Результаты финансово-хозяйственной деятельности предприятия
по участию в процессе производства: производственные (затраты, связанные с изготовление товарной продукции и образующие ее производственную себестоимость) и коммерческие (внепроизводственные затраты, связанные с реализацией продукции покупателям);
по эффективности: производительные (затраты на производство продукции установленного качества при рациональной технологии и организации производства) и непроизводительные (затраты, являющиеся следствием недостатков технологии и организации производства – потери от простоев, брак продукции, оплата сверхурочных работ и др.). Производительные затраты планируются в отличие от непланируемых непроизводительных расходов.
по степени ограниченности: нормируемые (по которым устанавливается лимит ограничения) и ненормируемые (затраты размер которых неограничен).
Результаты денежного выражения затрат отражаются смете затрат, представляющий собой внутренний документ предприятия, позволяющий не только контролировать общий уровень затрат и их динамику, но и сопоставлять их величину по структурным подразделениям и филиалам. Смета затрат позволяет определить уровень самоокупаемости по предприятию в целом и его отдельным подразделениям.
При разработке сметы затрат определяется себестоимость единицы продукции, создается база для расчета оптовых цен, устанавливается возможность снижения затрат на производство и реализацию продукции за счет внедрения новых технологий, рационализации товародвижения, закладывается основа для получения прибыли. Сметы используются также для определения потребностей предприятия в оборотных средствах, объемов реализации продукции и размеров возможной прибыли. В частности предприятием могут быть разработаны смета продаж, смета производства, смета прямых материальных затрат, смета расходов на оплату труда, смета накладных расходов, смета себестоимости реализованной продукции, смета текущих (периодических) расходов, смета прибылей и убытков, смета капитальных затрат, смета движения денежных средств.
Исходя из вышеизложенного можно сделать вывод, что затраты, осуществляемые предприятием в процессе своей деятельности, неоднородны по своему характеру, составу, структуре, назначению и размеру денежного выражения. В соответствии с этим каждый из видов затрат имеет свои источники погашения и по-своему оказывает влияние на результаты хозяйственной деятельности предприятия.
1.2 СУЩНОСТЬ СЕБЕСТОИМОСТИ И ЕЕ ЭКОНОМИЧЕСКОЕ ЗНАЧЕНИЕ
Выпуск продукции, выполнение работ или оказание услуг, являясь смыслом существования предприятия и определения основных направлений его деятельности, предполагает соответствующее ресурсное обеспечение, величина которого оказывает существенное влияние на уровень развития экономики предприятия. Поэтому каждое предприятие должно знать, во что обходится производство и реализация его продукции (работ, услуг). Данный фактор особенно важен в условиях рыночных отношений, так как уровень затрат на производство продукции влияет на конкурентоспособность предприятия, его экономику.
Для того чтобы знать, во что обходится изготовление продукта, предприятие должно производить его стоимостную оценку по вещественному и количественному составу (средства и предметы труда), а также по составу и количеству затрат, требуемых для его изготовления.
Принято считать, что издержки (себестоимость) – это денежное выражение затрат производственных факторов, необходимых для осуществления предприятием производственной и коммерческой деятельности, связанной с выпуском и реализацией продукции и оказанием услуг, то есть все то, во что обходится предприятию производство и реализация продукта (продукции)[ 6 ]. Это стоимостная оценка используемых в процессе производства продукции (работ, услуг) природных ресурсов, сырья, материалов, топлива, энергии, основных фондов, трудовых ресурсов, а также других затрат на ее производство и реализацию.
Состав затрат, включаемых в себестоимость продукции, определен Положением о составе затрат[ 1 ], изменениями и дополнениями, внесенными в это Положение [ 2 ].
В соответствии с назначением затраты, образующие себестоимость продукции группируются по экономическим элементам и калькуляционным статьям.
При группировке затрат по элементам в каждый элемент включаются однородные по своему содержанию расходы. По экономическим элементам ведется бухгалтерский учет и составляется денежный отчет по общей сумме расходов на производство продукции. Классификация затрат по элементам позволяет определить, что именно израсходовано на производство продукции, каково соотношение отдельных элементов затрат в общей сумме расходов, дает возможность знать структуру себестоимости и проводить целенаправленную политику по улучшению экономики предприятия.
В соответствии с нормативными документами [ 1,2 ], затраты, образующие себестоимость продукции, группируются, как уже отмечалось, по следующим элементам: материальные затраты; затраты на оплату труда; отчисления на социальные нужды; амортизация основных фондов; прочие затраты.
Элементы «Материальные затраты» отражают стоимость:
покупных сырья и материалов, используемых на производственные и хозяйственные нужды, а также комплектующих изделий и полуфабрикатов, подвергающихся в дальнейшем монтажу или дополнительной обработке в данной организации;
работ и услуг производственного характера, выполняемых сторонними организациями или производствами и хозяйствами организации, не относящимися к основному виду деятельности;
природного сырья;
топлива всех видов, выработку всех видов энергии, отопление зданий, транспортные работы по обслуживанию производства, выполняемые транспортом организации;
покупной энергии всех видов, расходуемой на технологические и другие производственные и хозяйственные нужды.
Стоимость материальных ресурсов, отражаемая по элементу «Материальные затраты», формируется исходя из цен их приобретения (без учета налога на добавленную стоимость), наценок (надбавок), комиссионных вознаграждений, уплачиваемых снабженческим и внешнеэкономическим организациям, стоимости услуг товарных бирж, включая брокерские услуги, таможенных пошлин, платы за транспортировку, хранение и доставку, осуществляемые сторонними организациями.
Из затрат на материальные ресурсы, включаемых в себестоимость продукции, исключается стоимость возвратных отходов, под которыми понимаются остатки сырья, материалов, полуфабрикатов, теплоносителей и других видов материальных ресурсов, образовавшихся в процессе производства продукции, утратившие полностью или частично потребительские качества исходного ресурса. Возвратные отходы оценивают по пониженной цене исходного материального ресурса (по цене возможного использования), если отходы могут быть применены для основного, вспомогательного производства или реализованы на сторону и по полной цене исходного материального ресурса, если отходы реализуются на сторону для использования в качестве полноценного ресурса.
Элементы «Затраты на оплату труда» отражают затраты на оплату труда основного производственного персонала предприятия, включая премии рабочим и служащим за производственные результаты, стимулирующие и компенсирующие выплаты, предусмотренные законодательством, затраты на оплату труда не состоящих в штате работников, занятых в основной деятельности. Не включаются в себестоимость продукции премии, выплачиваемые за счет средств специального назначения и целевых поступлений, надбавки к пенсиям, доходы по акциям и вкладам трудового коллектива, оплата проезда к месту работы транспортом общего пользования, специальными маршрутами, оплата путевок на лечение и отдых, экскурсий и путешествий.
Элементы «Отчисления на социальные нужды» отражают обязательные отчисления по установленным законодательством нормам органам государственного социального страхования, Пенсионного фонда, фондов занятости и медицинского страхования от затрат на оплату труда работников, включаемых в себестоимость продукции (работ, услуг).
Элементы «Амортизация основных фондов» отражают сумму амортизационных отчислений на полное восстановление основных производственных фондов. Мировая практика ориентируется на групповые нормы амортизационных отчислений. С этой целью все основные фонды группируются в зависимости от срока их эксплуатации, а нормы амортизационных отчислений применяются к стоимости каждой группы. Стоит также отметить, что амортизационные отчисления не представляют собой денежные затраты, а являются расчетной величиной, позволяющей предприятию накапливать собственные средства для инвестиций. Денежную форму амортизационные отчисления приобретают при финансировании за счет этого источника инвестиционных программ.
Элементы «Прочие затраты» отражают налоги, сборы, платежи (в том числе по обязательным видам страхования), отчисления в страховые фонды, затраты на проведение ремонтных работ, затраты на оплату процентов по полученным кредитам, платежи за выбросы загрязняющих веществ, затраты на командировки, оплату услуг связи, вычислительных центров, банков, амортизацию нематериальных активов, отчисления в ремонтный фонд, административные расходы и др. При этом включение в себестоимость этих видов затрат происходит в размере нормативов, установленных законодательством.
Группировка затрат по калькуляционным статьям расходов отражает их состав в зависимости от направления (назначения) затрат (на производство или его обслуживание) и места возникновения (основное производство, вспомогательные службы, обслуживание хозяйства и др.). Перечень статей калькуляции, их состав и методы распределения по видам продукции (работ, услуг), определяются отраслевыми методическими рекомендациями по вопросам планирования, учета и калькулирования себестоимости с учетом характера и структуры производства (независимо от формы собственности на предприятии).
В Основных положениях по планированию, учету и калькулированию себестоимости продукции на промышленных предприятиях [ 1,2 ] установлена типовая группировка затрат по статьям калькуляции, которую можно представить в следующем виде:
«Сырье и материалы»;
«Возвратные отходы» (вычитаются);
«Покупные изделия, полуфабрикаты и услуги производственного характера сторонних предприятий и организаций»;
«Топливо и энергия на технологические цели»;
«Заработная плата производственных рабочих»;
«Отчисления на социальные нужды»;
«Расходы на подготовку и освоение производства»;
«Общепроизводственные расходы»;
«Общехозяйственные расходы»;
«Потери от брака»;
«Прочие производственные расходы»;
«Коммерческие расходы».
При определении себестоимости следует различать полную себестоимость товарной продукции, включающую все денежные затраты на производство и реализацию продукции, и производственную себестоимость товарной продукции. Итог первых одиннадцати статей образует производственную стоимость продукции, а итог всех двенадцати статей - полную себестоимость.
В нашей стране состав себестоимости продукции регламентируется государством. Государство устанавливает определенные принципы и правила, по которым налогоплательщики обязаны вести учет затрат на производство и реализацию продукции (работ, услуг), регламентирует порядок их начисления и списания, устанавливает источники их покрытия. Так понесенные предприятием затраты на закупку сырья, материалов и других элементов материальных затрат, компенсируются лишь в том объеме, который затрачен на реализованную продукцию. Оставшаяся часть оседает в нереализованной готовой продукции и складских запасах.
Затраты на оплату труда, напротив, включаются в состав себестоимости продукции при их фактическом начислении независимо от того, произвело ли предприятие реальные денежные выплаты.
Отнесение отчислений на социальные нужды на себестоимость продукции производится при начислении средств на оплату труда независимо от фактических выплат.
Амортизационные отчисления рассчитываются исходя из балансовой стоимости и утвержденных в порядке установленных норм, включая и ускоренную амортизацию их активной части, производимую в соответствии с законодательством.
Для прочих затрат вообще характерен двойной способ покрытия. В пределах законодательно установленных нормативов их относят на себестоимость продукции, сверхнормативные расходы погашаются за счет прибыли, остающейся в распоряжении предприятия после налогообложения.
Такое специфическое отнесение затрат на себестоимость продукции позволяет государству влиять на величину основных показателей деятельности предприятия. Для предприятия себестоимость является основой для определения цен на производимую продукцию и соответственно базой для определения прибыли от реализации продукции и налога на прибыль. Взаимосвязь этих показателей будет отражена далее в моей работе.
1.3 ПОНЯТИЕ ВЫРУЧКИ ОТ РЕЛИЗАЦИИ ПРОДУКЦИИ и общей выручки предприятия
Выручка представляет собой совокупность денежных поступлений за определенный период от результатов деятельности предприятия, и является основным источником формирования его собственных финансовых ресурсов. При этом деятельность предприятия можно характеризовать по нескольким направлениям:
выручка от основной деятельности, поступающая от реализации продукции (выполненных работ, оказанных услуг);
выручка от инвестиционной деятельности, выраженная в виде финансового результата от продажи внеоборотных активов, реализации ценных бумаг;
выручка от финансовой деятельности, включающая результат размещения среди инвесторов облигаций и акций предприятия.
Как принято в странах с рыночной системой хозяйствования, общая выручка складывается из выручки по этим трем направлениям. Однако основное значение в ней отдается выручке от основной деятельности, определяющей весь смысл существования предприятия. Остановлюсь на этом типе выручки подробнее.
Законодательно закреплены два метода отражения выручки от реализации продукции:
по отгрузке товаров (выполнению работ, оказанию услуг) и предъявлению контрагенту расчетных документов. Данный метод называется методом начисления.
по мере оплаты, т.е. по фактическому поступлению средств на денежные счета предприятия. Это кассовый метод отражения выручки.
Несмотря на то, что законодательством допускается использование обоих методов учета выручки, в зависимости от собственного выбора предприятия, использование первого способа в условиях нестабильной экономики может повлечь большие трудности, т.к. при несвоевременном поступлении денег от плательщика, предприятие может иметь серьезные проблемы, связанные с невозможностью своевременной оплаты налогов, со срыв расчетов с другими предприятиями, с возникновением цепочки собственных неплатежей и т.д. выходом из данной ситуации может стать образование резервов по сомнительным долгам, определяющегося на основе анализа состава, структуры, размера и динамики неплатежей за отчетный период. Поэтому в нашей стране целесообразнее применять кассовый метод, т.к. в данном случае для расчета предприятия с бюджетом и внебюджетными фондами имеется реальная денежная база, полученная в момент поступления денежных средств на расчетный счет предприятия от плательщиков.
Метод начисления широко применяется в развитых рыночных странах, т.к. налаженные фондовые и денежные рынки страхуют товаропроизводителей от неплатежей и минимизирует их финансовых риски.
Затраты предприятия на производство и реализацию продукции законодательно проводятся только в режиме начисления.
Таким образом, поскольку затраты и выручка предприятия считаются по разным методикам, возникает несоответствие расходов и поступления денежных средств во времени. Например, продукция может быть произведена, а денежные средства за нее еще не поступили, или наоборот в случае авансовых расчетов и поступлении денег в форме предоплаты за отгруженную продукцию, сама продукция может быть не только не отгружена, но и даже не произведена. Это создает определенные проблемы при анализе основных финансовых показателей деятельности предприятия.
1.4 СУЩНОСТЬ И ФУНКЦИИ ПРИБЫЛИ
Прибыль является итоговым показателем деятельности предприятия. Она характеризует не что иное, как эффект, получаемый в результате производственно-хозяйственной деятельности предприятия.
Прибыль – это превышение дохода над расходами. Обратное положение называется убытком. С экономической точки зрения прибыль - это разность между денежными поступлениями и денежными выплатами. С хозяйственной точки зрения – разность между имущественным состоянием предприятия на начало и конец отчетного периода [ 8 ].
В современной теории учета, прежде всего в англоязычных странах, различают налоговую и экономическую концепцию прибыли. В связи с этим выделяют бухгалтерскую или балансовую прибыль, как результаты от реализации работ, услуг, материалов и другого имущества и результаты от внереализационной деятельности, и налогооблагаемую прибыль. Если отталкиваться от цели, ради которой образовывается предприятие, прибылью целесообразнее было бы считать только ту часть добавленной стоимости, создаваемую в процессе производственно-хозяйственной деятельности, включающую в себя затраты живого труда и накопления, которая создана в результате реализации продукции, выполнения работ, оказания услуг. Тогда как реализация других активов и внереализационные и прочие операции формируют доход. Поскольку данные финансовой отчетности предприятий влияют на курс акций, следовательно, имеет смысл раздельное обложение налогом прибыли и дохода.
В нашей стране расчет налогооблагаемой прибыли имеет свои специфические особенности, которые будут приведены во второй части работы.
Прибыль как важнейшая категория рыночных отношений выполняет ряд функций.
Во-первых, она является критерием и показателем эффективности предприятия деятельности предприятия. Причем ее конкретная величина дает возможность удовлетворения потребностей всех заинтересованных лиц для собственников, кредиторов и работников в той или иной степени.
Во-вторых, прибыль обладает стимулирующей функцией. От нее зависят направления решений дивидендной и инвестиционной политики предприятия, обновления производственных фондов и совершенствования производства. За счет прибыли осуществляются материальное поощрение работников и предоставление им социальных льгот, содержание объектов социальной сферы.
В-третьих, прибыль является источником формирования доходов бюджетов различных уровней. Она поступает в бюджеты в виде налогов, а также экономических санкций и используется на различные цели, определенные расходной частью бюджета и утвержденные в законодательном порядке.
Исследовательский анализ РЕЗУЛЬТАТОВ финансово-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ
2.1 Расчет себестоимости продукции (работ, услуг) предприятия
На предприятиях планируются и учитываются следующие основные показатели издержек: затраты на производство, себестоимость товарной и реализованной продукции которые рассчитываются по следующим этапам:
1. Определяется производственная способность (PS) – совокупность затрат, связанных только с производством. Сюда войдут затраты, учитываемые по всем пяти экономическим элементам или первым одиннадцати калькуляционным статьям.
2. Определяется себестоимость валовой продукции (SВП). Она отличается от производственной способности на величину изменений остатков расходов будущих периодов. Их увеличение уменьшает производственную способность и наоборот.
SВП = Ор.б.п.1 + PS – Ор.б.п.2,
где Ор.б.п.1 – остатки расходов будущих периодов на начало отчетного периода,
Ор.б.п.2– остатки расходов будущих периодов на конец отчетного периода.
Определяется себестоимость товарной продукции (Sт). При этом себестоимость валовой продукции корректируется на изменение остатков незавершенного производства – прирост остатков снижает себестоимость и наоборот.
Sт = Он.п.1 + SВП - Он.п.2,
где Он.п.1 - остатки незавершенного производства на начало отчетного периода,
Он.п.2 - остатки незавершенного производства на конец отчетного периода.
Определяется полная себестоимость товарной продукции (Sтпол). При этом себестоимость товарной продукции увеличивается на непроизводственные затраты (SНЗ) – двенадцатая статья калькуляции.
Sтпол = Sт + SНЗ
5. Определяется себестоимость реализованной продукции (СРП). При этом величина полной себестоимости товарной продукции уменьшается (увеличивается) на положительное (отрицательное) изменение остатков готовой нереализованной продукции.
SРП = Онр.п.1 + Sтпол - Онр.п.2,
где Онр.п.1 - остатки нереализованной продукции на начало отчетного периода ( по фактической себестоимости),
Онр.п.2 - остатки нереализованной продукции на конец отчетного периода.
При планировании себестоимости следует учесть, что плановый период должен совпадать с отчетным (год, квартал). Это позволяет предприятию прогнозировать предстоящие налоговые выплаты и соответственно обеспечивать предстоящие обязательные платежи необходимыми денежными ресурсами.
Состав остатков нереализованной продукции зависит от метода учета выручки от реализации продукции на предприятии. Если используется метод начисления при ее расчете, то после отгрузки товаров и выписки платежных документов, продукция считается реализованной и следовательно остатки нереализованной продукции на начало планового периода совпадают с фактическими складскими запасами. При кассовом методе учета выручки, продукция считается нереализованной до момента поступления за нее денег на расчетный счет предприятия. Оценка остатков на начало планового периода осуществляется по фактической производственной себестоимости предыдущего отчетного периода.
2.2 Расчет выручки от реализации продукции (работ, услуг) предприятия
В процессе финансово-хозяйственной деятельности финансовые службы предприятия могут осуществлять планирование выручки на предстоящий год, квартал и оперативно.
Годовое планирование выручки эффективно при стабильной экономической ситуации. В условиях нестабильности, когда соотношение спроса и предложения подтверждено трудно прогнозируемым изменениям и законодательно установленные правила поведения юридических лиц постоянно меняются, годовое планирование затруднено и не является объективным ориентиром для предприятия. В такой ситуации более целесообразно поквартальное планирование.
Оперативное планирование выручки используется для контроля за своевременностью поступления денег за отгруженную продукцию на денежные счета предприятия.
Для определения выручки о реализации продукции необходимо знать объем реализации продукции в действующих ценах без НДС, акцизов, торговых и сбытовых скидок и экспортных тарифов для экспортируемой продукции.
Выручка от выполненных работ и оказанных услуг определяется исходя из объема продукции и соответствующих цен и тарифов.
Существует два метода расчета плановой выручки:
метод прямого счета;
расчетный метод.
Метод прямого счета основан на гарантированном спросе. Предполагается, что весь объем произведенной продукции приходится на предварительно оформленный пакет заказов. Это наиболее достоверный способ планирования выручки, когда план выпуска и объем реализации продукции заранее увязаны с потребительским спросом, известны необходимый ассортимент и структура выпуска продукции, установлены соответствующие цены, тогда выручку от реализации можно определить по формуле:
N= Q*р,
где N – выручка от реализации продукции,
Q – объем реализованной продукции,
р – цена единицы реализованной продукции.
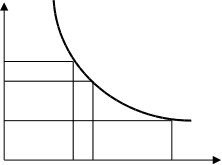
Как правило, в условиях рыночных отношений большинство предприятий не имеет гарантированного спроса на весь объем произведенной продукции. Для оптимизации затрат и роста финансовых результатов предприятие должно прилагать усилия для увеличения выпуска продукции, расширение его ассортимента, производства принципиально новых по потребительским качествам товаров. Кроме того, в свою очередь количество проданных товаров будет зависеть и от уровня цены, причем эта зависимость на практике может быть эластичной, неэластичной и единичной с соответствующими коэффициентами эластичности (Кэ): в первом случае он больше единицы, во втором меньше, в третьем равен единице.
Физический смысл этих коэффициентов состоит в том, что при Кэ>1 изменение цены на 1% приводит к изменению спроса более чем на 1%; при Кэ=1 изменение цены на 1% приносит 1% изменения величины спроса; при изменение цены на 1% приводит к изменению спроса менее чем на 1%.
Степень эластичности по-разному влияет на искомые величины. Например, при эластичном спросе (Кэ>1) N при снижении цены растет, а при неэластичном (Кэ<1) падает, т.к. потери от снижения цены не компенсируются приростом величины спроса. При единичной эластичности N не меняется, поскольку снижение цены полностью компенсируется соответствующим ростом величины спроса.
Характер изменения выручки в зависимости от изменения цены и спроса можно показать в виде графика.
P
p1 A (р1,q1)
p2 B(р2,q2)
p3 C(p3,q3)
О q1 q2 q3 Q
График показывает, что выручка при цене Р1 представляет собой площадь прямоугольника ОР1АQ1 и характеризует эластичный спрос, т.е. при снижении цены выручка возрастает. Прямоугольник ОР2 ВQ2 соответствует нейтральной эластичности спроса, в зависимости от изменения цены, выручка в данной области изменения цены не меняется. Прямоугольник ОР3СQ3 отображает условия неэластичности спроса. В этом случае снижение цены приведет к уменьшению выручки.
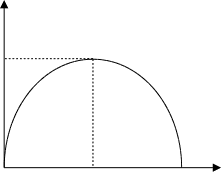
Поскольку на изменение величины N по-разному влияет характер спроса, в связи с этим практический интерес представляет графическое построение зависимости выручки от изменения цены при определенной функции спроса. Допустим спрос понижается с в зависимости цены. Получим следующий график:
N
Nк
Рк Р
График показывает, что выручка от реализации продукции до определенного увеличения объема его реализации возрастает при снижении цены (эластичный спрос), но после достижения критического объема (Nк) начинает снижаться. На первой стадии снижение цены может дать эффект в росте выручки, но по достижении критической точки предприятие начнет терять в выручке за реализуемую продукцию. В политике цен это необходимо учитывать, чтобы не потерять возможные доходы.
В условиях нестабильного спроса на выпускаемую предприятием продукцию для планирования выручки также применяется расчетный метод, основой которого является объем реализуемой продукции, корректируемый на входные и выходные остатки. Планирование выручки от реализации продукции, осуществляется по аналогии с планированием себестоимости:
N = Он.г.п.1 + Т Р - Он.г.п.2,
где N - выручка от реализации продукции ,
Он.г.п.1 - нереализованные остатки готовой продукции на начало планируемого периода ,
Т Р- товарная продукция, предназначенная к выпуску в планируемом периоде,
Он.г.п.2 - нереализованные остатки готовой продукции на конец планируемого периода.
При планировании остатков готовой продукции на начало планируемого периода предприятие не имеет исчерпывающих данных о фактической величине остатков, поэтому в расчет принимаются ожидаемые остатки нереализованной продукции. Если рассматривать кассовый метод планирования выручки, то ожидаемые остатки на начало планируемого периода будут состоять:
из готовой продукции на складе;
из товаров отгруженных, документы по которым не переданы в банк;
из товаров, срок оплаты которых не наступил;
из товаров отгруженных, но неоплаченных в срок;
из товаров, находящихся на ответственном хранении у покупателей в виду отказа от акцепта.
Таким образом, сумма выручки может значительно отличаться от стоимости отгруженной продукции.
Остановлюсь подробнее