Результаты финансово-хозяйственной деятельности предприятия
При планировании остатков нереализованной продукции на складе исходят прежде всего из их фактического наличия, а в случае отсутствия текущих данных - из данных на последнюю отчетную дату, и ожидаемого выпуска товарной продукции с учетом ее реализации в соответствии с имеющимися заказами на начало планируемого периода.
Планирование остатков товаров, срок оплаты которых не наступил, производится на основе анализа структуры, графиков, способов платежа по заключенным договорам, а также сложившихся сроков документооборота для внутригородских и иногородних расчетов, а также расчетов в валюте при ведении внешнеэкономической деятельности.
Планирование остатков товаров отгруженных, но неоплаченных в срок, товаров на ответственном хранении у покупателей, товаров отгруженных, документы по которым не переданы в банк, опирается на оперативные данные о причинах неплатежей и принимаемых мерах по их сокращению.
Остатки готовой продукции на складе на конец планируемого периода определяются исходя из необходимости накопления для выполнения договорных обязательств, срок действия которых находится за пределами планируемого периода, условий реализации и других причин.
Поступление выручки на денежные счета предприятия представляет собой завершение кругооборота средств. Ее использованием представляет собой начало нового кругооборота, а также стадию распределительных процессов.
2.3 ФОРМИРОВАНИЕ И РАСЧЕТ ПОКАЗАТЕЛЕЙ БАЛАНСОВОЙ, НАЛОГООБЛАГАЕМОЙ И ЧИСТОЙ ПРИБЫЛИ
Конечный финансовый результат деятельности предприятия - это прибыль (убыток) отчетного периода, представляющая собой алгебраическую сумму результата от реализации продукции (работ, услуг), результата от финансовой деятельности; сальдо доходов и расходов от прочих внереализационных операций.
В российской практике употребляются определения: валовая прибыль, балансовая прибыль, чистая прибыль, прибыль, остающаяся в распоряжении предприятия, прибыль к налогообложению. Эти определения нормативно не закреплены и могут употребляться в различных контекстах.
Официально действующее определение касается только термина “валовая прибыль” и дано в Законе РФ “О налоге на прибыль предприятий и организаций”: “Валовая прибыль представляет собой сумму прибыли (убытка) от реализации продукции (работ, услуг), основных фондов (включая земельные участки), иного имущества предприятия и доходов от внереализационных операций, уменьшенных на сумму расходов по этим операциям. Прибыль (убыток) от реализации продукции (работ, услуг) определяется как разница между выручкой от реализации продукции (работ, услуг) без НДС и акцизов и затратами на производство и реализацию, включаемые в себестоимость продукции (работ, услуг) ”[ 3 ].
Нужно отметить что валовая прибыль не находит отражения в бухгалтерской отчетности, не совпадает с налогооблагаемой прибылью и при этом включает в себя доходы, имеющие как производственную, так спекулятивную и коммерческую направленность.
Поскольку валовая прибыль не находит отражения в бухгалтерской отчетности имеет смысл, ввести определение характеризующее результат финансово-хозяйственной деятельности предприятия и фигурирует в отчете. Такую прибыль назовем балансовой. Расчет балансовой прибыли будет выглядеть следующим образом:
Rб=RрRфRвн.,
где Rб - балансовая прибыль или убыток;
Rр - результат ( прибыль или убыток) от реализации продукции (работ, услуг);
Rф - результат (прибыль или убыток) от финансовой деятельности;
Rвн. - сальдо доходов и расходов от прочих внереализационных операций.
Результат от реализации продукции (работ, услуг) определяется следующим расчетом:
Rр=N - SРП,
где N - выручка от реализации продукции (работ, услуг) в отпускных ценах без НДС, акцизов и других косвенных налогов и сборов;
SРП - себестоимость реализованной продукции.
Прибыль (убыток) от финансовой деятельности и от прочих внереализационных операций определяется как результат по операциям, отражаемых на счетах 47 «Реализация и прочее выбытие основных средств» и 48 «Реализация прочих активов», а также как разность между общей суммой полученных и уплаченных:
штрафов, пени и неустоек и других экономических санкций;
процентов, полученных по суммам средств, числящихся на счетах предприятия;
курсовых разниц по валютным счетам и по операциям в иностранной валюте;
прибылей и убытков прошлых лет, выявленных в отчетном году;
убытков от стихийных бедствий;
потерь от списания долгов и дебиторской задолженности;
поступлений долгов, ранее списанных как безнадежные;
прочих доходов, потерь и расходов, относимых в соответствии с действующим законодательством за счет прибылей и убытков.
При этом суммы, внесенные в бюджет в виде санкций в соответствии с законодательством Российской Федерации, в состав расходов от внереализационных операций не включаются, а относятся на уменьшение прибыли, остающейся в распоряжении предприятия после уплаты налога на прибыль.
Во всех странах с рыночной экономикой прибыль облагается налогом. Поэтому на практике принято выделять налогооблагаемую прибыль. На основе налогооблагаемой прибыли строятся взаимоотношения между государством и предприятиями, которые могут сказываться на деятельности производителей как позитивно, так и негативно.
Налогооблагаемая прибыль определяется специальным расчетом. При этом полученная сумма балансовой прибыли увеличивается на:
суммы безвозмездно полученных ценностей;
суммы перерасхода по лимитируемым статьям;
разницу между суммой выручки от реализации, исчисленной по рыночным и фактическим ценам (при реализации продукции ниже себестоимости);
сумму списанных на убытки недостач и др.
И уменьшается на:
сумму отчислений в резервный и другие аналогичные фонды, создание которых предусмотрено законодательством (до достижения размеров этих фондов не более 25% уставного капитала, но и не свыше 50% прибыли, подлежащей налогообложению);
рентных платежей в бюджет;
доходов по ценным бумагам;
доходов от долевого участия в деятельности других организаций;
доходов в виде дивидендов по акциям;
доходы по государственным ценным бумагам;
доходы от посреднических операций;
доходы от страховых операций;
доходы от отдельных банковских операций;
доходы от игорного бизнеса, видеопрокатов, видеосалонов, казино и др.;
прибыль от реализации сельхозпродукции;
прибыль от реализации охотохозяйственной продукции;
льготы.
Денежные суммы по данным видам деятельности не включаются в налогооблагаемую прибыль, поскольку по этим видам установлены ставки, отличные от основной ставки налога на прибыль предприятия.
Таким образом, прибыль, подлежащая налогообложению, заметно отличается от финансового результата хозяйственной деятельности. При этом возможны случаи, когда исчисленный налог на прибыль превышает сумму балансовой прибыли, что вынуждает предприятие использовать другие источники для выплаты налога и соответственно не оказывает поддерживающего влияния на оздоровление производства и предпринимательства в нашей стране.
Следует также отметить, что если в нашей стране облагается налогом на прибыль и прибыль от основной деятельности предприятия, и результаты от финансовой деятельности и внереализационные доходы, то в мировой практике принято разграничивать налогообложение этих видов прибыли. На мой взгляд, такое разграничение представляется разумным, поскольку дает наиболее целостное представление о видах деятельности предприятия, позволяет оценить какую часть в общей прибыли занимает прибыль от основной деятельности, создает возможность управлять доходами от спекулятивных и коммерческих операций за счет увеличения налоговой ставки или наоборот ее снижения. В частности, выделяется прибыль от реализации основных фондов как прирост капитала. То же самое относится и к разнице между ценой покупки и продажи других активов (недвижимости, земли, ценных бумаг). В развитых станах эта разница, причем скорректированная на коэффициент инфляции, относится к капитализированной прибыли. Такая прибыль связана с неопределенностью, поскольку нельзя предусмотреть ее повторение в будущем.
Например, в Великобритании существует самостоятельный налог на увеличение стоимости капитала (capital gains tax), которым облагается прирост стоимости некоторых активов при их реализации, индексируемый на коэффициент инфляции. В США прибыль от продажи активов, которые ранее находились в собственности данного владельца более шести месяцев, облагаются по уменьшенной в два раза ставке или даже еще более низким ставкам налогового обложения [ 8 ].
Чистая прибыль предприятия, т.е. прибыль, остающаяся в его распоряжении, определяется как разность между балансовой прибылью и суммой налогов на прибыль, рентных платежей, налога на экспорт и импорт.
Чистая прибыль направляется на производственное и социальное развитие, материальное поощрение работников, создание резервного (страхового) фонда, уплату в бюджет экономических санкций, связанных с нарушением предприятием действующего законодательства, на благотворительные и другие цели.
Совершенствование налоговой и финансовой политики страны в сфере предпринимательства, очевидно, окажет помощь производителям, однако на первый план в любом случае должно выходить самостоятельное умелое и качественно планирование предприятием собственной деятельности для получения соответствующей интересам прибыли.
2.4 АНАЛИЗ ПОВЕДЕНИЯ ЗАТРАТ И ВЗАИМОСВЯЗИ СЕБЕСТОИМОСТИ, ВЫРУЧКИ И ПРИБЫЛИ.
Необходимым условием получения прибыли является определенная степень развития производства, обеспечивающая превышение выручки от реализации продукции над затратами по ее производству и сбыту. При этом основную цель любого предприятия составляет не только ее получение прибыли, а ее максимизация. Возможность достижения поставленной цели ограничивают многие факторы, определяющими из которых являются, во-первых, издержки производства, во-вторых, спрос на произведенную продукцию, от которого зависит объем производимой продукции.
Таким образом, главная факторная цепочка, формирующая прибыль, может быть представлена следующей схемой:
Затраты -› Объем производства -› Прибыль
То, как осуществляется взаимосвязь между элементами, составляющими данную схему, я рассмотрю на примере учета затрат по системе директ-костинг (direct costing), находящее свое применение в странах с развитой рыночной экономикой.
Данная система позволяет проследить соотношение и выбрать оптимальное решение по оптимизации прибыли и ассортимента выпускаемой продукции, по определению цены на новую продукцию; провести оценку вариантов изменения мощности предприятия, эффективность принятия дополнительного заказа, замены оборудования.
В основу системы положен принцип деления затрат по производству на постоянные (условно-постоянные) и переменные, характеристика которых была рассмотрена мною в части работы.
Общие затраты на производство (Z) состоят из двух частей: постоянной (Z0) и переменной (Z1), что отражается уравнением:
Z=Z0+Z1,
или в расчете затрат на одно изделие:
Z=(C0+C1)*Q,
где Z -общие затраты на производство,
Q - объем производства (количество единиц продукции),
С0 - постоянные затраты в расчете на единицу продукции,
С1 - переменные затраты на единицу продукции.
Пусть известны следующие данные объема производства и затрат на производство.
|
Объем производства (кол-во продукции, шт.) |
Затраты на производство (тыс.руб.) |
|
100 122 130 137 168 145 150 166 140 143 |
75 87 90 96 112 98 105 108 100 102 |
Построим зависимость себестоимости продукции от объема продукции. Для этого в системе директ-костинг можно использовать метод высшей и низшей точки, заключающийся в выполнении следующего алгоритма:
1. Из данных об объеме производства и затратах на период выбираются максимальные и минимальные значения соответственно объема и затрат: Qmax =168, Qmin=100, Zmax=112, Zmin=75;
2. Находятся разности в уровнях объема производства и затрат (Q=168- 100=68, Z=112-75=37);
3. Определяется ставка переменных расходов на одно изделие путем отнесения разницы в уровнях затрат на период к к разнице в уровнях объема производства: K=Z/Q=37:68=0.544.
4. Определяется общая величина переменных расходов на максимальный (минимальный) объем производства путем умножения ставки переменных расходов на соответствующий объем производства: Z1max=K*Qmax=0.544*168=91.4, Z1min=K*Qmin=0.544*100=54.4.
5. Определяется общая величина постоянных расходов как разность между всеми затратами на максимальный (минимальный) объем производства и величиной переменных расходов: Z0=Zmax- Z1max=112-91.4=20.6 или Z0= Zmin- Z1min=75-54.4=20.6
6. Составляется уравнение совокупных затрат, отражающее зависимость изменений общих затрат об изменении объема производства :
Z=20.6+0.544*Q,
где Z - общие затраты,
Q - объем производства.
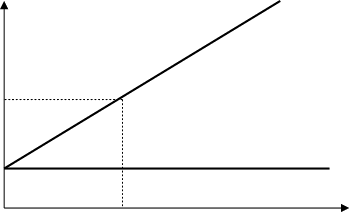
Данное уравнение - это уравнение прямой, проходящей через точку, ордината которой соответствует величине постоянных расходов. Сама прямая постоянных расходов очевидно будет параллельна оси объема выпуска, т.к. не зависит от него. На графике это можно представить следующим образом: Z1
 Z
75
Z0
0 100 Q
Степень реагирования издержек производства на изменение объема продукции может быть оценена с помощью так называемого коэффициента реагирования затрат (К):
К=Z/Х,
где Z - изменение затрат за период в %,
Х - изменение объема производства в %.
В зависимости от значения коэффициента К можно выделить различные варианты поведения затрат в зависимости от объема производства:
|
Значение коэффициента реагирования затрат |
Характер затрат |
|
К=0 |
Постоянные |
|
0<К<1 |
Дегрессивные |
|
К=1 |
Пропорциональные |
|
К>1 |
Прогрессивные |
Очевидно, что для того, чтобы обеспечивалось снижение себестоимости и повышалась прибыльность работы предприятия, необходимо, чтобы темпы снижения дегрессивных расходов превышали темпы роста прогрессивных и пропорциональных расходов.
В системе директ-костинг производится анализ постоянных затрат, которые делятся на полезные и бесполезные. Таким образом постоянные затраты можно представить как сумму полезных и бесполезных затрат:
Z0=Zполезн.+Zбесполезн.
Величину полезных и бесполезных затрат можно рассчитать, имея данные максимально возможном (Хmax)и фактическом объеме производства (Хфакт)
Zполезн.= (Хmax- Хфакт)* Z0/ Хmax;
Zбесполезн. = Хфакт* Z0/ Хmax.
Ценность разделения затрат на постоянные и переменные, а постоянных - на полезные и бесполезные, состоит в упрощении учета и повышения оперативности получения данных о прибыли.
Следующей особенностью системы директ-костинг состоит в соединении производственного и финансового учета, что дает возможность регулярного контроля зависимости: Затраты -› Объем производства -› Прибыль.
Основная модель отчета для анализа прибыли может быть двухступенчатой:
Объем реализации
-
Переменные затраты
=
Маржинальная прибыль
-
Постоянные затраты
=
Прибыль
Или трехступенчатой:
Объем реализации
-
Переменные производственные затраты
=
Производственная маржинальная прибыль
-
Переменные непроизводственные затраты
=
Маржинальная прибыль
-
Постоянные затраты
=
Прибыль
Далее исследуется связь себестоимости с объемом реализации продукции и прибылью. Выручка (N) от реализации продукции рассчитывается по формуле:
N=R+Z
Если предприятие работает прибыльно, то R>0, если убыточно, то R<0. Если нет ни прибыли, ни убытка, то выручка от реализации равна затратам (R=Z). Объем производства, при котором выполняется данное условие называется критическим объем производства. Нахождение точки критического объема или точка безубыточности производства и реализации продукции является важным моментом для дальнейших расчетов.
Расчет критического объема производства.
Для ее определения можно воспользоваться графическим способом. Для этого в прямоугольной системе координат строится график зависимости себестоимости и выручки от количества единиц выпущенной продукции. Пересечение линий себестоимости и выручки (выполнение условия R=Z) даст искомую точку, абсцисса которой будет соответствовать критическому объему производства, а ордината - его стоимостному выражению. В результате пересечения графиков получим две области, одна из которых будет представлять собой зону прибыльности, другая зону убытков. В точке их пересечения нет ни прибылей, ни убытков.
Прибыль


 N,Z
 Постоянные
затраты

К
 Nкр,
Zкр Убыток
Маржинальная
прибыль
