Финансовая система Ставропольского края
5 145,00
5504,00
+359,00
+6,98
Платежи за пользование природными ресурсами
19 194,00
116 777,00
+97 583,00
+508,40
Налог с продаж
70 820,00
130 978,00
+60 158,00
+84,94
Един. налог на вменен. доход
44 877,00
35 080,00
-9 797,00
-21,83
Налог на игорный бизнес
3 160,00
1 770,00
-1 390,00
-43,99
Налог на имущество предприятий
280 926,00
244 450,00
-36 476,00
-12,98
Единый налог на совок. доход для субъектов МП
0,00
2 385,00
+2 385,00
*
НЕНАЛОГОВЫЕ ДОХОДЫ, всего
129 435,00
30 915,00
-98 520,00
-76,12
Доходы от сдачи в аренду имущества, находящегося в гос. собственности
1 400,00
750,00
-650,00
6,98
Доходы от продажи имущества, находящегося в гос. собственности
25 102,00
6115,00
-18987,00
-75,64
Арендная плата за землю
0,00
11 860,00
+11 860,00
*
Доходы от гос. организаций
0,00
10 000,00
+10 000,00
*
Прочие неналоговые доходы
102 933,00
2 190,00
-100 743,00
-97,87
ПРОЧИЕ ПОСТУПЛЕНИЯ
207 213,00
224 684,00
+17 471,00
+8,43
средства фед. фонда финансовой поддержки субъектов рф
524 536,00
688 859,00
+164 323,00
+31,33
КРАЕВОЙ ФОНД ВОСПРОИЗВОДСТВА МИН-СЫРЬЕВОЙ БАЗЫ
0,00
16 200,00
+16 200,00
*
ВСЕГО ДОХОДОВ
2 096 078,00
2 815 343,00
+719265,00
+34,31
Как видно из таблицы 2.2 в основном наблюдается тенденция к наращиванию доходной части бюджета Ставропольского края. Ее величина в 2000 году возросла по сравнению с предыдущим периодом на 719265 тыс. руб. или 34,31%. Наибольшее увеличение наблюдается по таким доходным статьям как налоговые доходы (+619791 тыс. руб. или 50.19%), средства федерального фонда финансовой поддержки субъектов РФ (+164323 тыс. руб. или 31,33%). Следует также отметить резкое снижение неналоговых доходов на 98520 тыс. руб. или 76,12%.
Обратимся теперь к структуре расходов бюджета Ставропольского края в 1998-2000 годах (табл.2.3).
Таблица 2.3
Анализ расходов бюджета Ставропольского края в 1998-2000 гг.
|
Расходы |
1998 |
1 999 |
2 000 |
|||
|
сумма, тыс. руб. |
в % к итогу |
сумма, тыс. руб. |
в % к итогу |
сумма, тыс. руб. |
в % к итогу |
|
|
ГОСУДАРСТВЕННОЕ УПРАВЛЕНИЕ И МЕСТНОЕ САМОУПРАВЛЕНИЕ |
166 081,00 |
6,23 |
117 318,00 |
5,60 |
172 540,00 |
6,13 |
|
СУДЕБНАЯ ВЛАСТЬ |
- |
- |
302,00 |
0,01 |
415,00 |
0,01 |
|
ПРАВООХРАНИТ. ДЕЯТЕЛЬНОСТЬ |
53 149,00 |
1,99 |
77 056,00 |
3,68 |
122 194,00 |
4,34 |
|
ПРОМЫШЛЕННОСТЬ, ЭНЕРГЕТИКА И СТРОИТЕЛЬСТВО |
211 036,00 |
7,91 |
114 717,00 |
5,47 |
159 328,00 |
5,66 |
|
СЕЛЬСКОЕ ХОЗЯЙСТВО И РЫБОЛОВСТВО |
256 841,00 |
9,63 |
302 993,00 |
14,46 |
187 556,00 |
6,66 |
|
ОХРАНА ОКРУЖАЮЩЕЙ ПРИРОДНОЙ СРЕДЫ И ПРИРОДНЫХ РЕСУРСОВ, ГИДРОМЕТЕОРОЛОГИЯ, КАРТОГРАФИЯ И ГЕОДЕЗИЯ |
1 369,00 |
0,05 |
1 639,00 |
0,08 |
4 728,00 |
0,17 |
|
ТРАНСПОРТ, ДОРОЖНОЕ ХОЗЯЙСТВО, СВЯЗЬ И ИНФОРМАТИКА |
21 979,00 |
0,82 |
8 826,00 |
0,42 |
9 687,00 |
0,34 |
|
ПРЕДУПРЕЖДЕНИЕ И ЛИКВИДАЦИЯ ПОСЛЕДСТВИЙ ЧРЕЗВЫЧАЙНЫХ СИТУАЦИЙ И СТИХИЙНЫХ БЕДСТВИЙ |
6 400,00 |
0,24 |
6 802,00 |
0,32 |
10 244,00 |
0,36 |
|
ОБРАЗОВАНИЕ |
185 364,00 |
6,95 |
163 095,00 |
7,78 |
226 826,00 |
8,06 |
|
КУЛЬТУРА, ИСКУССТВО И КИНЕМАТОГРАФИЯ |
32 620,00 |
1,22 |
20 816,00 |
0,99 |
29 218,00 |
1,04 |
|
СРЕДСТВА МАССОВОЙ ИНФОРМАЦИИ |
12 226,00 |
0,46 |
7 978,00 |
0,38 |
15 318,00 |
0,54 |
|
ЗДРАВООХРАНЕНИЕ И ФИЗИЧЕСКАЯ КУЛЬТУРА |
186 933,00 |
7,01 |
126 352,00 |
6,03 |
204 099,00 |
7,25 |
|
СОЦИАЛЬНАЯ ПОЛИТИКА |
142 480,00 |
5,34 |
113 166,00 |
5,40 |
144 734,00 |
5,14 |
|
ЖИЛИЩНО-КОМ ХОЗЯЙСТВО |
282 339,00 |
10,58 |
186 603,00 |
8,90 |
104 479,00 |
3,71 |
|
ЦЕЛЕВЫЕ БЮДЖЕТНЫЕ ФОНДЫ |
63 733,00 |
2,39 |
2 502,00 |
0,12 |
86 280,00 |
3,06 |
|
ПРОЧИЕ РАСХОДЫ |
1 045 328,00 |
39,18 |
845 913,00 |
40,36 |
1 337 697,00 |
47,51 |
|
ВСЕГО РАСХОДОВ |
2 667 878,00 |
100,00 |
2 096 078,00 |
100,00 |
2 815 343,00 |
100,00 |
Используя данные таблицы 2.3 можно сделать вывод о том, что в 1998 году основные затраты производились на жилищно-коммунальное хозяйство (10,58%); сельское хозяйство и рыболовство (9,63%); промышленность, энергетику (7,91%); здравоохранение (7,01%); образование (6,95%) и государственное управление (6,23%). На 2000 год приоритеты несколько изменились. Ведущими расходами стали расходы на образование (8,06%), здравоохранение (7,25%), сельское хозяйство и рыболовство (6,66%). Это положительная тенденция.
Т.к. наибольший удельный вес в структуре расходов занимает статья прочие расходы, представляется интересным проанализировать ее состав более подробно (табл. 2.4).
Таблица 2.4
Структура статьи "Прочие расходы" бюджета Ставропольского края
|
наименование статей |
1998 г. |
в % к итогу |
1999 г |
в % к итогу |
2000 г |
в % к итогу |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
ПРОЧИЕ РАСХОДЫ, тыс. руб. |
1 045 328 |
100,00 |
845 913 |
100,00 |
1 337 697 |
100,00 |
|
в том числе: |
||||||
|
Краевой фонд финансовой поддержки территорий и муниципальных образований |
803 377 |
76,85 |
602 387 |
71,21 |
781 770 |
58,44 |
|
Прочие расходы, не отнесенные к другим подразделам |
241 951 |
23,15 |
243 526 |
28,79 |
555 927 |
41,56 |
|
из них: |
||||||
|
содержание военного комиссариата Ставропольского края |
828 |
0,08 |
872 |
0,10 |
1186 |
0,09 |
|
расходы на доплаты к пенсиям ветеранам - участникам Великой Отечественной войны последнего военного призыва |
1800 |
0,17 |
1800 |
0,21 |
1800 |
0,13 |
|
краевой фонд гарантирования инвестиций |
- |
- |
- |
- |
66 000 |
4,93 |
|
расходы на проведение выборов и обеспечение деятельности избирательной комиссии Ставропольского края |
4 000 |
0,38 |
1 200 |
0,14 |
10 000 |
0,75 |
|
возврат кредитов, предоставленных банками края |
100 204 |
9,59 |
58 850 |
6,96 |
125 000 |
9,34 |
|
формирование регионального продовольственного фонда сельскохозяйственной продукции, сырья и продовольствия за счет привлеченных кредитов банков |
- |
- |
- |
- |
53 684 |
4,01 |
|
финансирование инвестиционных проектов через фонд инвестиций, в том числе для предприятий, имеющих долю государственной собственности |
5 438 |
0,52 |
31 725 |
3,75 |
43 500 |
3,25 |
|
погашение 1 и 2 транша облигационного займа Правительства Ставр.края по товарному кредиту 1996 г. |
- |
- |
130 544 |
15,43 |
- |
- |
|
поощрение участников краевого соревнования по организованному проведению уборки урожая в 1999 г |
- |
- |
415 |
0,05 |
- |
- |
|
расходы на финансирование малого предпринимательства |
16 000 |
1,53 |
1 000 |
0,12 |
- |
- |
Продолжение таблицы 2.4 |
||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
финансирование призового фонда конкурса на лучшее качество СМР |
- |
- |
- |
- |
50 |
0,00 |
|
финансирование подготовки специалистов по военно-учетным специальностям |
- |
- |
- |
- |
3 000 |
0,22 |
|
погашение векселей Правительства Ставропольского края |
43 145 |
4,13 |
3 000 |
0,35 |
219 707 |
16,42 |
|
возврат бюджетной ссуды в фед. бюджет |
38 500 |
3,68 |
- |
- |
- |
- |
|
субвенция Нефтекумскому району |
6 764 |
0,65 |
- |
- |
- |
- |
|
непредвиденные расходы |
25 272 |
2,99 |
14 120 |
1,67 |
32 000 |
2,39 |
Как видно из таблицы в 1998, 1999 годах основную часть в прочих расходах занимали затраты по финансированию Краевого фонда финансовой поддержки территорий и муниципальных образований (76,85% и 71,21% соответственно). В 2000 году удельный вес данной статьи снизился до 58,44%. Значительно возросли расходы по погашению векселей Ставропольского края (с 4,13% до 16,42%).
Исполнение краевого бюджета и
межбюджетные отношения
Согласно Бюджетному кодексу Российской Федерации 1 исполнение территориального бюджета субъекта Российской Федерации – функция органа исполнительной власти субъекта Российской Федерации.
В процессе исполнения бюджета финансовый орган исполнительной власти:
организует работу отраслевых органов исполнительной власти по исполнению бюджета;
принимает меры по обеспечению поступления доходов и своевременного финансирования расходов бюджета;
ведет учет исполнения бюджета;
осуществляется контроль за целевым использованием организациями бюджетных средств;
организует и проводит проверки и ревизии в отраслевых органах исполнительной власти, в организациях, являющихся получателями средств бюджета по вопросам, связанным с исполнением бюджета и принимает необходимые меры по результатам проведенных проверок и ревизий;
разрабатывает нормативно-методические указания, оказывает методологическую помощь организациям, финансируемым из бюджета, по исполнению бюджета;
организует взаимодействие с налоговыми органами, территориальным органом федерального казначейства, территориальным управлением Центрального банка Российской Федерации.
Порядок зачисления доходов в территориальный бюджет субъекта РФ. Порядок зачисления доходов в территориальный бюджет субъекта РФ в текущем году устанавливается финансовым органом исполнительной власти по согласованию с соответствующим налоговым органом, организациями, являющимися согласно действующему законодательству сборщиками отдельных видов доходов бюджета, и доводится до сведения территориального управления Центрального банка РФ, учреждений банков, плательщиков.
Финансовый орган исполнительной власти открывает текущий счет по исполнению бюджета субъекта Федерации в учреждении Центрального банка РФ (в случае его отсутствия или невозможности осуществления им кассового исполнения бюджета, по согласованию с соответствующим представительным органом власти, – в другом банке) для зачисления налоговых и неналоговых доходов, подлежащих в соответствии с действующим законодательством зачислению в территориальный бюджет субъекта Федерации.
При невозможности производить исполнение бюджета самостоятельно финансовый орган исполнительной власти вправе заключить соглашение с территориальным органом федерального казначейства об осуществлении последним сбора и учета доходов бюджета.
Все платежи, поступающие в бюджет в течение года, зачисляются в доходы соответствующих бюджетов текущего года.
Финансовый орган ежемесячно производит сверку поступивших в бюджет в течение месяца доходов в целом и по каждому виду доходов с соответствующим налоговым органом, другими организациями.
Взаимодействие органов федерального казначейства, налоговых и финансовых органов при исполнении доходной части бюджета направлено на:
обеспечение достоверности данных по учету и отчетности по доходам, поступающим в бюджет;
правильное распределение федеральных регулирующих налогов по различным уровням бюджетов;
устранение расхождений отчетных данных и приведение к сопоставимости учета и отчетности по налогам и другим обязательным платежам, зачисляемым в бюджет;
усиление контрольных функций в целях увеличения собираемости налогов и других обязательных платежей;
использование оперативной и текущей информации для глубокой проработки и прогнозной оценки исполнения доходной части бюджета.
Финансирование расходов бюджета. Средства бюджета перечисляются только на финансирование мероприятий, предусмотренных утвержденным бюджетом.
Для осуществления расходов, финансирование которых предусмотрено в бюджете, соответствующие средства предоставляются распорядителям бюджетных средств. Распорядителем текущего счета (счетов) по исполнению бюджета является руководитель финансового органа.
Распорядителями бюджетных средств являются руководители организаций, которым предоставлено право распоряжаться утвержденными бюджетными ассигнованиями.
Финансирование осуществляется финансовым органом в пределах ассигнований, предусмотренных в годовой (с поквартальным распределением) росписи доходов и расходов соответствующего бюджета.
На рис. 2.2 изображен процесс финансирования расходов бюджета субъекта Российской Федерации.
Учет и отчетность об исполнении бюджета – средство контроля за поступлением предусмотренных по бюджету доходов (как в целом, так и по каждому доходному источнику), эффективным использованием выделенных из бюджета средств.
Учреждение
банка
Текущий счет по исполнению бюджета субъекта РФ, открытый финансовым органом исполнитель-ной власти субъекта РФ
Учреждение банка
Счет главного распорядителя средств бюджета субъекта РФ
Р
Учреждение банка
Счет распорядителя средств
Учреждение банка
Счет подведомствен-ного учреждения
Учреждение банка
Счет распорядителя средств бюджета субъекта Российской Федерации
Учреждение банка
Счет главного распорядителя средств бюджета субъекта РФ
Учреждение банка
Счет распорядителя средств
Учреждение банка
Счет подведомствен-ного учреждения
Учреждение банка
Счет подведомствен-ного учреждения
Учреждение банка
Счет подведомствен-ного учреждения







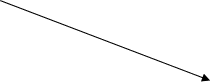
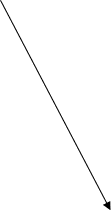

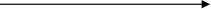
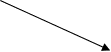
ис. 2.2 Финансирование расходов бюджета субъекта РФ
Бухгалтерский учет исполнения бюджета ведется финансовым органом по кассовым доходам и расходам. Кассовыми расходами бюджета считаются суммы, выданные учреждением банка как путем безналичных расчетов, так и наличными деньгами с текущего счета (счетов) по исполнению бюджета, текущих счетов распорядителей средств бюджета.
Учет исполнения смет расходов по бюджету ведется по кассовым и фактическим расходам. Фактическими расходами считаются действительные затраты учреждений, оформленные соответствующими документами, включая расходы по неоплаченным счетам кредиторов, по начисленной заработной плате и стипендиям.
Централизованные бухгалтерии бюджетных учреждений, организации-получатели бюджетных средств, осуществляющие учет самостоятельно, составляют и представляют отчетность об исполнении смет расходов в объеме и по форме, установленным Министерством финансов Российской Федерации.
Исполнение бюджета Ставропольского края. В ходе исполнения краевого бюджета Правительство Ставропольского края вправе:
- принимать решения о внесении изменений по статьям расходов бюджетной классификации в пределах утвержденных ассигнований по каждому направлению;
- направлять временно свободные средства краевого бюджета на предоставление ссуд бюджетным учреждениям и бюджетам нижестоящего уровня;
- прекращать финансирование бюджетов нижестоящего уровня, если выделенные из краевого бюджета средства не используются или используются не по целевому назначению;
- осуществлять контроль за правильным использованием предприятиями, учреждениями и организациями выделенных им из краевого бюджета средств;
- определять источники финансирования предприятий и организаций - банкротов, если по ним принято решение по санированию.
Расходование средств краевого бюджета сверх утвержденных ассигнований, корректирование ассигнований и перечня финансируемых программ, включая и фонд непредвиденных расходов, допускается с последующим утверждением Государственной Думой Ставропольского края.
Расходование средств краевого бюджета на функционирование законодательного (представительного) органа государственной власти - Государственной Думы Ставропольского края осуществляется с отдельного счета по учету средств краевого бюджета в размере, устанавливаемом законом Ставропольского края о краевом бюджете на очередной финансовый год.
Временно свободные средства краевого бюджета Правительство Ставропольского края имеет право направлять на предоставление ссуд бюджетным учреждениям и бюджетам нижестоящего уровня, а также предприятиям и организациям, привлекаемым к реализации социально значимых мероприятий и краевых стабилизационных программ, на процентной и беспроцентной основе, другим предприятиям и организациям - на процентной основе по ставке не ниже половины действующей ставки Центрального банка Российской Федерации, а также вправе хранить свободные средства на депозитных счетах уполномоченного банка для получения дополнительной прибыли.
В случае, если дотации и субвенции, выделенные из краевого бюджета на финансирование целевых программ и защищенных статей, органами местного самоуправления не используются или используются не по назначению, субсидирование (финансирование программ) прекращается, а выделенные средства подлежат возврату в краевой бюджет.
Правительство Ставропольского края осуществляет учет доходной и расходной частей краевого бюджета, поступление средств и их использование с внебюджетных и валютного фондов. Так же Правительство ежеквартально представляет Государственной Думе Ставропольского края информацию о ходе исполнения краевого бюджета, о движении средств в краевых внебюджетных и валютном фондах согласно классификации доходов и расходов с пояснительной запиской.
Материалы об исполнении краевого бюджета за истекший год с пояснительной запиской представляются в Государственную Думу Ставропольского края в апреле года, следующего за отчетным, за две недели до заседания Государственной Думы Ставропольского края.
Отчет об исполнении краевого бюджета утверждается на заседании Государственной Думы Ставропольского края с последующим опубликованием в официальной печати. Ниже представлены Отчет об исполнении Бюджета Ставропольского края в 1999 году (табл.2.6.).
Таблица 2.5
Отчет об исполнении бюджета
1. Д О Х О Д Ы
|
НАИМЕНОВАНИЕ ДОХОДА |
Код дохода |
Код строки |
НАЗНАЧЕНО, тыс. руб. |
ИСПОЛНЕНО, тыс. руб. |
||
|
всего |
В том числе: |
|||||
|
По бюджету субъекта Российской Федерации |
По местным бюджетам |
|||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
НАЛОГОВЫЕ ДОХОДЫ |
1000000 |
01 |
3295039 |
3767796 |
1313124 |
2454672 |
|
НАЛОГИ НА Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||