Финансовая система Ставропольского края
Движение стоимости

На III стадии воспроизводственного процесса
На II стадии воспроизводственного процесса
Распределяется стоимость общественного продукта
в ее денежной форме
Распределяется общественный продукт в его товарной форме
(в натуре и по стоимости)
Характер распределения
Распределение получает форму движения денежных средств
Движение денежных средств происходит обособленно от движения товара
Характер распределения
Распределение получает форму движения товаров, реализуемых через систему торговли
Движение денежных средств опосредует движение товаров
Специфика денежных отношений
Выражают одностороннее движение стоимости
получают общественные формы функционирования финансов, заработной платы, кредита
Специфика денежных отношений
Опосредуют встречное движение стоимостей, находящихся в товарной и денежной формах
Выражаются в различных формах расчетов
Рис.1.1 Движение стоимости на второй и третьей стадиях
воспроизводственного процесса
Областью возникновения и функционирования финансов является вторая стадия воспроизводственного процесса, на которой происходит распределение стоимости общественного продукта по целевому назначению и субъектам хозяйствования, каждый из которых должен получить свою долю в произведенном продукте. Поэтому, важным признаком финансов как экономической категории является распределительный характер финансовых отношений.
Однако и этого признака недостаточно для полной характеристики сущности финансов. Разнообразие распределительных отношений приводит к тому, что на второй стадии воспроизводственного процесса действуют разные экономические категории: финансы, кредит, заработная плата, цена. Финансы существенно отличаются от других категорий, функционирующих на стадии стоимостного распределения.
Распределение и перераспределение стоимости с помощью финансов обязательно сопровождается движением денежных средств, принимающих специфическую форму финансовых ресурсов; они формируются у субъектов хозяйствования и государства за счет различных видов денежных доходов, отчислений и поступлений, а используются на расширенное воспроизводство, материальное стимулирование работающих, удовлетворение социальных и других потребностей общества. Финансовые ресурсы выступают материальными носителями финансовых отношений.
Использование финансовых ресурсов осуществляется в основном через денежные фонды специального целевого назначения, хотя возможна и не фондовая форма их использования. Финансовые фонды - важная составная часть общей системы денежных фондов, функционирующих в народном хозяйстве. Фондовая форма использования финансовых ресурсов объективно предопределена потребностями расширенного воспроизводства и обладает некоторыми преимуществами по сравнению с нефондовой формой: позволяет теснее увязать удовлетворение любой потребности с экономическими возможностями общества; обеспечивает концентрацию ресурсов на основных направлениях развития общественного производства; дает возможность полнее увязать общественные, коллективные и личные интересы и тем активнее воздействовать на производство.
Рассмотрение финансовых ресурсов в качестве материальных носителей финансовых отношений позволяет выделить финансы из общей совокупности категорий, участвующих в стоимостном распределении. Ни одна из них, кроме финансов, не характеризуется таким материальным носителем. Отсюда, важным специфическим признаком финансов, отличающим их от других распределительных категорий, является то, что финансовые отношения всегда связаны с формированием денежных доходов и накоплений, принимающих форму финансовых ресурсов.
Исследование экономической сущности финансов, выявление специфических черт этой категории позволяет дать следующие определение. Финансы - это денежные отношения, возникающие в процессе распределения и перераспределения стоимости валового общественного продукта и части национального богатства в связи с формированием денежных доходов и накоплений у субъектов хозяйствования и государства и использованием их на расширенное воспроизводство, материальное стимулирование работающих, удовлетворение социальных и других потребностей общества.
Финансы не могут существовать без денег. Но если наличие денег - обязательное условие функционирования финансов, то причиной, порождающей их появление, можно считать потребности субъектов хозяйствования и государства в ресурсах, обеспечивающих их деятельность. Эту потребность в ресурсах без финансов удовлетворить невозможно ни сфере хозяйствования, ни в сфере государственного управления.
В сфере хозяйствования именно благодаря финансам, являющимся инструментом стоимостного распределения общественного продукта, обеспечивается удовлетворение постоянно меняющихся воспроизводственных потребностей. Финансы незаменимы потому, что позволяют приспособить пропорции производства к нуждам потребления.
Первоначально выручка делится пропорционально элементам стоимости, отражающим условия производства товаров. Однако распределенная таким образом выручка не соответствует потребностям динамично изменяющегося общественного производства, что вызывает необходимость в ее перераспределении. Последнее осуществляется посредством формирования денежных фондов целевого назначения.
Фондовая форма распределения стоимости общественного продукта позволяет органически соединить производство с потреблением, сделав потребление отправной точкой, начальной стадией нового воспроизводственного цикла. Если рассматривать процесс воспроизводства в динамике, то он предстанет как совокупность непрерывно повторяющихся циклов, состоящих из четырех последовательных стадий: производства (П), распределения (Р), обмена (О) и потребления (Потр), включающего производственное (Пр) и личное (Л ).(рис.1.2)
_
 ___________1-ый
цикл________________________
____
2-ой
цикл___
__3-ий
цикл___

 Пр
Пр1
П + Р + О +Потр
П1+Р1+О1+Потр1
П2
+Р2
+
...
Формирование и использо-вание целевых денежных фондов - подготовка условий для удовлетворения потребностей (в стоимостной форме)
Приобретение конкретных потребительных стоимостей - создание реальной основы для удовлетворения потребностей
Удов-летворе-ние потреб-ностей (произ-водст-венных и личных)
 Л Л1
Рис. 1.2 Стадии воспроизводства
Каждый последующий цикл воспроизводства возможен лишь после того, как созданная в производстве и реализованная в процессе обмена стоимость подвергнется распределению (и перераспределению), в результате которого будут сформированы целевые денежные фонды, являющиеся основой удовлетворения разнообразных потребностей.
В составе потребностей расширенного воспроизводства важное место занимают те, что связаны с существованием государства. Так, регулирование масштабов общественного производства в отраслевом и территориальном аспектах, содержание и развитие непроизводственной сферы, защита окружающей среды и другие, подобные им общественные потребности удовлетворяются с помощью государственных финансов. Их функционирование позволяет сформировать в распоряжении государства бюджетные и внебюджетные фонды, призванные удовлетворять различные общегосударственные потребности.
Финансы - неотъемлемый элемент общественного воспроизводства на всех уровнях хозяйствования; они одинаково необходимы и низовому звену - предприятиям (организациям, учреждениям), и межхозяйственным объединениям (ассоциациям, концернам), и государственной системе управления народным хозяйством. Без финансов невозможно обеспечивать индивидуальный и общественный кругооборот производственных фондов на расширенной основе, регулировать отраслевую и территориальную структуру экономики, стимулировать быстрейшее внедрение научно-технических достижений, удовлетворять другие общественные потребности.
Финансовые отношения по природе являются распределительными, причем распределение стоимости осуществляется прежде всего по субъектам. Последние формируют денежные фонды целевого назначения в зависимости от того, какую роль они играют в общественном производстве: являются ли непосредственными его участниками, организуют ли страховую защиту или осуществляют государственное регулирование. Именно роль субъекта в общественном производстве и будет выступать в качестве первого объективного критерия классификации финансовых отношений. В соответствии с ним в общей совокупности финансовых отношений могут быть выделены три крупные сферы: финансы предприятий, учреждений и организаций; страхование; государственные финансы.
Внутри каждой из названных сфер выделяются звенья. Сферы и звенья финансовых отношений взаимосвязаны, образуют в совокупности единую финансовую систему. Последняя имеет следующий вид (рис.1.3).
Финансовая система
Страхование
Финансы предприятий, учреждений, организаций


Государственные финансы
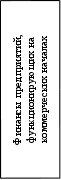
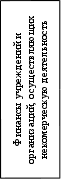
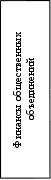
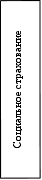
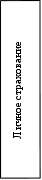
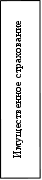
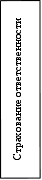
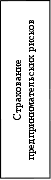
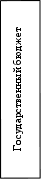
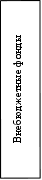
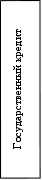



Рис. 1.3 Финансовая система
Финансы являются объективно обусловленным инструментом стоимостного распределения; их специфическое общественное назначение состоит в том, чтобы распределять и перераспределять стоимость валового продукта, выраженную в денежной форме, между разными субъектами хозяйствования и направлениями целевого использования. Сущность финансов как особой сферы распределительных отношений проявляется, прежде всего, с помощью распределительной функции.
Объектами действия распределительной функции финансов выступают стоимость валового общественного продукта (в ее денежной форме), а также часть национального богатства (принявшая денежную форму). Именно с помощью этой функции осуществляется первичное распределение вновь созданной стоимости и формирование на ее основе первичных доходов: прибыли, начислений на социальное страхование и др.; в орбиту действия распределительной функции попадает в амортизационный фонд, т.е. часть фонда возмещения; наконец, благодаря финансам в распределение вовлекается также часть национального богатства (при перераспределении стоимости накопленного ранее производственного потенциала, впоследствии ущерба стихийных бедствий и т.п.).
Распределительный процесс, осуществляемый с помощью финансов, характеризуется сложностью и многогранностью. Финансы обслуживают разные этапы распределения, участвуя как в первичном распределении стоимости общественного продукта, так и перераспределении. С их помощью распределительный процесс протекает во всех сферах общественной жизни - в материальном производстве, сферах общения и потребления. Финансовый метод распределения охватывает разные уровни управления экономикой: федеральный, территориальный (на уровне субъектов Федерации), местный. И наконец финансовому распределению присуща многоступенчатость, порождающая разные виды распределения - внутри хозяйственное, внутриотраслевое, межотраслевое, межтерриториальное.
Эта функция, несмотря на ее многогранность, не раскрывает полностью свойств, присущих финансам как экономической категории. Дело в том, что финансы, связанные с движением стоимости общественного продукта, выраженной в денежной форме, обладают свойством количественно (через финансовые ресурсы и фонды) отображать воспроизводственный процесс в целом и различные его фазы. Благодаря этому свойству финансы способны постоянно "сигнализировать" о том, как складываются пропорции распределяемого общественного продукта. Объективно присущее финансам свойство, заключающееся в их способности "сигнализировать" о течении распределительного процесса, проявляется через другую их функцию – контрольную.
Основу контрольной функции финансов составляет движение финансовых ресурсов, происходящее как в фондовой, так и в нефондовой формах. Поскольку финансы "пронизывают" все общественное производство, все его сферы и подразделения, все уровни хозяйствования, они выступают универсальным орудием контроля со стороны общества за производством, распределением и обращением совокупного общественного продукта.
Контрольная функция действует не изолированно, а в тесном единстве с распределительной. Одновременное действие обеих функций позволяет полностью проявиться экономической сущности финансов. В распределительной и контрольной функциях находят отражение две, неразрывно связанные стороны финансовых отношений.
Помимо распределительной и контрольной функций, финансы выполняют также регулирующую функцию. Эта функция связана с вмешательством государства через финансы (государственные расходы, налоги, государственный кредит) в процесс воспроизводства. В целях регулирования экономики и социальных отношений используются также финансовое и бюджетное планирование, государственное регулирование рынка ценных бумаг. Однако на сегодняшний день в РФ регулирующая функция развита слабо.
Функции финансов реализуются через финансовый механизм, представляющий собой часть хозяйственного механизма. Финансовый механизм включает совокупность организационных форм финансовых отношений в народном хозяйстве, порядок формирования и использования централизованных и децентрализованных фондов денежных средств, методы финансового планирования, формы управления финансами и финансовой системой, финансовое законодательство. В условиях углубления рыночных реформ применяется качественно новый финансовый механизм. Это касается взаимоотношений предприятий и населения с бюджетной системой, внебюджетными фондами, органами имущественного и личного страхования и др.
1.3 Финансовая система Российской Федерации
Понятие "финансовая система" является развитием более общего понятия "финансы". Финансы, как отмечалось ранее, выражают экономические общественные отношения. Однако в каждом звене финансов эти отношения проявляются по-разному, имеют свою специфику. Каждое звено финансов определенным образом влияет на процесс воспроизводства, имеет свои, присущие ему функции. Так, финансы предприятий обслуживают материальное производство. При их участии создается ВВП, распределяемый внутри предприятий и отраслей хозяйства. Через государственный бюджет мобилизуются ресурсы в основной централизованный фонд государства, и происходит перераспределение средств между отраслями хозяйства, экономическими регионами, отдельными социальными группами населения. Внебюджетные социальные фонды имеют строго целевое назначение. Так, крупнейший социальный Пенсионный фонд Российской Федерации мобилизует средства на выплату пенсий гражданам страны. Фонды страхования предназначены для возмещения ущерба, нанесенного стихийными бедствиями предприятиям и населению, а по личному страхования - выплаты застрахованному лицу или его семье материального обеспечения при наступлении страхового случая.
Таким образом, каждое звено финансовой системы представляет собой определенную сферу финансовых отношений, а финансовая система в целом - совокупность различных сфер финансовых отношений, в процессе которых образуется и используются фонды денежных средств.23
Другими словами, финансовая система - это система форм и методов образования, распределения и использования фондов денежных средств государства и предприятий.
Финансовая система Российской Федерации включает следующие звенья финансовых отношений:
государственную бюджетную систему;
внебюджетные специальные фонды;
государственный кредит;
фонды страхования;
финансы предприятий различных форм собственности.
Первые три блока финансовых отношений относятся к централизованным финансам и используются для регулирования экономики и социальных отношений на макроуровне. Финансовые отношения предприятий относятся к децентрализованным финансам и используются для регулирования и стимулирования экономики и социальных отношений на микроуровне.
Бюджетная система
Бюджет необходим каждому государству для удовлетворения его объективных потребностей в денежном фонде, служащем выполнению экономической, социальной и политической функции. Бюджет любого государства включает одни и те же категории: налоги, займы, расходы и т.д., содержание которых не меняется при переходе от одной общественно-экономической формации к другой. Данное обстоятельство позволяет определить бюджет как экономическую категорию.
Бюджет - это центральное звено системы финансов, представляет собой систему денежных отношений, в процессе которых образуется и используется бюджетный фонд.18 Бюджет играет важную экономическую, социальную и политическую роль в воспроизводственном процессе. Через бюджет доходы более рентабельных отраслей перераспределяются в отрасли с низкой рентабельностью (например, из промышленности в сельское хозяйство). Содержание за счет бюджетного фонда учреждений и организаций непроизводственной сферы играет большую роль в воспроизводстве рабочей силы.
Кроме того, через бюджет перераспределяются доходы между административными территориями (субъектами Федерации).
И наконец, различные хозяйствующие субъекты могут получить бюджетное финансирование. Таким образом, через бюджет перераспределяется до 30-40% национального дохода.
Графически эти процессы можно проиллюстрировать следующим образом (рис. 1.4.).
Бюджет-ные расходы:
финансиро-вание
финансиро-вание
субсидии,
трансферты
Валовый
нацио-нальный
продукт
Амортизацион-ный фонд
Чистый нацио-нальный продукт
заработная плата
доходы лиц, работающих по найму
прибыль предпринимателей
ренты землевладельцев
ссудный процент предпринимателей и вкладчиков
Бюд-жет-ный фонд
отраслей хозяйства
Бюджет-ные доходы:
налоги
сборы
пошлины
займы
просвеще-ние
здравоох-ранение
соц. обес-печение
управле-ние
оборона


непроизвод-ственной сферы


админитсра-тивным и экономическим территориям
Рис. 1.4 Роль бюджета в перераспределении ВНП
Бюджетная система Российской Федерации - это основанная на экономических отношениях и государственном устройстве РФ, регулируемая нормами совокупность федерального бюджета, региональных бюджетов субъектов РФ, местных бюджетов и бюджетов государственных внебюджетных фондов.
Звеньями бюджетной системы являются:
федеральный бюджет;
региональные бюджеты субъектов РФ - республиканские бюджеты республик в составе РФ, краевые и областные бюджеты краев и областей, городские бюджеты городов Москвы и Санкт-Петербурга;
бюджеты местных административно - территориальных образований - районные бюджеты сельских районов, городские бюджеты городов (кроме Москвы и Санкт-Петербурга), районные бюджеты районов в городах, бюджеты поселков и сельских населенных пунктов.
Бюджетный кодекс РФ регламентирует следующий перечень принципов построения функционирования бюджетной системы РФ:
единства;
разграничения доходов и расходов между уровнями бюджетной системы РФ;
самостоятельности бюджетов;
полноты отражения доходов и расходов бюджетов, государственных внебюджетных фондов;
сбалансированности бюджета;
эффективности и экономности использования бюджетных средств;
общего (совокупного) покрытия расходов бюджета;
гласности;
достоверности бюджета;
адресности и целевого характера бюджетных средств.
Взаимосвязи звеньев бюджетной системы реализуются через механизм межбюджетных отношений, в основу в которых в федеративных государствах должны быть заложены принципы бюджетного федерализма. Бюджетный федерализм можно определить как отношения между федеральной властью и властями национально-государственных и административно-территориальных подразделений по поводу оптимального, научно обоснованного распределения доходов бюджета каждого уровня и расходов, финансируемых из них.
Распределению доходов между бюджетами предшествует разграничение их расходов в соответствии с компетенцией или полномочиями, возложенными на каждый уровень власти.
Централизация доходов на федеральном уровне производится для выполнения общегосударственных экономических и социальных программ, обеспечения устойчивости государственных финансов, а также перераспределения финансовых ресурсов между регионами.
Бюджеты всех уровней формируются и исполняются в пределах показателей единой бюджетной классификации - группировки доходов и расходов с присвоением объектам классификации группировочных кодов. Бюджетная классификация - это законодательно устанавливаемая по однородным признакам группировка доходов и расходов бюджета, а также источников покрытия его дефицита, используемая для составления и исполнения бюджетов, обеспечивающая сопоставимость показателей бюджетов всех уровней.
Построение бюджетной классификации регламентируется Федеральным законом "О бюджетной классификации Российской Федерации" от 15.08.96 г. №115-Ф3 (с изменениями и дополнениями). Этот документ обеспечивает общероссийскую сопоставимость показателей бюджетов и включает в себя:
классификацию доходов бюджетов РФ;
функциональную классификацию расходов бюджетов РФ;
экономическую классификацию расходов бюджетов РФ;
классификацию источников внутреннего финансирования дефицита бюджетов РФ;
классификацию источников внешнего финансирования дефицита федерального бюджета;
классификацию видов государственных внутренних долгов РФ, субъектов РФ, муниципальных образований;
классификацию видов государственного внешнего долга РФ и государственных внешних активов РФ;
ведомственную классификацию расходов федерального бюджета.
Как уже говорилось ранее, бюджет объединяет главные доходы и расходы государства.
Расходы федерального бюджета РФ классифицируются:
по своей роли в процессе воспроизводства - на затраты, связанные с финансированием материального производства и содержанием непроизводственной сферы;
по функциональному назначению - на расходы на финансирование народного хозяйства, социально-культурных мероприятий, обороны страны, содержание аппарата управления, на правоохранительную деятельность и обеспечение безопасности, на фундаментальные исследования и содействие научно-техническому прогрессу, на расходы по обслуживанию государственного долга. Каждая из групп расходов делится по ведомственному признаку.
Все расходы бюджета состоят из текущих расходов и затрат капитального характера. Основная часть средств приходится на текущие расходы, включающие закупки товаров и услуг, оплату труда государственных служащих, начисления на заработную плату, платежи по внутренним займам и государственному внешнему долгу и др. Капитальные расходы включают капитальные вложения в основные фонды, капитальное строительство, капитальный ремонт.
В условиях перехода на рыночные отношения структура расходов федерального бюджета претерпевает существенные изменения - резко сокращаются бюджетные ассигнования на народное хозяйство, прежде всего на централизованные капитальные вложения.
Однако и в условиях действия рыночных механизмов финансирование отдельных отраслей и территорий, государственных инвестиционных программ, государственного сектора экономики продолжает сохранять свое важное значение.
Реализация принципов бюджетного федерализма предусматривает необходимость обоснованного и жесткого распределения государственных расходов между звеньями бюджетной системы на основе разделения прав и ответственности федеральных, региональных, местных органов власти и управления за решение задач социально - экономического развития.
Основной принцип разграничения между бюджетами - их адекватность полномочиям, закрепленным за соответствующим уровнем власти. В настоящее время этот принцип не может быть реализован в полной мере, так как существуют полномочия, относимые к предметам совместного ведения, расходы по которым могут финансироваться из бюджетов разных уровней. Принятие 17 июля 1998 Бюджетного кодекса РФ 1 решает этот и другие вопросы по разграничению полномочий по расходам.
По обоюдному решению органа государственной власти Российской Федерации, субъектов Российской Федерации, органов местного самоуправления отдельные виды расходов могут передаваться из одного уровня бюджетной системы в другой с соответствующей передачей финансирования. Однако, в условиях дефицита бюджетов часть полномочий вышестоящих бюджетов нередко передается нижестоящим без необходимого финансового обеспечения.
Расходы бюджета подразделяются также на собственно расходы и на предоставление ссуд. Ссуды, в свою очередь, могут быть:
внутренние - ссуды бюджетам нижестоящего уровня и предприятиям отдельных отраслей; инвестиционные кредиты; зарубежные кредиты, предоставляемые хозяйствующим структурам под гарантии федерального правительства.
внешние ссуды, относящиеся к компетенции федерального уровня, - государственные кредиты странам СНГ и зарубежным государствам.
Структура расходов федерального бюджета в 1997-1998 гг. представлена в таблице 1.1.
Таблица 1.1
Структура расходов федерального бюджета в 1997-1998 гг.
|
Расходы |
1 997 г. |
1 998 г. |
||
|
сумма, тыс. руб. |
в % к итогу |
сумма, тыс. руб. |
в % к итогу |
|
|
ГОСУДАРСТВЕННОЕ УПРАВЛЕНИЕ И МЕСТНОЕ САМОУПРАВЛЕНИЕ |
11 592 990,00 |
2,19 |
12 085 733,70 |
2,42 |
|
СУДЕБНАЯ ВЛАСТЬ |
2 975 910,10 |
0,56 |
4 453 949,80 |
0,89 |
|
МЕЖДУНАРОДНАЯ ДЕЯТЕЛЬНОСТЬ |
10 232 854,60 |
1,93 |
14 496 983,90 |
2,90 |
|
НАЦИОНАЛЬНАЯ ОБОРОНА |
104 317 526,50 |
19,69 |
81 765 000,00 |
16,35 |
|
ПРАВООХРАНИТЕЛЬНАЯ ДЕЯТЕЛЬНОСТЬ И ОБЕСПЕЧЕНИЕБЕЗОПАСНОСТИ ГОСУДАРСТВА |
46 735 213,50 |
8,82 |
41 616 615,10 |
8,32 |
|
ФУНДАМЕНТАЛЬНЫЕ ИССЛЕДОВАНИЯ И СОДЕЙСТВИЕ НАУЧНО - ТЕХНИЧЕСКОМУ ПРОГРЕССУ |
15 257 501,20 |
2,88 |
11 157 881,00 |
2,23 |
|
ПРОМЫШЛЕННОСТЬ, ЭНЕРГЕТИКА И СТРОИТЕЛЬСТВО |
49 636 693,70 |
9,37 |
27 438 327,20 |
5,49 |
|
СЕЛЬСКОЕ ХОЗЯЙСТВО И РЫБОЛОВСТВО |
16 100 382,50 |
3,04 |
12 017 785,60 |
2,40 |
|
ОХРАНА ОКРУЖАЮЩЕЙ ПРИРОДНОЙ СРЕДЫ И ПРИРОДНЫХ РЕСУРСОВ, ГИДРОМЕТЕОРОЛОГИЯ, КАРТОГРАФИЯ И ГЕОДЕЗИЯ |
2 710 561,00 |
0,51 |
2 929 835,80 |
0,59 |
|
ТРАНСПОРТ, ДОРОЖНОЕ ХОЗЯЙСТВО, СВЯЗЬ И ИНФОРМАТИКА |
3 123 052,00 |
0,59 |
1 521 357,00 |
0,30 |
|
РАЗВИТИЕ РЫНОЧНОЙ ИНФРАСТРУКТУРЫ |
1 084 600,00 |
0,20 |
100 000,00 |
0,02 |
|
ПРЕДУПРЕЖДЕНИЕ И ЛИКВИДАЦИЯ ПОСЛЕДСТВИЙ ЧРЕЗВЫЧАЙНЫХ СИТУАЦИЙ И СТИХИЙНЫХ БЕДСТВИЙ |
8 490 027,50 |
1,60 |
8 474 217,50 |
1,70 |
|
ОБРАЗОВАНИЕ |
18 470 921,80 |
3,49 |
17 253 152,70 |
3,45 |
|
КУЛЬТУРА, ИСКУССТВО И КИНЕМАТОГРАФИЯ |
3 323 Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||