Банкротство предприятий и антикризисный менеджмент в современных российских условиях
Помимо выражения (либо невыражения) согласия с указанными сделками и решениями должника временный управляющий должен следить за тем, чтобы органы управления должника не принимали указанные в п.3 ст.58 Закона решения:
а) о реорганизации должника (во всех пяти формах - слияния, присоединения, выделения, разделения, преобразования);
б) о ликвидации должника;
в) о создании юридических лиц или об участии в иных юридических лицах (за исключением ассоциаций (союзов));
г) о создании филиалов и представительств;
д) о выплате дивидендов;
е) о размещении должником облигаций и иных эмиссионных ценных бумаг;
ж) о выходе из состава участников должника - юридического лица, приобретении у акционеров ранее выпущенных акций.
Все эти меры служат сохранению активов должника и тем самым направлены на стабилизацию его экономического положения.
2. Вторая основная обязанность временного управляющего - осуществление анализа финансового состояния должника.
Временный управляющий изучает и выявляет количество и состояние активов должника; наличие и характер дебиторской задолженности; перспективность деятельности предприятия-должника; размер требований кредиторов; состав имущества должника, находящегося у третьих лиц, и т.д.
В результате изучения финансового состояния должника управляющий может сделать следующие выводы:
а) о достаточности (недостаточности) имущества должника для покрытия судебных расходов.
б) о возможности (невозможности) восстановления платежеспособности должника.
На практике часто временный управляющий, составляя заключение о возможности восстановления финансового состояния должника, указывает способы, которые могли бы привести к этой цели, применимые и эффективные для данного должника.
Следует отметить, что указанное заключение носит не обязательный, а рекомендательный характер. Как положительное, так и отрицательное заключение может быть проигнорировано кредиторами.
Временный управляющий созывает первое собрание кредиторов, которое представляет интересы всех кредиторов при проведении процедур банкротства. На собрании временный управляющий знакомит кредиторов с возможными перспективами должника. В первую очередь учитываются состояние активов и экономический потенциал предприятия.
Временный управляющий информирует кредиторов о предполагаемых мероприятиях внешнего управления, о необходимых для этого затратах, о примерном периоде времени, в течение которого платежеспособность должника может быть восстановлена, о суммах, которые кредиторы смогут получить в случае достижения целей внешнего управления и при недостижении этих целей.
С момента признания арбитражным судом должника банкротом и открытия конкурсного производства, или введения внешнего управления, или утверждения мирового соглашения наблюдение прекращается.
Внешнее управление
Основную роль в решении вопроса о назначении внешнего управления играют кредиторы, которые, по сути, решают: получить очень незначительную сумму средств (а возможно, не получить ничего) немедленно либо значительно большую сумму (а возможно, весь долг полностью) по истечении определенного срока.
Анализ практики позволяет сделать вывод о том, что в большинстве случаев кредиторы выбирают путь, наиболее перспективный для должника, поскольку кредиторы больше кого бы то ни было заинтересованы в восстановлении экономического положения должника. Однако, закон, устанавливая общее правило об утверждении судом решения собрания кредиторов о введении внешнего управления, устанавливает и исключение из правила, состоящее в обратном решении суда, т.е. в возможности ввести внешнее управление по решению суда вопреки мнению кредиторов.
С момента введения внешнего управления:
руководитель должника отстраняется от должности, управление делами должника возлагается на внешнего управляющего;
вводится мораторий на удовлетворение требований кредиторов по денежным обязательствам и обязательным платежам должника.
На сумму требований кредитора по денежным обязательствам и (или) обязательным платежам, установленным на момент введения внешнего управления, начисляются проценты в порядке и размере, которые предусмотрены статьей 395 ГК РФ, (т.е. по учетной ставке Центробанка).
По окончании внешнего управления неустойки (штрафы, пеня), а также суммы причиненных убытков, которые должник обязан уплатить кредиторам по денежным обязательствам и обязательным платежам, могут быть предъявлены к уплате в размерах, существовавших на момент введения внешнего управления.
Мораторий (приостановление исполнения) на удовлетворение требований кредиторов распространяется на денежные обязательства и обязательные платежи, сроки исполнения которых наступили до введения внешнего управления.
Рассмотрим основные права и обязанности внешнего управляющего. Внешний управляющий вправе:
самостоятельно распоряжаться имуществом должника с некоторыми ограничениями;
заключать от имени должника мировое соглашение;
заявлять отказ от исполнения договоров должника.
Внешний управляющий обязан:
разработать и представить на утверждение собранию кредиторов план внешнего управления;
вести бухгалтерский, финансовый, статистический учет и отчетность;
заявлять в установленном порядке возражения по предъявленным к должнику требованиям кредиторов;
принимать меры по взысканию задолженности перед должником;
рассматривать требования кредиторов;
вести реестр требований кредиторов;
представить собранию кредиторов отчет по итогам реализации плана внешнего управления;
осуществлять иные полномочия в соответствии с законом.
План внешнего управления должен предусматривать меры по восстановлению платежеспособности должника. Платежеспособность должника признается восстановленной при отсутствии признаков банкротства, рассмотренных выше.
План внешнего управления может предусматривать следующие меры по восстановлению платежеспособности должника:
перепрофилирование производства;
закрытие нерентабельных производств;
ликвидация дебиторской задолженности;
продажа части имущества должника;
уступка прав требования должника;
исполнение обязательств должника собственником имущества должника- унитарного предприятия или третьим лицом (третьими лицами);
продажа предприятия (бизнеса) должника.
Продажа части имущества должника может быть осуществлена после инвентаризации и оценки посредством проведения открытых торгов. Таким же образом осуществляется уступка прав требования должника.
Исполнение обязательств должника третьим лицом допускается при условии, если такое исполнение одновременно погашает требования всех конкурсных кредиторов в соответствии с реестром требований кредиторов.
При продаже предприятия (бизнеса) должника отчуждаются все виды имущества, предназначенного для осуществления предпринимательской деятельности должника, включая земельные участки, здания, сооружения, оборудование, инвентарь, сырье, продукцию, права требования, а также права на обозначения, индивидуализирующие должника, его продукцию, работы и услуги (фирменное наименование, товарные знаки, знаки обслуживания), другие исключительные права, принадлежащие должнику, за исключением прав и обязанностей, которые не могут быть переданы другим лицам.
Важно отметить, что при продаже предприятия денежные обязательства и обязательные платежи должника на дату принятия арбитражным судом заявления о признании должника банкротом не включаются в состав предприятия. Все трудовые договоры (контракты), действующие на момент продажи предприятия, сохраняют силу, при этом права и обязанности работодателя переходят к покупателю предприятия.
Продажа предприятия производится путем проведения открытых торгов. Сумма, вырученная от продажи предприятия, включается в состав имущества должника и используется для погашения требований кредиторов.
По результатам рассмотрения отчета внешнего управляющего собрание кредиторов вправе принять одно из следующих решений:
о прекращении внешнего управления в связи с восстановлением платежеспособности должника и переходе к расчетам с кредиторами;
об обращении в арбитражный суд с ходатайством о продлении установленного срока внешнего управления;
об обращении в арбитражный суд с ходатайством о признании должника банкротом и об открытии конкурсного производства;
о заключении мирового соглашения.
Рассмотренный собранием кредиторов отчет внешнего управляющего подлежит утверждению арбитражным судом.
Конкурсное производство
В случае нецелесообразности введения внешнего управления, а также по иным основаниям, предусмотренным законом «О несостоятельности (банкротстве)», арбитражный суд самостоятельно или по ходатайству собрания кредиторов принимает решение о признании должника банкротом и об открытии конкурсного производства.
Конкурсное производство - процедура банкротства, применяемая к должнику, признанному банкротом, в целях соразмерного удовлетворения требований кредиторов. С момента признания должника банкротом:
срок исполнения всех денежных обязательств должника, а также отсроченных обязательных платежей должника считается наступившим;
прекращается начисление неустоек (штрафов, пени), процентов и иных финансовых (экономических) санкций по всем видам задолженности должника;
сведения о финансовом состоянии должника прекращают относиться к категории сведений, носящих конфиденциальный характер либо являющихся коммерческой тайной.
Конкурсный управляющий с момента своего назначения осуществляет следующие функции:
принимает в ведение имущество должника, проводит инвентаризацию и оценку имущества должника и принимает меры по обеспечению его сохранности;
анализирует финансовое состояние должника;
предъявляет к третьим лицам, имеющим задолженность перед должником, требования о ее взыскании в порядке, установленном законодательством Российской Федерации;
принимает меры, направленные на поиск, выявление и возврат имущества должника, находящегося у третьих лиц;
осуществляет иные функции в соответствии с законом.
Все имущество должника, имеющееся на момент открытия конкурсного производства и выявленное в ходе конкурсного производства, составляет конкурсную массу. После проведения инвентаризации и оценки имущества должника конкурсный управляющий приступает к продаже указанного имущества на открытых торгах.
Вырученные от реализации имущества средства используются для удовлетворения требований кредиторов в соответствии с установленной очередностью:
вне очереди покрываются судебные расходы;
в первую очередь удовлетворяются требования граждан, перед которыми должник несет ответственность за причинение вреда жизни и здоровью;
во вторую очередь производятся расчеты по выплате выходных пособий и оплате труда с лицами, работающими по трудовому договору, и по выплате вознаграждений по авторским договорам;
в третью очередь удовлетворяются требования кредиторов по обязательствам, обеспеченным залогом имущества должника;
в четвертую очередь удовлетворяются требования по обязательным платежам в бюджет и во внебюджетные фонды;
в пятую очередь производятся расчеты с другими кредиторами.
Требования каждой очереди удовлетворяются после полного удовлетворения требований предыдущей очереди. При недостаточности денежных средств должника они распределяются между кредиторами соответствующей очереди пропорционально суммам требований, подлежащих удовлетворению. Требования кредиторов, не удовлетворенные по причине недостаточности имущества должника, считаются погашенными.
После завершения расчетов с кредиторами конкурсный управляющий обязан представить в арбитражный суд отчет о результатах проведения конкурсного производства. Определение арбитражного суда о завершении конкурсного производства является основанием для внесения в единый государственный реестр юридических лиц записи о ликвидации должника.
Мировое соглашение
На любой стадии рассмотрения арбитражным судом дела о банкротстве должник и кредиторы вправе заключить мировое соглашение.
Мировое соглашение должно содержать положения о размерах, порядке и сроках исполнения обязательств должника и (или) о прекращении обязательств должника предоставлением отступного, новацией обязательства, прощением долга либо иными способами, предусмотренными гражданским законодательством Российской Федерации.
Мировое соглашение может содержать условия:
об отсрочке или о рассрочке исполнения обязательств должника;
об уступке прав требования должника;
об исполнении обязательств должника третьими лицами;
о скидке с долга;
об обмене требований на акции;
об удовлетворении требований кредиторов иными способами.
Мировое соглашение может быть заключено после погашения задолженности по требованиям кредиторов первой и второй очереди. Утверждение мирового соглашения арбитражным судом в ходе наблюдения или внешнего управления является основанием для прекращения производства по делу о банкротстве.
Утверждение мирового соглашения арбитражным судом в ходе внешнего управления является также основанием для прекращения моратория на удовлетворение требований кредиторов.
Таким образом, современное российское законодательство о банкротстве преследует две основных цели (для достижения каждой из которых выработаны особые средства).
Во-первых, необходимо изъять из гражданского оборота субъектов, не способных функционировать, принося прибыль и добросовестно исполняя свои обязательства перед контрагентами. Ликвидация таких субъектов способна только оздоровить экономику.
Закон призван осуществить ликвидацию таких юридических лиц, во-первых, быстро (чтобы они не успели причинить более значительных убытков кредиторам); во-вторых, с соблюдением баланса интересов как должника, так и кредиторов и государства.
Во-вторых, закон должен помочь восстановлению финансового положения должника, испытывающего временные трудности, обладающего значительным финансовым потенциалом.
1.3.Причины банкротства предприятий
1.3.1.Общие факторы возникновения кризисных ситуаций на предприятии
Как уже отмечалось, причинная зависимость кризисных ситуаций, скрытая в самом рыночном хозяйстве, вызвана постоянным изменением рыночных ориентаций потребителя. Однако эта общая экономическая предпосылка вовсе не означает фатального исхода для любого предприятия и тем более для экономики в целом, хотя история знает подобные всеобщие кризисы, которые стали причиной банкротства экономики в целом (экономические кризисы).
Не обращаясь к экономической теории, которая дала уже объяснения этим явлениям, обратимся к анализу факторов, которые служат непосредственным катализатором кризисной ситуации.
Успехи и неудачи деятельности предприятия следует рассматривать как взаимодействие целого ряда факторов: внешних (на них предприятие не может влиять вообще или влияние может быть слабым), внутренних (как правило, они зависят от организации работы самого предприятия) (Рис. 1.6). Способность предприятия приспособиться к изменению технологических, экономических и социальных факторов — гарантия не только его выживания, но и процветания.
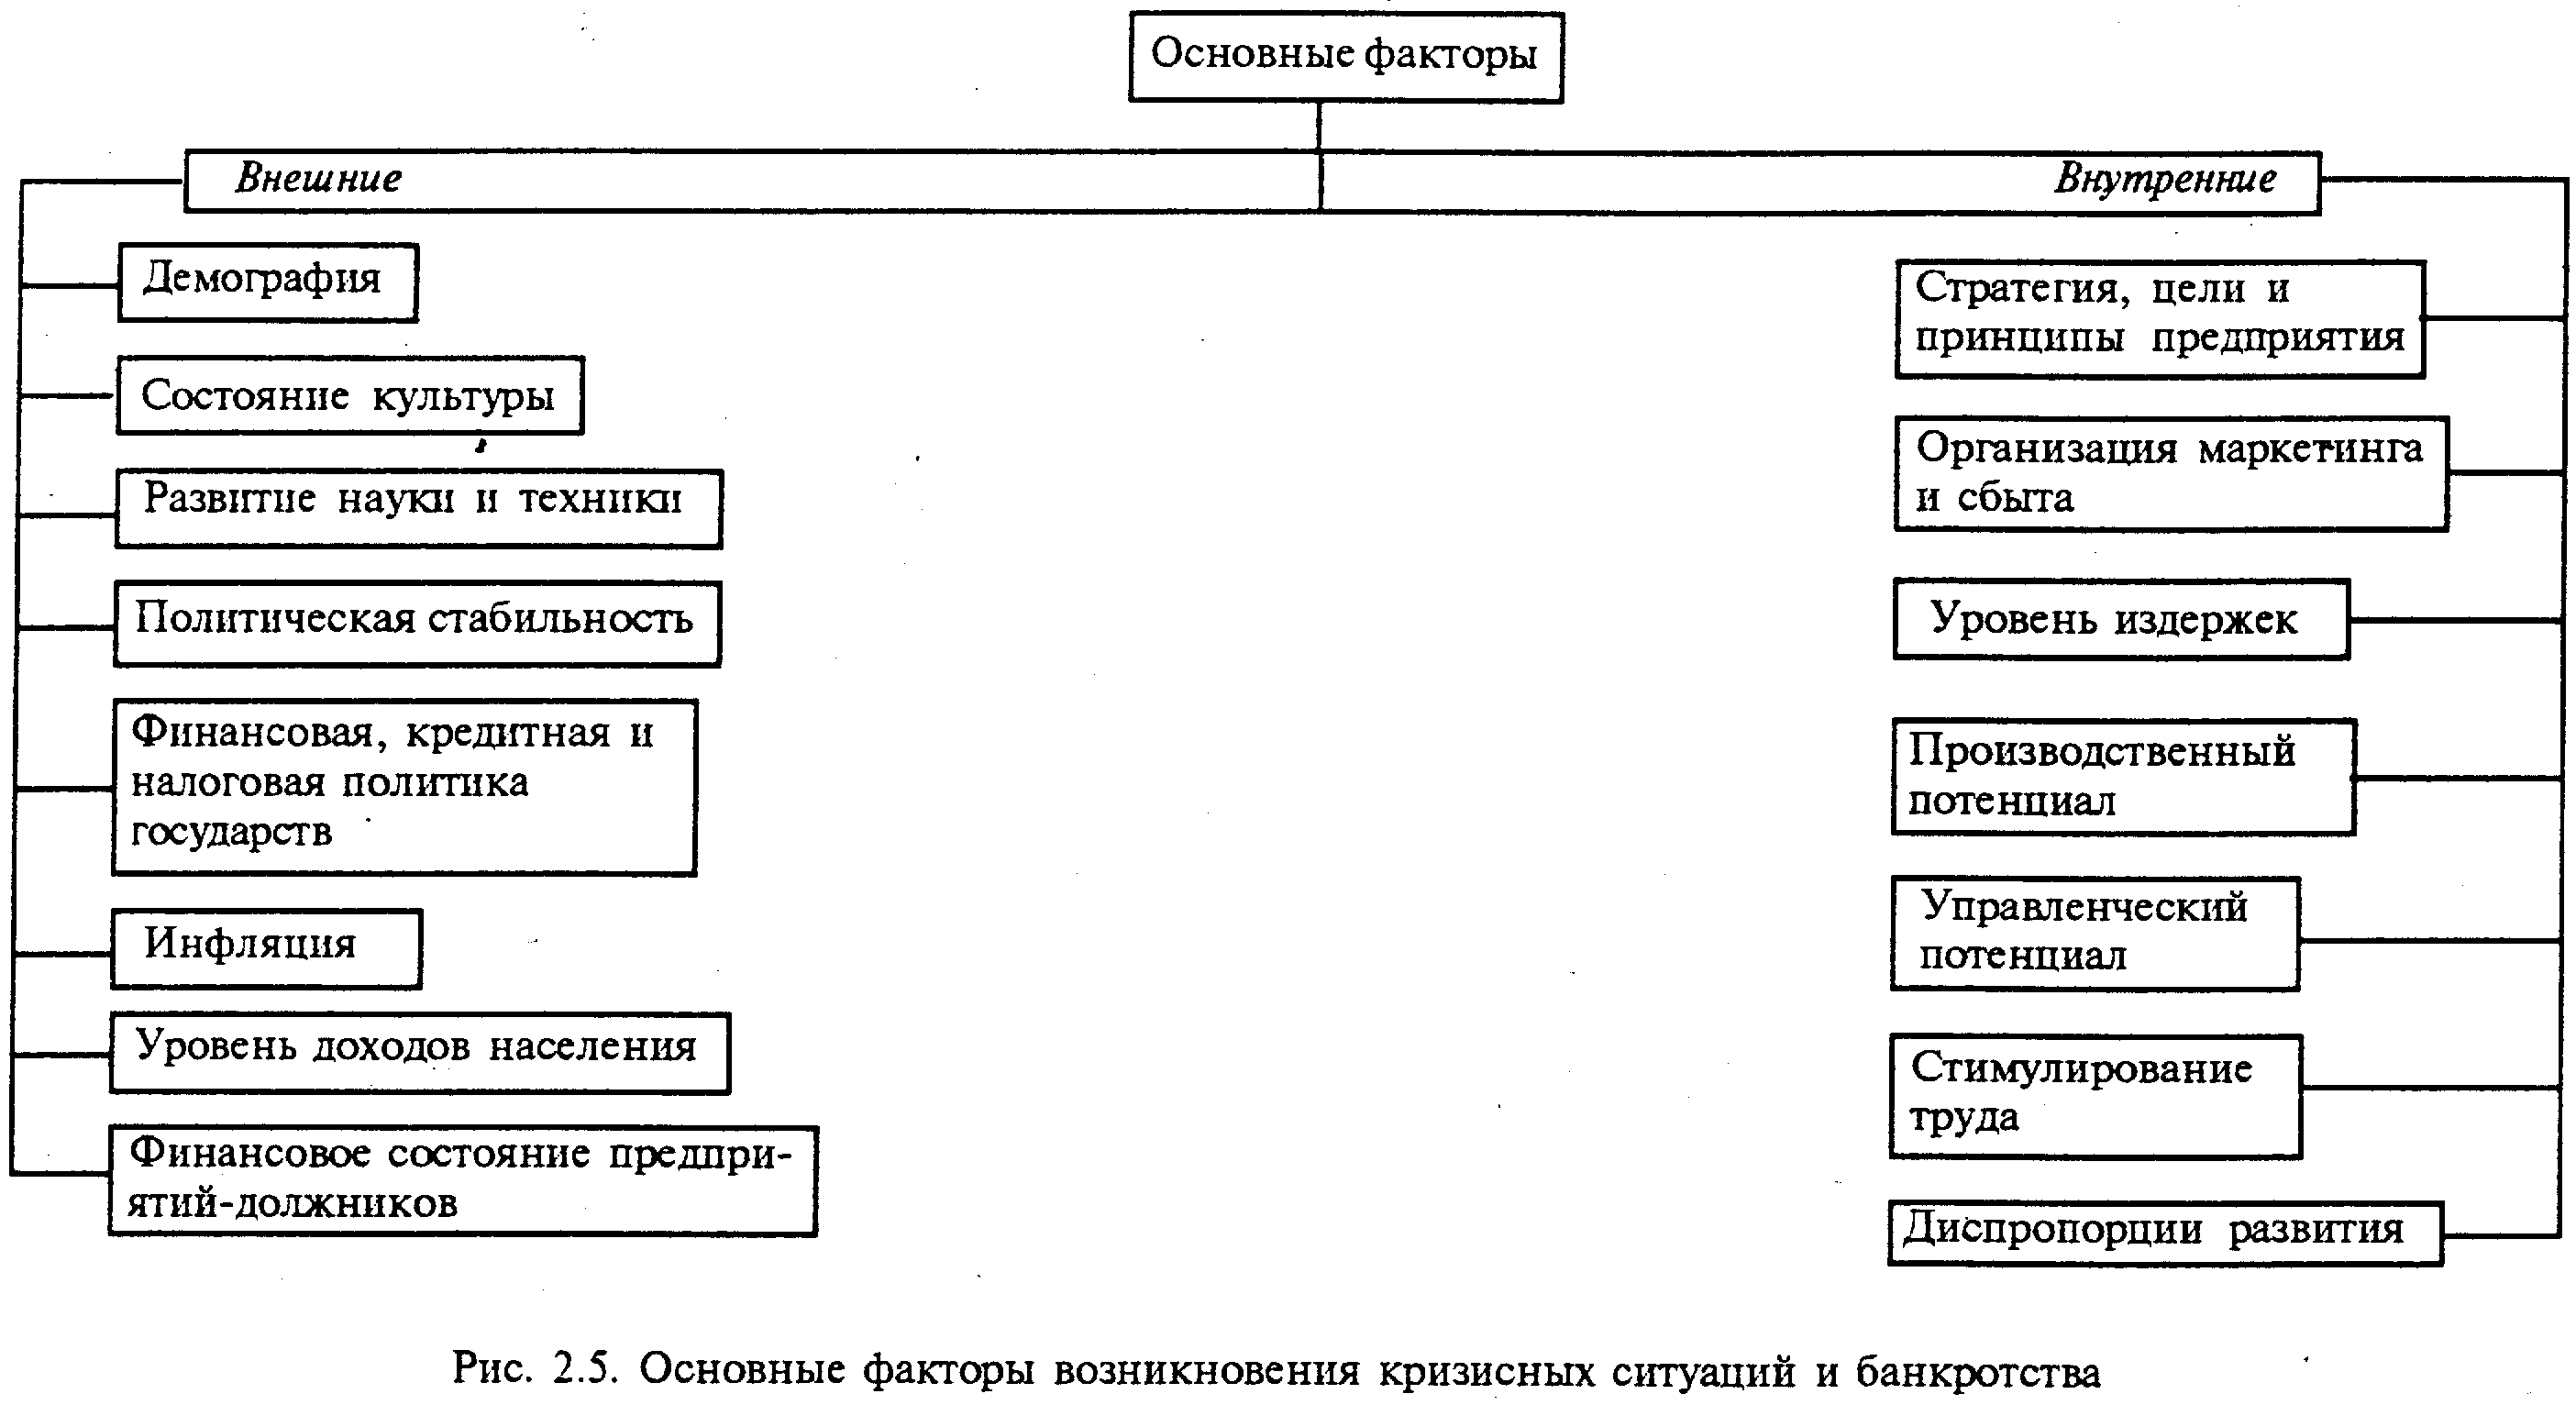
Рис. 1.6. Основные факторы возникновения кризисных ситуаций и банкротства
В экономической литературе к внешним факторам, оказывающим сильное влияние на деятельность предприятия, относятся:
1) размер и структура потребностей населения;
2) уровень доходов и накоплений населения, а, следовательно, и его покупательная способность (сюда же могут быть отнесены уровень цен и возможность получения потребительского кредита, что существенным образом влияет на предпринимательскую активность);
3) политическая стабильность и направленность внутренней политики;
4) развитие науки и техники, которое определяет все составляющие процесса производства товара и его конкурентоспособность;
5) уровень культуры, проявляющейся в привычках и нормах потребления, предпочтениях одних товаров и отрицательном отношении к другим;
6) к внешним факторам банкротства следует отнести международную конкуренцию. Зарубежные фирмы в одних случаях выигрывают за счет дешевого труда, а в других — более совершенных технологий.
На финансовом положении большинства предприятий негативно сказываются и последствия общеэкономического спада, инфляции. Им часто сопутствует полоса слияний и неожиданного возникновения иных конкурентов.
Предприятие может подвергнуться тяжелым испытаниям при неожиданных переменах в сфере государственного регулирования, резких спадах государственного заказа. Трудности такого рода весьма характерны для нашей страны.
Конечно, бороться с кризисом, имеющим национальные масштабы, отдельному малому или среднему предприятию не по силам. Но в их возможности проводить гибкую политику, способную значительно смягчить негативные последствия общего спада.
Не менее малочисленны и внутренние факторы, определяющие развитие предприятия и являющиеся результатом его работы. В общем виде их можно представить четырьмя группами: стратегия предприятия; принципы его деятельности; ресурсы и их использование; качество и уровень маркетинга. В свою очередь, они включают десятки, если не сотни конкретных факторов, действующих на каждом предприятии избирательно. Рассмотрим их в некотором агрегированном виде.
До 90% различных неудач малых американских фирм связывают с неопытностью менеджеров, некомпетентностью руководства, его несоответствием изменившимся объективным условиям. Представляется, что неудачи фирм и предприятий России также связаны с влиянием этих факторов.
Другие внутренние факторы, усиливающие кризисную ситуацию предприятия, таковы:
возникновение убытков предприятия, связанных с неудовлетворительной постановкой работы с рынком, неспособностью товара успешно конкурировать с другими товарами, находящимися на рынке, несвоевременное обновление ассортимента товарной продукции;
резкое повышение уровня издержек производства и сбыта товара, что может быть вызвано массой причин, начиная с нерациональной структуры управления, раздутого штата управления, применения дорогостоящих технологий, средств и предметов труда и т.д.;
утрата уровня культуры производства и культуры предприятия вообще, которая включает квалифицированный состав персонала, технический уровень производства, психологическую атмосферу управляющего персонала и всего коллектива предприятия, его уверенность в эффективной работе;
наличие стимулов труда у персонала предприятия.
Итак, сотни факторов, действующих в разных направлениях, приводят к разрушению организационного, экономического и производственного механизма функционирования предприятия.
В классической рыночной экономике, как отмечают зарубежные исследователи, 1/3 вины за банкротство предприятия падает на внешние факторы и 2/3 — на внутренние. Отечественные исследователи еще не провели подобной оценки, однако можно не без основания предполагать, что для современной России характерна обратная пропорция влияния этих факторов. Политическую и экономическую нестабильность, разрегулирование финансового механизма и инфляционные процессы следует отнести к наиболее значительным факторам, ухудшающим кризисную ситуацию российских государственных и частных предприятий.
1.3.2.Особые причины неплатежеспособности и банкротства российских предприятий
В условиях плановой экономики, когда все вокруг принадлежало одному собственнику - государству, понятие "банкрот" было для нас чем-то весьма отвлеченным. Государство в случае финансовой несостоятельности того или иного предприятия просто перераспределяло финансовые ресурсы от одного хозяйственного субъекта к другому.
Ситуация совершенно изменилась, когда мы приступили к строительству цивилизованного рынка. Проблема неспособности предприятия платить по своим обязательствам стала весьма актуальной. Массовые взаимные неплатежи, долги по заработной плате - все это реалии сегодняшнего дня.
Рыночная экономика доказала свою жизнеспособность на протяжении длительного времени, поскольку она:
изначально ориентирована на платежеспособный спрос потребителей;
основана на частной инициативе предпринимателей, вынужденных в целях максимизации своих доходов ориентироваться на потребителей (рынок) и на снижение собственных издержек. Отсюда стимулы технического прогресса, эффективности производства и т.д.;
предполагает конкурентную борьбу предпринимателей и отсев или банкротство тех, кто отстает от растущих запросов рынка по качеству и ассортименту предложения товаров, работ, услуг; а также по уровню собственных издержек.
Социалистическая административно-плановая экономика также всегда претендовала на высокую эффективность. И она действительно оказывалась высокоэффективной, когда концентрировалась на крупных политико-экономических задачах (выход в космос, строительство крупного предприятия, создание наиболее эффективных видов вооружений и т.д.). В то же время в сфере производства товаров для населения, для массовых потребителей плановая экономика всегда предлагала ограниченный ассортимент товаров, как правило, не высокого качества, изготавливаемых по устаревшим технологиям.
Фактически плановая экономика не столько ориентировалась на рынок, сколько навязывала ему продукты медленно обновляемых производств и технологий, не оставляя потребителям другого выбора.
Российская экономика накануне ее реформирования именовалась экономикой развитого социализма. Она формировалась многие десятки лет и обрела ряд специфических характеристик, совершенно неведомых рыночной экономике.
1. В отличие от рыночной экономики, где предприятия создаются и находят свое место на карте страны как продукт инициативы предпринимателей, заинтересованных в доходах от открывающихся рынков, российская экономика в основном была выстроена после 30-х годов на основе централизованных планов из расчета единых и достаточно низких энергетических и транспортных тарифов.
Предприятия строились очень крупными и, в силу этого, негибкими. Каждое предприятие обычно концентрировались на своих производственных функциях. Дублирования (и потенциальной конкуренции) допускалось очень мало.
В результате создалась сеть очень больших, малогибких предприятий с высокой степенью монополизма, с высокой энергоемкостью и значительной зависимостью от транспортной сети. Многие из них оказались совершенно неконкурентоспособными, когда на российский рынок стали поступать импортные товары.
2. Если в одни предприятия вкладывалось избыточно много средств, другие из-за дефицита капитальных вложений едва развивались. В результате накопилась достаточно высокая доля откровенно устаревших предприятий — малопроизводительных шахт, чугунолитейных заводов. К сожалению, многие такие предприятия являются градо- и поселкообразующими, однако в условиях рынка они оказались лишними.
3. Очень многие заводы строились как универсальные производства для выпуска единичных и мелкосерийных изделий. В такие заводы не встраивался конвейер или производственный поток. Подобные заводы, которые можно назвать заводами-конгломератами, представляют из себя по сути большую хорошо оснащенную мастерскую, не способную, однако, производить прибыль. В условиях рынка такие предприятия также оказались неконкурентоспособными.
4. Социалистическая экономика изобрела особые формы предприятий, которые нигде в мире не существовали, например, колхозы и совхозы, которые заняли целые хозяйственные ниши.
Очевидно, что колхозы и совхозы в своей массе, за исключением особо преуспевших хозяйств, неконкурентоспособны в условиях свободы импорта продуктов.
Однако реальная перестройка сельского хозяйства на фермерский способ производства потребует таких гигантских усилий и вложений, которые в сегодняшних условиях государство не готово даже осмыслить.
5. Социалистическая экономика всегда отличалась высоким уровнем милитаризации, большим количеством оборонных и работающих на оборонные нужды предприятий, где производство гражданской продукции, так называемых товаров народного потребления, составляло очень небольшой удельный вес.
Снижение государственного оборонного заказа поставило такие предприятия в очень сложное положение.
6. Социалистическая экономика развивалась на пространстве всего социалистического лагеря, не считаясь с его государственными и экономическими границами.
Более того, закладывались и реализовывались схемы межгосударственной кооперации, когда изделие или узел машины производились в одной стране, а сборка — в другой.
Сегодня в результате процесса обособления стран СЭВ и бывших республик СССР многие российские предприятия потеряли десятилетиями складывавшиеся хозяйственные связи, что не могло быть немедленно восполнено из российских источников.
7. Социалистическая административно-плановая экономика выработала такую экономическую среду и менталитет, последствия которых еще долгие годы будут проявлять себя в экономических решениях управляющих.
В 1930—1950 гг. вообще не существовало понятия прибыли. Доходы предприятий изымались в полном объеме, еще в момент отгрузки предприятиями продукции. На верхних уровнях управления народным хозяйством эти доходы складывались и перераспределялись. Частично они возвращались на предприятия, но не как заработанное, а как полученное.
Предприятия получали капитальные вложения, фонд заработной платы и так вплоть до суммы командировочных расходов, т.е. фактически были поставлены в условия жесткой сметы расходов, которая никогда не увязывалась с реальной прибыльностью предприятия.
Соответственно развился менталитет, ориентированный:
исполнять планы и сметы, но не обученный навыкам управления финансами;
при любом подходящем случае просить у государства, считая это естественным правом;
тратить заработанное и полученное на то, что раньше особо не допускалось или сдерживалось (на инвестиции, элементы внешней роскоши — иномарки, стильную мебель, на загранкомандировки и т.п.). Иными словами, многолетнее сдерживание и вынужденный аскетизм подспудно породили тягу к расточительству, которая проявила себя, как только представились соответствующие условия.
Вся эта совокупность специфических характеристик определила особую предрасположенность многих российских предприятий к кризису и предбанкротным явлениям в условиях реформирования экономики.
Непосредственному началу рыночных реформ в России предшествовал краткосрочный период первоначального становления частных коммерческих структур. Доходы очень многих из них основывались на ценовых ножницах между установленными государственными ценами на продукцию и фактическими рыночными.
Рыночные цены стали ориентиром для предприятий в условиях отмены государственного регулирования цен в 1992 г.
По отдельным видам продукции цены превысили мировой уровень. Это породило затоваривание либо отгрузку товаров без предоплаты с высоким риском, что они не будут вовремя оплачены.
Широкое распространение получили расчеты по так называемому бартеру, когда стороны обмениваются товарами без денежных расчетов, хотя при этом возникают налоговые обязательства и не образуется средств даже на оплату труда.
Фактически при господстве монополий — предприятий-гигантов, не имевших на внутреннем рынке конкурентов, был спровоцирован интерес к росту доходов предприятий за счет роста цен на продукцию при пониженных объемах производства. Это привело к резкому росту цен и одновременному снижению объемов производства, начиная с января 1992 г.
Рост цен и спад производства одновременно сопровождались прогрессивным ростом всех видов неплатежей и, прежде всего, между предприятиями.
Переход к рынку означает тяжелый структурный кризис экономики. Огромное количество предприятий становится ненужными. Не нужна их продукция, их оборудование. Этот кризис развивается лавинообразно: по цепочке начинают сворачивать производство поставщики и потребители предприятия. Рынок создаёт и новые ниши, но чтобы их занять, приспособится к новым условиям, нужны инвестиции. Но механизмов аккумуляции инвестиций, адекватных рыночным условиям, нет, и создание их - вопрос времени. В стране возникает явление так называемого "штопора кризиса": одновременно все производители из-за неопределённости конъюнктуры сбрасывают производство. В это же время появляются иностранные конкуренты, имеющие стабильные источники доходов и надёжные каналы инвестиций. В итоге кризис продолжает углубляться. Финансовая несостоятельность, неспособность оплатить свои долги становится массовым явлением. Одно разоряющееся предприятие тянет за собой другие.
Банкротство - это цивилизованная форма недопущения физической остановки производства. Предприятие может формально существовать долго, накапливая долги и увеличивая число кредиторов. Необходимо наведение порядка до наступления безнадежного положения, когда денег не дают даже на текущую деятельность. И в таком положении оказалась большая часть российских предприятий.
1.4.Антикризисный менеджмент: понятия и инструменты
1.4.1.Понятие, цели и задачи антикризисного менеджмента
Антикризисный менеджмент определяется западноевропейскими экономистами, как деятельность, необходимая для преодоления состояния, угрожающего существованию предприятия, при котором основным вопросом становится выживание. Данная деятельность характеризуется повышением интенсивности применения средств и методов на предприятии, необходимых для преодоления угрожающей существованию предприятия ситуации. При этом по мнению некоторых исследователей происходит перенос всего внимания на сиюминутные, краткосрочные проблемы, одновременно связанные с проведением жестких и быстрых решающих мероприятий. Другие авторы, которые хотят подчеркнуть освободительный и положительный характер кризисов, определяют антикризисный менеджмент наоборот как создание инструментов, которые позволяют сообщить о приближающемся переломном пункте и разработать новый курс развития.
Наряду с целеполаганием, понятие антикризисного менеджмента включает в себя и временные характеристики. Во-первых, это определение содержит все задачи по разработке и проведению мероприятий, которые ведут к ослаблению, преодолению и т.д. кризисного процесса, что характеризует антикризисный менеджмент в узком смысле, и во-вторых, к этому необходимо добавить еще профилактику и терапию кризиса, и это будет понятием антикризисного менеджмента в широком смысле. Подобное определение обусловливает задачи руководства и характеризует действия в рамках острого кризиса как реактивный антикризисный менеджмент и задачи профилактики кризисов как превентивный (предупреждающий) антикризисный менеджмент или антиципативный (опережающий) антикризисный менеджмент.
В данной работе понятие антикризисный менеджмент будет рассматриваться в самом широком смысле и учитывать как характеристику по целеполаганию, по временным ограничениям, так и по областям задач. Поэтому возможно определить антикризисный менеджмент, как планирование и проведение мероприятий по сохранению базисных переменных величин на предприятии.
Из-за прямого воздействия на обеспечение сохранения базисных переменных величин таких как ликвидность, доход или оборот отдельные составные части реактивного антикризисного менеджмента характеризуются четким и конкретным целеполаганием, как к примеру достижение определенного уровня ликвидности или доходности. Эта целенаправленность, а также одновременно с этим нехватка времени, существенно усложняют разработку взвешенной антикризисной концепции, а также переосмысление прежних целей и норм. Реактивный антикризисный менеджмент можно охарактеризовать как планирование и внедрение основанных на небольшом количестве критериев мероприятий, целью которых, как правило, является восстановление прежнего, докризисного состояния.
В противоположность этому антиципативный антикризисный менеджмент имеет дело с общими целями, которые могут быть сформулированы только на более высокой ступени, чем задачи разработки конкретных мероприятий. Антиципативные отношения понимаются как долгосрочные задачи менеджмента, которые могут охватывать все области предприятия.
Под концепцией преодоления кризиса понимается системное представление всех процессов управления, результатом которых является запланированные и впоследствии реализованные мероприятия по преодолению кризиса.
Антикризисное управление фирмой начинается с момента выбора ее миссии, т. е. с ответа на вопрос: “Что делать?” На всех последующих этапах развития фирмы внимание ее руководства должно быть сосредоточено на своевременном “улавливании” сигналов, свидетельствующих о возможном ухудшении положения фирмы, ее конкурентного статуса. Для этого необходимо построить систему, позволяющую сочетать количественный и качественный анализ сигналов об угрозе приближения кризисного состояния, т. е. существенного снижения конкурентного статуса фирмы. В качестве основы такой системы может быть принят анализ возможностей, ресурсов и рисков, так называемый SWOT-анализ (Strength - сила; Weakness - слабость; Opportunity - возможности; Threat - угрозы).
Целью этого анализа является выявление совокупного влияния на конкурентный статус фирмы сильных и слабых сторон фирмы по отношению к внешней среде; широты возможностей для выполнения миссии фирмы, открываемых внешней средой; степени и характера угроз выполнению миссии фирмы со стороны внешней среды. Назовем их факторами состояния фирмы.
В процессе анализа необходимо определить каналы связей, возникающие между агентами внешней и внутренней среды, с одной стороны, факторами состояния фирмы и моментом наступления кризисного состояния (несостоятельности, банкротства) фирмы, - с другой. Именно по этим каналам поступают сигналы о неблагополучных тенденциях, возникающих во внешней и внутренней средах фирмы. Эти сигналы - вначале слабые - по мере накопления информации постепенно усиливаются, позволяя руководству фирмы заблаговременно принимать меры по предотвращению кризисных состояний.
При этом следует исходить из существа процесса возникновения кризисного состояния, представляющего собой одну из разновидностей экономического механизма.
Под экономическим механизмом принято понимать цепь последовательных взаимосвязанных экономических явлений. Как и всякий экономический механизм, механизм возникновения кризисного состояния “запускается” субъектами, инициирующими исходные экономические явления. Под влиянием этих исходных явлений начинается процесс следования (без дополнительного импульса) одного за другим в определенной последовательности цепочки взаимозависимых экономических явлений (эффект падающего домино), в конце которой наступает завершающее явление — кризисное состояние.
В качестве исходных могут выступать многочисленные и разнообразные по характеру и силе первоначального импульса экономические явления, которые инициируются агентами как внешней, так и внутренней среды.
Глубина кризисного состояния и продолжительность периода, в течение которого оно наступает, зависит от:
соотношения количества и силы исходных экономических явлений;
числа и степени влияния агентов внешней и внутренней среды;
интенсивности процесса возникновения промежуточных экономических явлений;
соотношения и силы промежуточных явлений по каждому фактору состояния фирмы;
значимости каждого фактора состояния фирмы конкретно для данной фирмы и данной отрасли национальной экономики.
Существо механизма возникновения кризисного состояния наводит на мысль о том, что каждое последующее экономическое явление в цепочке, образуемой тем или иным каналом связи, дает, как правило, сигнал большей силы и той же направленности, что и предыдущее. Тем не менее, такая простая зависимость вряд ли отражает существенно более сложные и противоречивые процессы, происходящие в реальной жизни. Поэтому необходимо постоянное слежение за цепочкой, инициированной тем или иным исходным экономическим явлением, что позволит своевременно обнаружить характер воздействия исходного явления на завершающее.
Сложность состоит также во взаимной зависимости промежуточных экономических явлений, принадлежащих не только цепочке от данного исходного явления к завершающему, но и цепочкам, инициируемым другими исходными явлениями.
Можно представить себе подобные каналы в виде сетей, в которых возникает множество путей от исходных экономических явлений к завершающему. Причем каждый из этих путей будет обладать разной интенсивностью воздействия на завершающее явление.
Таким образом, целью антикризисного управления является разработка и первоочередная реализация мер, направленных на нейтрализацию наиболее опасных (наиболее интенсивно влияющих на завершающее явление) путей, приводящих к кризисному состоянию.
Здесь следует обратить внимание на еще одно принципиально важное обстоятельство: сочетание стратегии и тактики антикризисного управления. Сложность этой проблемы состоит в том, что, с одной стороны, стратегические решения, направленные на предотвращение кризиса, должны быть приняты и реализованы на ранних стадиях управления, когда процесс движения к кризису еще не приобрел кумулятивного характера и поэтому еще не стал необратимым. С другой стороны, решения, принимаемые на ранних стадиях, базируются, как правило, на весьма слабых и потому не всегда достоверных сигналах о возникновении неблагополучных тенденций. Поэтому одним из важнейших принципов стратегии антикризисного управления является постоянный мониторинг внешней и внутренней среды фирмы с целью раннего обнаружения надвигающейся угрозы кризиса.
Тактические решения, в отличие от стратегических, принимаются на основе более полной и точной информации, отражающей актуальное (по состоянию на данный момент) состояние производственной системы. Однако времени для коренной перестройки деятельности фирмы с целью предотвращения кризиса либо очень мало, либо нет совсем. Речь в этом случае идет либо о чрезвычайных мерах по недопущению кризиса, которые еще возможно реализовать в короткий период, либо о мерах, направленных на выход из кризиса, который уже наступил.
Таким образом, в системе антикризисного менеджмента особое значение приобретает подсистема контроля и раннего обнаружения признаков предстоящей кризисной ситуации. Назовем прежде всего некоторые ранние признаки банкротства, которые выявляются непосредственно.
1. Серьезным предупреждением грядущего неблагополучия предприятия является отрицательная реакция партнеров по бизнесу, поставщиков, кредиторов, банков, потребителей продукции на те или иные мероприятия, проводимые предприятием, и их предложения. В этом смысле показательными являются всевозможные реорганизации предприятия (организационные, структурные, открытие или закрытие подразделений предприятий, филиалов, дочерних фирм, их слияние), частая и необоснованная смена поставщиков, выход на новые рынки, рискованная закупка сырья и материалов и другие изменения в стратегии предприятия. Другим существенным признаком, также контролируемым кредиторами, является изменения в структуре управления и атмосфере, царящей в верхних слоях управления. Крах предприятий, как правило, начинается с конфликтов в высшем руководстве предприятия.
2. Другой блок ранних признаков банкротства включает в себя характер изменений финансовых показателей деятельности предприятия, своевременность и качество представления финансовой отчетности и проведения аудиторских проверок. Предметом тщательного наблюдения здесь являются:
а) задержки с предоставлением отчетности и ее качество, что может свидетельствовать либо о сознательных действиях, либо о низком уровне квалификации персонала. Во всяком случае, и то и другое может говорить специалисту о неэффективности финансового управления;
б) резкие изменения в структуре баланса и отчета о финансовых результатах.
Нежелательными являются резкие изменения любых статей баланса в любом направлении. Однако особую тревогу должны вызывать:
резкое уменьшение денег на счетах (кстати, и увеличение денег может свидетельствовать о невозможности дальнейших капиталовложений);
увеличение дебиторской задолженности (резкое снижение также свидетельствует о затруднениях со сбытом, если сопровождается ростом запасов готовой продукции);
старение дебиторских счетов;
разбалансирование дебиторской и кредиторской задолженности;
увеличение или уменьшение материальных запасов, что может свидетельствовать либо о заинтересованности, либо о возможной неспособности предприятия выполнять свои обязательства по поставкам;
увеличение кредиторской задолженности (резкое снижение при
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.