Банкротство предприятий и антикризисный менеджмент в современных российских условиях
Экономическая рентабельность по чистой прибыли
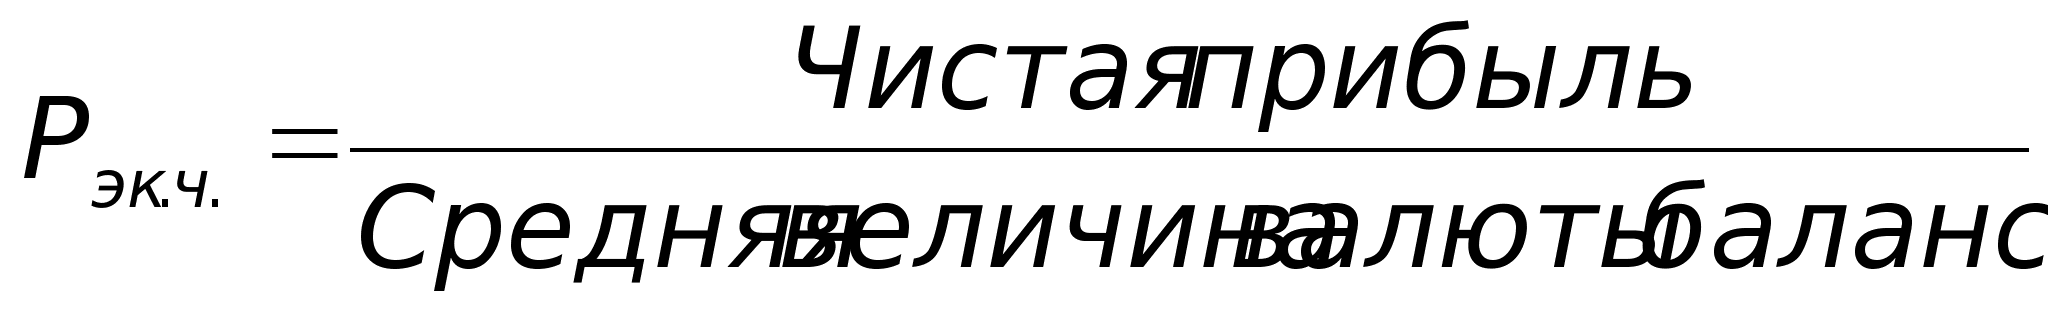 ;
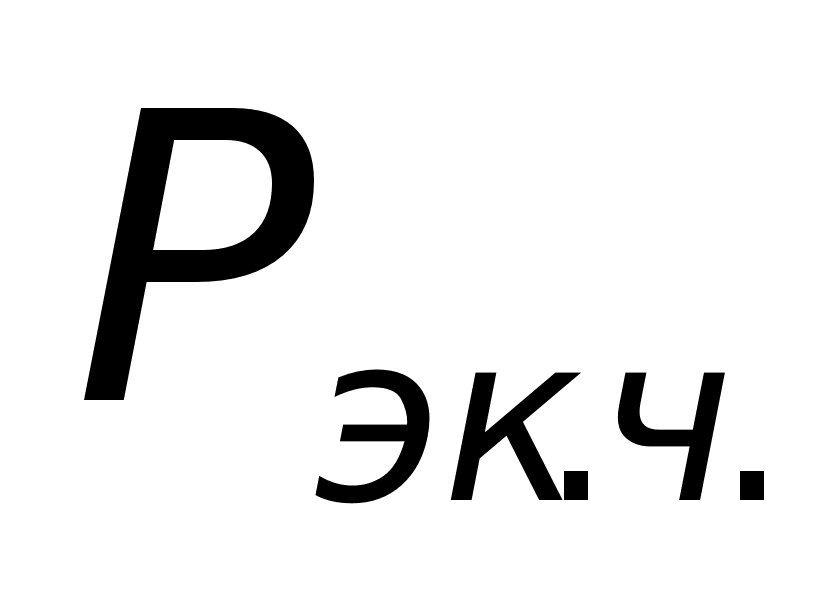 = 3336 / 38829 * 100 = 8,59%.
Д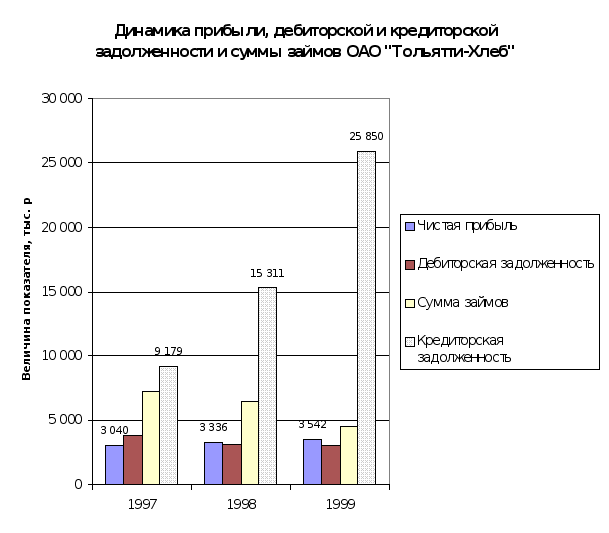
ля
получения более
объективной
информации
рассчитывают
коэффициент
экономической
рентабельности
по чистой прибыли,
так как именно
чистая прибыль
остается в
распоряжении
предприятия
и характеризует
его доходность.
Рис. 2.8
Балансовая прибыль на 1 рубль оборота
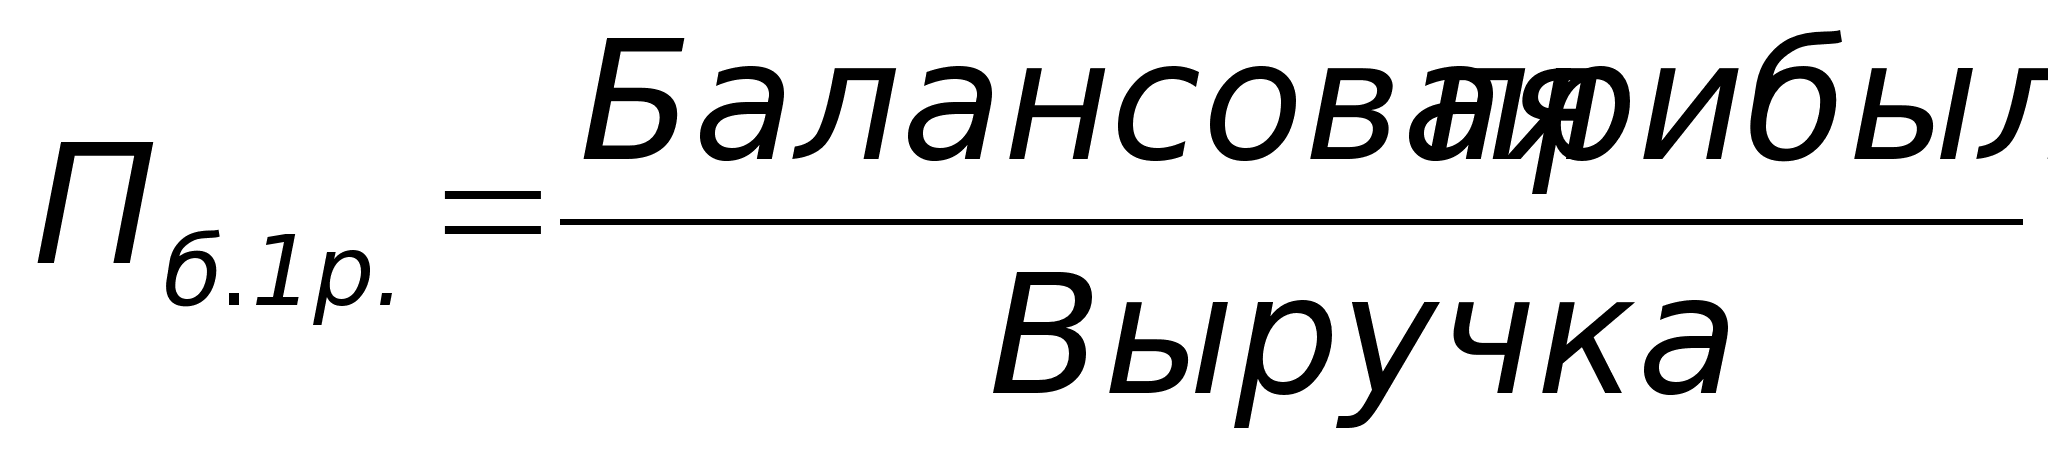 ;
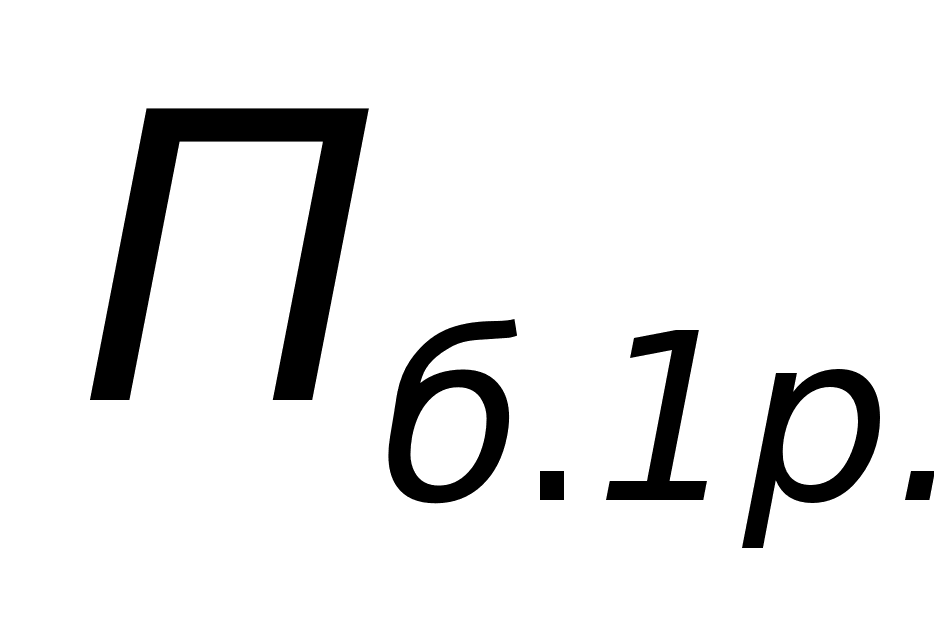 = 4262 / 145030 = 0,0293.
Данный коэффициент рассчитывается на начало и конец года, чтобы проследить динамику роста или падения прибыли на 1 руб. реализованной продукции и сделать соответствующие выводы.
Чистая прибыль на 1 рубль оборота
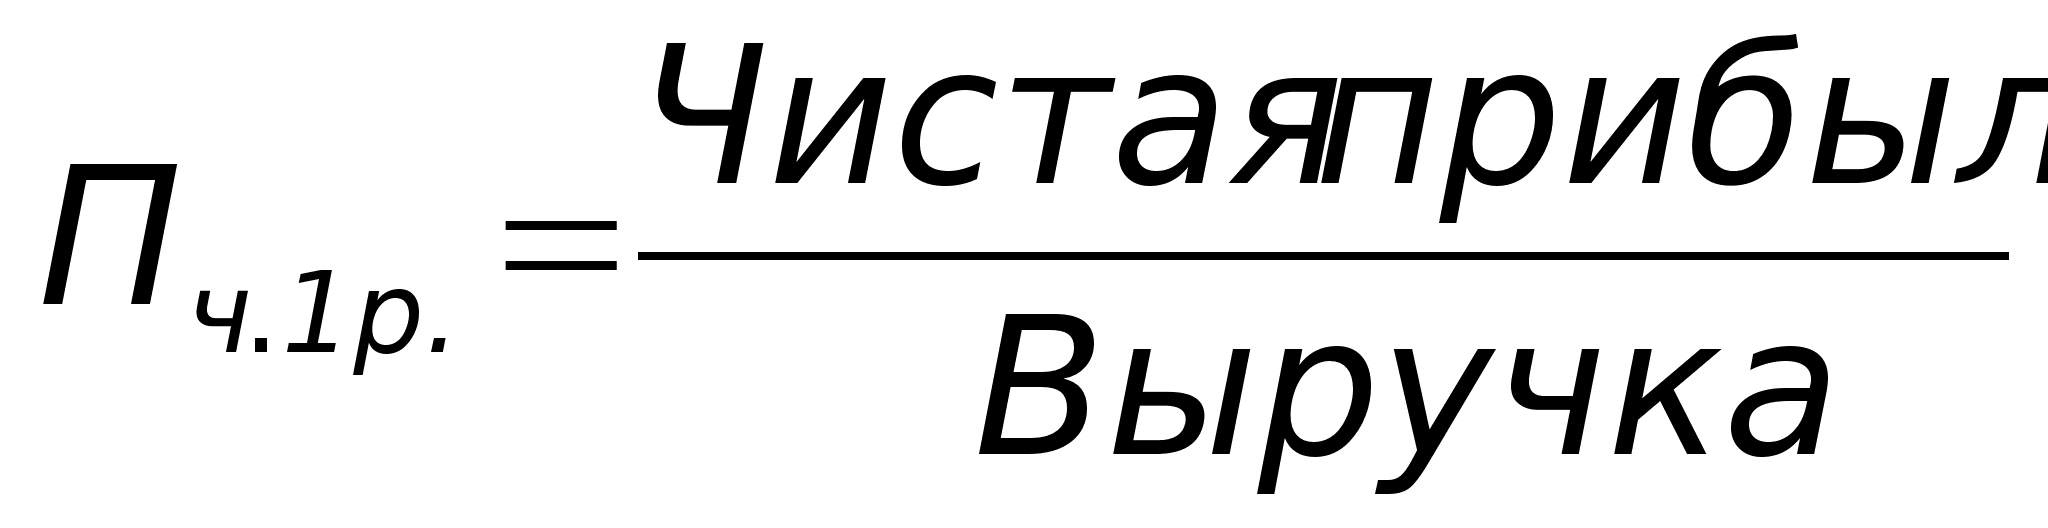 ;
Таблица 2.2
Оценка общей эффективности производственно-хозяйственной деятельности ОАО «Тольятти-Хлеб»
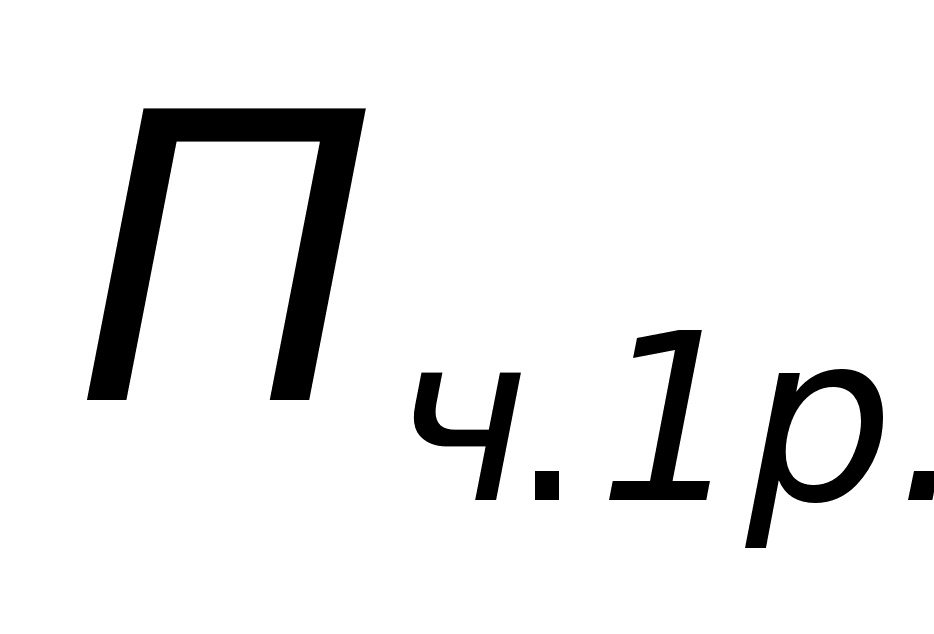 =3336 / 145030 = 0,0230.
Этот показатель также рассчитывается на начало и конец года. Но он более объективно характеризует эффективность предприятия.
Оборачиваемость займов
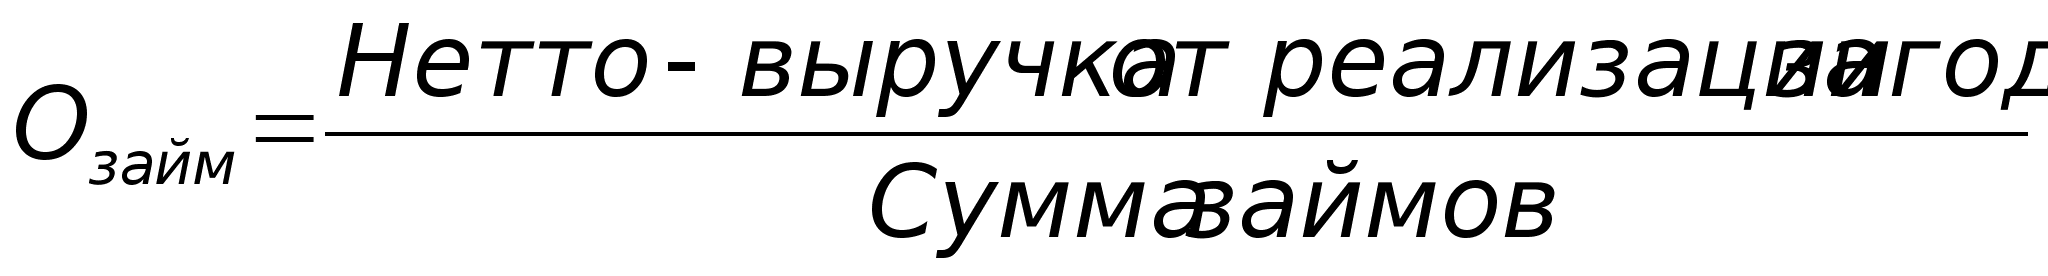 ;
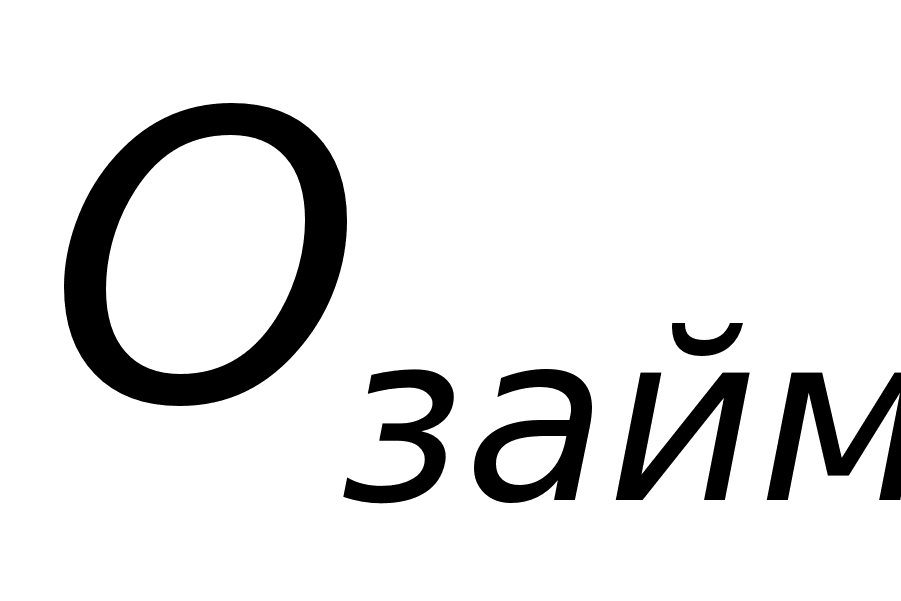 = 145030 / 6500 = 22,31.
Данный показатель наиболее интересен кредиторам, так как он характеризует эффективность вложения средств. Но он также характеризует целесообразность привлечения данного вида инвестиций, что представляет интерес для финансовых служб предприятия.
Оборачиваемость дебиторской задолженности
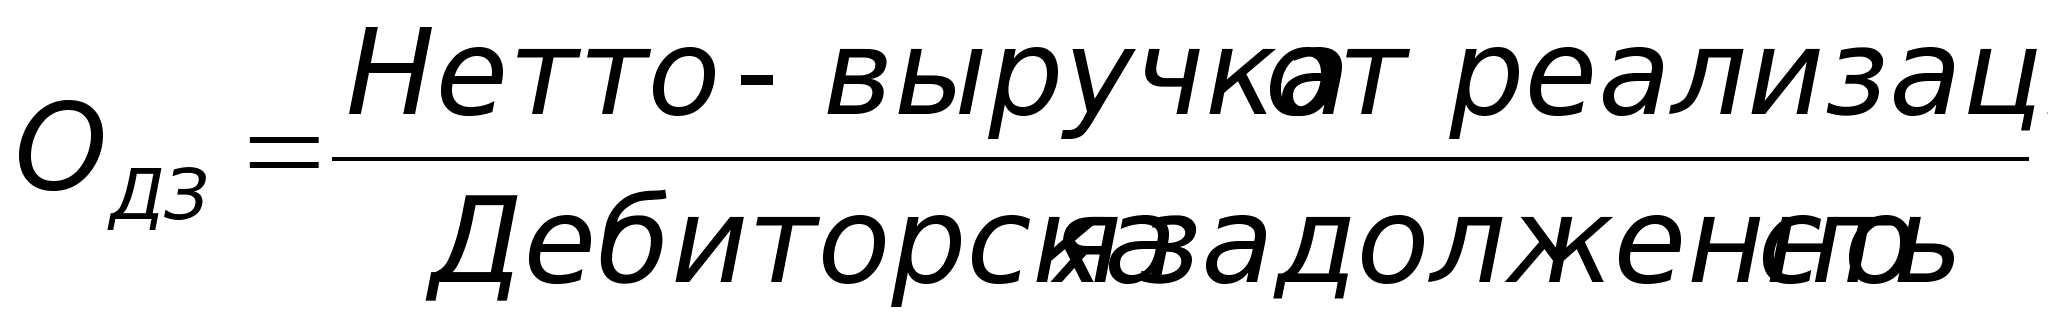 ;
= 145030 / 3176 =
45,66.
Данный показатель также рассчитывается на начало и конец периода. Нормальным считается если этот коэффициент не меньше 8 (45дней).
Динамика рассмотренных показателей представлена в Таблица 2.2, а величин, их определяющих - на Рис. 2.8.
Из Таблица 2.2 видно, что предприятие наращивает объем реализации в стоимостном выражении, что само по себе положительно характеризует его деятельность. По сравнению с 1997 г. выручка возросла на 11,45% и составила в 1998 г. 145 030 тыс. руб. При этом величина активов снизилась почти на 6%, что свидетельствует об эффективном использовании имущества. В 1999 г. темп прироста выручки значительно увеличился и составил 65,79% относительно уровня 1998 г. Этому способствовало увеличение активов на 23,24% по сравнению с 1998 г. Для большей сопоставимости показателей выручки необходимо скорректировать их величины в соответствии с индексом инфляции, а также сравнить объемы выпуска (реализации) в натуральных измерителях.
На протяжении рассматриваемого периода ОАО «Тольятти-Хлеб» работало без убытков, обеспечивая относительно стабильную невысокую величину прибыли. Это обусловливает достаточно низкий уровень рентабельности. На конец 1999 г. общая рентабельность капитала составила 10,30%, при этом экономическая рентабельность по чистой прибыли - только 8,42%. Рентабельность продаж (не отражена в таблице), рассчитываемая по данным формы №2 «Отчет о прибылях и убытках» (Приложение 2, 7) как отношение прибыли от реализации продукции к полной себестоимости, снизилась с 4,57% в 1997 г. до 3,25% в 1999 г. Также снизились показатели прибыли на 1 руб. оборота, которые составили на конец 1999 г. 1-2 коп. на рубль выручки.
Дебиторская задолженность предприятия поддерживалась на достаточно стабильном уровне, имея замедляющуюся тенденцию снижения и сохраняя хорошую оборачиваемость. В то же время резкими, опережающими рост выручки, темпами увеличивалась кредиторская задолженность. В 1998 г. прирост составил 6 132 тыс. руб. или 66,80%, а в 1999 г. - 10 539 тыс. руб. или 68,83%. Доля кредиторской задолженности в общей сумме источников средств увеличилась с 22,96% в начале 1998 г. до 55,68% на конец 1999 г. Тенденция увеличения кредиторской задолженности четко прослеживается на Рис. 2.8 на фоне снижения суммы займов, в том числе полном отказе в 1999 г. от долгосрочного кредитования. Очевидно, что данная структура заемных средств крайне рискованна, т.к. ставит предприятие в зависимость от финансового положения своих контрагентов, а также делает его очень чувствительным к изменениям во внешней среде. На лицо резкая разбалансированность дебиторской и кредиторской задолженности.
Данные обстоятельства позволяют сделать вывод о высоком риске неплатежеспособности предприятия.
Анализ структуры активов и пассивов
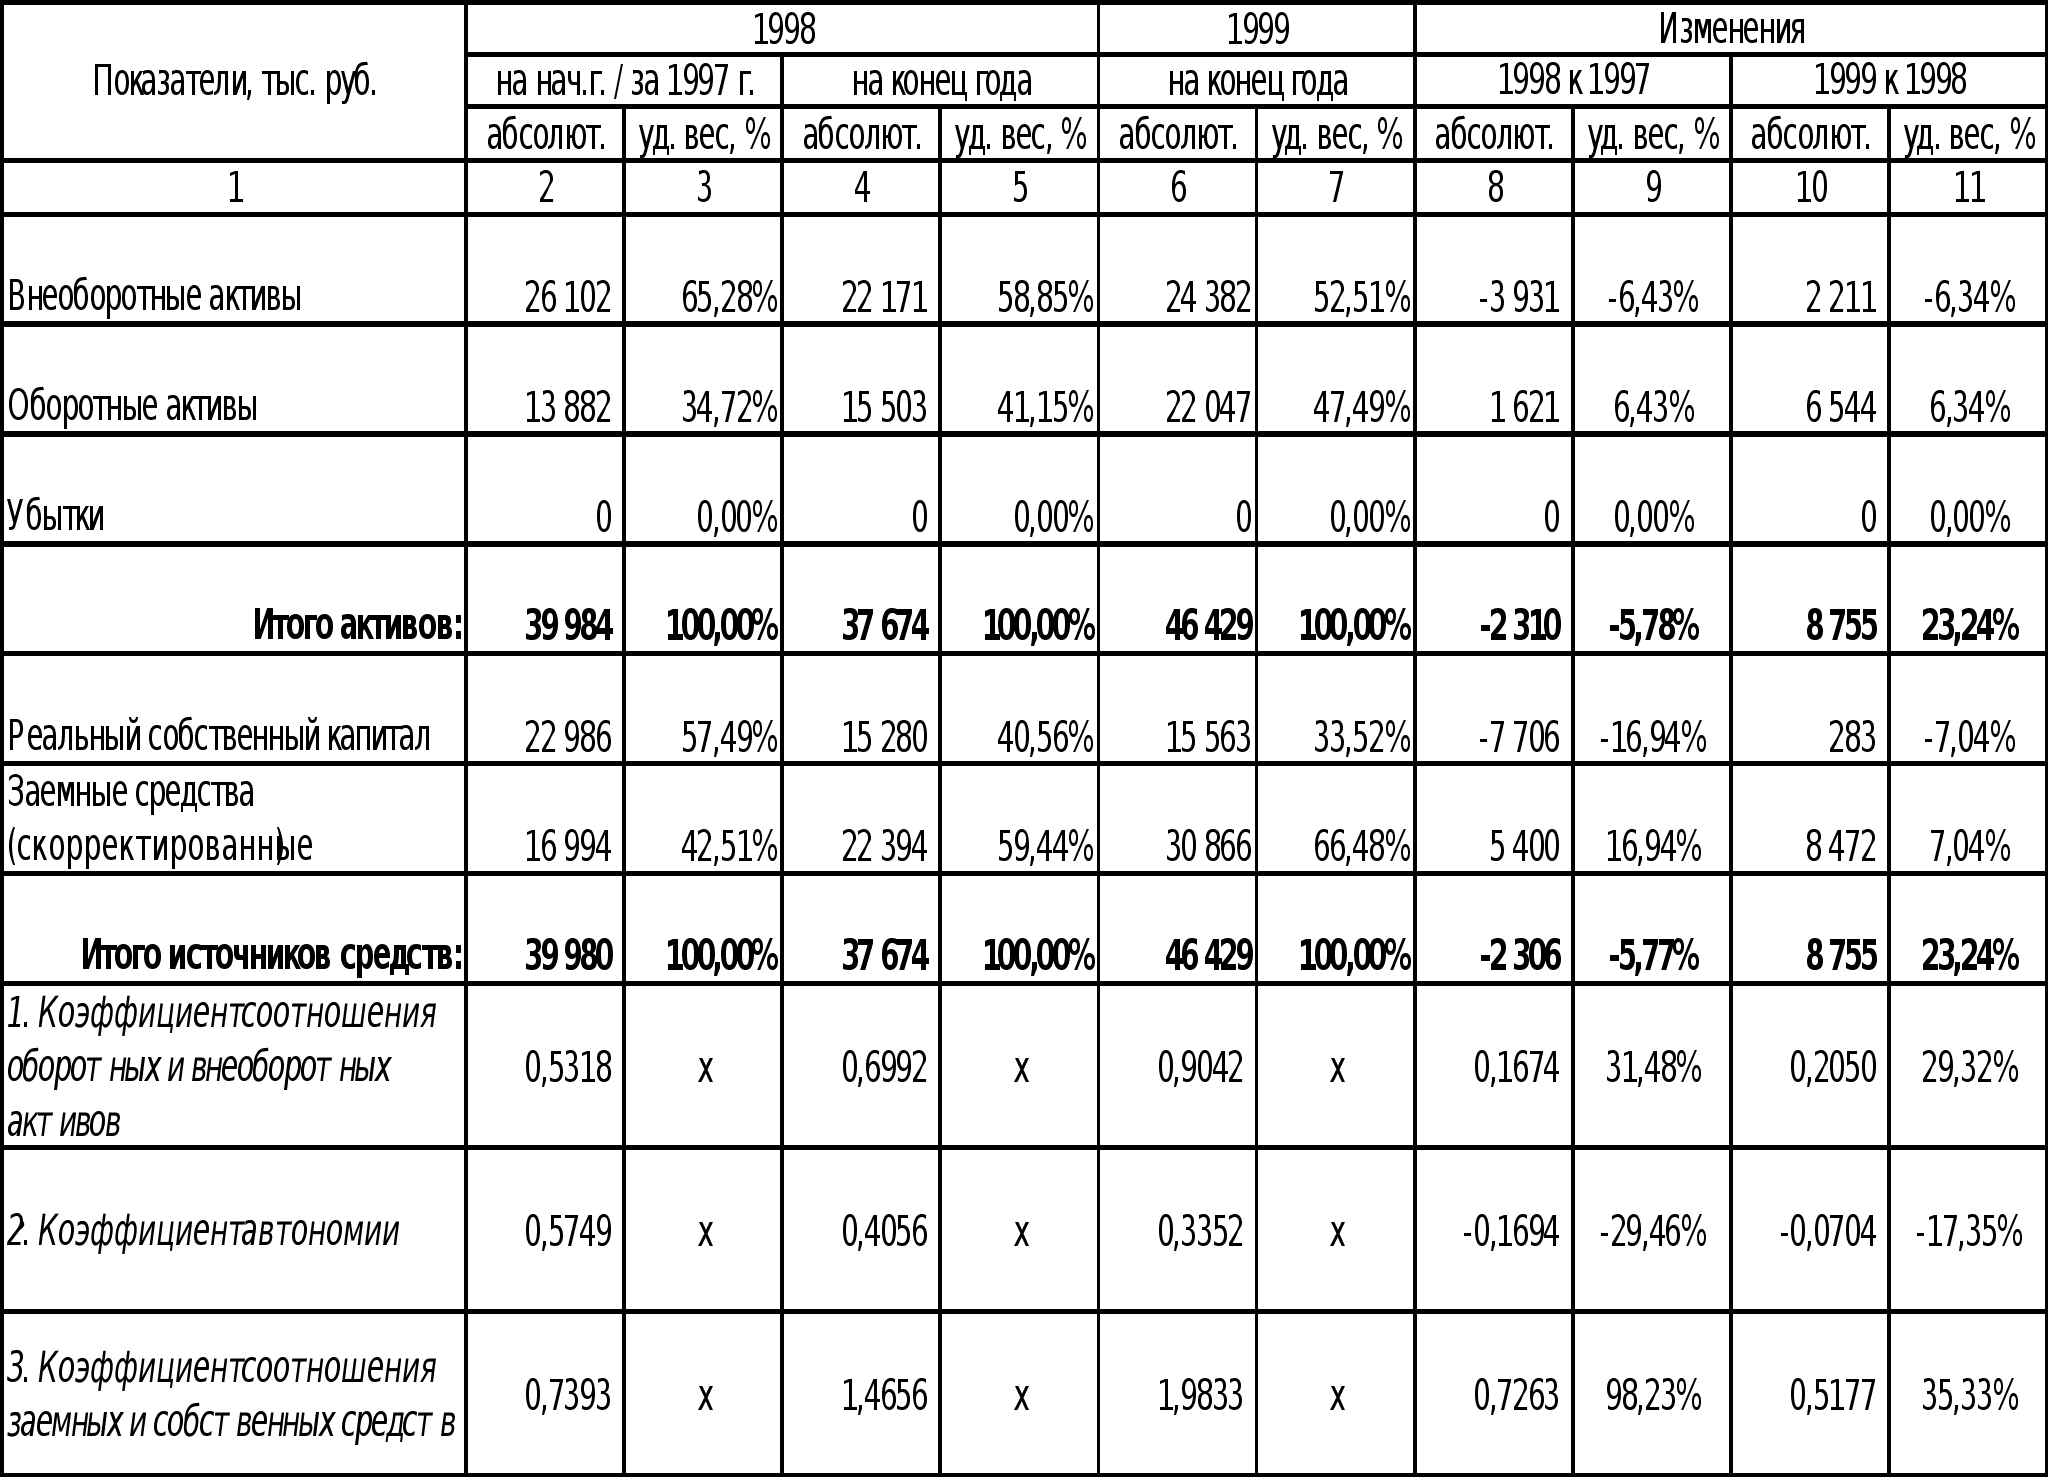
Анализ структуры активов проведем на основе данных Таблица 2.4. В таблице представлены абсолютные величины по видам активов, их удельные веса в общей величине активов, изменения абсолютных величин и удельных весов, значения и изменения коэффициента соотношения оборотных и внеоборотных активов за анализируемый период.
Значение данного показателя в большой степени обусловлено отраслевыми особенностями кругооборота средств анализируемой организации. В ходе внутреннего анализа структуры активов следует выяснить причины резкого изменения коэффициента (если это имеет место) за отчетный период. Графически динамика изменения структуры активов ОАО «Тольятти-Хлеб» представлена на Рис. 2.9.
Структуру пассивов, также представленную в Таблица 2.4, характеризуют коэффициент автономии и коэффициент соотношения заемных и собственных средств, для расчета которых необходимо брать реальный собственный капитал и скорректированные заемные средства.
Расчет реального собственного капитала и скорректированных заемных средств представлен в Таблица 2.5 и Таблица 2.6 соответственно.
Из Таблица 2.4 видно, что коэффициент соотношения оборотных и внеоборотных активов довольно резко увеличивался; коэффициент автономии снижался, а коэффициент соотношения заемных и собственных средств, соответственно, увеличивался. Данные тенденции привели к тому, что два последних показателя, имея на начало 1998 г. допустимые значения, к концу 1999 г. упали значительно ниже нормы. Это свидетельствует о невозможности покрыть обязательства предприятия собственными средствами и характеризует структуру активов и пассивов ОАО «Тольятти-Хлеб» как неудовлетворительную.
Анализ финансовой устойчивости
Разница реального собственного капитала и уставного капитала является основным исходным показателем устойчивости финансового состояния. Рассчитаем этот показатель для анализируемого предприятия (Таблица 2.3).
Таблица 2.3
Оценка достаточности реального собственного капитала
ОАО Тольятти-Хлеб
Из расчетов видно, что реальный собственный капитал предприятия превышает его уставной капитал на протяжении исследуемого периода. Это означает, что минимальное условие финансовой устойчивости выполняется. Однако, следует отметить негативную динамику изменения данного показателя: его величина значительно снизилась в 1998
Таблица 2.4
Анализ структуры активов и пассивов ОАО «Тольятти-Хлеб»
Динамика структуры активов ОАО «Тольятти-Хлеб»
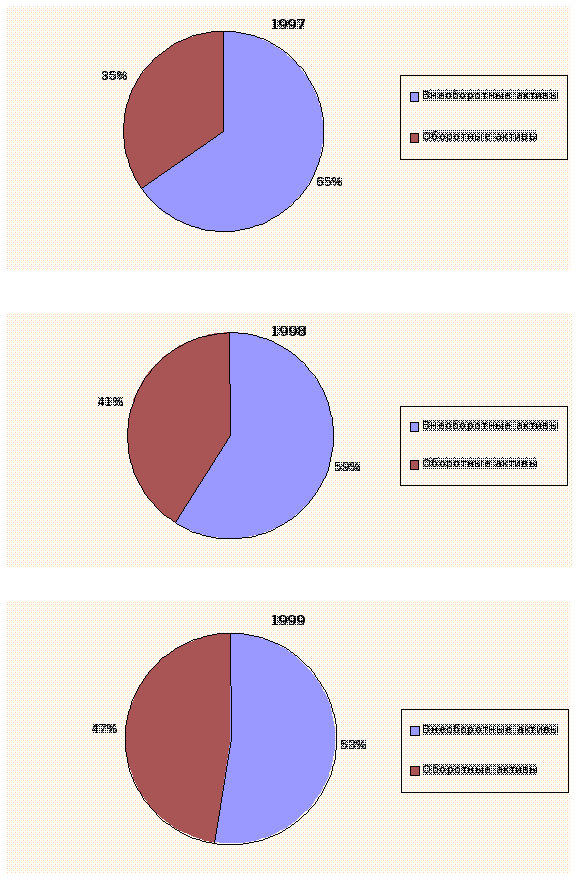
Рис. 2.9
Таблица 2.5
Реальный собственный капитал
Таблица 2.6
Скорректированные заемные средства
году, а в 1999 незначительно возросла, сохранив существенное отставание от уровня 1997 года.
Следующей задачей после анализа наличия и достаточности собственного капитала является анализ наличия и достаточности источников формирования запасов. Анализ обеспеченности запасов источниками проводится на основе Таблица 2.8.
Классификация типа финансовой ситуации рассмотрена в пункте 1.4.2 стр. 38. Из таблицы видно, что предприятие на протяжении исследуемого периода находится в кризисном состоянии, на грани банкротства, и это состояние только ухудшалось.
Анализ платежеспособности и ликвидности
Платежеспособность предприятия выступает в качестве внешнего проявления финансовой устойчивости, сущностью которой является обеспеченность оборотных активов долгосрочными источниками формирования.
Для оценки платежеспособности предприятия используются три относительных показателя, различающиеся набором ликвидных активов, рассматриваемых в качестве покрытия краткосрочных обязательств. Общая платежеспособность предприятия определяется как способность покрыть все обязательства предприятия (краткосрочные и долгосрочные) всеми ее активами.
Указанные коэффициенты сведены в Таблица 2.9. Из таблицы видно, что все показатели ликвидности ниже своих нормативных значений и на протяжении анализируемого периода в основном имели тенденцию снижения, хотя и замедляющимися темпами. Только коэффициент абсолютной ликвидности вырос в течение 1999 г. на 60,20% и составил на конец года 0,0814, превысив значения 1998 года, но не войдя в допустимый диапазон (больше или равно 0,2).
«Методическими положениями по оценке финансового состояния предприятий и установлению неудовлетворительной структуры баланса» в качестве критерия установлены три коэффициента: коэффициент текущей ликвидности, коэффициент обеспеченности собственными средствами и коэффициент восстановления (утраты) платежеспособности.
Коэффициент текущей ликвидности по методике расчета соответствует коэффициенту покрытия, рассчитанному в Таблица 2.9. Обобщенно коэффициенты представлены в Таблица 2.7.
Таблица 2.7
Прогноз изменения платежеспособности ОАО «Тольятти-Хлеб»
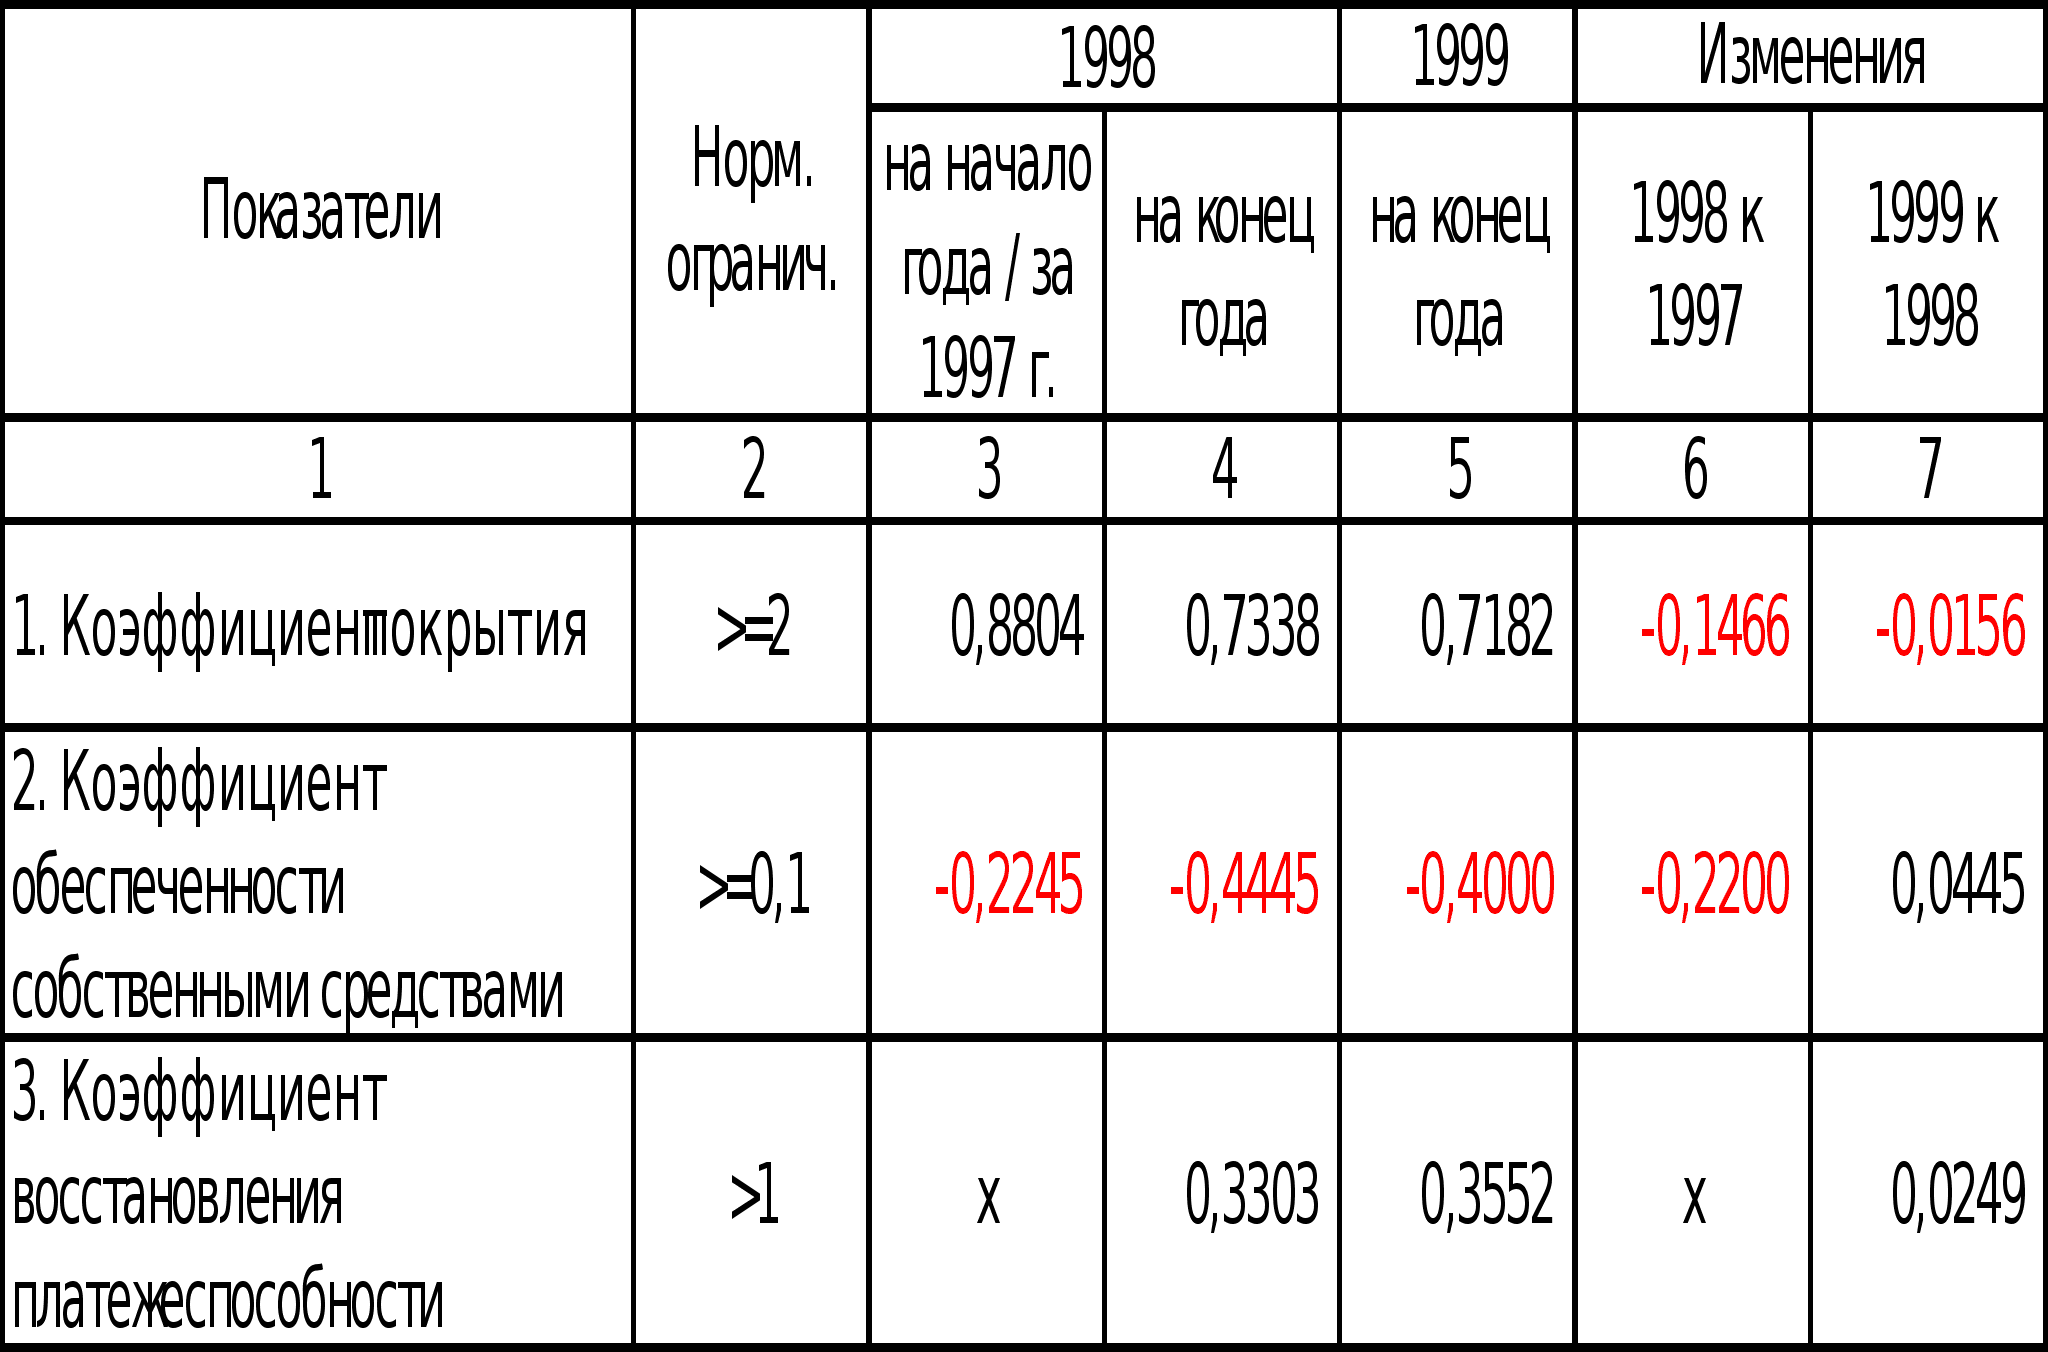
Таблица 2.8
Анализ обеспеченности запасов источниками
Таблица 2.9
Анализ ликвидности ОАО «Тольятти-Хлеб»
Из Таблица 2.7 видно, что и коэффициент покрытия, и коэффициент обеспеченности собственными средствами ниже своих нормативных значений, что позволяет сделать вывод о неудовлетворительной структуре баланса ОАО «Тольятти-Хлеб» и неплатежеспособности самого предприятия. Коэффициент восстановления платежеспособности, рассчитанный исходя из периода, равного 6 месяцам, хоть и немного вырос в 1999 г. относительно величины 1998 г., все же значительно меньше 1. Это свидетельствует об отсутствии тенденции восстановления платежеспособности предприятия в отчетном периоде.
В заключение воспользуемся коэффициентом Альтмана для оценки вероятности банкротства. Расчет данного показателя представлен в Таблица 2.10.
Таблица 2.10
Анализ вероятности банкротства ОАО “Тольятти-Хлеб» с помощью коэффициента Альтмана
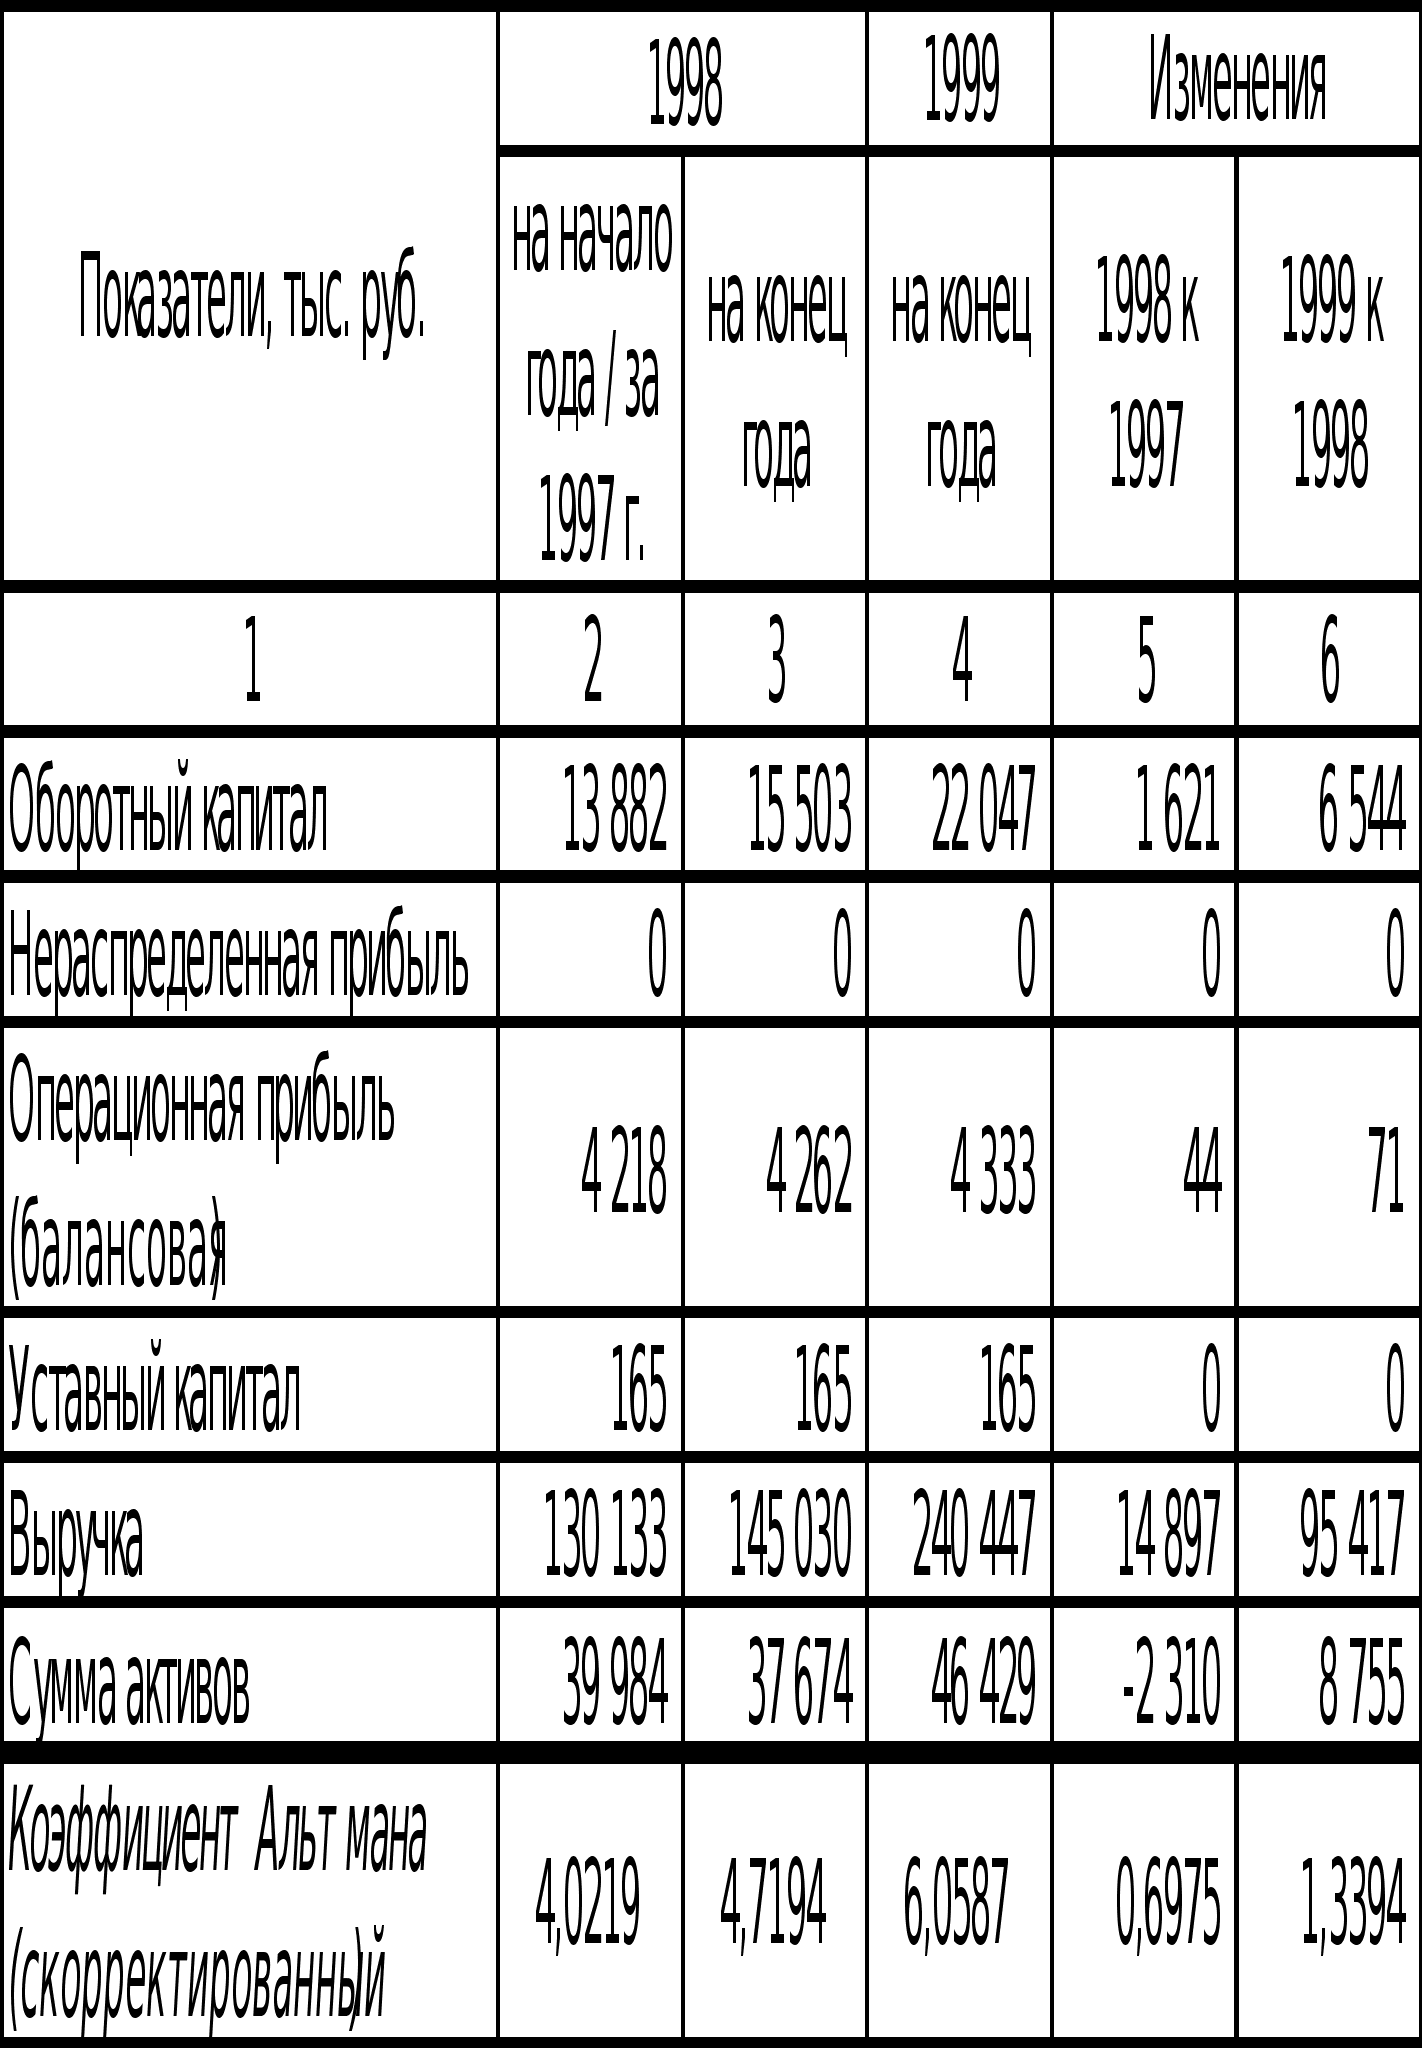
Из Таблица 2.10 видно, что данный коэффициент находится в пределах нормы, что соответствует низкой вероятности банкротства (см. Таблица 1.1). Однако, учитывая возможный диапазон значений (от -14 до 22), следует отметить достаточно невысокую величину коэффициента Альтмана, что в целом свидетельствует о возможности банкротства, несмотря на положительную динамику данного показателя. Тем более, что методика расчета индекса не соблюдается строго, в виду невозможности определения рыночной стоимости акций предприятия.
Важно подчеркнуть, что индекс кредитоспособности (коэффициент Альтмана) рекомендуется использовать только в качестве дополнительного инструмента анализа с предварительной апробацией на опытных данных. Таким образом, рассматривая данный коэффициент в совокупности с показателями ликвидности и критериями признания предприятия неплатежеспособным, рассмотренными выше, необходимо сделать вывод о неудовлетворительном финансовом положении предприятия.
2.3.Анализ расчетных коэффициентов и показателей
Анализируя показатели работы ОАО «Тольятти-Хлеб» за 1997-1999 гг. следует отметить, что несмотря на общую кризисную ситуацию, предприятие наращивает объем товарной продукции в стоимостном выражении, о чем свидетельствует положительная динамика выручки при незначительном росте активов (Таблица 2.2). По сравнению с 1997 г. выручка возросла на 11,45% и составила в 1998 г. 145 030 тыс. руб. В 1999 г. темп прироста значительно увеличился и составил 65,79%, что обеспечило выручку за 1999 г. в размере 240 447 тыс. руб. В значительной мере это обусловлено постоянным платежеспособным неэластичным спросом на хлебобулочную продукцию, а также инфляционным ростом цен.
В этом периоде предприятие работало без убытков, поддерживая относительно постоянный невысокий объем прибыли, который на конец 1999 г. составил 4 333 тыс. руб., что на 71 тыс. руб. или 1,67% больше величины балансовой прибыли за предыдущий год (Таблица 2.2). Однако получаемая прибыль не обеспечивает приемлемый уровень рентабельности. Общая рентабельность капитала, рассчитываемая по балансовой прибыли, в конце периода составила 10,30%, что на 6,12% ниже аналогичного показателя за 1998 г. Соответственно, снижаются прочие относительные показатели, характеризующие эффективность деятельности общества в зависимости от объема прибыли: экономическая рентабельность по чистой прибыли; балансовая и чистая прибыль на 1 руб. оборота, которые на конец 1999 г. составили 1-2 коп. на рубль выручки.
В противоположность им значительно возросла оборачиваемость займов, составив на конец 1999 г. 53,43 раза, что на 139,48% больше прошлогоднего коэффициента. Однако это в значительной степени обусловлено отказом или невозможностью привлечения долгосрочных заемных средств на приемлемых условиях, что отчетливо прослеживается по балансу (Приложение 1, 6, стр. 590).
Дебиторская задолженность предприятия поддерживалась на достаточно стабильном уровне, имея замедляющуюся тенденцию снижения и сохраняя хорошую оборачиваемость. Определяющее влияние здесь оказывает увеличение выручки.
Анализируя структуру активов и пассивов ОАО «Тольятти-Хлеб», следует отметить увеличение доли оборотных активов по сравнению с внеоборотными, что хорошо прослеживаться на Рис. 2.9. Это позволяет предприятию быть более мобильным и способствует повышению платежеспособности. С другой стороны, на протяжении рассматриваемого периода снижается коэффициент автономии (Таблица 2.4). Лишь в 1997г. этот показатель превышает нормативное значение (0,5), составляя 0,5712. К концу 1999 г. он снижается до 0,3349, что меньше уровня 1998 г. на 17,97%. Соответственно, увеличивался коэффициент соотношения заемных и собственных средств, который также превысил свое нормативное значение. Это свидетельствует о неустойчивом финансовом положении и недостаточности собственных средств для покрытия обязательств общества. В тоже время, резкими, опережающими рост выручки, темпами увеличивалась кредиторская задолженность. В 1998 г. прирост составил 6 132 тыс. руб. или 66,80%, а в 1999 г. - 10 539 тыс. руб. или 68,83%. Доля кредиторской задолженности в общей сумме источников средств увеличилась с 22,96% в начале 1998 г. до 55,68% на конец 1999 г. Тенденция увеличения кредиторской задолженности четко прослеживается на Рис. 2.8. Очевидно, что данная структура источников средств неудовлетворительна и крайне рискованна, т.к. ставит предприятие в жесткую зависимость от финансового положения своих контрагентов, а также делает его очень чувствительным к изменениям во внешней среде, что негативно сказывается на платежеспособности.
Несмотря на превышение реального собственного капитала над уставным (Таблица 2.3), что является исходным показателем устойчивости финансового состояния, анализ обеспеченности запасов источниками средств (Таблица 2.8) показывает, что предприятие на протяжении исследуемого периода находится в кризисном состоянии, на грани банкротства, и это состояние только ухудшалось. Обусловливается это растущим недостатком общей величины основных источников формирования запасов.
Эти выводы подтверждает анализ ликвидности предприятия. Необходимо отметить, что за рассматриваемый период практически все показатели ликвидности ниже своих нормативных значений и имеют тенденцию снижения, хотя и замедляющимися темпами (Таблица 2.9). Только коэффициент абсолютной ликвидности вырос в течение 1999 г. на 60,20% и составил на конец года 0,0814, превысив значения 1998 года, но не вошел в допустимый диапазон (больше или равно 0,2). Главным образом это обусловлено недостатком собственных средств и ростом обязательств ОАО «Тольятти-Хлеб» перед своими контрагентами. Все это дает основания рассматривать положение дел как критическое.
Обращаясь к законодательно установленным критериям признания предприятия неплатежеспособным, закрепленными «Методическими положениями по оценке финансового состояния предприятий и установлению неудовлетворительной структуры баланса», следует отметить, что и коэффициент покрытия, и коэффициент обеспеченности собственными средствами ниже своих нормативных значений (Таблица 2.7). Это позволяет сделать окончательный вывод о неудовлетворительной структуре баланса ОАО «Тольятти-Хлеб» и неплатежеспособности самого предприятия. Коэффициент восстановления платежеспособности, рассчитанный исходя из периода, равного 6 месяцам, хоть и немного вырос в 1999 г. относительно величины 1998 г., все же значительно меньше 1. Это свидетельствует об отсутствии тенденции восстановления платежеспособности предприятия в отчетном периоде и дает основания считать предприятие потенциальным банкротом.
Таким образом, можно сделать вывод, что предприятие находится в сложном, кризисном финансовом положении и нуждается в незамедлительных комплексных мероприятиях по восстановлению платежеспособности и ликвидности. В первую очередь, необходимо тщательно проанализировать причины увеличения обязательств и сроков погашения дебиторской задолженности, оптимизировать основные статьи расходов и затрат, обеспечить увеличение собственных ресурсов и провести оптимизацию налоговых отчислений, что требует углубленного анализа соответствующих статей, краткосрочного и перспективного планирования при взаимодействии всех служб предприятия.
3.Пути выхода из кризиса
3.1.Общие процедуры
Оздоровление финансового положения предприятия как составная часть управления кризисными состояниями и банкротством предполагает целевой выбор наиболее эффективных средств, стратегии и тактики, необходимых для конкретного случая и конкретного предприятия. Индивидуальность выбора этих средств не означает, что нет некоторых общих, характерных для всех находящихся в подобной ситуации предприятий. Изучение опыта преодоления кризисных ситуаций многих предприятий позволяет сформулировать некоторые общие, обязательные для каждого предприятия процедуры.
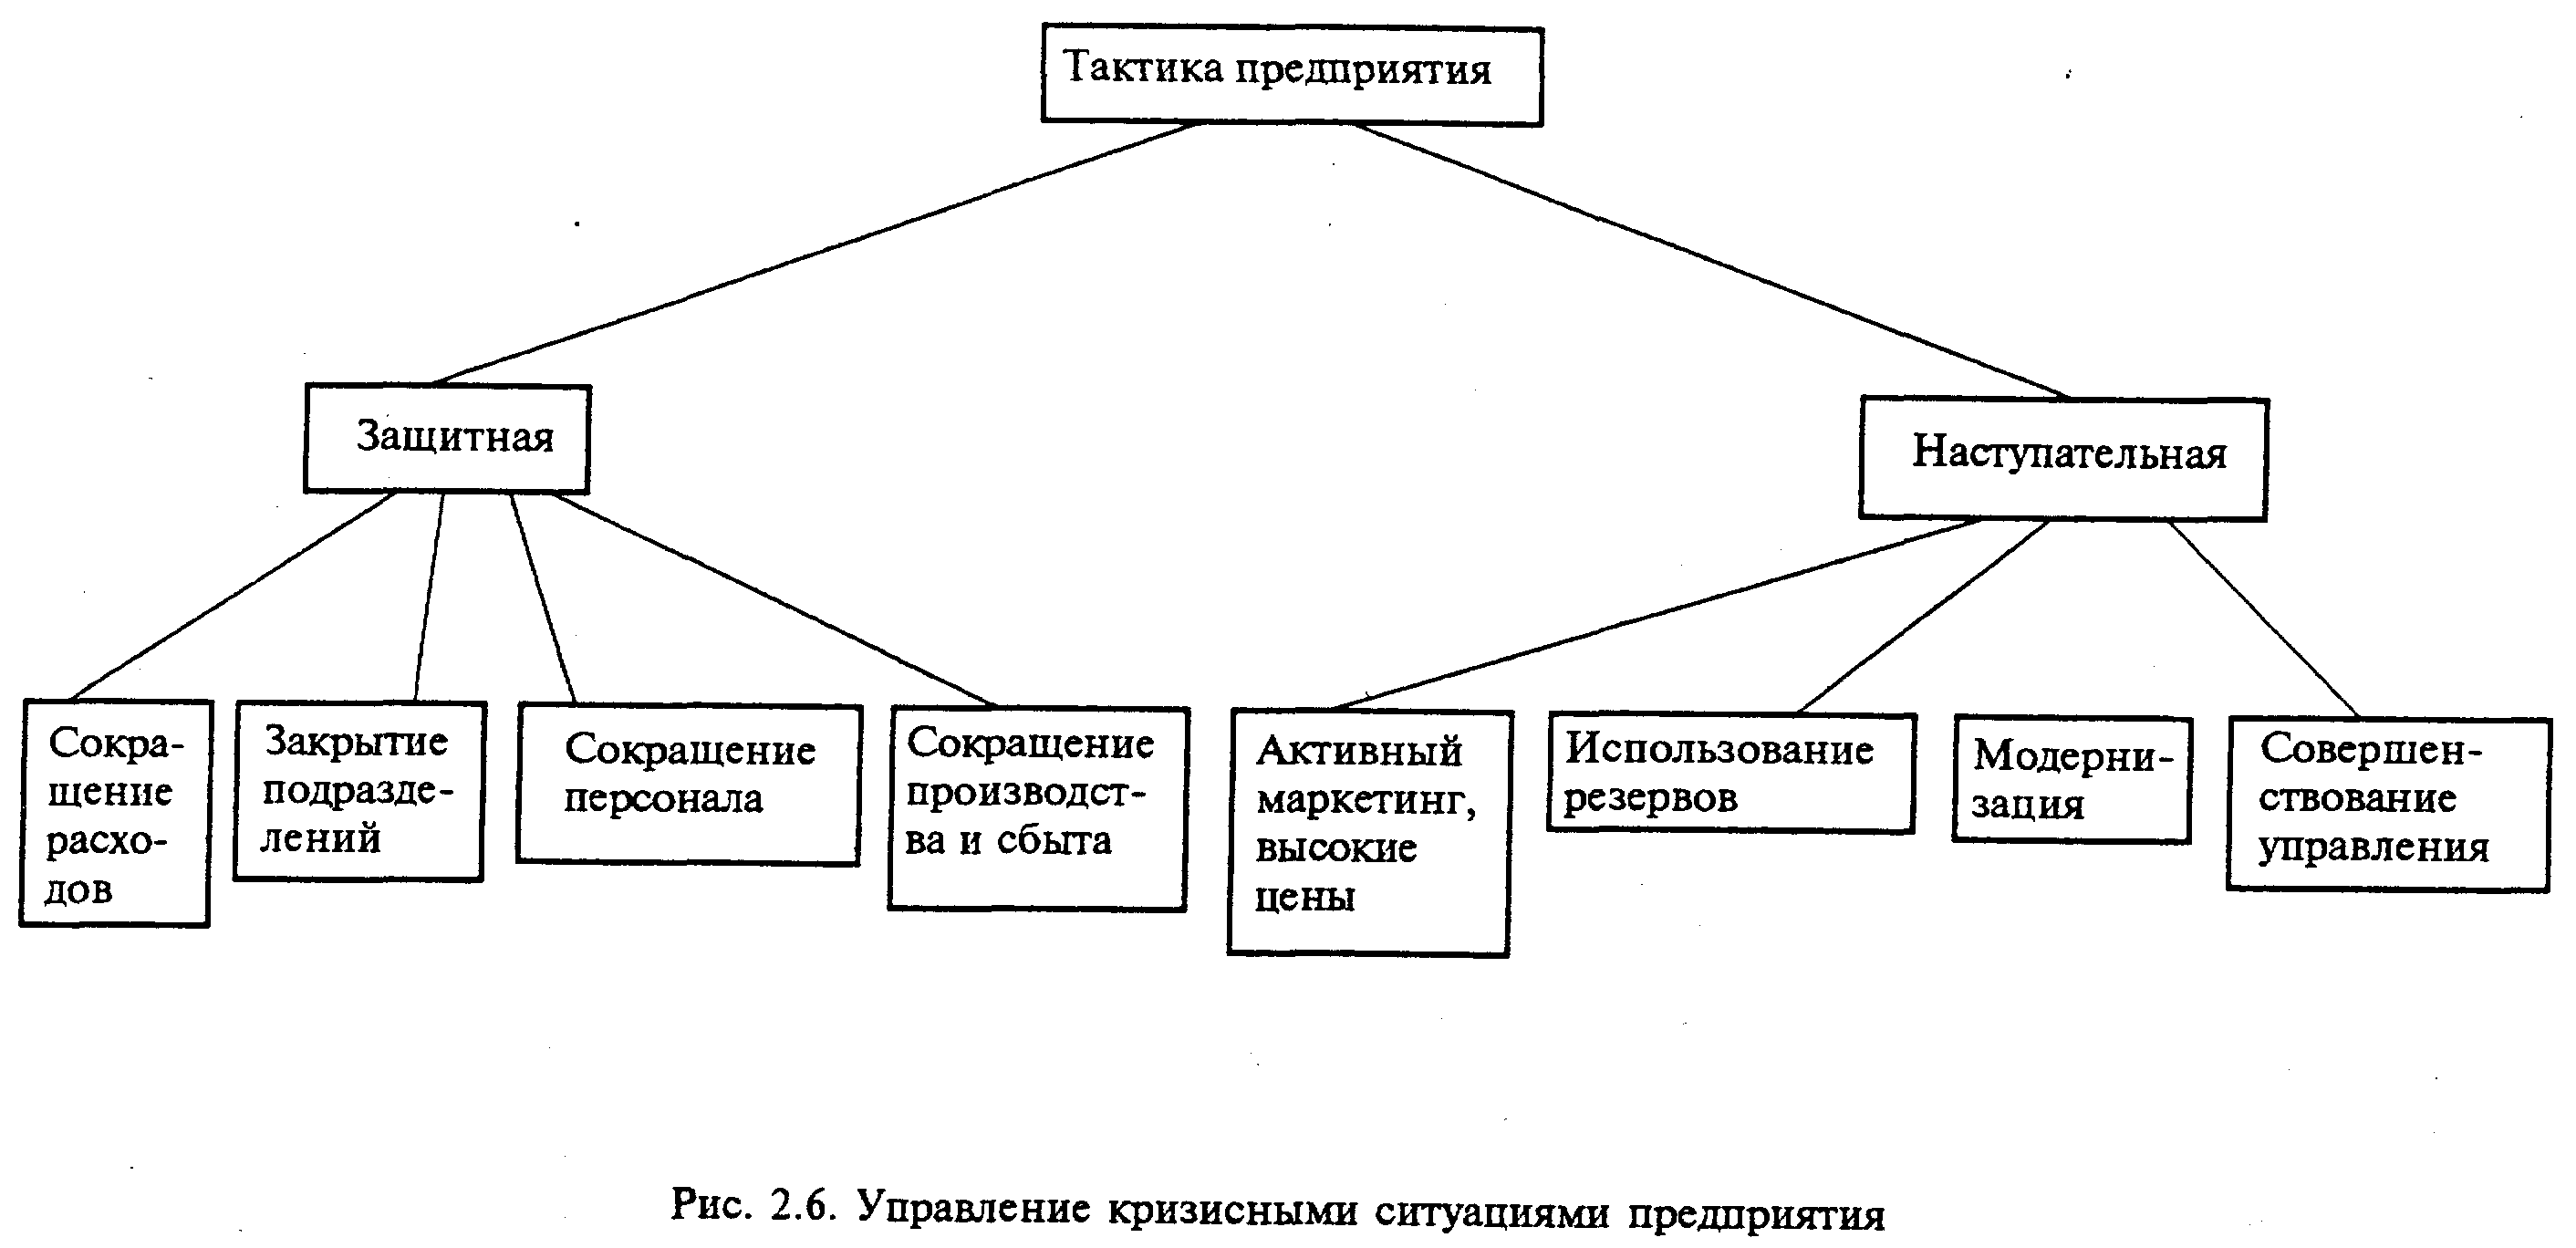 Рис.
3.10. Управление
кризисными
ситуациями
предприятия
По характеру этих мероприятий можно выделить два наиболее распространенных вида тактики, позволяющих преодолеть кризисную ситуацию. Первая из применяемых тактических программ, получила название защитной (Рис. 3.10), поскольку она основана на проведении сберегающих мероприятий, основой которых является сокращение всех расходов, связанных с производством и сбытом, содержанием основных фондов и персонала, что ведет к сокращению производства в целом. Такая тактика применяется, как правило, при очень неблагоприятном стечении внешних для предприятия обстоятельств. Она характерна для большинства российских государственных и частных предприятий в 1992-1994 гг. — наиболее нестабильном времени всей экономической системы. Однако подобная тактика, если она и может оказаться эффективной для отдельных предприятий, ожидающих оживления деловой активности и благоприятной рыночной конъюнктуры, неприемлема для более или менее значительной, не говоря уже о подавляющей части предприятий. Очевидно, что массовое применение защитной тактики большинством предприятий ведет к еще более глубокому кризису национальной экономики и поэтому не приводит к финансовому благополучию применяющих ее предприятий. И это вполне объяснимо: ведь главные причины кризисной ситуации лежат вне предприятия. Защитная тактика предприятия ограничивается, как правило, применением соответствующих оперативных мероприятий (Рис. 3.11), среди которых следует отметить: устранение убытков, сокращение расходов, выявление внутренних резервов, кадровые перестановки, укрепление дисциплины, попытку улаживания дел с кредиторами (отсрочку долгов) и с поставщиками и другие мероприятия.
Наиболее эффективна наступательная тактика, для которой характерно применение не столько оперативных, сколько стратегических мероприятий. В этом случае наряду с экономными, ресурсосберегающими мероприятиями проводятся активный маркетинг, изучение и завоевание новых рынков сбыта, политика более высоких цен, увеличение расходов на совершенствование производства за счет его модернизации, обновления основных фондов, внедрения перспективных технологий.
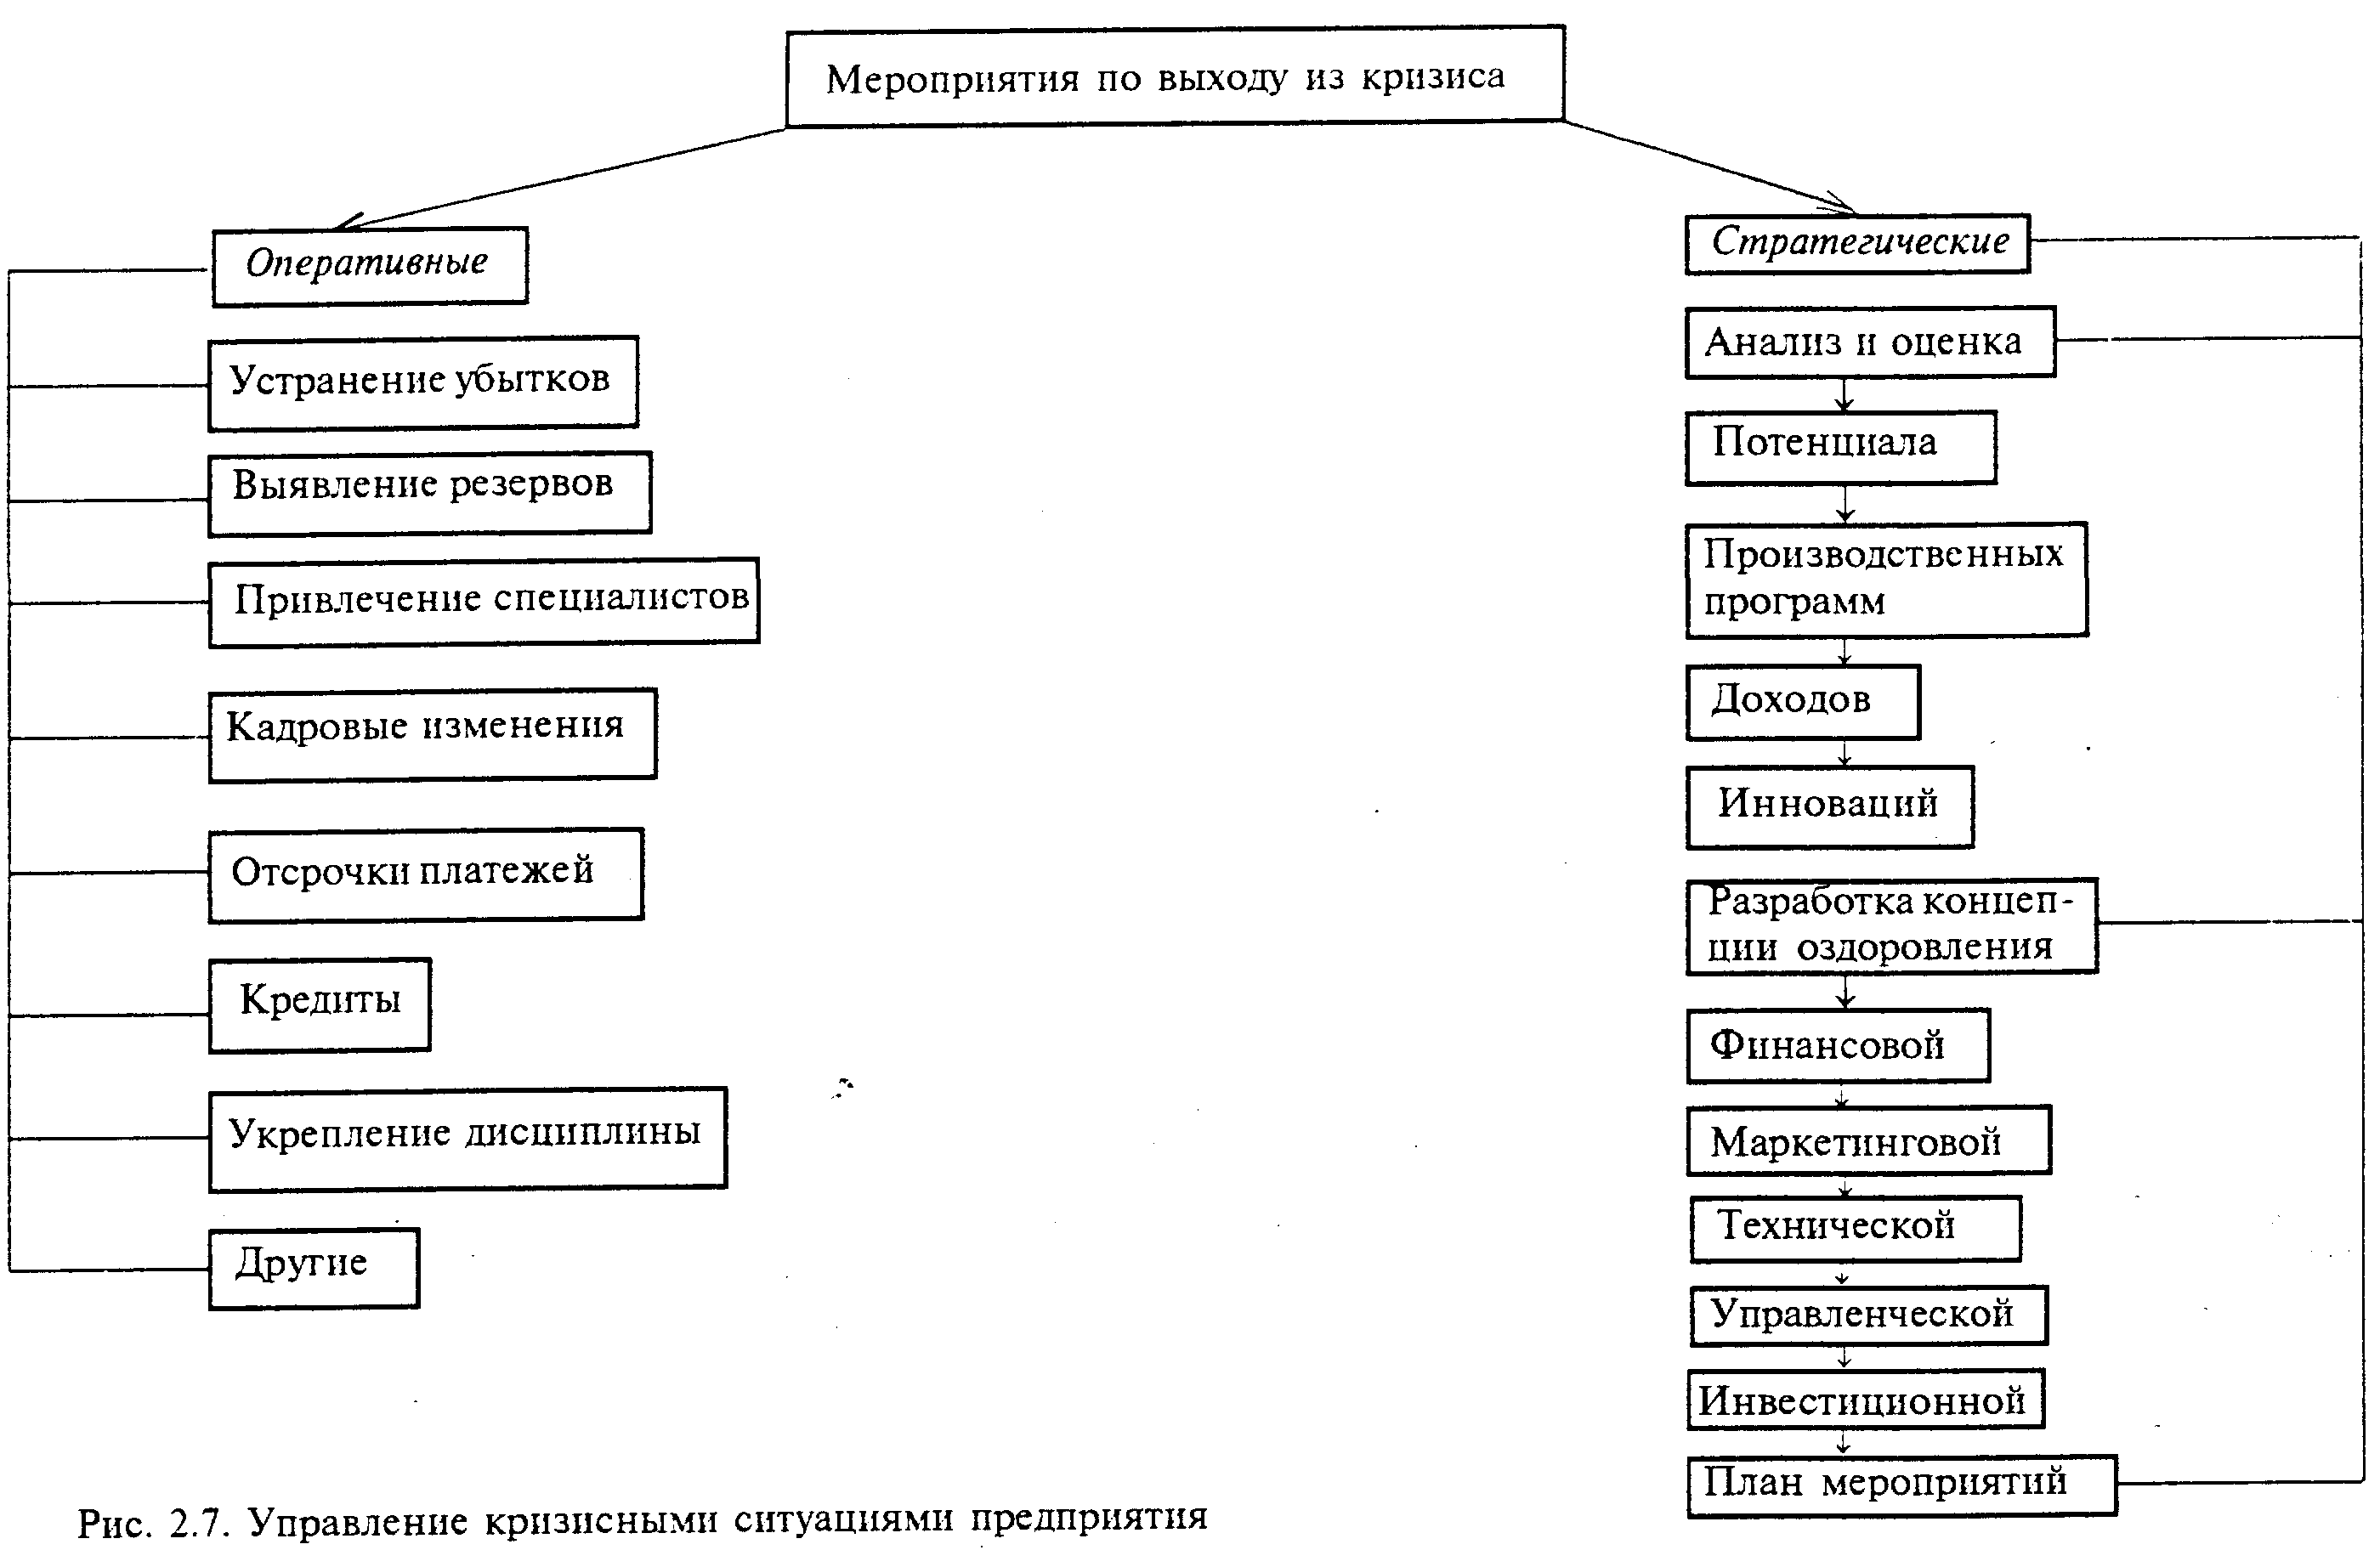
Рис. 3.11. Управление кризисными ситуациями предприятия
В то же время меняется или укрепляется руководство предприятия, осуществляется комплексный анализ и оценка ситуации и, если надо, корректируется философия, основные принципы деятельности предприятия, т.е. изменяется его стратегия. В соответствии с новой стратегией пересматриваются производственные программы, маркетинговая концепция все в большей степени нацеливается на укрепление позиций предприятия на существующих и завоевание новых сегментов рынка, обновляется номенклатура выпускаемой продукции. Все это находит отражение в разрабатываемой концепции финансового, производственного и кадрового оздоровления и в соответствии с ней разрабатываются финансовая, маркетинговая, техническая и инвестиционная программы, которые позволяют найти путь к финансовому благополучию предприятия.
3.2.Бизнес-план – основной документ для инвестора
Основным сводным документом финансового оздоровления предприятия является бизнес-план, в котором анализируются процессы изменения предприятия, показывается, каким образом руководство предприятия намерено преодолеть кризисную ситуацию, возникшую на предприятии, наметить конкретные пути предотвращения банкротства.
В практике работы западных фирм бизнес-план — постоянно ведущийся документ, фиксирующий все изменения, происходящие в производственной, финансовой, маркетинговой и других сферах деятельности предприятия. Отечественные предприниматели пока не имеют навыков и привычек составления, ведения и постоянной корректировки бизнес-плана. Но тем не менее время его широкого применения в практике предпринимательства уже наступило. Это объясняется тем назначением и теми целями, которые с помощью этого документа решаются. Если говорить кратко, то бизнес-план решает две связанные между собой задачи и соответственно предназначен для двух его потребителей.
Первая задача, решаемая бизнес-планом, необходима руководству и всему персоналу предприятия. Она заключается в том, чтобы обосновать правильность выбора цели, связанной с производством и реализацией продукции, или тех изменений в этом производстве, которые позволят предприятию не только выйти из кризисной ситуации, но и достичь стабильного места на рынках сбыта и рентабельной работы предприятия.
Вторая задача, решаемая с помощью бизнес-плана, — убедить инвестора принять участие в финансировании предлагаемого проекта выхода из кризисной ситуации. Именно для внешнего инвестора, а им может быть коммерческий банк, государство, любое юридическое или физическое лицо, и составляется бизнес-план в случае, когда предприятие находится в состоянии несостоятельности.
Таким образом, основное назначение бизнес-плана состоит в:
обосновании стратегии вывода предприятия из кризисной ситуации или состояния несостоятельности;
определении рыночных перспектив предприятия (объемов продаж, завоевание определенных сегментов рынков и категорий потребителей, и, следовательно, — ожидаемых финансовых результатов);
определении источников и объемов финансирования намечаемых мероприятий, а также времени и порядка расчетов с инвесторами.
В случае невозможности продолжения производства бизнес-план, видимо, будет способствовать поиску нового собственника, который взял бы риск вывода предприятия из состояния несостоятельности.
Западные предприниматели применяют множество бизнес-планов, отличающихся составом, структурой, решаемыми задачами, масштабами деятельности, объемами работ и услуг. Однако все они сводимы к некоторым стандартным составляющим, которые и являются ядром бизнес-плана. Следует отметить, что при составлении бизнес-плана каждое предприятие должно найти наиболее сильные и наиболее слабые свои стороны, развитие или преодоление которых упрочит его положение на рынке. В соответствии с этим при составлении бизнес-плана оно обращает преимущественное внимание на те или другие его части. Стандартный набор разделов бизнес-плана таков:
Отрасль, компания и ее продукты.
Отрасль.
Компания.
Ее товары или услуги.
Исследования и анализ сбыта.
Покупатели.
Объем сбыта и динамика.
Конкуренция
Опенка сферы распространения и продажи.
Перспективная оценка сбыта.
План маркетинга
Генеральная маркетинговая стратегия.
Ценовая политика.
Тактика продажи.
Обслуживание и гарантии.
Реклама.
Намерения и планы развития. »
Задачи развития.
Трудности и риск.
Улучшение товара и новые продукты.
Стоимость.
Производственный и оперативный план.
Географическое положение.
Имеющиеся условия и их улучшение.
Стратегия и планы.
Рабочая сила.
Команда управления.
Организация.
Ключевой управленческий персонал.
Управленческие расходы и собственность.
Совет директоров.
Управленческие консультации и необходимость обучения.
Поддержка профессиональных услуг.
Календарный план
Точки критического риска и проблемы.
Финансовый план.
Прогноз прибылей и убытков.
Форма анализа денежных потоков.
Форма бухгалтерского баланса.
График безубыточности.
Контроль стоимости.
Предложения, выдвигаемые компанией.
Финансовые требования.
Гарантийные предложения.
Акции.
Использование капитала.
Составление каждого раздела бизнес-плана —- это работа большого числа специалистов в области экономики, финансов, бухгалтерского учета, управления, производства, маркетинга и т.д. и охватывает практически все отрасли соответствующих наук, выработавших свои методики.
3.3.Рекомендации по управлению изменениями организационной структуры предприятия
Одна из важных задач по выводу предприятия из кризисной ситуации — выбор такой оптимальной организационной структуры, которая лучше всего отвечала бы целям и задачам предприятия, а также воздействующим на него внутренним и внешним факторам в существующих и ожидаемых условиях функционирования предприятия. Эффективное решение этой задачи — цель диагностического анализа организационного и кадрового потенциала предприятия.
Организационный потенциал — это совокупные возможности работников аппарата управления, выражаемые в объемах и видах работ, которые может выполнить руководство предприятия.
Основными составляющими потенциала организационной структуры управления предприятием являются ресурсы управленческого персонала, технического оснащения управленческого труда и информационного обеспечения. Совокупность этих ресурсов, характеризующихся производительностью, экономичностью, адаптивностью, надежностью, призвана обеспечить цели производства.
Прежде всего руководителю необходимо вначале выработать собственное мнение, личную концептуальную (желаемую, «идеальную») модель управления предприятием.
Начальный этап этой работы — постановка лично руководителем цели стратегического развития предприятия с учетом эффективного использования его потенциала.
Для разработки стратегии и тактики реализации выработанной цели необходим стратегический анализ следующих составляющих организационной структуры предприятия:
уровня специализации, концентрации, кооперирования, централизации производства (организационно-производственной структуры);
функций, управленческих процессов, состава управленческих
звеньев и их взаимодействия, степень централизации управления (организационной структуры управления в вертикальном и горизонтальных разрезах);
уровня хозяйственной самостоятельности предприятия и его подразделений, филиалов, хозрасчетных связей, организации внутрипроизводственного хозрасчета (хозрасчетного статуса предприятия и его звеньев, используемых методов управления);
уровня использования экономических, организационных и социально-психологических методов управления;
обеспечивающих подсистем управления (кадрового, информационного, технического обеспечения и др.).
Однако одной, оптимальной для всех ситуаций, организационной структуры предприятия не существует, относительная эффективность того или иного типа организационной структуры определяется различными внешними и внутренними факторами.
Внешние условия определяют цели управления ресурсами организационной структуры, обусловленные изменением общественных потребностей и необходимостью взаимодействовать с другими системами внешней среды: вышестоящими организациями, региональными органами, банками, поставщиками и потребителями.
Внутренние условия функционирования производственной системы определяют цели управления ресурсами организационной структуры, обусловленные необходимостью обеспечить эффективное управление всеми ресурсами производственной системы: техническими, технологическими, кадровыми и т.д. Если условия функционирования одних подразделений отличаются от условий других подразделений, то соответственно должны различаться и их структуры. Объединяет такие подразделения единство целей, которое является элементом как процесса планирования, так и организации и не дает подразделениям предприятия возможности «тянуть» ее в различных направлениях, распылять силы и способности достичь общих целей предприятия.
Основными параметрами, определяющими организационную структуру управления, являются:
численность управленческого персонала по функциям управления;
численность линейного управленческого персонала;
количество уровней иерархии системы управления предприятием;
количество структурных звеньев на каждом уровне;
степень централизации функций управления;
объем работ по управлению предприятием, который зависит от состава и содержания функций управления, трудоемкости и периодичности решения задач управления.
Учет и выявление факторов могут оказать существенное влияние на эффективность принимаемых руководителем предприятия управленческих решений, использование организационного потенциала.
Возможности и сроки вывода предприятия из кризисной ситуации, как и стабильного эффективного развития в дальнейшем, в значительной мере зависят также от наличия условий для организации разработки и внедрения инновации на предприятии. Отечественный и зарубежный опыт свидетельствует о том, что наибольшего успеха добиваются предприятия, на которых созданы группы перспективного развития, уделяется должное внимание всем этапам разработки и внедрения нововведений, отработана система ресурсного и организационно-правового обеспечения сотрудников предприятия и сторонних специалистов, участвующих в выполнении этих работ, которая включает следующие элементы:
финансирование;
стимулирование;
предоставление самостоятельности;
материально-техническое обеспечение;
обучение;
организационно-правовое обеспечение;
информационное обеспечение;
социально-психологическая поддержка;
вовлечение в процесс принятия решений.
Сопоставление указанных факторов и этапов разработки и внедрения нововведений (диагностика внешних и внутренних факторов, определяющих потребность и возможность инноваций, предварительный выбор, разработка, внедрение и контроль реализации инновации, привлечение для этих целей как работников предприятия, так и сторонних специалистов) с фактической постановкой данной работы на предприятии могут позволить руководителю определить узкие места, сдерживающие инновационные процессы (не все этапы разработки и внедрения выполняются должным образом, ресурсное и организационно-правовое обеспечение сотрудников, выполняющих данные работы, фактически отсутствует или незначительно используются отдельные его элементы и т.п.) и включить их в состав мер, подлежащих изменению в целях ускорения вывода предприятия из кризисной ситуации. Схема организации разработки и внедрения инноваций на предприятии представлена на Рис. 3.12.
Руководителю следует иметь ввиду, что реализация любого инновационного проекта зависит от уровня, квалификации, организаторских способностей, взаимодействия с администрацией предприятия (а в ряде случаев и с региональной администрацией) небольшой группы людей (3-5 человек), стоящих во главе исполнения конкретных работ по проекту. Их квалификация на самом раннем этапе подготовки документации предопределяет возможность выполнения определенного вида работ.
Современное состояние финансового рынка страны обусловливает принятие руководителем предприятия к реализации инвестиционных проектов с высоким уровнем рентабельности, срок окупаемости которых не превышает полутора-двух лет.
В противном случае неизбежны пресловутые долгострои, когда не то что получить доход на вложенный капитал, а хотя бы вернуть его с учетом инфляционного коэффициента весьма проблематично. Для инвестиционных проектов с более длительным сроком окупаемости и миллионными объемами капиталовложений руководителю предприятия необходимо предусмотреть гарантии и финансовую поддержку в реализации проекта, которая может быть оказана в различных формах, включая предоставление льгот на получение кредитов, налоговых льгот и пр.
Чтобы использовать собственный положительный опыт и предусмотреть ошибки, которые были сделаны в прошлом в связи с попытками внедрения на предприятии
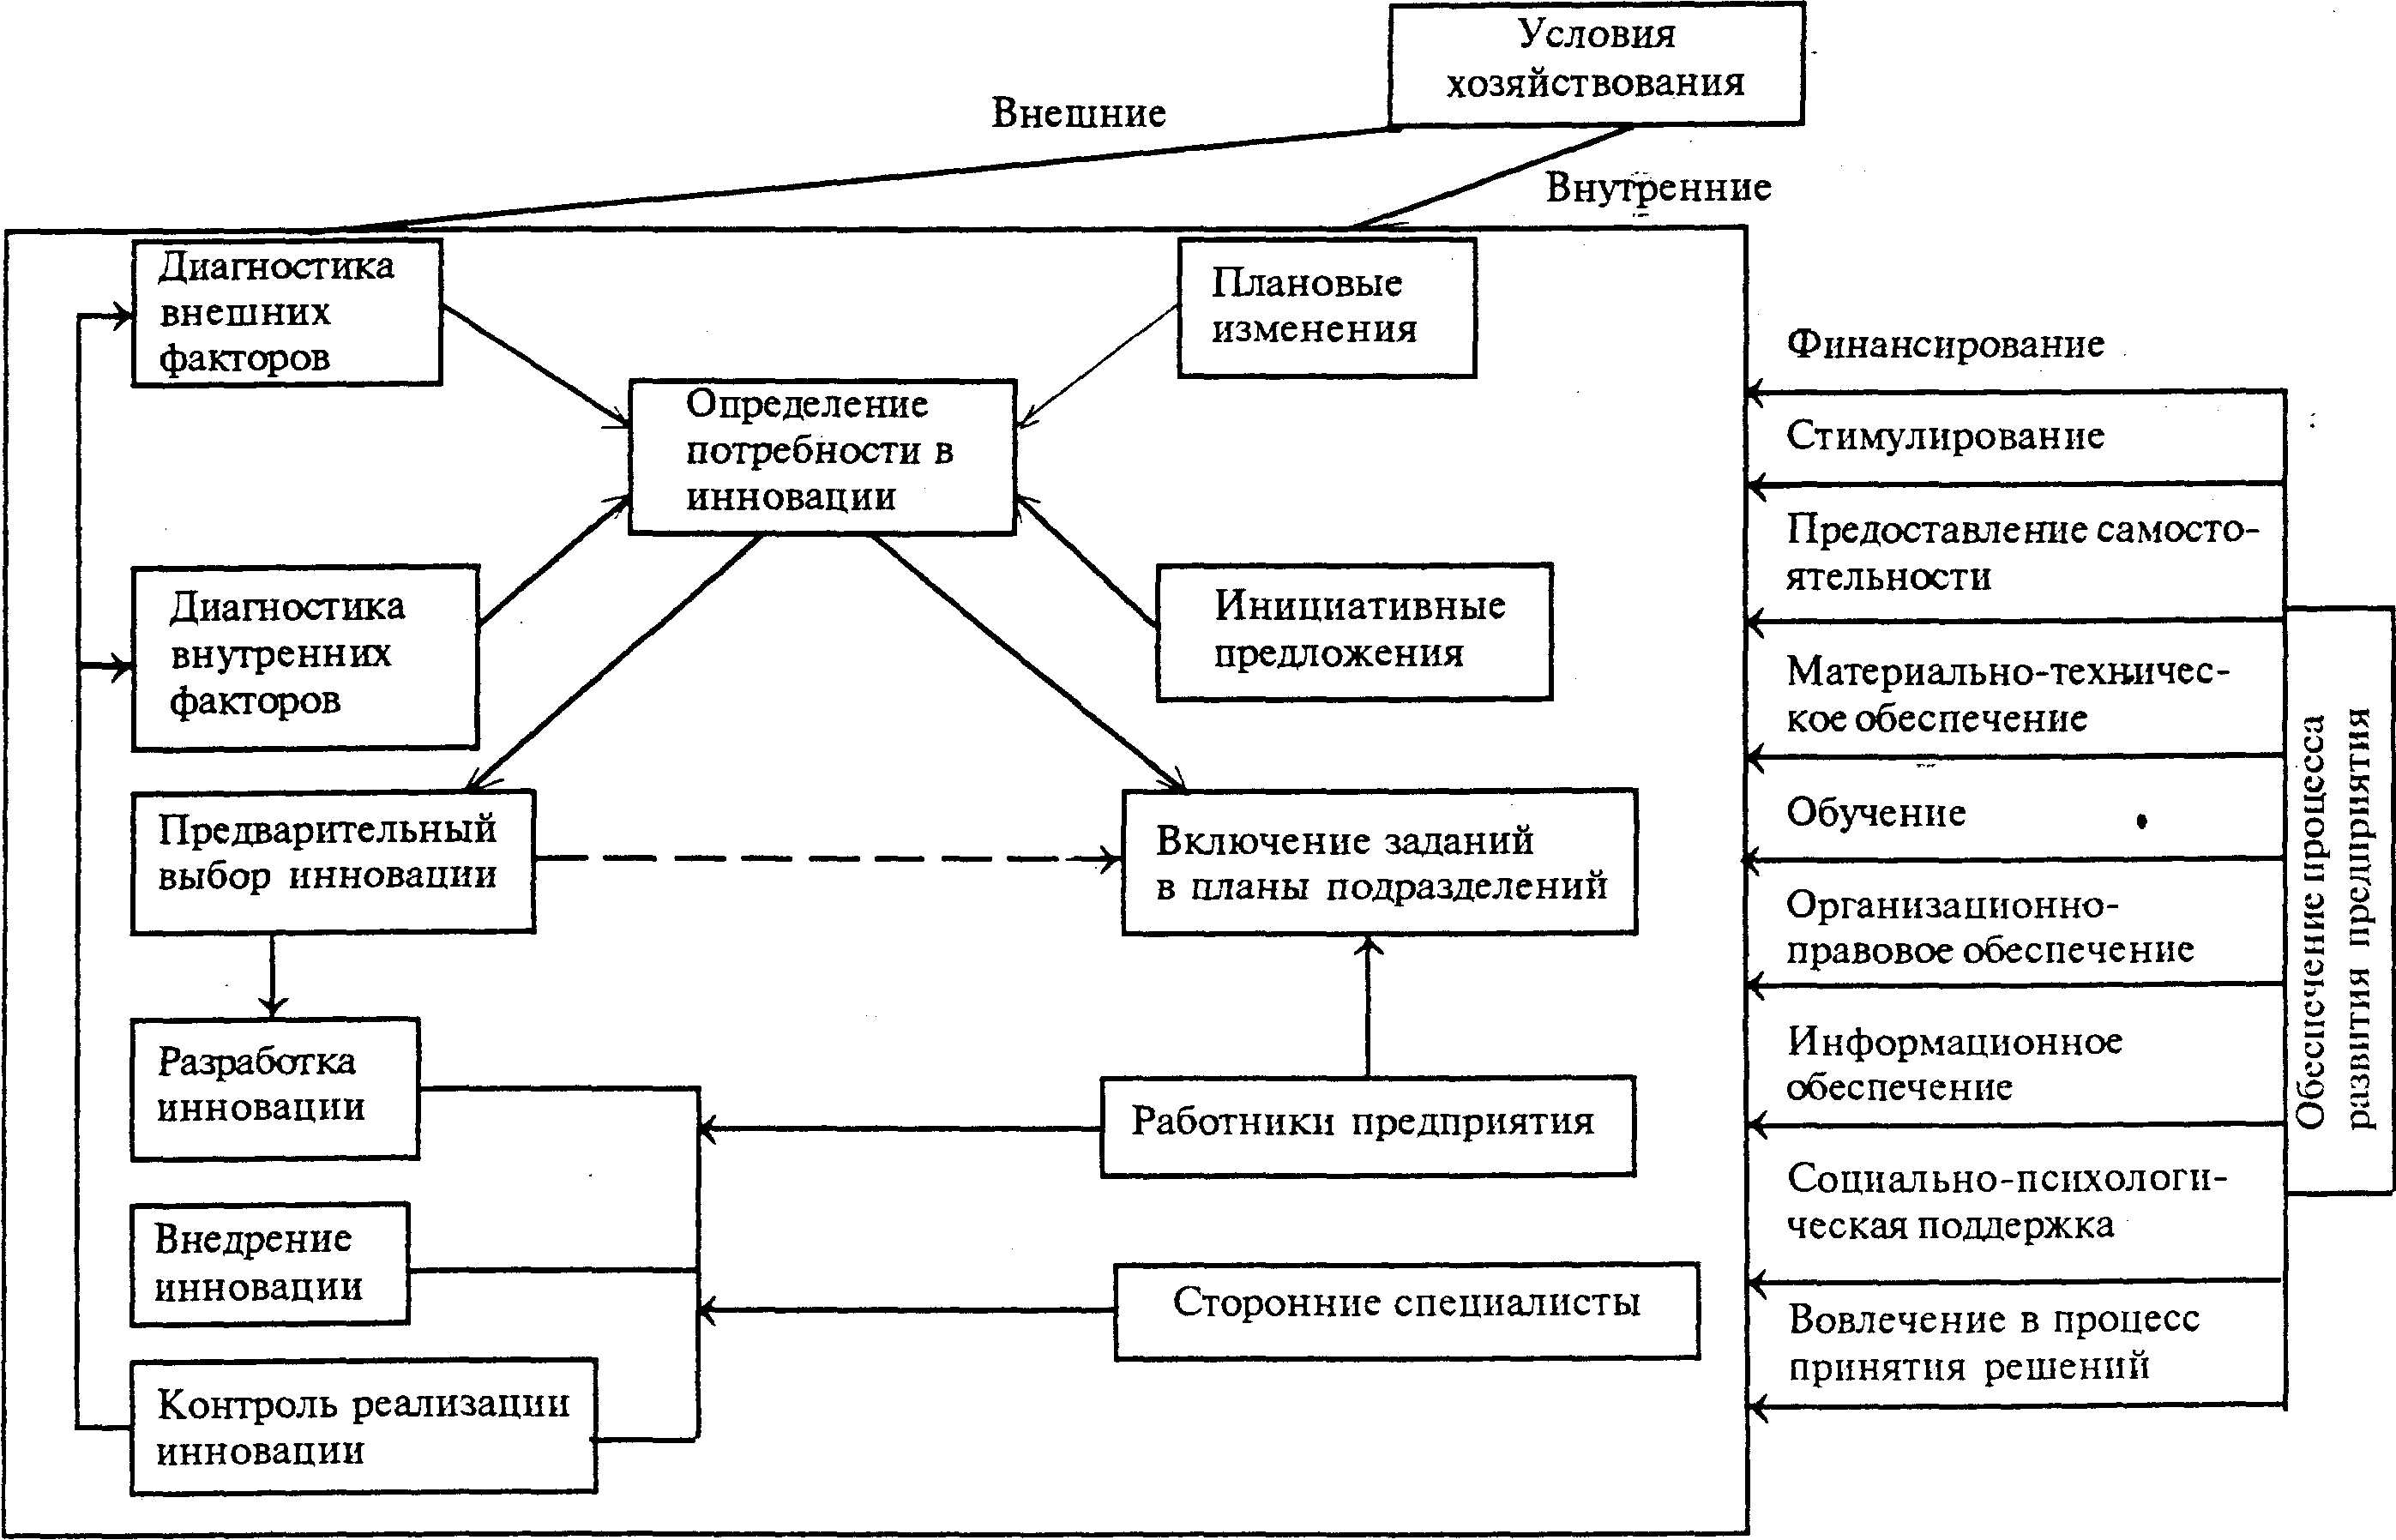
Рис. 3.12. Схема организации разработки и внедрения инноваций на предприятии
изменений в организационной структуре и системе стимулирования (укрупнение, слияние, выделение, разукрупнение, ликвидация, появление новых подразделений; введение новых форм, методов, показателей, шкал стимулирования и т.д.), руководителю рекомендуется провести анализ указанных изменений за последние пять лет. При этом целесообразно установить причины, по которым не были достигнуты поставленные цели.
Руководителю необходимо учесть следующие наиболее характерные ошибки, встречающиеся при внедрении управленческих новшеств на предприятии:
некомплексность внедрения мероприятия. Так внедрение новой системы стимулирования требует, как правило, изменения внутрипроизводственного хозрасчета, систем планирования, учета, контроля, формирования цен, состава функциональных отделов и т.п., что не всегда выполняется, и в течение полугода (максимум года) предприятие постепенно отказывается от нововведения, обвиняя в этом его разработчиков. Через некоторое время предприятие вынуждено возвратиться к данному вопросу и в случае сохранения прежнего подхода к его разработке и внедрению все повторяется безрезультатно вновь. Аналогичные ситуации могут возникнуть при внедрении АСУ, АРМ, новых видов планирования, учете, контроле и т.п.;
неучастие управленческого персонала предприятия в разработке мероприятий (никакие консультанты и профессиональные проектировщики не могут знать, а следовательно, учесть и использовать специфику и резервы предприятия, как это знают его сотрудники);
необеспеченность стопроцентной возможности контроля и воздействия руководства предприятия на ход разработки и внедрения мероприятия;
несоответствие рекомендуемого мероприятия специфике и возможностям предприятия;
отсутствие или низкий уровень обеспеченности внедрения мероприятия (несвоевременность подготовки и переподготовки кадров, недостаточное выделение финансовых и материальных ресурсов, отсутствие пропаганды преимуществ внедряемого мероприятия и т.д.).
Анализ проведенных ранее реорганизаций на предприятии позволит руководителю выработать более обоснованную позицию об изменении функциональных служб. При этом особое внимание следует уделять развитию на предприятии:
стратегического управления наряду с оперативным;
службы маркетинга;
экономической деятельности.
Рассмотрим основные особенности формирования этих служб на предприятии.
Выработка долгосрочной стратегии развития непосредственно на уровне предприятия — новое явление в отечественном управлении. Ранее эти функции были сосредоточены главным образом в министерствах, а также в центральных государственных ведомствах. Предприятие участвовало в этом процессе, зачастую выступая инициатором ряда нововведений, имеющих для его развития стратегический характер. Однако реальных прав по принятию решений в этой области оно не имело, в системе его приоритетов проблема выполнения указаний, плановых заданий вышестоящих органов занимала несравнимо более высокое место, чем разработка самостоятельной стратегии развития. В новых условиях хозяйствования ситуация кардинально изменилась — именно предприятие получило реальные права по выработке своей стратегии в рамках общих направлений развития, определяемых наверху (министерство, холдинг, концерн, ассоциация и т.п.) в виде рекомендаций, а не директив. В связи с этим у предприятия возникает новая потребность — определить будущее, притом не только в рамках пятилетнего плана, право составления и утверждения которого предоставлено предприятию, но и сформировать направления, стратегию своей деятельности и на более длительную перспективу.
Необходимость разработки предприятием стратегии развития обусловлена также тем, что для большинства предприятий, начиная с 1986 г., необходимость периодической или постоянной перемены стратегических позиций становится реальной чертой жизни. Отечественные предприятия еще длительное время будут действовать в условиях высоких уровней нестабильности внешней среды. На жизнедеятельность предприятий как в переходный период к рынку, так и в стабильных рыночных условиях хозяйствования существенное влияние оказывает фактор неопределенности. Этот фактор парализует деятельность многих предприятий, проявляясь буквально во всем. Так, руководство не уверено, сможет ли продукция найти сбыт, удастся ли достать комплектующие, получить кредитные ресурсы, сохранить квалифицированные кадры и т.д. Однако неправильно было бы рассматривать неопределенность лишь как что-то угрожающее, мешающее деятельности предприятия. Для одних это привычные трудности, но для других — источник прибыли; надо быть готовым к встрече с неопределенностью, связанным с нею риском. Опыт отечественных и зарубежных предприятий, эффективно функционирующих в условиях рыночной экономики, показывает, что острота проблемы снижается, если обеспечивается равновесие между стратегической и текущей ориентацией деятельности предприятия. Это