Формирование портфеля ценных бумаг коммерческого банка
В 1960-х годах Уильям Шарп первым провел регрессионный анализ рынка акций США. Для избежания высокой трудоемкости Шарп предложил индексную модель. Причем он не разработал нового метода составления портфеля, а упростил проблему таким образом, что приближенное решение может быть найдено со значительно меньшими усилиями. Шарп ввел -фактор, который играет особую роль в современной теории портфеля.
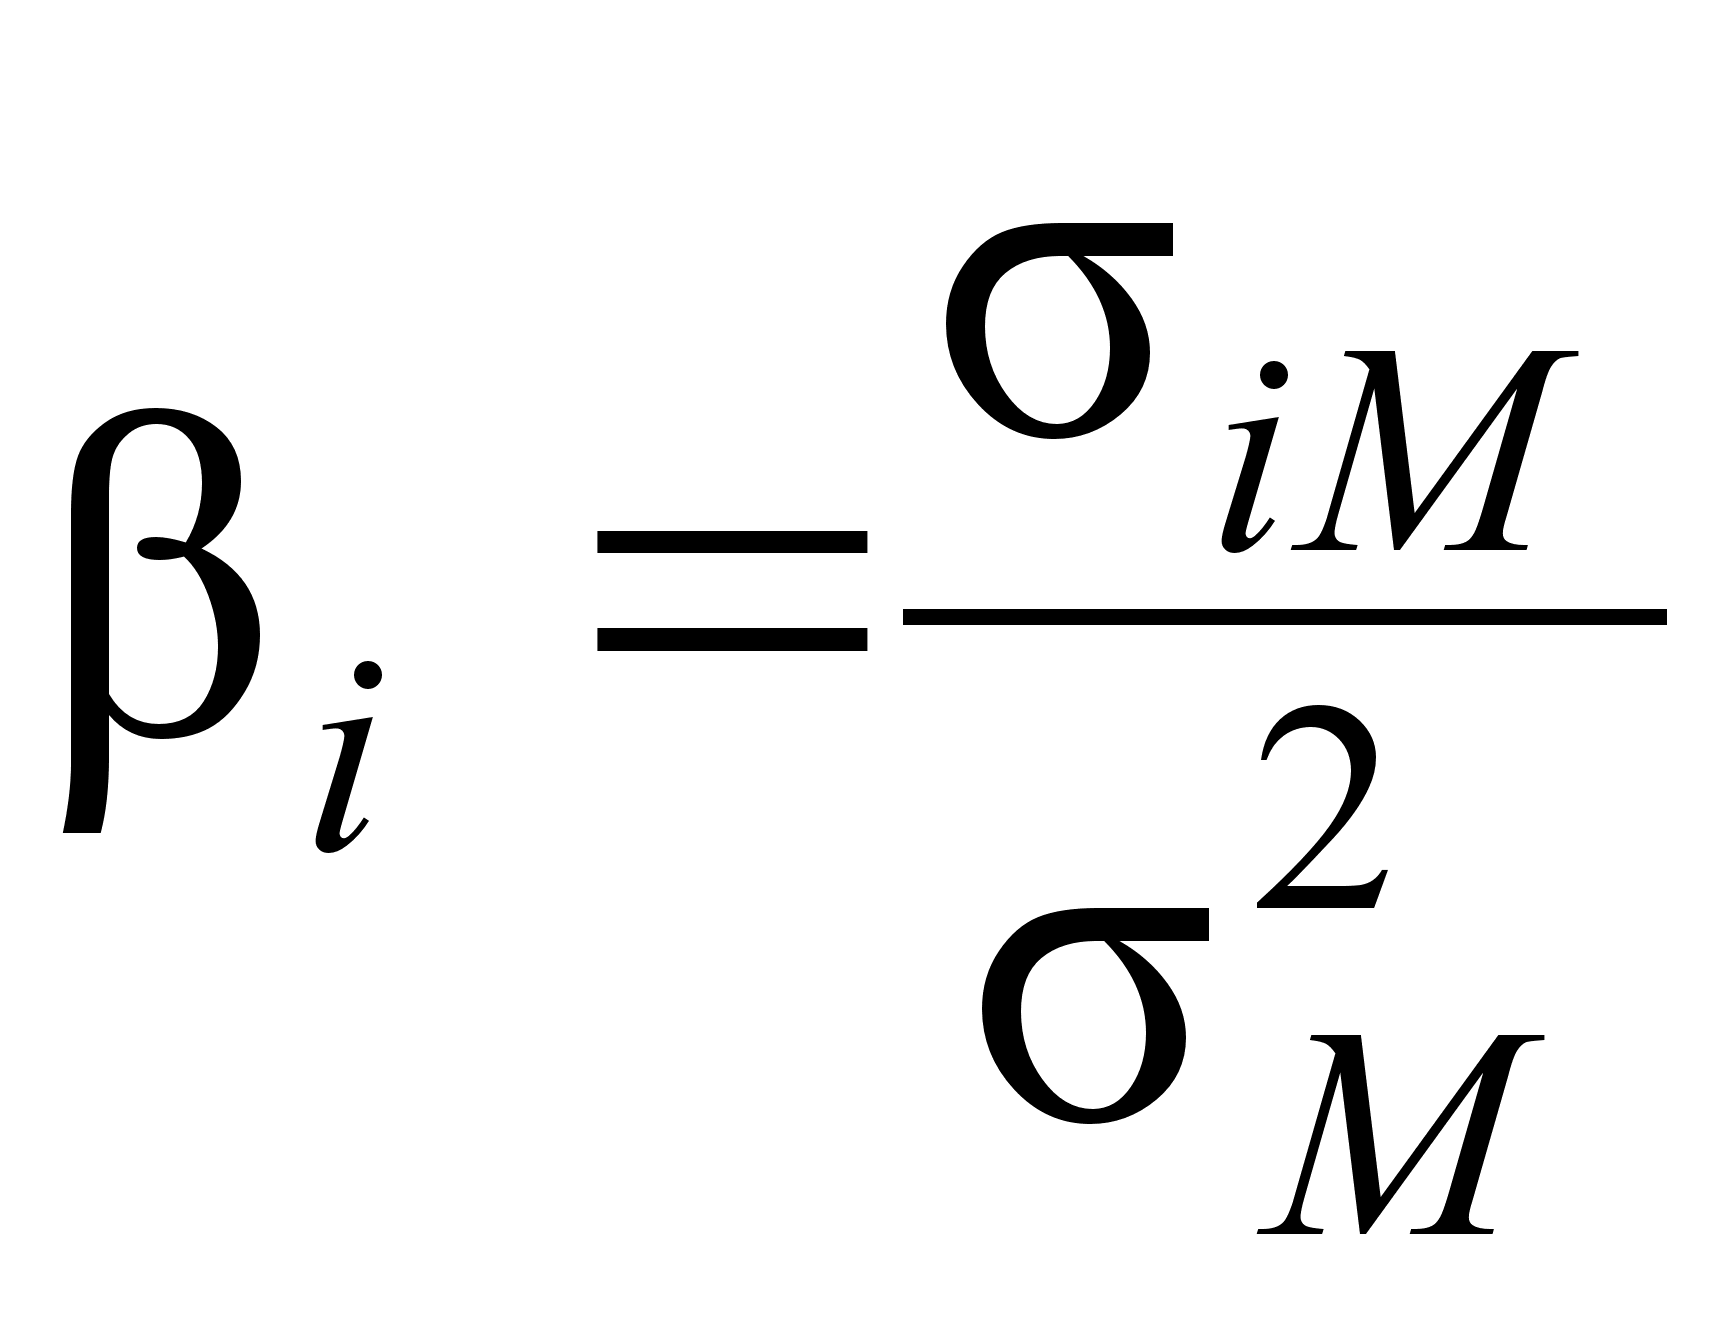 ,
(17)
где iM – ковариация между темпами роста курса ценной бумаги и темпами роста рынка;
2M – дисперсия доходности рынка.
Показатель «бета» характеризует степень риска бумаги и показывает, во сколько раз изменение цены бумаги превышает изменение рынка в целом. Если бета больше единицы, то данную бумагу можно отнести к инструментам с повышенной степенью риска, т.к. ее цена движется в среднем быстрее рынка. Если бета меньше единицы, то степень риска этой бумаги относительно низкая, поскольку в течение периода глубины расчета ее цена изменялась медленнее, чем рынок. Если бета меньше нуля, то в среднем движение этой бумаги было противоположно движению рынка в течение периода глубины расчета.
В индексной модели Шарпа используется тесная корреляция между изменением курсов отдельных акций. Предполагается, что необходимые входные данные можно приблизительно определить при помощи всего лишь одного базисного фактора и отношений, связывающих его с изменением курсов отдельных акций. Как правило за такой фактор берется значение какого-либо индекса. Зависимость доходности ценной бумаги от индекса описывается следующей формулой:
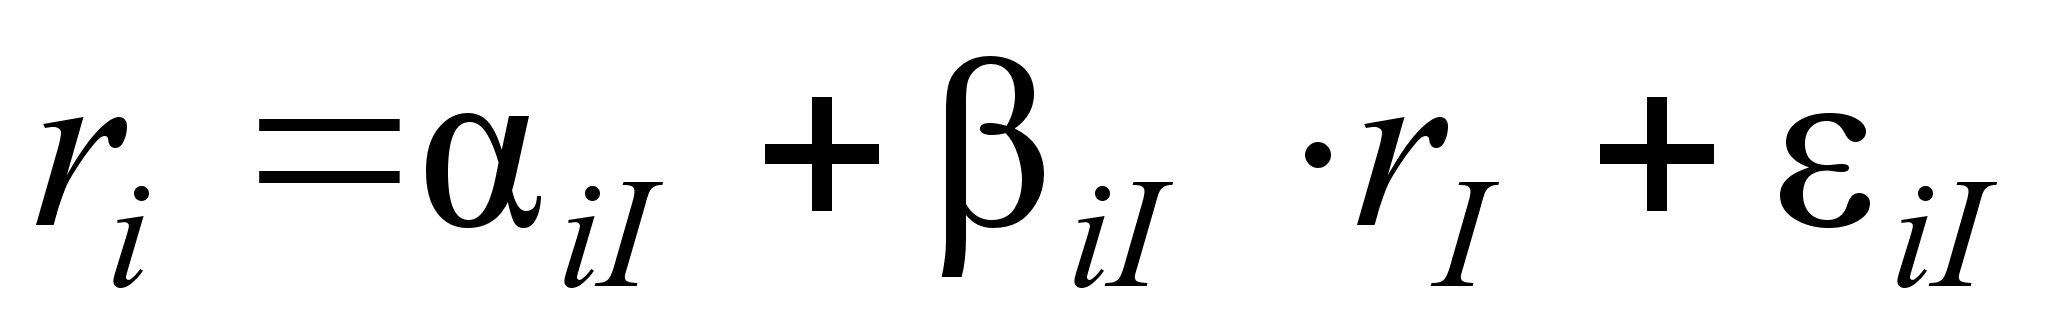 ,
(18)
где ri – доходность ценной бумаги i за данный период;
rI – доходность на рыночный индекс I за этот же период;
iI – коэффициент смещения;
iI – коэффициент наклона;
iI – случайная погрешность.
Как следует из уравнения, «бету» ценной бумаги можно интерпретировать как наклон линии. Если этот коэффициент был постоянным от периода к периоду, то «историческую бету» бумаги можно оценить путем сопоставления прошлых данных о соотношении доходности рассматриваемой бумаги и доходности рынка (индекса). Статистическая процедура для получения таких апостериорных значений коэффициента «бета» представляет собой простую линейную регрессию, или метод наименьших квадратов.
Уравнение (18), записанное без случайной погрешности, является уравнением линейной регрессии. Параметр «бета» поэтому является коэффициентом регрессии и может быть определен по формуле:
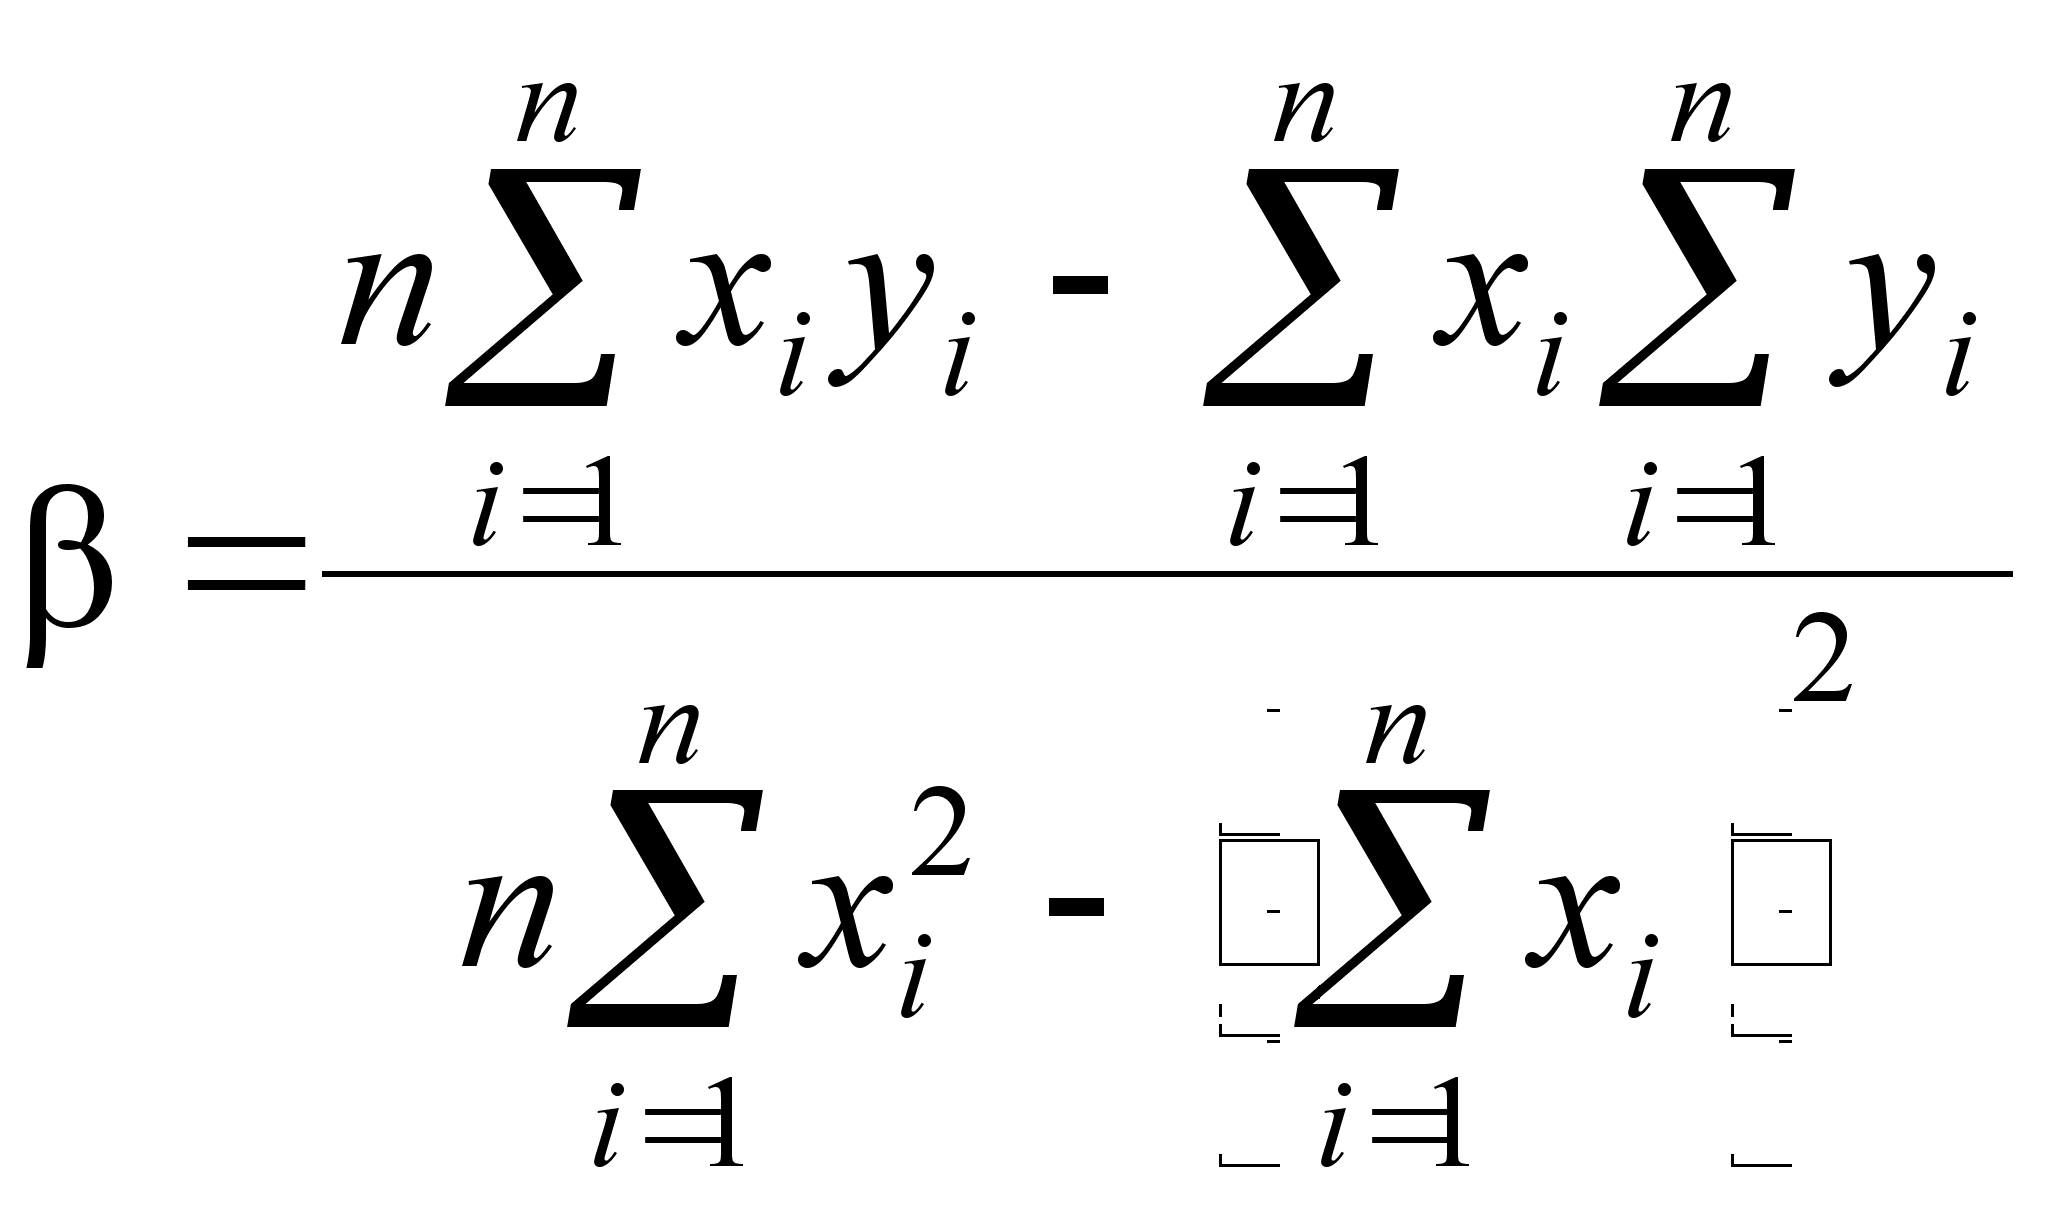 ,
(19)
где xi – доходность рынка в i-й период времени;
yi – доходность рынка в i-й период времени;
n – количество периодов.
По Шарпу показатель «альфа» (его также называют сдвигом) определяет составляющую доходности бумаги, которая не зависит от движения рынка.
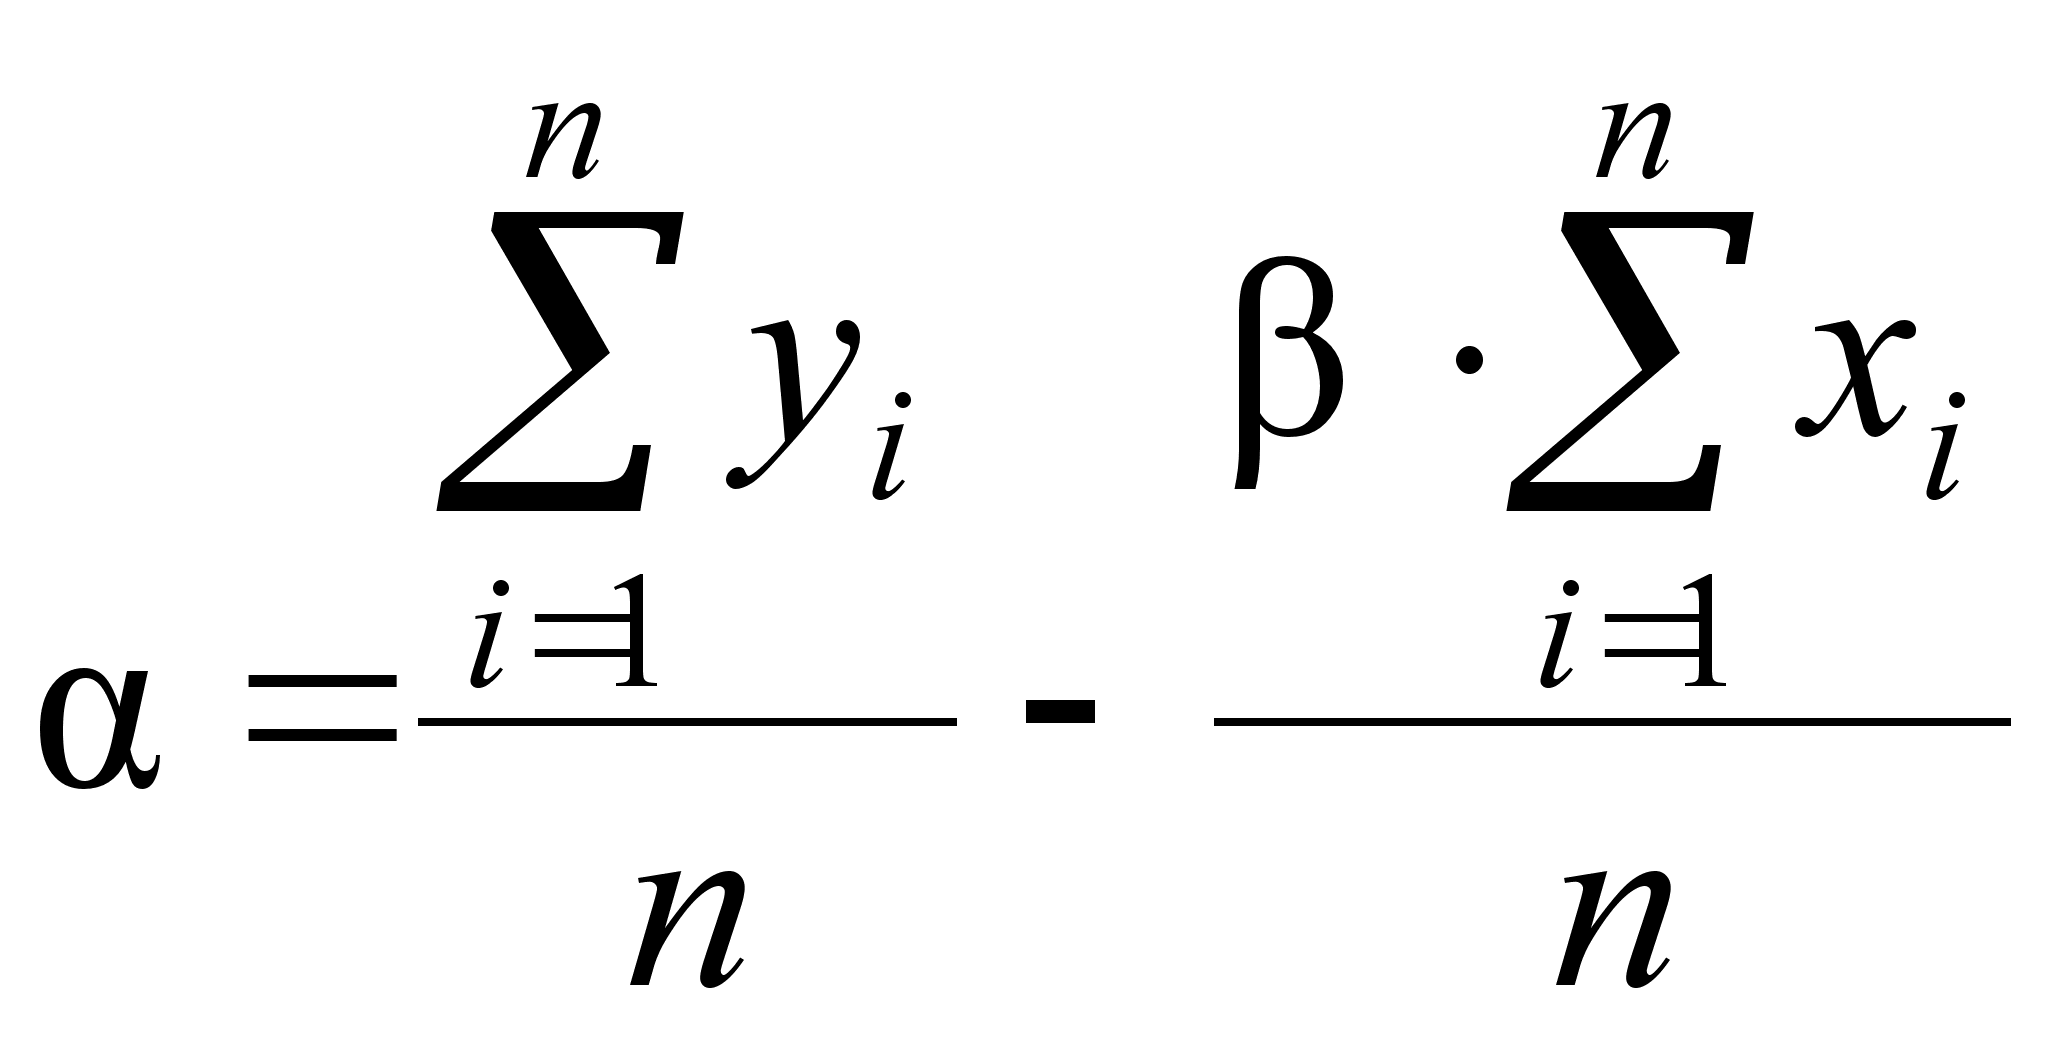 .
(20)
В соответствие с одной из точек зрения, «альфа» является своего рода мерой недо- или переоценки рынком данной бумаги. Положительная «альфа» свидетельствует о переоценке рынком данной бумаги. Отрицательная «альфа» свидетельствует о недооценке рынком данной бумаги.
Случайная погрешность показывает, что индексная модель Шарпа не очень точно объясняет доходности ценной бумаги. Разность между действительным и ожидаемым значениями при известной доходности рыночного индекса приписывается случайной погрешности.
Случайную погрешность можно рассматривать как случайную переменную, которая имеет распределение вероятностей с нулевым математическим ожиданием и стандартным отклонением, вычисляемым по формуле:
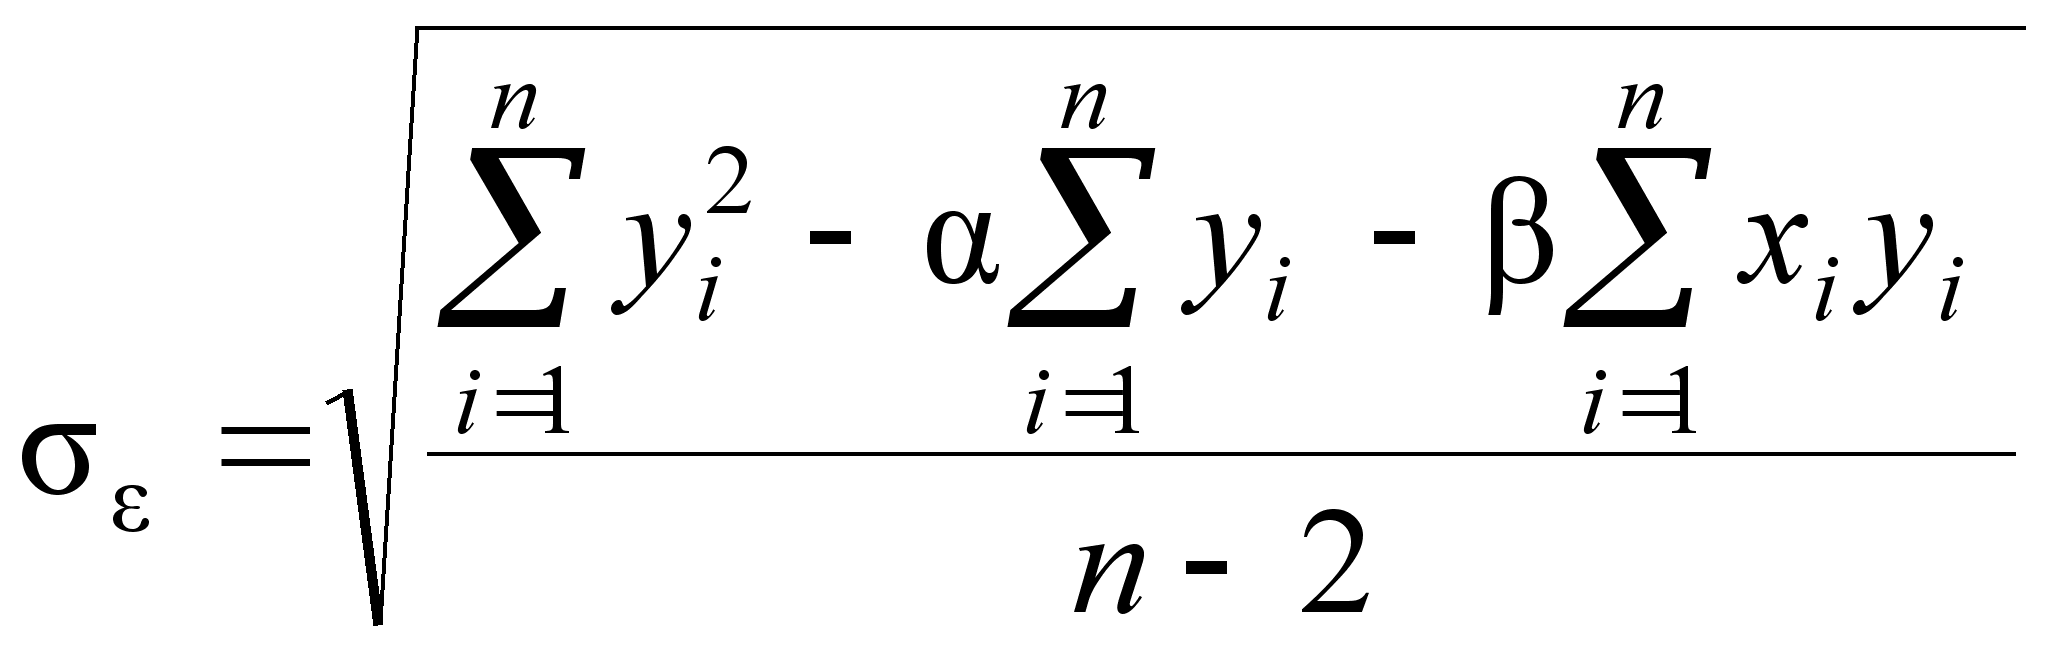 .
(21)
Истинное значение коэффициента «бета» ценной бумаги невозможно установить, можно лишь оценить это значение. Так что даже если бы истинное значение «беты» оставалось постоянным всегда, его оценка, полученная по методу наименьших квадратов, все равно бы менялась бы во времени из-за ошибок при оценке – ошибок выборки. Стандартная ошибка «беты» есть попытка оценить величину таких ошибок:
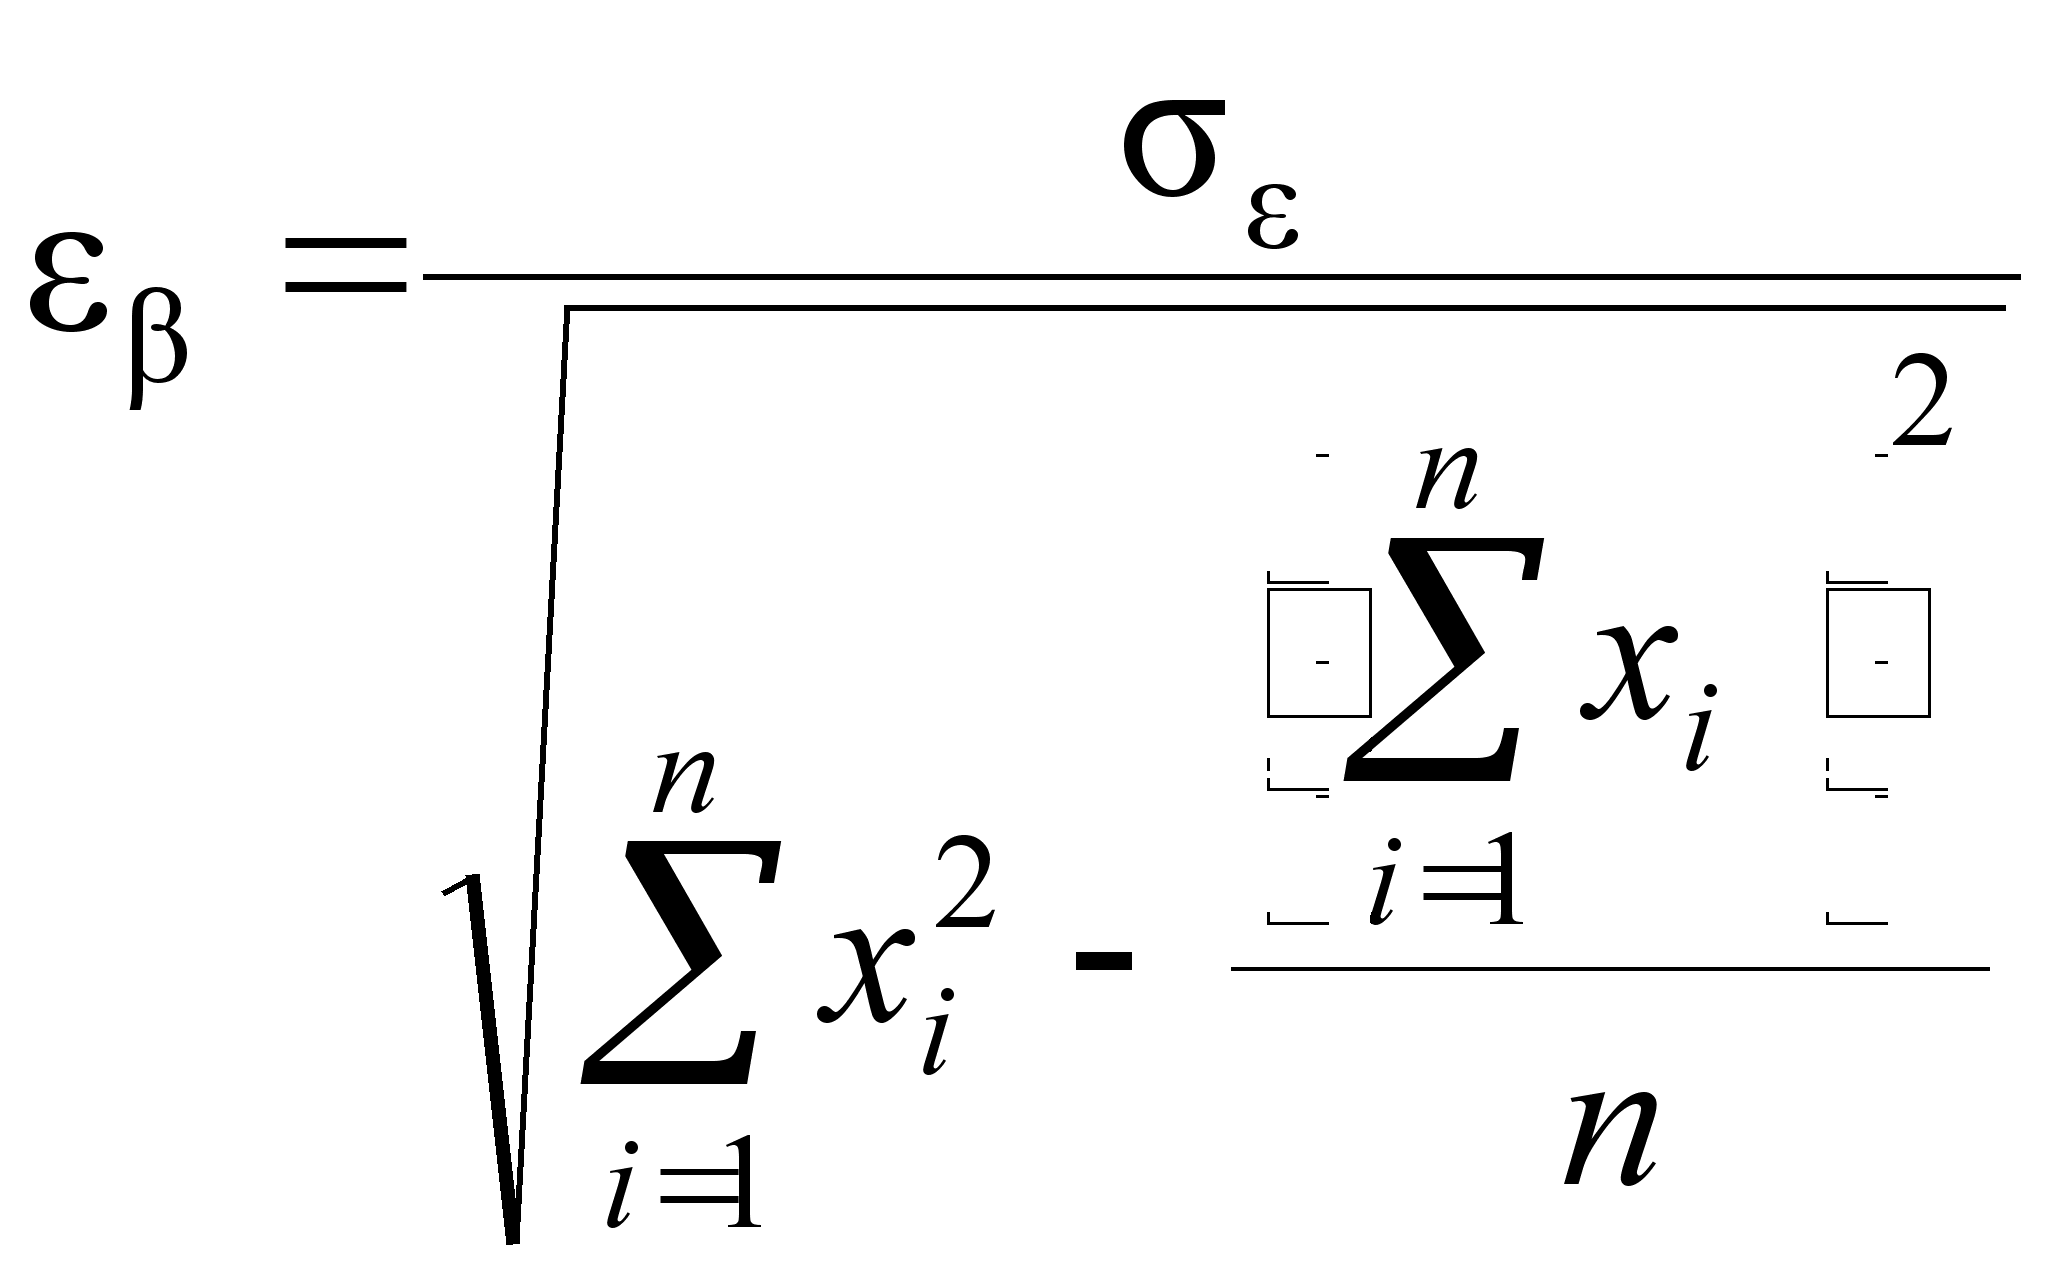 .
(22)
Аналогично стандартная ошибка для «альфы» дает оценку величины отклонения прогнозируемого значения от «истинного»:
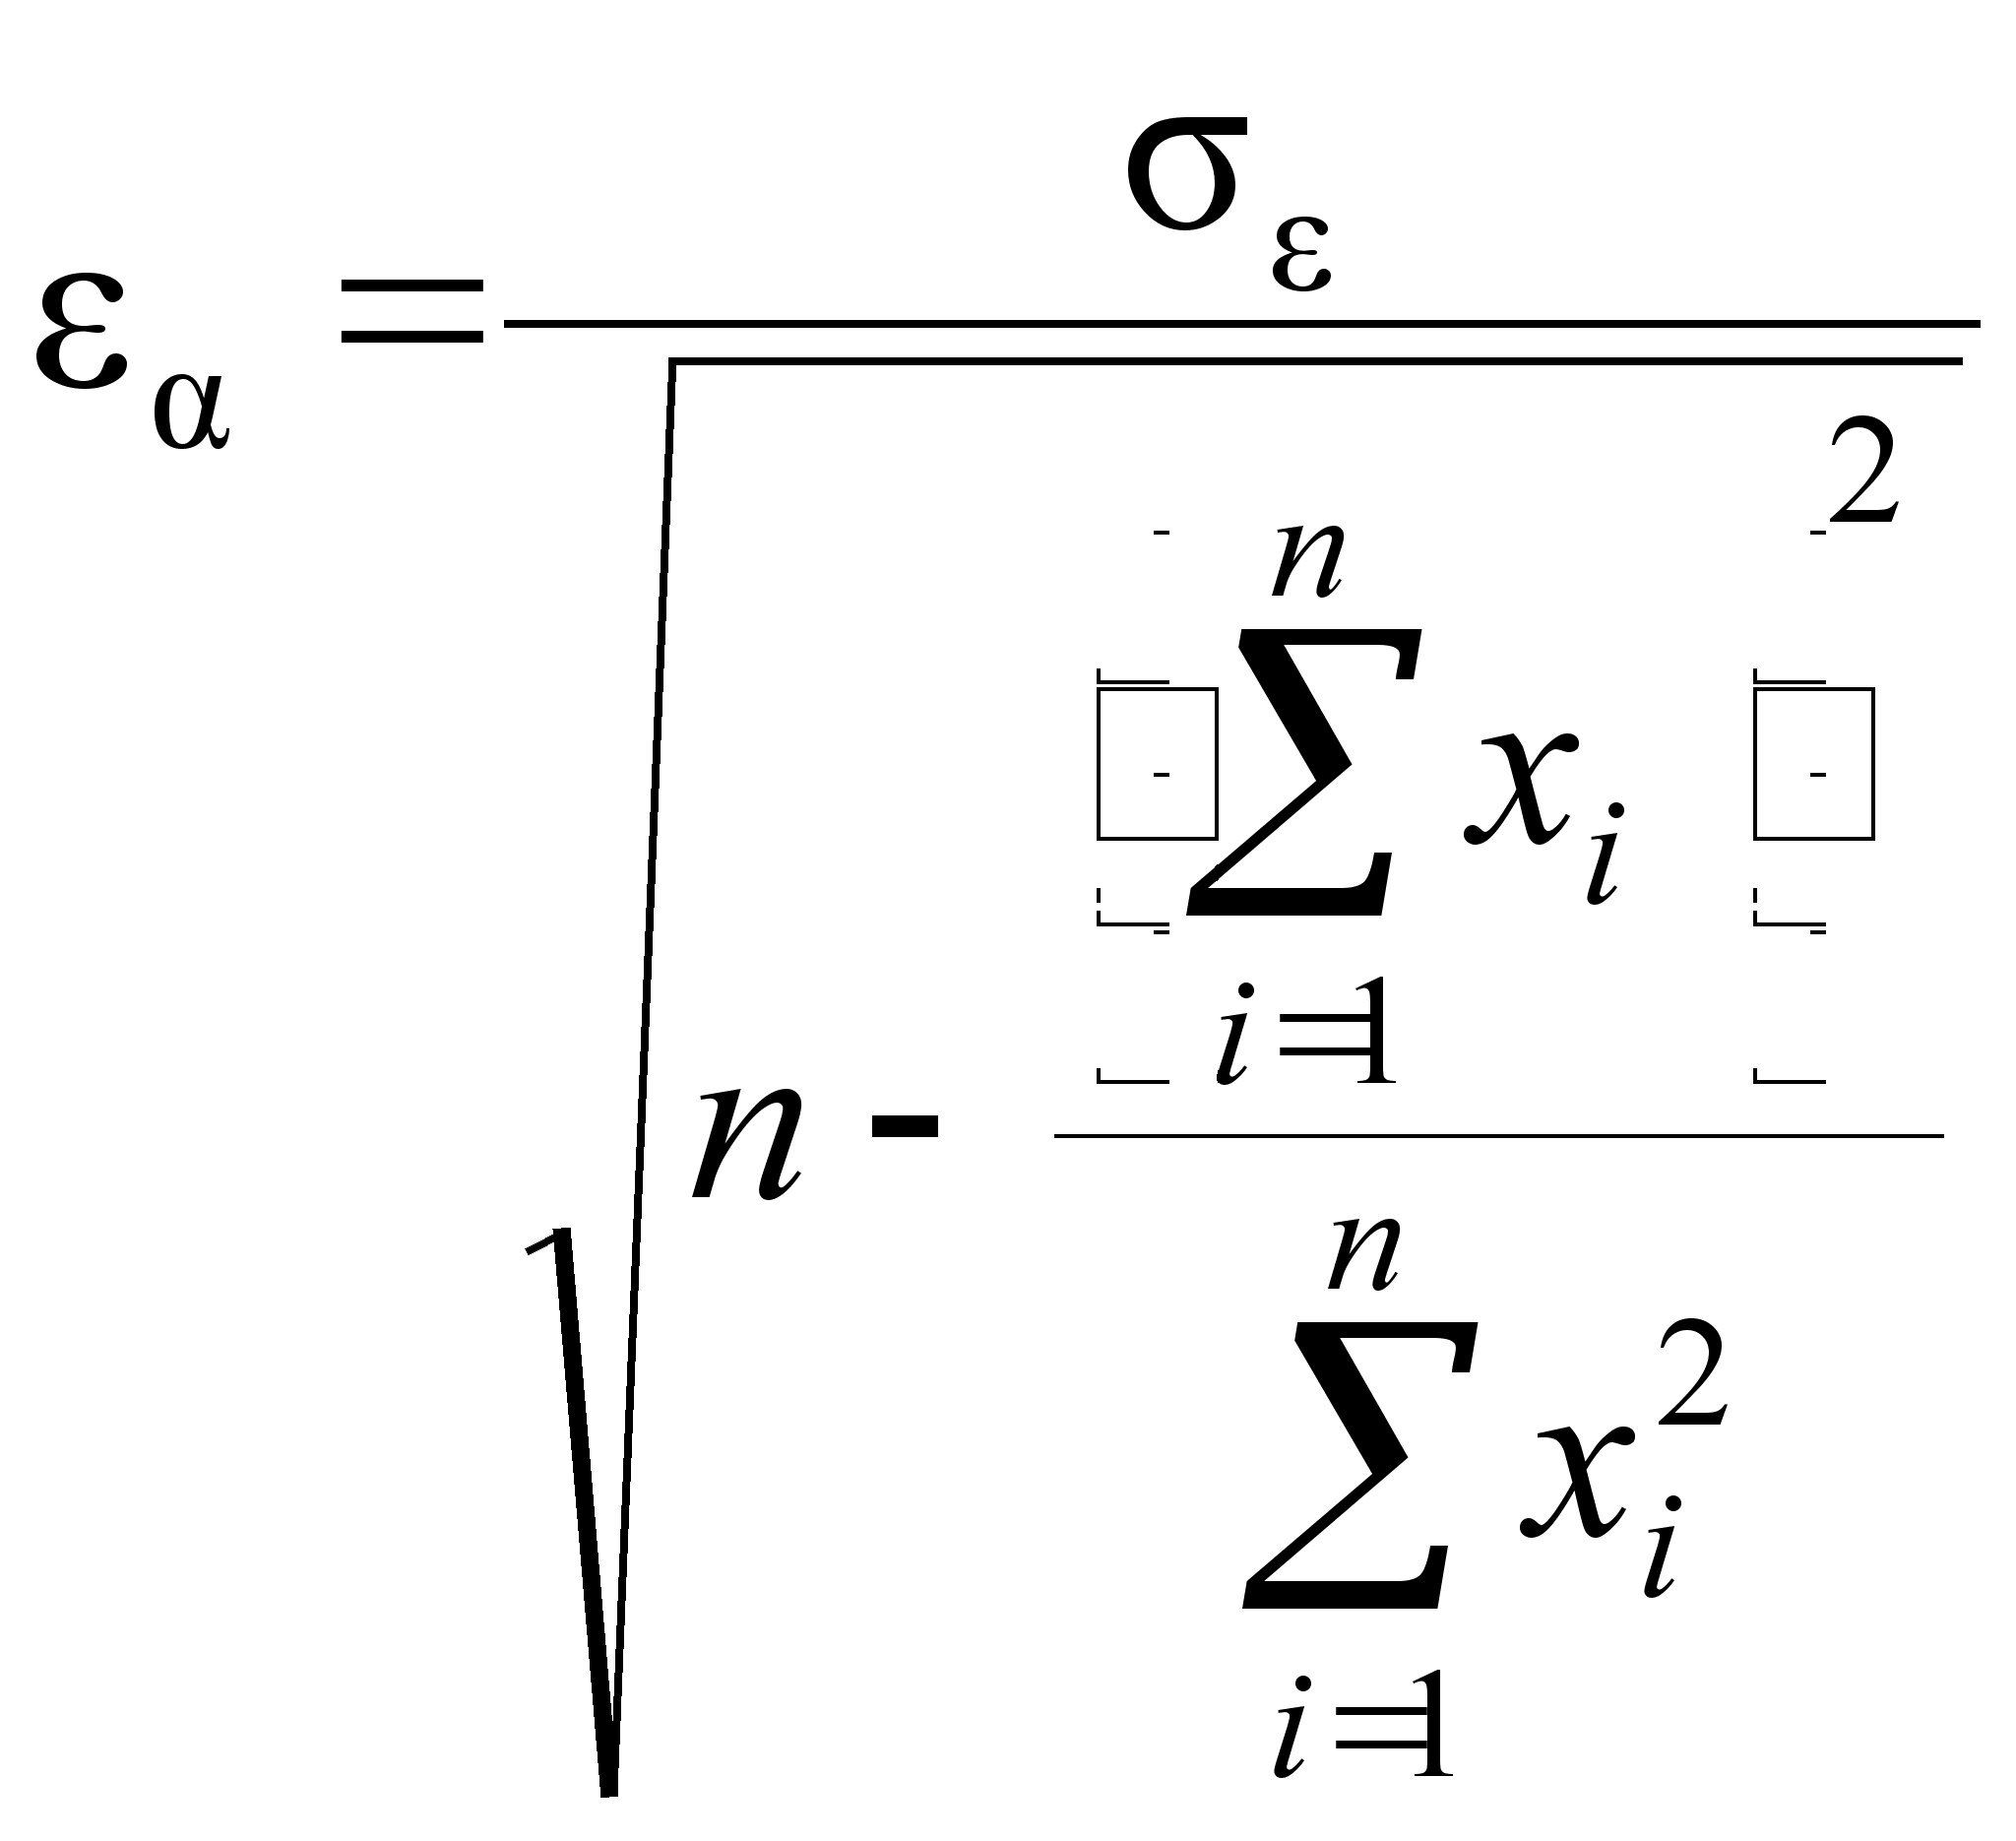 .
(23)
Для характеристики конкретной ценной бумаги используются и другие параметры. R-squared (R2), или коэффициент детерминации, равен квадрату коэффициента корреляции цены бумаги и рынка. R-squared меняется от нуля до единицы и определяет степень согласованности движения рынка и бумаги.
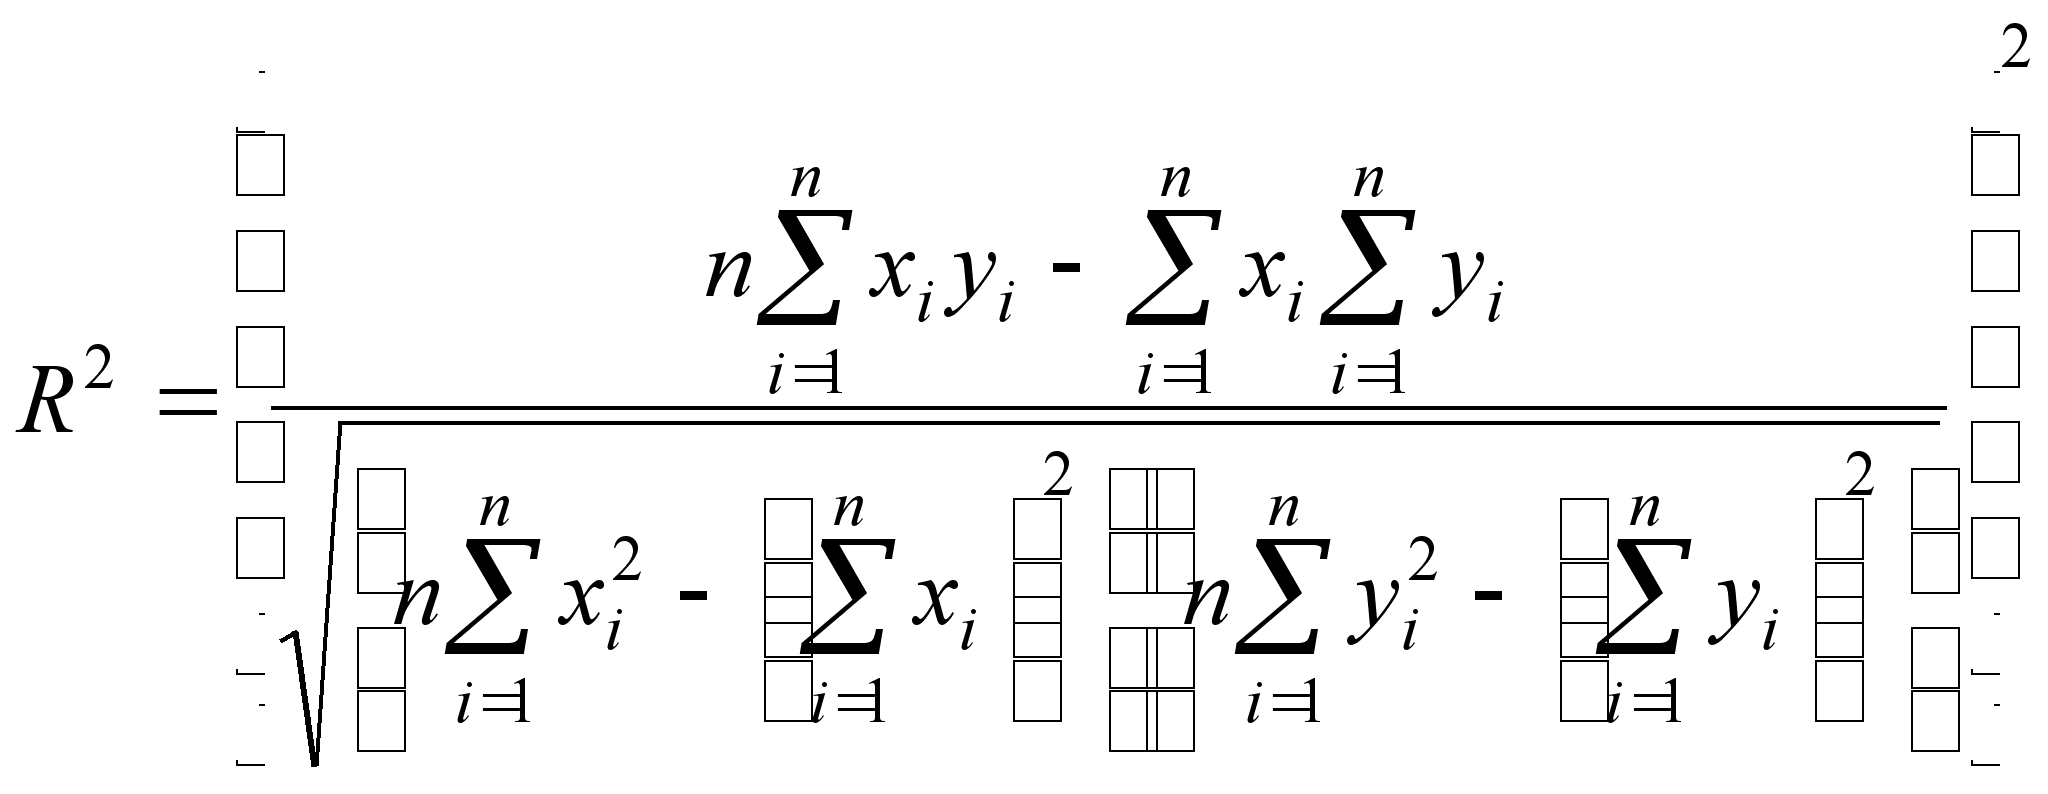 .
(24)
Коэффициент детерминации представляет собой пропорцию, в которой изменение доходности ценной бумаги связано с изменением доходности рыночного индекса. Другими словами, он показывает, в какой степени колебания доходности ценной бумаги можно отнести за счет колебаний доходности рыночного индекса.
Если этот коэффициент равен единице, то бумага полностью коррелирует с рынком, если равен нулю, то движение рынка и бумаги абсолютно независимы.
Ошибки показателей «бета» и «альфа» определяются непосредственно ошибкой регрессионной модели. Естественно, в первую очередь они зависят от глубины расчета.
При различных стадиях рынка (растущий, падающий) для достижения лучшего эффекта можно пользоваться следующими комбинациями коэффициентов:
Таблица 2.1 – Комбинации коэффициентов регрессионного анализа
| На покупку | На продажу | |
| Падающий рынок |
|
|
| Растущий рынок |
|
|
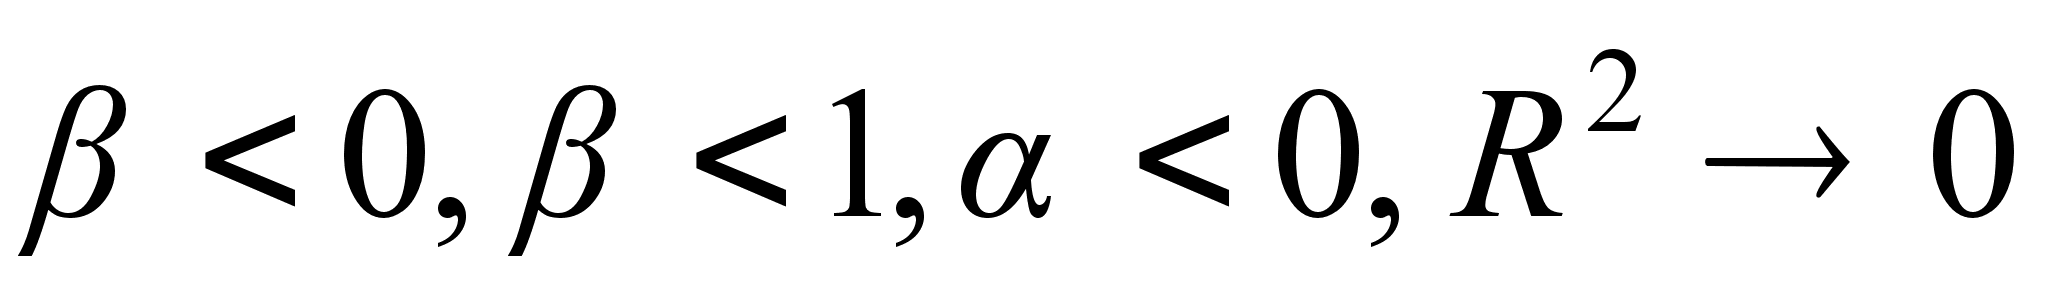
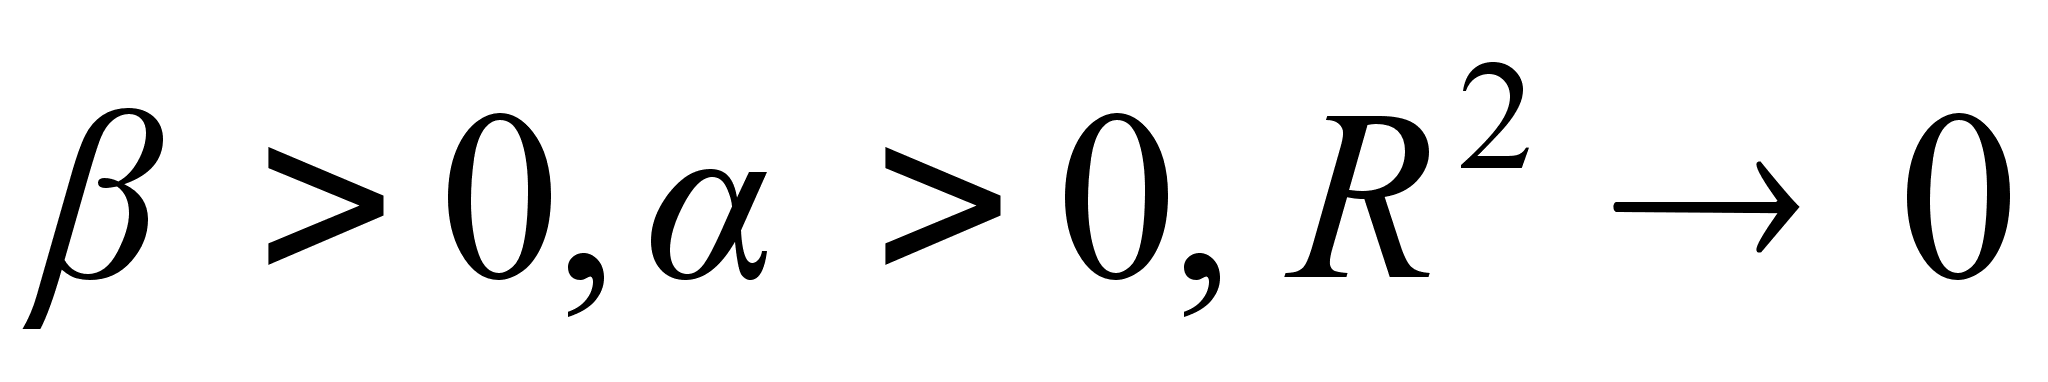
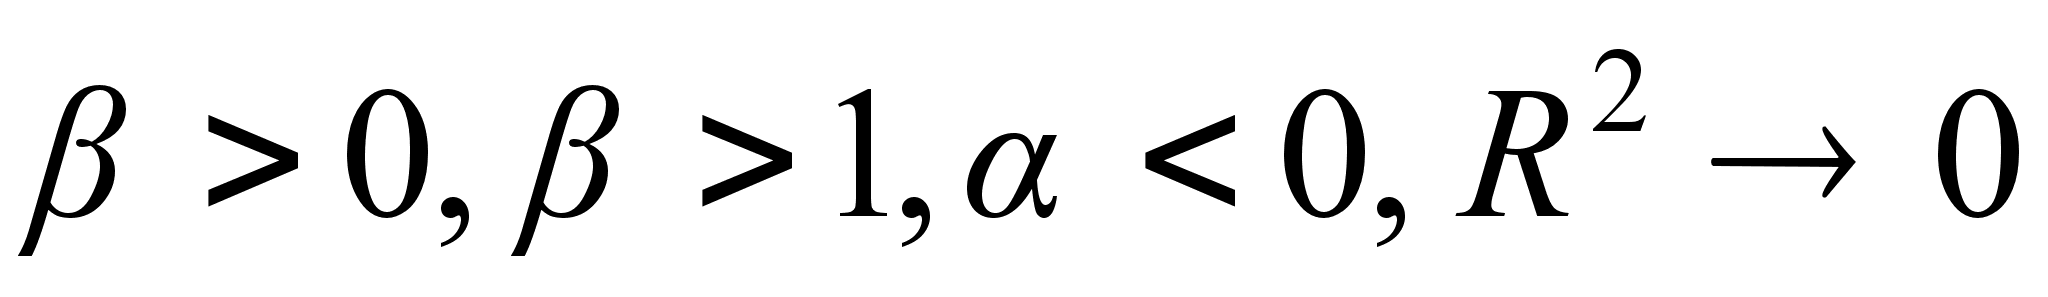
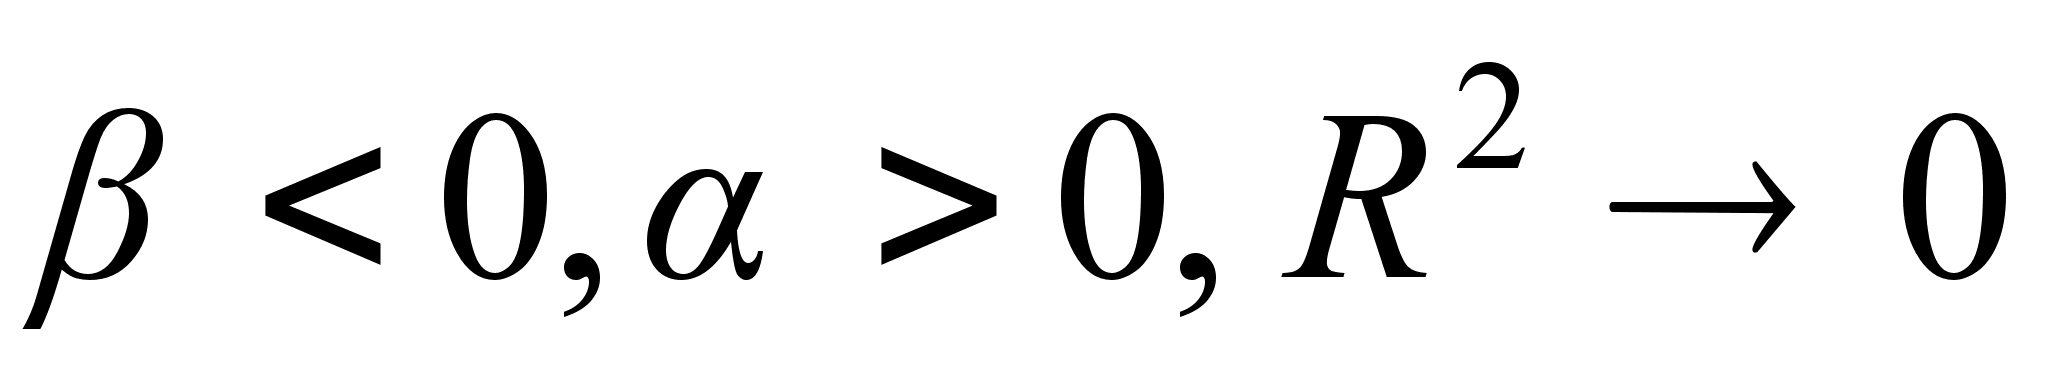
На западных рынках значения , , R2 регулярно рассчитываются для всех ценных бумаг и публикуются вместе с индексами. Пользуясь этой информацией, инвестор может сформировать собственный портфель ценных бумаг. На российском рынке профессионалы постепенно тоже начинают использовать -, -, R2-анализ.
2.4Модель Тобина с безрисковым активом
В отличии от моделей Марковица и Блека, которые связаны с выбором класса допустимых портфелей, модель Тобина в большей степени относится к структуре рынка, нежели к структуре допустимых портфелей. В этой модели предполагается существование безрискового актива, доходность которого не зависит от состояния рынка и всегда имеет одно и то же значение. Поскольку неопределенность конечной стоимости безрискового актива отсутствует, то стандартное отклонение для этого актива равно нулю. Это означает, что корреляция между ставкой доходности по безрисковому активу и ставкой доходности по любому рисковому активу равна нулю.
Дж. Тобин показал, что если = (pi, …, pn) – некоторый портфель (pi – доля i-го актива в портфеле), а f – безрисковый актив, то все портфели вида
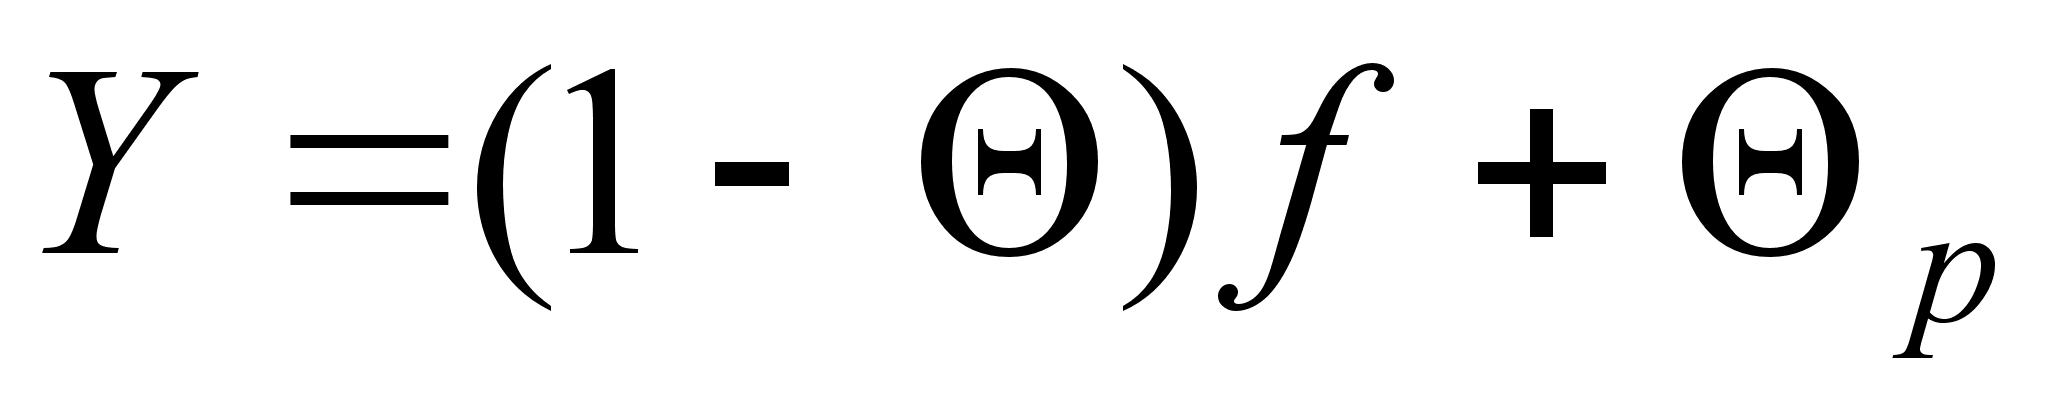 (25)
л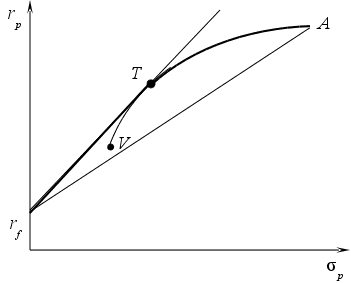
ежат
на прямой, проходящей
через точки
(0, rf)
и (p,
rp),
где rf
и rp
– безрисковая
и рисковая
доходности
соответственно.
Среди всех
таких прямых
нужно выбрать
самую крутую
(более крутая
дает большую
доходность
при заданном
риске), т.е. ту,
которая проходит
через точку
(0, rp)
и точку касания
T
к эффективной
границе (рисунок
2.5).
Рисунок 2.5 – Достижимое и эффективное множества при возможности безрискового кредитования.
Множество достижимости существенно изменяется в результате рассмотрения безрискового кредитования. Две границы являются прямыми линиями, выходящими из точки, соответствующей безрисковому активу Нижняя линия соединяет две точки, соответствующие безрисковому активу и портфелю с набольшим риском и доходностью. Поэтому она представляет портфели, являющееся комбинациями этого портфеля и безрискового актива.
Другая прямая линия, выходящая из точки, соответствующей безрисковому активу, представляет комбинации безрискового актива и определенного рискованного портфеля из эффективного множества модели Марковица. Эта линия является касательной к данному эффективному множеству (в точке, обозначенной T).
Хотя и другие рискованные эффективные портфели из модели Марковица могут быть скомбинированы с безрисковым активом, портфель T заслуживает особого внимания. Потому что не существует портфеля, состоящего из рискованных ценных бумаг, который, будучи соединен прямой линией с точкой, соответствующей безрисковому активу, лежал бы левее и выше его. Другими словами, из всех линий, которые могут быть проведены из точки, соответствующей безрисковому активу, и соединяют эту точку с рискованным активом или рискованным портфелем, ни одна не имеет больший наклон, чем линия, идущая в точку Т.
Это важно потому, что часть эффективного множества модели Марковица отсекается этой линией. В частности, портфели, которые принадлежали эффективному множеству в модели Марковица и располагались между минимально рискованным портфелем, обозначенным через V, и портфелем Т, с введением возможности инвестирования в безрисковые активы не являются эффективными. Теперь эффективное множество состоит из прямого и искривленного отрезка. Прямой отрезок идет от безрискового актива в точку Т и поэтому представляет портфели, составленные из различных комбинаций безрискового актива и портфеля Т. Искривленный отрезок расположен выше и правее точки T представляет портфели из эффективного множества модели Марковица.
Анализ может быть расширен за счет введения возможности заимствования. Это означает, что теперь инвестор не ограничен своим начальным капиталом при принятии решения о том, сколько денег инвестировать в рискованные активы. Однако если инвестор занимает деньги, то он должен платить процент по займу. Если процентная ставка известна и неопределенность с выплатой займа отсутствует, то это часто называется безрисковым заимствованием.
Предполагается, что процентная ставка по займу равна ставке, которая может быть заработана инвестированием в безрисковые активы.
Рисунок 2.6 изображает, как изменяется допустимое множество, если введена возможность как предоставления, так и получения займа по одной и той же безрисковой процентной ставке. Множество достижимости представлено областью, расположенной между двумя лучами, выходящими из точки, соответствующей безрисковой ставке, и проходящими через точки, соответствующие наиболее доходному портфелю и портфелю, обозначенному через Т. Эти два луча уходят в бесконечность при условии, что нет ограничений на величину получаемого займа.
Р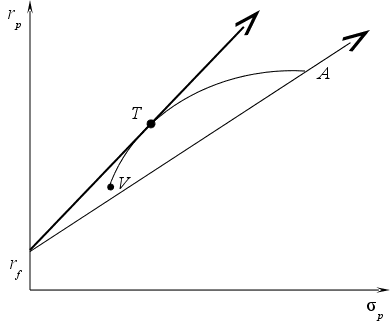
исунок
2.6 – Достижимое
и эффективное
множества в
случае возможности
безрискового
заимствования
и кредитования.
Луч, идущий через портфель Т, является особенно важным, поскольку он представляет эффективное множество. Как и прежде, линия, идущая через T, является касательной к эффективному множеству модели Марковица. Кроме портфеля T ни один из портфелей, которые находились в эффективном множестве модели Марковица, не является эффективным после введения возможности предоставления и получения безрисковых займов.
В модели оценки финансовых активов новую эффективную границу, полученную с учетом безрискового актив, называют рыночной линией (Capital Market Line, CML), а портфель Т – рыночным портфелем.
2.4.1Алгоритм Элтона-Грубера-Падберга
При определении структуры касательного портфеля Т в модели с безрисковым активом можно также воспользоваться методом критических линий, как и в модели Марковица. Но имеется и другой метод определения структуры этого портфеля, который не требует определения «угловых» портфелей и, следовательно, является более простым.
Предполагается, что доходности ценной бумаги могут быть описаны рыночной моделью (индексной моделью Шарпа), а также, что существует возможность безрискового заимствования и кредитования по ставке rf. Метод разработан Элтоном, Грубером и Падбергом.
Алгоритм начинается с замечания, что наклон линии, выходящей из точки rf и проходящей через любой конкретный портфель равен:
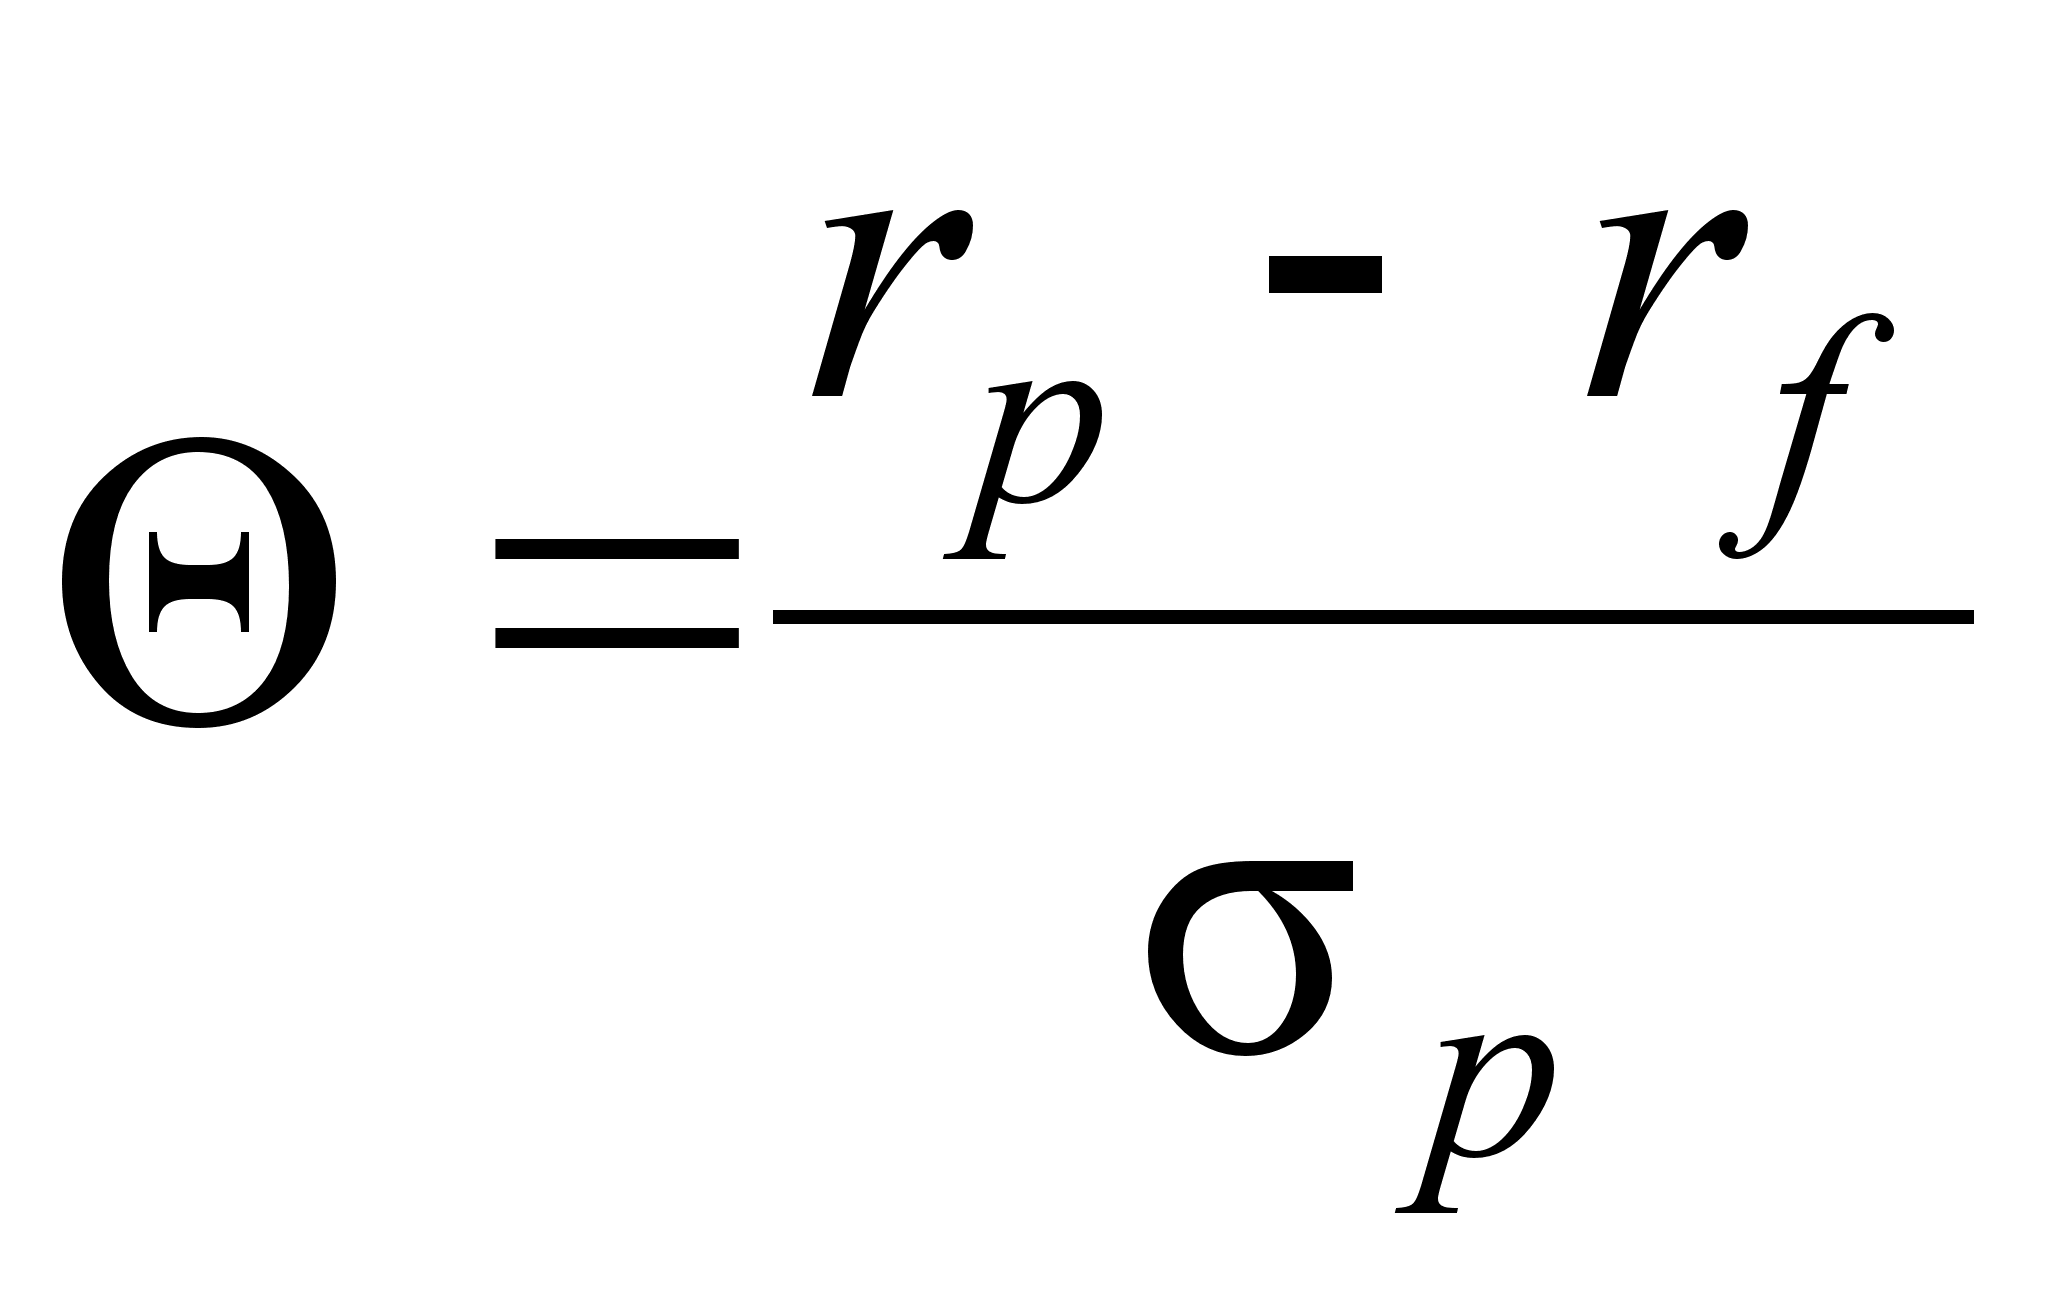 .
(26)
«Касательный» портфель Т определяется как имеющий максимальную тхэту (). Для поиска портфеля, имеющего максимальную , применяется следующий пятишаговый алгоритм:
1. Упорядочить ценные бумаги в порядке убывания отношений доходности к систематическому риску (reward-to-volatility ratio):
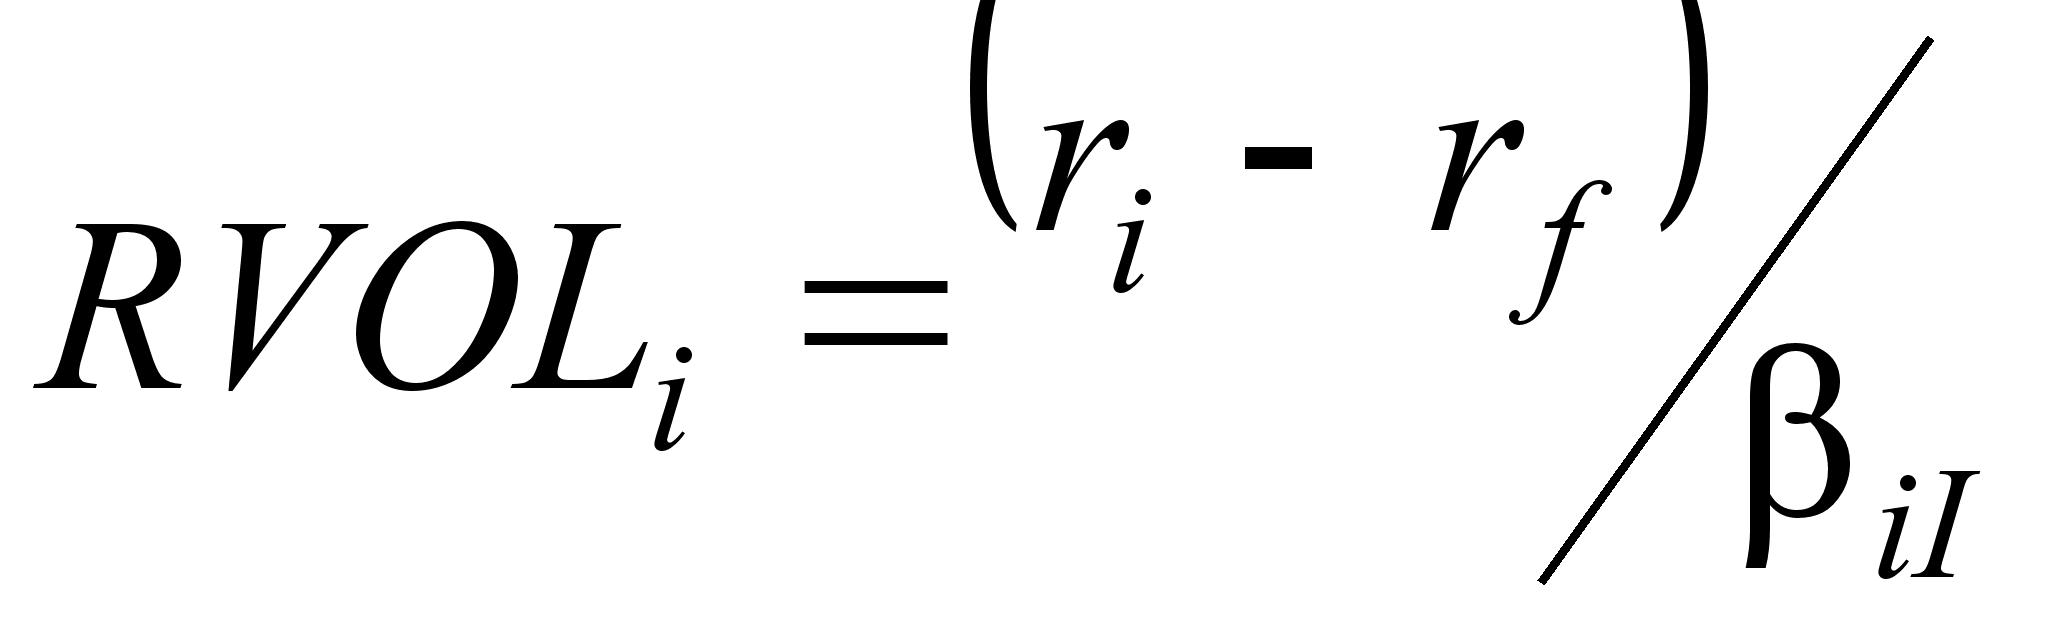 ,
(27)
где ri – ожидаемая доходность i-й ценной бумаги;
rf – безрисковая ставка;
iI – коэффициент «бета».
Числитель этого выражения представляет собой ожидаемое «вознаграждение» за приобретение ценной бумаги, а знаменателем является соответствующий ей -коэффициент. Это отношение иногда называют отношением Трейнора.
2. Начиная с ценной бумаги, имеющей наибольшее RVOLi, добавлять ценные бумаги одну за другой и вычислять i:
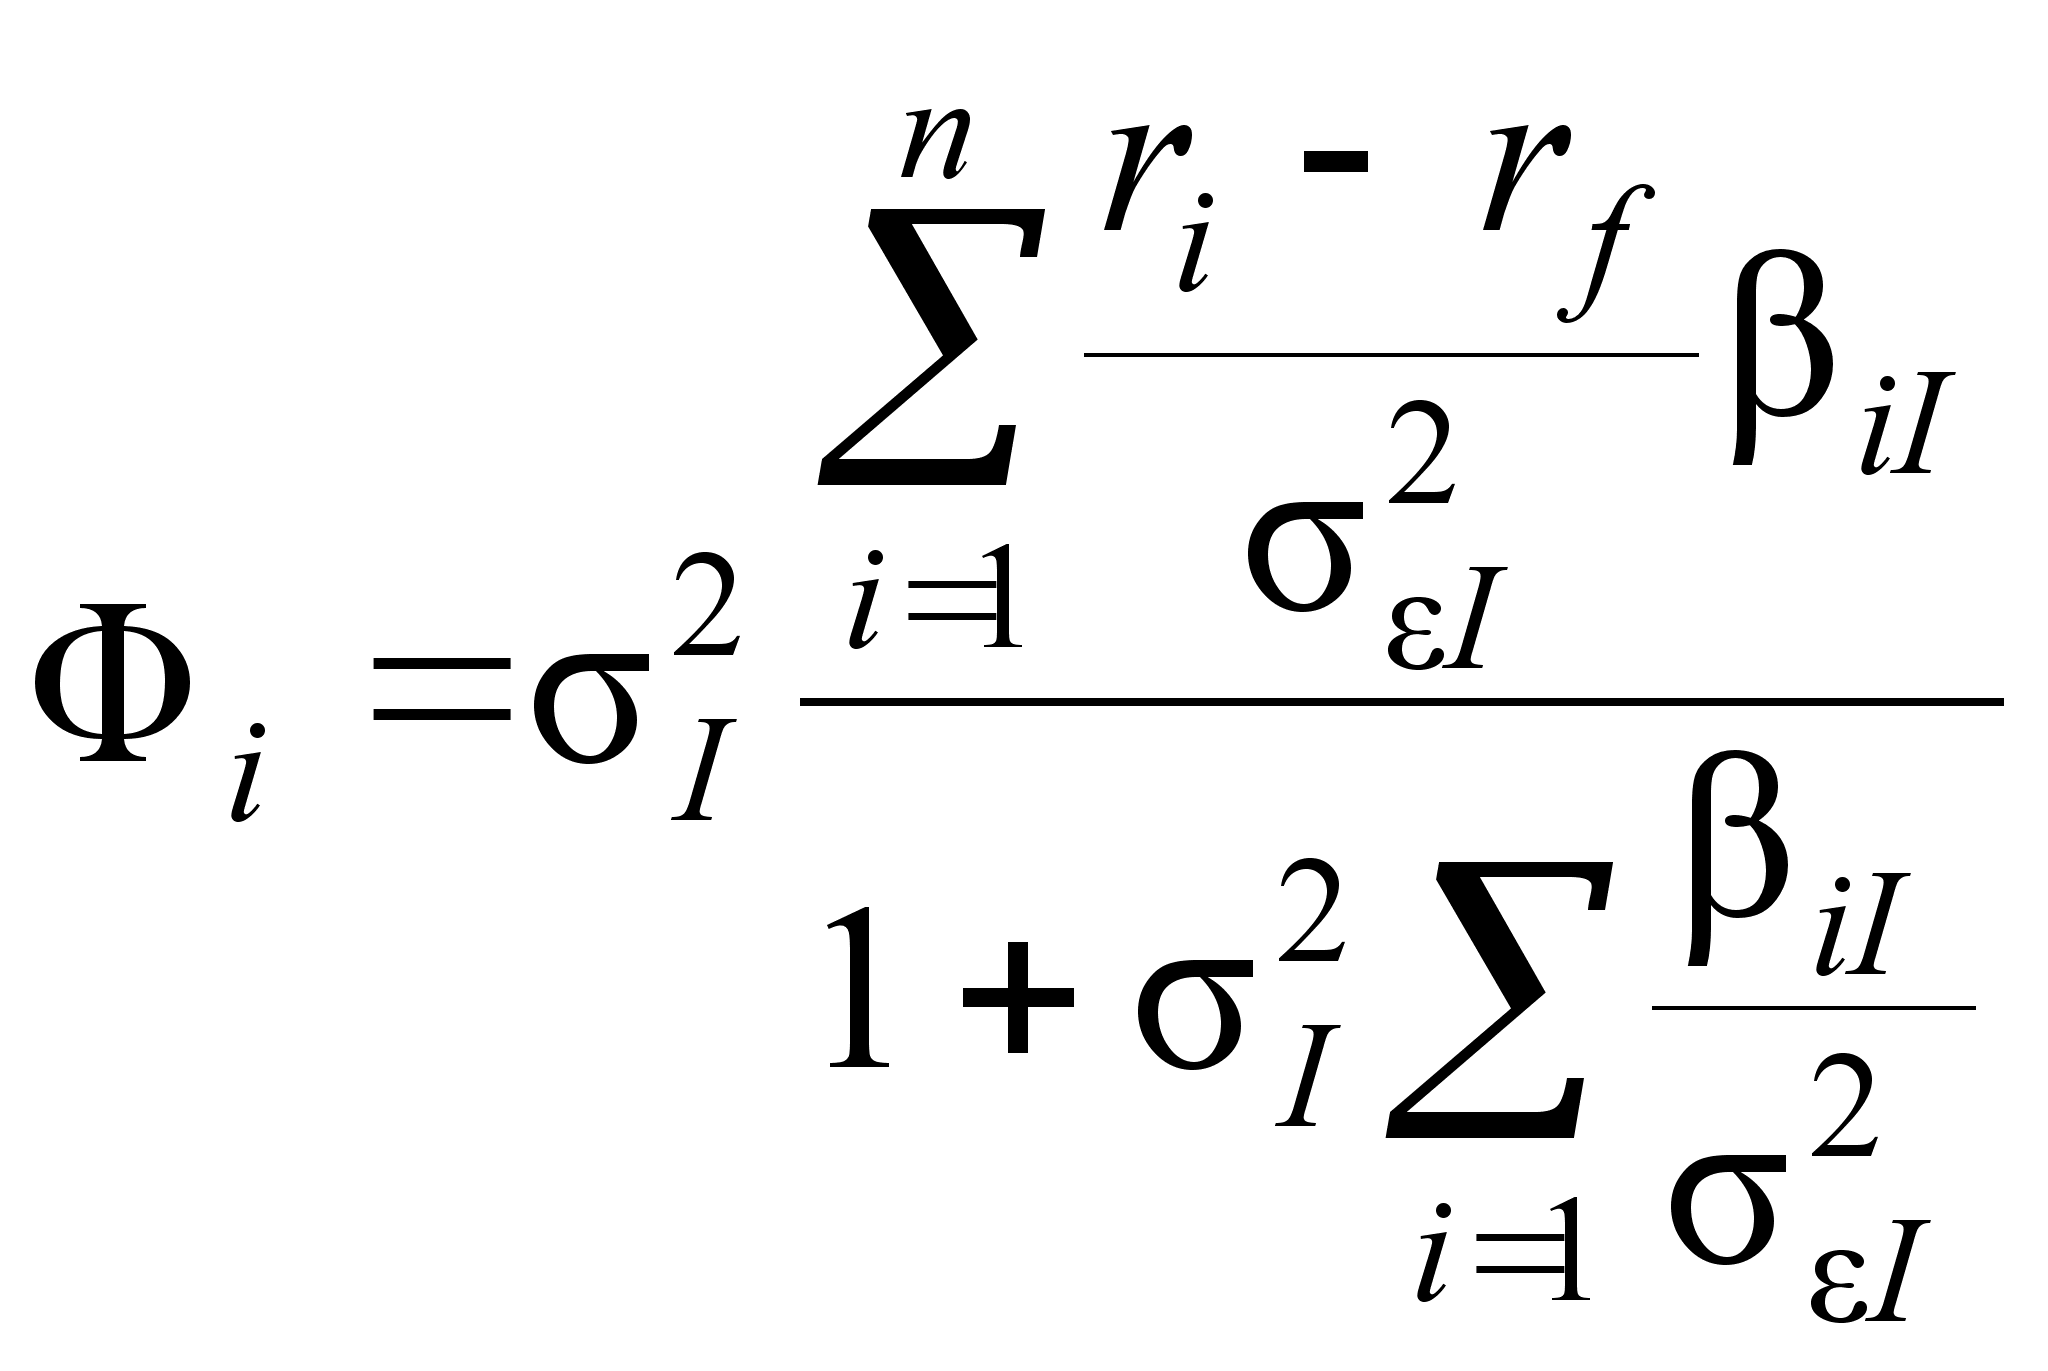 ,
(28)
где 2I – систематический риск – дисперсия рыночного индекса;
2I – несистематический риск – дисперсия случайной ошибки.
3. Сравнивать величины i с соответствующими RVOLi до тех пор, пока i меньше RVOLi. С некоторого момента это соотношение изменится на противоположное. Пусть k – максимальный номер, для которого это соотношение еще не выполнено. Тогда ценные бумаги с 1 по k будут иметь не нулевые веса в портфеле Т, а остальные – нулевые. Таким образом, k является «ставкой отсечения» для RVOL.
4. Вычислить величины Zi, чтобы определить, с какими весами будут входить в портфель первые k ценных бумаг:
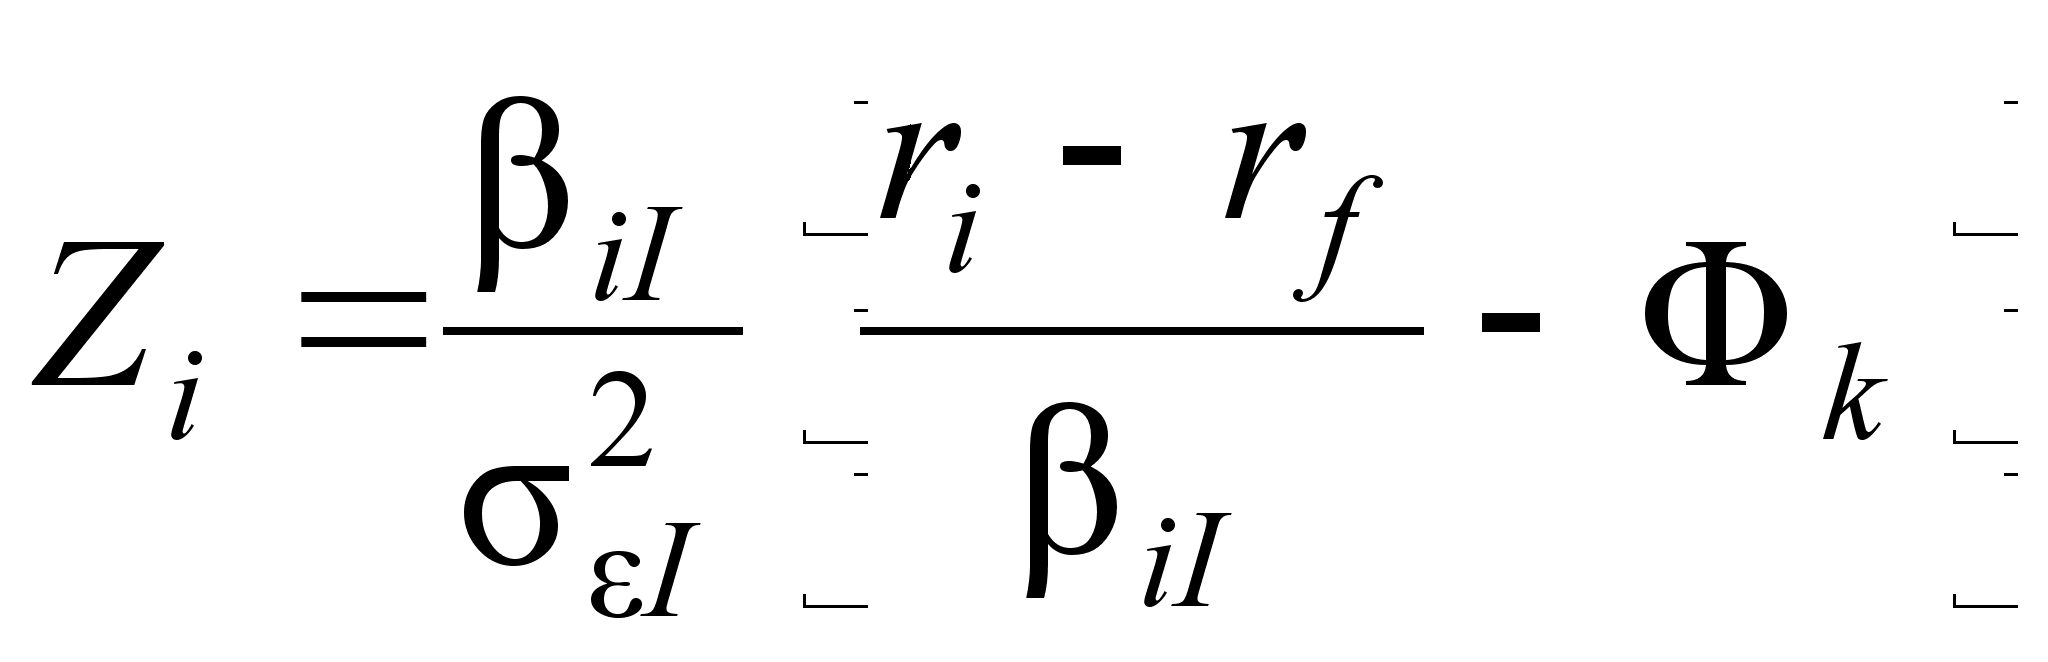 .
(29)
Значения Zi для i = k + 1, ..., N полагаются равными нулю.
5. Разделить каждую Zi на сумму Zi для получения весов для ценной бумаги:
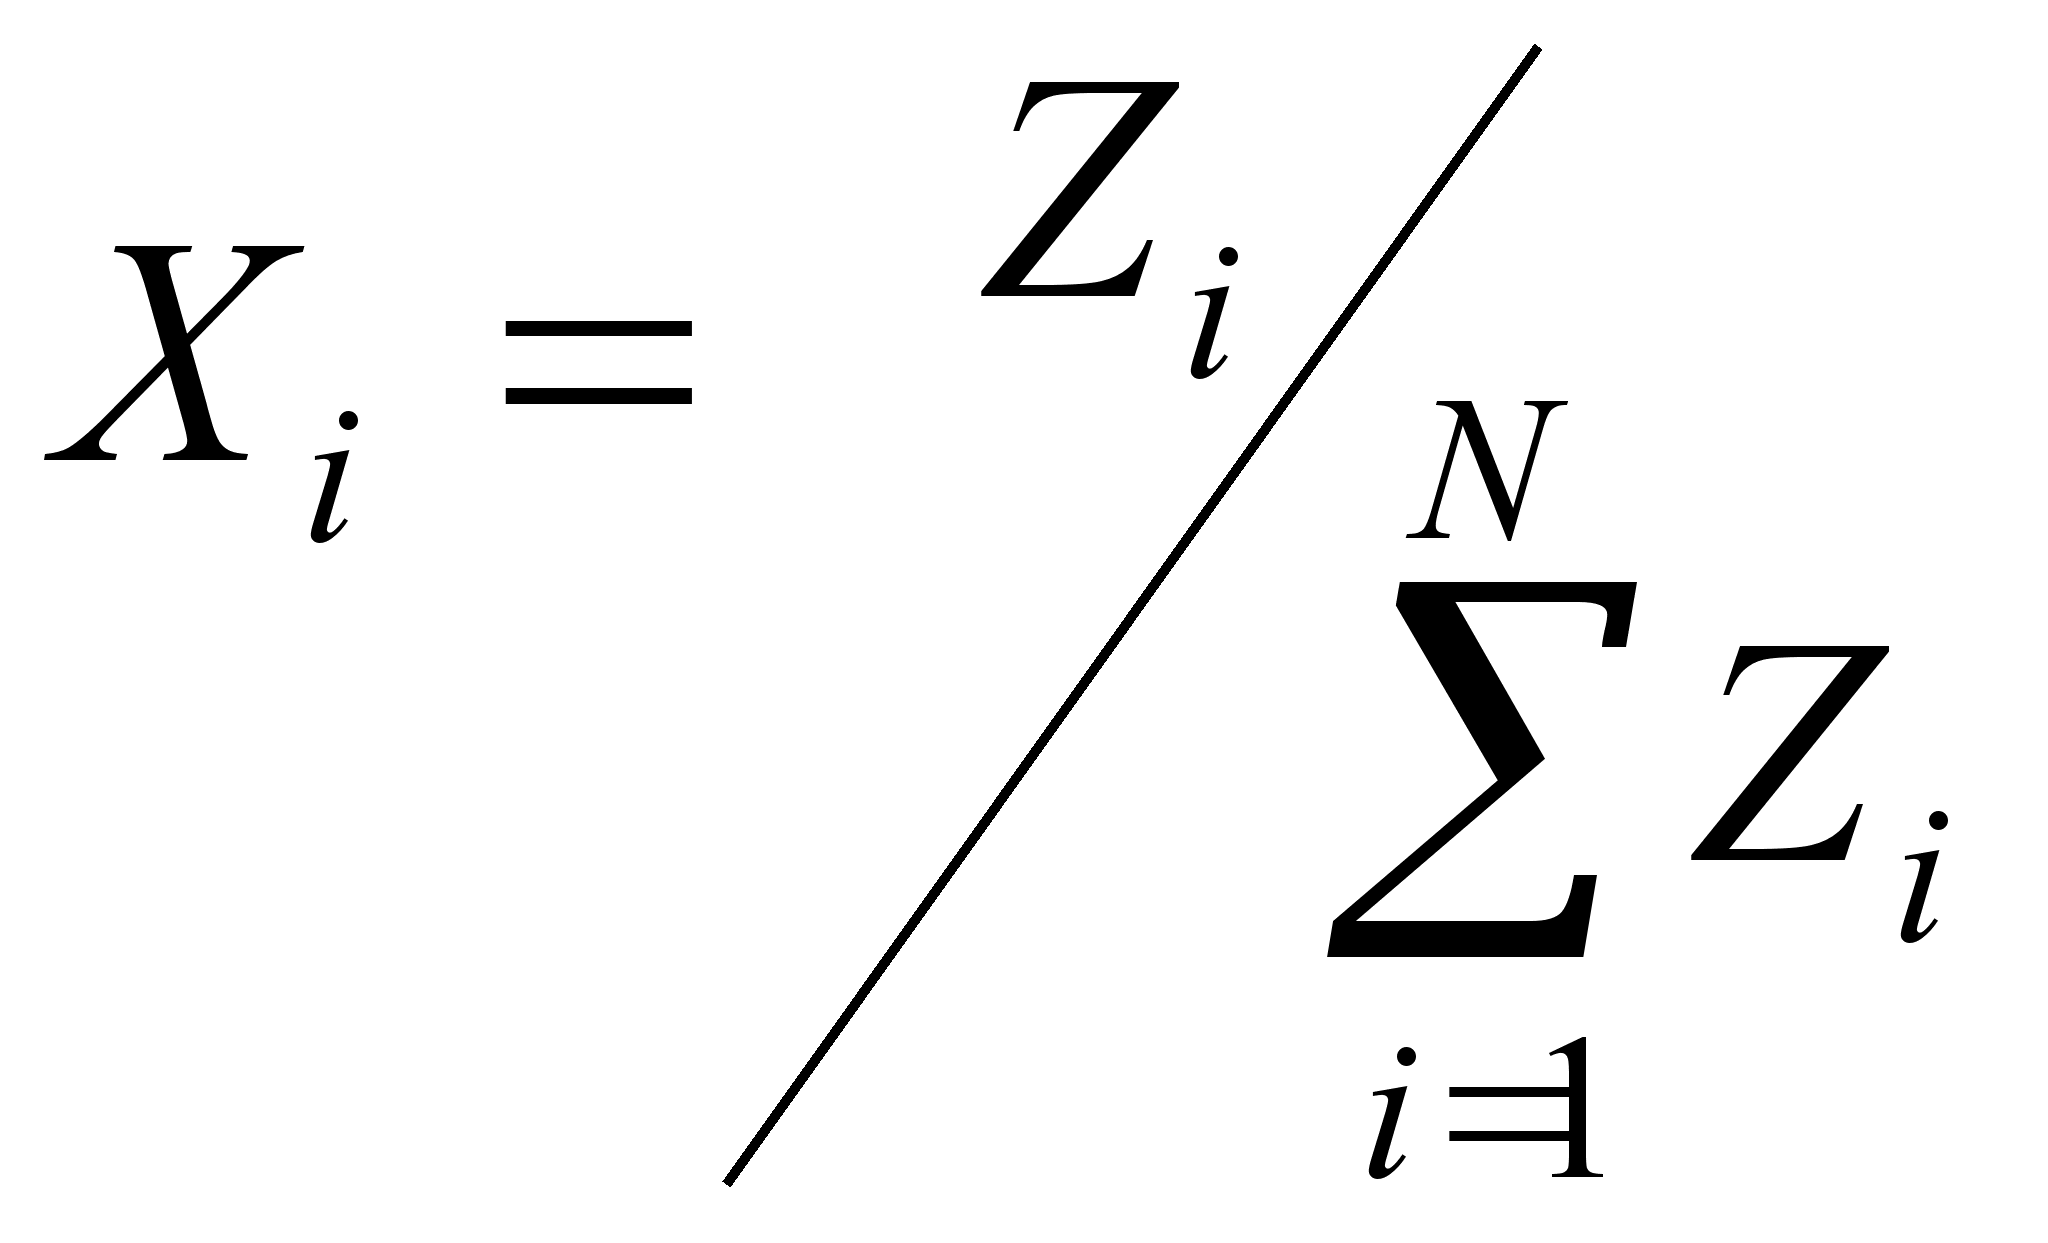 (30)
Это сделать необходимо, так как сумма Zi обычно не равна единиц.
Полученные значения Xi и являются долями ценных бумаг в портфеле Т.
2.5Модель оценки финансовых активов
Некоторые из предположений, на которых основывается модель оценки финансовых активов (Capital Asset Prising Model, CAPM), совпадают с предположениями нормативного подхода к инвестированию, описанного в предыдущих разделах. Эти предположения дополняются следующими:
Для всех инвесторов период вложения одинаков.
Безрисковая процентная ставка одинакова для всех инвесторов.
Информация свободно и незамедлительно доступна для всех инвесторов.
Инвесторы имеют однородные ожидания, т.е. они одинаково оценивают ожидаемые доходности, среднеквадратичные отклонения и ковариации доходностей ценных бумаг.
Как вытекает из этих предположений, в модели оценки финансовых активов рассматривается предельный случай. Все инвесторы обладают одной и той же информацией и по-одинаковому оценивают перспективы ценных бумаг. Неявно это означает, что они одинаковым образом анализируют получаемую информацию. Рынки ценных бумаг являются совершенными рынками в том смысле, что в них нет факторов, которые бы препятствовали инвестициям. Это позволяет сместить фокус рассмотрения с того, как следует инвестору размещать свои средства, на то, что произойдет с курсами ценных бумаг, если все инвесторы будут поступать одинаково. Исследуя коллективное поведение всех инвесторов на рынке, можно выявить характер конечной равновесной зависимости между риском и доходностью каждой ценной бумаги.
Сначала инвесторы анализируют ценные бумаги и определяют структуру «касательного» портфеля. В итоге, в равновесном случае все инвесторы выбирают один и тот же «касательный» портфель, т.к. оценки инвесторов относительно ожидаемых доходностей бумаг, их дисперсий и ковариаций, а также величины безрисковой процентной ставки полностью совпадают. К тому же линейное эффективное множество является одним и тем же для всех инвесторов, так как оно состоит из комбинаций согласованного «касательного» портфеля и безрискового заимствования или кредитования.
В связи с тем что все инвесторы имеют одно и то же эффективное множество, единственной причиной, по которой они предпочтут различные портфели, является то, что они характеризуются различными кривыми безразличия. Хотя выбранные портфели будут различными, каждый инвестор выберет одну и ту же комбинацию рискованных бумаг, обозначенных на рисунке 2.5 через Т. Это означает, что каждый инвестор распределит свои средства среди рискованных бумаг в одной и той же относительной пропорции, увеличивая безрисковое заимствование или кредитование с целью достижения предпочтительной для него комбинации риска и дохода. Это свойство модели оценки финансовых активов часто называют теоремой разделения: «Оптимальная для инвестора комбинация активов не зависит от его предпочтения относительно риска и дохода».
Другими словами, оптимальная комбинация рискованных активов может быть определена без построения кривых безразличия каждого инвестора.
Объяснением теоремы разделения служит то, что все портфели, расположенные на линейном эффективном множестве, включают в себя инвестирование в «касательный» портфель в сочетании с различным уровнем безрискового заимствования или кредитования. В модели оценки финансовых активов каждый инвестор сталкивается с одним и тем же линейным эффективным множеством. Это означает, что все будут инвестировать в один и тот же «касательный» портфель (в сочетании с определенным объемом безрискового заимствования и кредитования, который определяется кривой безразличия каждого инвестора). Из этого следует, что доля рискованных ценных бумаг в портфеле каждого инвестора будет одной и той же.
Другим важным свойством модели оценки финансовых активов является то, что в состоянии равновесия каждый вид ценных бумаг имеет ненулевую долю в «касательном» портфеле. Основанием этого свойства является теорема разделения, которая утверждает, что доля рискованных активов в портфеле каждого инвестора не зависит от предпочтения инвестора относительно риска и доходности. Эта теорема основывается на том, что рискованная доля портфеля каждого инвестора представляет собой просто инвестирование в Т. Если каждый инвестор приобретает Т и при этом Т не включает в себя инвестиций в каждый вид бумаг, то получается, что никто не инвестировал в те бумаги, которые имели нулевую долю в Т. Это должно привести к тому, что курсы ценных бумаг с нулевой долей в Т упадут, вызвав рост их ожидаемой доходности до тех пор, пока в «касательном» портфеле их доля станет отличной от нуля.
В результате соотношение долей каждой бумаги в «касательном» портфеле в состоянии равновесия будет соответствовать соотношению долей бумаг в так называемом рыночном портфеле. Рыночный портфель – это портфель, состоящий из всех ценных бумаг, в котором доля каждой соответствует ее относительной рыночной стоимости. Относительная рыночная стоимость ценной бумаги равна ее совокупной рыночной стоимости, деленной на сумму совокупных рыночных стоимостей всех ценных бумаг.
Причина, по которой рыночный портфель занимает центральное место с модели оценки финансовых активов, заключается в том, что эффективное множество состоит из инвестиций в рыночный портфель в совокупности с желаемым количеством безрискового заимствования или кредитования. Таким образом, вполне правомерно можно определить «касательный» портфель как рыночный и обозначить его через М вместо Т. Теоретически, М состоит не только из обыкновенных акций, но и других видов инвестиций, таких, как облигации, привилегированные акции и недвижимость. Однако на практике под М понимают портфель, содержащий только обыкновенные акции.
В модели
оценки финансовых
активов простым
образом определяется
связь между
риском и доходностью
эффективных
портфелей. Это
наглядно представлено
на рисунке 2.7.
Точка М
обозначает
рыночный портфель,
а rf
представляет
собой безрисковую
ставку доходности.
Эффективные
портфели находятся
вдоль прямой,
пересекающей
ось ординат
в точке с координатами
(0, rf)
и проходящей
через М,
и образуются
альтернативными
комбинациями
риска и доходности,
получаемыми
в результате
сочетания
рыночного
портфеля с
безрисковым
заимствованием
или кредитованием.
Это линейное
эффективное
множество в
данной модели
известно под
названием
рыночная линия
(Capital
Market
Line,
CML).
Все остальные
портфели, не
использующие
рыночный портфель
в комбинации
с безрисковым
заимствованием
или кредитованием,
будут лежать
ниже рыночной
прямой, хотя
некоторые могут
располагаться
в н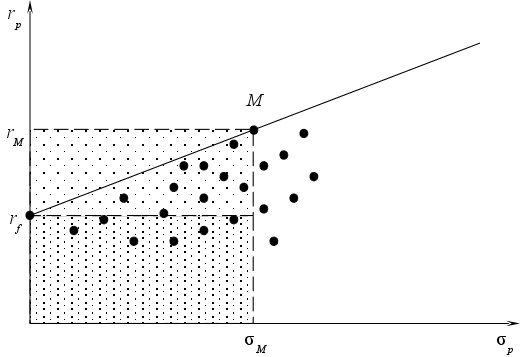
епосредственной
близости от
нее.
Рисунок 2.7 – Рыночная линия
Наклон CML равен разнице между ожидаемой доходностью рыночного портфеля и безрисковой бумаги (rM – rf), деленной на разницу их рисков (M – 0), или (rM – rf)/M . Так как CML пересекает вертикальную ось в точке с координатами (0, rf), то уравнение CML имеет вид:
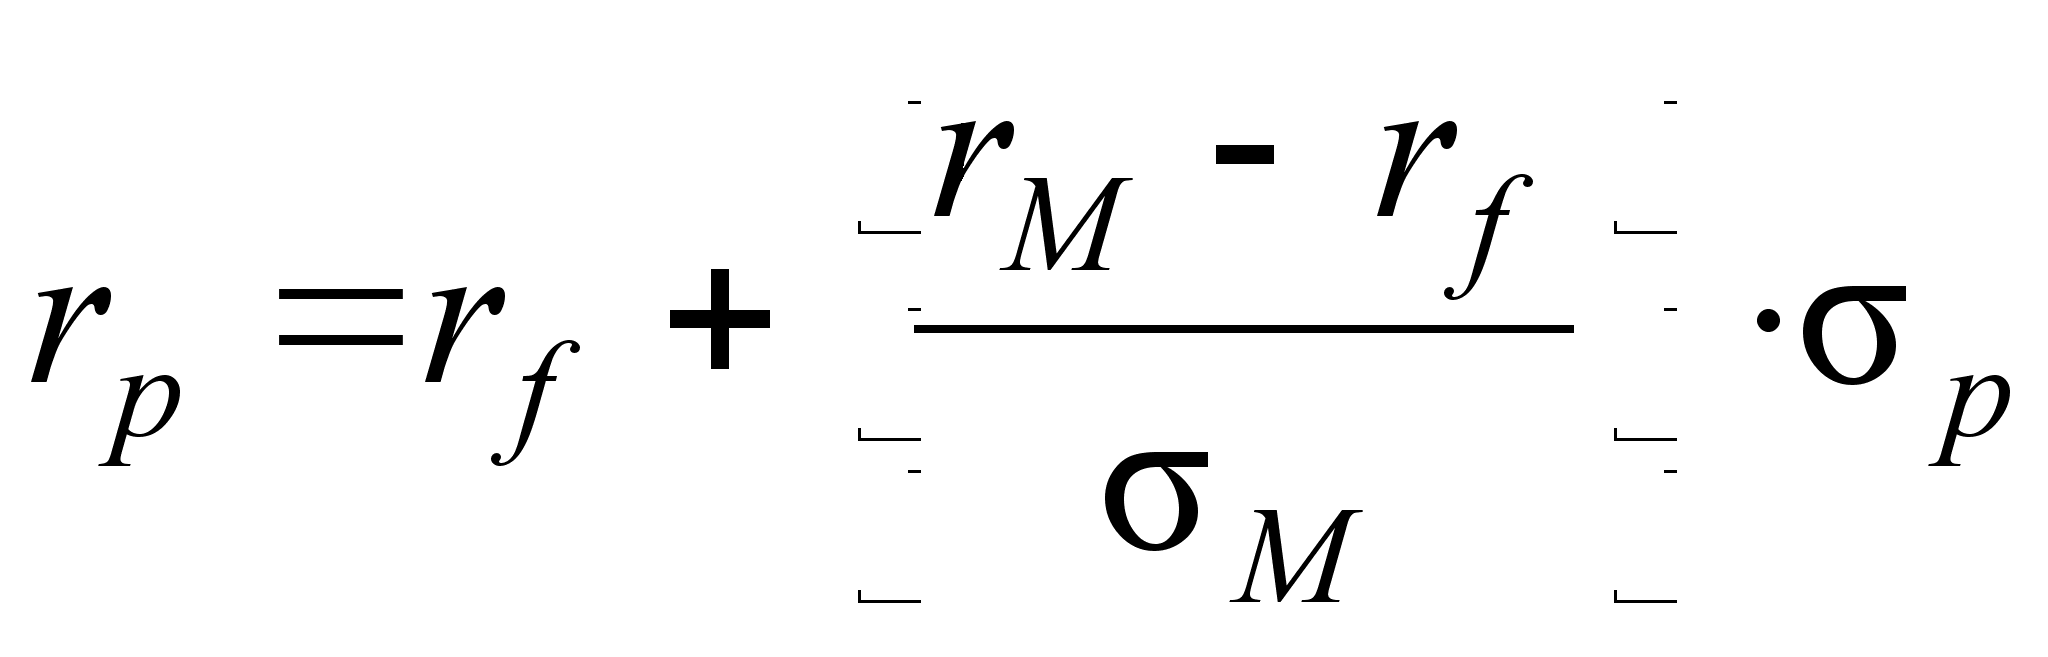 ,
(31)
где rp – ожидаемая доходность эффективного портфеля;
p – среднеквадратичное отклонение эффективного портфеля.
Рыночная линия представляет собой равновесное соотношение ожидаемой доходности и среднеквадратичного отклонения для эффективных портфелей. Отдельные рискованные бумаги всегда будут находиться ниже этой прямой, так как единичная рискованная бумага сама по себе является неэффективным портфелем. В модели формирования курсов на фондовом рынке не подразумевается определенной связи между ожидаемой доходностью и среднеквадратичным отклонением (т.е. общим риском) для каждой отдельной ценной бумаги. Для того чтобы сказать больше об ожидаемой доходности, необходим более глубокий анализ.
В модели оценки финансовых активов каждый инвестор обладает рыночным портфелем и его интересует среднеквадратичное отклонение своего портфеля, так как от него будет зависеть наклон CML, а следовательно, и размер инвестиций инвестора в рыночный портфель. Вклад каждой бумаги в среднеквадратичное отклонение рыночного портфеля зависит от величины ковариаций бумаги с рыночным портфелем. В соответствии с этим для каждого инвестора становится понятным, что величина допустимого риска каждой бумаги определяется ковариацией этой бумаги с рыночным портфелем, iM. Это означает, что инвесторы будут рассматривать бумаги с большим значением iM как вносящие большой риск в рыночный портфель. Кроме того, отсюда также следует, что бумаги, среднеквадратичное отклонение которых велико, не обязательно вносят больше риска в рыночный портфель, чем бумаги с меньшей величиной среднеквадратичного отклонения.
Из этого следует, что ценные бумаги с большими значениями iM должны обеспечивать пропорционально большую ожидаемую доходность, что должно заинтересовать инвестора в их приобретении.
Точная форма равновесной взаимосвязи между риском и доходом может быть записана в следующем виде:
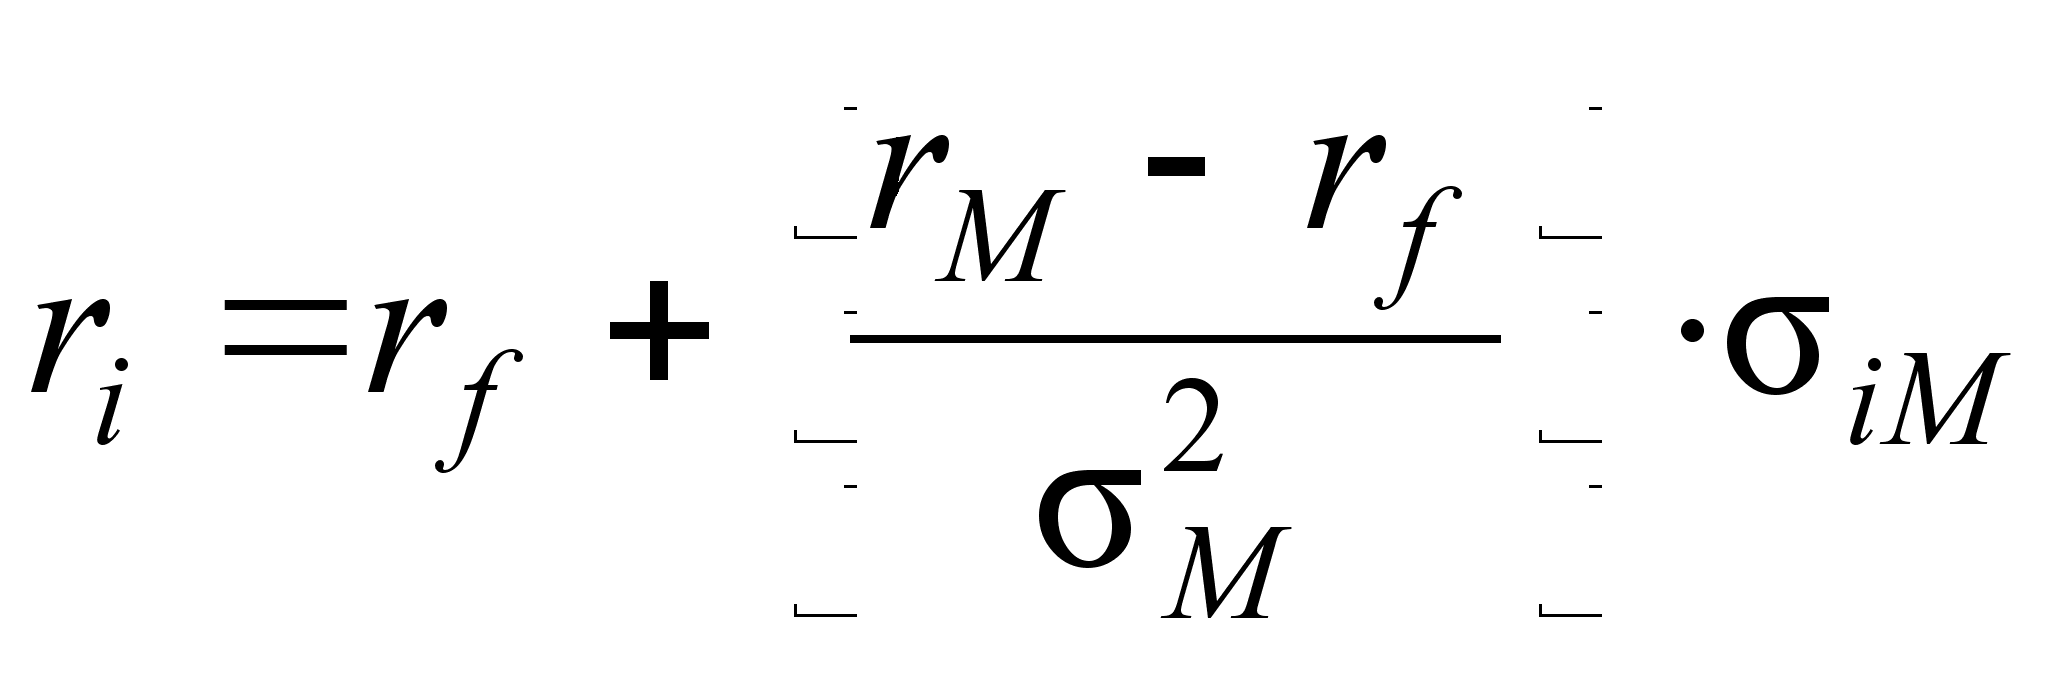 ,
(32)
где ri – ожидаемая доходность i-й ценной бумаги;
iM – ковариация i-й ценной бумаги с рыночным портфелем.
На рисунке 2.8 (а) уравнение (32) описывает прямую, пересекающую вертикальную ось в точке с ординатой rf и имеющую наклон (rM – rf)/2M. Так как величина наклона положительна, то уравнение указывает на то, что курсы ценных бумаг с большим значением ковариаций с рыночным портфелем iM будут обеспечивать большую ожидаемую доходность (ri). Эта зависимость ковариации и ожидаемой доходности известна под названием рыночная линия ценной бумаги (Security Market Line, SML).
Р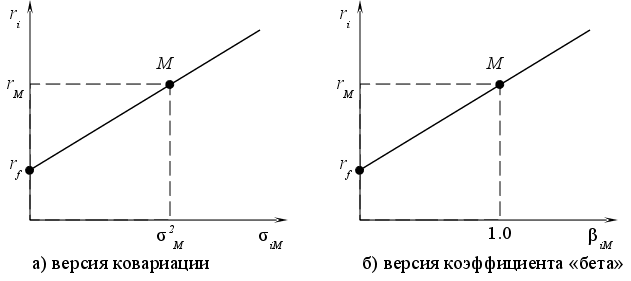
исунок
2.8 – Рыночная
линия ценной
бумаги
Уравнение SML может быть записано также и в следующей форме:
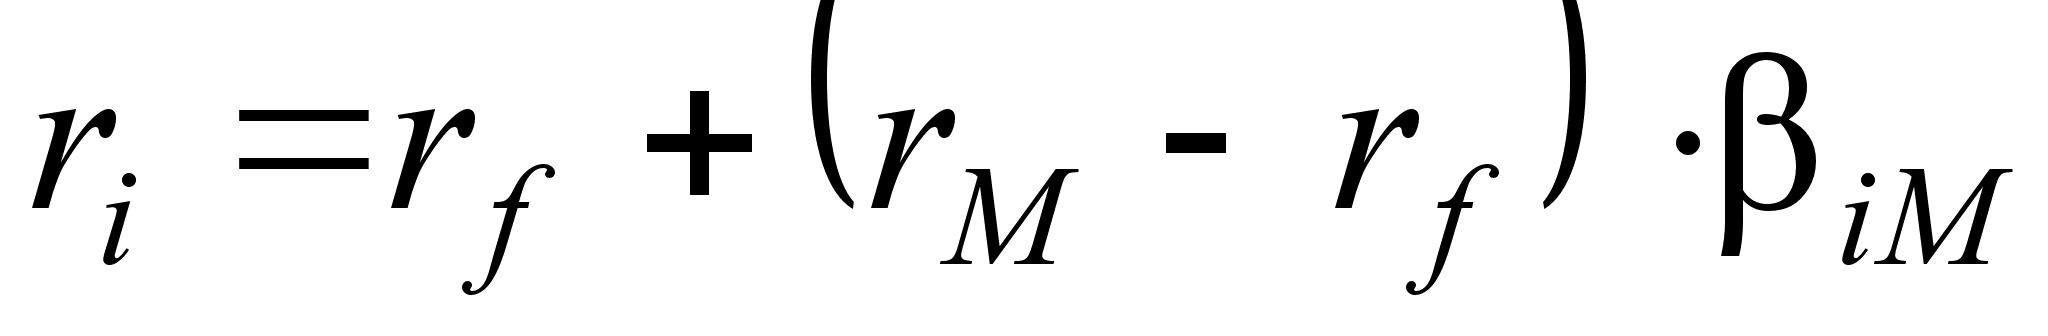 ,
(33)
где iM – бета-фактор из индексной модели Шарпа.
Уравнение (33) представляет собой иную форму записи уравнения SML, что видно из рисунка 2.8 (б). Хотя обе прямые пересекают ось ординат в одной и той же точке, они имеют различный наклон. Наклон прямой, описанной уравнением (33), равен (rM – rf), а описанной уравнением (32) – (rM – rf)/2M
Одно из свойств коэффициента «бета» портфеля заключается в том, что он представляет собой взвешенное среднее коэффициентов «бета» входящих в него ценных бумаг, где в качестве весов выступают доли инвестиции в эти бумаги. Выражение для вычисления коэффициента «бета» портфеля выглядит следующим образом:
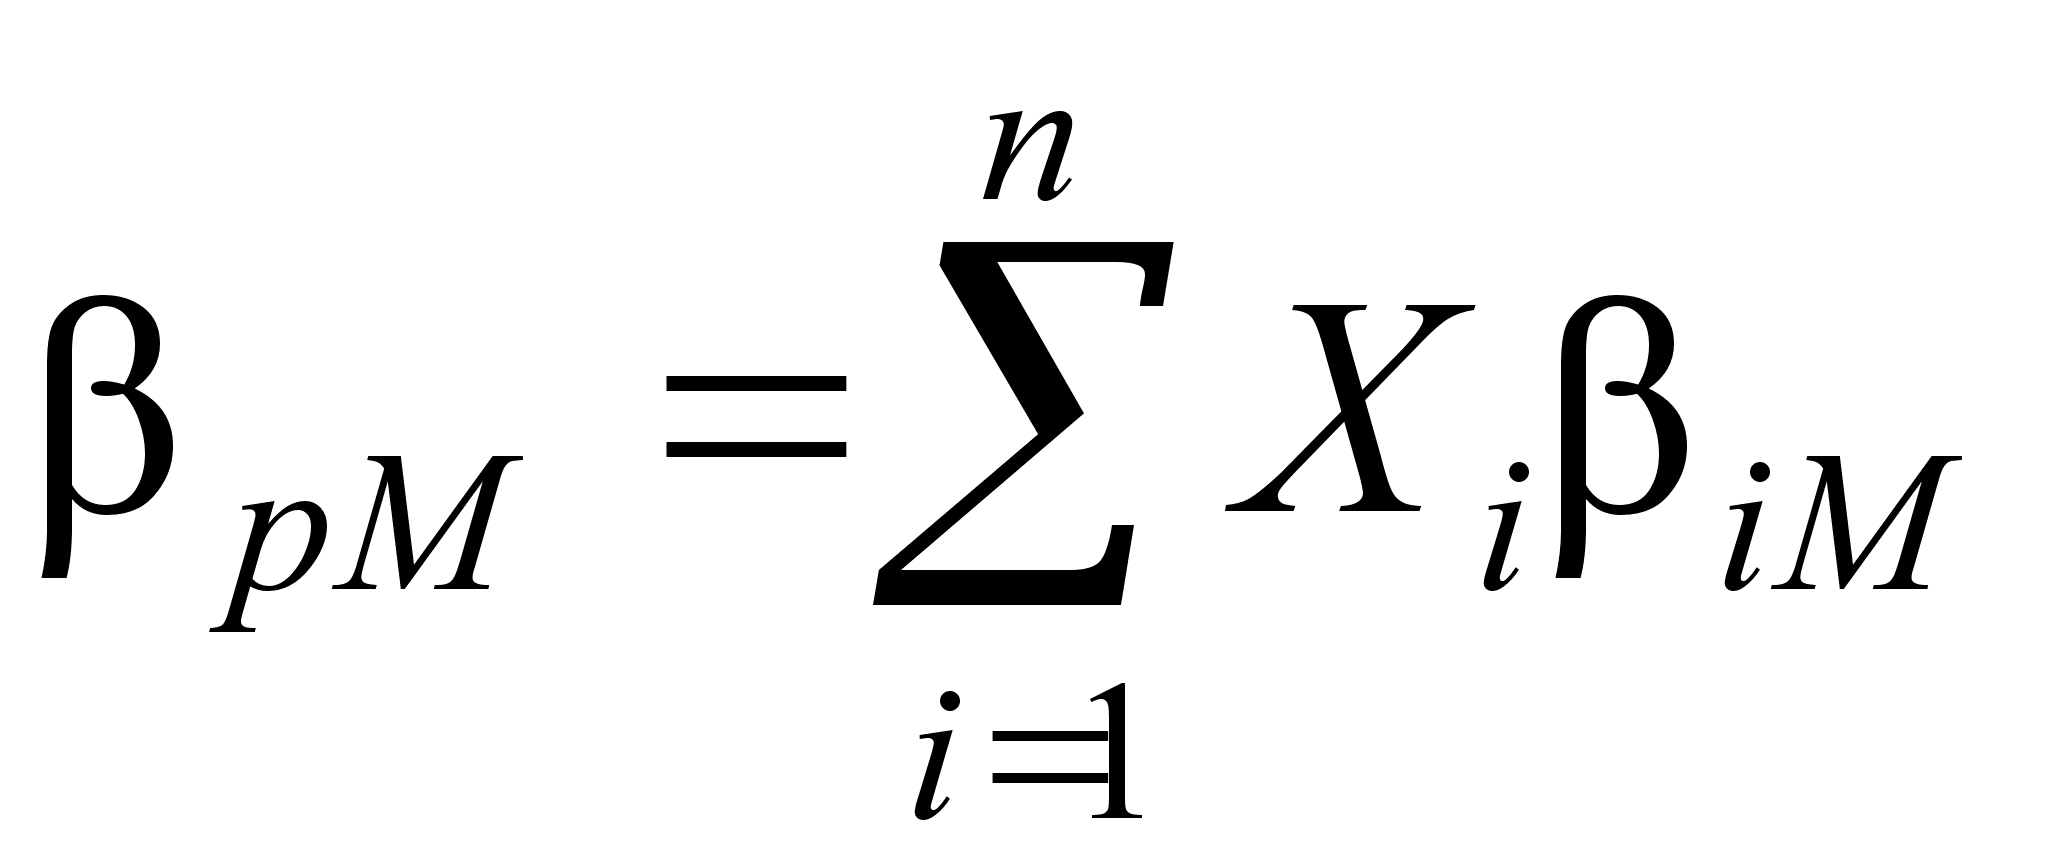 .
(34)
Ожидаемая доходность портфеля представляет собой взвешенную среднюю ожидаемых доходностей входящих в его состав ценных бумаг, где в качестве весов представлены доли инвестирования в эти бумаги. Это означает, что так как каждая бумага лежит на SML, то на этой же прямой будет лежать и каждый портфель. Не только каждая бумага, но и каждый портфель должны находиться на прямой, имеющей положительный наклон, где в качестве оси ординат выбрана ожидаемая доходность, а в качестве оси абсцисс – коэффициент «бета». Следовательно, получается, что эффективные портфели лежат как на CML, так и на SML, а неэффективные лежат на SML, но ниже CML.
Индексная модель Шарпа была описана в разделе 2.3. В ней предполагалось, что доход по обыкновенной акции связан с доходом по рыночному индексу.
Естественно задаться вопросом о взаимосвязи индексной модели рынка и модели оценки финансовых активов. Прежде всего следует заметить, что в обеих моделях величина наклона именуется как «бета» и обе каким-то образом связаны с рынком. Однако между ними существует два значительных различия.
Первое заключается в том, что индексная модель рынка является факторной моделью. И в отличие от модели оценки финансовых активов она не является равновесной моделью, описывающей процесс формирования курсов ценных бумаг.
Второе состоит в том, что рыночная модель использует рыночный индекс, в то время как САРМ-модели – рыночный портфель. Рыночный портфель сочетает в себе все обращающиеся на рынке бумаги, а рыночный индекс – только ограниченное их число. Поэтому концептуально коэффициент iI из рыночной модели отличается от коэффициента iM из модели оценки финансовых активов. Это связано с тем, что «бета» в рыночной модели измеряется относительно рыночного индекса, а «бета» в САРМ-модели – относительно рыночного портфеля. На практике, однако, в связи с тем, что точно определить структуру рыночного портфеля не удается, используют рыночный индекс. Поэтому «бету», определенную с помощью рыночного индекса, несмотря на концептуальное различие, принимают в качестве оценки «беты» в модели оценки финансовых активов.
2.6Теория арбитражного ценообразования
Целью арбитражных стратегий является использование различий в цене на ценные бумаги одного или родственного типа на различных рынках или сегментов рынков с целью получения прибыли. Арбитраж обычно состоит из продажи ценной бумаги по относительно высокой цене и одновременной покупки такой же ценной бумаги (или ее функционального эквивалента) по относительно низкой цене.
Арбитражная деятельность является важной составляющей современных эффективных рынков ценных бумаг. Поскольку арбитражные доходы являются безрисковыми по определению, то все инвесторы стремятся получать такие доходы при каждой возможности. Правда, некоторые инвесторы имеют большие ресурсы и наклонности для участия в арбитраже, чем другие. Однако для реализации и исчерпания арбитражных возможностей (вследствие покупок и продаж акций) достаточно меньшего числа инвесторов, чем имеется желающих принять участие в этих операциях.
Сущность арбитража проявляется при рассмотрении различных цен на определенную ценную бумагу. Однако «почти арбитражные» возможности могут существовать и у похожих ценных бумаг или портфелей. Определить, подходит ли ценная бумага или портфель для арбитражных операций, можно различными способами. Одним из них является анализ общих факторов, которые влияют на курс ценных бумаг.
Факторная модель подразумевает, что ценные бумаги или портфели с одинаковыми чувствительностями к факторам ведут себя одинаково, за исключением внефакторного риска. Поэтому ценные бумаги или портфели с одинаковыми чувствительностями к факторам должны иметь одинаковые ожидаемые доходности, в противном случае имелись бы «почти арбитражные» возможности. Но как только такие возможности появляются, деятельность инвесторов приводит к их исчезновению.
В качестве основных данных в модели используются общие факторы риска, например показатели: развития экономики, инфляции и т.д. Проводятся специальные исследования: как курс определенной акции в прошлом реагировал на изменение подобных факторов риска. При помощи полученных соотношений предполагается, что можно рассчитать поведение акций в будущем. Естественно, для этого используют прогнозы факторов риска.
В данной модели ожидаемый доход акции зависит не только от одного фактора (-фактора), а определяется множеством факторов. Вместо дохода по всему рынку рассчитывается доля по каждому фактору в отдельности. Исходным моментом является то, что средняя чувствительность фактора равна 1,0. В зависимости от восприимчивости каждой акции к различным факторам изменяются соответствующие доли дохода. В совокупности они определяют общий доход акции.
Согласно модели в условиях равновесия, обеспечиваемых при помощи арбитражных стратегий, ожидаемый доход ri, складывается из процентов по вкладу без риска 0 и определенного количества воздействующих факторов, проявляющихся на всем рынке в целом с соответствующими премиями за риск, которые имеют чувствительность относительно различных ценных бумаг:
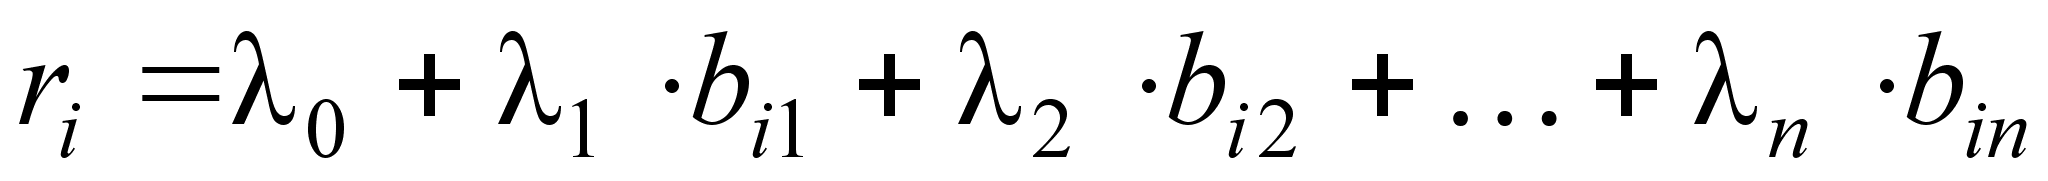 (35)
где 1…n – премии за риск вложения в i-ю ценную бумагу;
bi1… bin – чувствительности i-й ценной бумаги к факторам;
n – количество факторов.
Чем сильнее реагирует акция на изменение конкретного фактора, тем больше может быть в положительном случае прибыль. Доход портфеля имеет следующий вид:
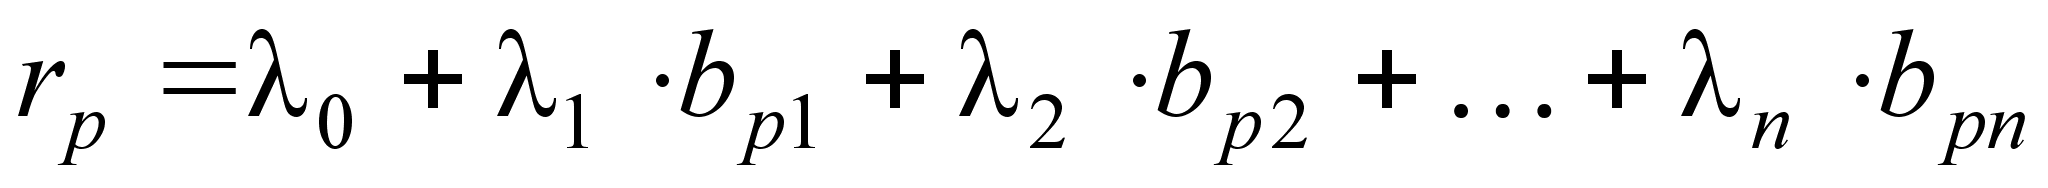 ,
(36)
где 1…n – премии