Формирование портфеля ценных бумаг коммерческого банка
bp1… bpn – чувствительности портфеля к факторам;
n – количество факторов.
За счет того, что рыночный портфель и индекс в данной модели не рассматриваются, она проще, чем предыдущие модели. Недостатком данной модели является следующее: на практике трудно выяснить, какие конкретные факторы риска нужно включать в модель. В настоящее время в качестве таких факторов используют темпы прироста валового внутреннего продукта, уровни инфляции, процентных ставок и цен на нефть. Особую трудность также составляет прогнозирование значений этих факторов.
3Формирование
и оптимизация
портфеля ценных
бумаг
(на примере
АБ «Дорожник»)
В настоящее время акционерный банк «Дорожник» временно прекратил операции по купле-продаже ценных бумаг (акций и облигаций). Это связано с приходом нового акционера – Урало-Сибирского банка, который является одним из наиболее динамично развивающихся институтов и работает сегодня по международным стандартам. Для приведения к этим стандартам в банке «Дорожник» проводится реорганизация. Однако в дальнейшем планируется возобновить работу с ценными бумагами в полном объеме.
Перед нами была поставлена задача осуществить выбор и обоснование методики по формированию портфеля ценных бумаг и провести практические расчеты, связанные с его созданием на примере построения портфелей облигаций и акций. Исходя из этого поставленной задачи в данной части дипломного проекта будет предложен портфель ценных бумаг, принципиальное значение которого будет в обосновании применения математических методов к формированию портфеля ценных бумаг.
В настоящее время рынок рублевых долговых инструментов представлен следующими основными секторами: рынок государственных и муниципальных облигаций, вексельный рынок, рынок корпоративных облигаций. Хотя по оборотам ведущую позицию занимает вексельный рынок (векселя, выпущенные банками, не попадают на рынок и используются либо для проведения различных зачетных операций, либо выпущены «проблемными банками»), большую часть долгового рынка занимается рынок ГКО/ОФЗ (рисунок 3.1).
Рынок акций является наиболее трудно предсказуемым, так как колебания курсов на нем могут достичь большого размаха. Таким образом, работа с акциями может принести как значительные убытки, так и большую прибыль. Поэтому применение математических моделей к портфелю акций является наиболее интересным с точки зрения получения оптимального портфеля, приносящего доход.
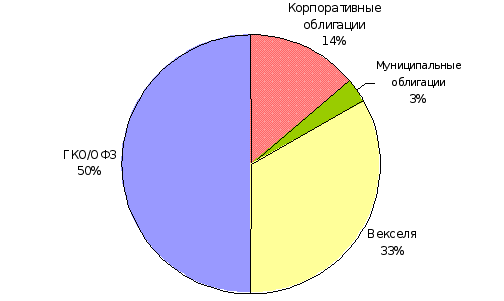
Рисунок 3.1 – Структура долгового рынка
Наряду с доходностью и риском банк уделяет большое внимание ликвидности. Хотя доходность по ГКО/ОФЗ находится на относительно низком уровне, они являются высоколиквидными ценными бумагами. Ликвидность портфеля акций также достижима путем отбора соответствующих ценных бумаг. Исходя из вышеназванных причин, для включения в состав совокупного портфеля ценных бумаг были выбраны акции и государственные облигации.
Формирование совокупного портфеля ценных бумаг банка будем проводить в несколько этапов. Первые два этапа включают в себя определение структуры оптимальных портфелей государственных облигаций и корпоративных акций. Третий этап является синтезом двух предыдущих и представляет собой определение конечной структуры общего портфеля. В завершении будет оценена эффективность применения моделей к данным рынкам путем определения полученного результата за период инвестирования.
3.1Формирование оптимальной структуры портфеля государственных облигаций
Для формирования оптимальной структуры портфеля государственных облигаций будем использовать параметрическую модель Марковица, описанную в параграфе 2.1. Эта методика оптимизирует структуру портфеля ценных бумаг на основе статистической информации.
В качестве периода накопления информации примем период с 1.10.2001г. по 29.03.2002г., который разобьем на 26 периодов длинной в одну неделю, т.е. значения показателей будем фиксировать каждую неделю периода накопления информации. Оптимальная структура портфеля формируется на апрель 2002 г.
Торги по государственным ценным бумагам, как это было описано в пункте 1.3.1, происходят на ММВБ. Список торгуемых инструментов на государственном секторе ММВБ на 01.04.2002 приведен в таблице А.1 приложения А.
Для рассмотрения целесообразности включения в портфель были отобраны ОФЗ 26001, ОФЗ 27002-27014, ОФЗ 28001 (итого 15 наименований). Примем эти ценные бумаги в качестве исходных для формирования оптимальной структуры портфеля государственных ценных бумаг.
Другие государственные облигации были отклонены по следующим причинам:
дата размещения выпусков позже даты начала периода накопления информации;
отсутствие котировок в течение длительного периода в следствии отсутствия торгов из-за низкой ликвидности.
Для обеспечения диверсификации портфеля ценных бумаг, количество ценных бумаг в портфеле должно быть не менее восьми. Портфель облигаций должен быть диверсифицирован по сроку до погашения облигаций. При отборе облигаций данные условия были соблюдены.
Исходными данными для реализации методики являются:
курс облигаций за период накопления информации (Kit);
рассчитанная на основе курса и календаря купонных выплат годовая эффективная доходность к погашению облигаций (rit).
Исходные данные взяты из фактических биржевых котировок на ММВБ за период с 1.10.2001г. по 29.03.2002г. и представлены в таблицах А.2 и А.3 приложения А.
Для решения задачи нахождения оптимальной структуры портфеля государственных облигаций по модели Марковица используются следующие шаги:
нахождение математического ожидания и дисперсии эффективной доходности каждой облигации;
нахождение ковариаций между эффективными доходностями каждой пары облигаций;
определении структуры и местоположения эффективного множества;
выбор приемлемого соотношения доходности и риска;
нахождение доли инвестиций di в каждую облигацию.
Решение задачи оптимизации структуры портфеля ценных бумаг рассмотрено в параграфе 2.1. Рассмотрим поочередно все шаги решения.
Параметрическая модель Марковица допускает эффективную статистическую оценку. Параметры этой модели можно оценить исходя из имеющихся статистических данных за прошлые периоды.
Математическое ожидание эффективной доходности каждой облигации (ri) вычисляется следующим образом:
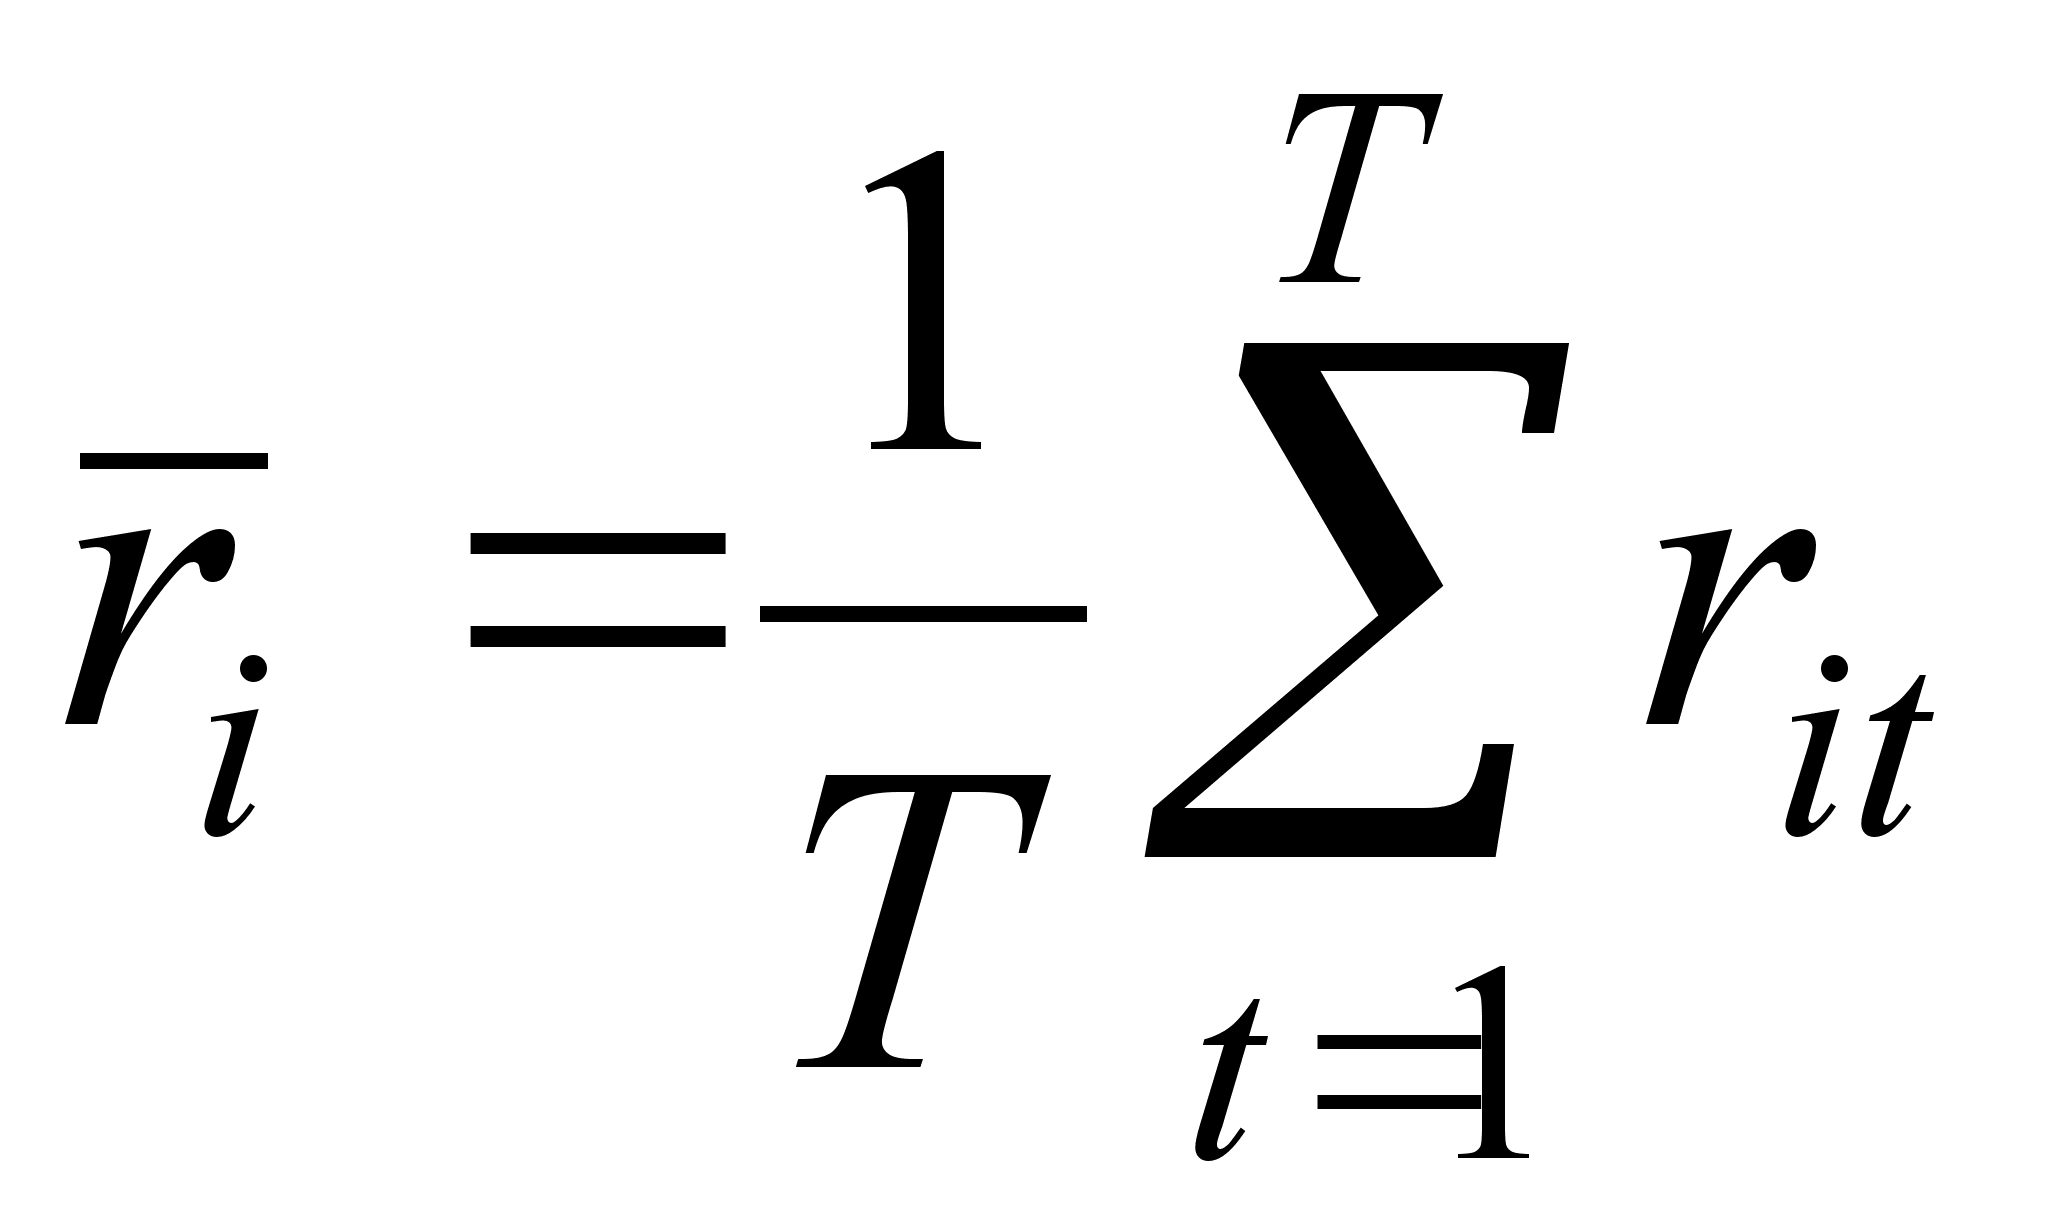 .
(37)
где rit – эффективная доходность i-й облигации в период времени t, %, i = 1,…, 15;
t – номер периода диапазона накопления информации, t = 1, …, 26 ;
T – длительность периода накопления информации.
Стандартное отклонение эффективной доходности i-ой облигации (i) определяется по формуле:
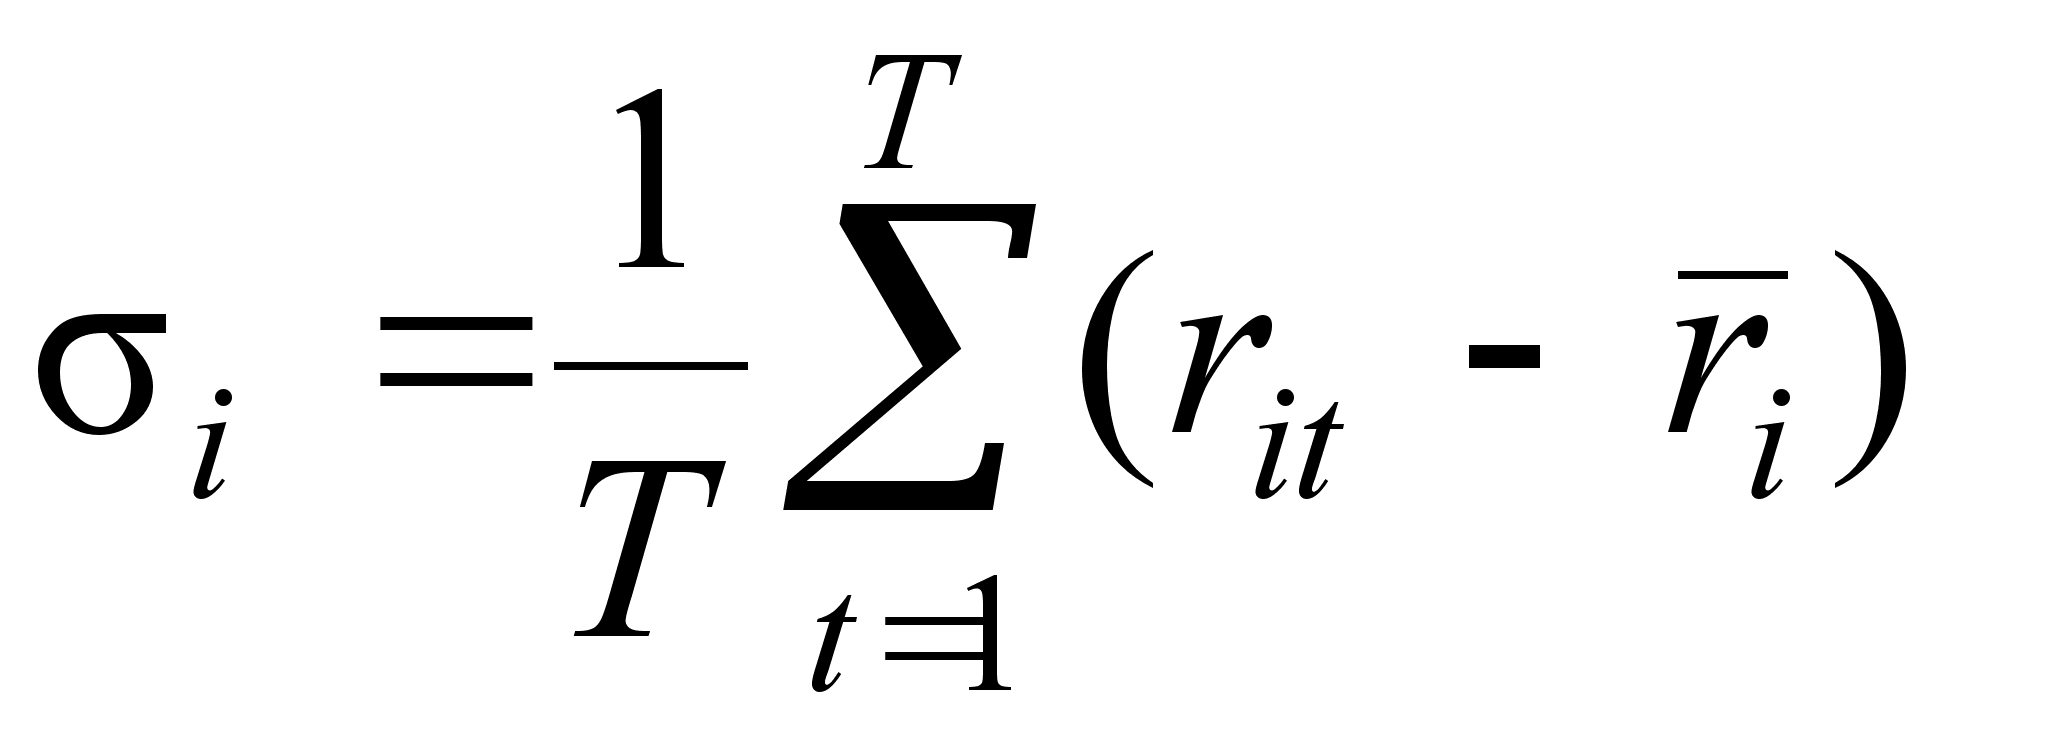 .
(38)
Результаты вычисления математического ожидания и стандартного отклонения эффективной доходности каждой ценной бумаги представлены в таблице 3.1.
Ковариация между эффективными доходностями i-й и j-й облигаций (ij) определяется по формуле:
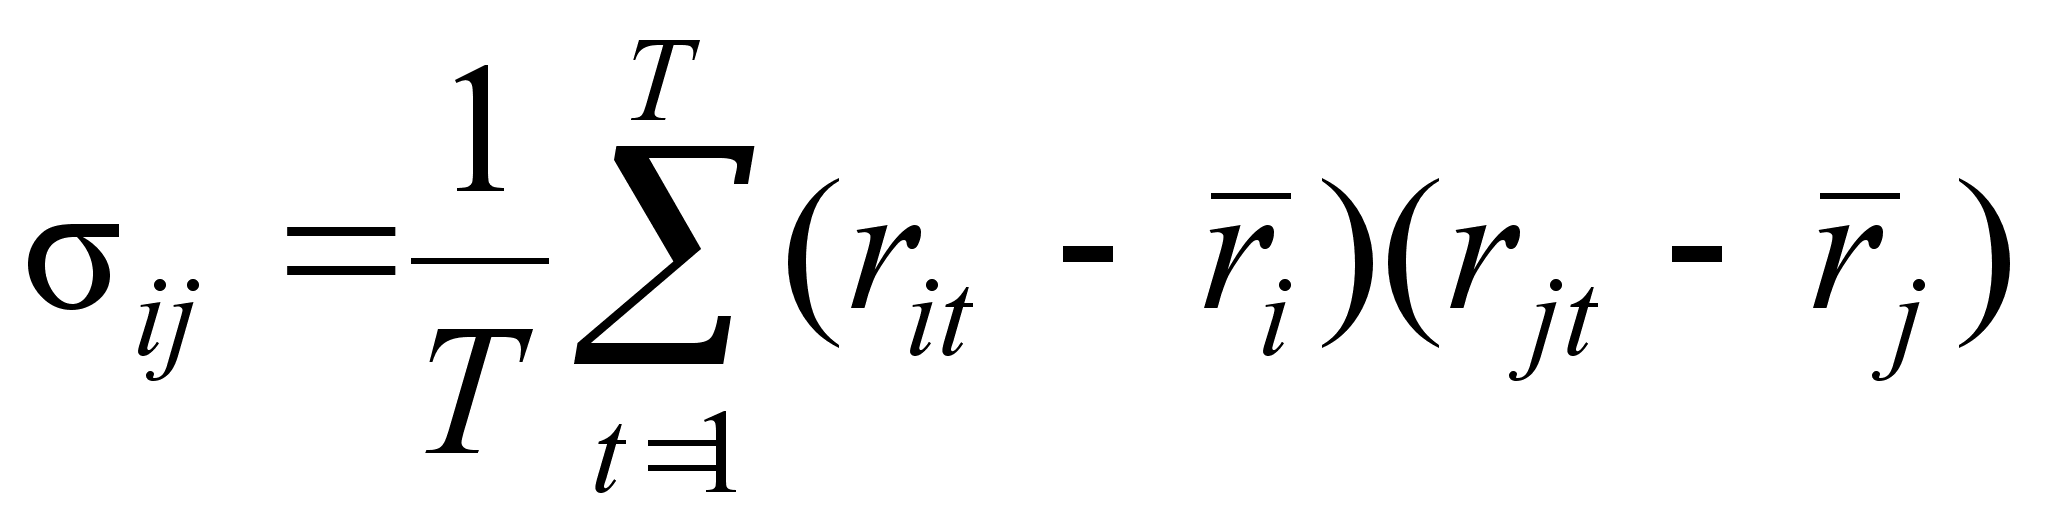 ,
(39)
где rit и rjt – эффективные доходности, соответственно, i-й и j-й облигации в период времени t, %;
ri и rj – соответственно, математические ожидания эффективных доходностей i-й и j-й облигации, %.
Таблица 3.1 – Математическое ожидание и стандартное отклонение эффективной доходности облигаций
| Облигация | Показатель | |
|
Математическое |
Стандартное |
|
| ОФЗ 26001 | 16,52 | 1,014 |
| ОФЗ 27002 | 14,28 | 0,906 |
| ОФЗ 27003 | 14,37 | 0,885 |
| ОФЗ 27004 | 14,58 | 0,718 |
| ОФЗ 27005 | 14,49 | 0,836 |
| ОФЗ 27006 | 14,75 | 0,799 |
| ОФЗ 27007 | 14,84 | 0,746 |
| ОФЗ 27008 | 15,26 | 0,721 |
| ОФЗ 27009 | 15,31 | 0,688 |
| ОФЗ 27010 | 15,40 | 0,666 |
| ОФЗ 27011 | 15,60 | 0,852 |
| ОФЗ 27012 | 16,42 | 1,121 |
| ОФЗ 27013 | 16,20 | 0,957 |
| ОФЗ 27014 | 16,09 | 0,906 |
| ОФЗ 28001 | 16,33 | 1,010 |
Совокупность ковариаций i-й и j-й облигаций дает ковариационную матрицу доходностей (таблица 3.2).
Следующий этап в определении оптимальной структуры портфеля – построение эффективного множества (рисунок 3.2). Это множество было построено при помощи метода линейного программирования, т.е. при заданном значении доходности портфеля, рассчитанной по формуле (14), минимизировалась величина риска, т.е. стандартного отклонения портфеля, полученного при помощи формулы (15).
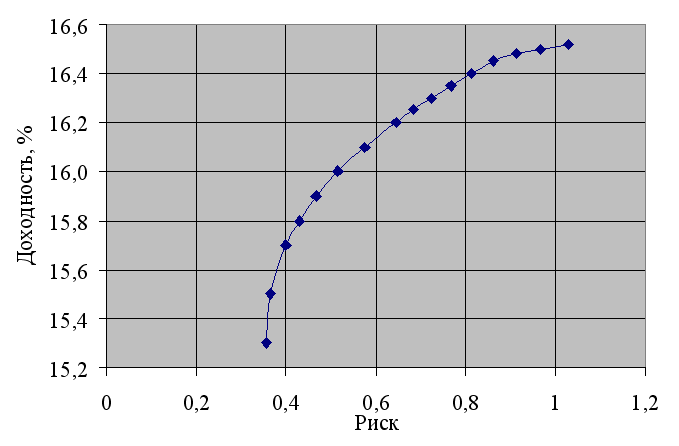
Рисунок 3.2 – Эффективное множество портфелей ОФЗ
Для определения точки нахождения на эффективном множестве оптимального портфеля необходимо построить кривые безразличия. Так как это достаточно трудно осуществить на практике, ограничимся лишь простым выбором этой точки на графике, исходя из собственных предположений.
Так как
банки являются
достаточно
консервативными
организациями,
не склонными
к большому
риску, то искомая
точка должна
находиться
в левой части
кривой – с меньшим
риском. Начиная
с некоторого
момента, кривая
приобретает
все более пологий
вид, что свидетельствует
о том, что при
| Таблица 3.3 | |
| Облигация | Доля |
| ОФЗ 26001 | 0,183 |
| ОФЗ 27004 | 0,018 |
| ОФЗ 27005 | 0,126 |
| ОФЗ 27007 | 0,027 |
| ОФЗ 27008 | 0,030 |
| ОФЗ 27009 | 0,044 |
| ОФЗ 27010 | 0,031 |
| ОФЗ 27012 | 0,540 |
темпами. Поэтому, нами было принято решение считать целесообразным при формировании оптимального портфеля для данного инвестора портфель с доходностью 16% годовых.
Оптимальный портфель облигаций, таким образом, имеет структуру, представленную в таблице 3.3 и на рисунке 3.3.
Риск портфеля, представленного в таблице 3.3, согласно формуле (15) и рисунку 3.2 составит величину p = 0,52.
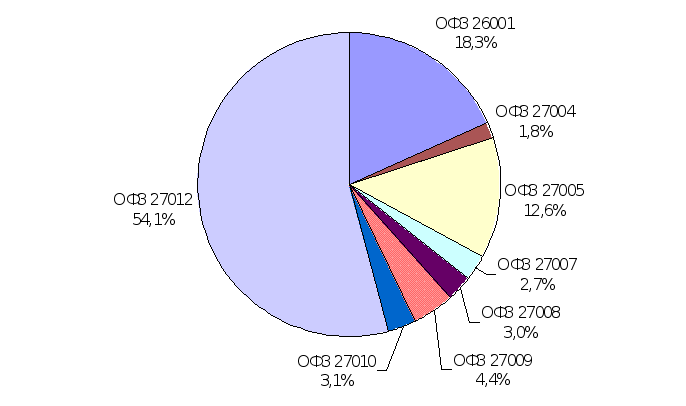
Рисунок 3.3 – Структура оптимального портфеля ОФЗ
Количество видов облигаций в портфеле составляет восемь видов, что является достаточным для диверсификации портфеля. Найденная структура оптимального портфеля облигаций в дальнейшем будет использоваться при составлении общего портфеля ценных бумаг АБ «Дорожник».
3.2Формирование оптимальной структуры портфеля акций
Для формирования портфеля акций будем использовать синтез сразу нескольких моделей. За основу примем модель оценки финансовых активов, которая использует рыночный портфель, содержащий все обращающие на рынке ценные бумаги. На практике, однако, в связи с тем, что точно определить структуру рыночного портфеля не удается, используют рыночный индекс. Поэтому «бету», определенную с помощью рыночной модели Шарпа, несмотря на концептуальное различие, принимают в качестве оценки «беты» в модели оценки финансовых активов.
Рыночный портфель в модели оценки финансовых активов является тождественным «касательному» портфелю в модели Тобина с безрисковым активом. Поэтому «касательный» портфель будем рассчитывать при помощи алгоритма Элтона-Грубера-Падберга, который применим к модели Тобина и значительно упрощает вычисления. За безрисковую ставку примем доходность оптимального портфеля государственных облигаций, рассчитанную в предыдущем параграфе. Хотя государственные ценные бумаги не являются полностью безрисковым инструментом, с некоторыми ограничениями мы можем сделать такое предположение. Тем более, это допущение сделает оба портфеля более взаимосвязанными.
Для рассмотрения были отобраны наиболее ликвидные акции российского фондового рынка. Ликвидность была оценена по формуле расчета агрегированного показателя ликвидности (формула 2). Результаты сведены в таблицу (3.4). В этой таблице также приведены обозначения, принятые в РТС (тикеры), и которые будут применяться в дальнейшем для краткости.
Хотя для применения алгоритма Элтона-Грубера-Падберга необходимо лишь значении «беты», интерес представляет и другие параметры регрессионного анализа рынка акций. Регрессионный анализ представляет собой наиболее распространенную методику анализа рынка, основные положения которого подробно рассмотрены в пункте 2.3.
Таблица 3.4 – Список акций, выбранных для рассмотрения
| Название эмитента |
Тикеры |
Агрегированный |
| "ЕЭС России" РАО |
EESR, EESRP |
227 605,01 |
| "Сибнефть" | SIBN | 203 570,47 |
|
"ЛУКОЙЛ "Нефтяная компания" |
LKOH | 196 121,68 |
| "Сургутнефтегаз" | SNGS, SNGSP | 96 896,89 |
| "Ростелеком" | RTKM, RTKMP | 73 545,84 |
| "Газпром" | GSPBEX | 63 956,49 |
| "Мосэнерго" | MSNG | 59 818,43 |
| "Сбербанк России" | SBER | 30 339,70 |
| "Норильский никель" ГМК | GMKN | 11 928,16 |
| "ЮКОС" НК | YUKO | 6 111,41 |
| "Татнефть" | TATN | 2 945,06 |
Напомним, что зависимость доходности ценной бумаги от доходности индекса описывается формулой (18).
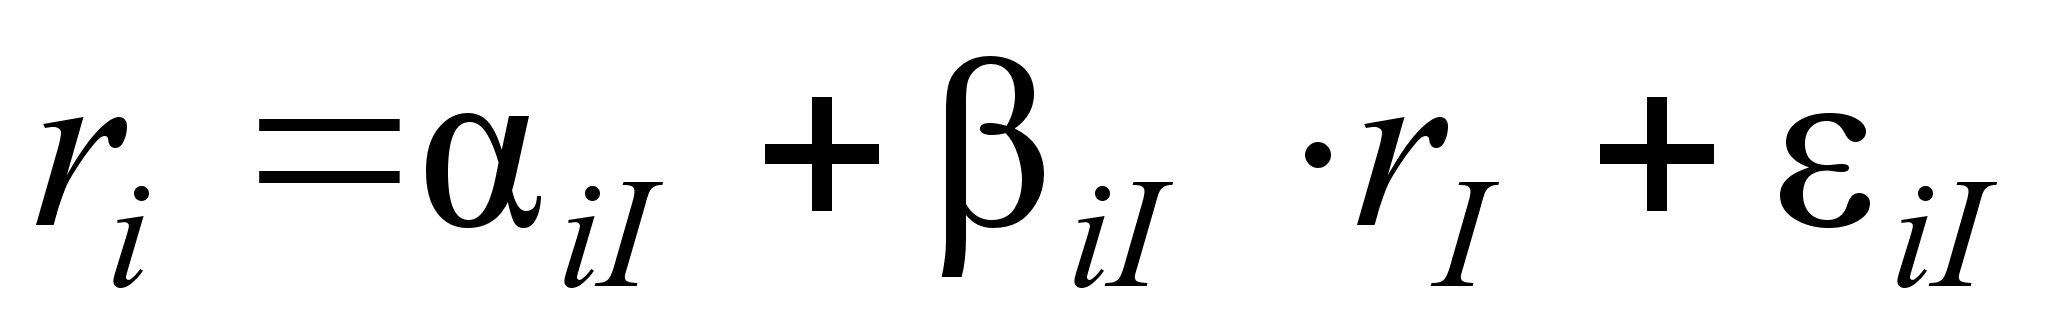 ,
(18)
где ri – доходность ценной бумаги i за данный период;
rI – доходность на рыночный индекс I за этот же период;
iI – коэффициент смещения;
iI – коэффициент наклона;
iI – случайная погрешность.
Значения регрессионных показателей и зависят от глубины расчета, т.е. от размера временного ряда значений доходностей рыночного индекса и рассматриваемой ценной бумаги. Была выбрана глубина расчета показателей равная 6 месяцам (с 1.10.2001г. по 29.03.2002г), при этом доходности рассчитывались исходя из средневзвешенных ежедневных цен. Если в течении дня сделок по конкретной бумаге заключено не было, то средневзвешенная цена рассчитывается по формуле:
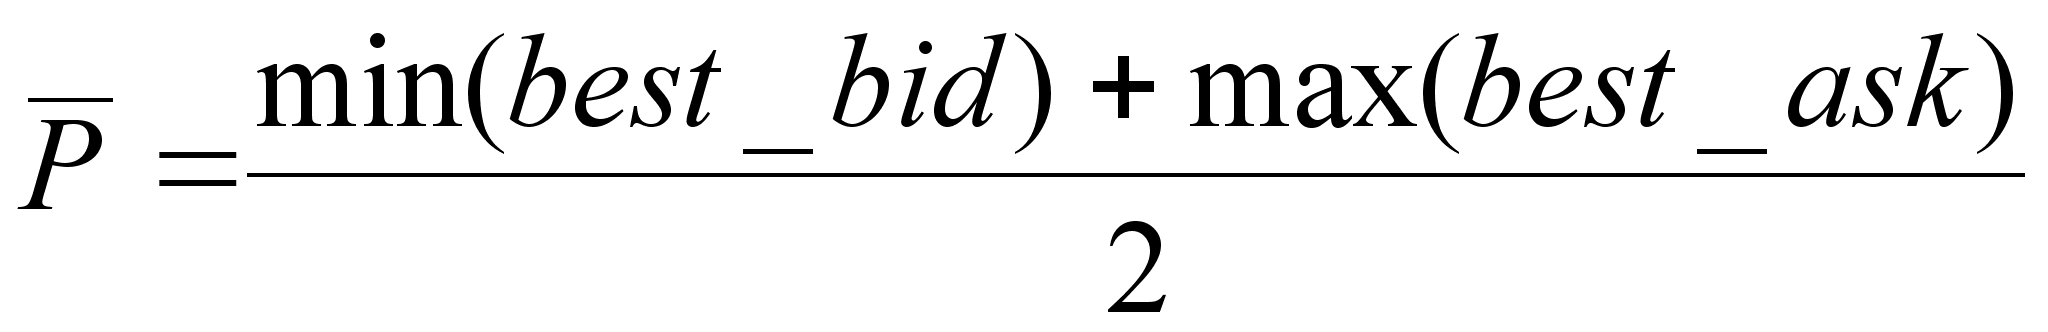 ,
(40)
где best_bid и best_ask – функции лучших котировок на покупку и продажу соответственно.
В качестве исходных данных приняты котировки акций в РТС, в качестве рыночного индекса – индекс РТС (таблица Б.1 приложения Б). Индекс РТС является единственным официальным индикатором Российской Торговой Системы. Индекс рассчитывается один раз в 30 минут в течение всей торговой сессии, начиная с 12:00 и заканчивая в 18:00. Значение индекса на 12:00 является значением открытия, на 18:00 – значением закрытия. Для расчетов фиксировалась значение индекса на момент закрытия торгов.
Для более точного регрессионного анализа за шаг расчет был принят один рабочий день. Доходность акций рассчитывалась по формуле (5). Результаты вычислений доходности представлены в таблица Б.2 приложения Б.
Параметры регрессионной модели рассчитывались по формулам (19-24). Математическое ожидание рассчитывалось как арифметическое среднее на основе исторических данных. Результаты сведены в таблицу 3.5.
Для наглядности на основе данных таблицы 3.5 построены гистограммы (рисунки 3.4 – 3.7).
Коэффициент «бета» предоставляет информацию о том, как прибыль по акции изменяется в соответствии с динамикой рыночной прибыли. Положительное значение бета-коэффициента означает тенденцию акций повышаться в том же направлении, что и рынок; отрицательное значение «бета» указывает на тенденцию движения против рынка. Показатель «бета» больше единицы определяет акцию, которая проявляет тенденцию в пропорциональном отношении изменяться в большей степени, чем рынок. Доход по ней повышается еще больше в момент общего повышения доходности рынка и падает в большей степени в момент общего снижения дохода рынка. Бета-коэффициент меньше единицы характеризует акцию, доход по которой менее изменчив, чем рынок.
Таблица 3.5 – Таблица коэффициентов
| Бета | Альфа |
R2 |
СКО |
Ошибка |
Ошибка |
Математическое
ожидание
доходности
, |
|
| EESR | 0,496 | 0,0025 | 0,148 | 0,025 | 0,095 | 0,0023 | 11,6 |
| GSPBEX | 0,705 | 0,0001 | 0,022 | 0,024 | 0,095 | 0,0023 | 9,1 |
| LKOH | 0,481 | 0,0011 | 0,151 | 0,023 | 0,089 | 0,0021 | 8,5 |
| SBER | 0,840 | 0,0080 | 0,065 | 0,027 | 0,104 | 0,0025 | 28,1 |
| TATN | 0,581 | 0,0007 | 0,070 | 0,020 | 0,078 | 0,0019 | 8,8 |
| MSNG | 0,471 | 0,0000 | 0,079 | 0,023 | 0,088 | 0,0021 | 6,0 |
| RTKM | 0,714 | 0,0038 | 0,087 | 0,021 | 0,081 | 0,0019 | 17,2 |
| GMKN | 0,661 | 0,0008 | 0,060 | 0,025 | 0,097 | 0,0023 | 9,9 |
| SIBN | 0,698 | 0,0065 | 0,041 | 0,033 | 0,128 | 0,0031 | 23,0 |
| SNGS | 0,936 | -0,0010 | 0,128 | 0,013 | 0,051 | 0,0012 | 9,4 |
| YUKO | 0,739 | 0,0039 | 0,147 | 0,015 | 0,056 | 0,0013 | 17,7 |
| EESRP | 0,310 | 0,0082 | 0,007 | 0,092 | 0,358 | 0,0086 | 21,9 |
| SNGSP | 0,555 | 0,0009 | 0,202 | 0,019 | 0,074 | 0,0018 | 8,9 |
| RTKMP | 0,508 | 0,0059 | 0,039 | 0,025 | 0,098 | 0,0023 | 19,4 |
Основываясь на рисунке 3.4, можно сделать вывод о том, что в среднем у выбранных акций степень риска относительно невысока. Это следует из того, что коэффициент «бета» находится в пределах от 0 до 1. Хотя можно отметить, что простые акции «Сургутнефтегаза» лидировали в данной совокупности, и бета-коэффициент был всего лишь немногим меньше 1. Наиболее осторожный рост наблюдался у привилегированных акций РАО «ЕЭС России».
Коэффициент «альфа» характеризует ожидаемый доход на акцию в момент достаточной стабильности цен на акции в целом, когда доход рынка равен нулю. Альфа-коэффициент акций на рисунке 3.5 свидетельствует о том, что практически все акции, отобранные для рассмотрения были переоценены. Считается, что переоцененные акции будут корректироваться рынком уменьшением рыночной цены. Хотя акции Сбербанка при подсчете альфа-коэффициента показали свою переоцененность, в дальнейшем за период составления портфеля их цена возрастет на 23,8%.
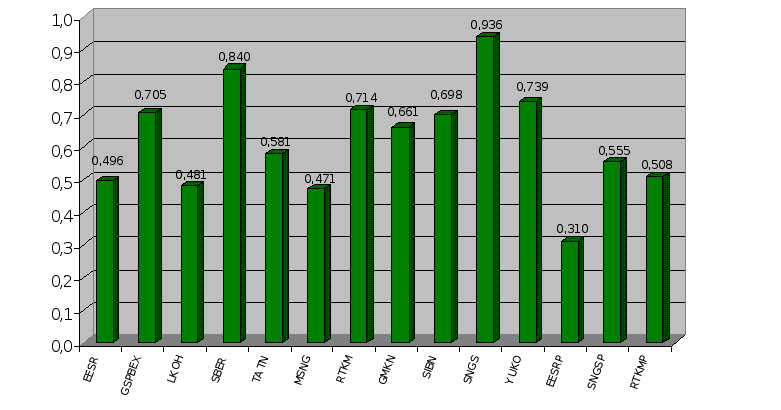
Рисунок 3.4 – Бета-коэффициент акций
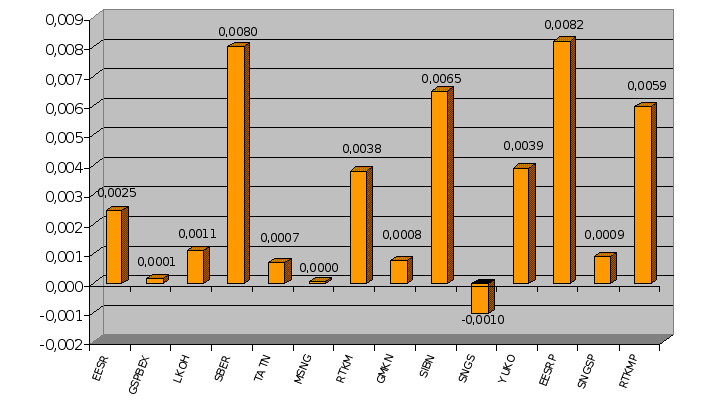 Рисунок
3.5 – Альфа-коэффициент
акций
Принятие решений на основе альфа-коэффициента применяется при оперативном управлении портфеля ценных бумаг. Задачей же дипломного проекта является формирование оптимального портфеля на основе соотношения риска и дохода, поэтому отбор акций на основе альфа-коэффициента в данном случае не применим.
Коэффициент R-squared является коэффициентом детерминации и поэтому изменяется в пределах от 0 до 1. Его вычисление показало, что данных акции слабо коррелируют с рынком. Практически полное отсутствие корреляции показали привилегированные акции РАО «ЕЭС России».
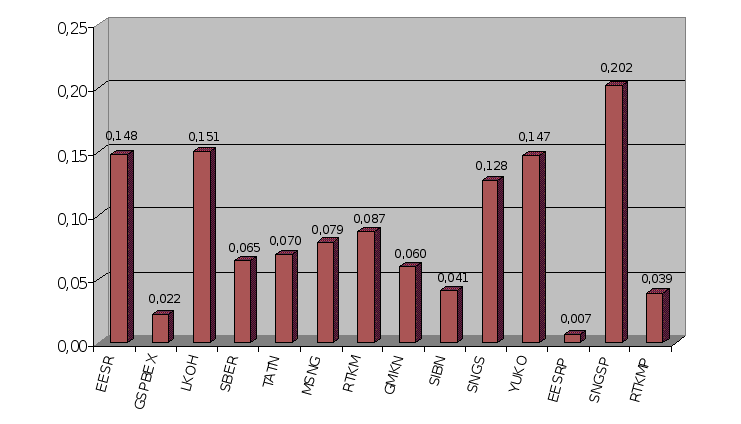 Рисунок
3.6 – Коэффициент
R-squared
акций
Как уже описывалось выше, для составления оптимального портфеля достаточно определения математического ожидания как арифметической средней прошлых доходностей (рисунок 3.7). Математическое ожидание не отражает действительный прогноз доходности акций, который проводится на основе всех воздействующих факторов, но оно достаточно для применения математических моделей построения оптимального портфеля ценных бумаг.
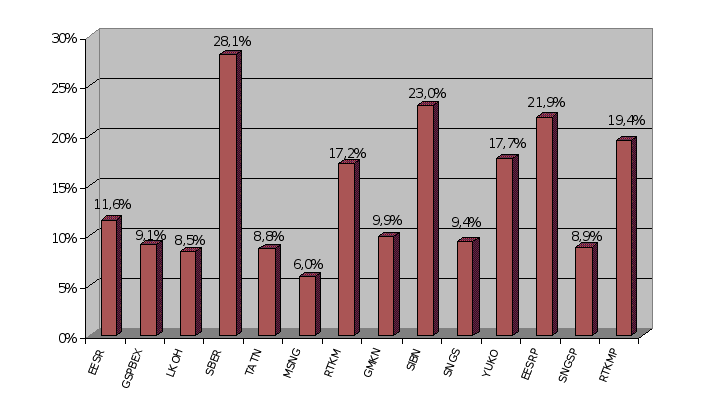 Рисунок
3.7 – Математическое
ожидание доходности
акций
К специфике российского рынка акций относят ограниченное количество ликвидных инструментов, и схожесть их динамики. Таким образом, построение хорошо диверсифицированного портфеля по акциям затруднено, риск останется очень высоким, а его доходность будет зависеть от индекса РТС. Кроме того, альфа, бета-коэффициенты очень волатильны и неустойчивы.
Найдем теперь структуру оптимального портфеля акций с помощью пятишагового алгоритма Элтона-Грубера-Падберга. Алгоритм подробно описан в параграфе 2.4.1. Для проведения расчетов необходимо задать безрисковую дох-ть. За безрисковую ставку примем ожидаемую доходность портфеля ОФЗ, рассчитанную в предыдущем разделе и равную 16% годовых. Хотя в рассчитанном портфеле государственных облигаций присутствует некоторая доля риска, с некоторыми допущениями доходность по нему можно принять в качестве безрисковой.
Рассмотрим по порядку этапы составления оптимального портфеля и результаты расчетов сведем в таблицу 3.6.
Упорядочим ценные бумаги в порядке убывания отношения доходности к систематическому риску – отношение Трейнора (RVOLi). Под доходностью в данном случае понимается «вознаграждение» за приобретение данной ценной бумаги, превышающее безрисковую доходность. Систематический риск выражен бета-коэффициентом ценной бумаги. RVOLi рассчитывается с помощью формулы (27).
Наибольшее значение Трейнора было получено привилегированной акции РАО «ЕЭС России». Начиная с этой акции, будем добавлять ценные бумаги одну за другой и вычислять величину i по формуле (28).
Сравнивая величины i с соответствующими RVOLi до тех пор, пока i меньше RVOLi, получим что начиная с i = 11 это соотношение изменяется на противоположное. Ценные бумаги с 1 по 10 будут иметь ненулевые веса в портфеле, а остальные – нулевые. Таким образом, 10 является «ставкой отсечения» для отношения Трейнора.
После того как определено какие акции будут включены в портфель, необходимо определить в каких долях они будут представлены в этом портфеле. Для этого воспользуемся формулой (29) и вычислим величины Zi, чтобы определить, с какими весами будут входить в портфель первые 10 ценных бумаг: Значения Zi для i = 11, ..., 14 полагаются равными нулю
Разделив каждую Zi на сумму Zi (формула 30), получим веса, с которыми акции будут входить в портфель. Это сделать необходимо, так как сумма Zi обычно не равна единиц. В нашем случае сумма Zi = 54,82. Полученные значения Xi и являются долями ценных бумаг в портфеле.
Таблица 3.6 – Результаты расчетов оптимального портфеля акций
|
i |
RVOLi |
Фi |
Zi |
Xi |
|
| EESRP | 1 | 0,0306 | 0,0002 | 0,907 | 0,016 |
| RTKMP | 2 | 0,0165 | 0,0026 | 8,591 | 0,155 |
| SBER | 3 | 0,0147 | 0,0056 | 10,393 | 0,188 |
| SIBN | 4 | 0,0143 | 0,0062 | 5,485 | 0,099 |
| Продолжение таблицы 3.6 | |||||
|
i |
RVOLi |
Фi |
Zi |
Xi |
|
| RTKM | 5 | 0,0103 | 0,0065 | 7,512 | 0,136 |
| YUKO | 6 | 0,0103 | 0,0069 | 15,951 | 0,288 |
| EESR | 7 | 0,0097 | 0,0068 | 3,264 | 0,059 |
| LKOH | 8 | 0,0071 | 0,0065 | 1,204 | 0,032 |
| SNGSP | 9 | 0,0065 | 0,0061 | 1,110 | 0,010 |
| TATN | 10 | 0,0061 | 0,0060 | 0,411 | 0,009 |
| GMKN | 11 | 0,0056 | 0,0058 | 0,000 | 0,000 |
| GSPBEX | 12 | 0,0052 | 0,0056 | 0,000 | 0,000 |
| MSNG | 13 | 0,0048 | 0,0054 | 0,000 | 0,000 |
| SNGS | 14 | 0,0041 | 0,0051 | 0,000 | 0,000 |
На рисунке 3.8 отражена структура рассчитанного портфеля акций. Портфель состоит из непропорциональных частей: половина акций занимают 86,6% портфеля, другая половина – всего лишь 13,4%. Наибольшая доля выделена простым акциям компании «ЮКОС» – 28,8%. Однако, если учесть, что компания «Ростелеком» представлена в портфеле двумя видами акций (простые – 13,6%, привилегированные – 15,5%), то наибольшая доля данного портфеля принадлежит акциям именно этой компании (29,1%).
Ожидаемая доходность портфеля рассчитывается как взвешенное среднее математических ожиданий доходности входящих в него ценных бумаг, где в качестве весов взяты доли инвестиций, приходящихся на эти бумаги (формула 14). Прогнозируемая доходность портфеля mp составит 26,6% в месяц (горизонт прогнозирования).
Бета-коэффициент портфеля представляет собой взвешенное среднее коэффициентов «бета» входящих в него ценных бумаг, где в качестве весов выступают доли инвестиции в эти бумаги (формула 34). Таким образом, совокупный бета-коэффициент полученного портфеля pM равен 0,676, что свидетельствует об относительно невысокой степени риска.
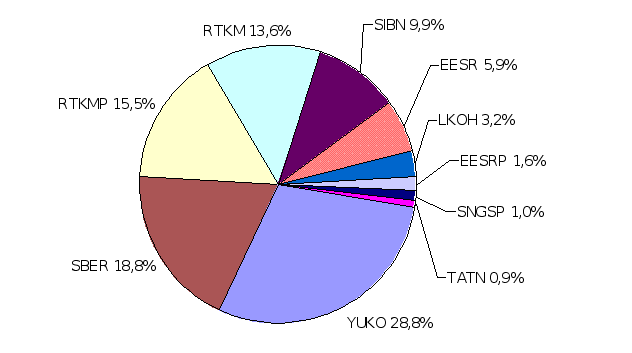
Рисунок 3.8 – Структура оптимального портфеля акций
3.3Формирование оптимальной структуры совокупного портфеля ценных бумаг
Определение оптимальных портфелей государственных облигаций и акций не достаточно для составления конечного портфеля ценных бумаг. Необходимо также решить в каких пропорциях будут инвестироваться средства в эти портфели.
Для определения этих пропорций воспользуемся моделью Марковица, примененной при нахождении оптимального портфеля облигаций.
Характерной особенностью в данном случае будет то, что в качестве рассматриваемых единиц будут выступать не отдельные ценные бумаги, а сами портфели ценных бумаг. Поэтому интерес будет представлять динамика доходности портфелей, а динамика доходности отдельных их составляющих в расчет браться не будет.
При составлении портфеля акций тот факт, что цены были номинированы в долларах США, не влиял на конечный результат в виде доли ценной бумаги в портфеле. В данном случае при определении ковариаций с портфелем облигаций, выраженном в рублях, могут возникнуть расхождения. Поэтому возникает необходимость пересчета доходности акций, исходя из котировок акций в рублях. Курс доллара США представлен в таблице В.2 приложения В.
Для решения задачи нахождения оптимальной структуры совокупного портфеля ценных бумаг по модели Марковица будем использовать те же шаги, которые делались при составлении портфеля облигаций в параграфе 3.1.
Для построения эффективного множества возможных портфелей необходимо вычислить математическое ожидание и ковариационную матрицу.
За шаг расчета была принята одна неделя, но оценивалось значение доходности за месяц. Это целесообразно, так как больший шаг расчета повысит трудоемкость без существенного увеличения точности, а меньший шаг расчета существенно снизит диапазон данных до 6 величин. Оценивалась же доходность портфелей в месяц по причине того, что календарный месяц был выбран за горизонт расчета.
Доходность портфеля облигаций за месяц была найдена простым делением годовой доходности на 12. Недельная доходность портфеля акций была приведена к месячной путем умножения на количество недель.
Математическое ожидание доходности портфеля в данном случае рассчитано не как арифметическое среднее, а за него принята ожидаемая доходность, полученная в предыдущем параграфе. Она является более точной величиной, так как при расчетах был использован шаг в один рабочий день. Ряд доходностей (таблица В.1 приложения В) дан для того, чтобы рассчитать матрицу ковариаций и, следовательно, определить риск портфеля.
Для составления ковариационной матрицы необходимо рассчитать среднеквадратическое отклонение доходности портфелей и коэффициент корреляции между ними (таблица 3.7).
Ковариации рассчитаны на основе формулы (16). Результаты сведены в таблице 3.8. Ковариации портфеля облигаций и портфеля акций равны среднеквадратическому отклонению, возведенному в квадрат, то есть дисперсии этих портфелей.
Таблица 3.7 – Исходные данные для оптимизации совокупного портфеля
| Наименовании параметра |
Портфель |
Портфель |
| Математическое ожидание доходности, % в месяц | 1,333 | 26,600 |
| Среднеквадратическое отклонение | 0,071 | 36,802 |
| Коэффициент корреляции между портфелями | 0,168 | |
Таблица 3.8 – Ковариационная матрица
| Портфель облигаций | Портфель акций | |
| Портфель облигаций | 0,00497 | 0,43710 |
| Портфель акций | 0,43711 | 1354,38 |
На основе этих данных возможно построить эффективное множество портфелей. Математическое ожидание доходности портфеля определяется как средневзвешенное доходностей, где в качестве веса выступает доля инвестиций к отдельную ценную бумагу (формула 14). Риск каждого портфеля определен по формуле (15). Результаты расчетов приведены в таблице В.3 приложения В.
На основе данных таблицы В.3 приложения В возможно построить эффективное множество возможных совокупных портфелей ценных бумаг (рисунок 3.9).
Теперь необходимо определить местоположение оптимального портфеля, то есть выбрать приемлемое соотношение доходности и риска.
Так как банки являются организациями, не склонными к большому риску, то искомая точка должна находиться в левой части кривой – с меньшим риском. Начиная с некоторого момента, кривая приобретает все более пологий вид, что свидетельствует о том, что при дальнейшем увеличении доходности риск увеличивается нарастающими темпами. Поэтому, целесообразно за оптимальный портфель для данного инвестора принять портфель с доходностью 15,2%.
Таким образом, в данном портфеле облигации имеют 45%, а акции представлены 55%.
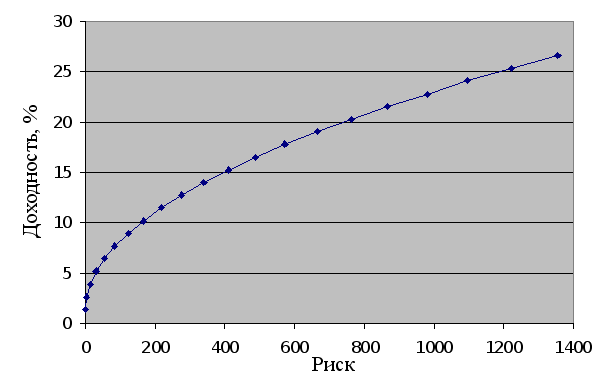
Рисунок 3.9 – Эффективное множество совокупных портфелей
До сих пор состав портфеля определялся в относительных величинах. Для последующей оценки результатов необходимы абсолютные значения. Поэтому необходимо определить количественный состав портфелей. Для этого необходимо выбрать сумму инвестируемых средств.
В период, когда банк «Дорожник» активно занимался операциями купли-продажи ценных бумаг, сумма инвестируемых средств доходила до 15% от валюты баланса. На начало 2002 года валюта баланса составляла около 340 млн. рублей. Считаю целесообразным взять за размер инвестирования сумму в 5 млн. рублей, что составляет приблизительно 1,5% валюты баланса и соизмеримо с величиной статей отчетности.
Таким образом, учитывая, что 45% средств инвестируется в ОФЗ, а 55% – в акции, получим, что 2250 тыс. руб. должно быть направлено на покупку ОФЗ, а оставшаяся часть (2750 тыс. руб.) – на покупку акций.
Количество облигаций для покупки рассчитывается по формуле:
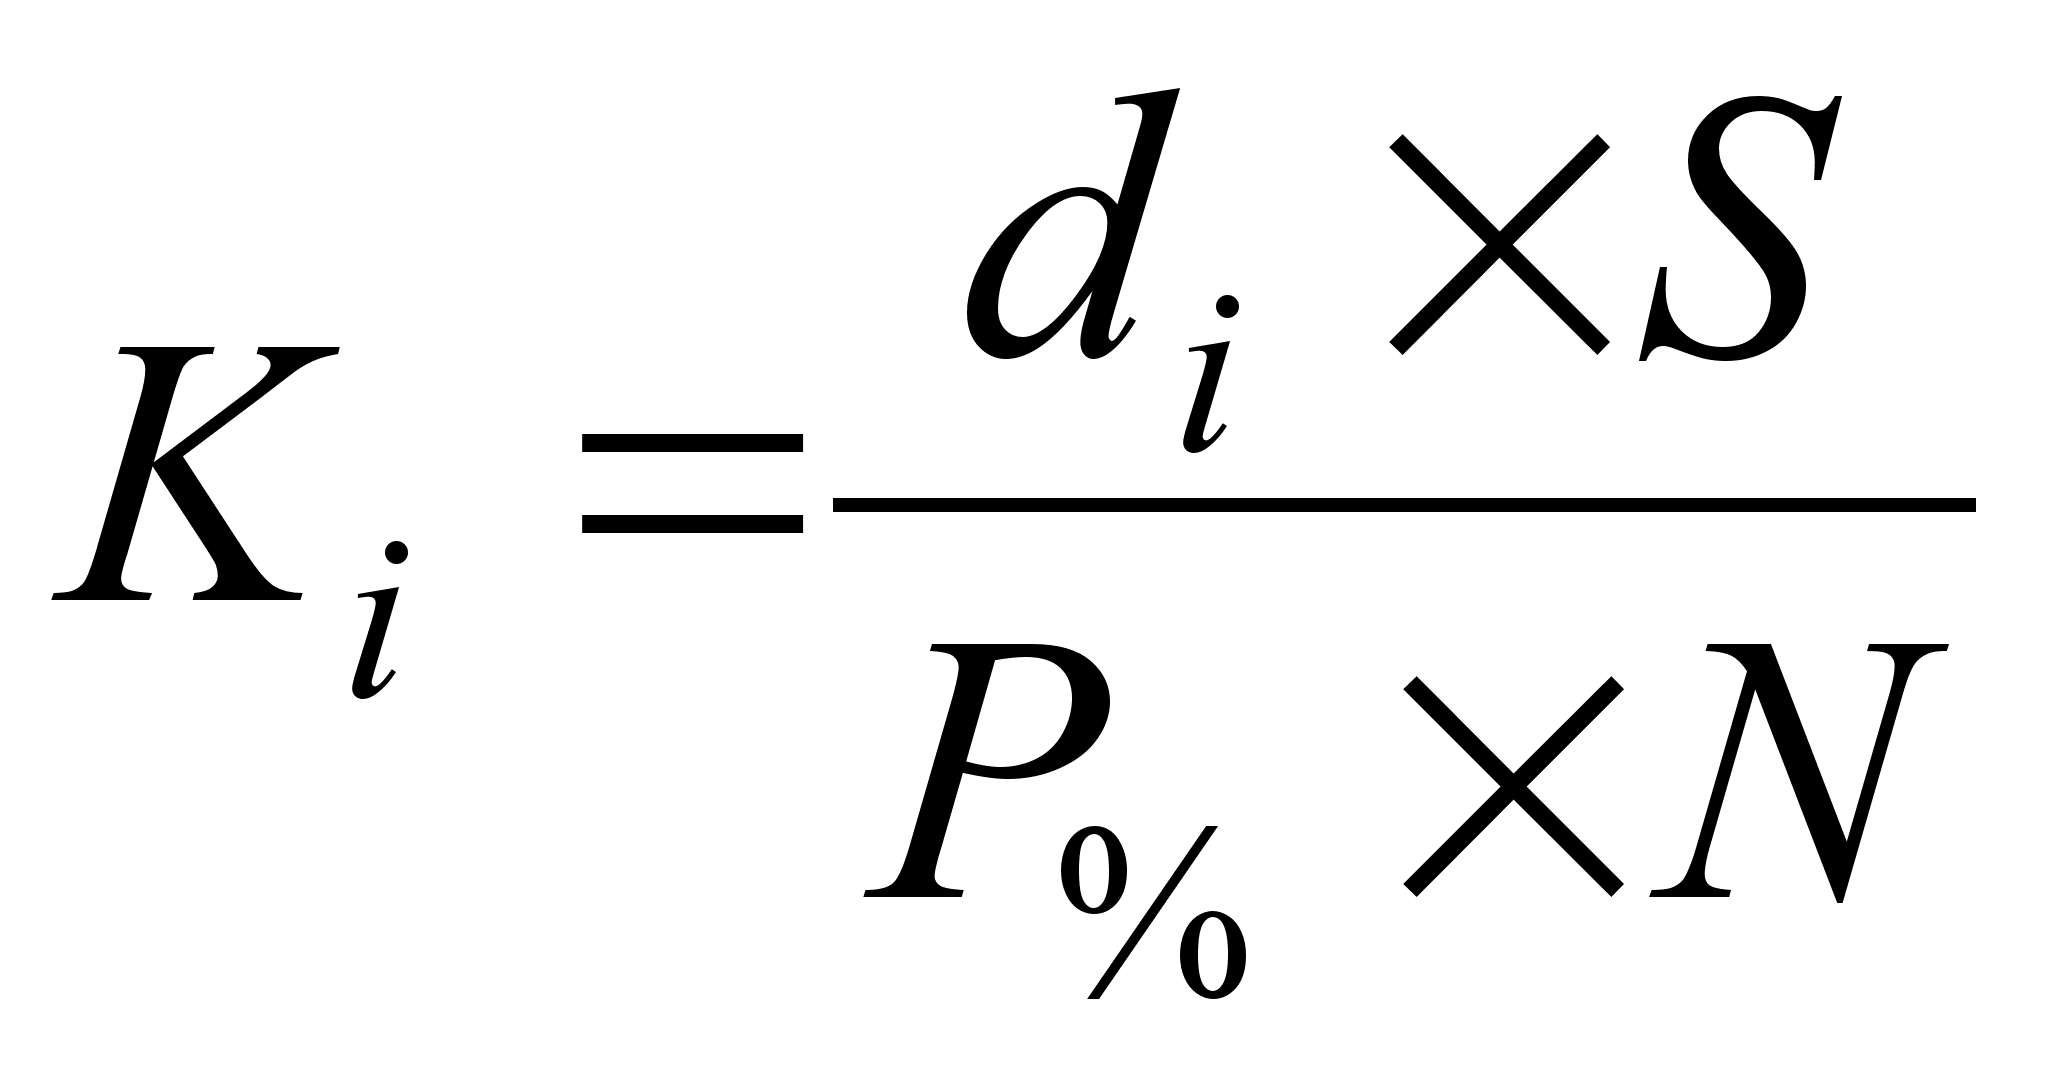 ,
(41)
где Ki – количество ценных облигаций, шт.;
di – доля портфеля, занимаемая облигацией;
S – сумма средств, инвестируемая в портфель, руб.;
P% – цена облигации, в % от номинала;
N – номинал облигации, руб.
Данные для расчета и результаты сведены в таблицу 3.9.
Таблица 3.9 – Расчет количества облигаций для покупки
| Облигация | Доля инвестиций |
Сумма инвестируемых средств, руб. |
Номинал, руб. |
Цена на 01.04.02, % от номинала |
Количество, шт. |
| ОФЗ 26001 | 0,183 | 411750 | 1000 | 95,38 | 456 |
| ОФЗ 27004 | 0,018 | 40500 | 10 | 100,23 | 4063 |
| ОФЗ 27005 | 0,126 | 283500 | 10 | 98,95 | 28364 |
| ОФЗ 27007 | 0,027 | 60750 | 10 | 97,79 | 6248 |
| ОФЗ 27008 | 0,030 | 67500 | 10 | 96,57 | 7116 |
| ОФЗ 27009 | 0,044 | 99000 | 10 | 96,66 | 10385 |
| ОФЗ 27010 | 0,031 | 69750 | 10 | 95,36 | 7386 |
| ОФЗ 27012 | 0,540 | 1217250 | 10 | 91,76 | 137922 |
| Итого | 1,000 | 2250076 | 201940 |
Так как количество облигаций округлялось до целого, сумма инвестируемых средств немного отличается от первоначальной. Таким образом стоимость портфеля облигаций на 01.04.2002 составляет 2250076,42 руб.
Для определения количества акций, включаемого в портфель, необходимо их цены перевести в рубли, так как котировки акций в РТС выражены в долларах США. Курс доллара США на 01.04.2002, установленный ЦБ РФ, составлял 31,1192 рубля. Количество акций в портфеле определяется аналогично облигациям, но в знаменателе берется рыночная цена в рублях без номинала. В таблице 3.10 отражены результаты расчетов.
Таблица 3.10 – Расчет количества акций для покупки в портфель
| Акция | Доля инвестиций | Сумма инвестируемых средств, руб. | Цена на 01.04.2002 | Количество, шт. | |
| в долларах США | в рублях | ||||
| EESRP | 0,016 | 44000 | 0,12 | 3,83 | 11781 |
| RTKMP | 0,155 | 426250 | 0,71 | 21,93 | 19468 |
| SBER | 0,188 | 517000 | 138,05 | 4295,94 | 120 |
| SIBN | 0,099 | 272250 | 1,69 | 52,44 | 5200 |
| RTKM | 0,136 | 374000 | 1,26 | 39,26 | 9513 |
| YUKO | 0,288 | 792000 | 8,37 | 260,56 | 3043 |
| EESR | 0,059 | 162250 | 0,16 | 5,05 | 32130 |
| LKOH | 0,032 | 88000 | 14,58 | 453,77 | 193 |
| SNGSP | 0,010 | 27500 | 0,22 | 6,78 | 4066 |
| TATN | 0,009 | 24750 | 0,68 | 21,31 | 1135 |
| Итого | 1,000 | 2728379 | 86649 | ||
Аналогично облигациям, количество акций округлялось до целого. Таким образом стоимость портфеля акций на 01.04.2002 составляет 2728379,39 руб.
3.4Анализ результатов формирования портфеля ценных бумаг
Формирование портфелей ценных бумаг требует также оценки результатов. Оптимальная структура портфеля формировалась на апрель 2002 года. Оценим как изменилась стоимость портфеля государственных облигаций (таблица 3.11) и портфеля акций (таблица 3.12) за период расчета. Исходные данные для анализа изменений стоимости и доходности портфеля представлены в таблицах Г.1 и Г.2 приложения Г.
Рост стоимости портфеля государственных облигаций за апрель 2002г. составил 0,55%. Доходность к погашению облигаций на 01.04.2002 составила 15,78%, а на 30.04.2002 – 15,89%, что ниже ожидаемой доходности 16%. Наибольший вклад в рост стоимости портфеля внесла ОФЗ 27012, имеющая наибольшую долю в портфеле облигаций и показавшая наибольший рост среди остальных ОФЗ.
Таблица 3.11 – Расчет изменения стоимости портфеля ОФЗ
| Облигация |
Коли-чество, шт. |
Цена, руб. | Стоимость, руб. | Изменение стоимости | |||
| 01.04.02 | 30.05.02 | 01.04.02 | 30.05.02 | в руб. | в % | ||
| ОФЗ 26001 | 456 | 953,80 | 955,00 | 434932 | 435480 | 547 | 0,13 |
| ОФЗ 27004 | 4063 | 10,02 | 10,03 | 40723 | 40760 | 36 | 0,09 |
| ОФЗ 27005 | 28364 | 9,90 | 9,92 | 280661 | 281342 | 680 | 0,24 |
| ОФЗ 27007 | 6248 | 9,78 | 9,80 | 61099 | 61217 | 118 | 0,19 |
| ОФЗ 27008 | 7116 | 9,66 | 9,70 | 68719 | 69039 | 320 | 0,47 |
| ОФЗ 27009 | 10385 | 9,67 | 9,71 | 100381 | 100879 | 498 | 0,50 |
| ОФЗ 27010 | 7386 | 9,54 | 9,57 | 70432 | 70654 | 221 | 0,31 |
| ОФЗ 27012 | 137922 | 9,18 | 9,25 | 1265572 | 1275916 | 10344 | 0,82 |
| Итого | 201940 | 2322523 | 2335291 | 12768 | 0,55 | ||
Динамика доходности портфеля ОФЗ представлена на рисунке 3.10.