Сравнительная оценка методов финансового анализа на предприятии
В целом по активу можно отметить некоторое улучшение финансового состояния ПКФ “Бейсуг”, увеличение доли оборотных средств, сокращение доли дебиторской задолженности, и в то же ухудшение коэффициентов оборачиваемости, отвлекающих денежные средства из оборота. Существенным негативным моментом является наличие непокрытого убытка прошлого года в сумме 249 912 рублей и непокрытого убытка отчетного года в сумме 60 400 рублей.
3.4. Анализ источников средств предприятия
Предприятие может приобретать основные, оборотные средства и нематериальные активы за счёт собственных и заёмных (привлечённых) источников (собственного и заёмного капитала). Необходимо отметить, что уменьшение итога баланса сам по ce6e не всегда является показателем негативного положения дел на предприятии. Так, например, при росте активов необходимо анализировать источники в пассиве, послужившие их росту. Если рост активов происходил за счёт собственных источников (нераспределённая прибыль, уставный капитал, резервы и т.д.), то это оптимальный вариант. Если же рост активов произошёл за счёт заёмных средств под высокие проценты годовых и при низкой рентабельности, а также при наличии убытков прошлых лет, то сложившееся положение дел должно настораживать. Наоборот, уменьшение стоимости активов может происходить в частности за счет снижения или полного покрытия убытков прошлых отчетных периодов.
Данные таблицы 3.5 показывают, что общее увеличение источников составило 2 305 494 руб. или 54,7%. Этот рост получен за счёт увеличения заемных средств предприятия (на 2 305 494 или на 58,4%) , в основном в результате роста кредиторской задолженности. В то же время доля собственных средств сократилась на 30,7 % , при неизменной ее абсолютной величине (3 667 076). За аналогичный период прошлого года заёмные средства сократились на 761 203 рублей или на 58,4% , что в основном и повлияло на уменьшение пассивов на 638 689 руб. или на 13,2 % .
3.4.1. Анализ собственных средств ПКФ “Бейсуг”
Удельный вес собственных средств предприятия в 1997 году увеличился на 14 %, а в 1998 году их удельный вес резко сократился на 30,7 % и составил к концу анализируемого периода 56,3 % от средств предприятия, что вызвано (как уже было отмечено) резким ростом доли заемных средств. Несмотря на это собственные средства составляют более 50%, т.е. у предприятия собственных средств больше, чем заёмных. Необходимо отметить, что если удельный вес собственных средств составляет более 50%, то можно считать что, продав принадлежащую предприятию часть активов оно сможет полностью погасить свою задолженность разным кредиторам.
Для оценки данных пассива баланса составляется аналитическая таблица 3.5.
Таблица 3.5
Собственные и заёмные средства
Показатели |
1997 год | 1998 год | Отклонения |
|||||
|
На начало года |
На конец года |
На начало года |
На конец года |
|||||
| Абсолютное | % | |||||||
| 1997 | 1998 | 1997 | 1998 | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|
1.Всего средств предприятия, тыс. руб. (стр.699); - в том числе: |
4847367 |
4208747 |
4208 747 |
6 514 241 |
-638 689 |
2305494 |
86,8 |
154,7 |
| 2.Собственные средства предприятия, тыс. руб. (строка 490); | 3544 562 |
3 667 076 |
3 667 076 |
3 667 076 |
122 514 |
0 |
103,5 |
100 |
| -то же в % к имуществу | 73 | 87 | 87 | 56,3 | 14 | -30,7 | ||
| из них: | ||||||||
| 2.1.Наличие собственных оборотных средств, тыс. руб. (490-190-390) | -265 451 |
226 565 |
226 565 |
459 856 |
492 016 |
233 291 |
-88,3 |
202,9 |
| -то же в % к собственным средствам. | - | 6,18 |
6,18 |
12,5 |
6,18 |
6,32 |
||
| 3.Заёмные средства, тыс. руб.(590+690) | 1302 874 |
541 671 |
541 671 |
2 847 165 |
-761 203 |
2 305 494 |
41,6 |
5 р. |
| -то же в % к имуществу; | 26,87 | 12,8 | 12,8 | 43,7 |
-14,07 |
30,9 | ||
| из них: | ||||||||
| 3.1.Долгосрочные займы, тыс. руб.(строка 590); | ||||||||
|
- в % к заёмным средствам. |
||||||||
|
3.2.Краткосрочные кредиты и займы, тыс. руб.(610); |
200 000 |
929 760 |
-200 000 |
929 760 |
||||
|
- в % к заёмным средствам. |
15,35 |
32,65 |
-15,35 |
32,65 |
||||
|
3.3.Кредиторская задолженность, руб. (620); |
1102 874 |
541 671 |
541 671 |
1 917 405 |
-561 203 |
1 375 734 |
49 |
3,75 раза |
|
- в % к заёмным средствам. |
84,6 |
100 |
100 |
67,35 |
15,4 |
-32,65 |
||
Р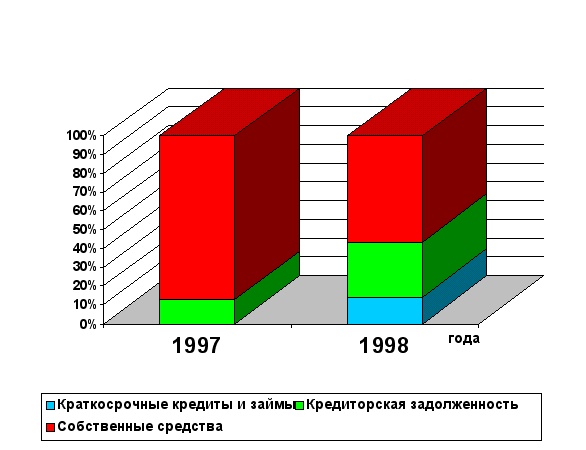
ис.3.
Соотношение
собственных
и заемных средств
в 1997-1998г.г.
Анализ собственных оборотных средств
На начало отчётного периода наличие собственных оборотных средств составило 226 565 руб. и за счёт этого источника покрывалось 34,4% (226565/658324х100%) материальных оборотных средств, при нормативе в 50% и более. На конец же года стоимость собственных оборотных средств составила 459859 руб., что покрывает лишь 17,3% (459859/2654868х100%) материальных оборотных средств, что значительно ниже норматива и говорит о недостатке собственных оборотных средств и излишней доли заемных.
Поскольку большое значение для устойчивости финансового положения имеет наличие собственных оборотных средств и их изменение, целесообразно изучить образующие его факторы.
Рассмотрим изменение собственных оборотных средств (таблица3.6).
Таблица 3.6
Расчёт собственных оборотных средств
Показатели |
1997 |
1998 |
Отклонения |
Уровень |
|||||||||
|
На начало года |
На конец года |
На начало года |
На конец года |
+ |
% |
Влияния на изм. | |||||||
| 1997 | 1998 | 1997 | 1998 | СОС,% | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | ||||
| 1.Уставный капитал | 5 500 | 5 500 | 5 500 | 5 500 | 100 | 0 | |||||||
| 2. Добавочный капитал. | 1 739 351 |
1739 351 |
1 739 351 |
1 739 351 |
0 |
100 |
0 |
||||||
| 3.Резервный капитал | - | - | - | - | - | - | - | - | - | ||||
| 4.Фонды накопления | 1 799 711 | 1 922 225 | 1 922 225 | 1 922 225 | 22 514 | 0 | 106,8 | 100 | - | ||||
| 5. Фонд социальной сферы | - |
- |
- |
- |
- |
- |
- |
- |
- | - | |||
| 6.Нераспределённая прибыль прошлых лет | - |
- |
- |
- |
- |
- |
- |
- |
- |
||||
| 7.Нераспределённая прибыль отч. года | - |
- |
- |
- |
- |
- |
- |
- |
- |
||||
| Итого собственных средств (раздел 4) | 3 544 562 |
3 667 076 |
3 667 076 |
3 667 076 |
122 514 |
0 |
103,5 |
100 |
|||||
| Исключается: | |||||||||||||
|
1. Нематериальные активы |
|||||||||||||
| 2.0сновные средства | 3 431 283 | 2 761 869 | 2 761 869 | 2 419 416 | -669 414 | -342453 | 80,5 | 87,6 | 146,8 | ||||
| 3.Незавершённое строительство | 358 588 |
408 588 |
408 588 |
457 350 |
50 000 |
48 762 |
113,9 |
111,9 |
+20,9 |
||||
|
4. Долгосрочные финансовые вложения |
20 142 |
20 142 |
20 142 |
20 142 |
0 |
0 |
100 |
100 |
|||||
| Итого внеоборотных активов (раздел 1) | 3 810 013 |
3 190 599 |
3 190 599 |
2 896 908 |
-619 414 |
-293 691 |
83,7 |
90,8 |
-125,9 |
||||
| 5. Убыток отчётного года | 0 |
249 912 |
249 912 |
310 312 |
249 912 |
60 400 |
124,1 |
+25,9 |
|||||
| Итого исключается: | 3 810 013 | 3 440 511 | 3 440 511 | 3 207 220 | -396 502 | -233 291 | 90,3 | 93,2 | -100 | ||||
| Итого собственных оборотных средств | -265 45 |
226 565 |
226 565 |
459 856 |
492 016 |
233 291 |
202,9 |
100 |
|||||
Из данных таблицы 3.6 видно, что на увеличение собственных оборотных средств более чем в 2 раза в наибольшей степени повлияло уменьшение стоимости основных средств на 342453 руб. или на 12,4%. Данное снижение составляет наибольший уровень влияния на общее изменение собственных оборотных средств (146,8%).
Из приведённых данных можно сделать вывод о том, что несмотря на кажущееся значительное увеличение собственных оборотных средств (в 2 раза) изменение произошло за счёт уменьшения статей, которые при расчёте исключаются из стоимости собственных средств предприятия при одновременном уменьшении последних. Хотя в идеале рост собственных оборотных средств должен происходить за счёт увеличения собственных средств, а не за счёт уменьшения основных средств, нематериальных активов и долгосрочных финансовых вложений.
3.4.2. Анализ заёмных средств ПКФ “Бейсуг”
Поскольку заемные средства выросли за отчётный год, а доля собственных сократилась, то необходимо более детально рассмотреть влияние каждой статьи на прирост заемных средств.
Долгосрочные займы в отчетном и в предыдущем периодах отсутствуют. Краткосрочные кредиты и займы составили 929760 руб. на конец отчетного периода или 32,65% от всех заемных средств, при их отсутствии на начало периода.
В 3,5 раза возросла кредиторская задолженность, которая составляет наибольший удельный вес в заемных средствах – 67,35 % на конец года. Причем ее увеличение с 541 671 руб. до 1 917 405 руб. (на 1 375 734 руб.) не перекрывается увеличением денежных средств и краткосрочных финансовых вложений (см. табл. 3.5 показатель 3.2). Это влечет за собой ухудшение платежеспособности предприятия. Поэтому необходимо более детально изучить состав кредиторской задолженности. Рассмотрим таблицу 3.7.
Анализируя изменения в составе и структуре кредиторской задолженности, приведённые в таблице 3.7, можно отметить что произошли существенные изменения в следующих статьях:
задолженность поставщикам и подрядчикам увеличилась за отчетный период в 4,5 раза или на 967 605 руб., при удельном весе во всей кредиторской задолженности в 64,7%. В 1997 году данная статья сократилась на 340 176 руб. (с удельным весом в 50,4% на конец года).
Таблица 3.7
Анализ состава и структуры кредиторской задолженности.
| 1 9 9 7 г о д. | ||||||
| Расчёты с кредиторами | На начало года |
На конец отчётного периода. |
Изменение за отчётный период |
|||
| Сумма, руб. |
Удельный вес, % |
Сумма, руб. |
Удельный вес, % |
Сумма, руб. | % | |
| 1.С поставщиками и подрядчиками | 613 305 |
55,6 |
273 129 |
50,4 |
-340 176 |
44,5 |
| 2.По оплате труда | 152 210 | 13,8 | 119 374 | 22 | -32 836 | 78,4 |
|
3.По социальному страхованию и обеспечению |
143 155 |
12,9 |
86 710 |
16 |
-53 445 |
61,87 |
| 4. Задолженность перед бюджетом | 194 204 |
17,6 |
62 458 |
11,5 |
-101 746 |
32,2 |
|
Итого кредиторская задолженность |
1102874 |
100 |
541 671 |
100 |
-561 203 |
49,1 |
| 1 9 9 8 г о д. | ||||||
| Расчёты с кредиторами | На начало года |
На конец отчётного периода. |
Изменение за отчётный период |
|||
| Сумма, руб. |
Удельный вес, % |
Сумма, руб. |
Удельный вес, % |
Сумма, руб. | % | |
| 1.С поставщиками и подрядчиками | 273 129 |
50,4 |
1 240734 |
64,7 |
967 605 |
В 4,5 раза |
| 2.По оплате труда | 119 374 | 22 | 280 915 | 14,6 | 161 541 | 235 |
|
3.По социальному страхованию и обеспечению |
86 710 |
16 |
109 059 |
5,7 |
22 349 |
125,7 |
| 4. Задолженность перед бюджетом | 62 458 |
11,5 |
150 019 |
7,8 |
87 561 |
240 |
| 5.Авансы полученные | 134 116 | 7 | +134116 | |||
| 6.Прочие кредиторы | 2 562 | 0,13 | +2 562 | |||
|
Итого кредиторская задолженность |
541 671 |
100 |
1 917405 |
100 |
1375734 |
353,9 |
Изменение структуры кредиторской задолженности проиллюстрировано на рис. 4 (см. приложение).
возросла практически в 2,5 раза задолженность по оплате труда в 1998 году с одновременным сокращением ее доли в структуре кредиторской задолженности на 7,4 %. Причем в 1997 году по данной статье произошло уменьшение на 21,6% , что говорит о том, что начавшееся в 1997 году улучшение по выдаче заработной платы не имело продолжения в 1998 году.
произошло увеличение задолженности перед бюджетом на 87 561 руб. или почти в 2,5 раза. Надо отметить негативную тенденцию ее увеличения. Так к концу 1997 года произошло уменьшение задолженности перед бюджетом на 101 746 руб., что дало уменьшение в кредиторской задолженности на 18% (-101 746 / -561 203 х100%).
менее значительными темпами произошло увеличение по остальным статьям: так задолженность по социальному страхованию и обеспечению выросла к концу отчетного периода на 25,7% (+22 349 рублей). Следует также отметить, что в конце 1998 года появилась такая статья как “Авансы полученные” в размере 134 116 рублей и “Прочие кредиторы” в размере 2 562 рублей, при их отсутствии в 1997 году и на начало 1998 года.
В целом можно отметить некоторое улучшение структуры кредиторской задолженности связанное с сокращением доли “больных” статей (задолженность перед бюджетом, задолженность по оплате труда). Негативным моментом является рост задолженности сторонним предприятиям (ее доли), что связано с взаимными не платежами. В то же время в 1997 году произошло сокращение доли кредиторской задолженности в итоге баланса предприятия до 12,8%, а в 1998 году произошел рост ее доли до 29%, что свидетельствует об ухудшении структуры пассивов предприятия в 1998 году.
К концу отчетного периода кредиторская задолженность резко увеличилась. С одной стороны, кредиторская задолженность - наиболее привлекательный способ финансирования, так как проценты здесь обычно не взимаются. С другой стороны, из-за больших отсрочек по платежам у предприятия могут возникнуть проблемы с поставками, ущерб репутации фирмы из-за неблагоприятных отзывов кредиторов, судебные издержки по делам, возбужденным поставщиками.
Снижению задолженности способствует эффективное управление ею посредством анализа давности сроков. Такой анализ выявляет кто из кредиторов, долго ждет оплаты и, скорее всего, начнет проявлять нетерпение. ПКФ "Бейсуг" необходимо, прежде всего, рассчитаться с долгами перед бюджетом, по социальному страхованию и обеспечению, так как отсрочки по этим платежам, обычно влекут за собой выплату штрафов (пени). Затем необходимо четко структурировать долги перед поставщиками и подрядчиками, и выявить какие из них требуют безотлагательного погашения. На ПКФ "Бейсуг" рекомендуется прибегнуть к механизму взаимозачетов.
Для более детального анализа структуры всей задолженности, целесообразно рассмотреть соотношение дебиторской и кредиторской задолженности, представленный в таблице 3.8.
Таблица 3.8
Сравнительный анализ дебиторской и кредиторской
задолженности на конец года. ( руб.)
| Расчёты |
Дебиторская Задолженность |
Кредиторская Задолженность |
Превышение задолженности | |||||
| Дебиторской | Кредиторской | |||||||
| 1997 | 1998 | 1997 | 1998 | 1997 | 1998 | 1997 | 1998 | |
|
1.С покупателями или поставщиками за товары и услуги |
273 129 |
1 240 734 |
273 129 |
1 240 734 |
||||
| 2.По векселям | ||||||||
| 3. По авансам | 134 116 | 134 116 | ||||||
| 4. По отчислениям на социальные нужды | 86 710 |
109 059 |
86 710 |
109 059 |
||||
| 5. С бюджетом | 62 458 | 150 019 | 62 458 | 150 019 | ||||
| 6. По оплате труда | 119 374 | 280 915 | 1 119 374 | 280 915 | ||||
| 7. С прочими | 87 036 | 326 555 |
2 562 |
87 036 | 323 993 | |||
| Итого | 87 036 | 326 555 | 541 671 | 1 917 405 | 454 635 | 1 590 850 | ||
Вывод: налицо превышение кредиторской задолженности над дебиторской в сумме 1 590 850 руб. или почти в 6раз. То есть, если все дебиторы погасят свои обязательства, то ПКФ “Бейсуг” сможет погасить лишь 1/6 часть обязательств перед кредиторами. Но в то же время превышение кредиторской задолженности над дебиторской даёт предприятию возможность использовать эти средства, как привлечённые источники (например полученные авансы израсходованы; полученное сырьё пущено в переработку и т.д.).
3.5. Оценка финансовой устойчивости ПКФ “Бейсуг”
В рыночных условиях, когда хозяйственная деятельность предприятия и его развитие осуществляется за счёт самофинансирования, а при недостаточности собственных финансовых ресурсов - за счёт заёмных средств, важной аналитической характеристикой является финансовая устойчивость предприятия.
Финансовая устойчивость- это определённое состояние счетов предприятия, гарантирующее его постоянную платежеспособность. В результате осуществления какой-либо хозяйственной операции финансовое состояние предприятия может остаться неизменным, либо улучшиться, либо ухудшиться. Поток хозяйственных операций, совершаемых ежедневно, является как бы “возмутителем” определённого состояния финансовой устойчивости, причиной перехода из одного типа устойчивости в другой. Знание предельных границ изменения источников средств для покрытия вложения капитала в основные фонды или производственные запасы позволяет генерировать такие потоки хозяйственных операций, которые ведут к улучшению финансового состояния предприятия, к повышению его устойчивости.
Задачей анализа финансовой устойчивости является оценка величины и структуры активов и пассивов. Это необходимо, чтобы ответить на вопросы: насколько организация независима с финансовой точки зрения, растет или снижается уровень этой независимости и отвечает ли состояние его активов и пассивов задачам её финансово-хозяйственной деятельности.
На практике применяют разные методики анализа финансовой устойчивости. Проанализируем финансовую устойчивость предприятия с помощью абсолютных показателей.
Обобщающим показателем финансовой устойчивости является излишек или недостаток источников средств для формирования запасов и затрат, который определяется в виде разницы величины источников средств и величины запасов и затрат.
Общая величина запасов и затрат равна сумме строк 210и 220 актива баланса .
Для характеристики источников формирования запасов и затрат используется несколько показателей, которые отражают различные виды источников:
Наличие собственных оборотных средств (490-190-3 90);
Наличие собственных и долгосрочных заёмных источников формирования запасов и затрат или функционирующий капитал (490+590-190);
Общая величина основных источников формирования запасов и затрат (490+590+610-190). В виду отсутствия краткосрочных заёмных средств(610) данный показатель суммарно равен второму.
Рассчитанные показатели приведены в таблице 3.9
Таблица 3.9
Определение типа финансового состояния предприятия
Показатели |
1997 | 1998 | ||
| На начало года | На конец года | На начало года | На конец года | |
| Общая величина запасов и затрат (ЗЗ) | 768302 |
658324 |
658324 |
2795978 |
| Наличие собственных оборотных средств (СОС) | -265451 |
226565 |
226565 |
459856 |
| Функционирующий капитал (КФ) | -265451 |
476477 |
476477 |
770168 |
| Общая величина источников (ВИ) | -65451 |
476477 |
476477 |
1699928 |
Трём показателям наличия источников формирования запасов
и затрат соответствуют три показателя обеспеченности запасов и затрат источниками формирования:
| 1.Излишек (+) или недостаток (-) СОС (Фс= СОС-ЗЗ) | -1 033 753 |
-431 759 |
-431 759 |
-2 336 122 |
|
2.Излишек (+) или недостаток (-) собственных и долгосрочных заёмных источников (Фт=КФ-33) |
-1 033 753 |
-181 847 |
-181 847 |
-2 025 810 |
|
3.Излишек (+) или недостаток (-) общей величины основных источников (Фо=ВИ-ЗЗ) |
-833 753 |
-181 847 |
-181 847 |
-1 096 050 |
То есть не одного из вышеперечисленных источников не хватало ни на начало, ни на конец года.
С помощью
этих показателей
определяется
трёхкомпонентный
показатель
типа финансовой
ситуации8
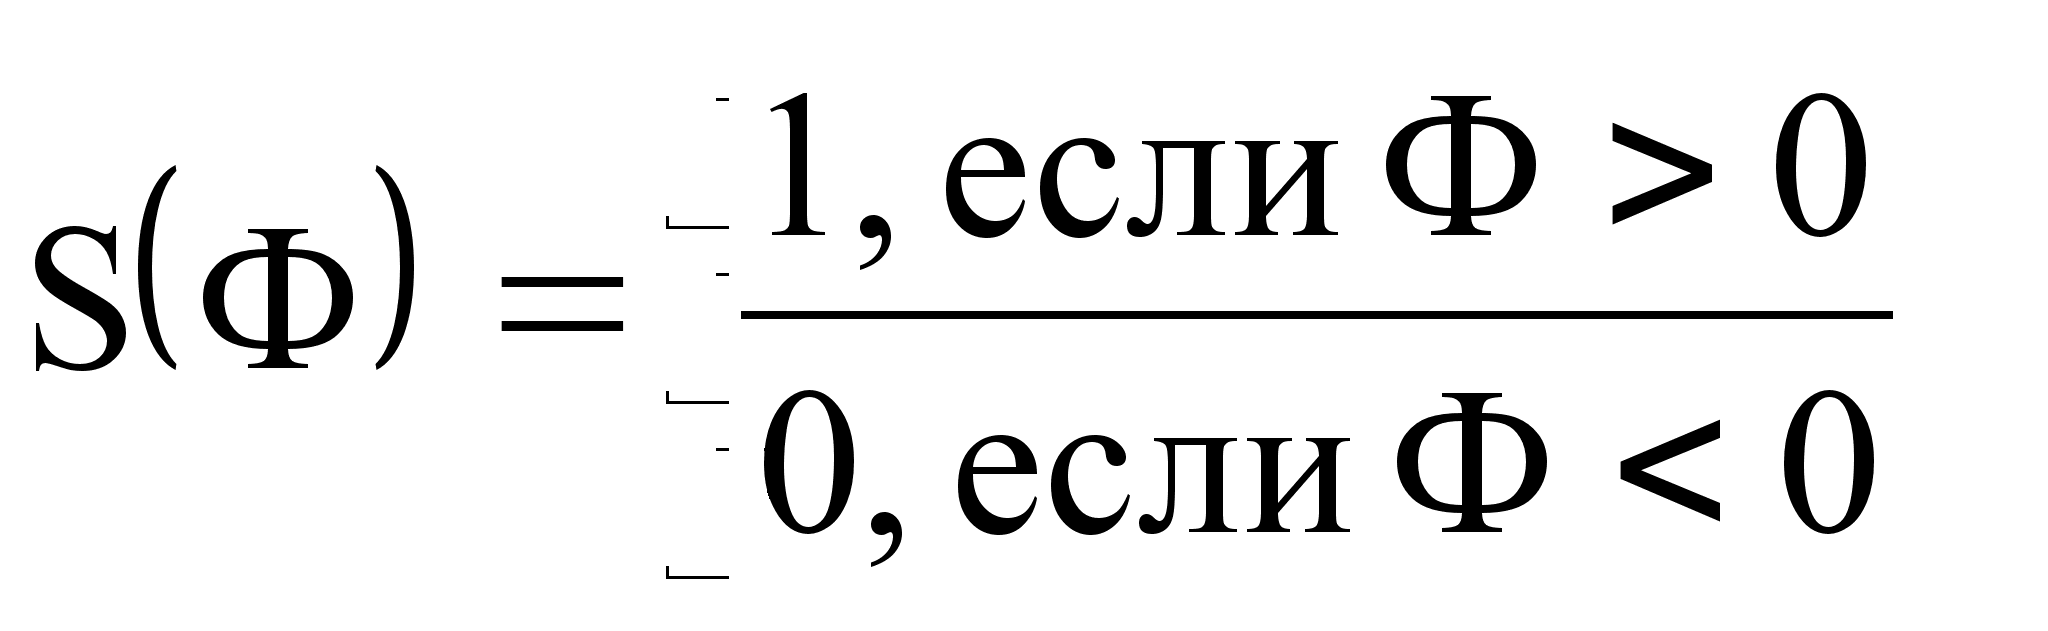
Возможно выделение 4х типов финансовых ситуаций:
1. Абсолютная устойчивость финансового состояния. Этот тип ситуации встречается крайне редко, представляет собой крайний тип финансовой устойчивости и отвечает следующим условиям: Фс О; Фт О; Фо 0; т.е. S= {1,1,1};
2..Нормальная устойчивость финансового состояния, которая гарантирует платежеспособность: Фс< 0; Фт0; Фо0; т.е. S={0,1,1};
3.Неустойчивое финансовое состояние, сопряженное с нарушением платежеспособности, но при котором всё же сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств за счет сокращения дебиторской задолженности, ускорения оборачиваемости запасов: Фс<0; Фт<0;Фо0;т.е. S={0,0,1};
4. Кризисное финансовое состояние, при котором предприятие на грани банкротства, поскольку в данной ситуации денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают даже его кредиторской задолженности: Фс<0; Фт<0; Фо<0; т.е. S={0,0,0}.
На ПКФ “Бейсуг” трёхкомпонентный показатель финансовой ситуации S={0;0;0} как в 1997, так и в 1998 году. Таким образом финансовую устойчивость в начале и в конце отчётного периода можно считать критической.
Исходя из целей, поставленных в данной работе, более приемлемо использовать для анализа финансовой устойчивости ПКФ "Бейсуг" относительные показатели. Эти коэффициенты, рассчитанные в таблице 3.10 (см..приложение).
Из данных таблицы можно сделать выводы о состоянии каждого коэффициента и о финансовой устойчивости предприятия в целом.
Коэффициент независимости на ПКФ “Бейсуг” на конец 1998 года составляет 0,56, что близко к рекомендуемой норме, следовательно, предприятие имеет собственных средств больше, чем заемных и что говорит о его финансовой независимости. Но нужно отметить снижения данного коэффициента по сравнению с 1997 года на 0,31.
Значение коэффициента соотношения заёмных и собственных средств свидетельствует, что в начале отчётного периода предприятие привлекало на каждый 1руб. собственных средств, вложенных в активы 1,5 коп. заёмных средств. В течение отчётного периода заёмные средства выросли до 7,8коп. на каждый 1руб. собственных вложений. Тенденция резкого увеличения заёмных средств может в будущем усилить зависимость предприятия от привлечённых средств. На ПКФ “Бейсуг” это выражается в постоянном росте кредиторской задолженности с одновременным падением доли собственных средств.
Коэффициент манёвренности собственных средств и коэффициент обеспеченности собственными средствами на начало 1997 года имели отрицательное значение так, как у предприятия не было собственных оборотных средств. В течение 2-х лет данные показатели росли и к концу 1998 года эти коэффициенты приобрели значения соответственно 0,13 и 0,14 при норме не менее 0,1. Это связано с появлением собственных оборотных средств на ПКФ “Бейсуг”. Но так как в абсолютном выражении сумма увеличения собственных оборотных средств была довольно значительной, то при продолжении данной тенденции предприятие будет иметь возможность улучшения финансовой автономности в будущем.
Коэффициент реальной стоимости основных и материальных оборотных средств начиная с конца 1997 года постепенно снижается, так на конец 1997 года он составлял 0,7, а к концу 1998 года составил лишь 0,4. Такое резкое снижение негативно влияет на финансовое положение предприятия, т. к. имущество произвольного назначения составило лишь 40% в имуществе предприятия.
Коэффициент реальной стоимости основных средств на конец периода также ниже нормативного и составляет 0,37%, что свидетельствует о слишком малой доли основных средств в имуществе предприятия.
3.6. Оценка платежеспособности предприятия
Ликвидность предприятия - это способность возвратить в срок полученные в кредит денежные средства, или способность оборотных средств превращаться в денежную наличность, необходимую для нормальной финансово-хозяйственной деятельности предприятия.
Для комплексной оценки ликвидности баланса в целом следует использовать общий показатель ликвидности (LI), вычисляемый по формуле, приведённой в таблице 3.11. С помощью данного показателя осуществляется оценка изменения финансовой ситуации в организации с точки зрения ликвидности. Данный показатель применяется также при выборе наиболее надёжного партнёра из множества потенциальных партнёров на основе отчётности.
Различные показатели ликвидности не только дают характеристику устойчивости финансового состояния организации при разной степени учёта ликвидности средств, но и отвечают интересам различных внешних пользователей аналитической информации. Например, для поставщиков сырья и материалов наиболее интересен коэффициент абсолютной ликвидности. Покупатели и держатели акций предприятия в большей мере оценивают платежеспособность по коэффициенту текущей ликвидности.
Исходя из данных баланса на ПКФ “Бейсуг” коэффициенты, характеризующие платежеспособность, имеют следующие значения (см. таблицу 3.11).
Проанализируем коэффициенты L2, L3, L4 и их изменение.
Коэффициент абсолютной ликвидности на конец 1998 года составил 0,06, при его значении на начало года 0,04. Это значит, что только 6% (из необходимых 20%) краткосрочных обязательств предприятия, может быть немедленно погашено за счёт денежных средств и краткосрочных финансовых вложений. Этот показатель практически в 3 раза ниже нормативного, что может вызывать недоверие к данной организации со стороны поставщиков (сумма задолженности поставщикам составляет 65% от общей суммы кредиторской задолженности). Хотя можно отметить рост данного показателя за отчётный период в 1,5 раза, что является позитивным моментом.
Значение промежуточного коэффициента покрытия с 0,2 на начало 1998 года уменьшилось до 0,18 на конец года и стало ниже нормативного значения на 0,052. To есть за счёт дебиторской задолженности, в случае её выплаты, ПКФ “Бейсуг” сможет погасить 18% кредиторской задолженности. Но в целом значение данного коэффициента можно назвать прогнозным, так как предприятие не может точно знать когда и в каком количестве дебиторы погасят свои обязательства. То есть практически соотношение можно считать на конец 1998 года не удовлетворительным, и в действительности может ещё более ухудшиться вследствие зависимости от таких факторов, как: скорости платёжного документооборота банков; сроков дебиторской задолженности; платежеспособности дебиторов.
Общий текущий коэффициент покрытия L4 сократился за отчетный период на 0,3 и составил на конец года 1,1 (при норме>2). Смысл этого показателя состоит в том, что если предприятие направит все свои оборотные активы на погашение долгов, то оно ликвидирует краткосрочную кредиторскую задолженность на 100% и у него останется после данного погашения задолженности для продолжения деятельности 10% от суммы оборотных активов.
Таким образом, все показатели кроме (L6), характеризующие платежеспособность предприятия на ПКФ “Бейсуг” находятся на уровне ниже нормы, кроме того, при этом наблюдается их незначительное снижение. В целом вывод о платежеспособности можно сделать по общему коэффициенту ликвидности (LI). Его значение на конец года составляло 0,498, то есть в среднем (при условии реализации абсолютно ликвидных средств, 50% быстрореализуемых активов и 30% медленно реализуемых активов) предприятие не сможет покрыть ещё 50,2% обязательств в порядке их срочности. По сравнению с 1997 годом общая ликвидность средств предприятия несколько улучшилась. Так в прошлом году ПКФ “Бейсуг” не могло погасить в порядке срочности 51% обязательств.
Анализ и оценка реальных возможностей восстановления платежеспособности
Система критериев для оценки удовлетворительности структуры бухгалтерского баланса организации была определена в постановлении Правительства РФ № 498 от 20 мая 1994года “О некоторых мерах по реализации законодательных актов о несостоятельности (банкротстве) предприятий”, принятом в связи с Указом Президента РФ №2264 от 22.12.1993г.
В соответствии с данным постановлением Федеральное управление по делам о несостоятельности (банкротстве) при Госкомимуществе РФ распоряжением №31-р от 12.08.1994г. утвердило Методические положения по оценке финансового состояния предприятий и установлению неудовлетворительной структуры баланса.
Согласно этому Методическому положению анализ и оценка структуры баланса организации проводится на основе показателей:
коэффициента текущей ликвидности (L5);
коэффициента обеспеченности собственными средствам и (L6);
коэффициентов восстановления (утраты) платежеспособность (L7).
Чтобы организация была признана платежеспособной, значения этих коэффициентов должны соответствовать нормативным, указанным в таблице 13.
Согласно статье