Финансовый анализ шпоры
Самыми распространенными являются коэфициенты погашения задолженности.
К. пог. Деб. Зад. = ( Задолженность за товары и услуги по векселям полученным и авансы выданные поставщикам)/ нетто выр от реализ
Критическое значение данного коэфициента 1/26, если выше то проблемы с дебиторами.
Анологично кредиторская
В зависимости от размеров анализ ур-ня задолженности как сплошным, так и выборочным методом.
Общая схема контроля и анализа уровня Деб зад-ти включает этапы:
Задается критический уровень дебиторской задолженности. Все расчетные документы относ-ся к задолженности превышают критический уровень подвергаются проверке в обязательном порядке.
Из оставшихся расчетных документов делается контрольная выборка т.е. проверяются например каждый документ или по времени возникновения задолжености и по ден. измерителю.
Проверяется реальность сумм дебиторской задолжености в отобранных расчетных документах
Оценивается существенность выявленных ошибок, т.е. опред. Отклонения между учетной и подтвержденной в рез-те контрольной проверки суммами:
- превыш 10% - существенное
- 5-10% - решение о существенности на усмотрение
- менее 5% несущественное.
Цена капитала: базовая концепция.
Любое предприятие нуждается в источниках средств, чтобы финансировать свою деятельность. В зависимости от длительности существования в данной конкретной форме активы предприятия, равно как и источники средств, можно подразделить на кратко- и долгосрочные. Привлечение того или иного источника финансирования связано для предприятия с определенными затратами: акционерам нужно выплачивать дивиденды, банкам — проценты за предоставленные ими ссуды и др. Общая сумма средств, которую нужно уплатить за использование определенного объема финансовых ресурсов, выраженная в процентах к этому объему, называется гиеной капитала. В идеале предполагается, что текущие активы финансируются за счет краткосрочных, а средства длительного пользования — за счет долгосрочных источников средств. Благодаря этому оптимизируется общая сумма расходов по привлечению средств.
Концепция цены капитала является одной из базовых в теории капитала. Она не сводится только к исчислению процентов, которые нужно уплатить владельцам финансовых ресурсов, но также характеризует ту норму рентабельности инвестированного капитала, которую должно обеспечивать предприятие, чтобы не уменьшить свою рыночную стоимость.
Следует различать два понятия — цена капитала данного предприятия и цена предприятия в целом как субъекта на рынке капиталов. Первое понятие количественно выражается в сложившихся на предприятии относительных годовых расходах по обслуживанию своей задолженности перед собственниками и инвесторами. Второе может характеризоваться различными показателями, в частности величиной собственного капитала. Оба эти понятия количественно взаимосвязаны. Так, если предприятие участвует в инвестиционном проекте, доходность которого меньше, чем цена капитала, цена предприятия по завершении этого проекта уменьшится. Таким образом, цена капитала является ключевым элементом теории и практики решений инвестиционного характера.
Анализ структуры пассива баланса, характеризующего источники средств, показывает, что основными их видами являются: внутренние источники (средства собственников или участников в виде уставного капитала, нераспределенной прибыли и фондов собственных средств), заемные средства (ссуды и займы банков и прочих инвесторов), временно привлеченные средства (кредиторы). Причины их образования, а также величина и доля в общей сумме источников средств могут быть различными.
Уставный капитал изначально формируется как основа стартового капитала, необходимого для создания предприятия. При этом владельцы или участники предприятия формируют его исходя из собственных финансовых возможностей и в размере, достаточном для выполнения той деятельности, ради которой оно создается. Фонды собственных средств, представляющие собой по сути отложенную к распределению прибыль, формируются либо вынужденно (например, резервный фонд), либо осознанно владельцы предполагают, что достигаемое таким образом расширение объемов деятельности представляет собой более выгодное размещение капитала, чем изымание прибыли и направление ее на потреб л ение или в другую сферу бизнеса. Временно привлеченные средства образуются на предприятии, как правило, в результате временного лага между получением товарно-материальных ценностей и их оплатой.
Цена каждого из приведенных источников средств различна, поэтому цену капитала предприятия находят по формуле средней арифметической взвешенной. Основная сложность заключается в исчислении стоимости единицы капитала, полученного из конкретного источника средств. Для некоторых источников ее можно вычислить достаточно легко (например, цена банковского кредита), по другим источникам это сделать довольно трудно, причем точное исчисление в принципе невозможно. Тем не менее даже приблизительное знание цены капитала предприятия весьма полезно как для сравнительного анализа эффективности авансирования средств в его деятельность, так и для осуществления его собственной инвестиционной политики.
Таким образом, экономическая интерпретация показателя «цена капитала» очевидна — он показывает, какую сумму следует заплатить за привлечение единицы капитала из данного источника. Показатель исчисляется в процентах и, как правило, по годовым данным.
Цена основных источников капитала.
Можно выделить три основных источника капитала: заемный капитал; акционерный капитал; отложенная прибыль (фонды собственных средств и нераспределенная прибыль).
Основными элементами заемного капитала являются ссуды банка и выпущенные предприятием облигации. Цена первого элемента должна рассматриваться с учетом налога на прибыль. Дело в том, что проценты за пользование ссудами банка включаются в себестоимость продукции. Поэтому цена единицы такого источника средств (Кбс) меньше, чем уплачиваемый банку процент (р):
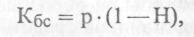
где Н— ставка налога на прибыль.
Цена такого источника средств, как облигации хозяйствующего субъекта, приблизительно равна величине уплачиваемого процента.
В некоторых странах проценты по облигациям также разрешено относить на прибыль до налогообложения. Поэтому цена этого источника иногда уточняется. Для вновь планируемого выпуска облигационного займа при расчете его цены необходимо учитывать влияние возможной разницы между ценой реализации облигаций и их нарицательной стоимостью (последняя нередко. может быть выше, в частности, за счет расходов по выпуску облигаций и продажи их на условиях дисконта):
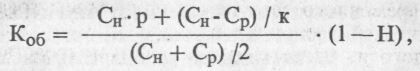
где Коб — цена облигационного займа как источника средств предприятия; р — ставка процента (в долях единицы); С„ — величина займа (нарицательная стоимость); Ср — реализационная цена облигаций; к — срок займа (количество лет); Н — ставка налога на прибыль (в долях единицы).
онерам. Поскольку по привилегированным акциям выплачивается фиксированный процент, цена источника средств «привилегированные акции» (Кпа) рассчитывается по формуле:
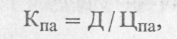
где Д — размер фиксированного дивиденда (в денежных единицах); Una — текущая (рыночная) цена привилегированной акции.
Приведенная оценка может искажаться, если было несколько выпусков акций, в ходе которых они продавались по разной цене. В этом случае можно воспользоваться формулой средней арифметической взвешенной. Если предприятие планирует увеличить свой капитал за счет дополнительного выпуска привилегированных акций, то цена этого источника средств также рассчитывается по формуле (7.3), однако полученную оценку необходимо уточнить на величину расходов по организации выпуска, как это было приведено выше.
Размер дивидендов по обыкновенным акциям заранее не определен и зависит от эффективности работы предприятия. Поэтому цену источника средств «обыкновенные акции» (Коа) можно рассчитать с меньшей точностью. Существуют различные методы оценки, из которых наибольшее распространение получили описанные в гл. 4: а) модель Гордона; б) модель САРМ.
Из формулы (5.8):
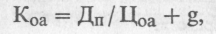
где Дп — прогнозное значение дивиденда на ближайший период; Цоа — текущая (рыночная) цена обыкновенной акции; g — прогнозируемый темп прироста дивидендов.
Такой i горитм расчета имеет ряд недостатков. Во-первых, он может быть реализован лишь для компаний, выплачивающих дивиденды. Во-вторых, показатель Коа очень чувствителен к изменению коэффициента g. В-третьих, здесь не учитывается фактор риска.
Эти недостатки в известной Степени снимаются, если применяется модель САРМ. Однако и этот подход может быть реализован лишь при определенных условиях. В частности, необходимо иметь информацию о рынке ценных бумаг: премия за риск, норма дохода в среднем на рынке, ^-коэффициенты.
Отложенная к выплате прибыль нередко может занимать большой удельный вес в общей сумме источников собственных средств. Цена этого источника также может рассчитываться различными методами. Один из наиболее распространенных подходов основан на следующей идее. Голосуя за реинвестирование части своей прибыли, акционеры неформально предполагают, что для них более выгодны изъятие прибыли и вложение ее в какие-то другие рыночные активы. В некотором смысле такая операция равносильна приобретению ими новых акций. Таким образом, цена источника средств «отложенная к выплате прибыль» численно равна цене источника средств «обыкновенные акции».
Собственный капитал
добавочный капитал - не имеет стоимости и не может быть использован как источник инвестиционных ресурсов, так как, в основном, этот капитал формируется как результат переоценки активов предприятия;
привилегированные акции – оцениваются по уровню фиксированного дивиденда, который выплачивается ежегодно практически при любых обстоятельствах;
обыкновенные акции – их цена измеряется на основе различных методов, но наиболее распространенным является расчет, основанный на измерении прогнозируемого уровня дивиденда или дивиденда, выплаченного в отчетном периоде, скорректированного на прогнозируемый прирост дивидендов, то есть
Kоа = (Дотч./Арын.об.акц) + Тоа
Коа – стоимость обыкн.акц.,
Дотч. – дивиденды, выплаченные в отчетном периоде,
Арын.об.акц. – рын.стоимость обыкн.акций,
Тоа – прогнозируемый прирост дивидендов по обыкновенным акциям
нераспределенная прибыль (отложенная к выплате), то есть та прибыль, которая существует для капитализации, реинвестирования. Этот источник не является бесплатным, так как на ЧП, оставшуюся после выплаты налогов и дивидендов по привилегированным акциям, претендуют обыкновенные акционеры. Наиболее распространенным способом оценки стоимости нераспределенной прибыли является ее оценка по уровню дивидендов, выплаченных по обыкновенным акциям.
Взвешенная цена капитала
На практике любое предприятие финансирует свою деятельность, в том числе и инвестиционную, из различных источников. За пользование авансированными в деятельность предприятия финансовыми ресурсами оно уплачивает проценты, дивиденды, вознаграждения и т. п., т. е. несет некоторые обоснованные расходы на поддержание своего экономического потенциала. Как было показано выше, каждый источник средств имеет свою цену как сумму расходов по обеспечению данного источника. Показатель, характеризующий относительный уровень общей суммы этих расходов, как раз и составляет цену авансированного капитала (СС). Этот показатель, отражает сложившийся на предприятии минимум возврата на вложенный в его деятельность капитал, его рентабельность и рассчитывается по формуле средней арифметической взвешенной по нижеприведенному алгоритму.
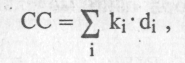
где k; — цена i-ro источника средств;
di — удельный вес j-го источника средств в общей их сумме.
дивидендной политике составляет 13,8%. Экономический смысл этого показателя заключается в следующем: предприятие может принимать любые решения инвестиционного характера, уровень рентабельности которых не ниже текущего значения показателя СС. Именно с ним .сравнивается показатель IRR, рассчитанный для конкретного проекта, при этом связь между ними такова.
Если IRR > СС, то проект следует принять; IRR < СС, то проект следует отвергнуть; IRR = СС, то проект ни прибыльный, ни убыточный.
Какова же возможная вариация компаний по показателю «цена капитала»? Статистика по отечественным предприятиям, естественно, отсутствует. Можно привести пример из западной практики.' Так, по данным о 177 американских компаниях, опубликованным в журнале «Fortune», 16,8% компаний из анализируемой выборки имели цену капитала до 11%; 65% компаний — от 11% до 17%; 19,2% компаний — свыше 17%.
Показатель взвешенной цены капитала может использоваться для оценки цены предприятия в целом. Один из возможных подходов для такой оценки заключается в следующем.
Вспомним, что цена любого финансового актива (Ца) при заданном уровне приемлемой доходности (г) и прогнозируемых по годам доходах (Д,) определяется по формуле.
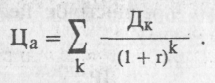
Если доходы по годам одинаковы (Д), то эта формула трансформируется следующим образом:
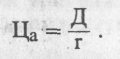
Предположим, что предприятие генерирует по годам один и тот же уровень доходов, используемых, естественно, для покрытия расходов по обслуживанию источников капитала. Таковых два — собственный капитал и заемный капитал. Обслуживание первого источника равносильно выплате дивидендов; обслуживание второго источника сводится к выплате процентов. Если для простоты предположить, что вся чистая прибыль распределяется между акционерами, то обобщенной характеристикой уровня расходов является показатель взвешенной цены капитала (СС). Обобщенной характеристикой дохода, используемого для обслуживания источников капитала, в этом случае является валовой доход, уменьшенный на величину налога на прибыль и других обязательных отчислений от прибыли (рис. 7.1).
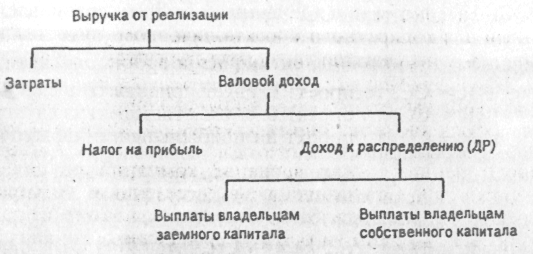
Показатель ДР имеет следующую экономическую интерпретацию: он характеризует общую сумму средств в год, затраченных на обслуживание, собственного и нривлеченного капитала и численно равных: а) сумме процентов, уплаченных за год за испольт зование привлеченных источников средств; б) сумме выплаченных дивидендов; в) сумме реинвестированной прибыли.
Исходя из сделанных предпосылок цена предприятия (Цп) может быть найдена по формуле
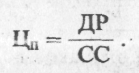
Средневзвешенная стоимость капитала - обобщающий показатель, характеризующий относительный уровень затрат или общую сумму всех расходов, возникающих в связи с привлечением и использованием капитала, и в то же время можно сказать, что это минимум возврата на вложенный капитал.
Формула средневзвешенной стоимости капитала основывается на средневзвешенной арифметической величине, где весами выступают доли отдельных источников в общей сумме, а сам показатель средневзвешенной величины выражает среднегодовую стоимость, выраженную в %.
ССК = di * ki , где
di - удельный вес каждого источника в общей сумме,
ki цена i-го источника, выраженная в процентах в среднегодовом исчислении
Предельная цена капитала.
Цена существующей структуры капитала — это оценка по данным истекших периодов. Очевидно, что цена отдельных источников средств, равно как и структура капитала, постоянно меняется. Поэтому и взвешенная цена капитала не является постоянной величиной — она меняется с течением времени, находясь под влиянием многих факторов. Одним из них является расширение объема новых инвестиций. Наращивание экономического потенциала предприятия может осуществляться как за счет
собственных средств (реинвестирование части прибыли), так и за счет привлеченных средств. Первый источник средств относительно дешевый, но ограничен в размерах. Второй источник в принципе не ограничен сверху, но цена его может существенно меняться в зависимости от структуры авансированного капитала. Относительный рост в динамике второго источника, как правило, приводит к возрастанию цены капитала в целом как платы за возрастающий риск.
Исходя из вышесказанного вводится понятие предельной цены капитала, рассчитываемой на основе прогнозных значений расходов, которые компания вынуждена будет понести для воспроизводства требуемой структуры капитала при сложившихся условиях фондового рынка. Например, компания планирует участие в крупном инвестиционном проекте, для реализации которого потребуются дополнительные источники финансирования, которые можно будет получить лишь на фондовом рынке. В этом случае прогнозная цена капитала, которая и будет являться предельной, может существенно отличаться от текущей цены.
Леверидж и его роль в финансовом менеджменте.
Количественная оценка риска и факторов, его обусловивших, осуществляется на основе анализа вариабельности прибыли. В терминах финансов взаимосвязь между прибылью и стоимостной оценкой затрат активов или фондов, понесенных для получения данной прибыли, характеризуется с помощью показателя «леверидж». В буквальном понимании леверидж означает действие небольшой силы (рычага), с помощью которой можно перемещать довольно тяжелые предметы. В приложении к экономике он трактуется как некоторый фактор, небольшое изменение которого может привести к существенному изменению ряда результативных показателей.
Прежде всего отметим, что можно выделить несколько показателей прибыли, благодаря чему удается идентифицировать и количественно измерить влияние тех или иных факторов, в том числе и факторов, обусловливающих тот или иной вид риска. Точно так же возможны различное представление расходов компании и различная их группировка.
Термин «леверидж» представляет собой варваризм, т.е. прямое заимствование американского термина «lеvеrage», уже достаточно широко используемый в отечественной специальной литературе; отметим, что в Великобритании для той же цели применяется термин «Gearing». В некоторых монографиях используют термин «рычаг», что вряд ли следует признать удачным даже в лингвистическом смысле, поскольку в буквальном переводе в английском рычагом является «lever», но никак не «1еverege».
Леверидж в приложении к финансовой сфере трактуется как определенный фактор, небольшое изменение которого может привести существенному изменению результирующих показателей.
В финансовом менеджменте различают следующие виды левериджа:
финансовый
производственный (операционный)
производственно-финансовый
Всякое предприятие является источником риска. При этом риск возникает на основе факторов производственного и финансового характера. Эти факторы формируют расходы предприятия. Расходы производственного и финансового характера не являются взаимозаменяемыми, однако, величиной и структурой затрат производственного и финансового характера можно управлять. Это управление происходит в условиях свободы выбора источников финансирования и источников формирования затрат производственного характера. В результате использования различных источников финансирования складывается определенное соотношение между собственными и заемным капиталом, а, так как заемный капитал является платным, и по нему образуются финансовые издержки, возникает необходимость измерения влияния этих издержек на конечный результат деятельности предприятия. Поэтому финансовый леверидж характеризует влияние структуры капитала на величину прибыли предприятия, а разные способы включения кредитных издержек в себестоимость оказывают влияние на уровень чистой прибыли и чистую рентабельность собственного капитала.
Итак, финансовый леверидж характеризует взаимосвязь между изменением чистой прибыли и изменением прибыли до выплаты % и налогов.
Финансовый риск находит отражение в соотношении собственных и заемных средств как источников долгосрочного финансирования, целесообразности и эффективности использования последних. Использование заемных средств связано для коммерческой организаций с определенными, порой значительными издержками. Каково должно быть оптимальное сочетание между собственными и привлеченными долгосрочными финансовыми ресурсами и как это повлияет на прибыль? Именно эта взаимосвязь характеризуется категорией финансового левериджа.
Количественно эта характеристика измеряется соотношением между заемным и собственным капиталом; уровень финансового левериджа прямо пропорционально влияет на степень финансового риска компании и требуемую акционерами норму прибыли. Чем выше сумма процентов к выплате, являющихся, кстати, постоянными обязательными расходами, тем меньше чистая прибыль. Таким образом, чем выше уровень финансового левериджа, тем выше финансовый риск компании.
Компания, имеющая значительную долю заемного капитала, называется компанией с высоким уровнем финансового левериджа, или финансово зависимой компанией (highly 1еуеred сотрапу) компания, финансирующая свою деятельность только за счет собственных средств, называется финансово независимой (ип1еvered сотрапу).
Итак, сложившийся в компании уровень финансового левериджа — это характеристика потенциальной возможности влиять на чистую прибыль коммерческой организации путем изменения объема и структуры долгосрочных пассивов.
Производственный леверидж зависит от структуры издержек производства и, в частности, от соотношения условно-постоянных и условно-переменных затрат в структуре себестоимости. Поэтому производственный леверидж характеризует взаимосвязь структуры себестоимости, объема выпуска и продаж и прибыли. Производственный леверидж показывает изменение прибыли в зависимости от изменения объемов продаж.
Если доля постоянных расходов велика, говорят, что компания имеет высокий уровень производственного левериджа. Для такой компании иногда даже незначительное изменение объемов производства может привести к существенному изменению прибыли, поскольку постоянные расходы компания вынуждена нести в любом случае, производится продукция или нет. Изменчивость прибыли до вычета процентов и налогов, обусловленная изменением операционного левериджа, количественно выражает производственный риск. Чем выше уровень производственного левериджа, тем выше производственный риск компании.
Производственно-финансовый леверидж оценивает совокупное влияние производственного и финансового левериджа. Здесь происходит мультипликация рисков предприятия.
Метод «мертвой точки».
Метод критического объема продаж, или «мертвой точки» (в терминологии И.Шера), в приложении к оценке и достижению приемлемого уровня левериджа заключается в определении для каждой конкретной ситуации объема выпуска, обеспечивающего безубыточную деятельность. В зависимости от того, производственный или финансовый леверидж оценивается, термин «безубыточная деятельность» имеет разную интерпретацию. В первом случае под безубыточной понимается деятельность, обеспечивающая валовой доход; отметим, (то здесь вовсе не гарантируется прибыль, поскольку теоретически, например при неблагоприятных условиях, весь валовой доход может быть использован на оплату процентов по ссудам и займам. При анализе левериджа оценивается трансформация валового дохода в частую прибыль.
Модель зависимости рассматривается показателей может быть построена графически или аналитически. Графическое построение модели приведено ниже.
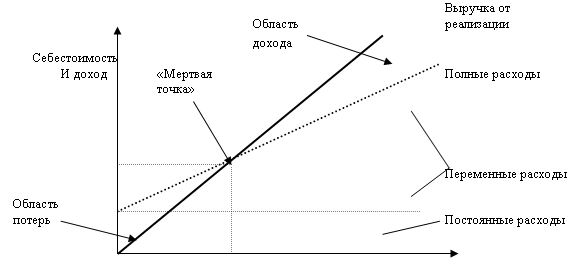
Построение графической зависимости затруднено, так как требует тщательного разделения издержек по видам.
Аналитическое представление рассматриваемой модели основывается на следующей базовой формуле:
S= VС+ FС+GL
где S — реализация в стоимостном выражении;
VС-— переменные производственные расходы;
FС — условно-постоянные производственные расходы;
GL—прибыль до вычета процентов и налогов.
Поскольку в основу анализа заложен принцип прямо пропорциональной зависимости показателей, имеем:
VC = к * S
где K— коэффициент пропорциональности.
Используя формулу , а также условие, что критическим считается объем реализации, при котором валовой доход равен нулю, имеем:
S = k * S +FC.
Показатель S в этой формуле характеризует критический объем реализации в стоимостном выражении, поэтому, обозначив его Sт, имеем:
SM =FС
I — К ,
Формулу можно представить в более наглядном виде путем перехода к натуральным единицам измерения. Для этого введем следующие дополнительные обозначения:
Q — объем реализации в натуральном выражении;
р — цена единицы продукции;
v — переменные производственные расходы на единицу продукции;
Q c — критический объем продаж в натуральных единицах.
Преобразуя формулу , имеем:
Q c = FC
P - V
Знаменатель дроби в вышестоящей формуле называется удельной маржинальной прибылью (с= р - v) и характеризует величину маржинальной прибыли, приходящейся на единицу продукции. Можно привести и другую интерпретацию этого показателя, кстати, широко распространенную в управленческом учете и финансовом менеджменте: он дает количественную оценку вклада единицы продукции в величину генерируемой маржинальной прибыли. Таким образом, экономический смысл критической точки предельно прост: она характеризует количество единиц продукции, реализация которой обеспечит получение маржинальной прибыли, равной сумме условно-постоянных расходов.
Очевидно, что формула может быть легко трансформирована в формулу для определения объема реализации в натуральных единицах (Q,), обеспечивающего заданное значение прибыли до вычета процентов и налогов (GL):
Q i = FC + GL
p-v
Оценка производственного левериджа.
Производственный леверидж является весьма важной характеристикой деятельности компании; в частности, его высокий уровень говорит о том, что даже незначительное изменение в объемах производства может привести к существенной финансовой нестабильности. Имеется в виду, что при некоторых обстоятельствах небольшое падение выручки от реализации может иметь катастрофические последствия в плане получения прибыли. Иными словами, относительно больший уровень производственного левериджа влечет за собой и большую колеблемость прибыли. Известны три основные меры производственного левериджа:
• доля постоянных производственных расходов в общей сумме расходов, или, что равносильно, соотношение постоянных и переменных расходов (DOLd);
• отношение чистой прибыли к постоянным производственным расходам (DOLр);
• отношение темпа изменения прибыли до вычета процентов и налогов к темпу изменения объема реализации в натуральных единицах (D0Lr).
В принципе данные показатели могут применяться как для динамических, так и для межхозяйственных сопоставлений, однако основное их предназначение — контроль и анализ в динамике. При прочих равных условиях рост в динамике показателей DOLr и DOLd а также снижение показателя DOLp означают увеличение уровня производственного левериджа и повышение риска достижения заданного уровня прибыли.
Первые два показателя легко интерпретируются и не требуют каких-то дополнительных пояснений. Несколько сложнее обстоит дело с показателем DOLr. Как следует из определения, показатель может быть рассчитан по формуле
DOLr = TGI
TQ
где TGI -темп изменения прибыли до вычета процентов и налогов (в процентах);
TG -темп изменения объема реализации в натуральных единицах (в процентах).
Путем несложных преобразований формулы ее можно привести к более простому в вычислительном плане виду. Для этого используем вышеприведенные обозначения и иное представление формулы :
р • Q = v • Q+ FC + QL или с • Q = FC +GL.
Отсюда следует, что при изменении объема реализации в натуральных единицах, например, с Qo на Q1 соответствующее изменение GL составит:
^ GL = GL1- GL0 = с •Q- c*Q = с* Q
Поэтому:
DOL r = ^GL : GL= (c* Q) : (c * Q –FC) = c * Q
^ Q : Q ^Q:Q GL
Экономический смысл показателя DOLr довольно прост — он показывает степень чувствительности прибыли до вычета процентов и налогов коммерческой организации к изменению объема производства в натуральных единицах. А именно, для коммерческой организации с высоким уровнем производственного левериджа незначительное изменение объема производства может привести к существенному изменению прибыли до вычета процентов и налогов. Значение того показателя не является постоянным для данной коммерческой организации и зависит от базового уровня объема производства, от которого идет отсчет. В частности, наибольшие значения показатель DOLr имеет при изменении объема производства с уровней, несущественно превышающих критический объем продаж, в этом случае даже незначительное изменение объема производства приводит к существенному относительному изменению прибыли до вычета процентов и налогов; причина состоит в том, что базовое значение прибыли в этом случае близко к нулю.
Отметим, что пространственные сравнения уровней производственного левериджа возможны лишь для компаний, имеющих одинаковый базовый уровень выпуска продукции.
Более высокое значение этого показателя обычно характерно для компаний с относительно более высоким уровнем технической оснащенности. Точнее, чем выше уровень условно-постоянных расходов по отношению к уровню переменных расходов, тем выше уровень производственного левериджа. Таким образом, предприятие, повышающее технический уровень с целью снижения удельных переменных расходов, одновременно увеличивает уровень производственного левериджа.
Коммерческие организации с относительно более высоким уровнем производственного левериджа рассматриваются как более рисковые с позиции производственного риска. Под последним понимается риск неполучения прибыли до вычета процентов и налогов, т.е. возможность ситуации, когда предприятие не сможет покрыть свои расходы производственного характера.
В заключение можно отметим, что уровень производственного левериджа —достаточно инерционный показатель, его резкие изменения практически крайне редки, поскольку часто связаны с радикальными изменениями в структуре материально-технической базы предприятия, ориентированной на специфику производственной деятельности. Сделав вложения во внеоборотные активы, предприятие оказывается в известной степени заложником выбранной ранее стратегии развития в том смысле, что постоянные расходы в размере амортизационных отчислений должны учитываться при