Финансовый анализ шпоры
Форвардные и фьючерсные контракты - наиболее распространённые приёмы хеджирования. Они представляют собой ценные бумаги и обращаются на фондовых биржах.
Одной из разновидностей форвардных контрактов выступают фьючерсы. В сравнении с форвардными контрактами фьючерсы имеют ряд отличительных черт:
форвардный контракт "привязан" к точной дате, а фьючерс - к месяцу исполнения;
участников операций обычно много, поэтому продавцы и покупатели не привязаны друг к другу;
фьючерсы свободно обращаются на фондовых биржах;
изменение цен по товарам и финансовым инструментам, указанным в контрактах, осуществляется ежедневно в течении всего периода до момента их исполнения.
Операции РЕПО - представляют собой договоры об обратном выкупе ценных бумаг. Прямая операция РЕПО предусматривает, что одна из сторон продаёт другой пакет ценных бумаг с обязательством купить его обратно по заранее оговорённой цене. Обратная покупка осуществляется по цене, превышающей первоначальную цену. Операции РЕПО проводится в основном с государственными ценными бумагами и относятся к краткосрочным операциям - от нескольких дней до нескольких месяцев.
Новые инструменты краткосрочного финансирования.
Новые инструменты краткосрочного финансирования
Кратко охарактеризуем такие приёмы, как страхование, форвардные и фьючерсные контракты и операции РЕПО, позволяющие обеспечить предприятие необходимыми оборотными средствами и в определённой мере уменьшить риск финансово-хозяйственной деятельности при принятии решений финансового характера, имеющих отношение к будущему.
Страхование. Существует два вида страхования: обязательное и необязательное. Первое предусмотрено законодательством, и расходы по нему списываются на себестоимость продукции. Второй вид страхования носит добровольный характер, а необходимость и целесообразность его применения определяется степенью риска, ассоциируемого с данной операцией.
Форвардные и фьючерсные контракты - наиболее распространённые приёмы хеджирования. Они представляют собой ценные бумаги и обращаются на фондовых биржах.
Одной из разновидностей форвардных контрактов выступают фьючерсы. В сравнении с форвардными контрактами фьючерсы имеют ряд отличительных черт:
форвардный контракт "привязан" к точной дате, а фьючерс - к месяцу исполнения;
участников операций обычно много, поэтому продавцы и покупатели не привязаны друг к другу;
фьючерсы свободно обращаются на фондовых биржах;
изменение цен по товарам и финансовым инструментам, указанным в контрактах, осуществляется ежедневно в течении всего периода до момента их исполнения.
Операции РЕПО - представляют собой договоры об обратном выкупе ценных бумаг. Прямая операция РЕПО предусматривает, что одна из сторон продаёт другой пакет ценных бумаг с обязательством купить его обратно по заранее оговорённой цене. Обратная покупка осуществляется по цене, превышающей первоначальную цену. Операции РЕПО проводится в основном с государственными ценными бумагами и относятся к краткосрочным операциям - от нескольких дней до нескольких месяцев.
Классификация методов учета и анализа влияния инфляции.
Одним из основополагающих принципов бухгалтерского учета в большинстве стран является принцип отражения учетных объектов по ценам приобретения. В условиях стабильных цен применение этого принципа вполне оправданно. Однако в периоды достаточно высокой инфляции отчетность, основанная на первоначальных стоимостных оценках, может давать искаженное представление о финансовом состоянии и результатах деятельности предприятия.
Отношение к инфляции как к объективному экономическому процессу на протяжении многих лет было неоднозначным. До 1936 г. доминировал тезис, что инфляция является исключительно деструктивной силой. Этот тезис был опровергнут Дж. Кейн-сом, утверждавшим, что инфляция обладает огромным позитивным потенциалом, поскольку она обесценивает деньги, делает процесс их накопления бесцельным. Тем самым стимулируется потребление, и инфляция превращается в важнейший фактор развития экономики. Напротив, отсутствие инфляции приводит к
накоплению денег, их иммобилизации и при определенных условиях может вызвать экономический кризис.
Вместе с тем нельзя не признать, что инфляция оказывает существенное влияние на достоверность и актуальность учетных данных. Не все виды активов и обязательств в равной степени подвержены ее влиянию. Например, если у предприятия в период инфляции имелись свободные неиспользованные денежные средства и кредиторская задолженность, то эффект влияния на эти объекты бухгалтерского учета прямо противоположен. В первом случае предприятие понесло косвенные убытки, поскольку снизилась покупательная способность денежной единицы, во втором__
косвенный доход, поскольку возвращать задолженность в дальнейшем придется более дешевыми деньгами, а сумма долга останется неизменной.
Как отмечалось выше, инфляция - - это процесс снижения покупательной способности денег. А поскольку денежный измеритель — основа бухгалтерского учета, прямым ее следствием для него становится утеря сопоставимости данных — ботинки, купленные вчера, оказываются дешевле, чем шнурки к ним, купленные сегодня, т. е. теряется всякая связь оценки ценностей с реальной жизнью. Так, если на балансе числятся материалы стоимостью 12 млн. руб., а их цена в данный момент равна 14 млн. руб., то, оставляя на балансе первоначальную оценку, предприятие создает скрытый резерв в 2 млн. руб., т. е. источник финансирования, утаиваемый от налогообложения.
Сохранение в балансе первоначальной и остаточной стоимости в условиях инфляции приводит к тому, что накопленная сумма амортизации становится символической, ибо то, что вчера стоил токарный станок, сегодня может стоить коробок спичек.
Далее, в случае растрат, недостач и хищений виновники с радостью возмещают учетную цену или остаточную стоимость основных средств с тем, чтобы продать украденное по высоким рыночным, спекулятивным ценам, ибо принцип оценки активов по себестоимости, заложенный в традиционном учете, в условиях инфляции провоцирует воровство. Отмеченное выше резко усиливается в периоды приватизации государственной собственности. Совершенно очевидно, что если приватизация проходит на основе старых искаженных инфляцией цен, то это — разграбление государственной собственности, и оно очень радует новых собственников, получающих за гроши миллионные ценности. И наконец, традиционные методы оценки актива не дают никакого представления о реальном обеспечении кредитов, о платежеспособности предприятия и не позволяют определить экономический потенциал фирмы.
С окончания первой мировой войны многие ученые и практики бьются над проблемой: как сделать реальным учет в условиях инфляции? Накопилось множество предложений, во многих странах уже сложилась определенная в этом отношении практика. Следует отметить, что интерес к проблеме учета инфляции периодически то возрастает, то затухает. Стоило в середине 70-х годов темпу инфляции в экономически развитых странах несколько возрасти, как немедленно национальные учетные ассоциации обратили внимание на эту проблему. Не случайно именно в это время был разработан первый международный стандарт по учету влияния инфляции (стандарт № 15), введенный в действие в ноябре 1981 г. Известные в мировой практике подходы к учету и анализу влияния инфляции могут быть систематизированы в виде следующей схемы (рис. 11.1).
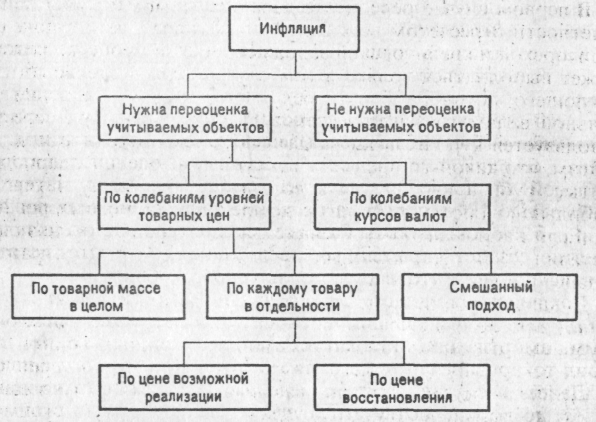
Все сторонники переоценки делились на две группы: тех, кто настаивал на переоценке только отчетности, и тех, кто предлагал проводить переоценку каждого факта хозяйственной жизни, т. е. подчеркивал необходимость переоценки данных текущего учета, ибо переоценка отчетности отрывала ее от Главной книги и регистров бухгалтерского учета; напротив, во втором случае обеспечивалось их полное тождество. Итак, провозглашался принцип переоценки ценностей, которая становилась во всех случаях желанной, а в условиях инфляции — неизбежной.
Рассмотрим основные варианты переоценки в условиях инфляции.
Методика переоценки отчетности по колебаниям курсов валют.
Этот метод является наиболее простым и в той или иной мере применяется в России при заключении различных хозяйственных договоров. Суть метода заключается в следующем. Поскольку в первичном документе любого материального и нематериального объекта всегда присутствуют две оценки - - в натуральном и стоимостном измерителях, простейшим способом является переоценка ценностей по изменению курса падающей валюты относительно другой, более стабильной валюты. Возможно либо статическое, либо динамическое переоценивание.
В первом случае переоценка делается на момент составления отчетности пересчетом всех балансовых статей, за исключением дебиторской и кредиторской задолженности, переоценка которых может выполняться только в том случае, если в основе соответствующего договора было предусмотрено использование стабильной валюты в качестве ценового ориентира. При пересчете используется курс валюты на дату составления отчетности. Допустим, что какой-то предмет был куплен в отчетном периоде за 15 тыс. руб., а курс рубля к доллару, выбранному в качестве стабильной валюты, в момент совершения сделки составлял 2000: : 1. Если на момент составления баланса курс рубля снизился и составил 2400 : 1, то данный предмет должен быть отражен в балансе по цене 18 тыс. руб. (15000-2400 : 2000).
Динамическое переоценивание предполагает выполнение указанной процедуры ежедневно; безусловно, такая методика очень трудоемка и реально возможна лишь в условиях полной компьютеризации бухгалтерского учета. Подобные идеи переоценки по курсам валют обоснованно развивал Вимбл (1953 г.) в рамках теории конвертируемой бухгалтерии.
Рассмотренный подход, в сущности, хорошо работал в средневековье, когда на рынке одновременно сосуществовало несколько денежных единиц и они свободно циркулировали между странами. Он приемлем и сейчас, если речь идет о свободно конвертируемой валюте с плавающим курсом. Тем не менее в этом случае есть один очень большой изъян: этот способ можно использовать, если покупательная способность базовой валюты точно соответствует покупательной силе «плавающей» валюты. В реальной жизни этого практически не бывает ввиду разных причин, в том числе определенного регулирования валютных курсов со стороны государства, протекционистской политики в отношении отечественных товаров и пр. Именно поэтому гораздо большее распространение в бухгалтерской науке и практике получил подход к переоценке на основе индексов цен на товарную массу.
Методика переоценки отчетности по колебаниям курсов товарных цен.
Влияние инфляции на финансовое состояние предприятия и его отчетность определяют с помощью индексов цен. Существуют две основные концепции: а) концепция финансовой природы капитала, предполагающая абстрагирование от предметно-вещ-ностной структуры активов предприятия; при этом отражение активов в учете делается либо по номинальным ценам, либо по ценам, выраженным с помощью общего индекса цен в денежных единицах одинаковой покупательной способности; б) концепция предметно-вещностной природы капитала, ориентирующаяся либо на индивидуальные индексы цен по конкретной номенклатуре продукции и товаров, либо на комбинацию индивидуальных и общего индекса цен.
Обе эти концепции нашли отражение в международном учетном стандарте № 15 в виде двух методик. Первая методика известна как «Методика оценки объектов бухгалтерского учета в денежных единицах одинаковой покупательной способности» (General Price Level Accounting — GPL), вторая — «Методика переоценки объектов бухгалтерского учета в текущую стоимость» (Current Cost Accounting — CCA). В основе первой методики заложена идея Г. Свинея о трактовке капитала как вложенных в фирму денежных средств (доминанта пассива); в основе второй - - идея У. Патона, трактующего капитал как совокупность определенных материальных и нематериальных ценностей (доминанта актива). Разновидностью второй методики можно считать и смешанный подход, когда одновременно используются общий индекс цен и индексы цен по отдельным видам продукции и товаров.
Ключевым моментом в этих методиках является понятие косвенного дохода (убытка), а также способ его расчета. В частности, невязка между пересчитанным активом и пассивом может распределяться различными способами. Первый способ предполагает рассмотрение полученной величины как дохода (убытка), обусловленного влиянием инфляции, с отнесением его на статью «Нераспределенная прибыль». Второй способ предполагает, что в силу изменения покупательной способности денежной единицы изменились и источники собственных средств, которые также пересчитываются, чтобы сохранить общую покупательную способность собственного капитала; косвенный доход (убыток), обусловленный влиянием инфляции, в этом случае будет равен разности между пересчитанными активом и пассивом.
МЕТОДИКА GPL
Эта методика пропагандируется сторонниками концепции финансовой природы капитала, вложенного в тот или иной вид бизнеса. Сторонники этой концепции абстрагируются от ппед-метно-вещностной структуры активов предприятия. Упор делается на общую оценку капитала фирмы в целом с учетом покупательной способности денежной единицы, ее колебаний во времени, характеризующихся изменением индекса среднего уровня цен, или, что одно и то же, общего индекса цен.
Логика этой методики в наиболее простом виде может быть выражена следующим образом. В предприятие вложен капитал представленный пассивной стороной баланса. Этот капитал на момент вложения средств выражался в денежных единицах определенной покупательной способности. Если по истечении некоторого времени покупательная способность денежной единицы изменилась, а это отражается уровнем общего индекса цен, то капитал должен быть пересчитан в денежные единицы новой покупательной силы. Однако этот пересчет делается j прямо, а косвенно в основном путем пересчета связанных с пассивными статьями в рамках баланса активных статей.
Таким образом, суть методики состоит в периодическом перерасчете активов и обязательств предприятия с помощью общего индекса цен. Все операции должны отражаться в текущем учете по ценам их совершения, однако в дальнейшем при составлении отчетности данные корректируются. В результате достигается временная упорядоченность — элементы каждой статьи баланса или отчета о финансовых результатах, относящиеся к различным моментам (периодам) времени, выражаются в одних и тех же ценах.
Выше отмечалось, что инфляция как процесс снижения покупательной способности денег по-разному влияет на оценку различных балансовых статей. Поэтому ключевым моментом методики GPL является классификация объектов бухгалтерского учета на монетарные и немонетарные.
Монетарные активы (обязательства) — это учетные объекты, которые либо находятся в форме денег, либо будут оплачены или получены в виде оговоренной суммы денег. Такие объекты в силу .своей природы отражаются в учете и отчетности в текущей денежной оценке и не требуют переоценки исходя из долгосрочного изменения покупательной способности денежной единицы. К ним относятся денежные средства в кассе и на расчетном счете, депозиты, финансовые вложения, расчеты с дебиторами и кредиторами.
Немонетарные активы (обязательства) — это учетные объекты, реальная денежная оценка которых меняется с течением времени и изменением цен. В силу своей природы эти объекты
должны периодически переоцениваться. К ним относятся основные средства, нематериальные активы, производственные запасы, обязательства перед контрагентами, которые должны быть погашены в дальнейшем предоставлением определенного вида товаров или услуг и т. п.
Очевидно, что инфляция по-разному влияет на эти объекты. Монетарные активы обесцениваются, в результате чего предприятие имеет косвенные потери, напротив, разумный рост кредиторской задолженности приводит к косвенным доходам. Что касается основных средств и товарно-материальных ценностей, то в условиях инфляции налицо противоречие между постоянным ростом их реальной рыночной стоимости и отражением их в учете по неизменным ценам. Это может иметь негативные последствия как в оперативном плане (например, ухудшение условий для получения заемных средств), так и в перспективном плане (использование учетных цен в процессе приватизации может привести к разграблению государственной собственности, использование прибыли без учета инфляции — к снижению экономического потенциала предприятия и даже к его банкротству). Таким образом, учет по себестоимости в условиях инфляции имеет три основных'негативных момента: искаженность балансовых оценок статей; временная несопоставимость отчетности; отсутствие правильных ориентиров в управлении собственным капиталом и текущей прибылью.
В переоцененную отчетность монетарные активы (обязательства) включаются по номиналу (или по себестоимости), а немонетарные — в условной оценке, полученной пересчетом первоначальных стоимостей с помощью общего индекса цен.
Методика выполняется на практике в несколько этапов. На первом этапе составляют отчетность в учетных. ценах, т. е. с использованием оценок по себестоимости. На втором этапе проводят классификацию всех статей отчетности на монетарные и немонетарные. На третьем этапе немонетарное объекты пересчитывают в текущие цены с помощью общих индексов цен, взятых по годам приобретения активов (возникновения обязательств). Источники собственных средств, за исключением прибыли за отчетный период, также пересчитываются на общий индекс цен. Баланс по активу и пассиву достигается регулированием статьи «Нераспределённая прибыль». На четвертом этапе составляют переоцененную отчетность и рассчитывают прибыль (убыток) от изменения покупательной способности денежной единицы в отчетном периоде. Последний показатель определяют путем пересчета с помощью общего индекса цен монетарных активов и обязательств на начало и конец отчетного периода и последующего их сравнения. Идея такого расчета достаточно проста: в условиях инфляции покупательная способность денежной еди-
ницы падает, поэтому, например, увеличение денежных средств в кассе и на расчетном счете является невыгодным и приводит к косвенным потерям.
Это очевидное положение действует тем существеннее, чем длительнее хозяйственный цикл. И наоборот, чем больше он сокращается во времени, тем менее существенны его негативные последствия. Не случайно немецкий бухгалтер Ф. Шмидт (1922 г.) требовал ежедневного составления органического баланса, ибо чем чаще заполняется бланк баланса, тем реальнее представление о монетарных активах, являющихся основой имущественного положения и платежеспособности любой фирмы.
Ключевой элемент информационного обеспечения этой методики — динамика общего индекса цен. Последовательность аналитических процедур такова. Все объекты группируются по годам их приобретения (возникновения). Для каждого года стоимостная оценка объектов пересчитывается с использованием индексов цен текущего года. Таким образом, общая оценка активов в сопоставимых ценах рассчитывается по формуле
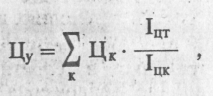
где Цу — оценка всех объектов в денежных единицах одинаковой покупательной
способности;
Цж — цена объекта, приобретенного в конкретном году; !„,. — общий индекс цен (текущий); 1щ — общий индекс цен конкретного года.
Итак, стержневое положение методики (GPL) заключается в следующем. Часть общего прироста авансированного капитала складывается под влиянием инфляции, количественно выраженной в общем индексе цен. Она состоит из двух частей. Первая часть количественно выражается в приросте собственного капитала на величину, обеспечивающую сохранение его совокупной покупательной способности. Вторая часть представляет собой инфляционную прибыль (убыток), обусловленную превышением кредиторской задолженности над монетарными активами.
МЕТОДИКА CCA
При 'всей заманчивой простоте методика GPL все-таки не удовлетворяла многих практиков и теоретиков. Ориентация на общий индекс цен не вполне правомерна, поскольку в этом случае любое конкретное предприятие подвержено влиянию инфляции лишь в некотором обобщенном смысле. Предприятие не инвестирует свои средства в общую «рыночную корзину», поэтому с практической точки зрения его в гораздо большей степени интересует изменение цен на сырье, материалы, полуфабрикаты, услуги, которыми оно пользуется, а также изменение цен на собственную продукцию. Вследствие этого, считают критики методики GPL, при пересчете отчетности для целей анализа необходимо использовать другие подходы, в частности рыночную текущую стоимость и индивидуальные индексы цен на интересующую предприятие номенклатуру сырья, продукции, товаров, услуг. Именно этот подход и реализован в методике ССА.
Итак, суть данной методики в составлении отчетности, в которой активы представлены в текущей оценке. Основная проблема состоит в достаточной сложности и субъективности формирования текущих оценок балансовых статей. Именно по этому аспекту методика ССА подвергается наибольшей критике.
Известны три основных метода определения текущей стоимости какого-либо объекта: а) по ценам возможной реализации активов; б) по восстановительной стоимости, т. е. текущим затратам на замещение активов; в) по экономически целесообразным затратам. Первые два метода получили большее распространение.
В первом случае речь идет о тех ценах, по которым данные ценности в этот момент могут быть проданы на рынке, во втором — во сколько обойдется замена основных и оборотных средств, если бы их пришлось заменять, т. е. в первом случае речь идет о цене продажи, во втором - - о цене покупки. Поскольку покупать почти всегда приходится дороже, то второй вариант приводит к более высокой оценке активов. Для кредиторов предпочтительнее первый вариант, для администрации -второй.
Последовательность счетных процедур аналогична описанной в методике GPL, только вместо общего индекса цен используются индексы цен по конкретной номенклатуре основных средств и оборотных средств. Пересчет источников собствен: ных средств не делается, а все полученное превышение актива над пассивом балансируется статьей «Нераспределенная прибыль».
Итак, стержневое положение этой методики заключается в следующем. Предприятие практически не подвержено влиянию инфляции, поэтому величина собственного капитала не пересчитывается. Весь прирост авансированного капитала обусловлен исключительно изменением цен на активы, которыми владеет предприятие.
СМЕШАННЫЙ ПОДХОД
Эта методика представляет собой разновидность методики ССА, отличаясь от нее способом распределения косвенных доходов (потерь), полученных предприятием в результате инфляции. В смешанном подходе источники собственных средств пересчитываются на общий индекс цен (как в методике GPL), активы - - по индивидуальным индексам цен, разность между пересчитанными оценками актива и пассива рассматривается как косвенный доход (убыток) от влияния инфляции и относится на статью «Нераспределенная прибыль».
Итак, стержневое положение данной методики заключается в следующем. Предприятие подвержено влиянию инфляции. Прирост авансированного капитала под влиянием изменения цен состоит из двух частей. Первая часть -- прирост собственного капитала на величину, обеспечивающую сохранение его совокупной покупательной способности, рассчитываемый, следовательно, через общий индекс цен. Вторая часть — инфляционная прибыль, обусловленная изменением цен на активы, которыми владеет предприятие, и превышение кредиторской задолженности над монетарными активами.
Влияние инфляции на искажение отчетных данных.
Основополагающим принципом ведения бухгалтерского учета является оценка объектов учета по себестоимости. В условиях инфляции подобные оценки могут значительно отличаться от текущих рыночных оценок. Поэтому с позиции соответствия стоимостной оценки активов предприятия их рыночной цене бухгалтерская отчетность недостоверна. Существует и другая причина, вызывающая не столько недостоверность отчетных данных, сколько их вариабельность. Это возможность применения различных методов учета, разрешенных действующими нормативными документами и по-разному влияющих на результатные показатели и отчетность.
Можно выделить два основных момента: амортизация и расчет себестоимости потребленного сырья. Так, применение ускоренной амортизации, во-первых, уменьшает величину отчетной прибыли и, во-вторых, уменьшает величину стоимостной оценки предприятия в целом, поскольку остаточная стоимость основных средств становится относительно меньшей. То же самое можно сказать, например, о методе оценки запасов по схеме ЛИФО.
Возможны три варианта оценки затрат на производство:
1) по ценам первых закупок (ФИФО);
2) по ценам последних закупок (ЛИФО);
3) по средней цене.
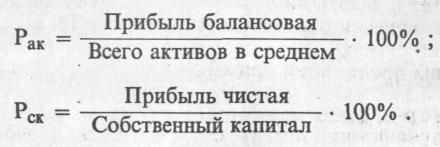
Показатели рентабельности авансированного капитала (Рак) и собственного капитала (Рск) рассчитываются по формулам:
При использовании методики ФИФО запас на конец периода оценивается в ценах последних закупок:
Затраты сырья на производство (ЗС) находятся балансовым методом по данным о сырье, доступном для переработки (ПЗП), и запасе на конец периода:
ЗС = ПЗП -ПЗК
При использовании методики ЛИФО запас на конец периоде оценивается в ценах первых закупок, поэтому
ПЗК = 30 • 1,0 + 10 • 1,1 = 41 млн. руб. ; ЗС = 162 - 41 = 121 млн. руб.
При использовании средней цены (СЦ) расчеты имеют вид:
СЦ = 162 : 130 = 1,246 тыс. руб. ;
ПЗК = 40 • 1,246 = 49,85 тыс. руб. ;
ЗС = 162 - 49,85 = 112,15 тыс. руб.
В условиях инфляции результатные показатели в значительной степени зависят от выбираемых методов учета. Так, при использовании метода ЛИФО прибыль оказалась в три раза меньшей, чем при использовании метода ФИФО, уменьшилась и величина авансированного капитала по отчету. Все показатели рентабельности также оказались ниже. Данный пример показывает, насколько значимой в буквальном смысле может быть работа бухгалтера в условиях инфляции. На крупных предприятиях даже в условиях относительно невысокой инфляции расхождения по абсолютным показателям могут быть весьма существенными.
Так, компания «Дженерал Моторс» в 1988 г. показала в балансе остатки запасов по методике ЛИФО на сумму 7984,3 млн. дол.; если бы была использована методика ФИФО, оценка составила бы 10509,6 млн. дол., т. е. на 31,6% выше. Еще разительнее расхождения по компании «Катерпиллер» за 1988 г.: те же самые показатели по ней составили соответственно: 1986 млн. дол.; 3614 млн. дол.; 82,7%.
Какая методика представляется более обоснованной и предпочтительной? Все зависит от критериев, которые принимаются во внимание. Методика ФИФО обеспечивает относительно больший прирост авансированного капитала, лучшие значения показателей рентабельности, т. е. дает более привлекательную картину для непрофессиональных инвесторов. Применение методики ЛИФО приводит к заниженной оценке производственных запасов и к меньшей величине прибыли, т. е, на первый взгляд она дает менее привлекательные результаты. На самом же деле в условиях инфляции именно эта методика наиболее предпочтительна, поскольку величина уплачиваемого налога меньше, а следовательно, больше средств остается у предприятия. В условиях инфляции методика ФИФО дает некоторую инфляционную добавку к прибыли; таким образом, предприятие «проедает» собственные оборотные средства на приобретение сырья и запасов по возрастающим ценам.