Финансы предприятия
Поскольку переменные расходы (v) по самому принципу их определения находятся в непосредственной зависимости от объема реализации, можем записать, что V=aV, где a - коэффициент пропорциональности.
Тогда:
|
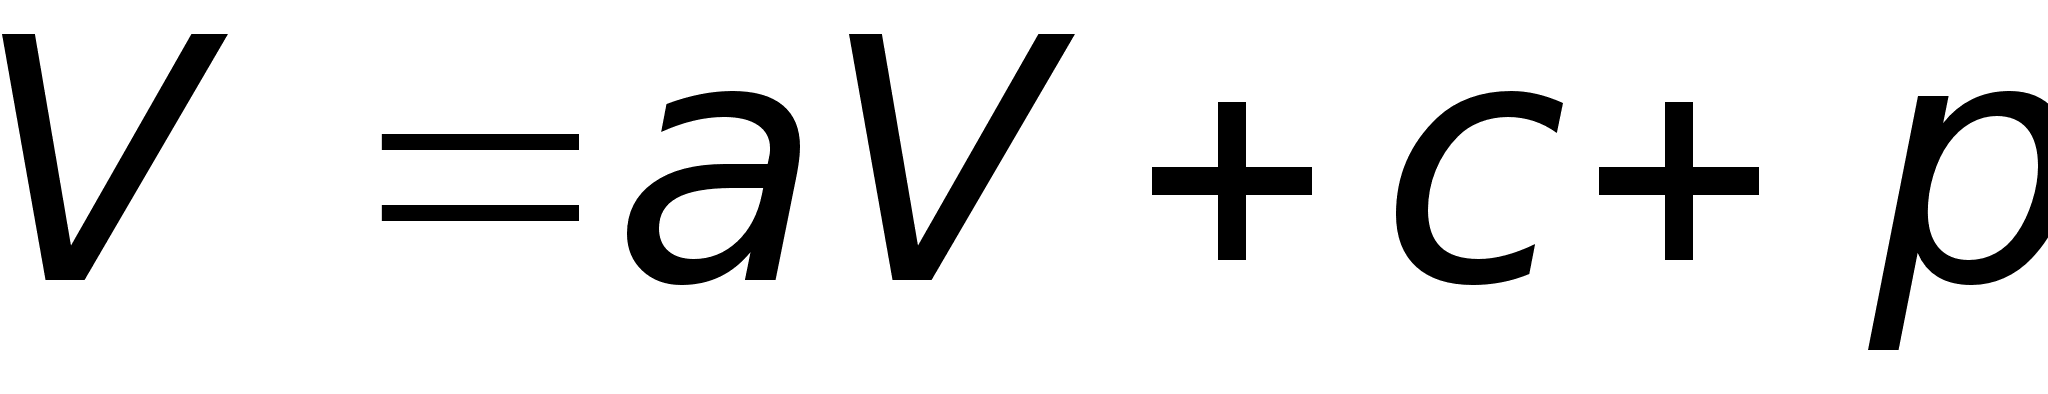
Поскольку
по определению
критическим
считают объем,
при котором
выручка равна
полным затратам
(без прибыли),
то формула
определения
критического
объема
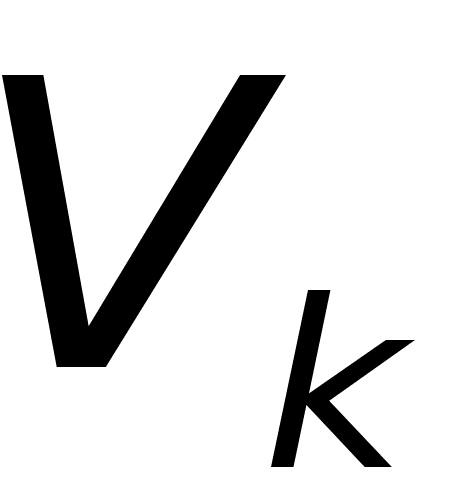 примет вид:
|
|
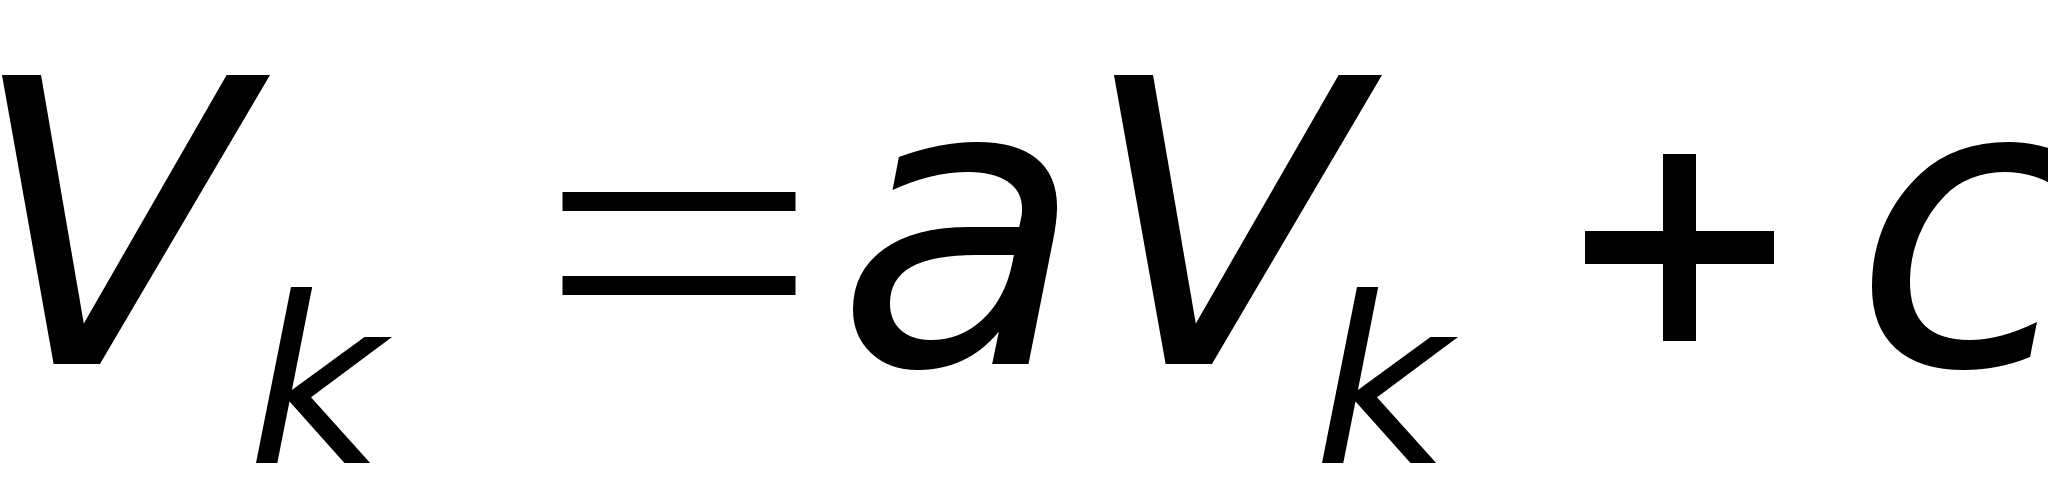
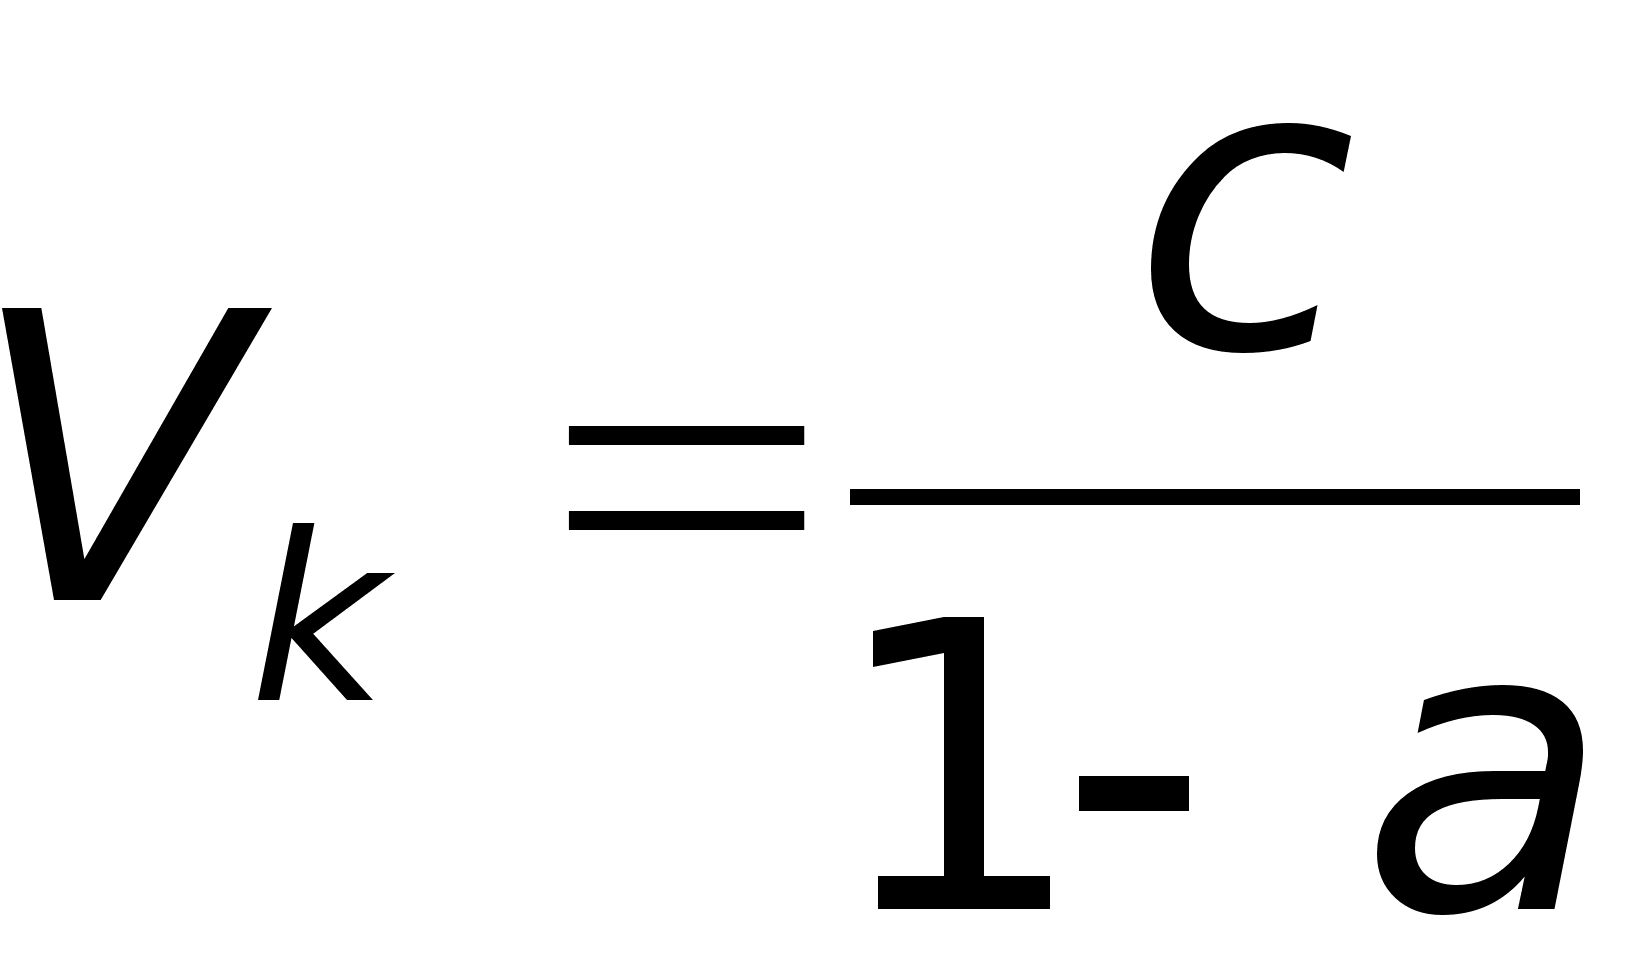
Соотношение выручки и полных издержек может быть представлено в виде
графика:
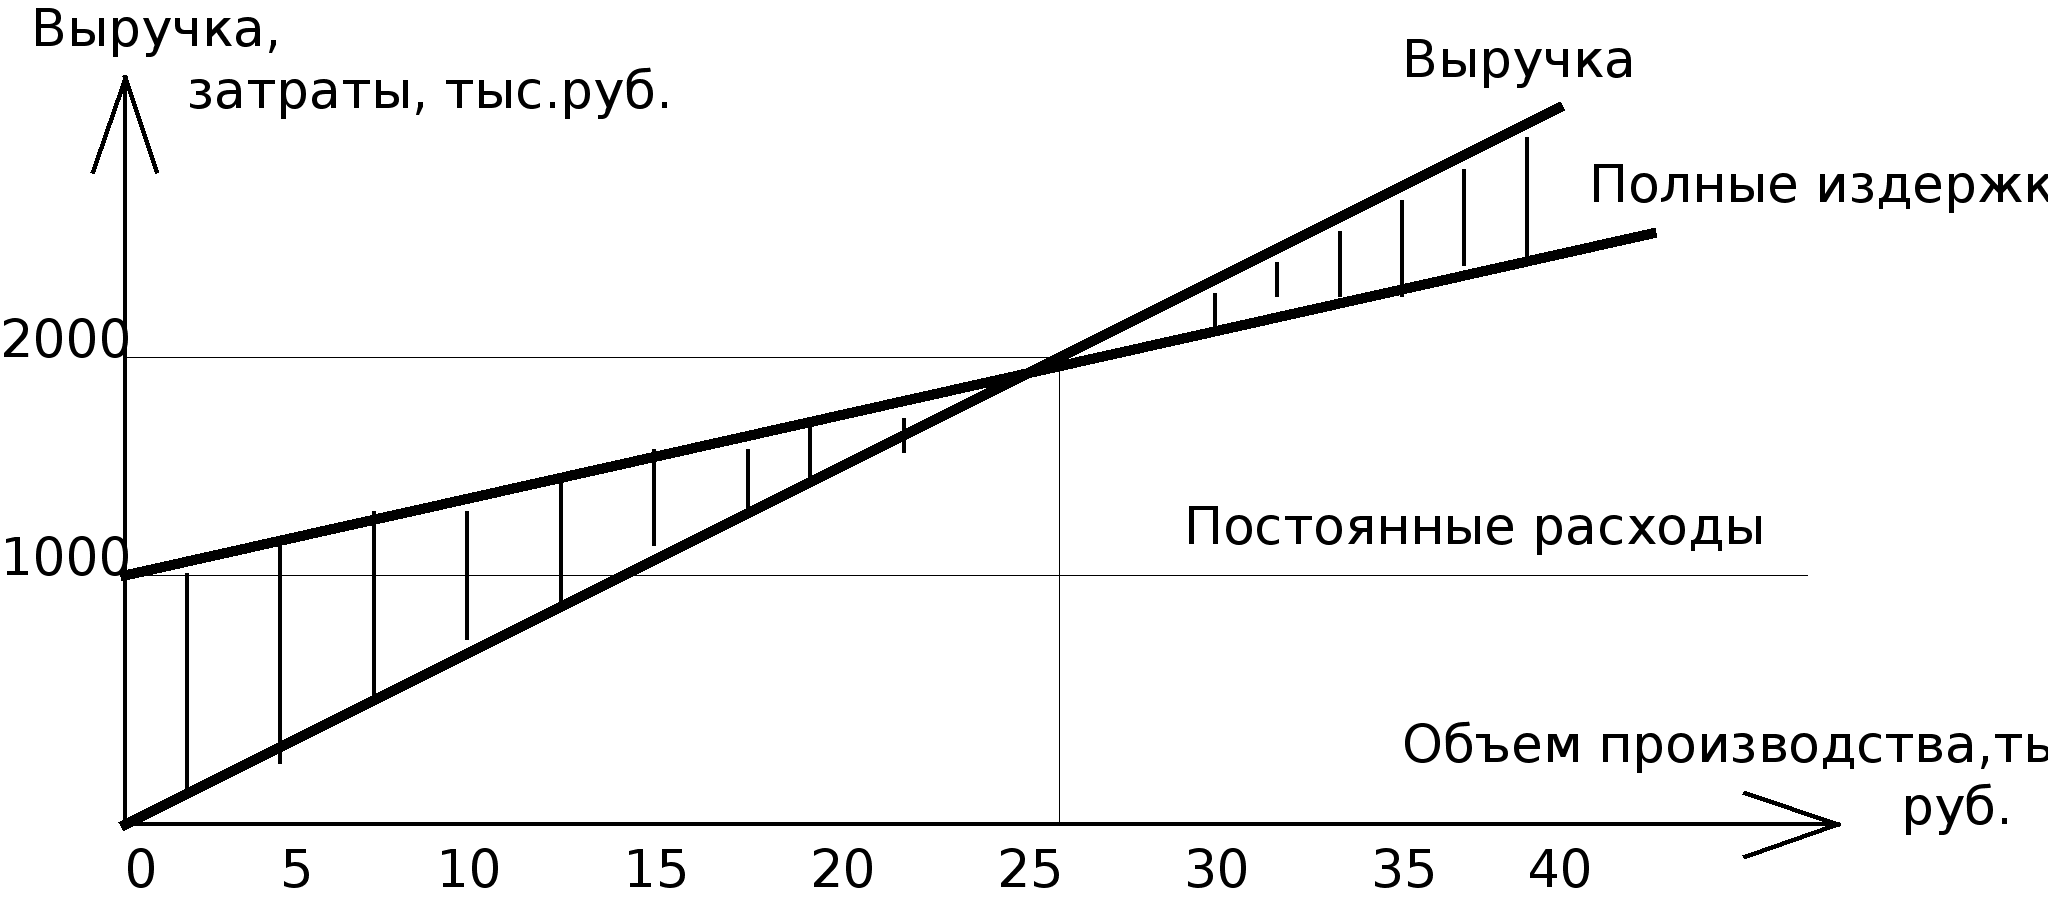
Используя график, можно решать следующие задачи:
1) по постоянным, переменным расходам и объему реализации определить объем прибыли;
2) исходя из заданной прибыли, определить необходимый для её получения объем реализации и соответствующий ему уровень расходов.
На величину критического объема влияет изменение переменных затрат на единицу продукции, величина постоянных расходов, а также изменение продажной цены изделия. Если объем реализации представить как qS, где q - объем реализации в натуральном выражении, S - продажная цена, то получим:
|
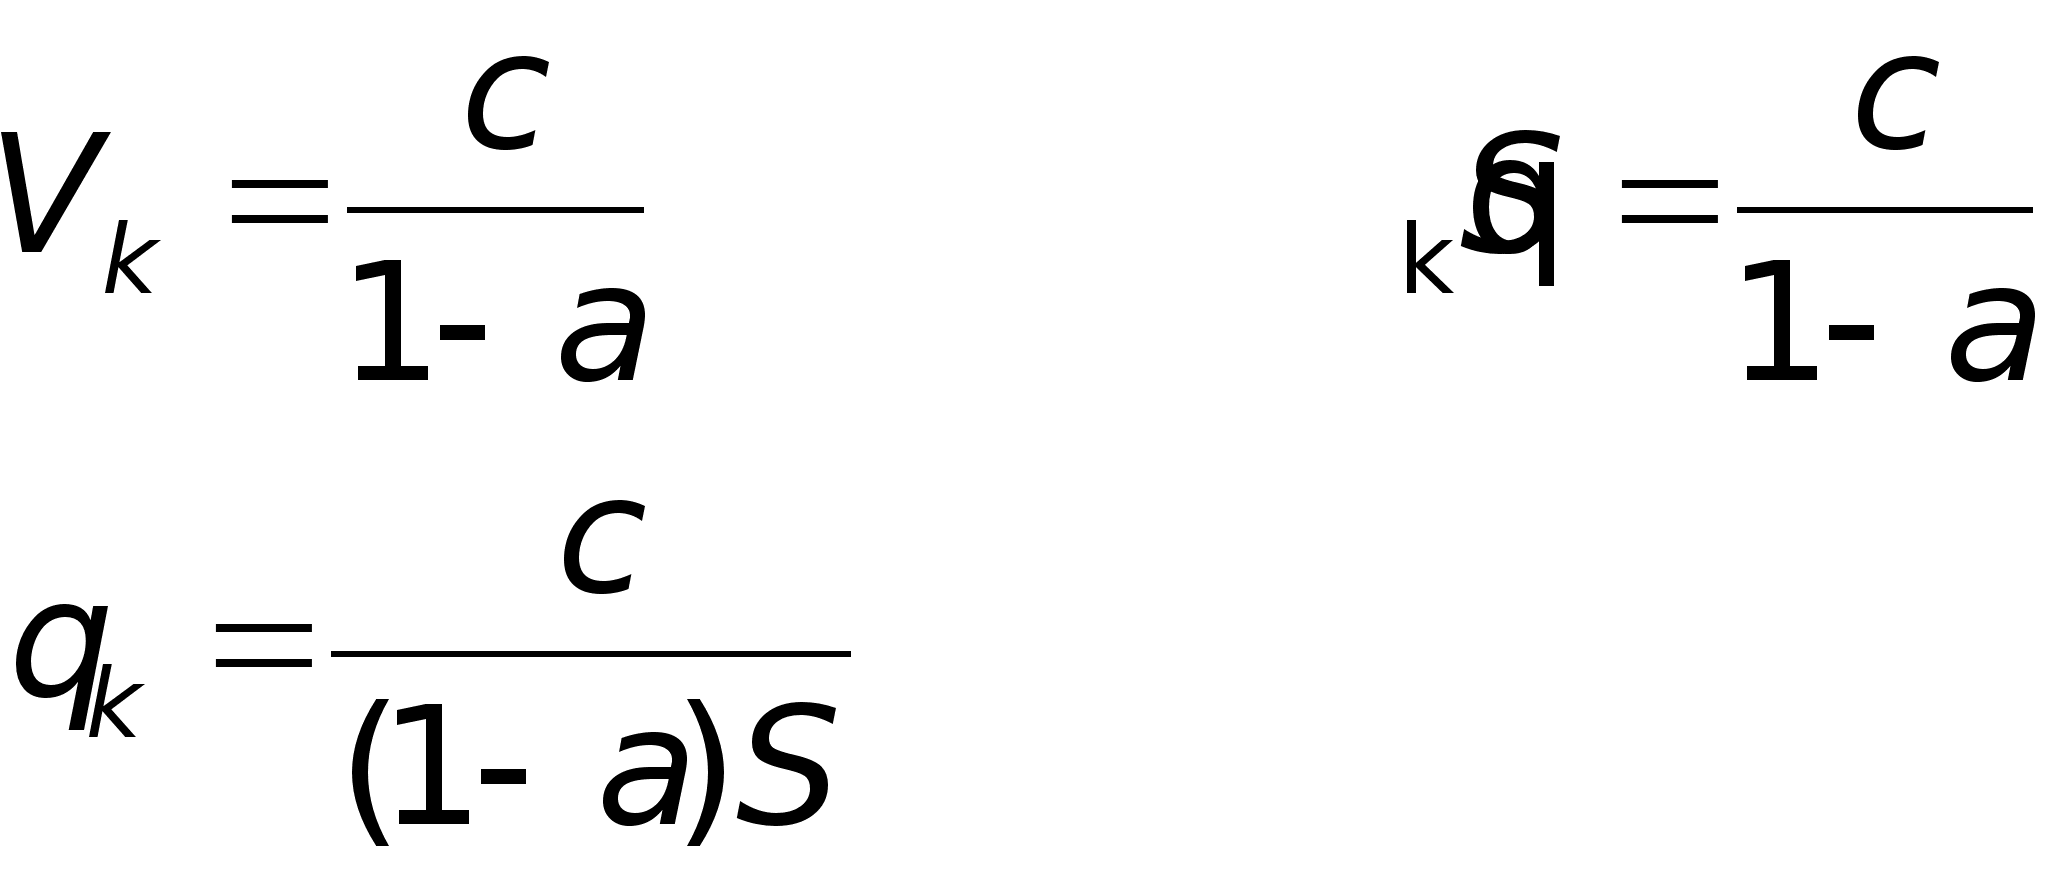
Влияние изменения величины постоянных расходов на критический объем может быть определено по формуле:
|
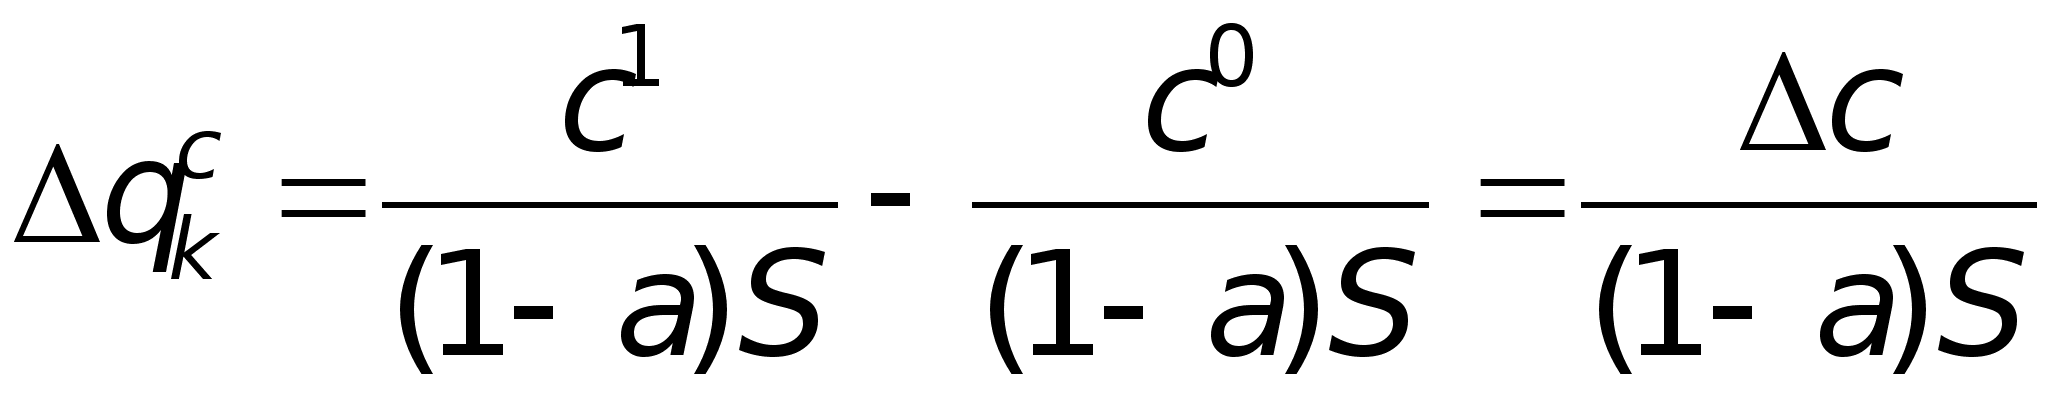
где
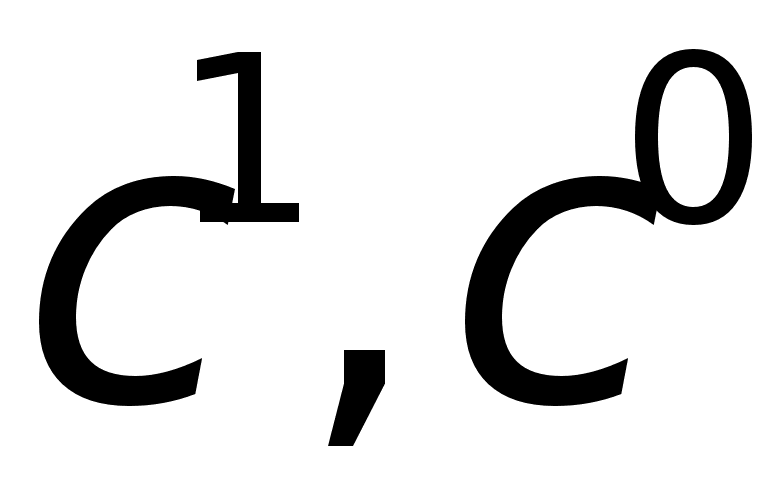 - постоянные
расходы, соответственно,
предполагаемые
и текущие (
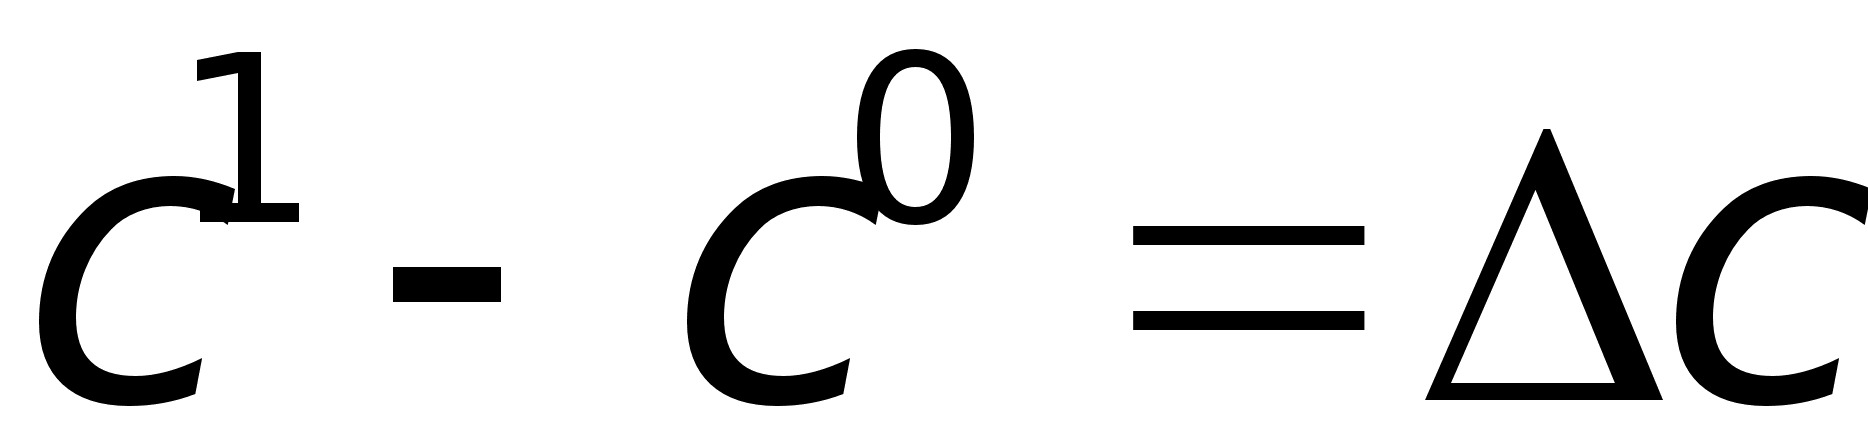 ).
Как видно из этой формулы, любое увеличение суммы постоянных расходов приведет к росту критического объема и наоборот. Иначе говоря, возникнет необходимость в дополнительной продаже определенного количества изделий с тем, чтобы выручка от реализации покрыла новые, возросшие издержки.
Следующее утверждение будет справедливо: уменьшение постоянных расходов является конкретным способом снижения точки безубыточности и улучшения финансового положения предприятия.
Влияние на критический объем переменных расходов определяется следующим образом:
|
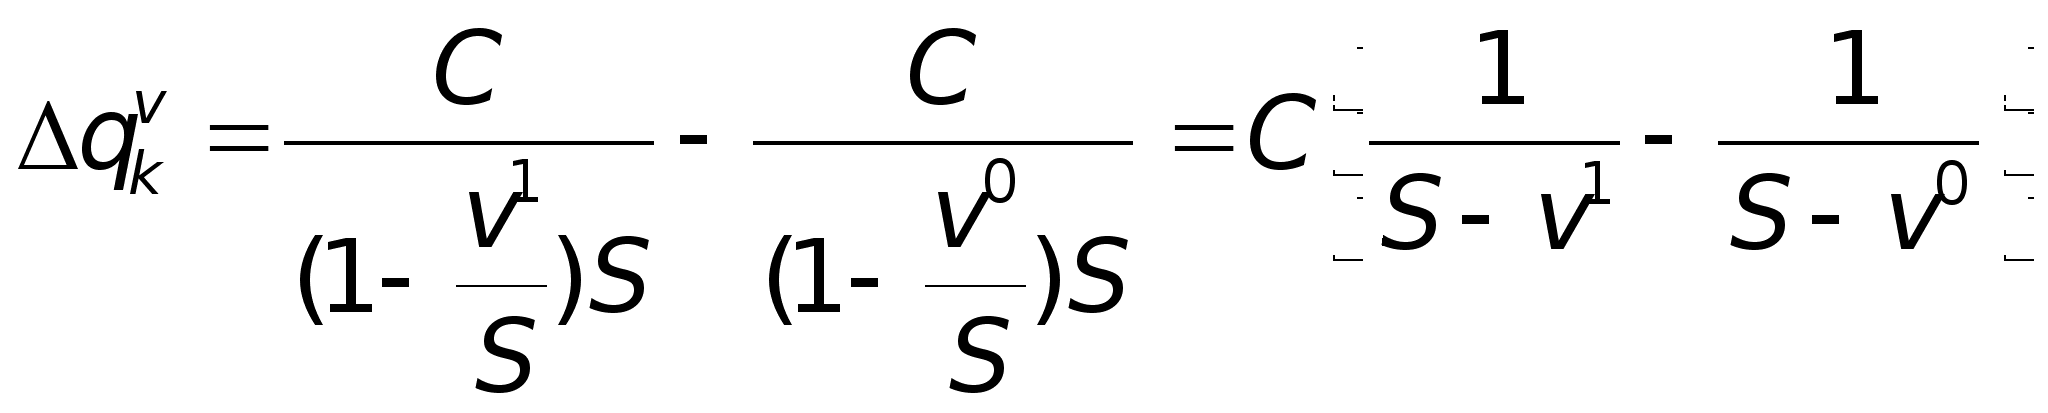
где
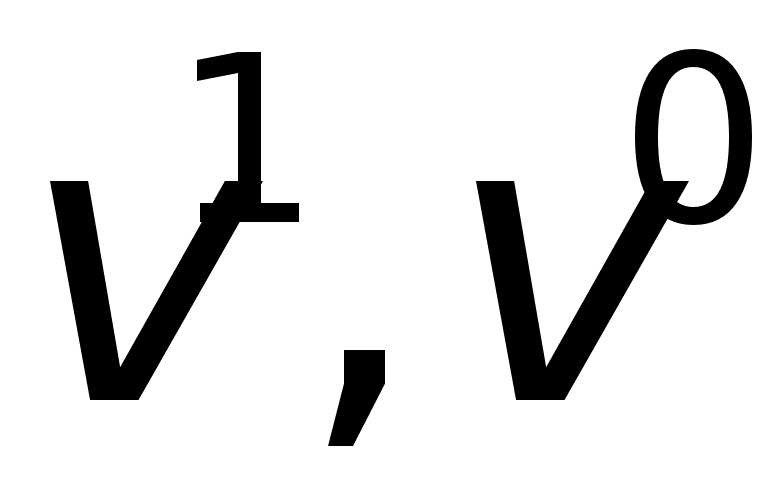 - предполагаемые
и текущие переменные
расходы на
единицу продукции;
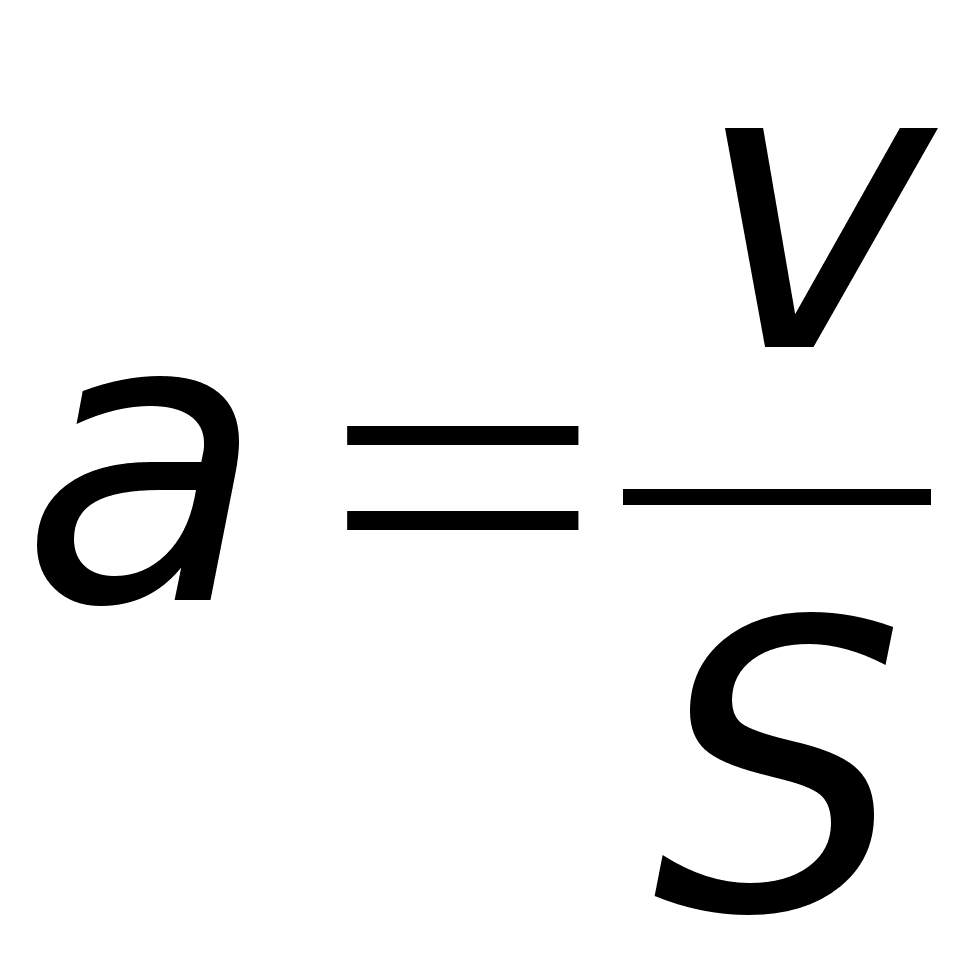 - отношение
переменных
расходов к цене
реализации.
Изменение продажной цены изделий безусловно оказывает воздействие на величину критического объема. При этом следует иметь в виду, что изменение цены реализации влияет не только на ближайший финансовый результат деятельности, но и может иметь длительные отложенные последствия для конкурентоспособности предприятия. В общем случае влияние изменения продажной цены на критический объем определяется по формуле:
|
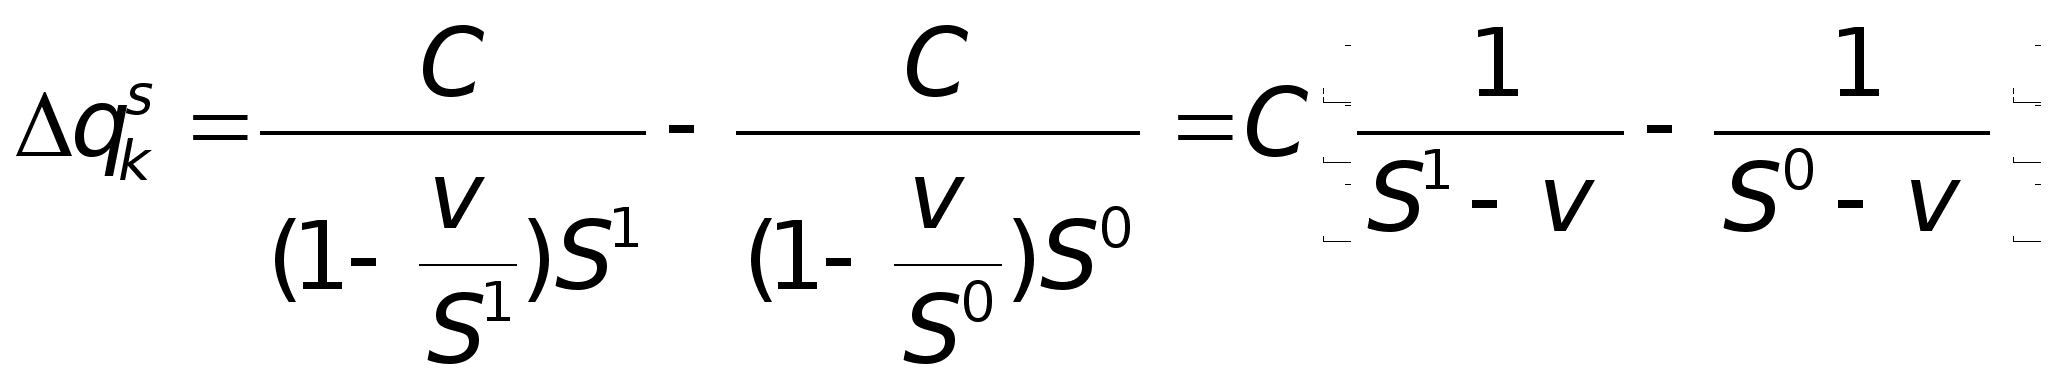
где
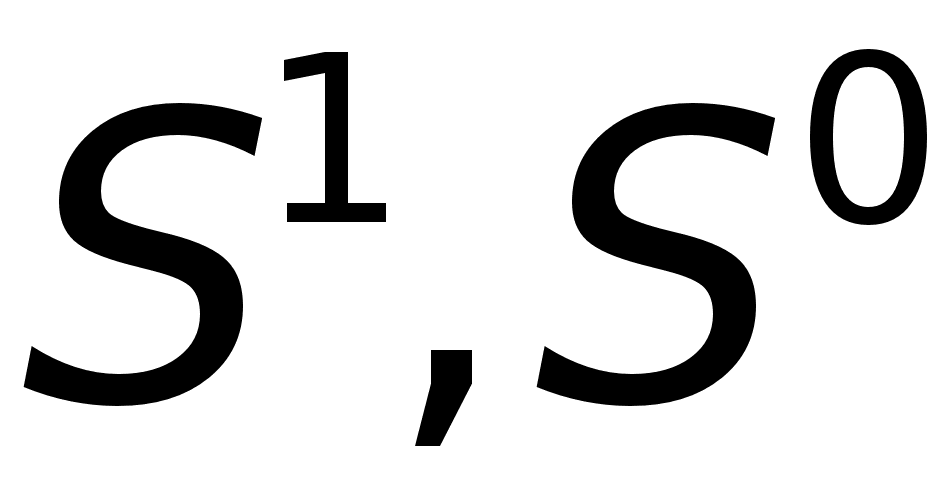 - предполагаемая
и действующая
величина продажной
цены.
Рассматривая изменение критического объема под влиянием различных факторов, мы имели в виду достижение безубыточной деятельности. Однако, целью любого предприятия является получение прибыли. Логическим продолжением анализа безубыточности является анализ прибыльности, позволяющий определить, во-первых, при каком объеме реализации возможно получение необходимой для предприятия прибыли и, во-вторых, что не менее важно, как изменение уровня постоянных расходов отразится на финансовых результатах. Зависимость изменения реализации от изменения прибыли:
|
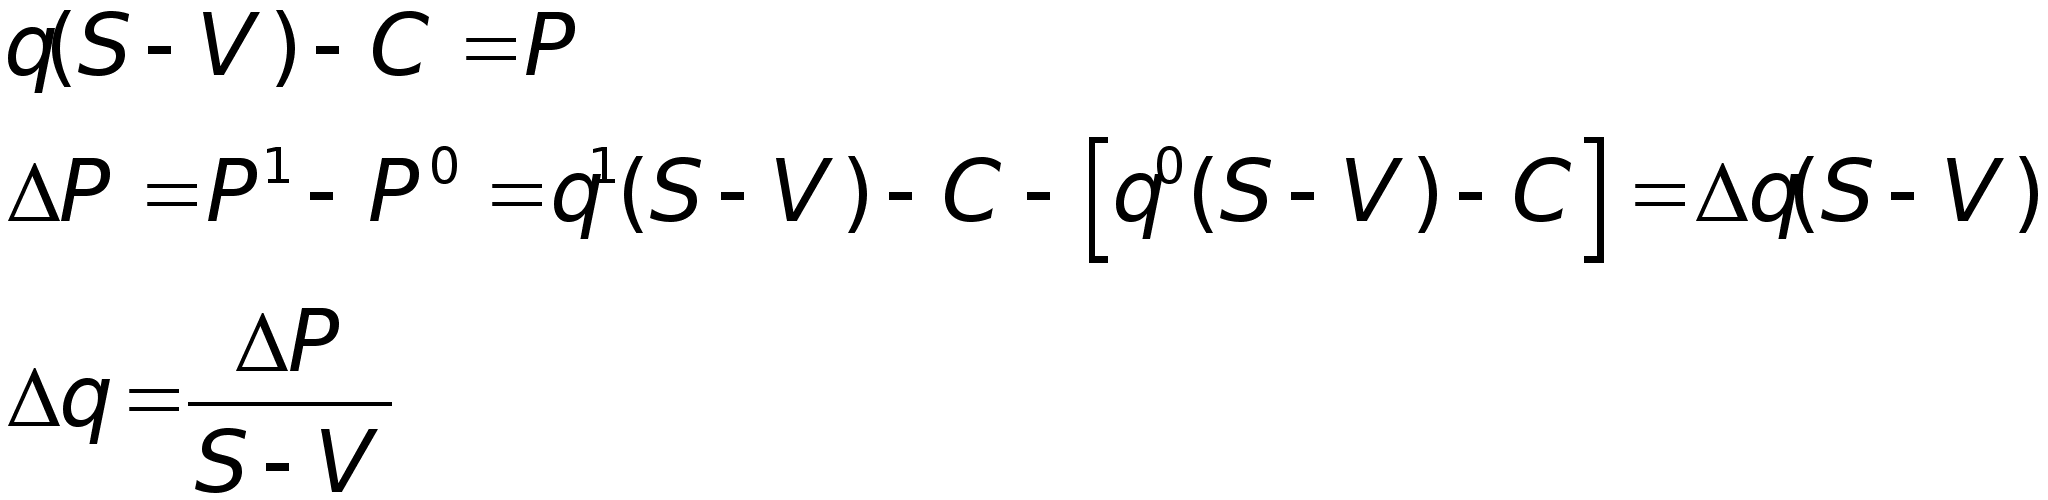
Определение критического объема при производстве и реализации изделий нескольких видов определяется по формуле:
|
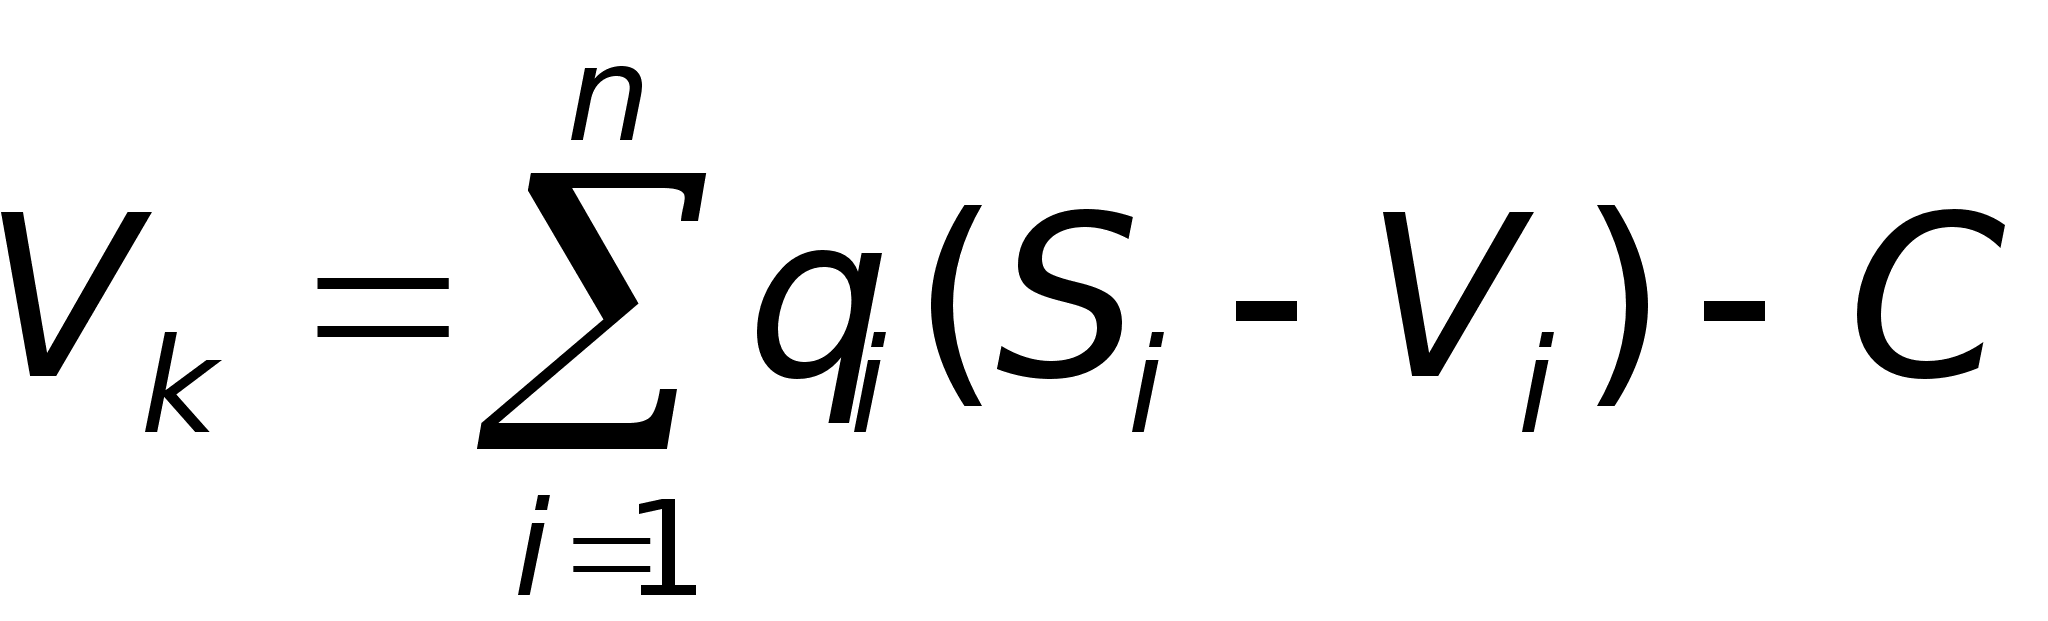
где
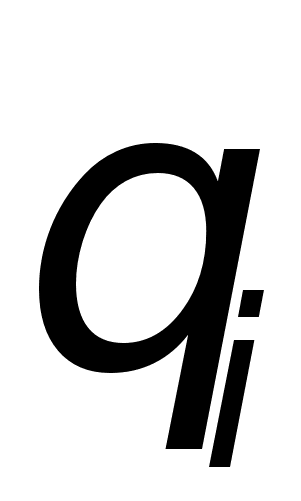 - количество
реализуемых
изделий i-го
вида, шт.;
i=1,...,n - номенклатура выпускаемых изделий.
заключение
Оценка финансового положения предприятия - это совокупность методов, позволяющих определить состояние дел предприятия в результате анализа его деятельности на конечном интервале времени.
Цель анализа финансового положения предприятия - информация о его финансовом положении, платежеспособности и доходности.
Оценка финансового положения предприятия необходима следующим лицам :
1) инвесторам, которым необходимо принять решение о формировании портфеля ценных бумаг;
2) кредиторам, которые должны быть уверены, что им заплатят;
3) аудиторам, которым необходимо распознавать финансовые хитрости своих клиентов;
4) финансовым руководителям, которые хотят реально оценивать деятельность и финансовое состояние своей фирмы;
5) руководителям маркетинговых отделов, которые хотят создать стратегию продвижения товара на рынки.
Источники анализа финансового положения предприятия - формы отчета и приложения к ним, а также сведения из самого учета, если анализ проводится внутри предприятия.
В конечном результате анализ финансового положения предприятия должен дать руководству предприятия картину его действительного состояния, а лицам, непосредственно не работающим на данном предприятии, но заинтересованным в его финансовом состоянии - сведения, необходимые для беспристрастного суждения, например, о рациональности использования вложенных в предприятие дополнительных инвестициях и т. п.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
1. Е.И. Бородина «Финансы предприятий» М, ИО «ЮНИТИ»1995г.
2. Бухгалтерский учет и аудит 1996 No. 1
3. Финансы 1997 No. 12
4. Э. Рид, Р. Коттер "Коммерческие банки", М., СП Космополис, 1991г.
5. О.И. Лаврушин "Банковское дело", М., Банковский и Биржевой научно-консультационный центр, 1992
6. М.Н. Крейнина "Анализ финансового состояния и инвестиционной привлекательности акционерных обществ в промышленности, строительстве торговле", М., 1994
7. Clifton H. Kreps, "Analyzing Financial Statements", American Institute of Banking
8. Л.Н. Павлова «Финансовый менеджмент» М, ИО «ЮНИТИ»1995г.