Анализ финансовых результатов на предприятии
Рассмотрим структуру балансовой прибыли ООО "Оникс Плюс" за 1999 год, проследим ее динамику, сравнивая с показателями предшествующего года, а также оценим выполнение плана по балансовой прибыли.
Как показывают
данные, приведенные
в таблице 2., план
по балансовой
прибыли перевыполнен
на 10,21%
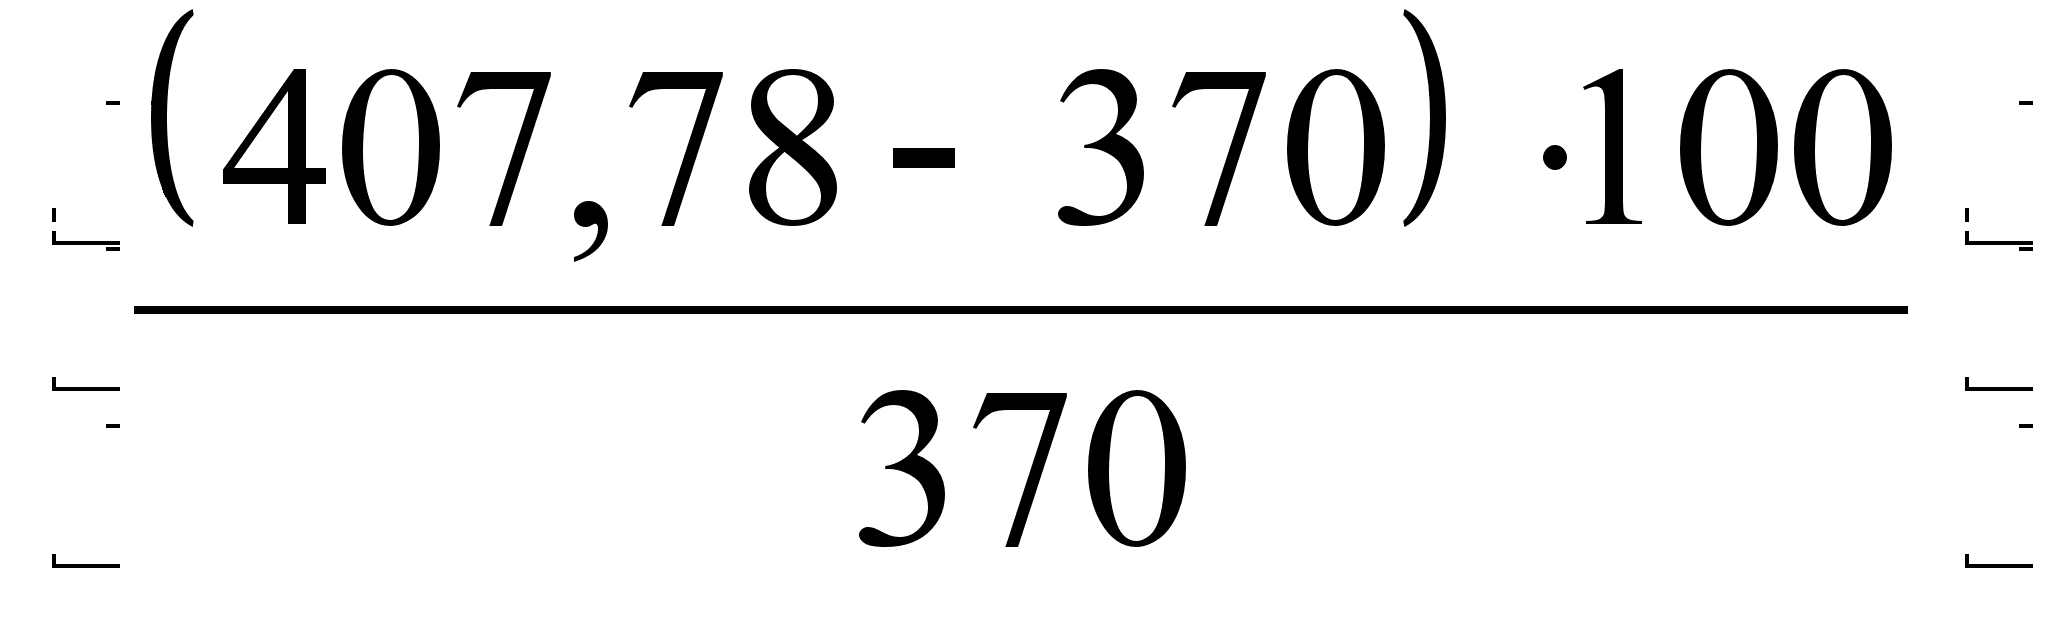 .
Таблица 2.
Анализ состава, динамики и выполнения плана балансовой прибыли ООО "Оникс Плюс".
|
Состав балансовой прибыли |
1998 г. |
1999 г. |
Фактическая сумма прибыли в сопоставимых ценах 1998 г., тыс. руб. |
||||
|
Сумма, тыс. руб. |
Структура, % |
План |
факт |
||||
|
Сумма, тыс. руб. |
Структура, % |
Сумма, тыс. руб. |
Структура, % |
||||
| Балансовая прибыль | 82,94 | 100 | 370,0 | 100 | 407,78 | 100 | 226,5 |
| Прибыль от реализации продукции | 78,6 | 94,77 | 370,0 | 100 | 392,66 | 96,29 | 218,14 |
| Прибыль от прочей реализации | - | - | - | - | - | - | - |
| Внереализа-ционные результаты | 4,34 | 5,23 | - | - | 15,12 | 3,71 | 8,4 |
По сравнению
с предшествующим
годом темп
прироста балансовой
прибыли составил
391,66 %
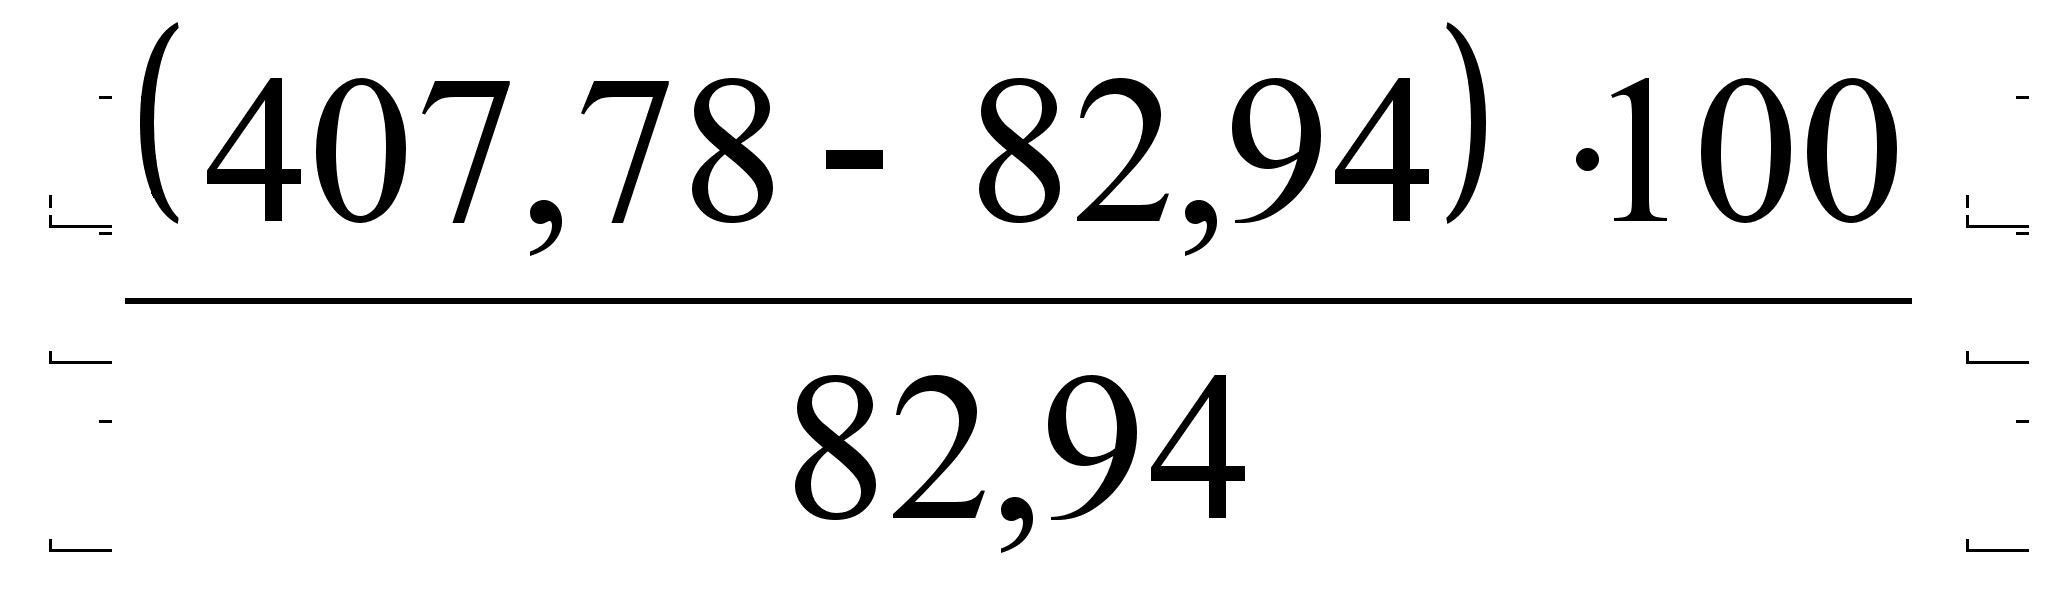 ,
однако значительное
влияние здесь
оказали инфляционные
процессы, т.к.
в сопоставимых
ценах (в ценах
базового -
1998 года) темп
прироста составил
173,09%
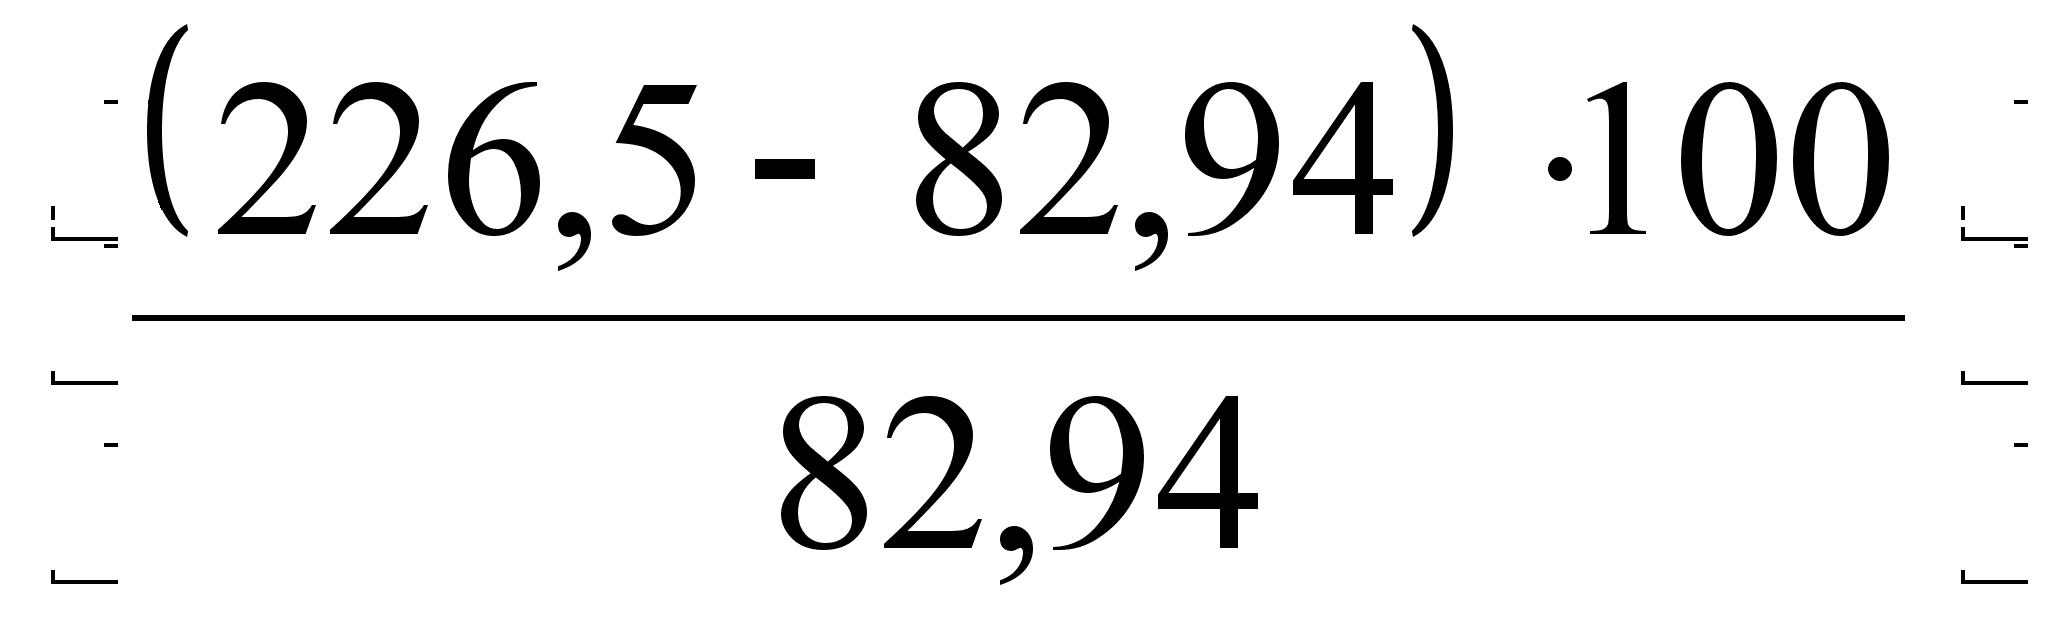 .
Столь значительный
прирост является
положительной
тенденцией.
Наибольшую долю в структуре балансовой прибыли занимает прибыль от реализации товарной продукции - 96,29%.
Удельный вес внереализационных результатов составил лишь 3,71 % балансовой прибыли.
Это является отражением того, что предприятие занимается только основным видом деятельности - производством и реализацией продукции деревообработки и не занимается внереализационной деятельностью, а именно, не имеет долевого участия в других предприятиях, не имеет ценных бумаг, не является арендодателем основных фондов и т.п.
2.3. Анализ финансовых результатов от реализации продукции
Основную
часть прибыли
предприятие
ООО "Оникс Плюс"
получает за
счет реализации
товарной продукции.
План по сумме
прибыли от
реализации
товарной продукции
за 1999 г. перевыполнен
на 22,66
тыс. руб.
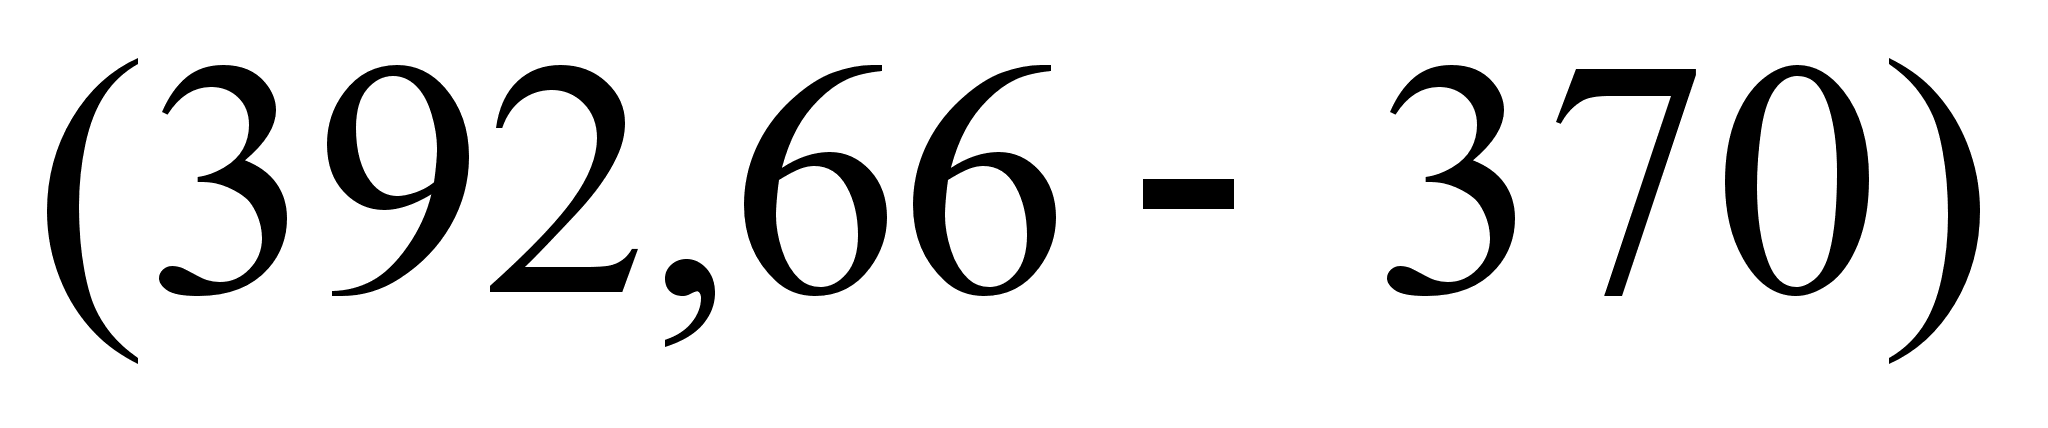 ,
или на 6,12
%
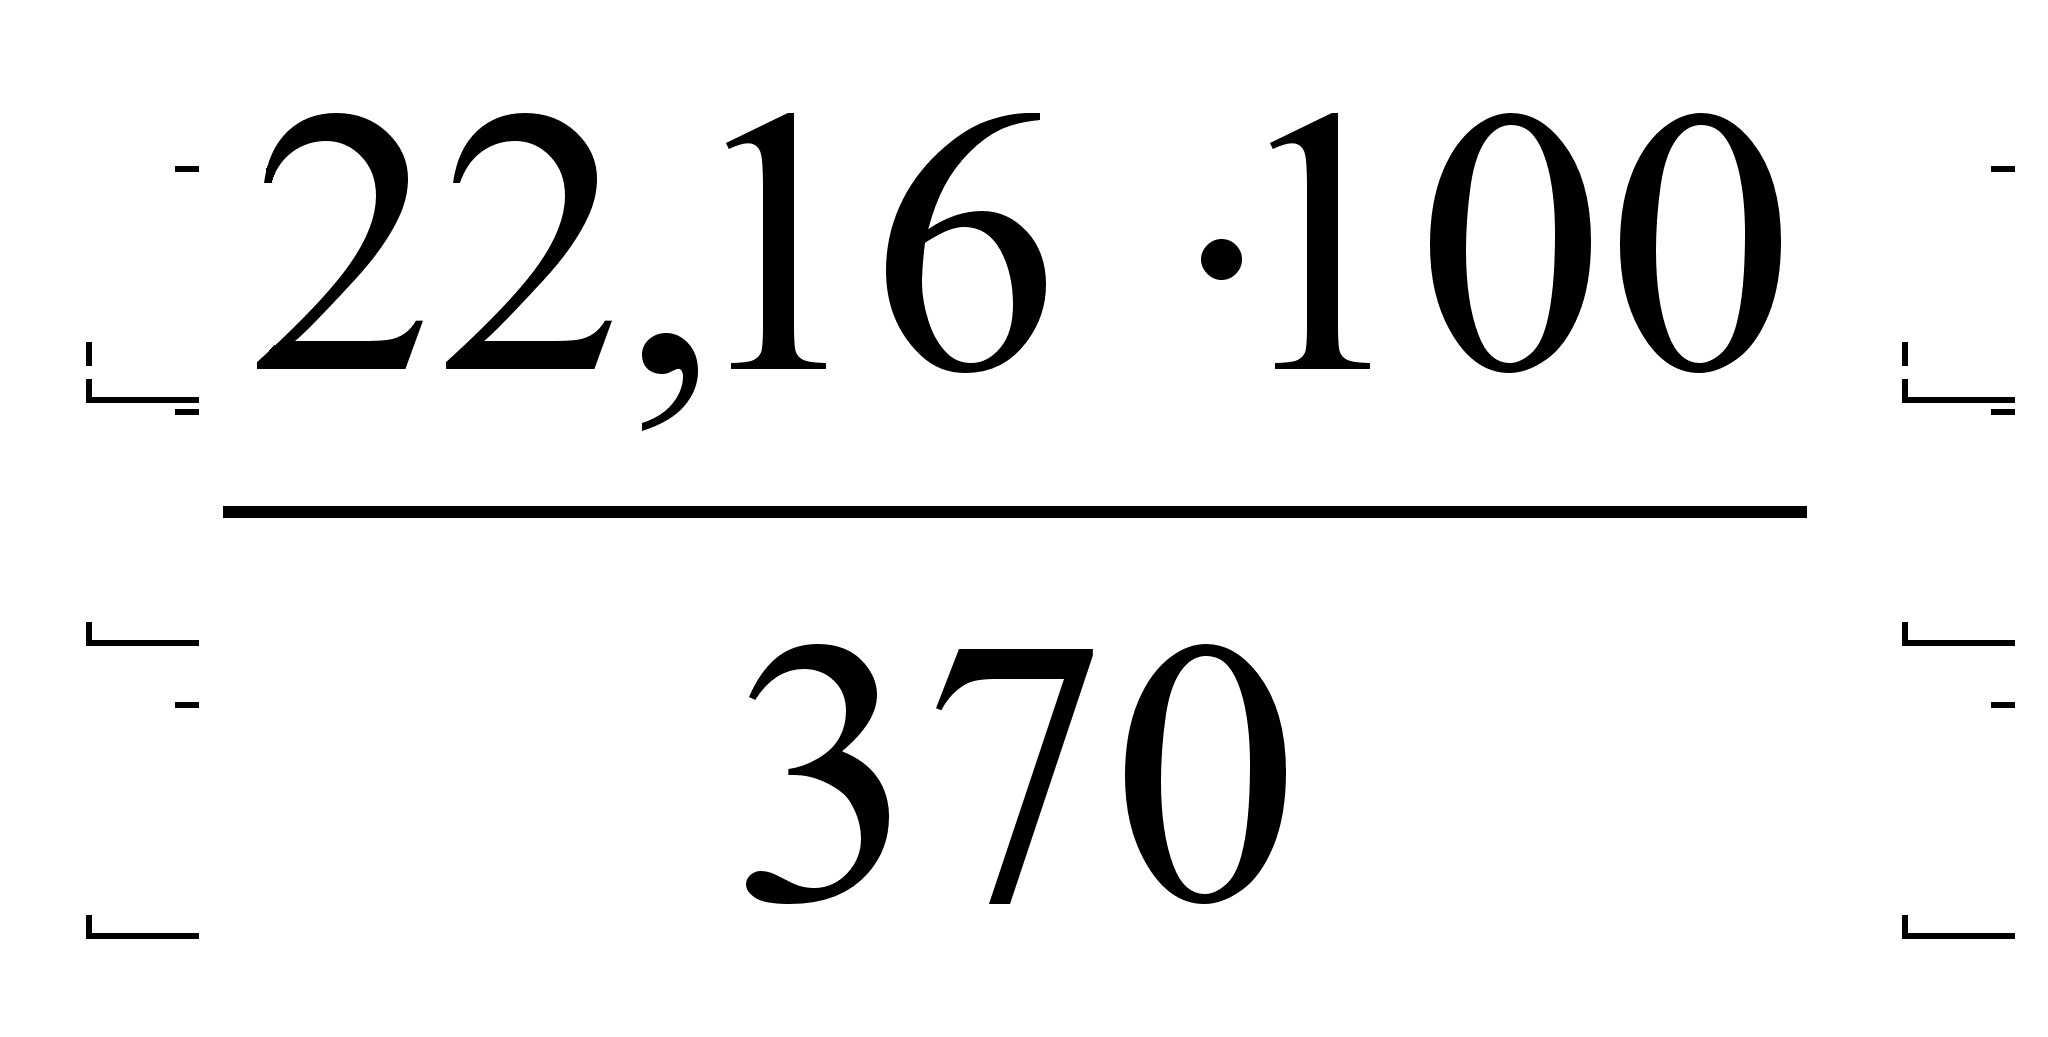 .
По сравнению
с предшествующим
годом сумма
прибыли возросла
на 314,06
тыс. руб.
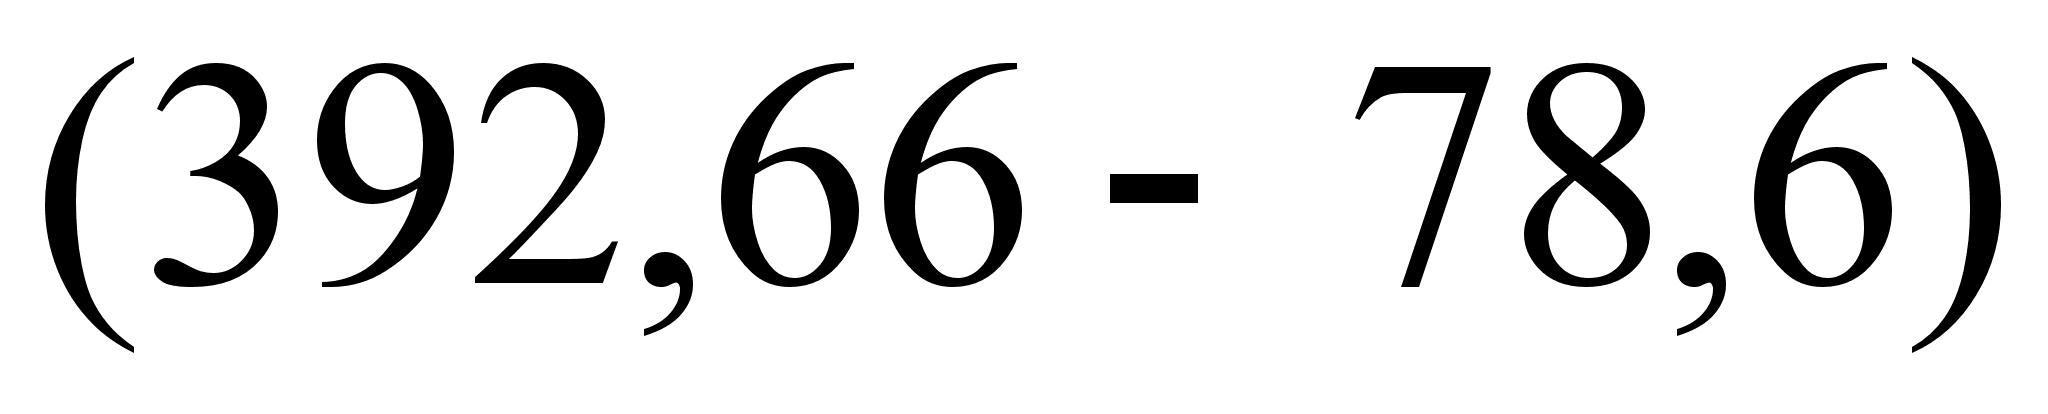 ,
или на 399,57%
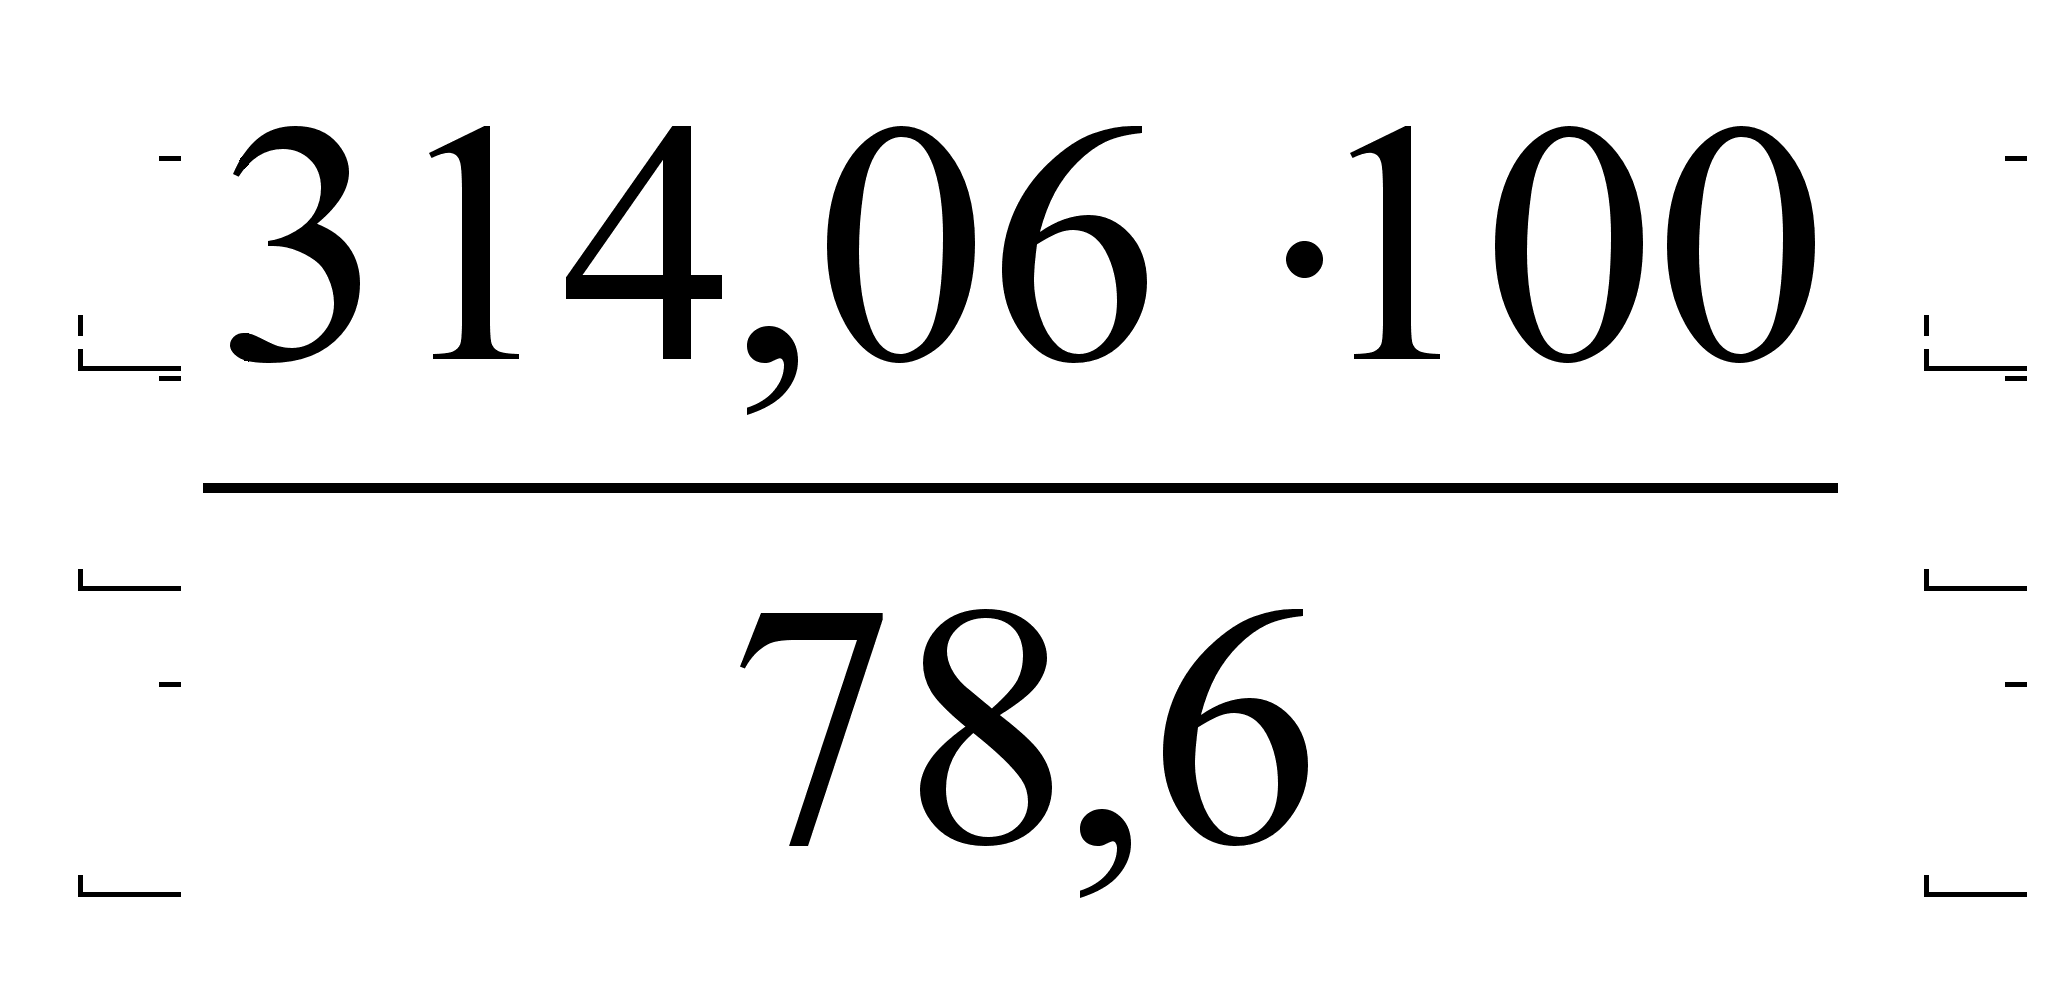 .
Прибыль от реализации товарной продукции зависит от четырех факторов первого порядка: объема реализации продукции; ее структуры; себестоимости и уровня среднереализационных цен. Эти же факторы являются факторами второго порядка по отношению к балансовой прибыли.
Здесь следует отметить, что анализ результатов деятельности предприятия мы проводим за 1998 и 1999 годы. После августа 1998 г. цены на продукцию значительно возросли в результате инфляции. Индекс цен на продукцию в 1998 году составил 1,8 (данный индекс рассчитан бухгалтером рассматриваемого нами предприятия). Имело место увеличение себестоимости условной единицы продукции в 1,7 раза за счет инфляции. По нашему мнению, факторный анализ, показывающий за счет каких факторов и на сколько изменилась сумма прибыли в 1999 г. по сравнению с 1998 г. представляет несомненный интерес.
Исходные данные, необходимые для расчета влияния этих факторов на сумму прибыли, разместили в таблице 3.
Таблица 3.
Исходные данные для факторного анализа прибыли от реализации товарной продукции, тыс. руб.
|
Показатель |
1998 г. |
Условный показатель, рассчитанный в ценах 1998 г. на объем 1999 г. |
1999 г. |
| Выручка от реализации (без НДС, акциза и других отчислений из выручки) | 1923,46 | 2001,72 | 3603,1 |
| Полная себестоимость реализованной продукции | 1844,86 | 1888,49 | 3210,44 |
| Прибыль от реализации продукции | 78,6 | 113,23 | 392,66 |
Сравнивая сумму прибыли, предшествующего года и условную, рассчитанную исходя из фактического объема и ассортимента продукции отчетного года, но при ценах и себестоимости базового (предшествующего) года, узнаем, на сколько она изменилась за счет объема и структуры реализованной продукции (П(V, стр.):
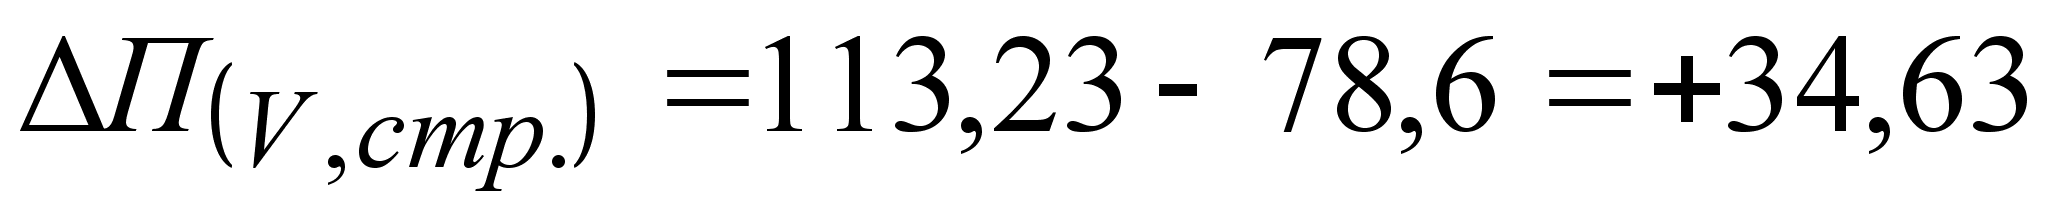 тыс. руб.
Чтобы найти влияние только объема продаж, умножим сумму прибыли базового года на процент прироста объема реализации в оценке по себестоимости или в условно-натуральном выражении и результат разделим на 100.
Прирост объема реализации составил:
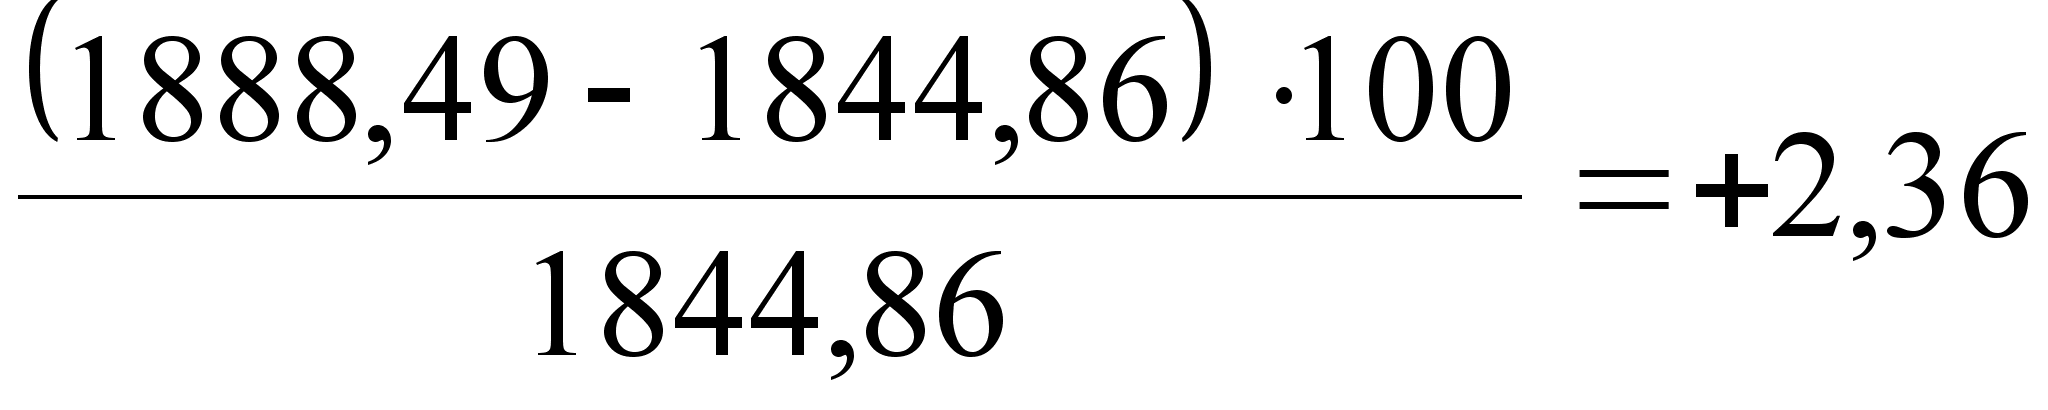 %.
Влияние объема продаж на сумму прибыли (П(V)):
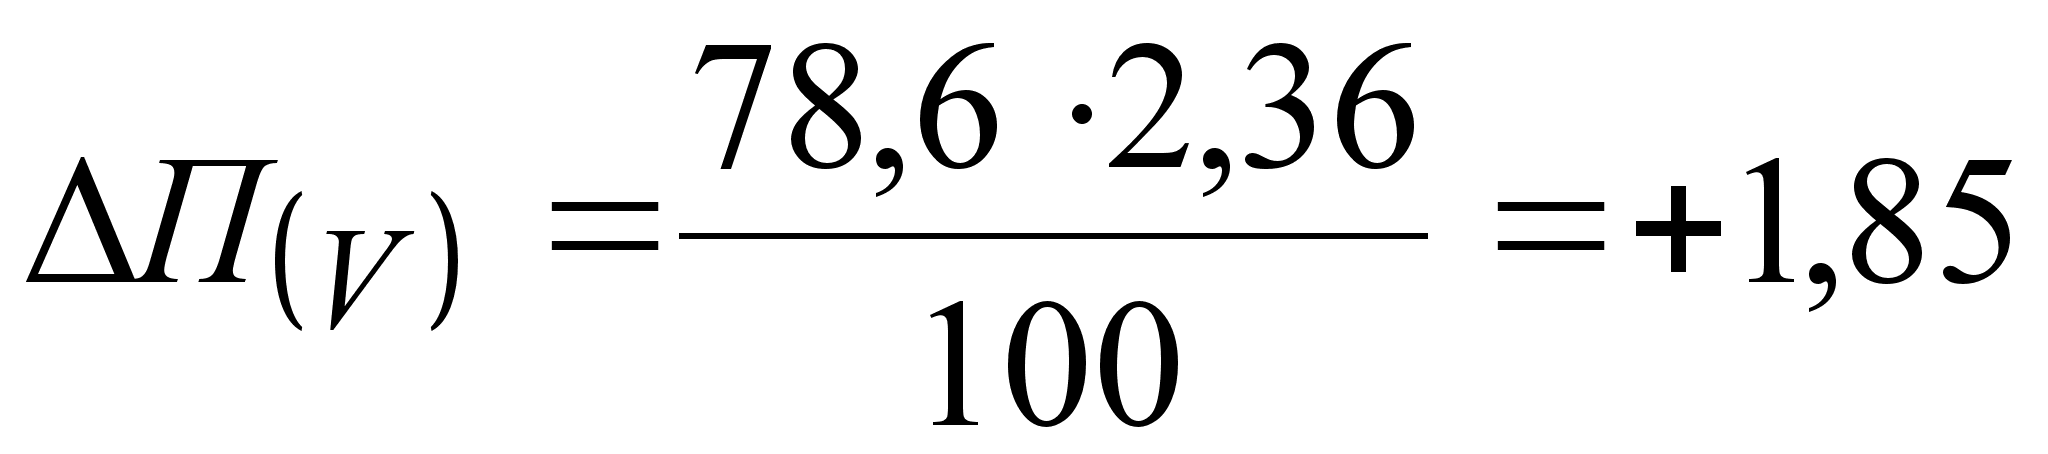 тыс.
руб.
Определим влияние структурного фактора (П(стр.)):
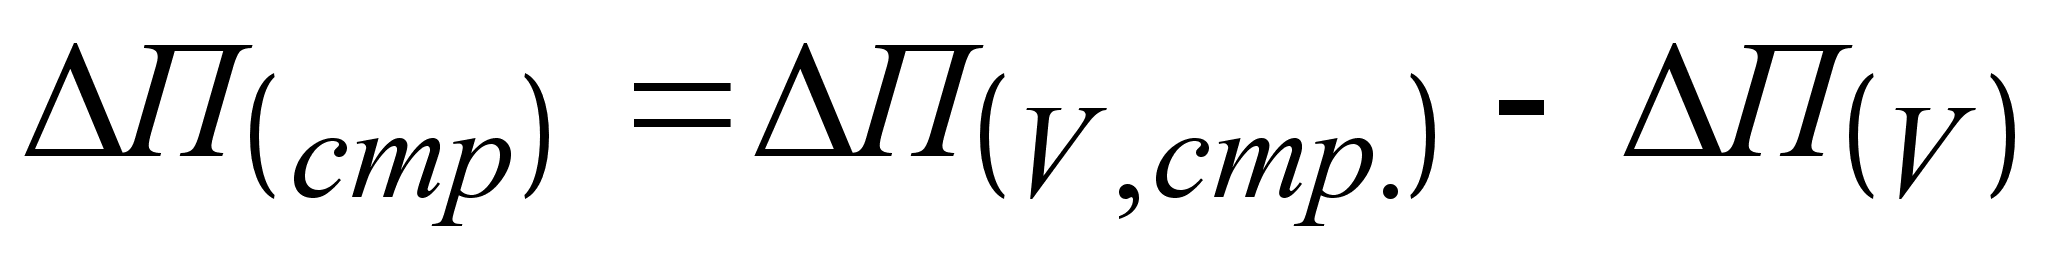
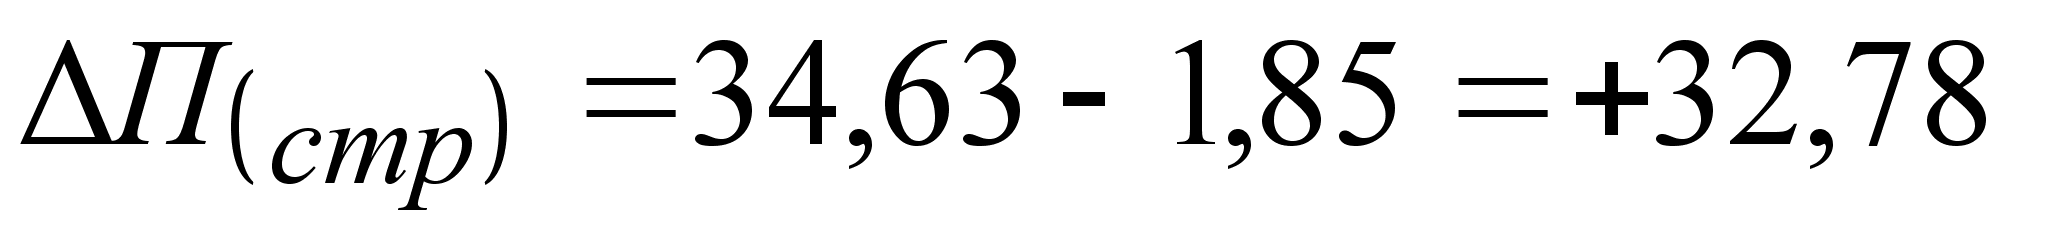 тыс.
руб.
Влияние изменения полной себестоимости на сумму прибыли (П(С)) устанавливается сравнением фактической себестоимости реализованной продукции в отчетном году с условным показателем, рассчитываемым в ценах базового года:
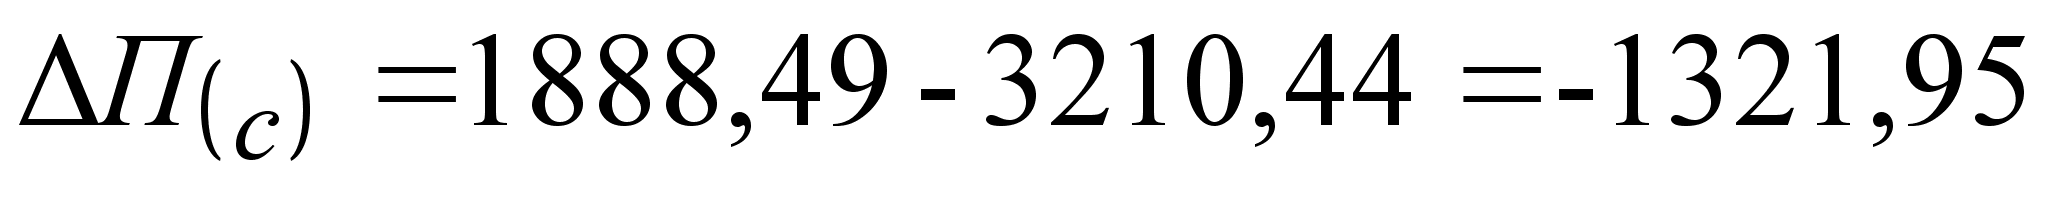 тыс. руб.
Изменение суммы прибыли за счет отпускных цен на продукцию (П(Ц)) устанавливается сопоставлением фактической выручки отчетного года с условной, которую предприятие получило бы за фактический объем реализации при ценах базового периода:
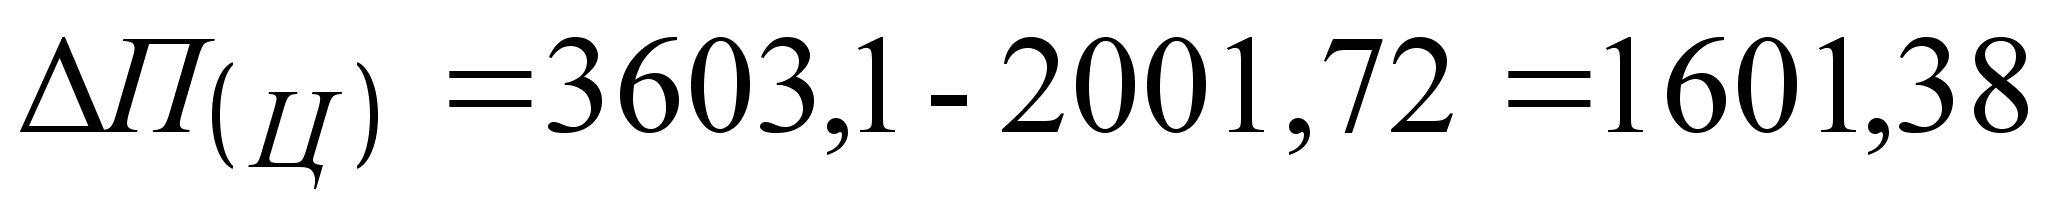 тыс. руб.
Общее изменение суммы прибыли:
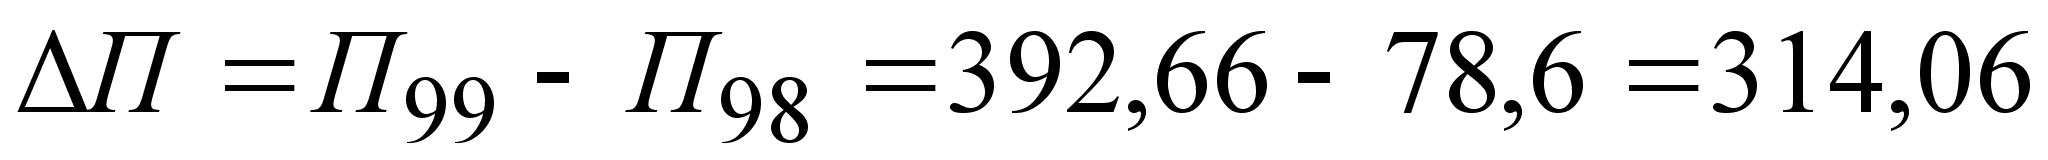 тыс. руб.,
в том числе за счет изменения:
объема продаж
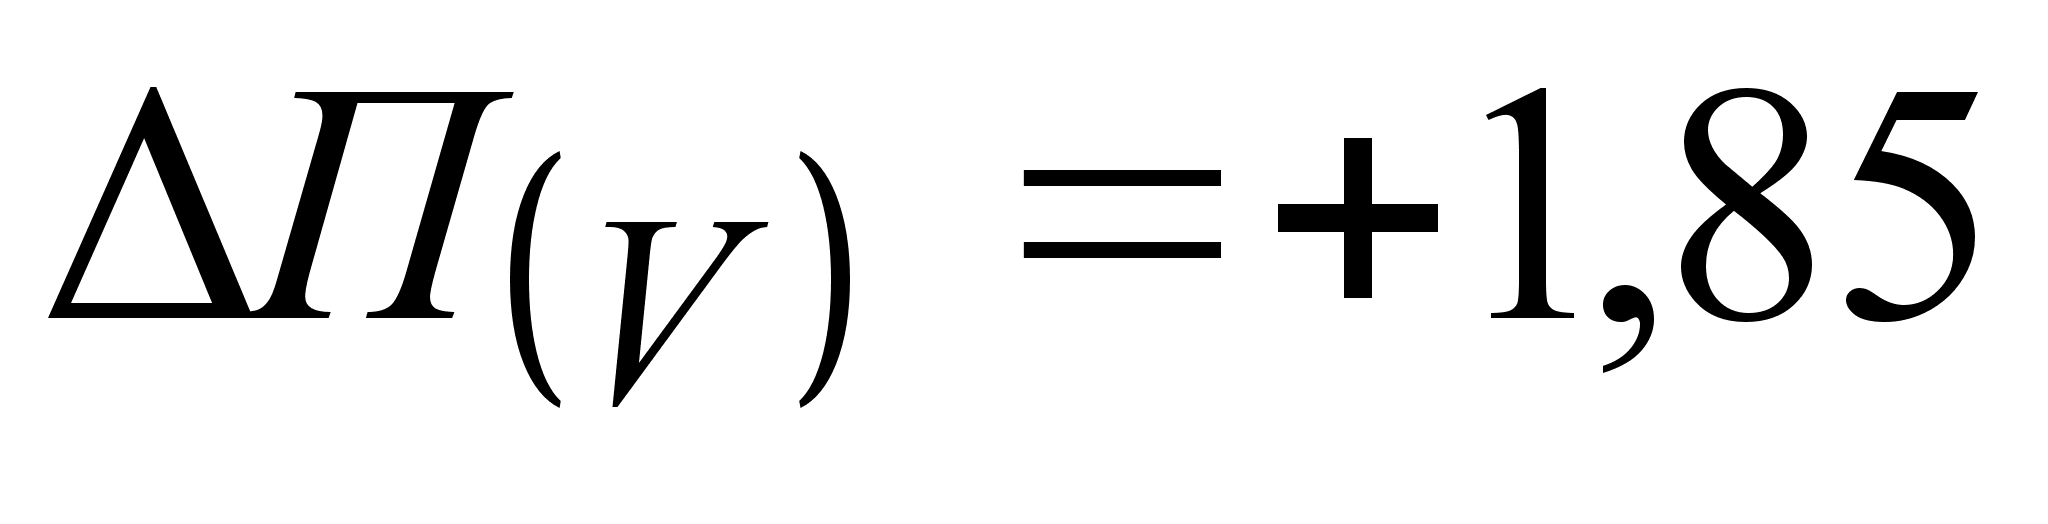 тыс. руб.;
структуры товарной продукции
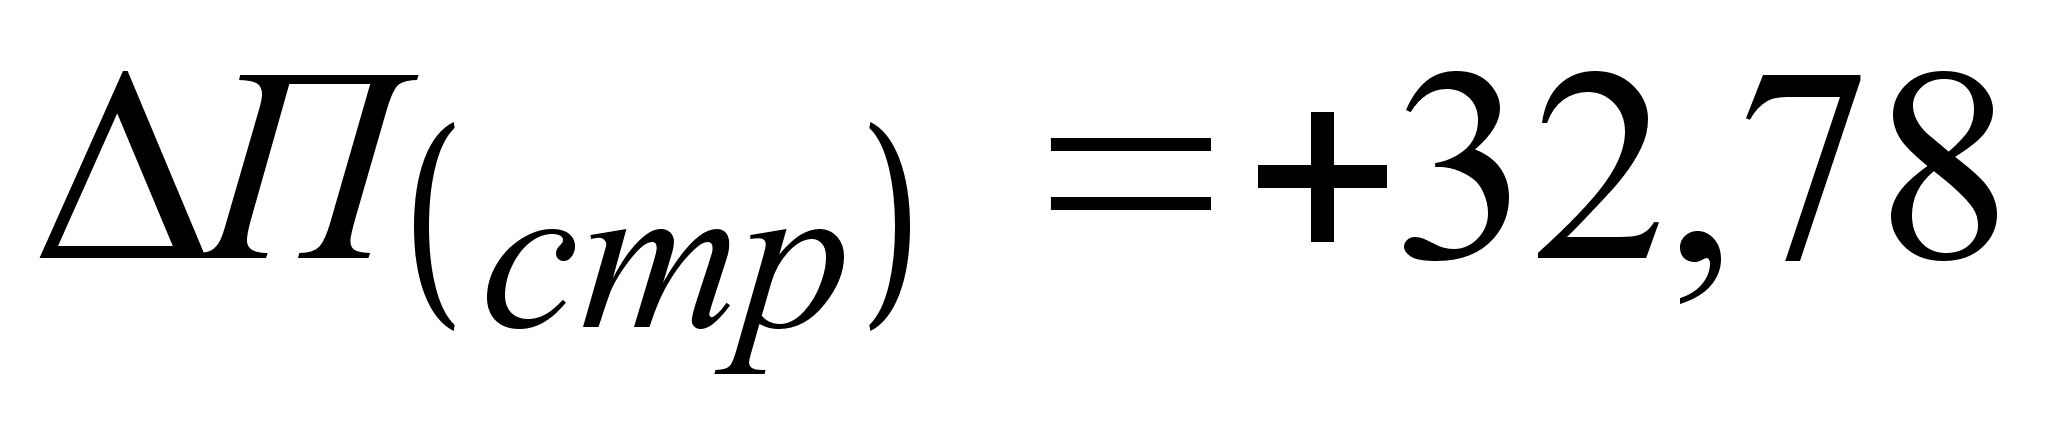 тыс. руб.;
полной себестоимости
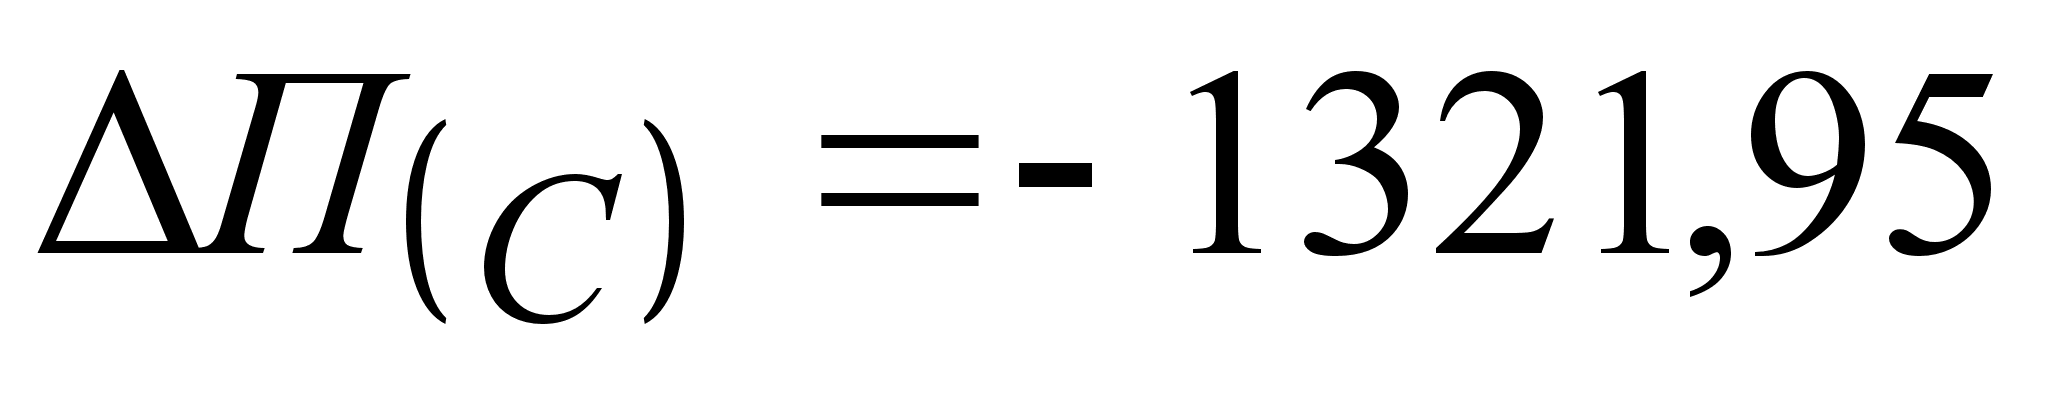 тыс. руб.;
цен реализации
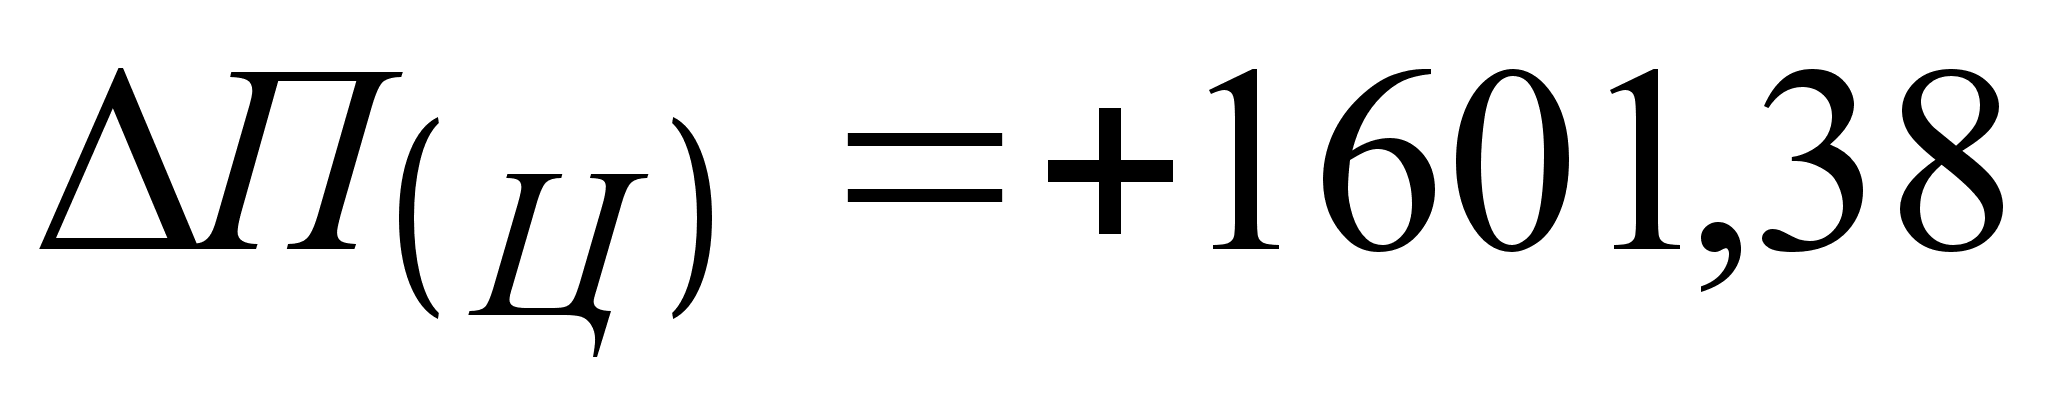 тыс. руб.
Баланс факторов:
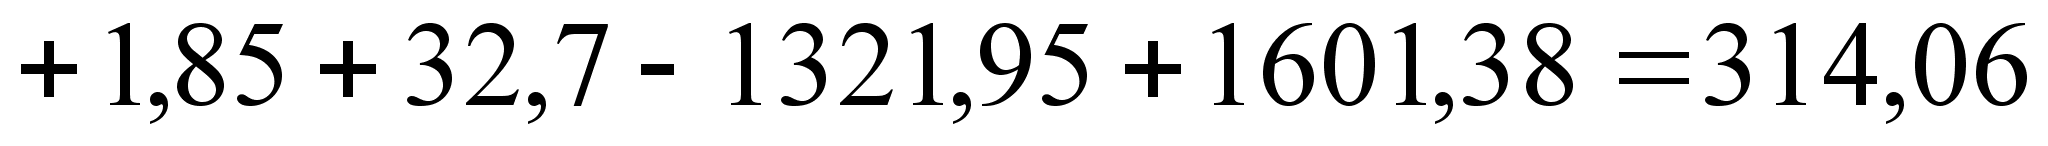 .
Далее проведем факторный анализ изменения суммы прибыли по сравнению с планом.
Данный анализ также проведем способом ценных подстановок, последовательно заменяя плановую величину каждого фактора фактической. Алгоритм расчета представлен в таблице 5.
Таблица 4.
Исходные данные для факторного анализа прибыли от реализации товарной продукции, тыс. руб.
|
Показатель |
План |
План, пересчитанный на фактический объем продаж |
Факт |
| Выручка от реализации (без НДС) | 3514 | 3598,8 | 3603,1 |
| Полная себестоимость | 3144 | 3207,8 | 3210,44 |
| Прибыль от реализации | 370 | 391,0 | 392,66 |
Таблица 5.
Расчет влияния факторов на изменение суммы прибыли от реализации продукции.
|
Показа-тель |
Условия расчета |
Алгоритм расчета |
|||
|
Объем реали-зации |
Структура товарной продукции |
Цена |
Себесто-имость |
||
| План | План | План | План | План |
Впл - Спл |
| Усл1 | Факт | План | План | План |
Ппл * Крп |
| Усл2 | Факт | Факт | План | План |
Вусл - Сусл |
| Усл3 | Факт | Факт | Факт | План |
Вф - Пусл |
| Факт | Факт | Факт | Факт | Факт |
Вф - Пф |
где Впл, Вф, Вусл - выручка от реализации без НДС, соответственно, плановая, фактическая и условная;
Спл, Сф, Сусл - себестоимость;
П - прибыль;
Крп - процент выполнения плана по количеству реализованной продукции.
Ппл = 370 тыс. руб.
Найдем сумму прибыли при фактическом объеме остальных факторов. Для этого рассчитаем процент выполнения плана по реализации продукции (Кпр) и скорректируем плановую сумму прибыли на этот процент:
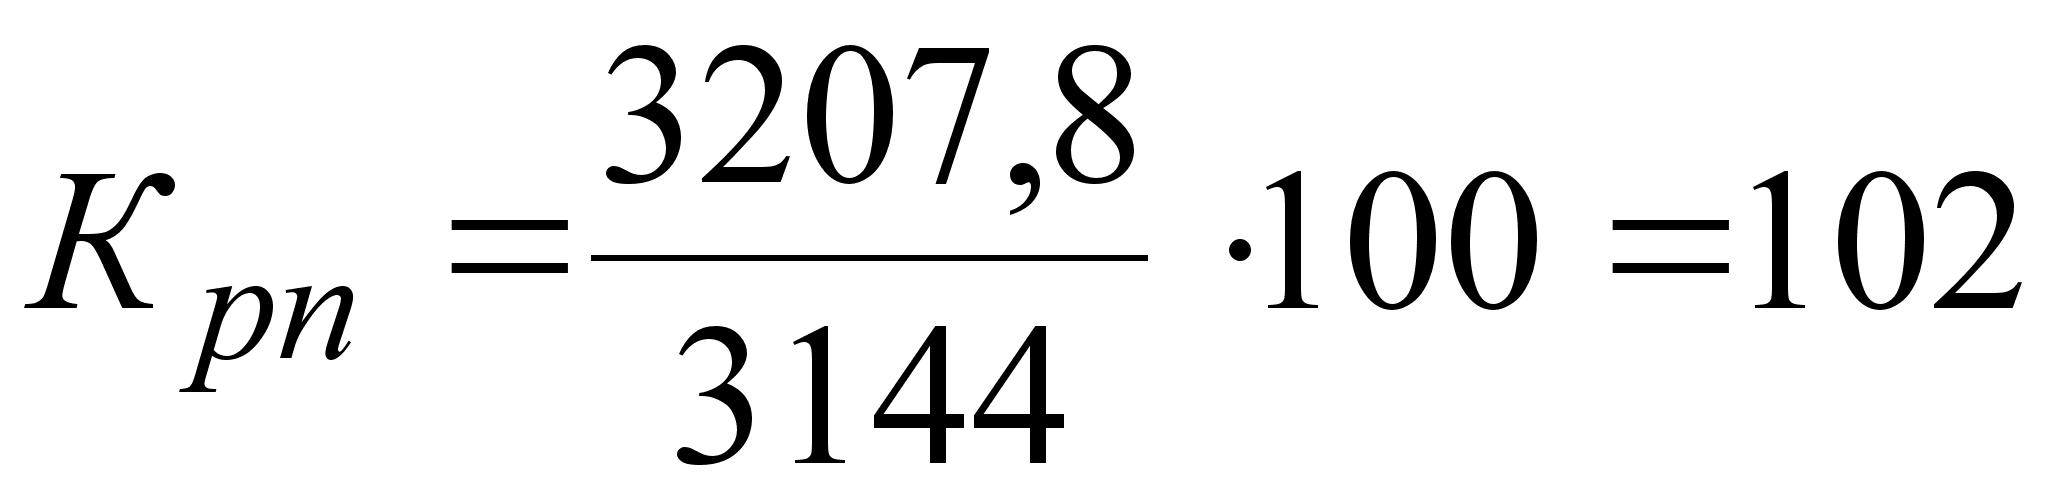 %.
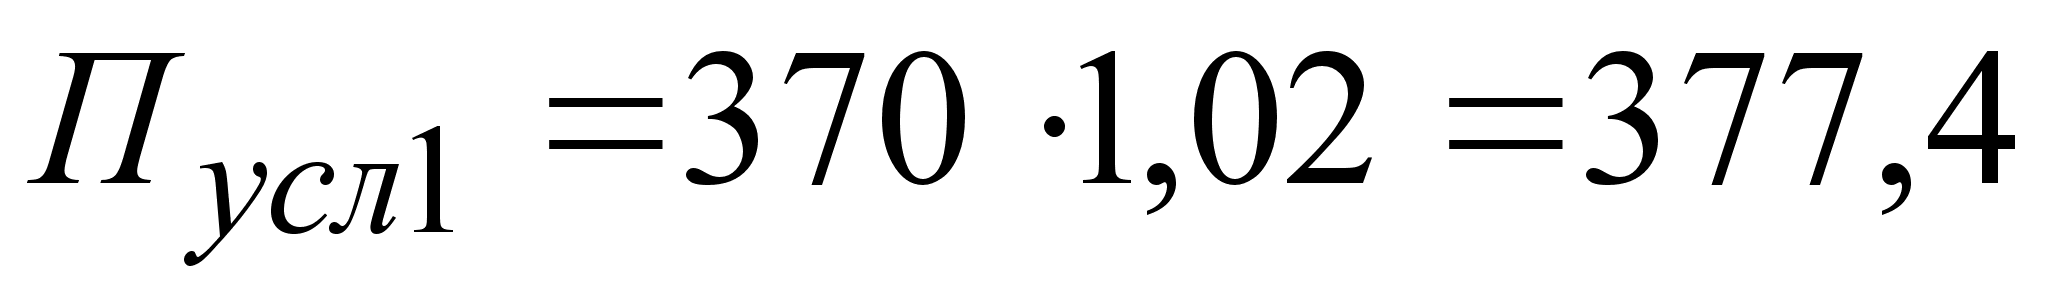 тыс. руб.
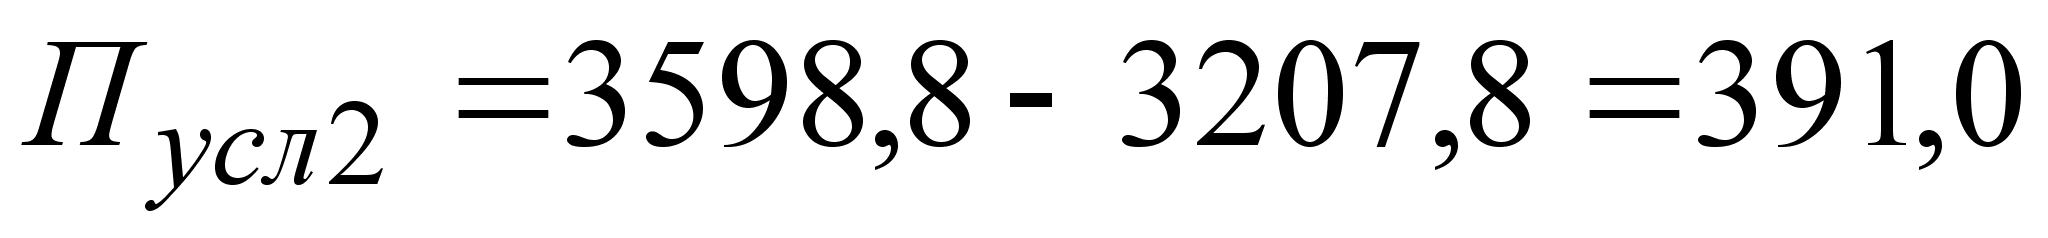 тыс. руб.
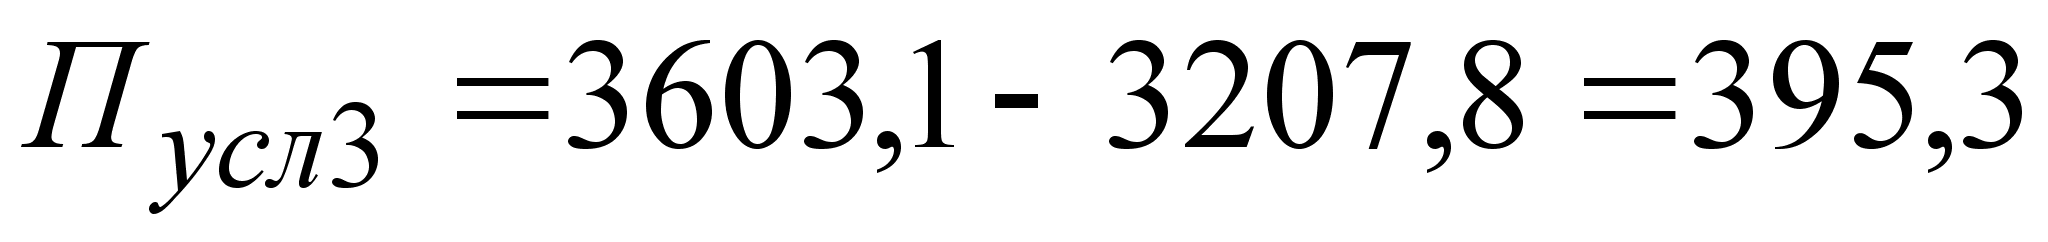 тыс. руб.
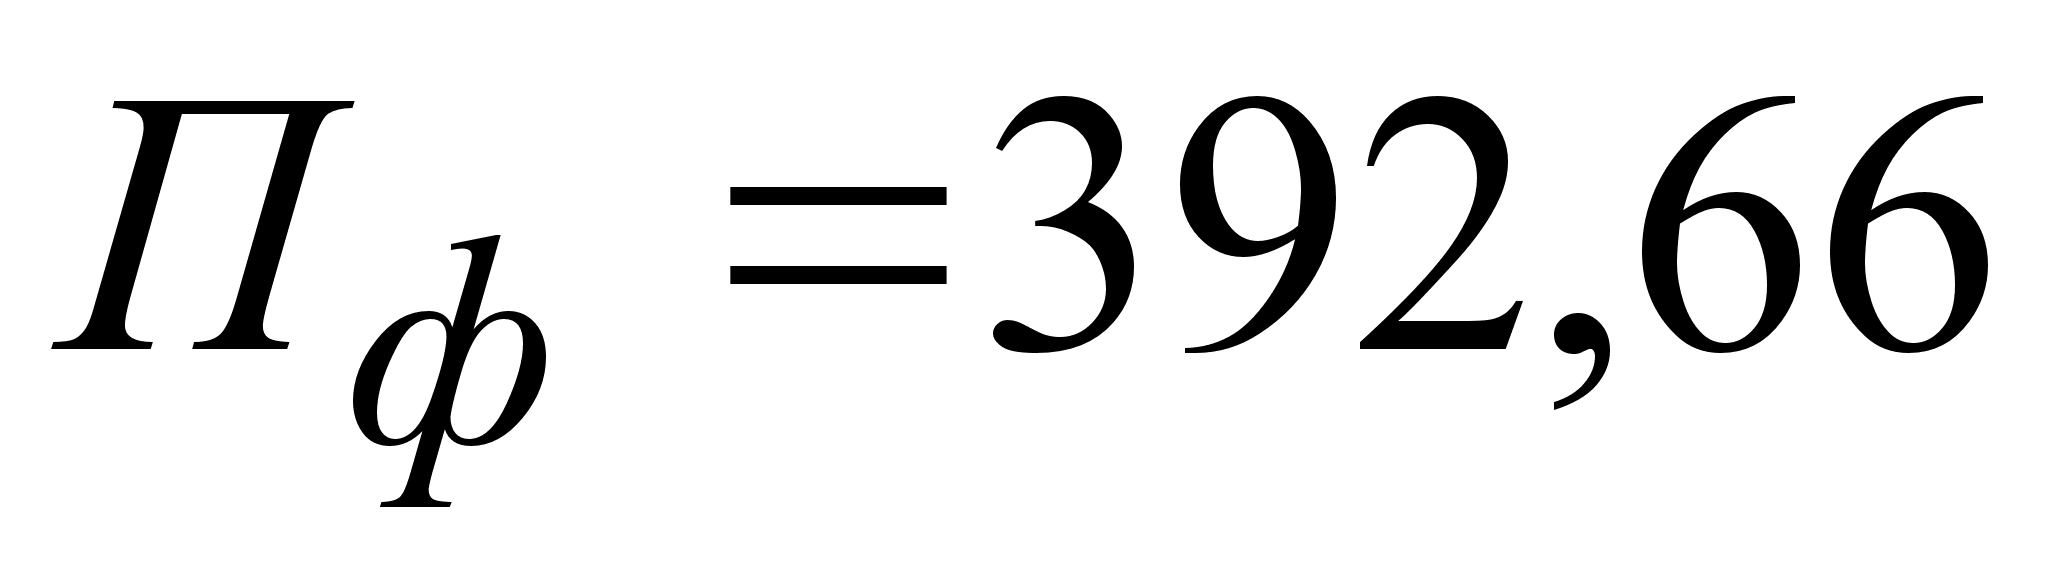 тыс. руб.
Изменение суммы прибыли за счет:
- объема реализации продукции:
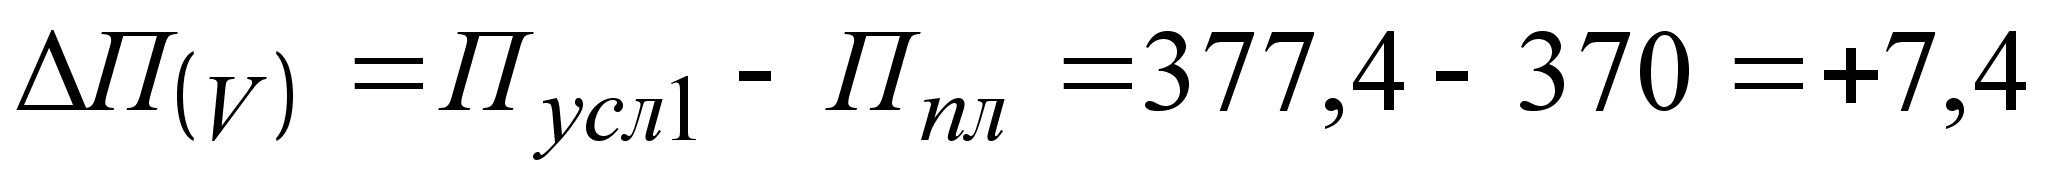 тыс. руб.;
- структуры товарной продукции:
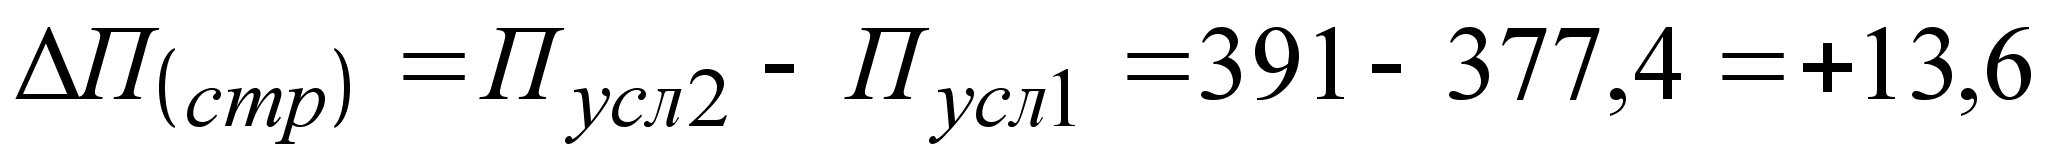 тыс.руб.;
- средних цен реализации:
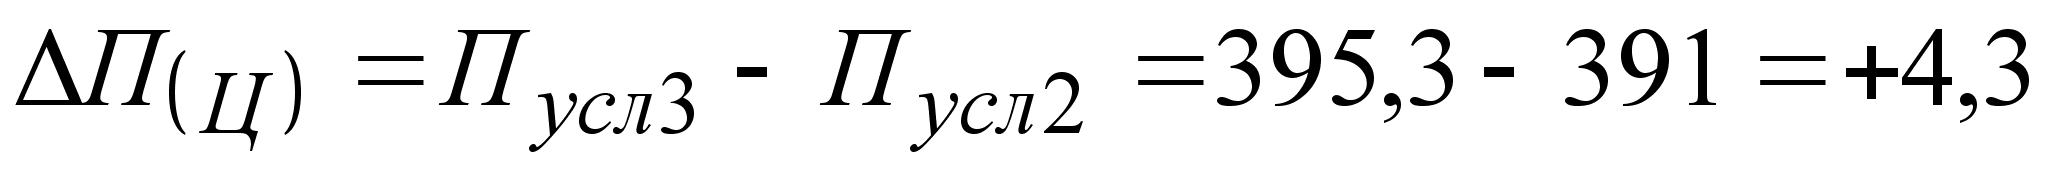 тыс. руб.;
- себестоимости реализованной продукции:
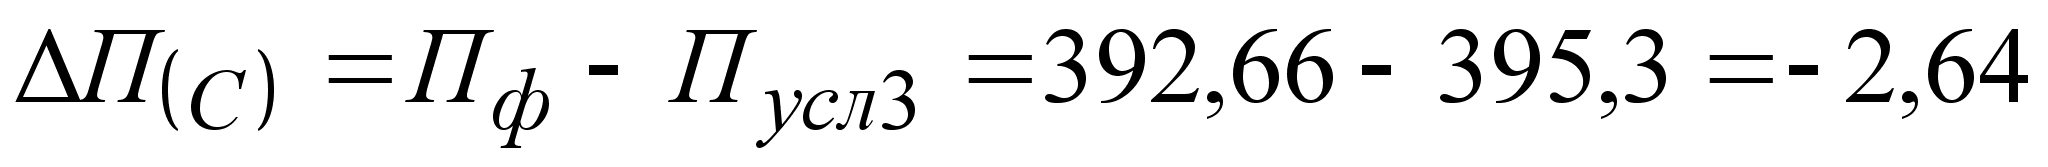 тыс. руб.
Баланс факторов:
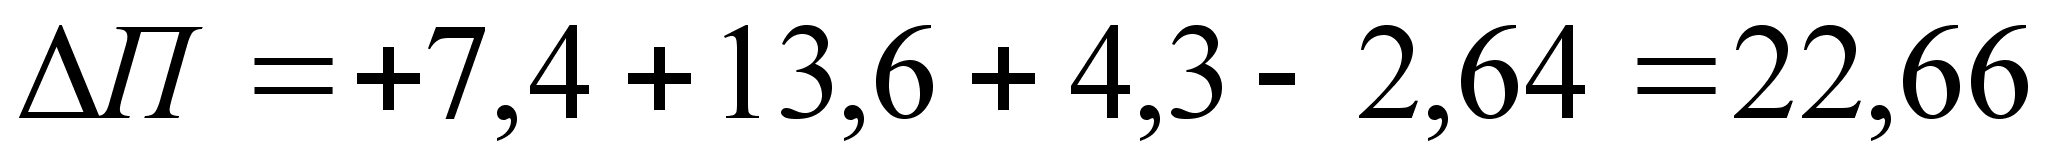 тыс. руб.
Результаты расчетов показывают, что план прибыли перевыполнен в большей степени за счет изменения структуры продукции (на 13,6 тыс. руб.), также увеличение объема реализации продукции способствовало увеличению суммы прибыли на 7,4 тыс. руб. Рост цен реализации повлек за собой увеличение суммы прибыли на 4,3 тыс. руб.
Отрицательное влияние на изменение суммы прибыли оказало увеличение полной себестоимости продукции, за счет этого фактора прибыль уменьшилась на 2,64 тыс. руб.
Такие результаты факторного анализа показывают, что руководство предприятия уделяет большое влияние структуре выпускаемой продукции, а именно, стремится увеличить удельный вес более доходной продукции. Так, готовые изделия из древесины, такие как двери, рамы, дверные блоки являются более рентабельной продукцией, чем необработанные пиломатериалы.
Здесь также следует отметить, что положительное влияние роста цен реализации продукции и увеличения объема выпускаемой продукции значительно перекрывает отрицательное влияние увеличения себестоимости продукции. Это также положительно характеризует деятельность предприятия.
2.4. Анализ рентабельности деятельности ООО "Ониск Плюс"
Для проведения анализа рентабельности деятельности ООО "Оникс Плюс" необходимы данные, представленные в таблице 6.
Для расчета показателей рентабельности капитала предпочтительнее брать среднюю величину капитала. Так, собственный капитал на начало года составлял 828,42 тыс. руб., а на конец года - 1059,9 тыс. руб. Средняя сумма капитала, используемая в формуле рентабельности составит:
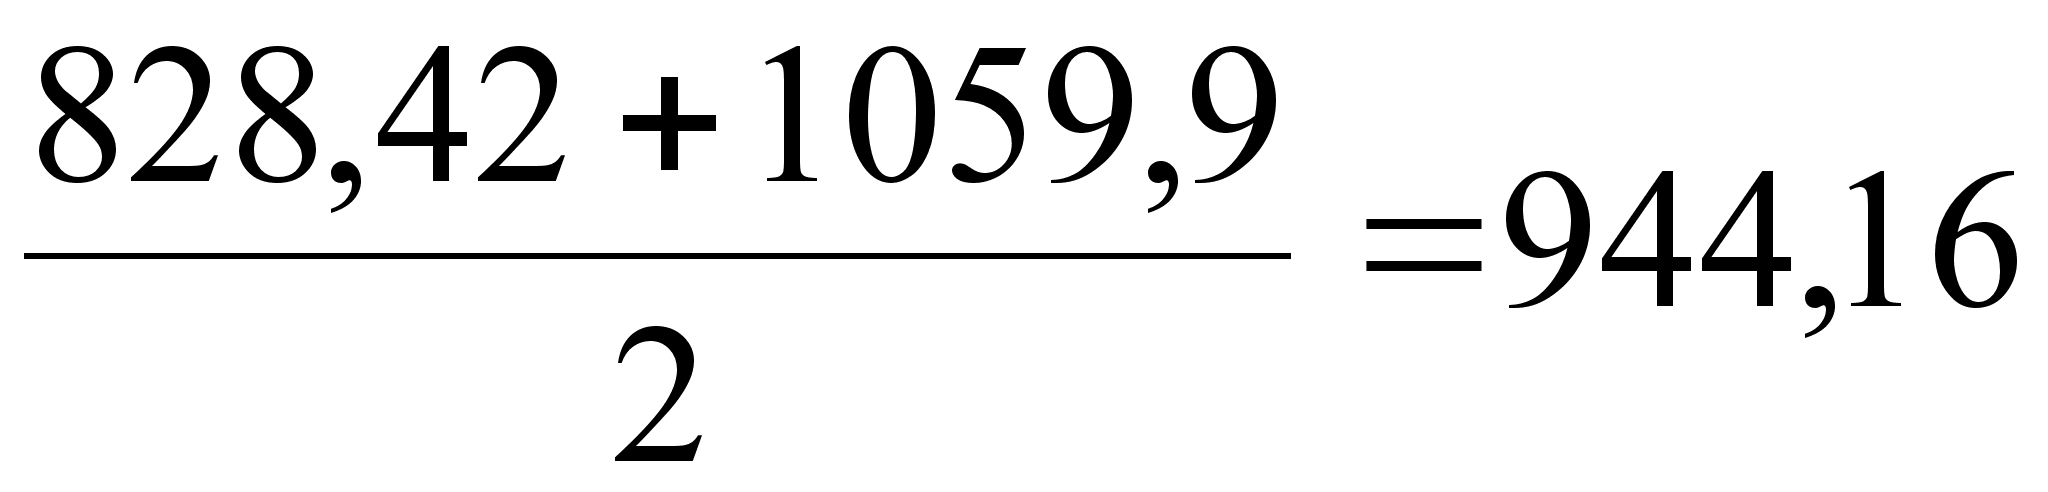 тыс. руб.
Однако в условиях инфляции более реальные оценки можно получить, используя моментные значения показателей капитала. По этой причине, а также по причине отсутствия у нас информации о сумме капитала на начало 1998 г., мы использовали одномоментное значение капитала за 1998 г. - на конец года.
Таблица 6.
Исходные данные для анализа рентабельности деятельности предприятия.
|
Показатель |
1998 г. тыс. руб. |
1999 г., тыс. руб. |
| Выручка от реализации товарной продукции | 1923,46 | 3603,1 |
| Затраты на производство и сбыт продукции | 1844,86 | 3210,44 |
| Прибыль от реализации продукции | 78,6 | 392,66 |
| Балансовая прибыль | 82,94 | 407,78 |
| Налог на прибыль | 26,90 | 130,48 |
| Чистая прибыль | 56,04 | 277,3 |
| Собственный капитал | 828,42 | 944,16 |
| Внеоборотные активы | 238,1 | 32535 |
| Весь капитал предприятия | 1608,92 | 2024,43 |
Рассчитаем показатели рентабельности:
Рентабельность продаж
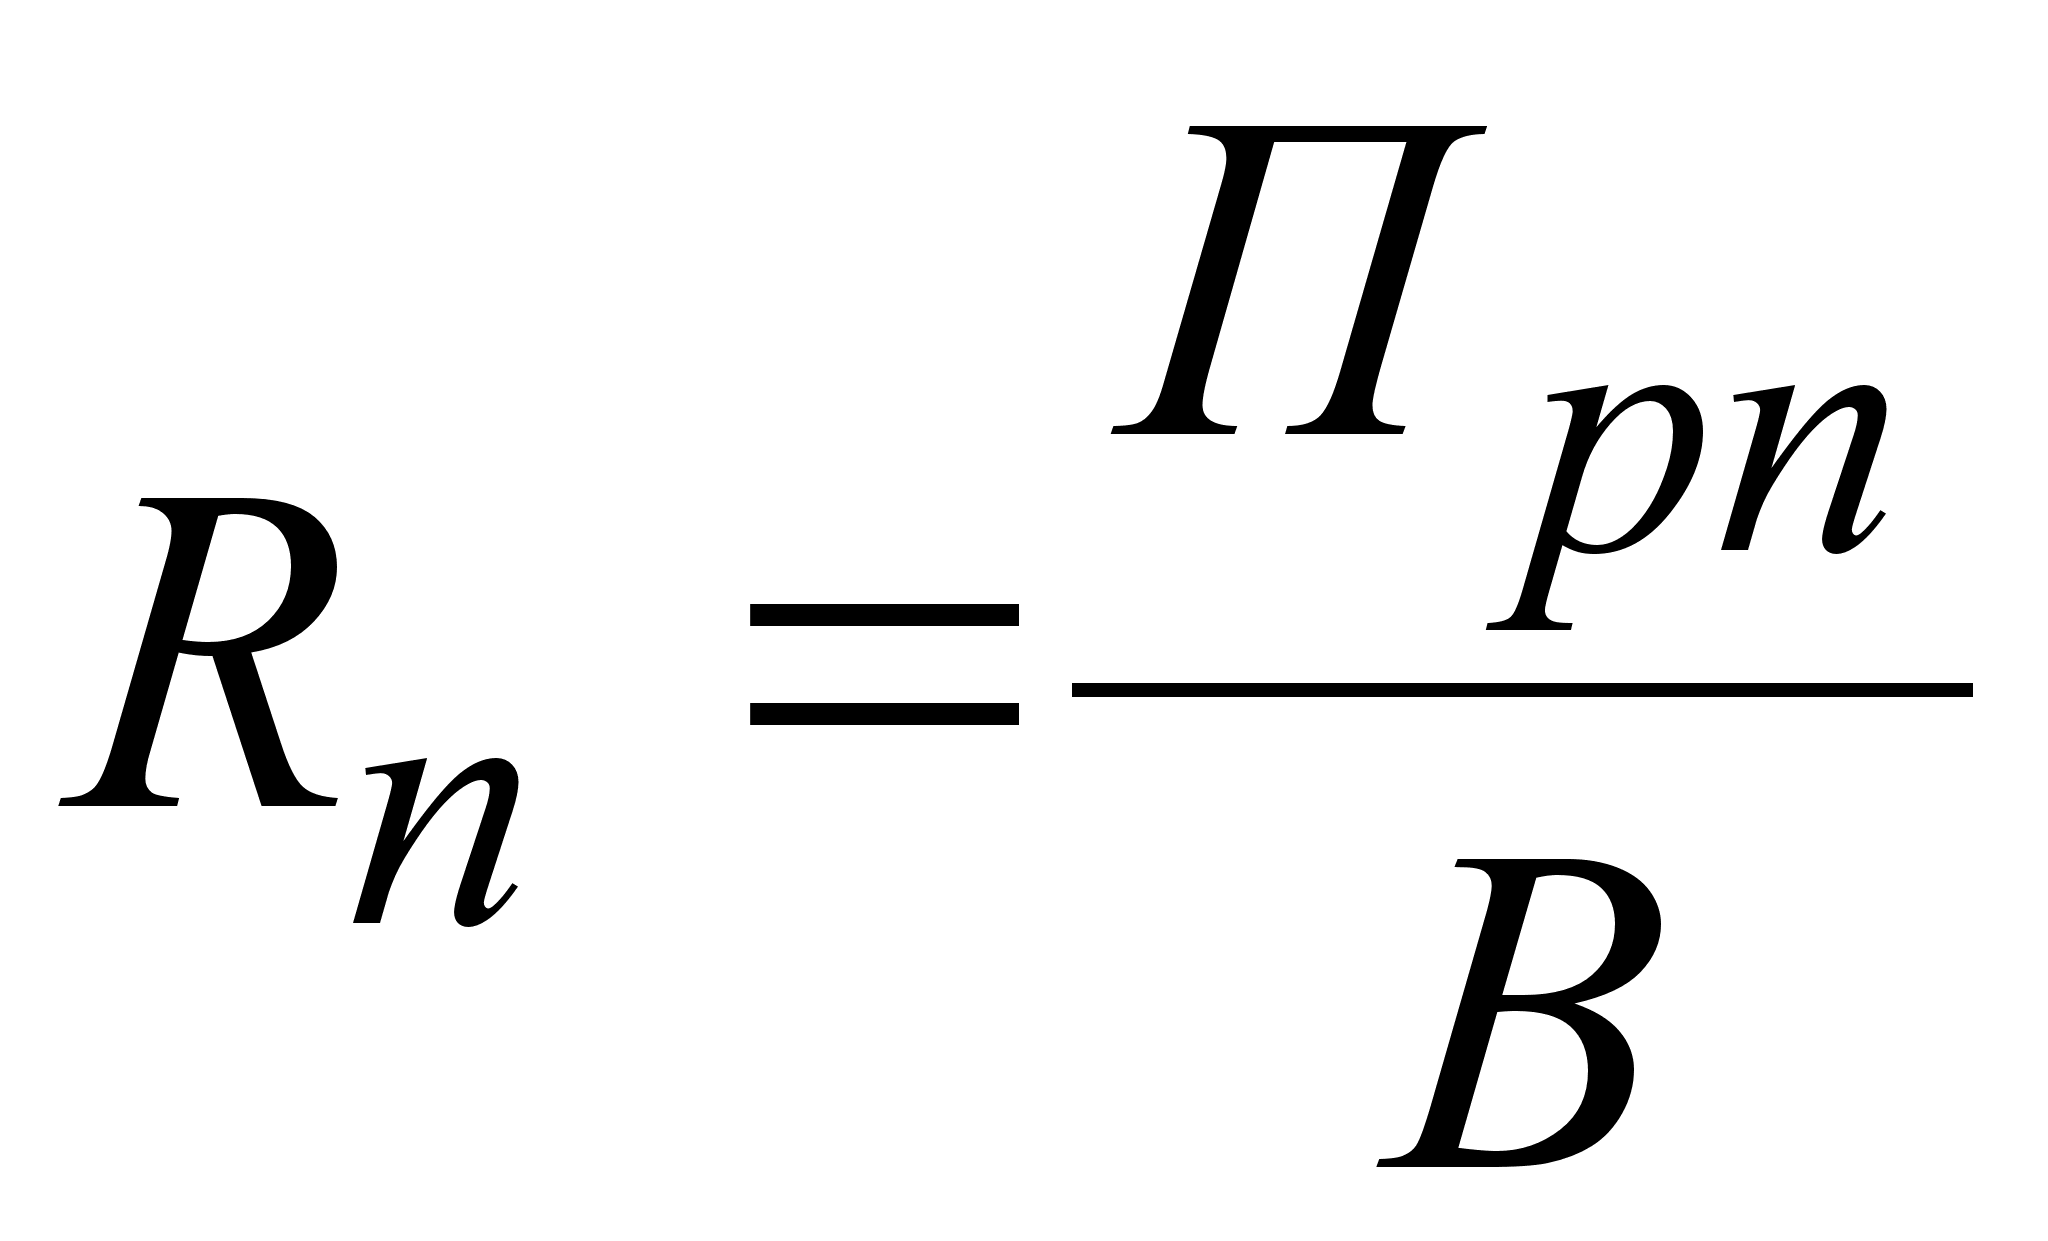 1, (2.1.)
где Rп - рентабельность продаж;
Прп - прибыль от реализации продукции;
В - выручка от реализации продукции.
В анализируемом периоде (1999 г.):
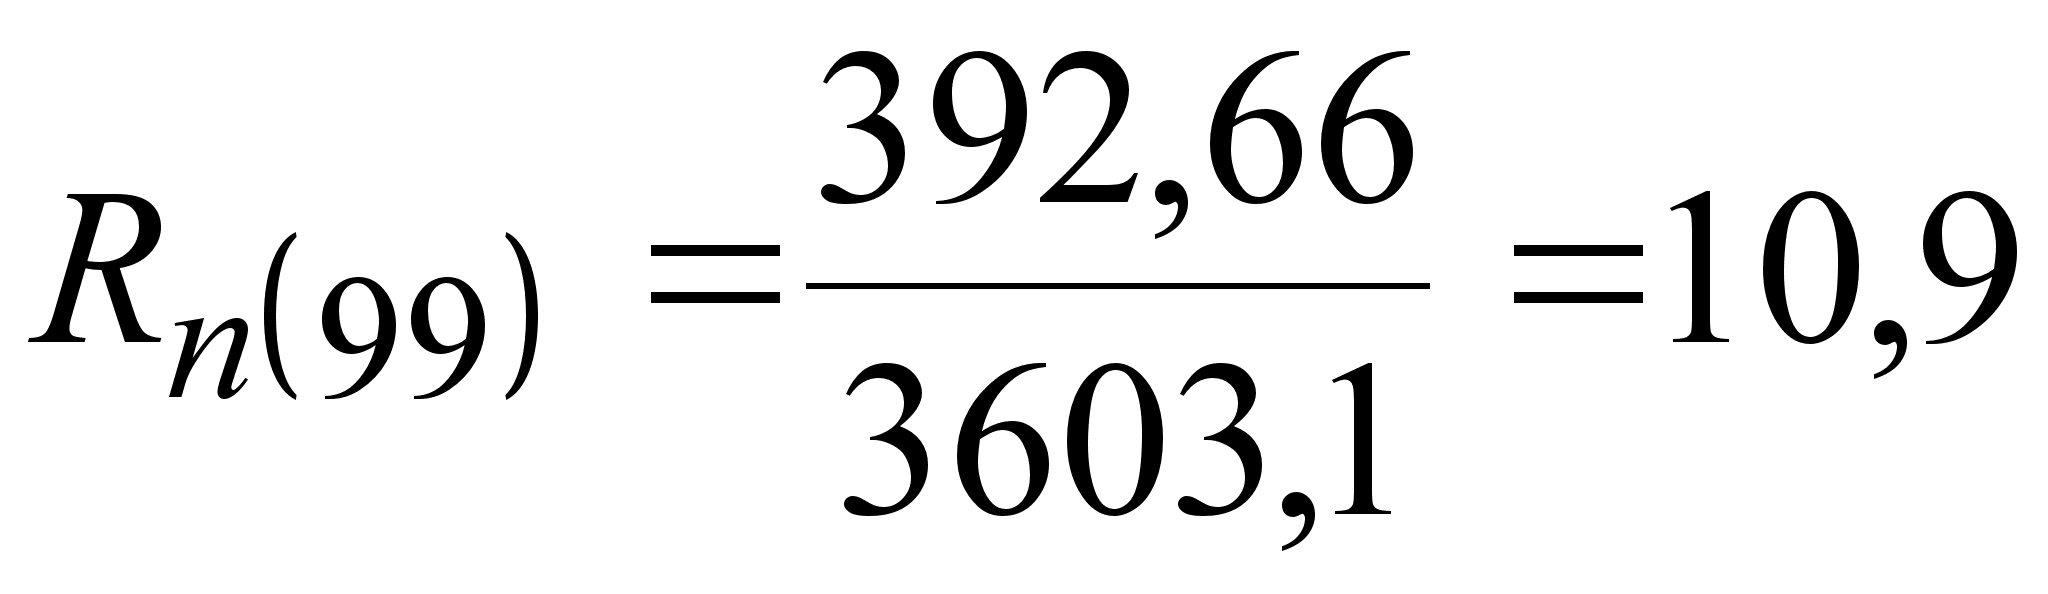 %.
В предшествующем периоде (1998 г.):
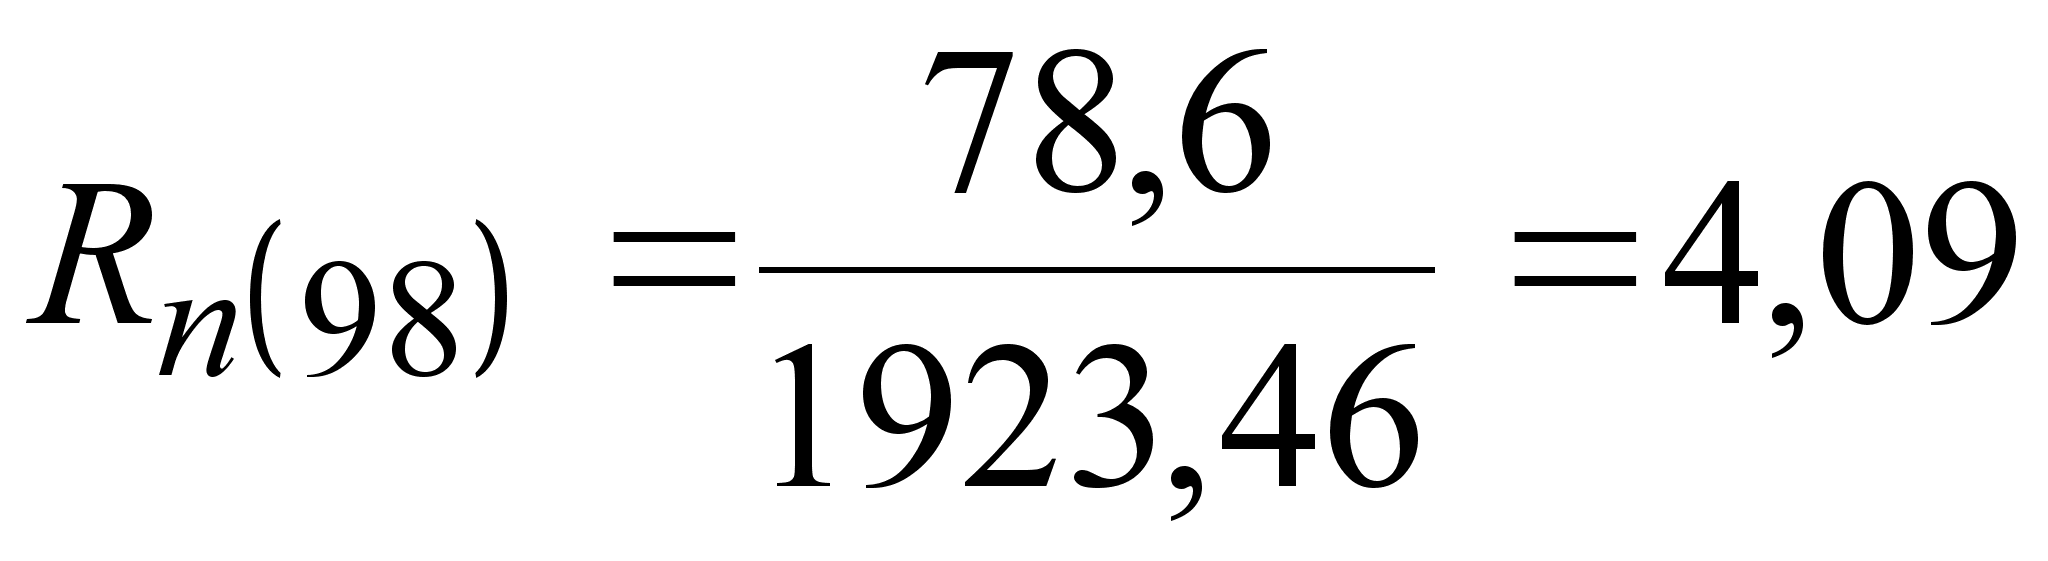 %.
Таким образом, если в 1998 году с каждого рубля реализованной продукции предприятие получало прибыли 4,09 коп., то в 1999 году этот показатель возрос в 2,67 раза и составил 10,9 коп.
Рентабельность производственной деятельности (окупаемость издержек):
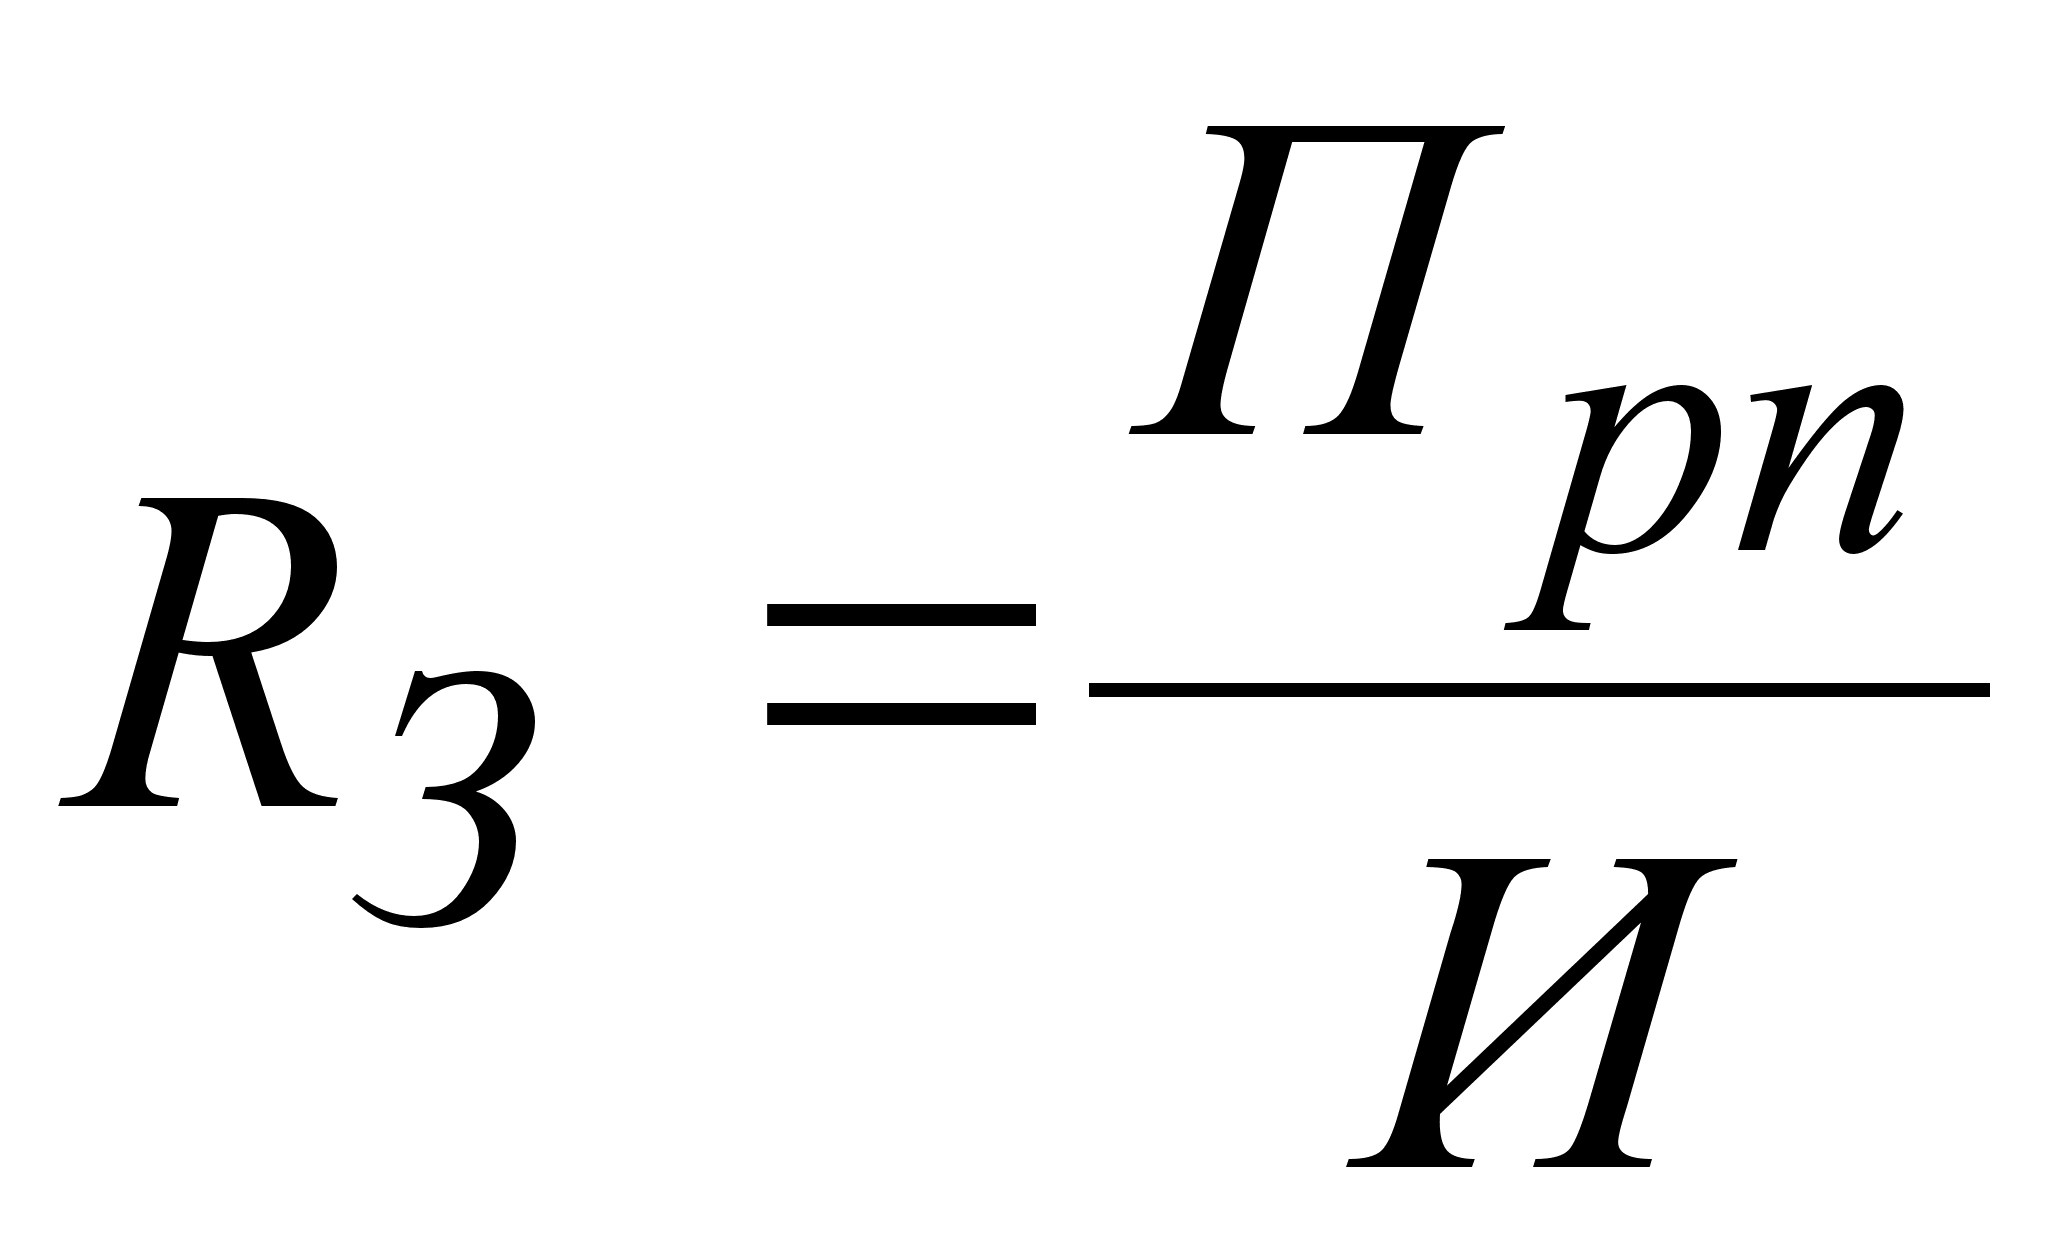 2, (2.2.)
где И - затраты на производство и сбыт продукции.
В 1999 г. 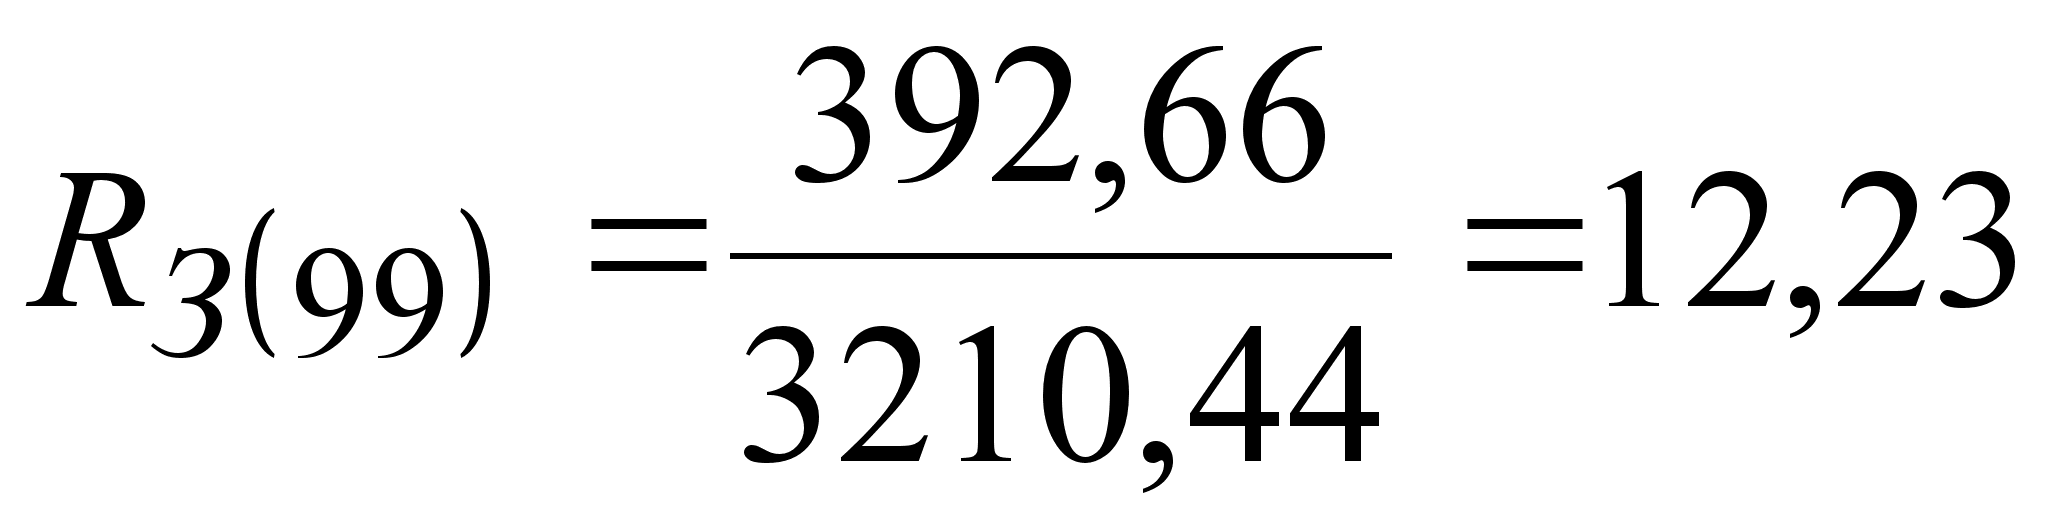 %
В 1998 г. 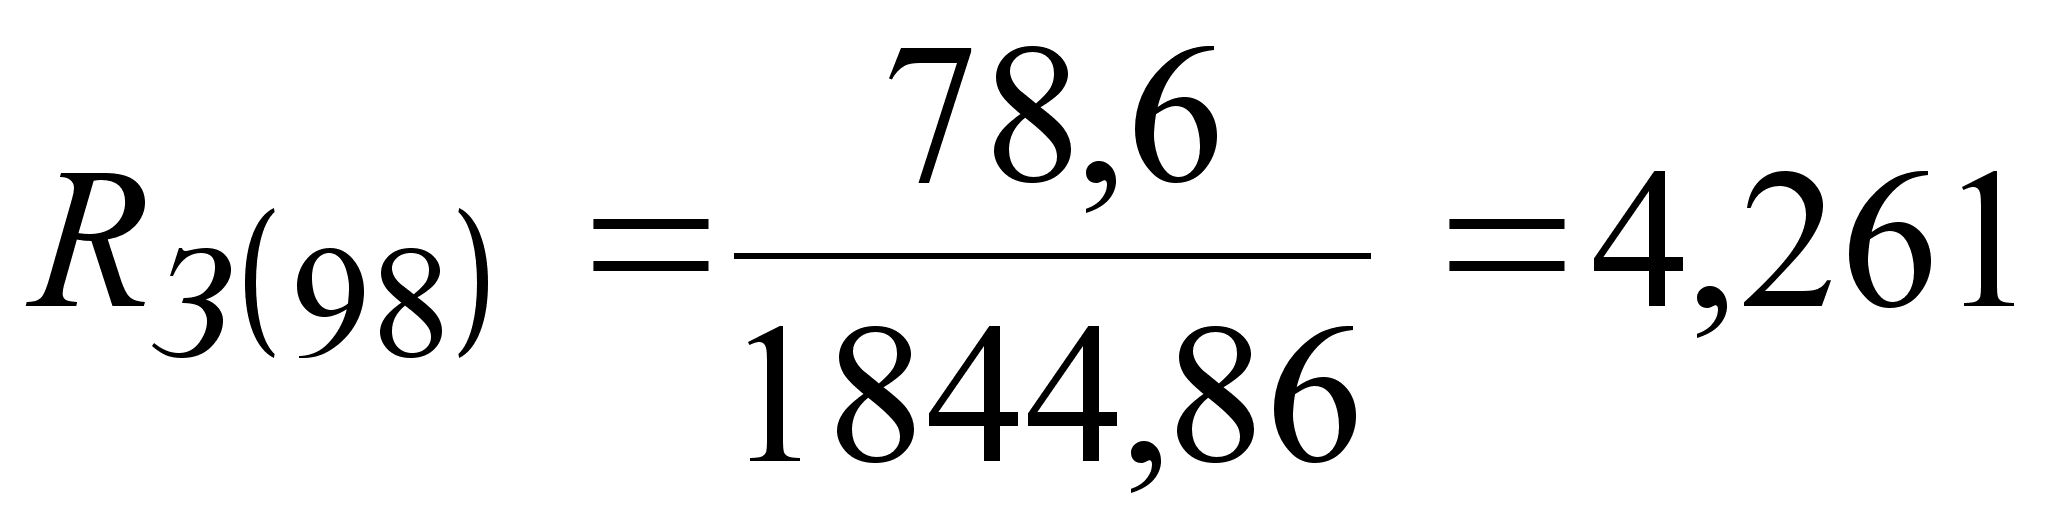 %.
Отсюда следует, что каждый рубль затрат на производство и сбыт продукции в 1999 году принес предприятия прибыли 12,23 коп., это в 2,87 раза больше, чем в предшествующем 1998 году.
рентабельность (доходность) всего капитала предприятия (RК):
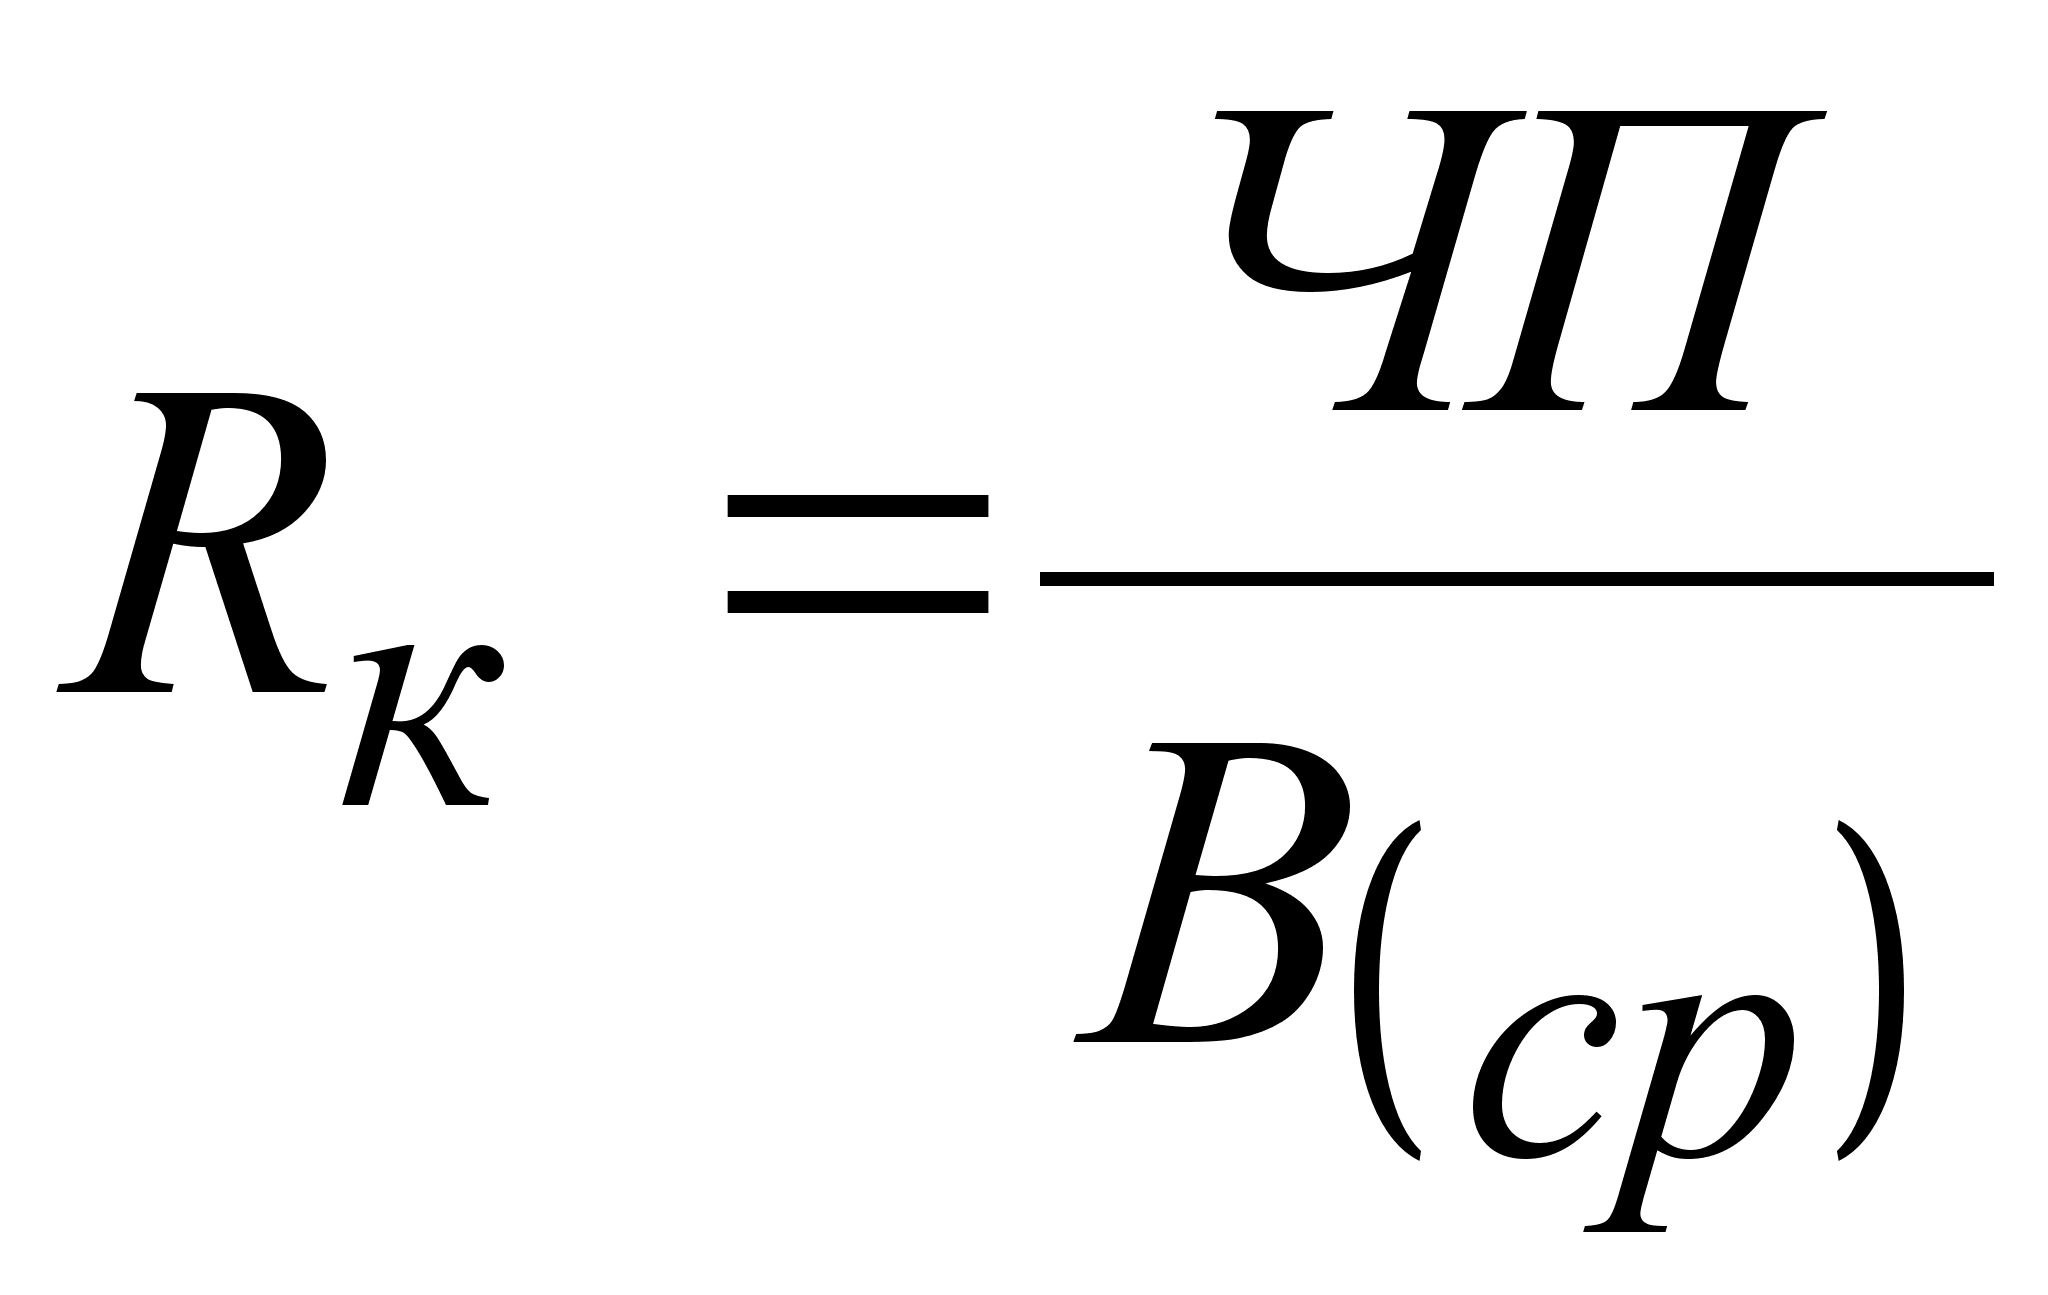 1,
где ЧП - чистая прибыль;
В(ср) - итог баланса (средний).
В 1999 г. 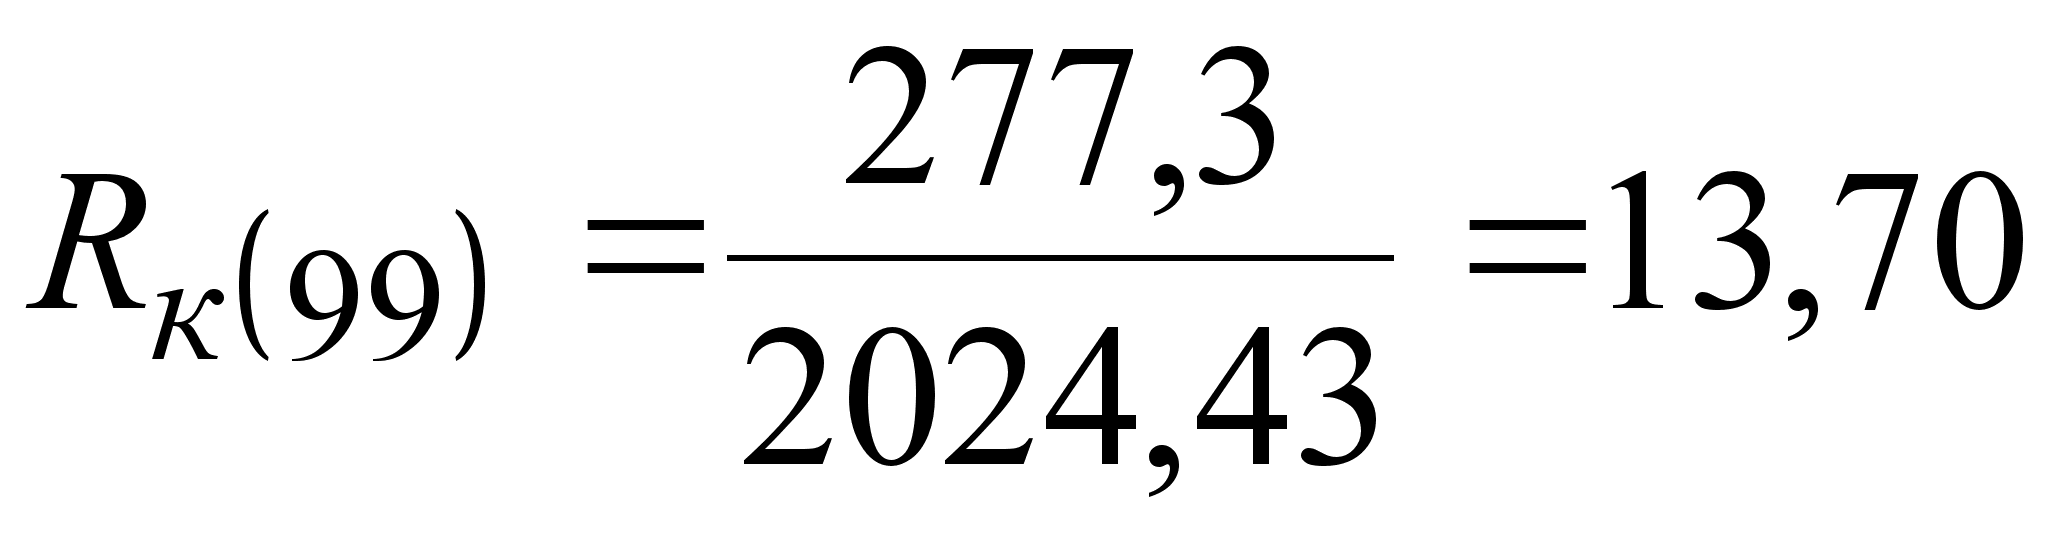 %
В 1998 г. 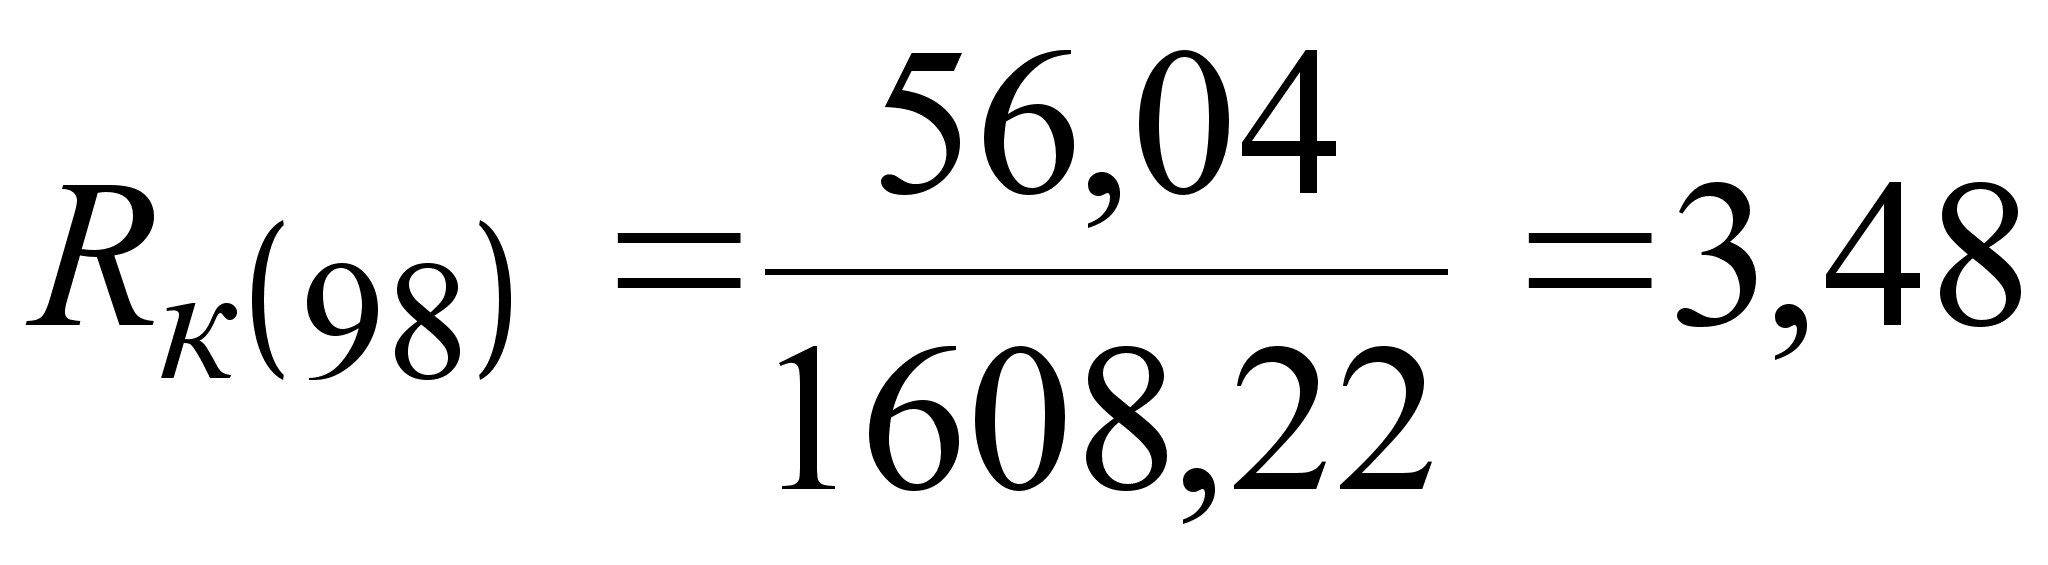 %.
В 1999 году чистая прибыль предприятия составила 13,7 % от среднегодовой стоимости всего инвестированного капитала. В 1998 г. доля чистой прибыли составила3,48 % от суммы всего капитала на конец года.
4) Рентабельность внеоборотных активов (RF):
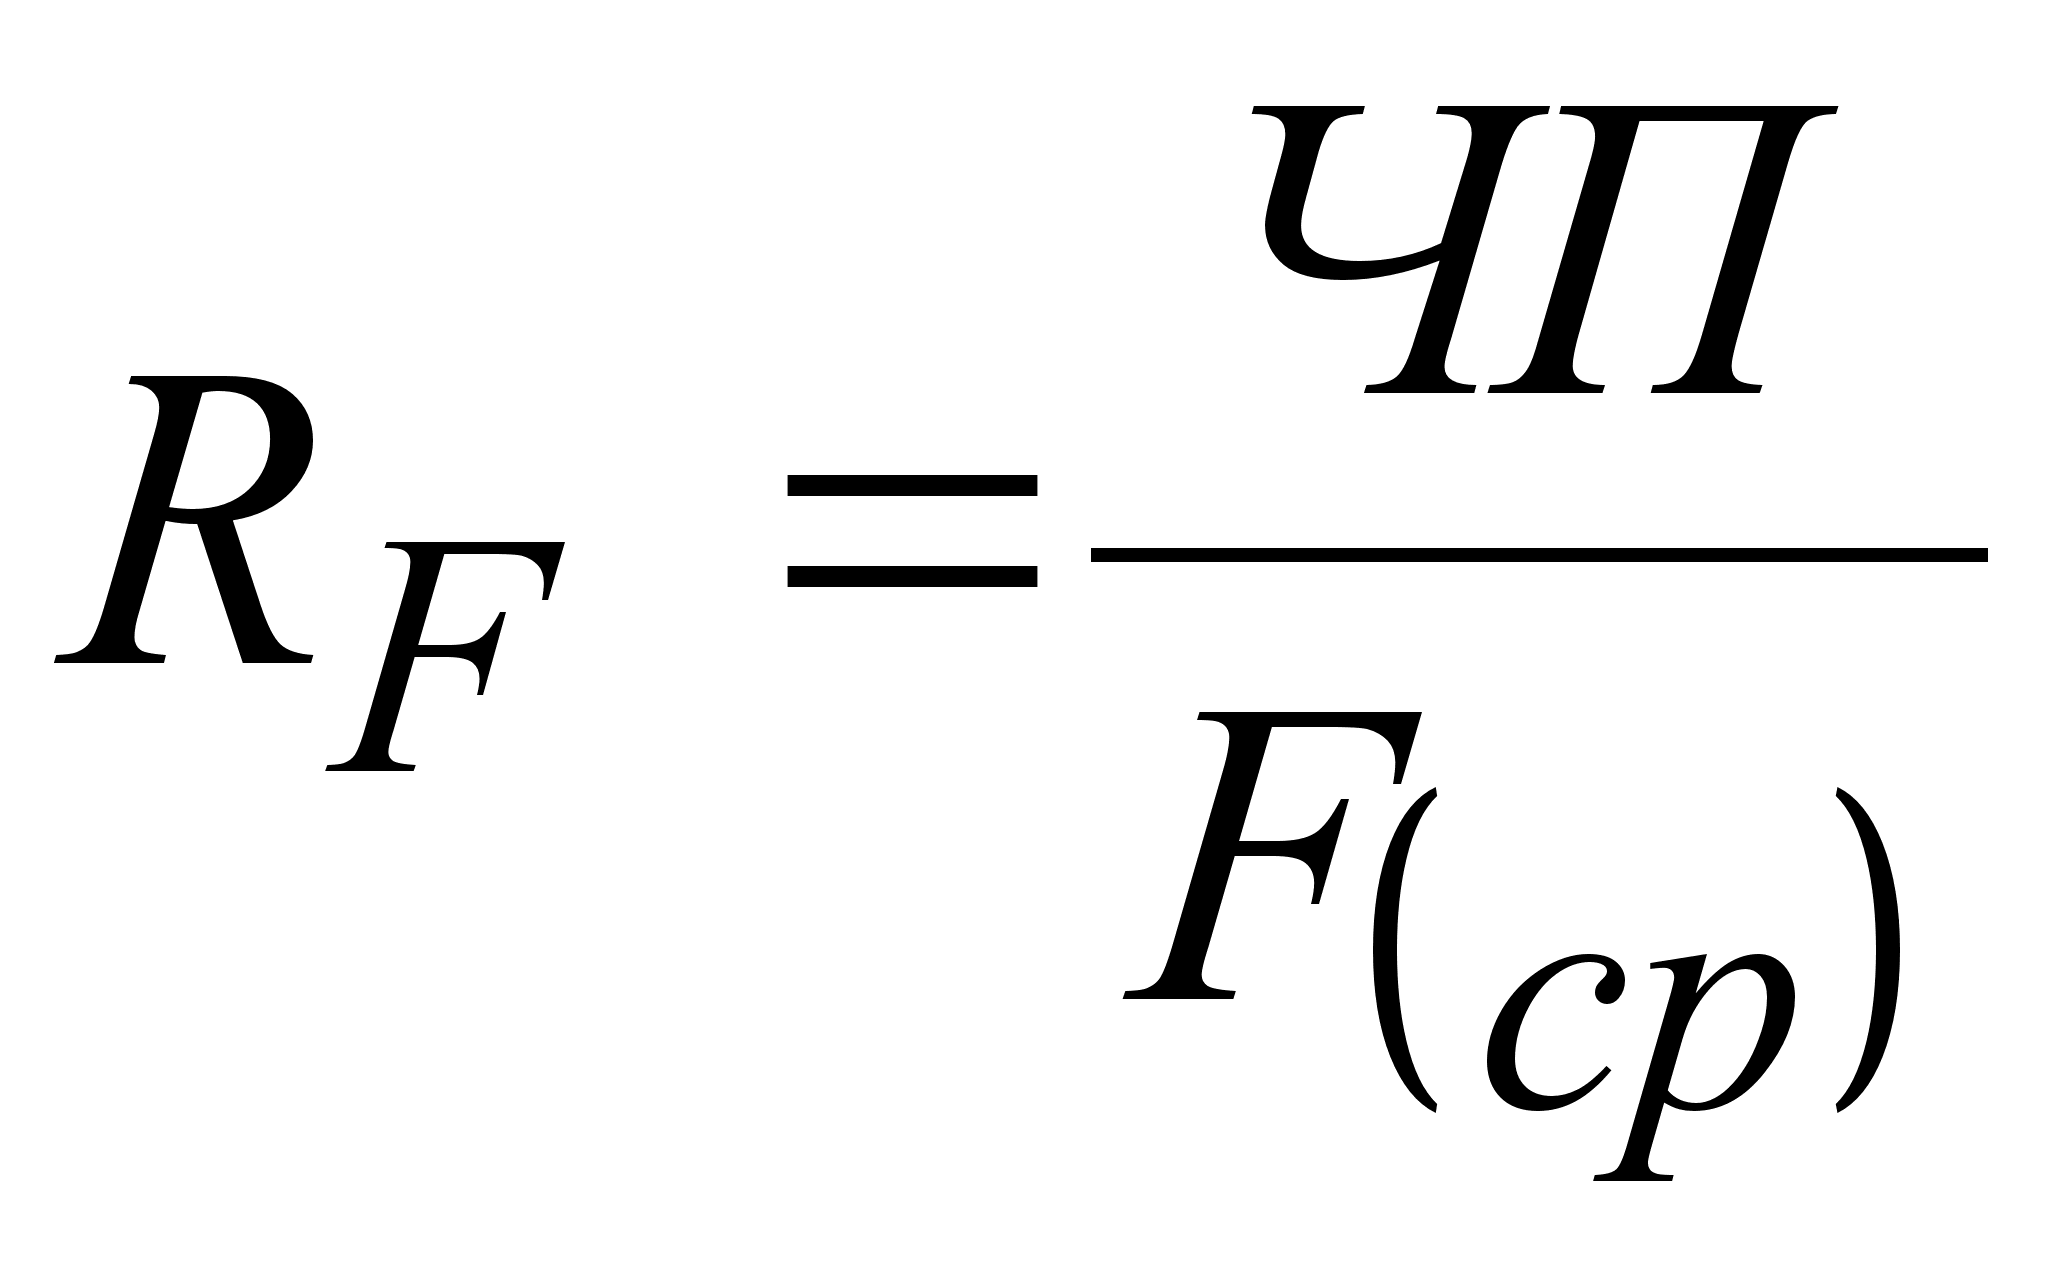 1,
где F(ср) - средняя стоимость внеоборотных активов.
В 1999 г. 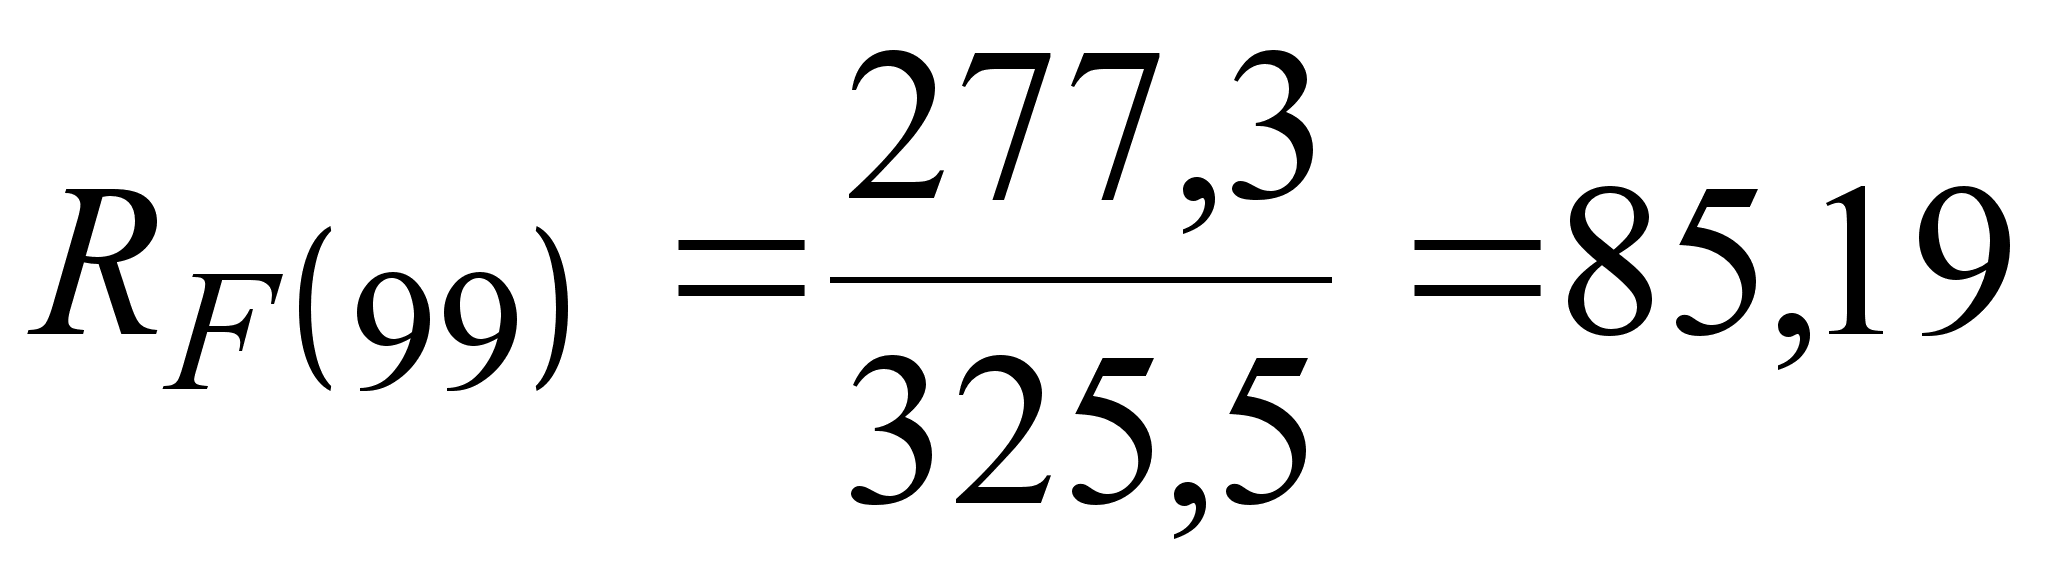 %
В 1998 г. 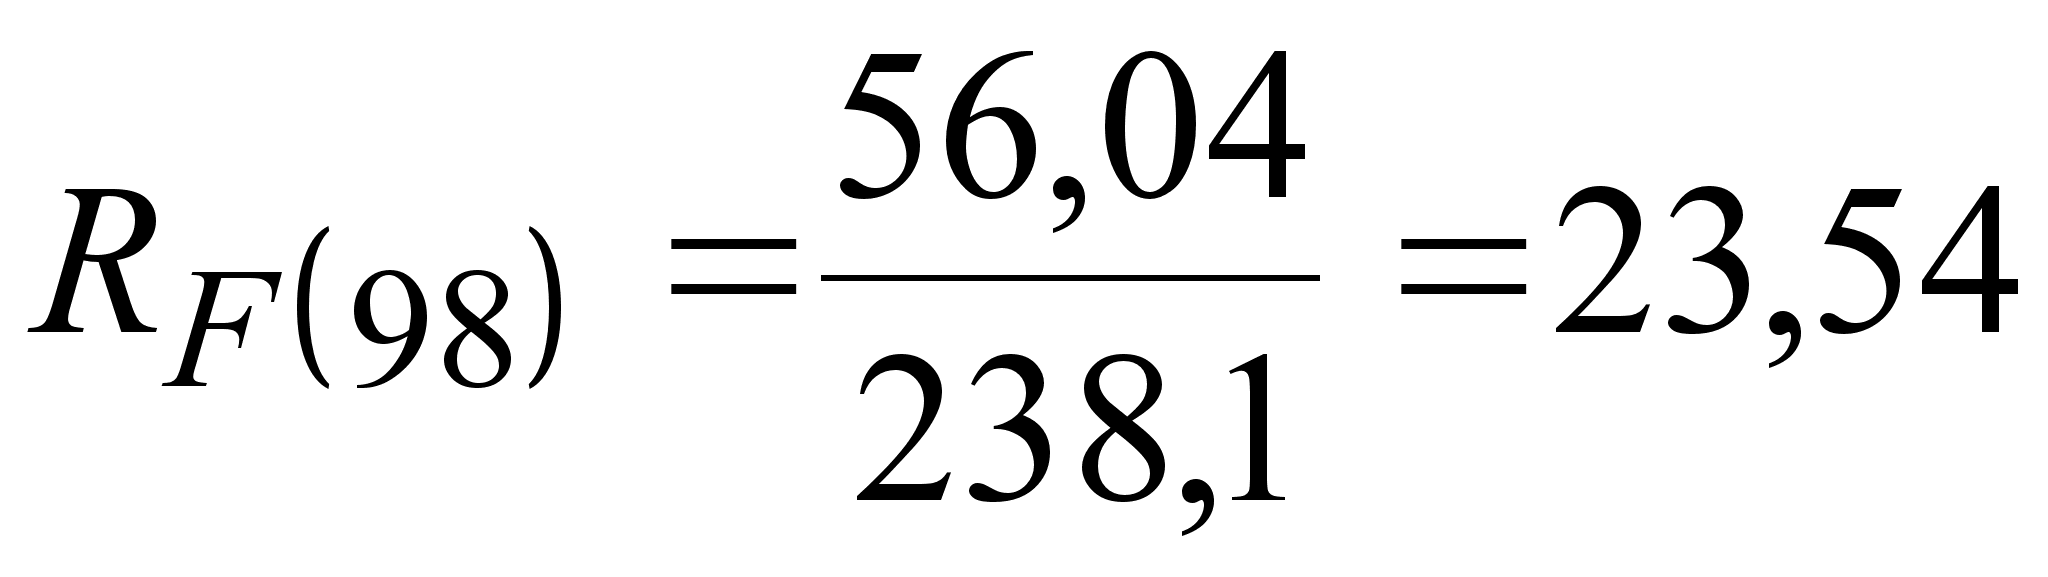 %.
На каждый рубль, вложенные во внеоборотные активы, приходится 85,19 коп. чистой прибыли, что в 3,62 раза больше, чем в предшествующем году.
5) Рентабельность собственного капитала (Rск):
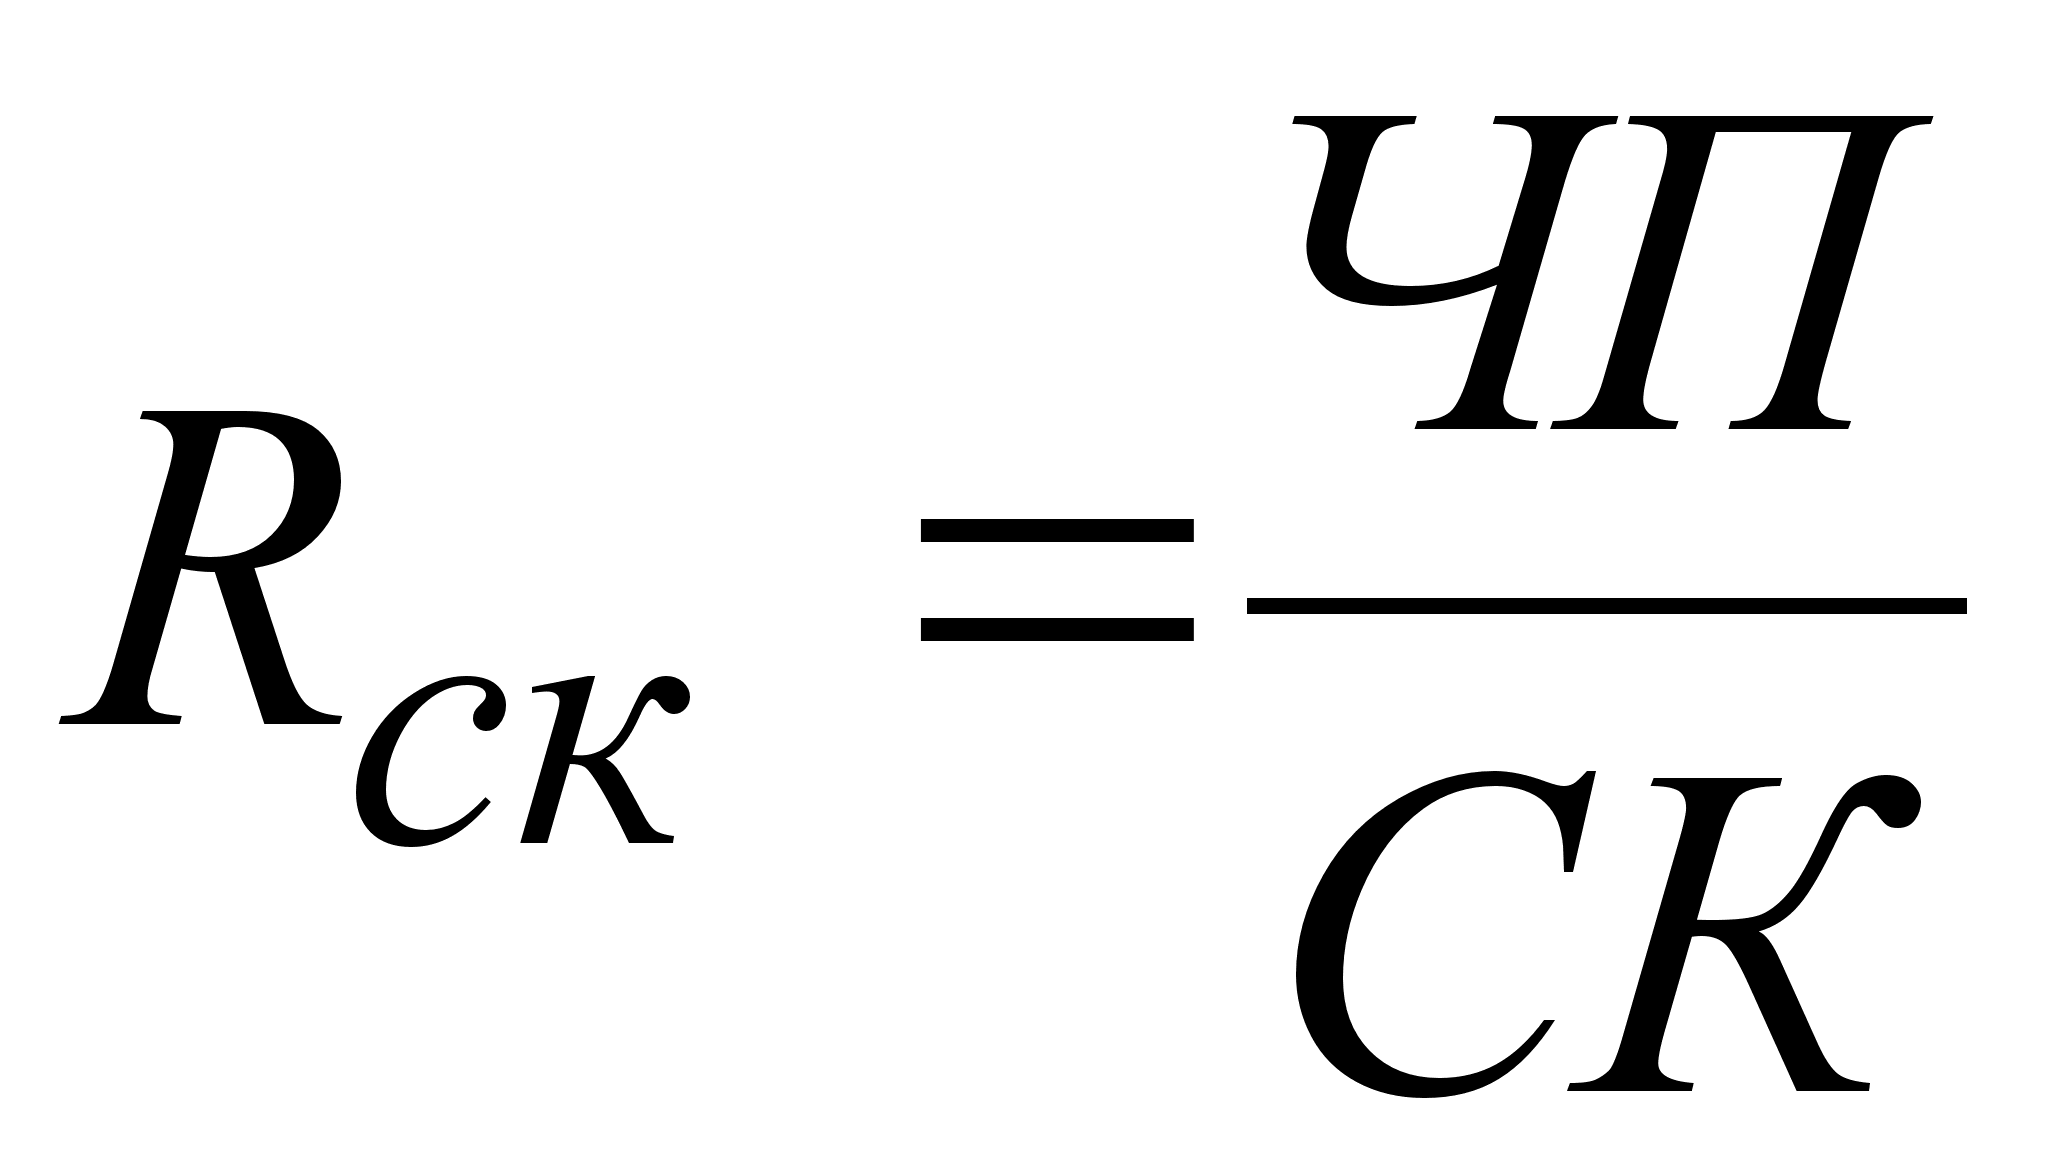 2,
где СК - собственный капитал предприятия.
В 1999 г. 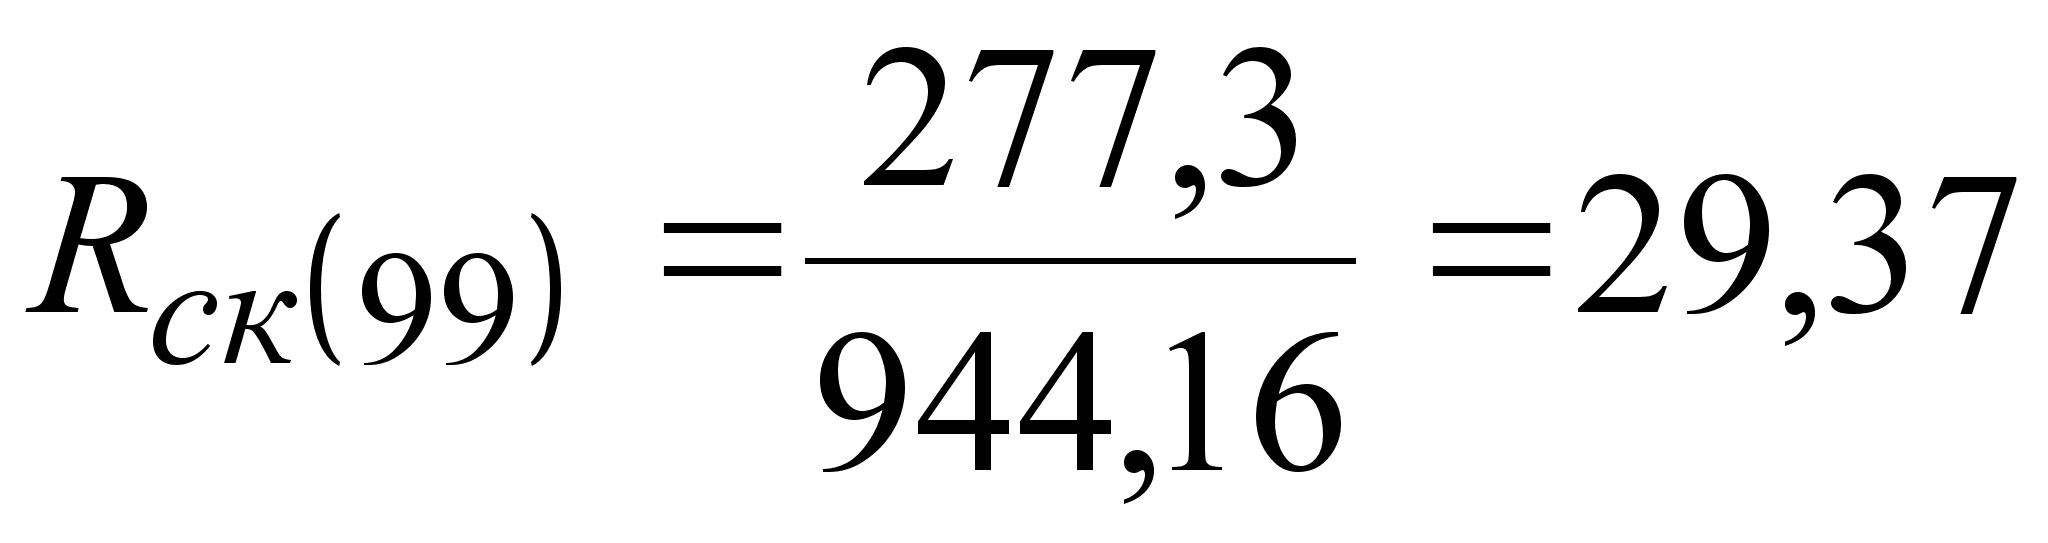 %
В 1998 г. 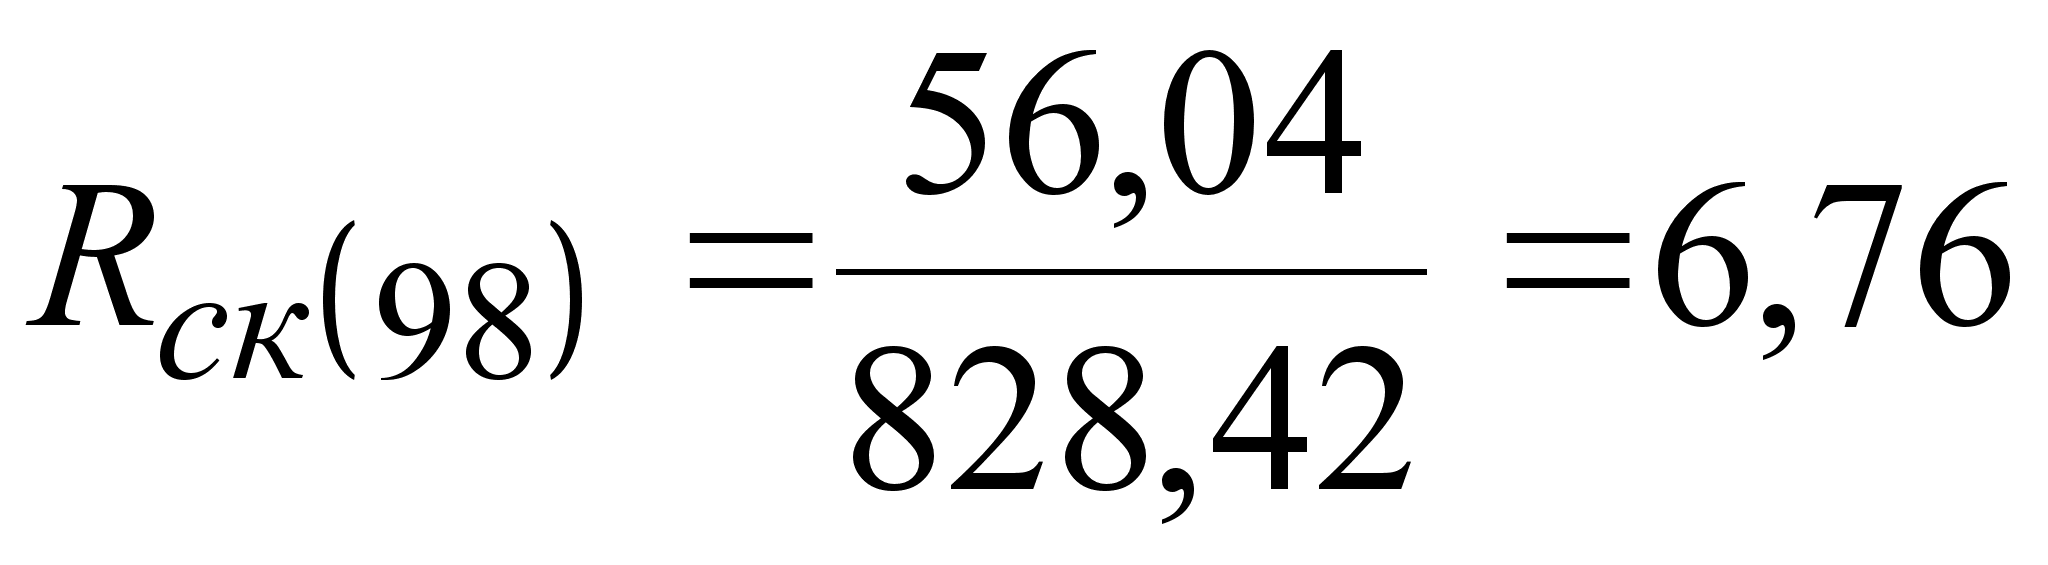 %.
Эффективность использования собственных средств предприятия в 1999 г. возросла по сравнению с предшествующим годом в 4,34 раза.
Приведенные показатели рентабельности зависят от множества факторов. Здесь мы приведем факторный анализ уровня рентабельности производственной деятельности предприятия.
Таблица 7.
Показатели рентабельности деятельности ООО "Оникс Плюс".
|
Показатель |
1998 г., % |
1999 г., % |
|
Рентабельность продаж (Rп) |
4,09 | 10,9 |
|
Рентабельность производственной деятельности (окупаемость затрат) (RЗ) |
4,26 | 12,23 |
|
Рентабельность всего капитала предприятия (Rк) |
3,48 | 13,70 |
|
Рентабельность внеоборотных активов (RF) |
23,54 | 85,19 |
|
Рентабельность собственного капитала (Rск) |
6,76 | 29,37 |
Уровень рентабельности производственной деятельности (окупаемость затрат) зависит от трех основных факторов первого порядка: изменения структуры реализованной продукции, ее себестоимости и средних цен реализации.
Факторная модель этого показателя имеет вид:
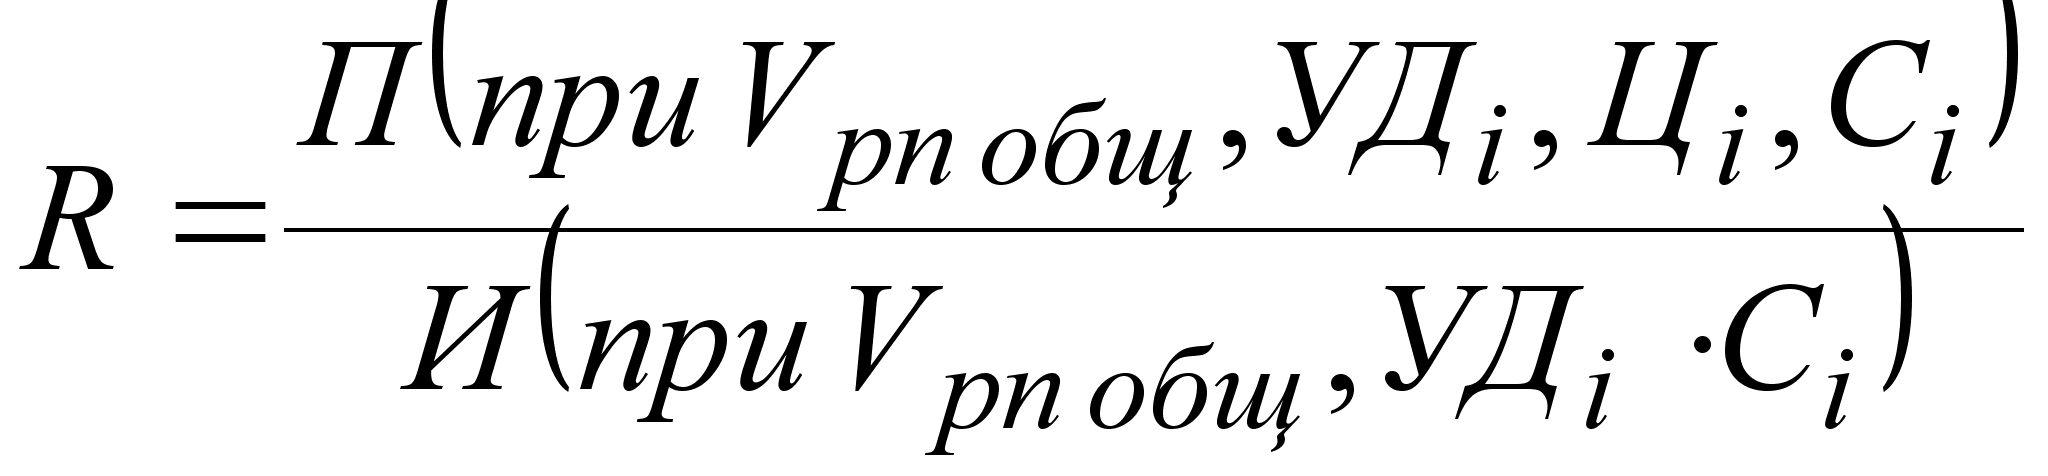 1, (2.6.)
где Vрп общ - общий объем реализованной продукции;
УДi - удельный вес i-го вида продукции в общем объеме;
Цi - цена реализации i-го вида продукции;
С i - себестоимость i-го вида продукции.
Расчет влияние факторов первого порядка на изменение уровня рентабельности в целом по предприятию выполним способом цепных подстановок, используя данные таблицы 3.:
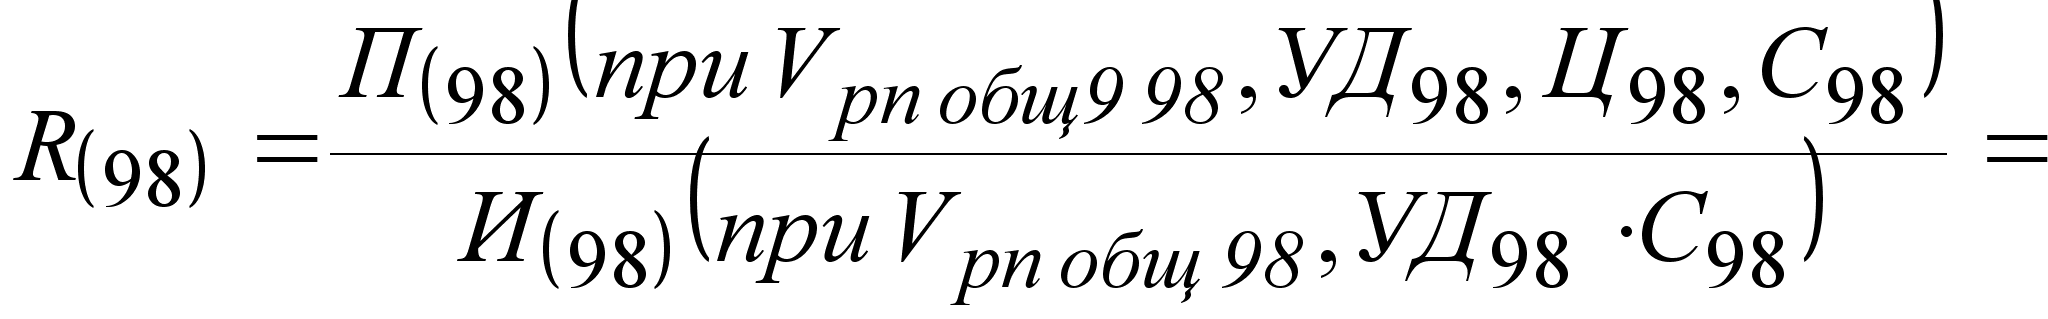
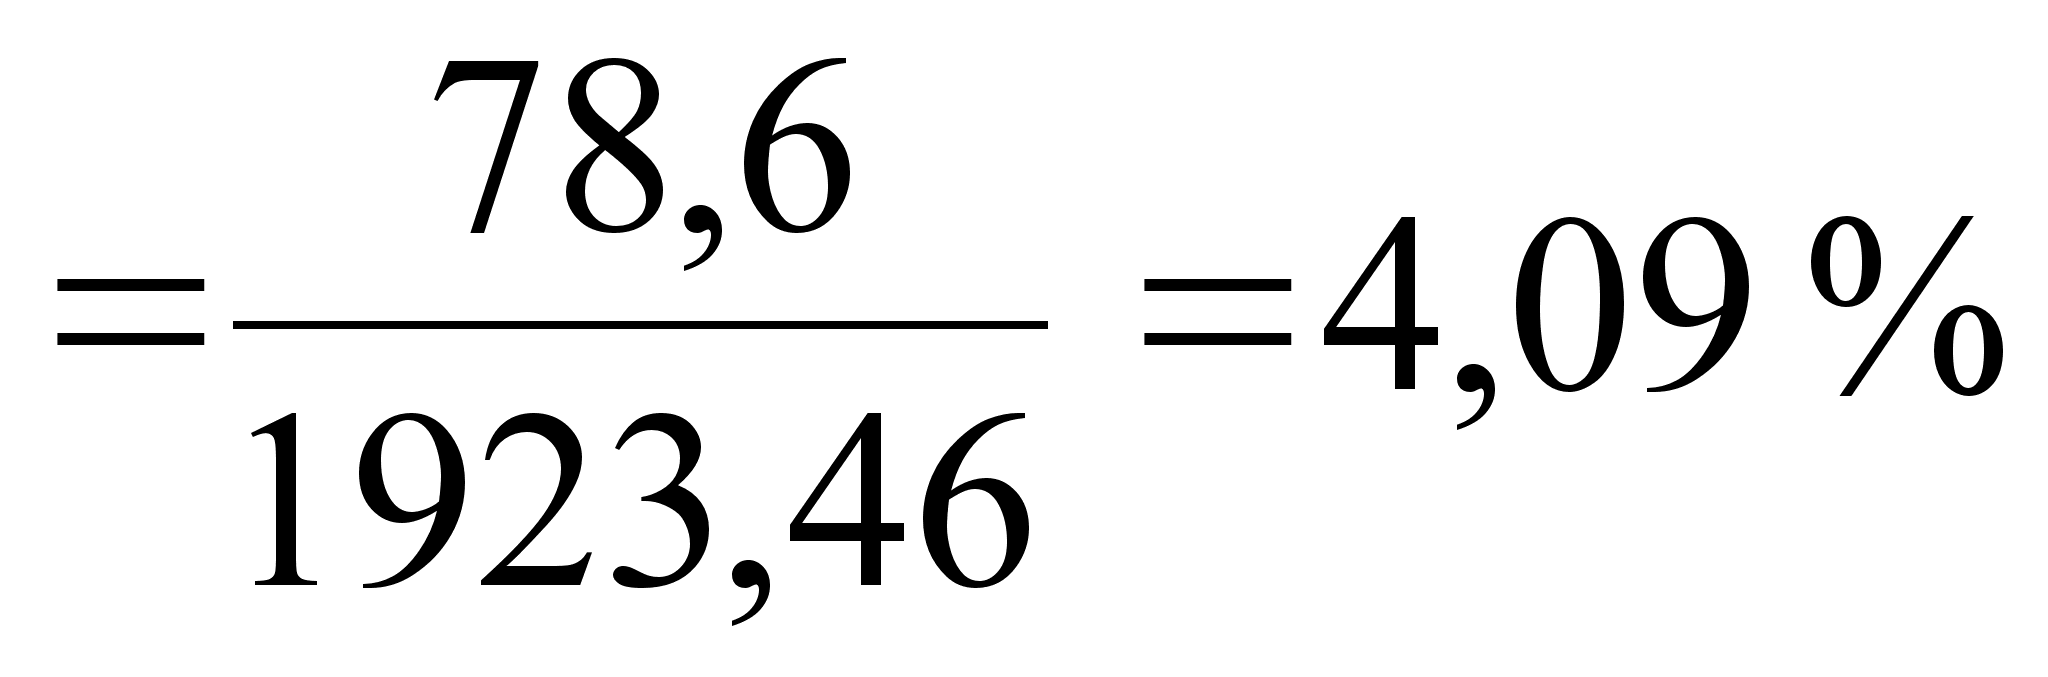
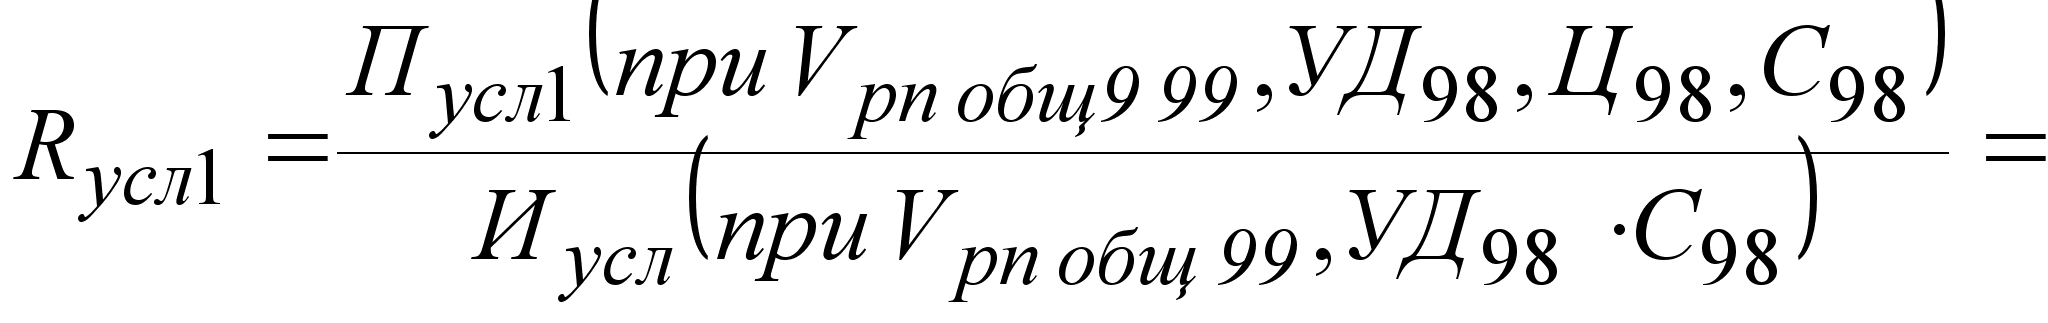
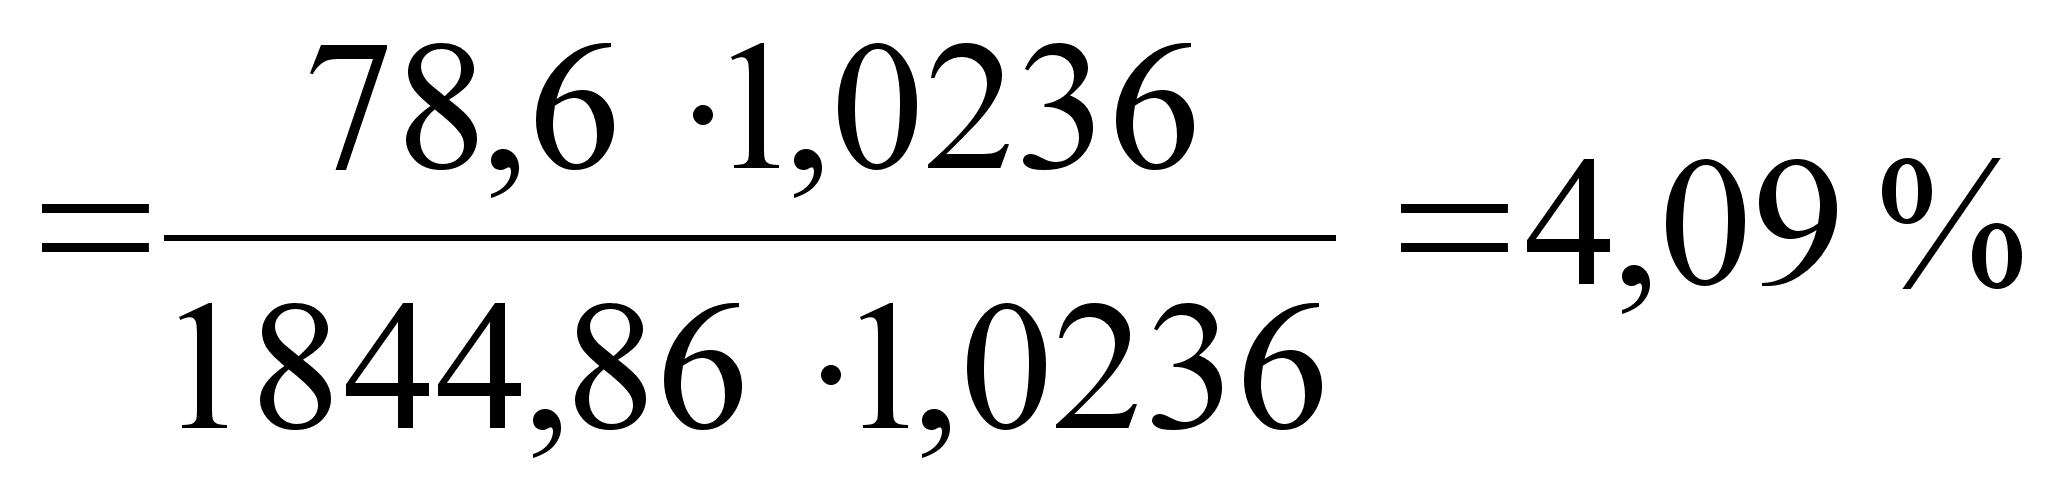
(прирост объема продаж 2,36%)
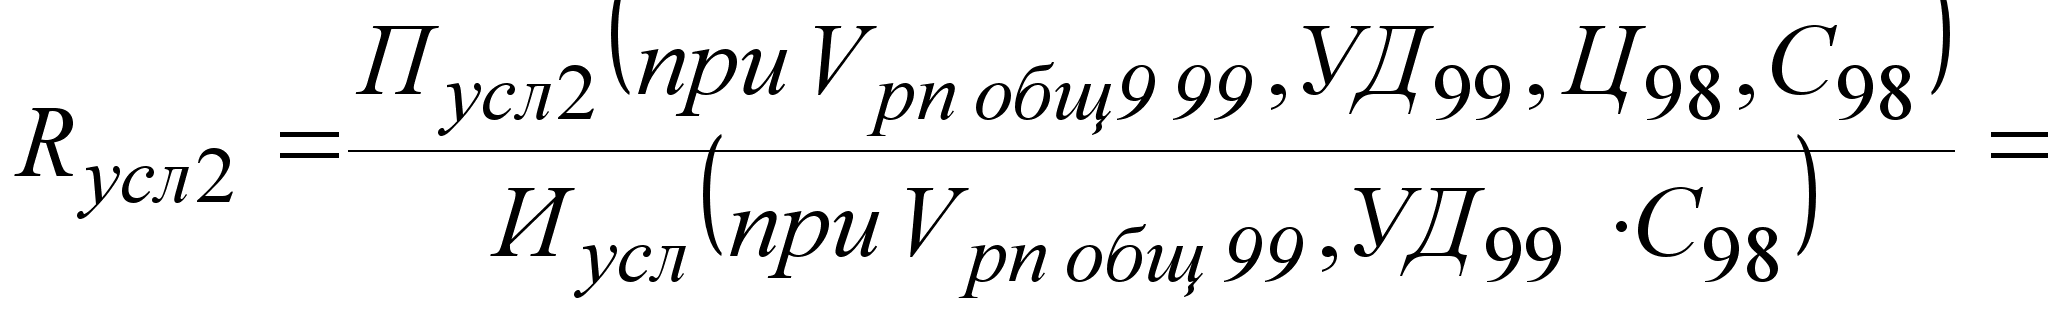
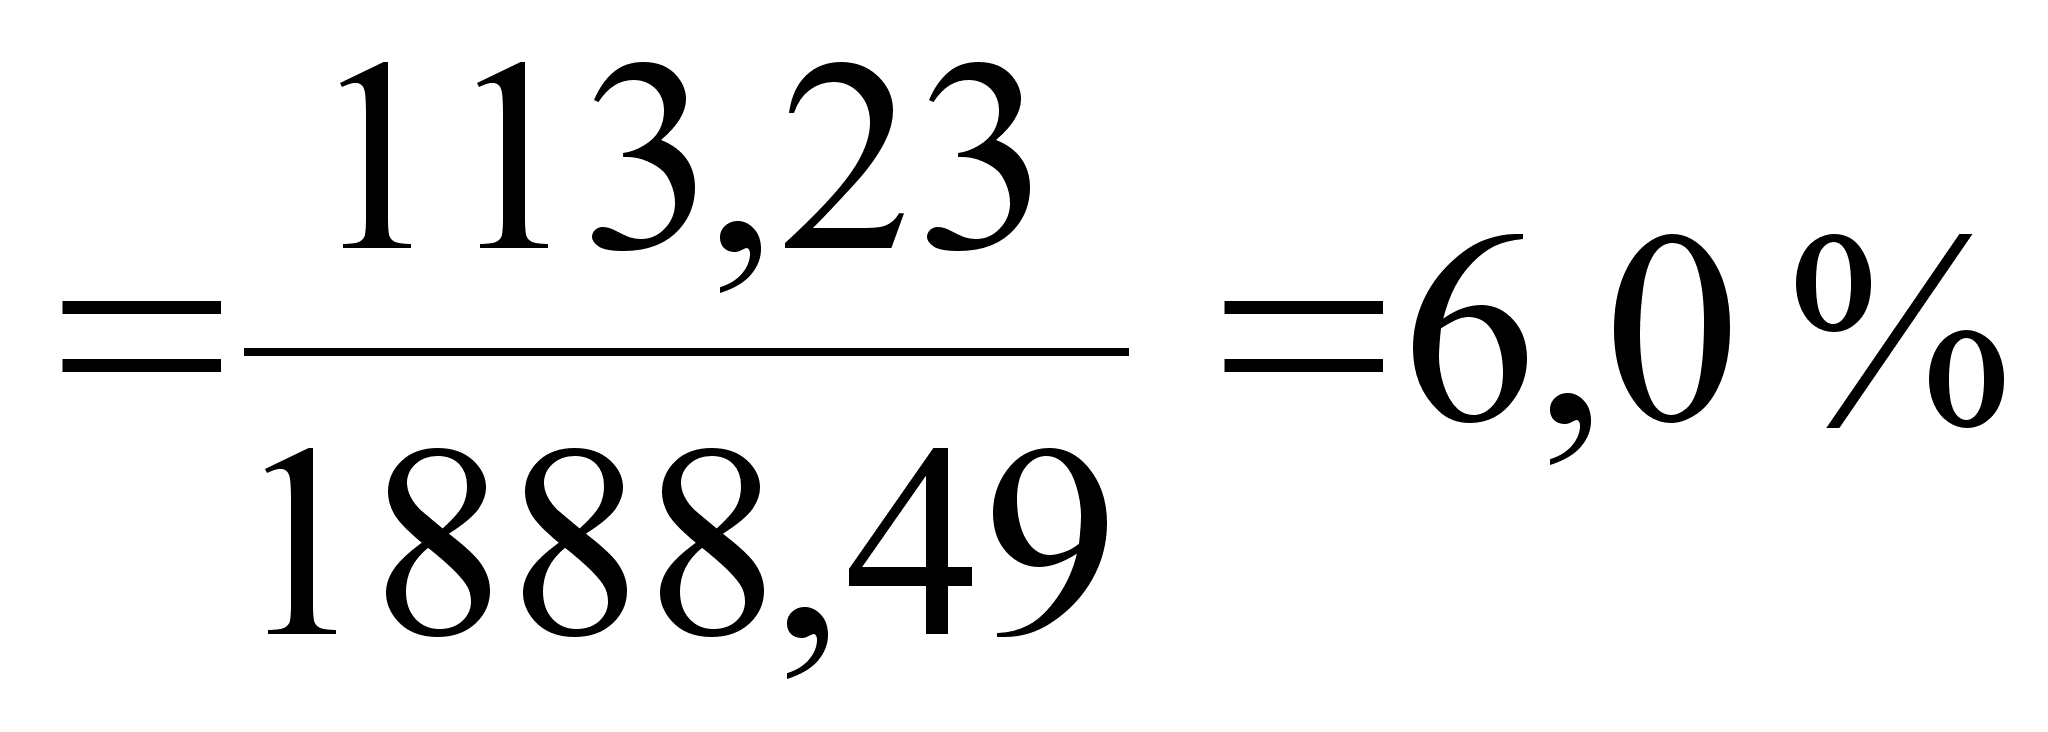
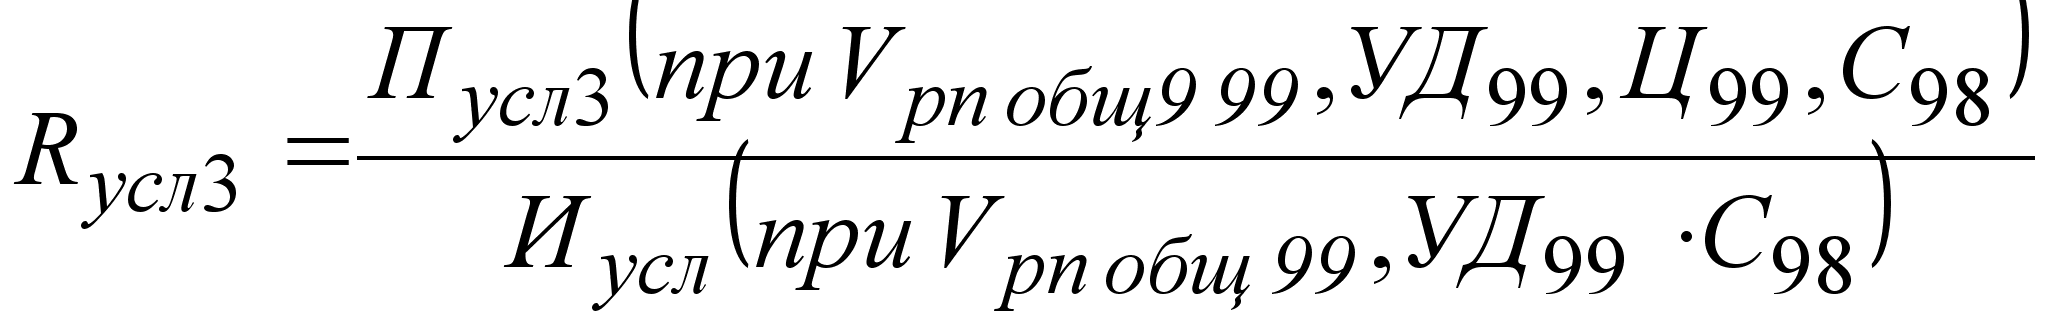 ;
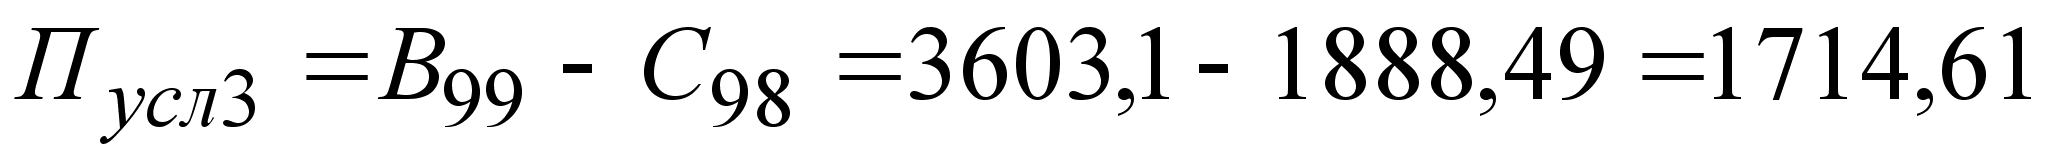 ;
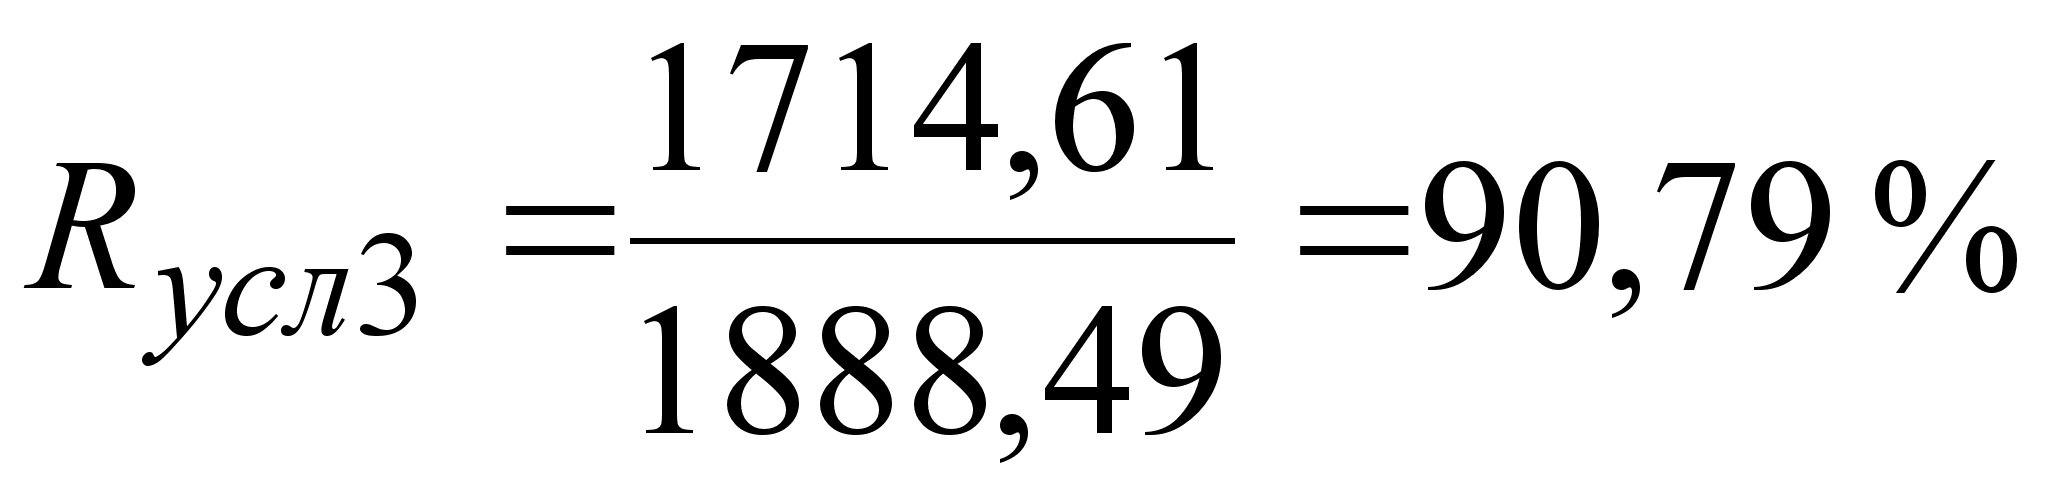 ;
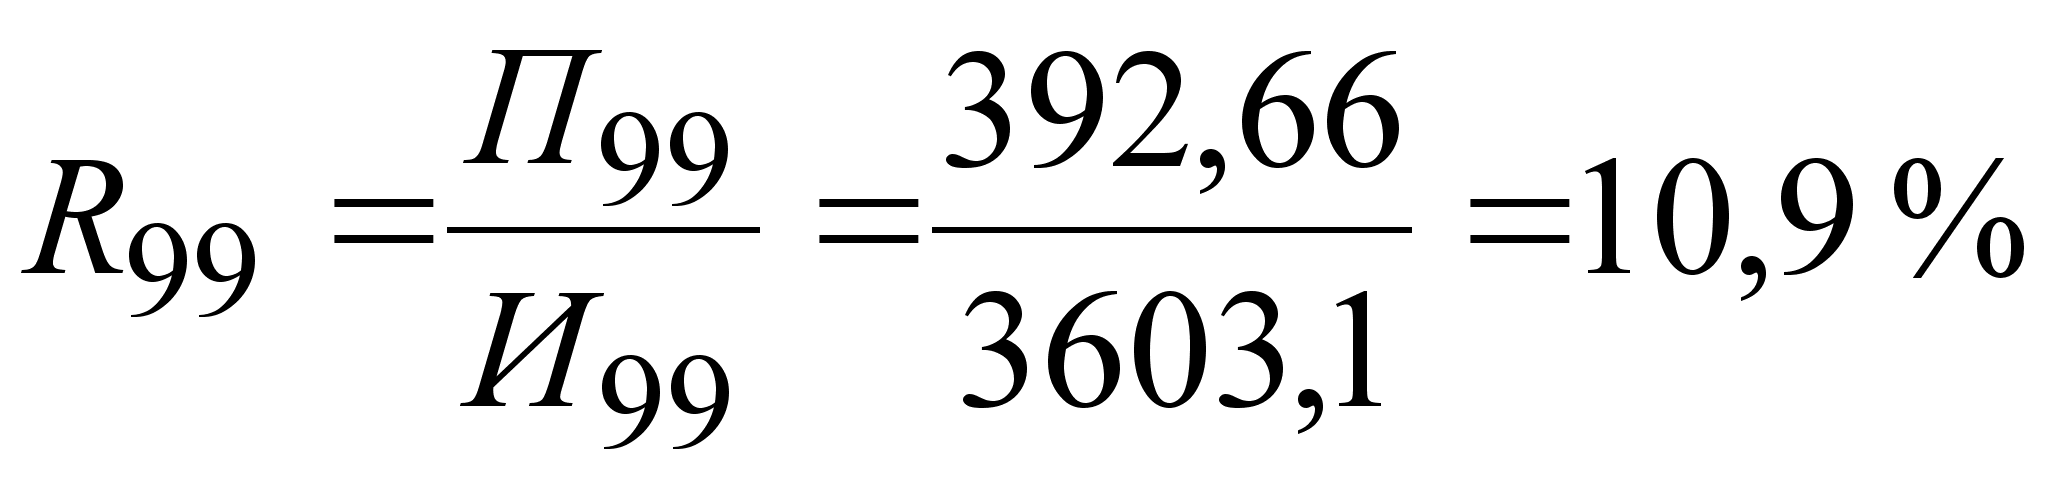 .
Сравнивая рассчитанные условные и фактические показатели, вычислим влияние факторов:
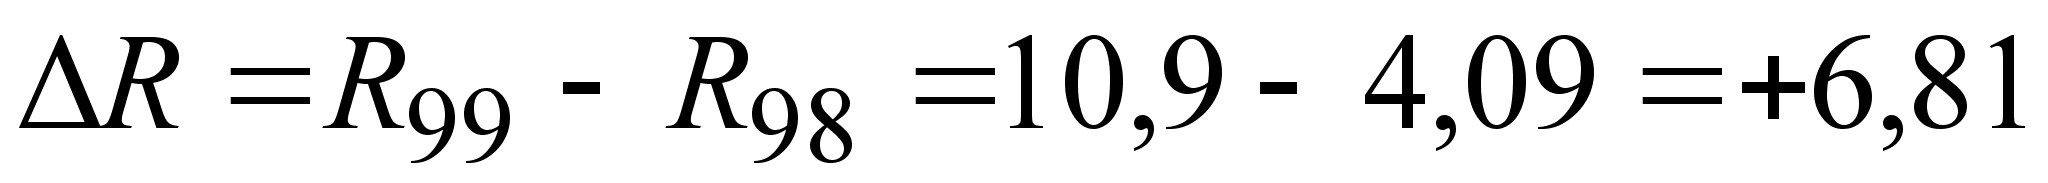 %;
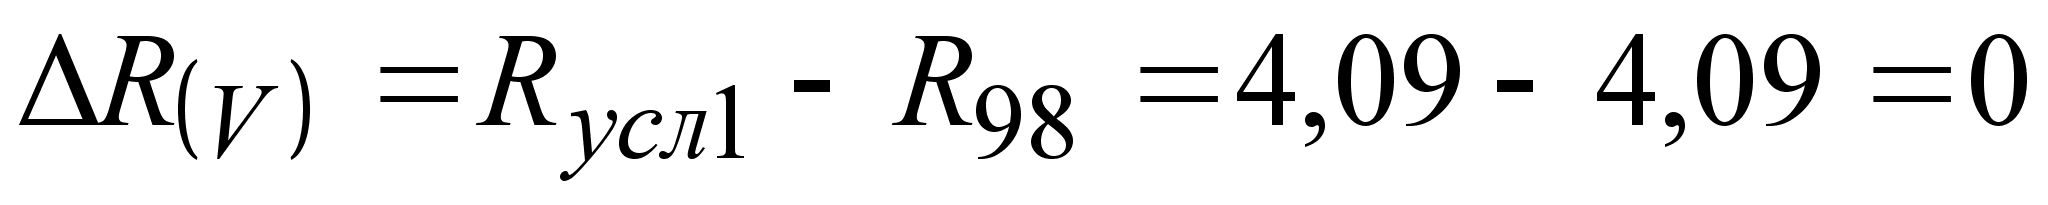 ;
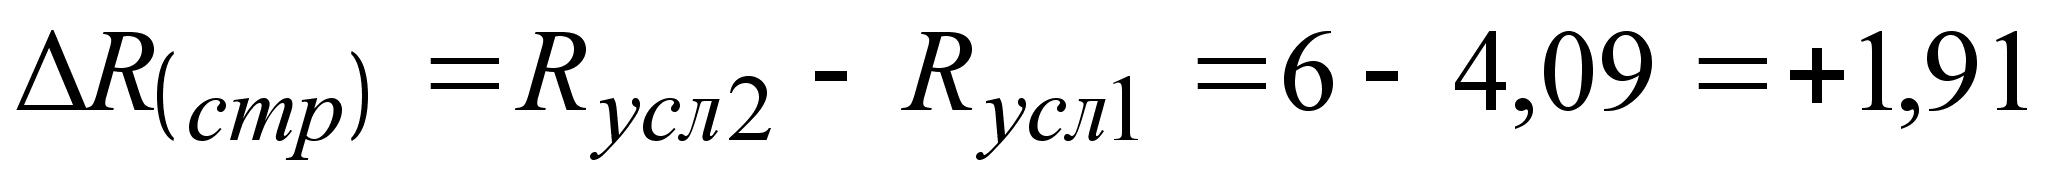 %;
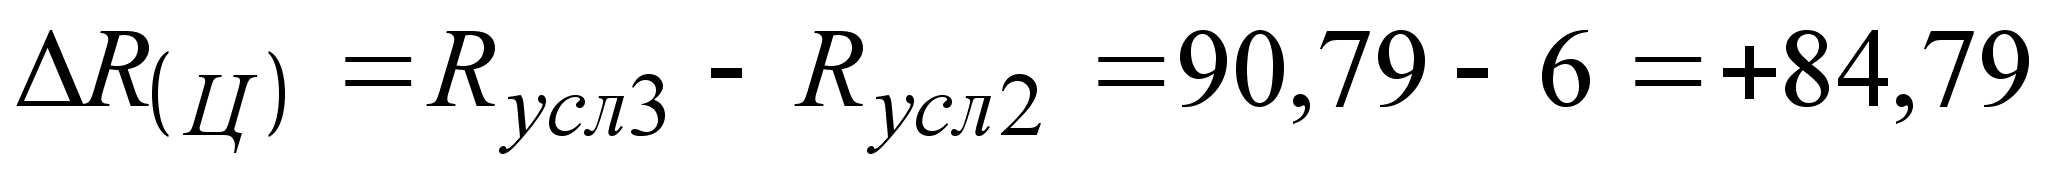 %;
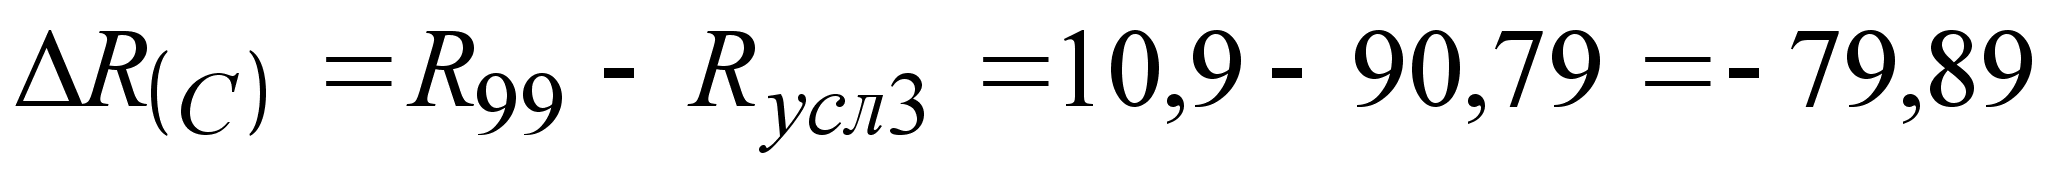 %.
Баланс факторов:
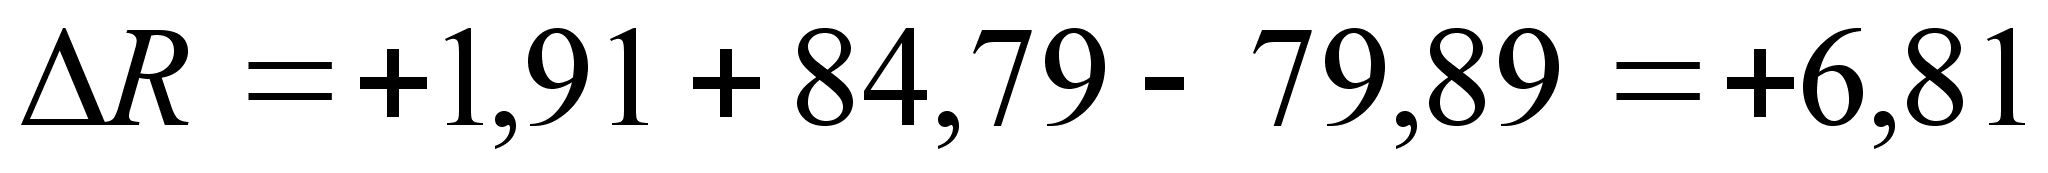 %.
Сведем полученные данные в таблицу (см. табл. 8.)
Таблица 8.
Влияние факторов на рентабельность производственной деятельности предприятия.
|
Фактор |
Изменение рентабельности, % |
| Изменение структуры выпускаемой продукции | + 1,91 |
| Изменение себестоимости продукции | - 79,89 |
| Изменение цен в связи с инфляцией | + 84,79 |
Полученные результаты показывают, что рост рентабельности производственной деятельности произошел за счет увеличения среднереализационных цен и изменения структуры товарной продукции. Рост себестоимости продукции оказал отрицательное влияние на уровень рентабельности. Здесь следует отметить, что и увеличение цен и рост себестоимости товарной продукции являются следствием инфляционных процессов, однако темпы роста цен реализации опережают темпы роста себестоимости продукции, и это опережение оказывает положительное влияние на изменение рентабельности (+4,9%).
2.5. Анализ распределения и использования прибыли предприятия
Прибыль является источником финансирования разных по экономическому содержанию потребностей. При ее распределении пересекаются интересы как общества в целом в лице государства, так и предпринимательские интересы учредителей предприятия и интересы отдельных работников. Объектом распределения является валовая прибыль. Законодательно распределение прибыли реализуется в части, поступающей в Федеральный бюджет и бюджеты субъектов Федерации в виде налогов и других обязательных платежей. Распределение оставшейся части прибыли является прерогативой предприятия, регламентируется внутренними документами предприятия и фиксируется в его учетной политики. При распределении прибыли исходят из следующих принципов:
первоочередное выполнение обязательств перед бюджетом;
прибыль, оставшаяся в распоряжении предприятия, распределяется на накопление и потребления.
Механизм воздействия финансов на эффективность ведения хозяйства зависит от характера распределительных отношений, конкретных форм и методов их организации, их соответствия уровню производительных сил производственных отношений. Ориентиром для установления соотношения между накоплением и потреблением должны быть состояния производственных фондов и конкурентоспособность выпускаемой продукции. В процессе распределения чистой прибыли предприятие вправе самостоятельно определить способ распределения чистой прибыли.
Распределение чистой прибыли ООО "Оникс Плюс" осуществляется посредством образования специальных фондов: фонда накопления, фонда потребления и резервного фонда.
Фонд накопления ООО "Оникс Плюс" используется на конструкторские и технологические работы, разработку и освоение новых видов продукции, технологических процессов, на финансирование затрат, связанных с техническим перевооружением и реконструкцией производства, проведением природоохранных мероприятий. Сюда же относятся расходы по погашению долгосрочных ссуд и уплате процентов по ним, уплате процентов по краткосрочным ссудам сверх сумм, относимых на себестоимость продукции, финансирование прироста оборотных средств.
Фонд потребления анализируемого предприятия используется на социальное развитие и социальные нужды. За счет него финансируется строительство объектов непроизводственного назначения, осуществляется выплата премий за выполнение особо важных производственных заданий, оказание материальной помощи и т.п.
Как видно из таблицы 9., более 50% чистой прибыли осталось нераспределенной. Доля отчислений в фонд накопления составляет 39,67% от чистой прибыли, это позволяет нам сделать вывод о том, что руководство ООО "Оникс Плюс" планирует расширять производство, а именно, увеличивать основные и оборотные фонды, осваивать новые виды продукции.
Таблица 9.
Распределение прибыли ООО "Оникс Плюс".
|
Показатель |
Сумма, тыс. руб. |
| Балансовая прибыль | 407,78 |
| Налог на прибыль | 130,48 |
| Налог на доходы от ценных бумаг | - |
| Прибыль, оставшаяся в распоряжении предприятия | 277,3 |
| Экономические санкции | - |
| Отчисления в благотворительные фонды | - |
| Чистая прибыль | 277,3 |
|
Распределение чистой прибыли: В резервный фонд В фонд накопления В фонд потребления Нераспределенная прибыль |
10,0 110,0 16,4 140,9 |
|
Доля чистой прибыли, % В резервный фонд В фонд накопления В фонд потребления В нераспределенной прибыли |
3,6 39,67 5,92 50,81 |
Небольшая доля (5,9%) отчислений в фонд потребления показывает, что в планы руководства рассматриваемого предприятия в краткосрочном периоде не входит значительное развитие социальной сферы предприятия.
Глава 3. Резервы увеличения прибыли и рентабельности предприятия. Выводы и предложения по улучшению результатов деятельности ООО "Оникс Плюс"
3.1. Резервы увеличения прибыли и рентабельности предприятия
В данной главе нашей