Анализ финансовых результатов на предприятии
Резервы роста прибыли - это количественно измеримые возможности ее увеличения за счет роста объема реализации продукции, уменьшения затрат на ее производство и реализацию, недопущения вне реализационных убытков, совершенствование структуры производимой продукции. Резервы выявляются на стадии планирования и в процессе выполнения планов. Определение резервов роста прибыли базируется на научно обоснованной методике их расчета, мобилизации и реализации. Выделяют три этапа этой работы: аналитический, организационный и функциональный.
На первом этапе выделяют и количественно оценивают резервы; на втором разрабатывают комплекс инженерно-технических, организационных, экономических и социальных мероприятий, обеспечивающих использование выявленных резервов; на третьем этапе практически реализуют мероприятия и ведут контроль за их выполнением.
При подсчете резервов роста прибыли за счет возможного роста объема реализации используются результаты анализа выпуска и реализации продукции.
Сумма резерва роста прибыли за счет увеличения объема продукции рассчитывается по формуле:
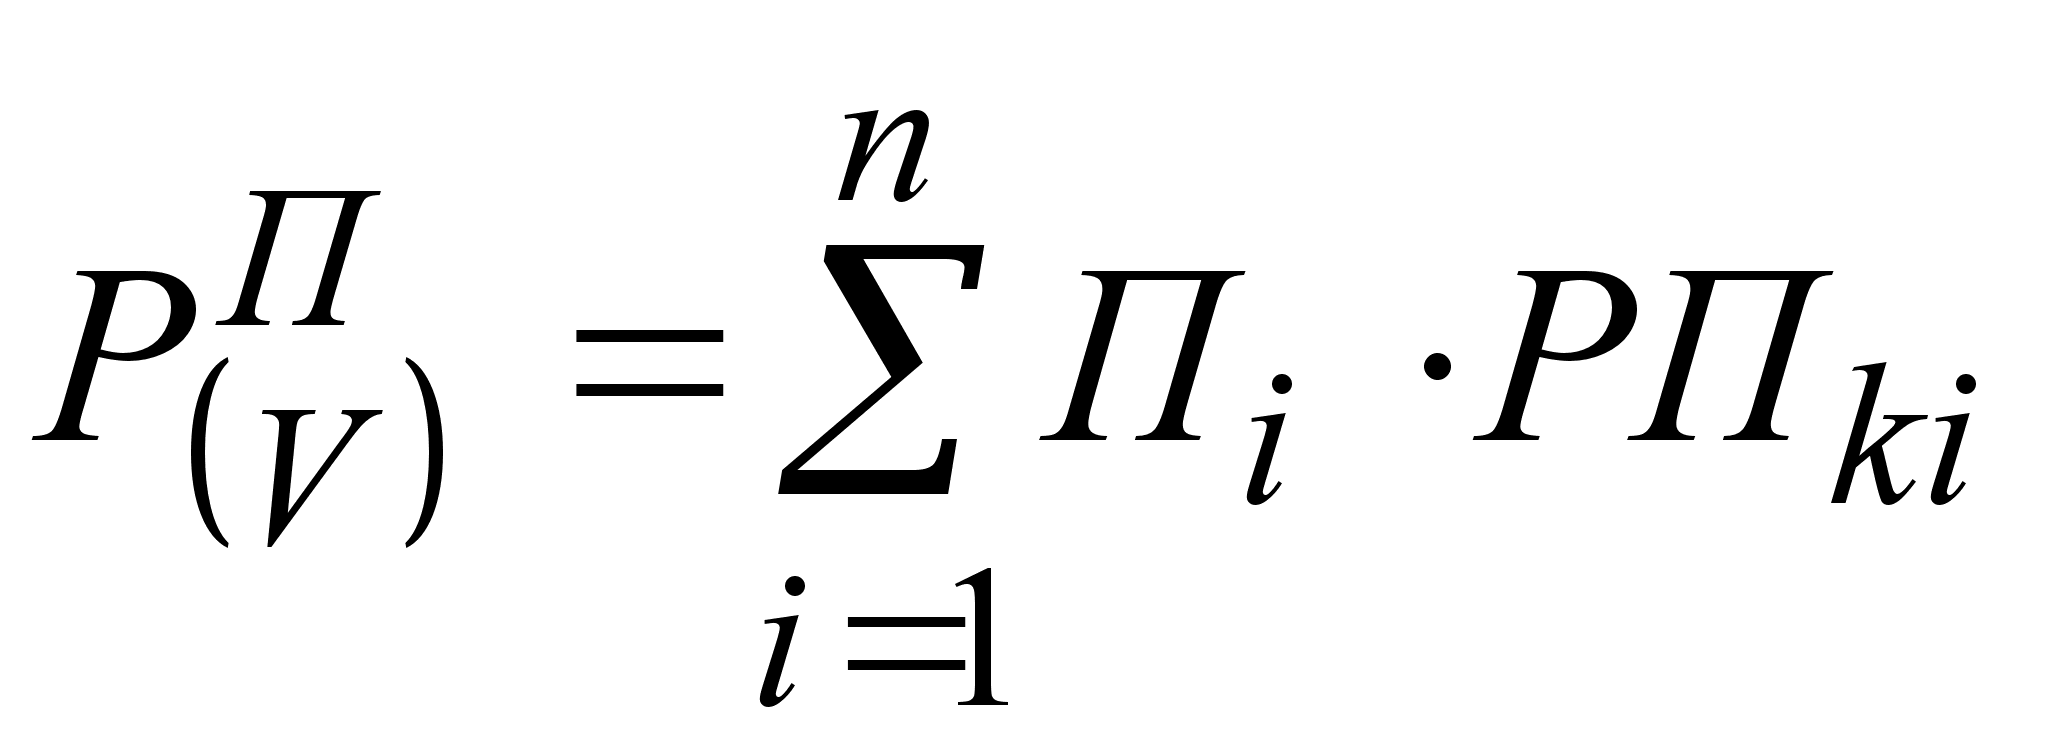 , 1 (3.1.)
где: 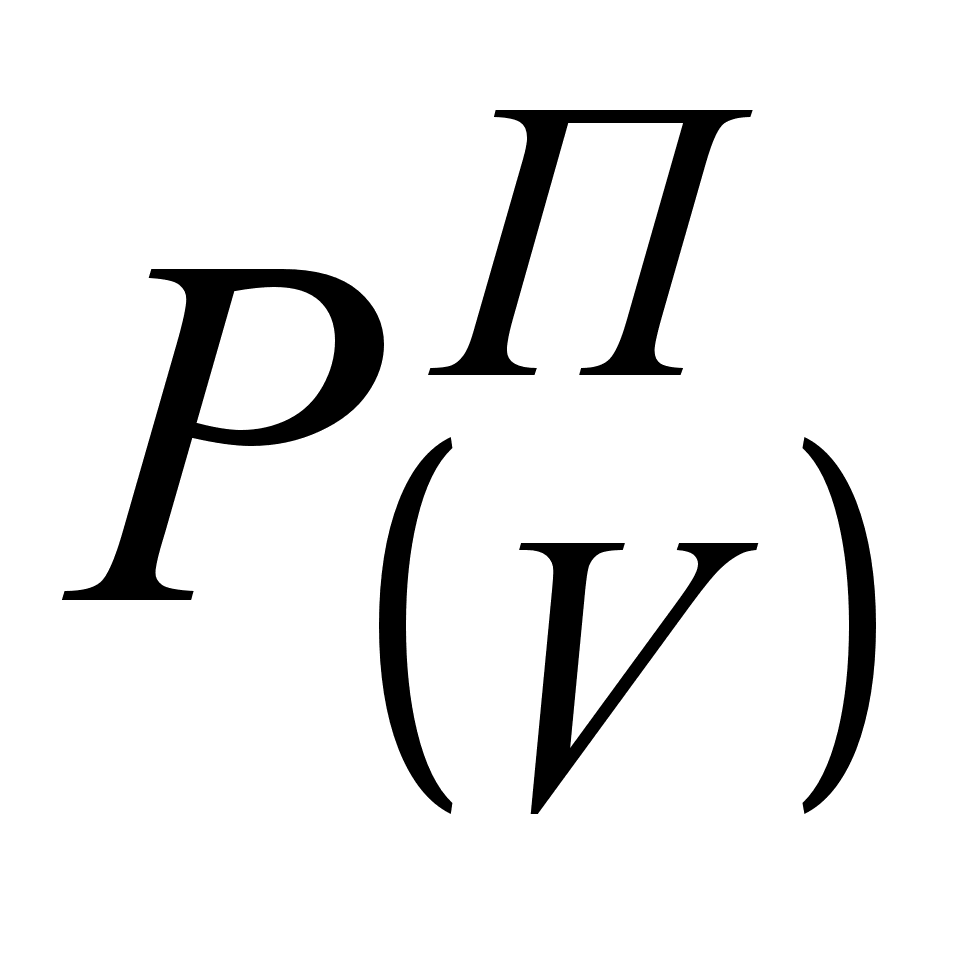 - резерв
роста прибыли
за счет увеличения
объема продукции;
Пi - плановая сумма прибыли на единицу i-й продукции;
РПki - количество дополнительно реализованной продукции в натуральных единицах измерения.
Если прибыль рассчитана на рубль товарной продукции, сумма резерва ее роста за счет увеличения объема реализации определяется по формуле:
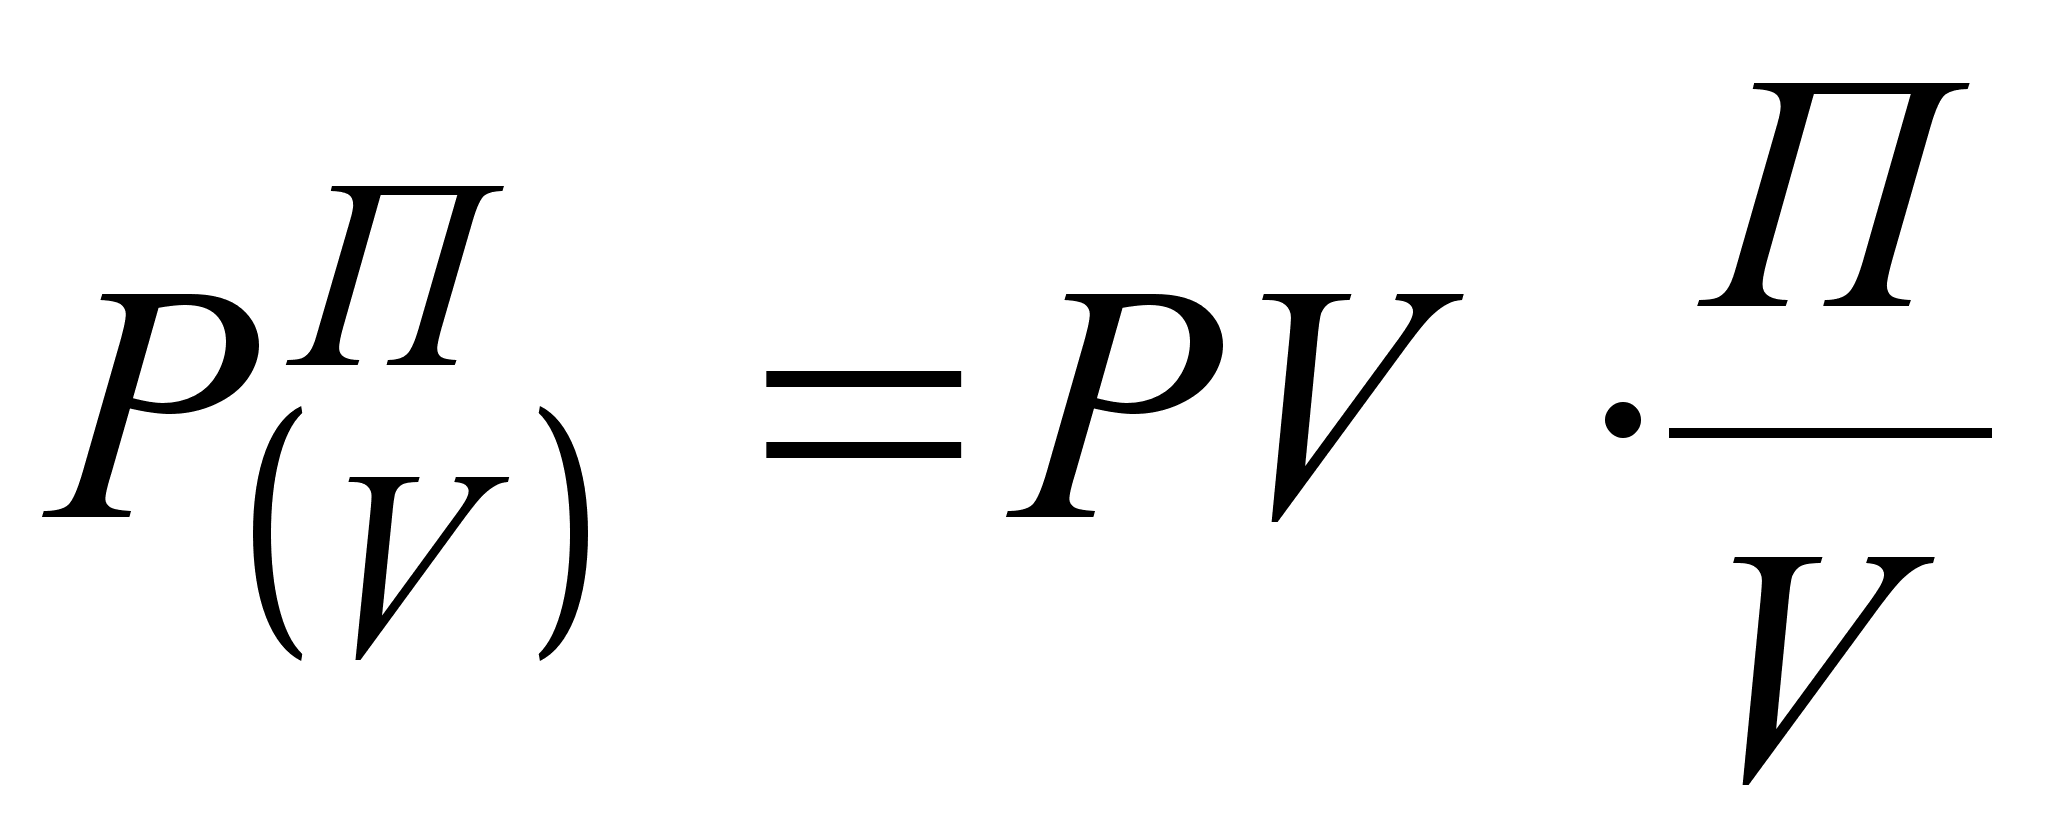 , 2 (3.2.)
где: PV - возможное увеличение объема реализованной продукции, руб.;
П - фактическая прибыль от реализации продукции, руб.;
V - фактический объем реализованной продукции, руб.
Сопоставление возможного объема продаж, установленного по результатам маркетинговых исследований, с производственными возможностями предприятия позволяет спрогнозировать увеличение объема производства и реализации продукции ООО "Оникс Плюс" на 5% в следующем году.
Рассчитаем резерв увеличения прибыли за счет увеличения объема выпуска и реализации продукции ООО "Оникс Плюс" по формуле (3.2).
Имеем:
PV = 3603,1 тыс. руб. * 5% = 180,155 тыс.руб.
П = 392,66 тыс.руб.
V = 3603,1 тыс.руб.
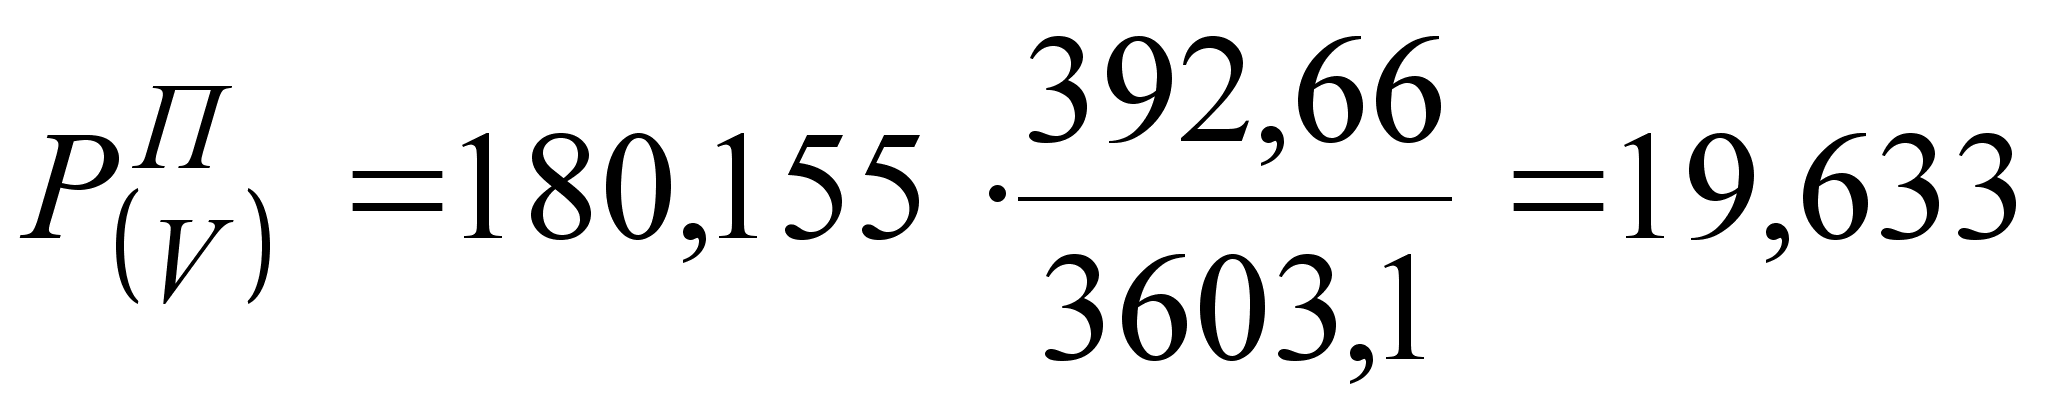 тыс.руб.
Таким образом, увеличив объем выпуска продукции на 5% рассматриваемое нами предприятие увеличит свою прибыль на 19,633 тыс. руб.
Важное направление поиска резервов роста прибыли - снижение затрат на производство и реализацию продукции, например, сырья, материалов, топлива, энергии, амортизации основных фондов и других расходов.
Для выявления и подсчета резервов роста прибыли за счет снижения себестоимости может быть использован метод сравнения. В этом случае для количественной оценки резервов очень важно правильно выбрать базу сравнения. В качестве такой базы могут выступать уровни использования отдельных видов производственных ресурсов: плановый и нормативный: достигнутый на передовых предприятиях: базовый фактически достигнутый средний уровень в целом по отрасли: фактически достигнутый на передовых предприятиях зарубежных стран.
Методической базой экономической оценки резервов снижения затрат овеществленного труда является система прогрессивных технико-экономических норм и нормативов по видам затрат сырья, материалов, топливно-энергетических ресурсов, нормативов использования производственных мощностей, удельных капитальных вложений, норм и нормативов в оборудовании и др.
При сравнительном методе количественного измерения резервов их величина определяется путем сравнения достигнутого уровня затрат с их потенциальной величиной:
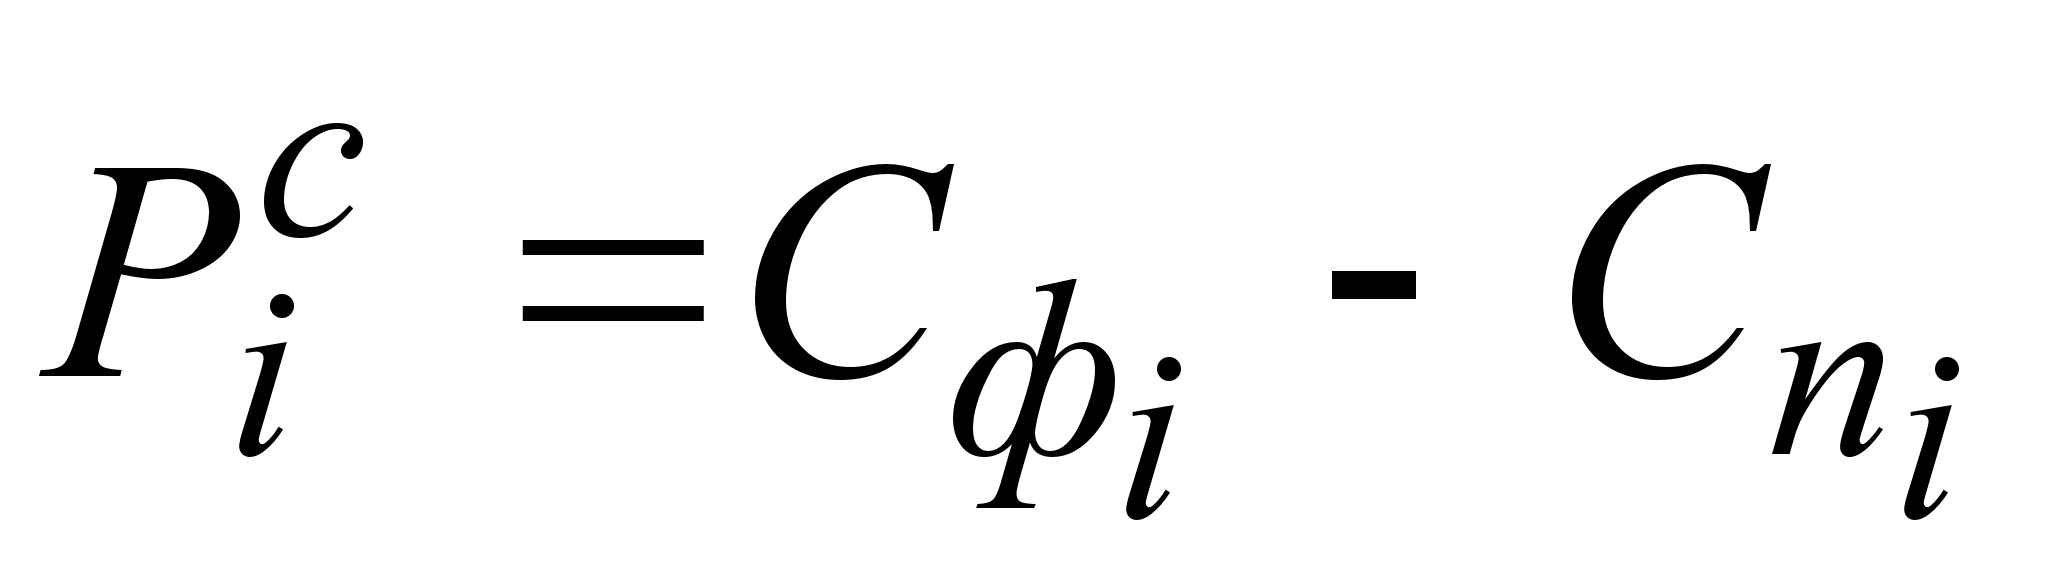 , 1 (3.3.)
где: 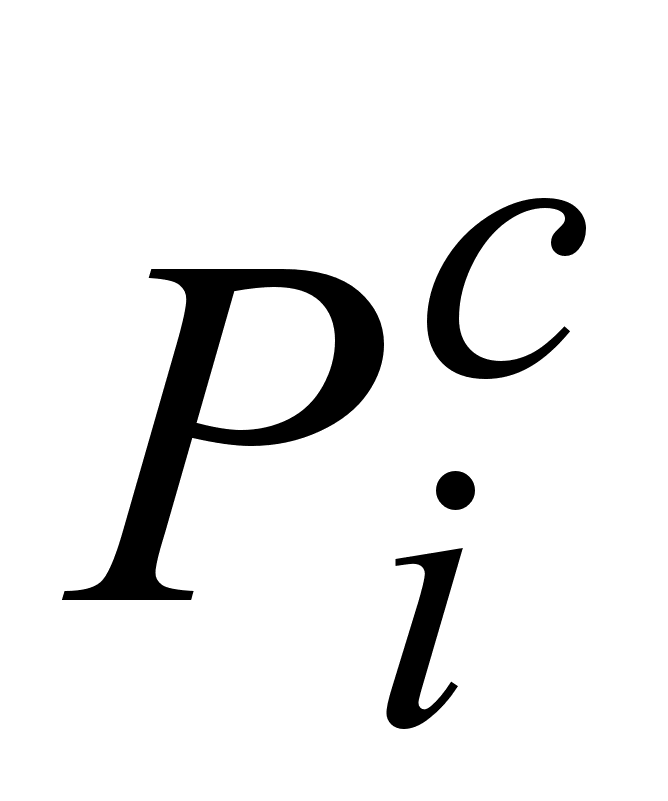 - резерв
снижения
себестоимости
продукции за
счет i-го вида
ресурсов;
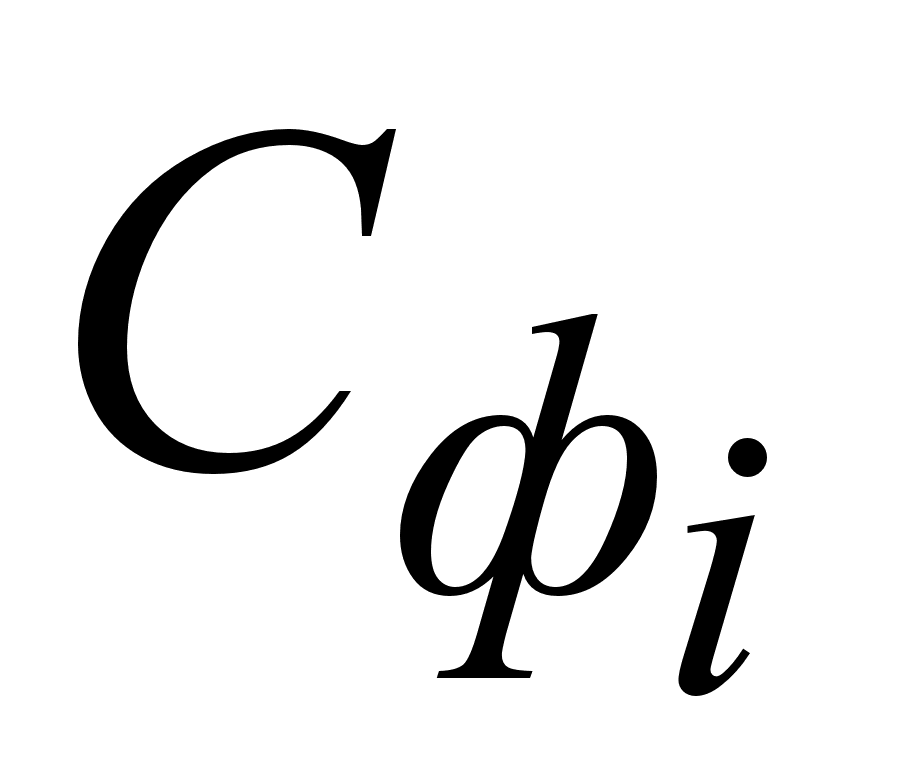 - фактический
уровень использования
i-го вида производственных
ресурсов;
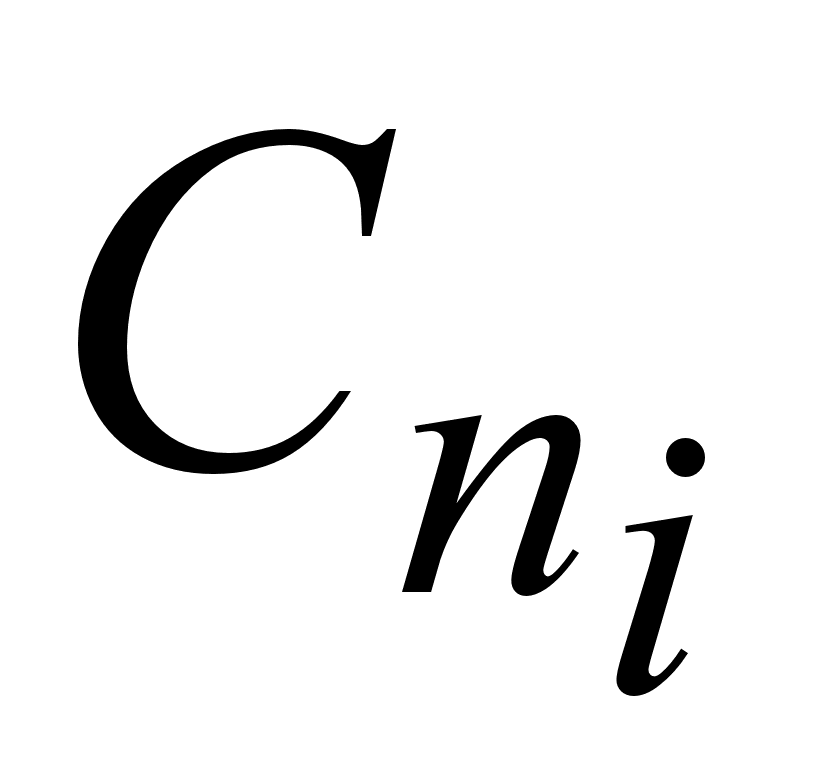 - потенциальный
уровень использования
i-го вида производственных
ресурсов.
Обобщающая количественная оценка общей суммы резерва снижения себестоимости продукции производится путем суммирования их величины по отдельным видам ресурсов:
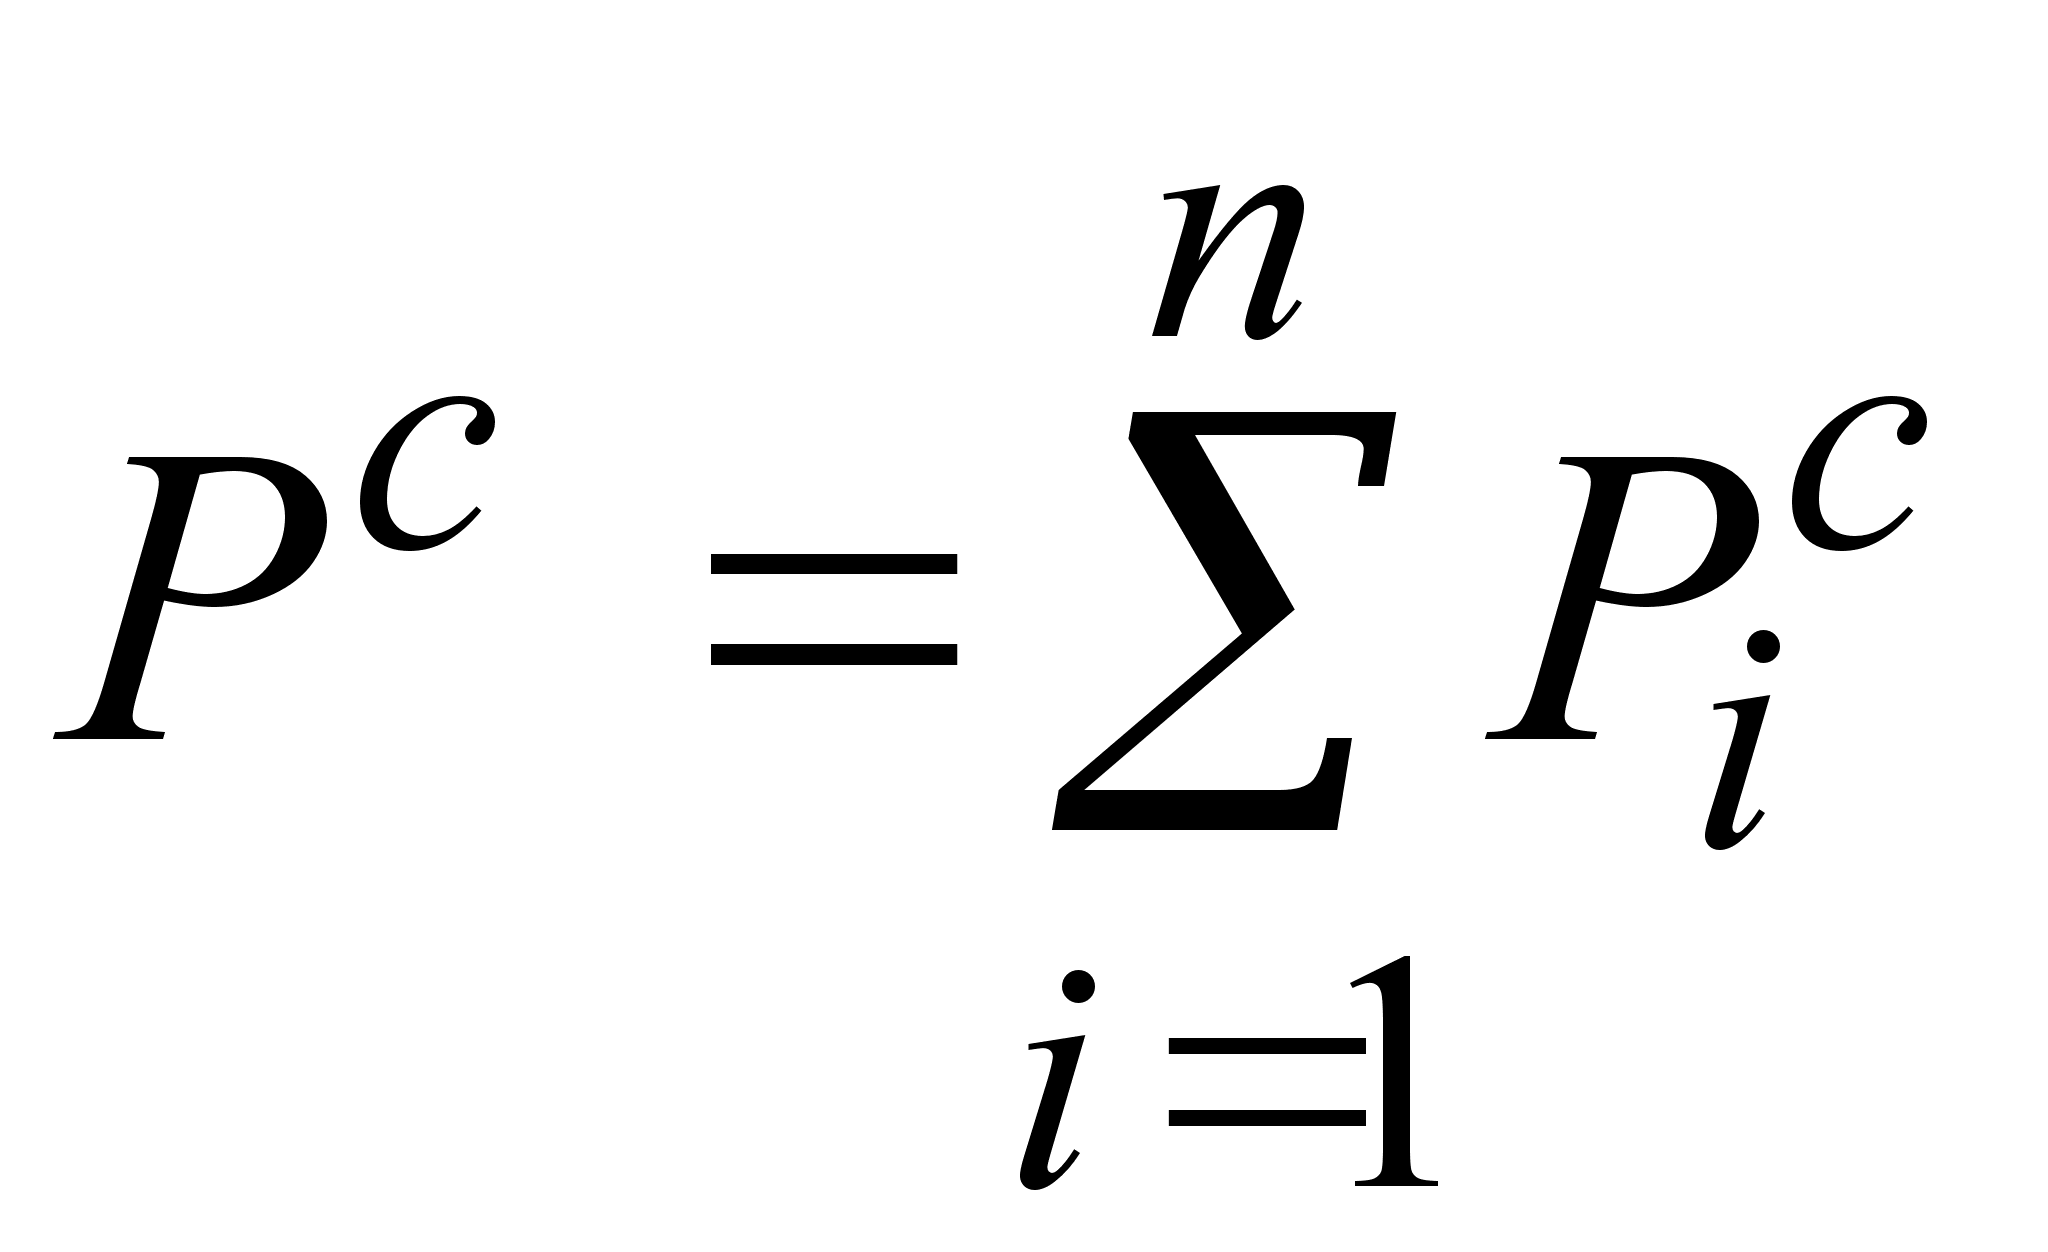 , 1 (3.4.)
где:
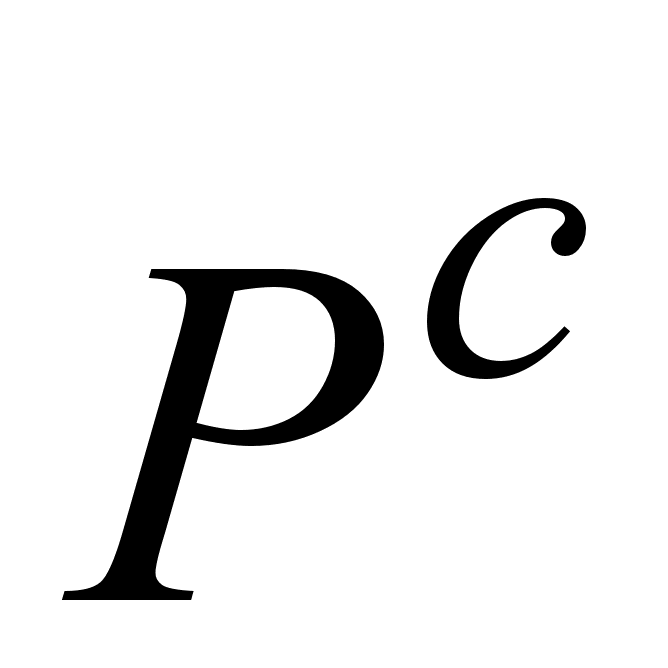 - общая величина
резерва снижения
себестоимости
продукции;
- резерв
снижения
себестоимости
по i-му виду
производственных
ресурсов.
Если анализу прибыли предшествует анализ себестоимости продукции и определена общая сумма резерва ее снижения, то расчет резерва роста прибыли производится по формуле:
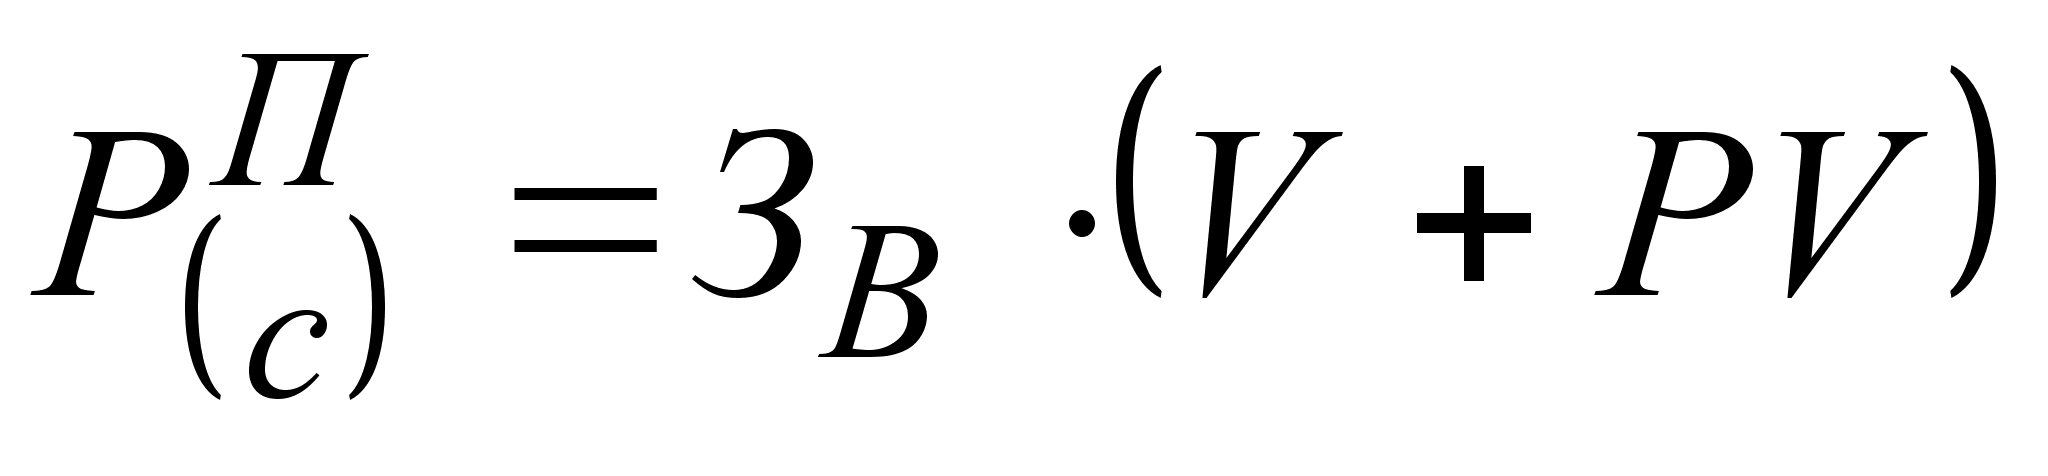 ,2 (3.5.)
где: 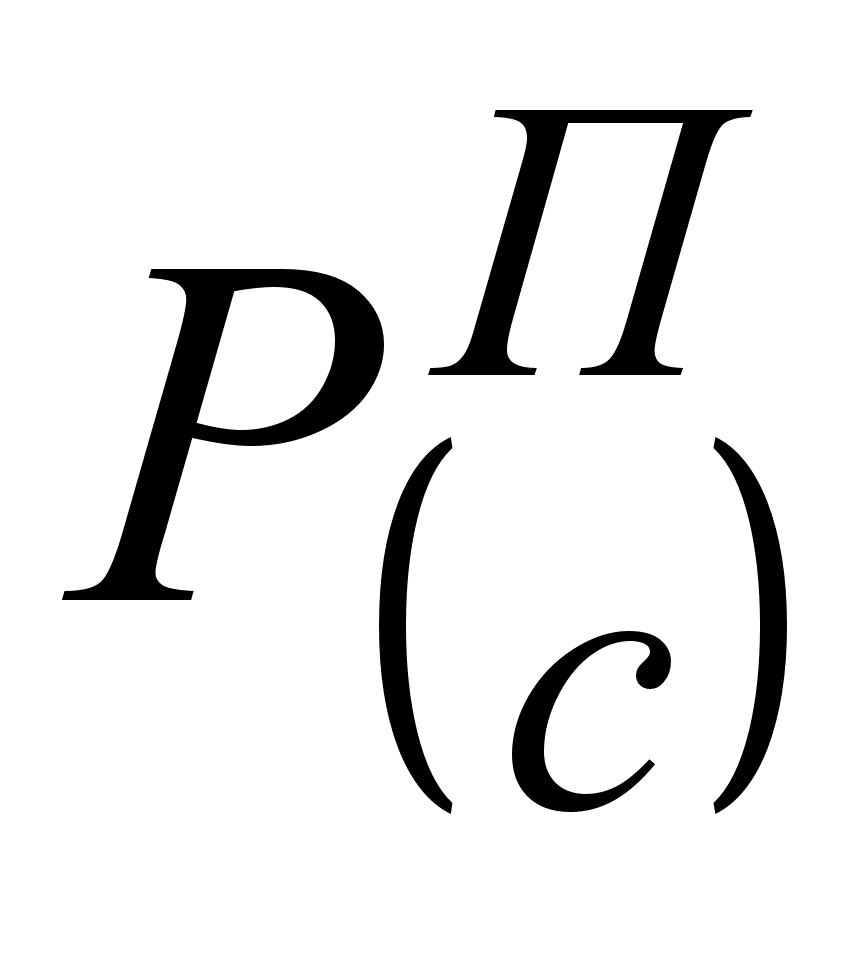 - резерв
увеличения
прибыли за счет
снижения
себестоимости
продукции;
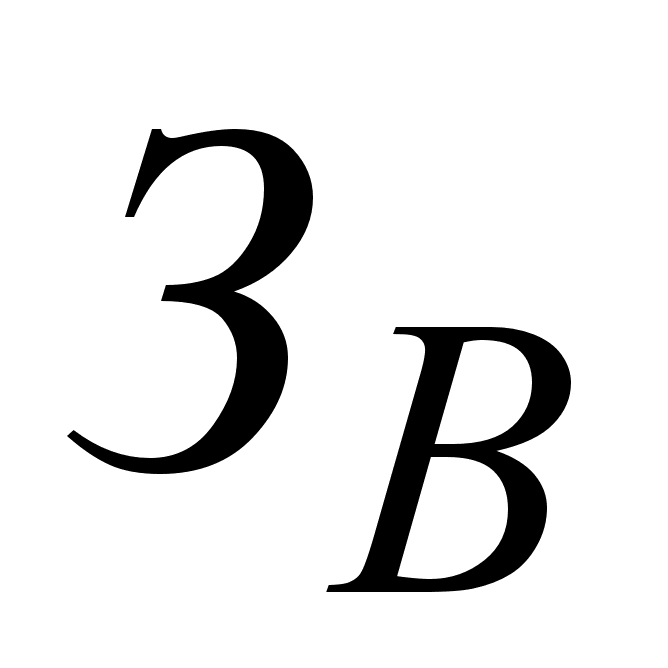 - возможное
снижение затрат
на рубль продукции;
V - фактический объем реализованной продукции за изучаемый период;
PV - возможное увеличение объема реализации продукции.
Затраты на производство и реализацию произведенной продукции в целом и по статьям за отчетный год (фактически и по плану), а также за предшествующий год представлены в таблице 10.
Таблица 10.
Затраты на производство и реализацию продукции.
|
Статьи затрат |
1998 г. тыс.руб. |
1999 г. тыс.руб. |
|
|
план |
факт |
||
| Сырье и материалы | 623,44 | 1062,5 | 998,86 |
| Транспортно-заготовительные расходы | 36,80 | 62,70 | 58,80 |
| Заработная плата производственных рабочих (основная и дополнительная) | 427,48 | 728,50 | 744,50 |
| Амортизация основных фондов | 164,58 | 280,80 | 286,63 |
| Прочие производственные расходы | 199,88 | 340,63 | 330,33 |
| Производственная себестоимость продукции | 1511,48 | 2575,93 | 2517,82 |
| Управленческие расходы | 182,96 | 312,00 | 391,34 |
| Коммерческие расходы | 150,96 | 253,07 | 301,28 |
| Полная себестоимость продукции | 1844,86 | 3144,00 | 3210,44 |
Для того, чтобы затраты на производство и реализацию продукции по статьям привести в сопоставимые значения, пересчитаем их на 1 рубль произведенной и реализованной продукции, используя формулу:
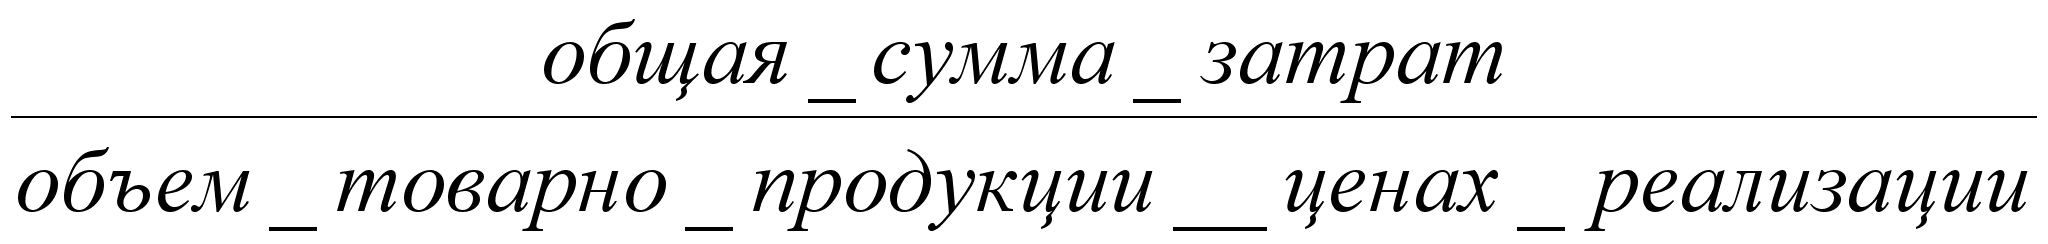 . (3.6.)
Таблица 11.
Затраты на 1 рубль товарной продукции.
|
Статьи затрат |
1998 г. тыс. руб. |
1999 г. тыс. руб. |
|
|
план |
факт |
||
| Сырье и материалы | 0,324 | 0,302 | 0,277 |
| Транспортно-заготовительные расходы | 0,019 | 0,018 | 0,016 |
| Заработная плата производственных рабочих (основная и дополнительная) | 0,222 | 0,207 | 0,207 |
| Амортизация основных фондов | 0,086 | 0,080 | 0,080 |
| Прочие производственные расходы | 0,031 | 0,029 | 0,027 |
| Производственная себестоимость продукции | 0,104 | 0,097 | 0,092 |
| Управленческие расходы | 0,095 | 0,089 | 0,108 |
| Коммерческие расходы | 0,078 | 0,073 | 0,084 |
| Полная себестоимость продукции | 0,959 | 0,895 | 0,891 |
Как показывают данные таблицы 11, существуют резервы снижения себестоимости продукции за счет уменьшения управленческих и коммерческих затрат.
Возможное снижение затрат на рубль товарной продукции равно:
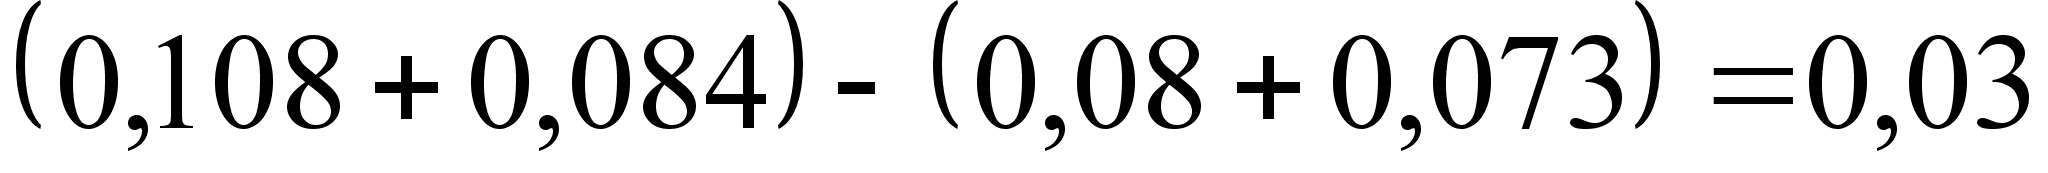 руб.
Затраты на рубль товарной продукции в 1999 году составили 0,891 руб. снижение этой суммы на 0,03 руб. позволит увеличить сумму прибыли. Рассчитаем резерв увеличения суммы прибыли за счет снижения себестоимости:
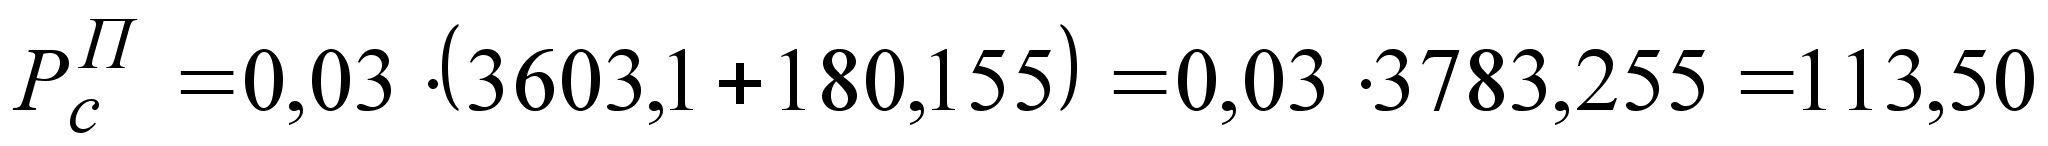 тыс. руб.
А это в свою очередь повысит рентабельность продаж.
Фактическая рентабельность продаж в 1999 г. составила:
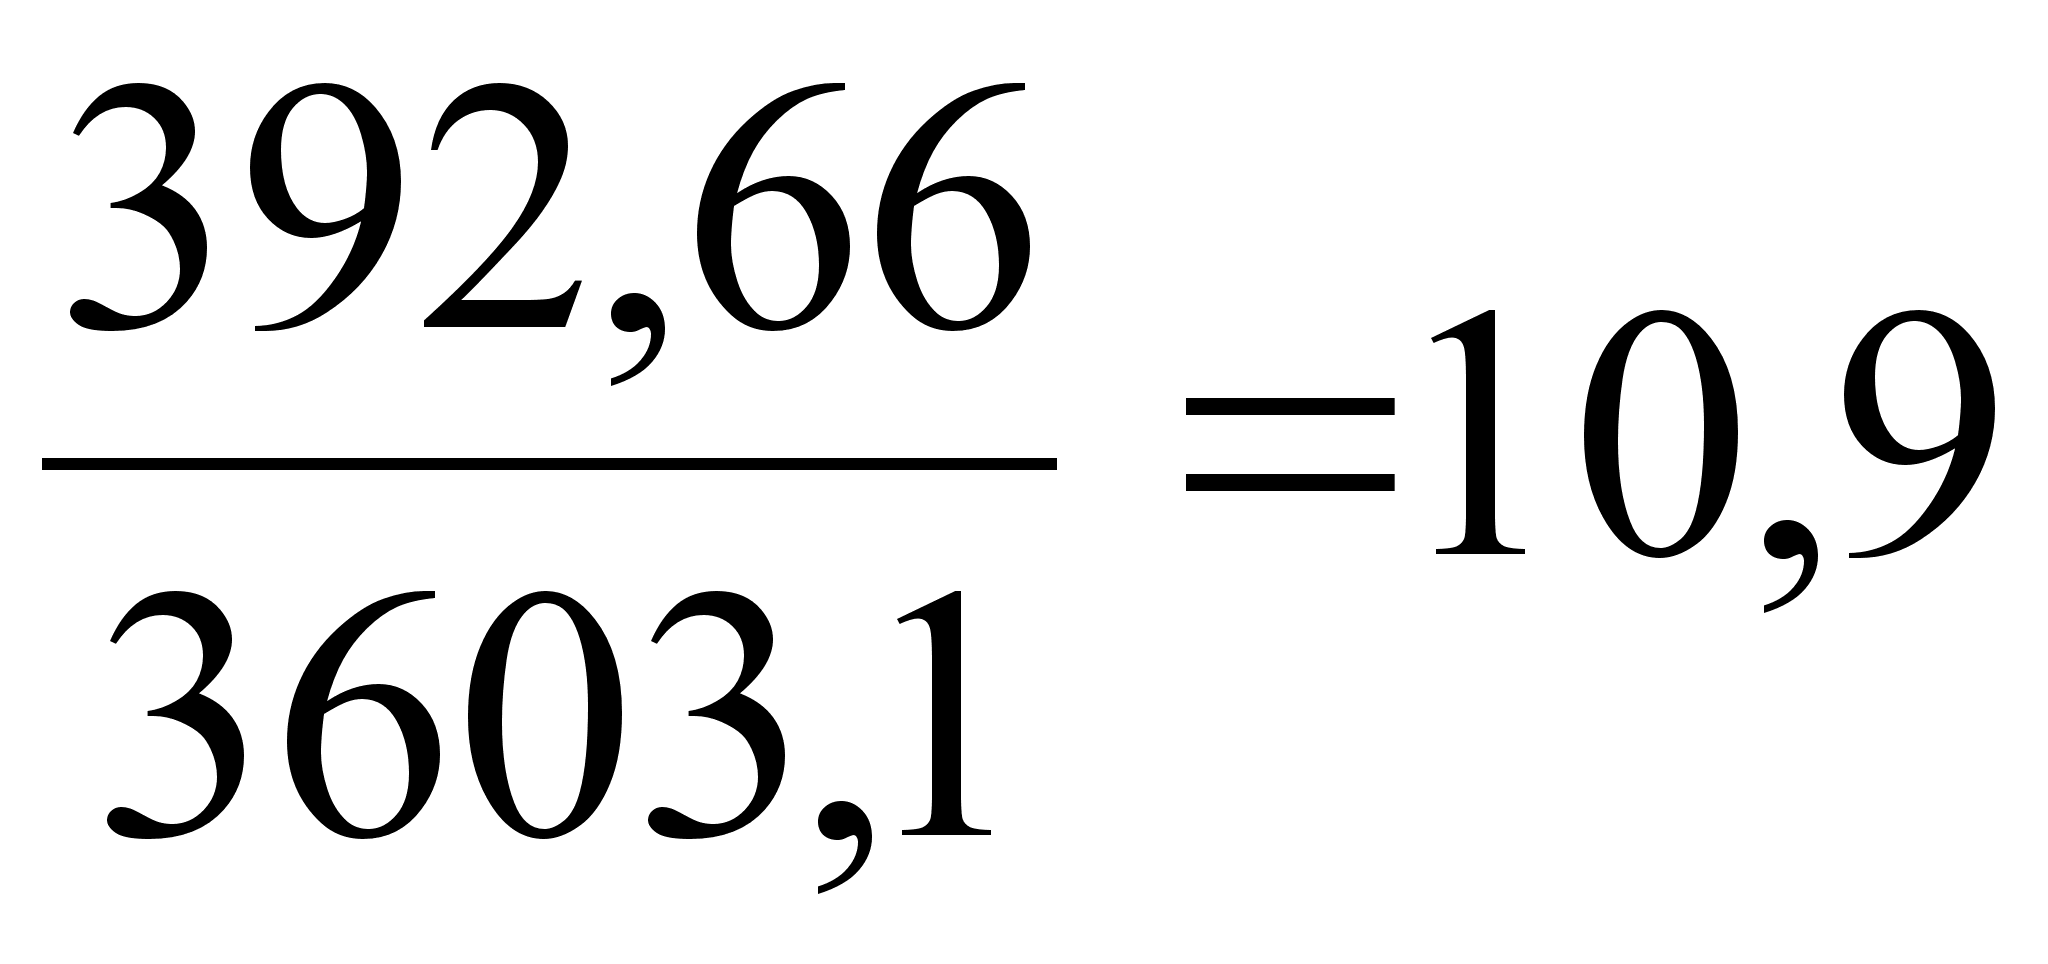 %.
Возможная рентабельность продаж при снижении на 0,03 руб. затрат на рубль реализованной продукции составит:
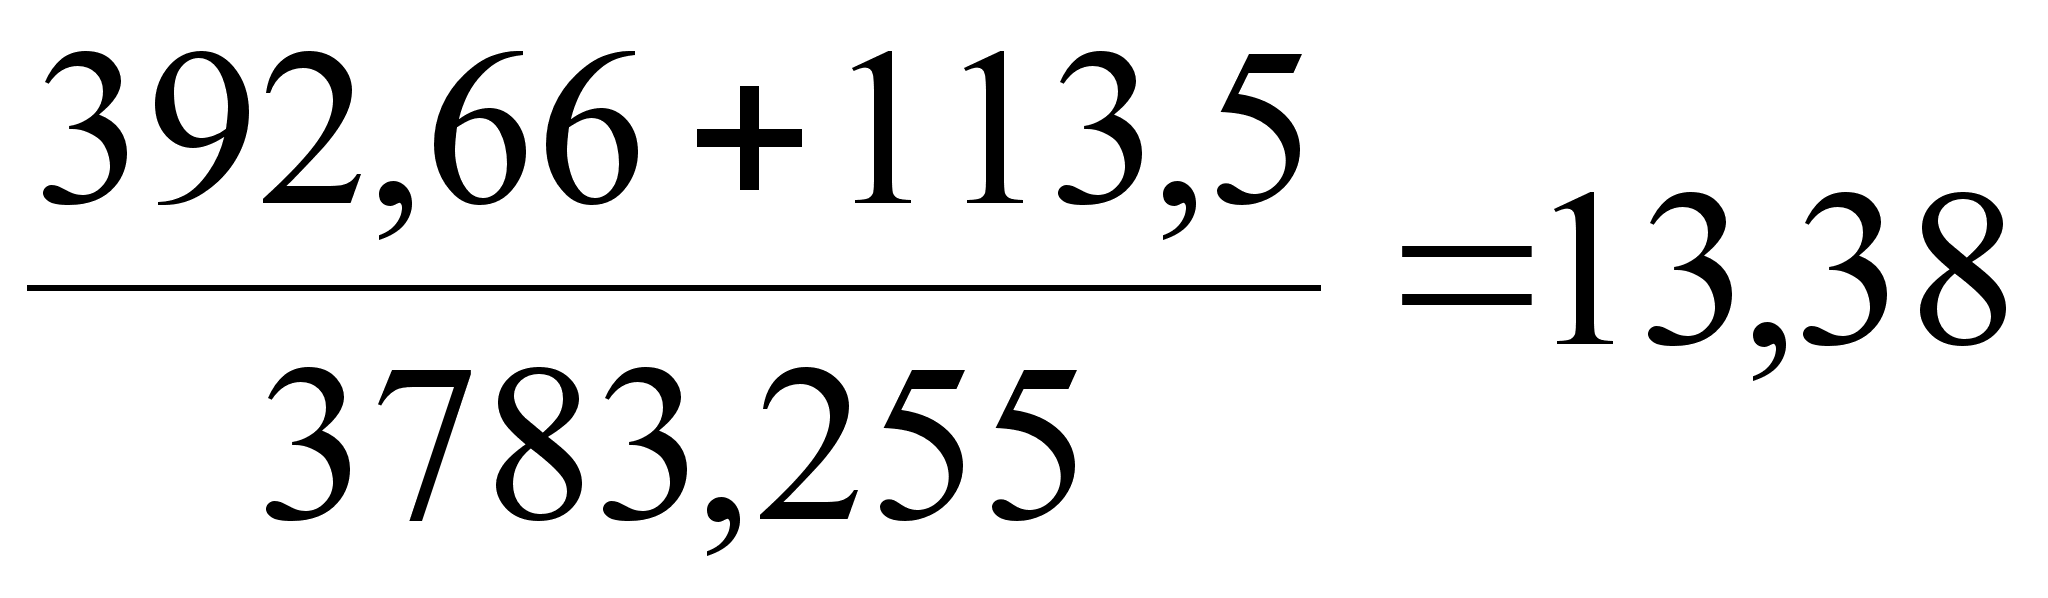 %.
Существенным резервом роста прибыли является улучшение качества товарной продукции.
Рассматриваемое предприятие ООО "Оникс Плюс" выпускает продукцию I-го и II-го сорта. Специфика выпускаемой продукции, а именно продукции деревообработки, такова, что не всегда качество полностью зависит от производителя. Часто качество продукции зависит от качества сырья. Однако соблюдение технологической дисциплины контроль за работой оборудования и своевременная его наладка, условия хранения и транспортировки сырья и готовой продукции являются важнейшими факторами повышения качества товарной продукции.
Резерв увеличения прибыли за счет повышения качества обычно определяется следующим образом: изменение удельного веса каждого сорта умножается на отпускную цену соответствующего сорта, результаты суммируются, и полученное изменение средней цены умножается на возможный объем реализации продукции:
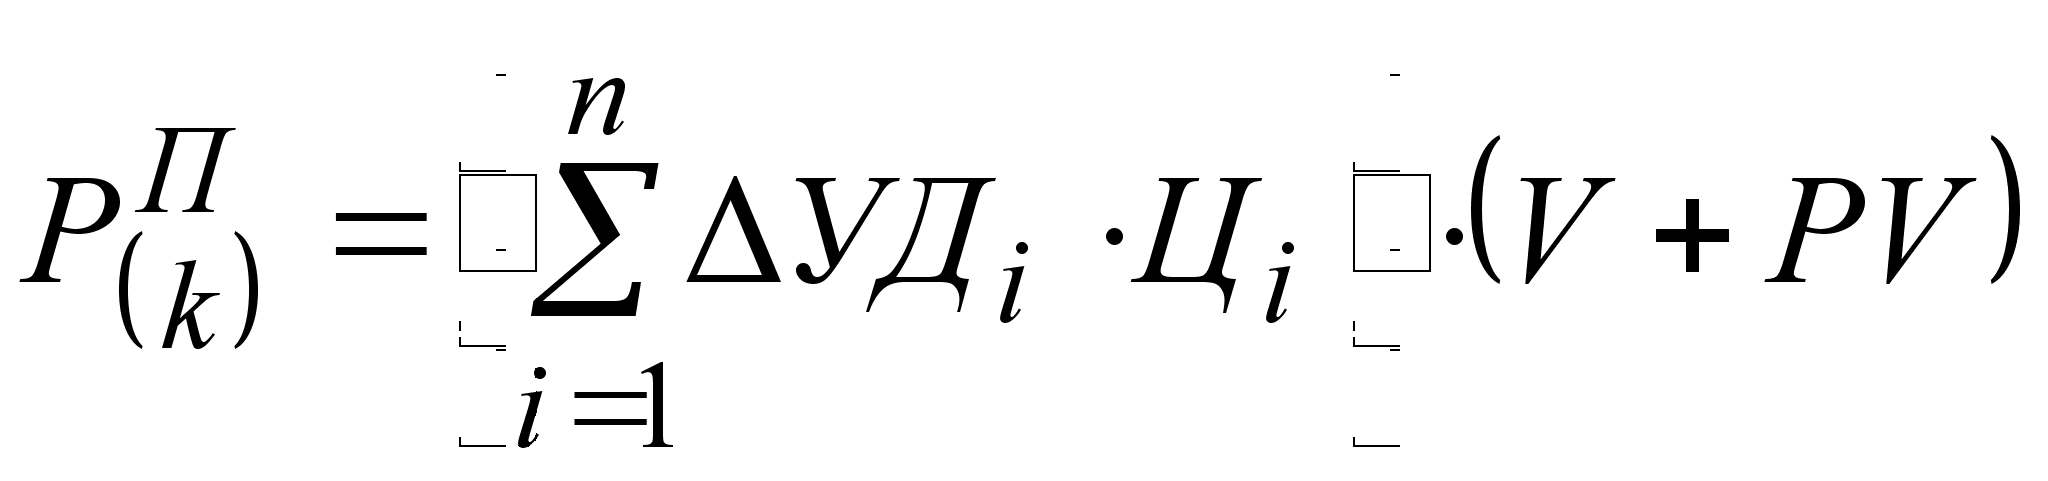 ,1 (3.7.)
где: 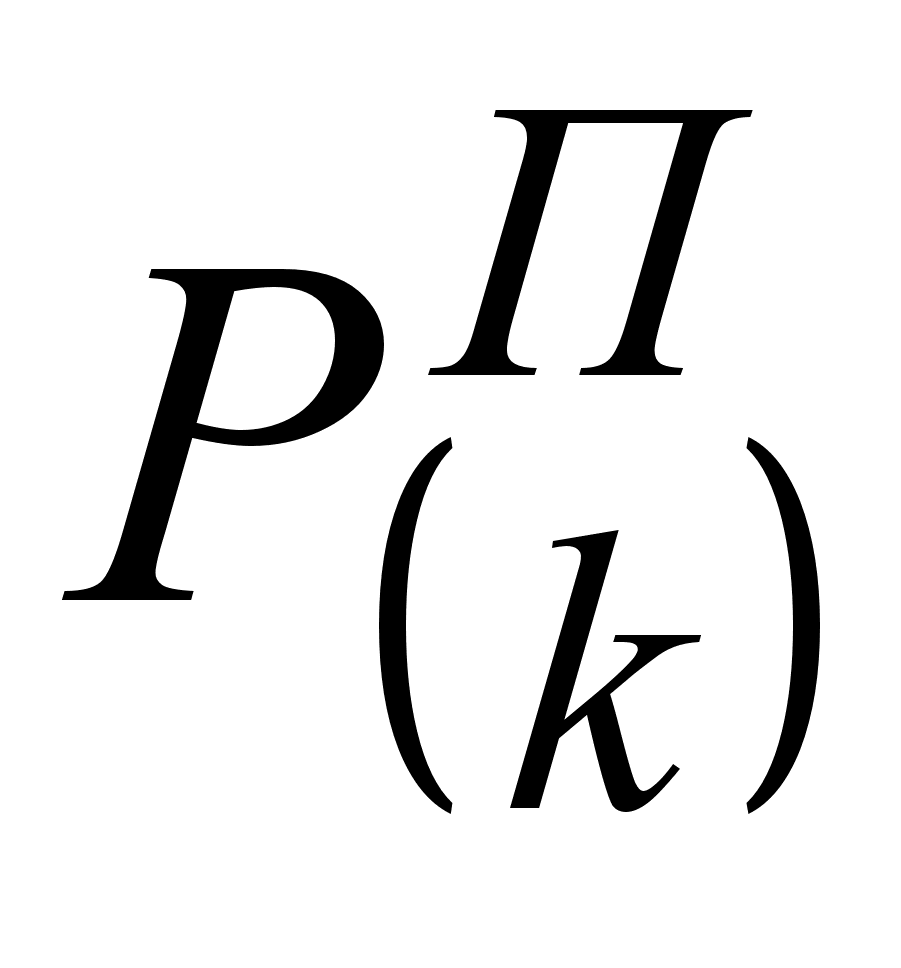 - резерв
увеличения
прибыли за счет
повешения
качества продукции;
УДi - удельный вес i-го вида продукции в общем объеме реализации;
Цi - отпускная цена i-го вида продукции;
V - фактический объем реализации продукции в анализируемом периоде;
PV - возможное увеличение объема реализации продукции.
В 1999 году продукция I-го сорта в общем объеме реализации продукции ООО "Оникс Плюс" составляла 65%, II-го сорта - 35%.
Отпускная
цена продукции
деревообработки
II- сорта на 20% ниже
цены продукции
I-сорта (т.е.
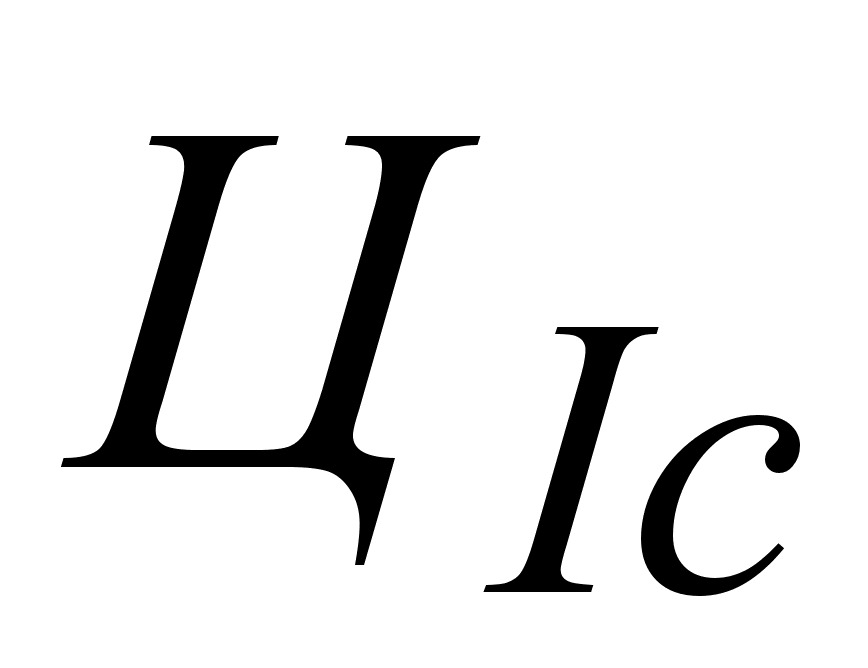 = 100%;
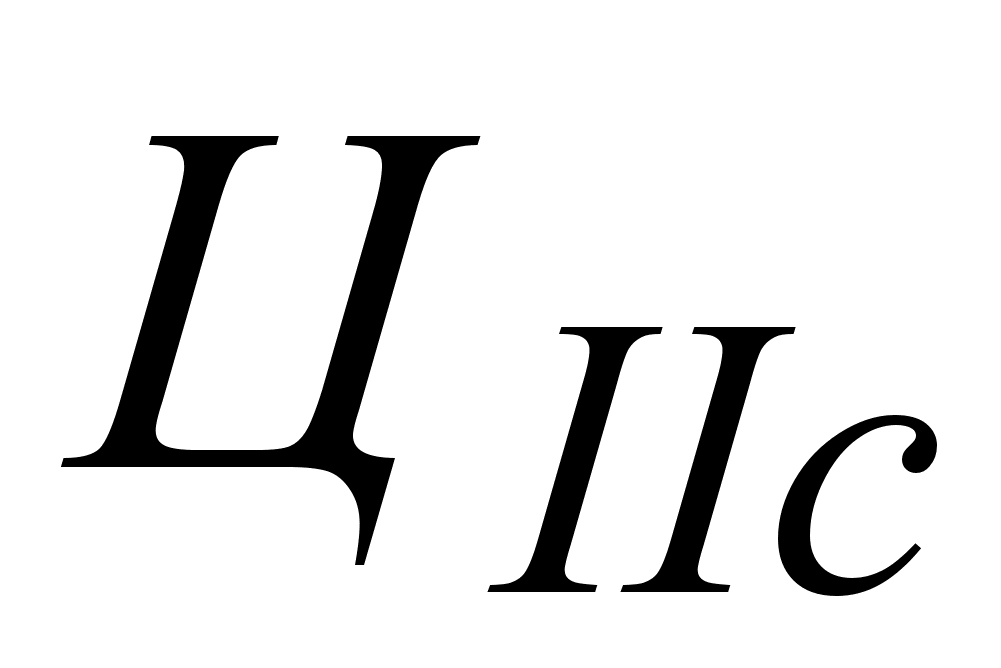 =80%).
Предприятие имеет возможность изменить структуру продукции таким образом: на 5% увеличить удельный вес продукции I-го сорта и на столько же снизить удельный вес продукции II-го сорта.
Рассчитаем резерв увеличения прибыли за счет такого изменения структуры
Таблица 12.
Расчет резерва роста прибыли за счет улучшения качества продукции.
|
Сорт продукции |
Отпускная цена за условную единицу, усл. ден. ед. |
Удельный вес, % |
Изменения средней цены реализации, усл. ден. ед. |
||
|
Факти-ческий |
Возмож-ный |
Откло-нение, +, - |
|||
| I | 100 | 65 | 70 | +5 | +5 |
| II | 80 | 35 | 30 | -5 | -4 |
| Итого: | - | 100 | 100 | - | +1 |
Средняя цена реализации условной единицы возросла на 1 условную денежную единицу.
Рассчитаем, чему же равна 1 условная денежная единица.
Весь объем продукции примем за 100 условных единиц количества, тогда фактический объем продукции I-го сорта будет равен 65 условных единиц количества, - II-го сорта - 35 условных единиц количества.
Сумму выручки от реализации можно выразить в условных единицах и представить в виде суммы:
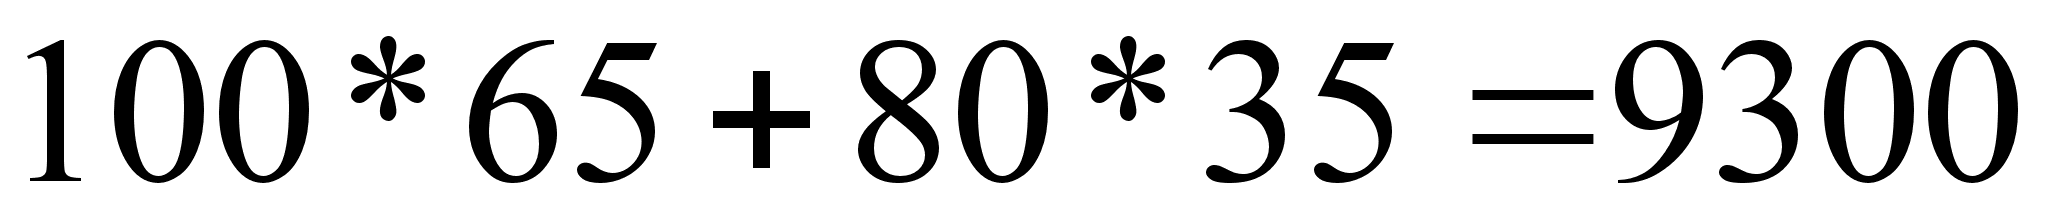 усл.
ден.
ед.
В тоже время выручка от реализации продукции с учетом возможного увеличения объема производства и реализации продукции составляет 3783,255 тыс. руб.
Тогда 9300 усл. ден ед. = 3783,255 тыс. руб.
Отсюда 1 усл.
ден ед.
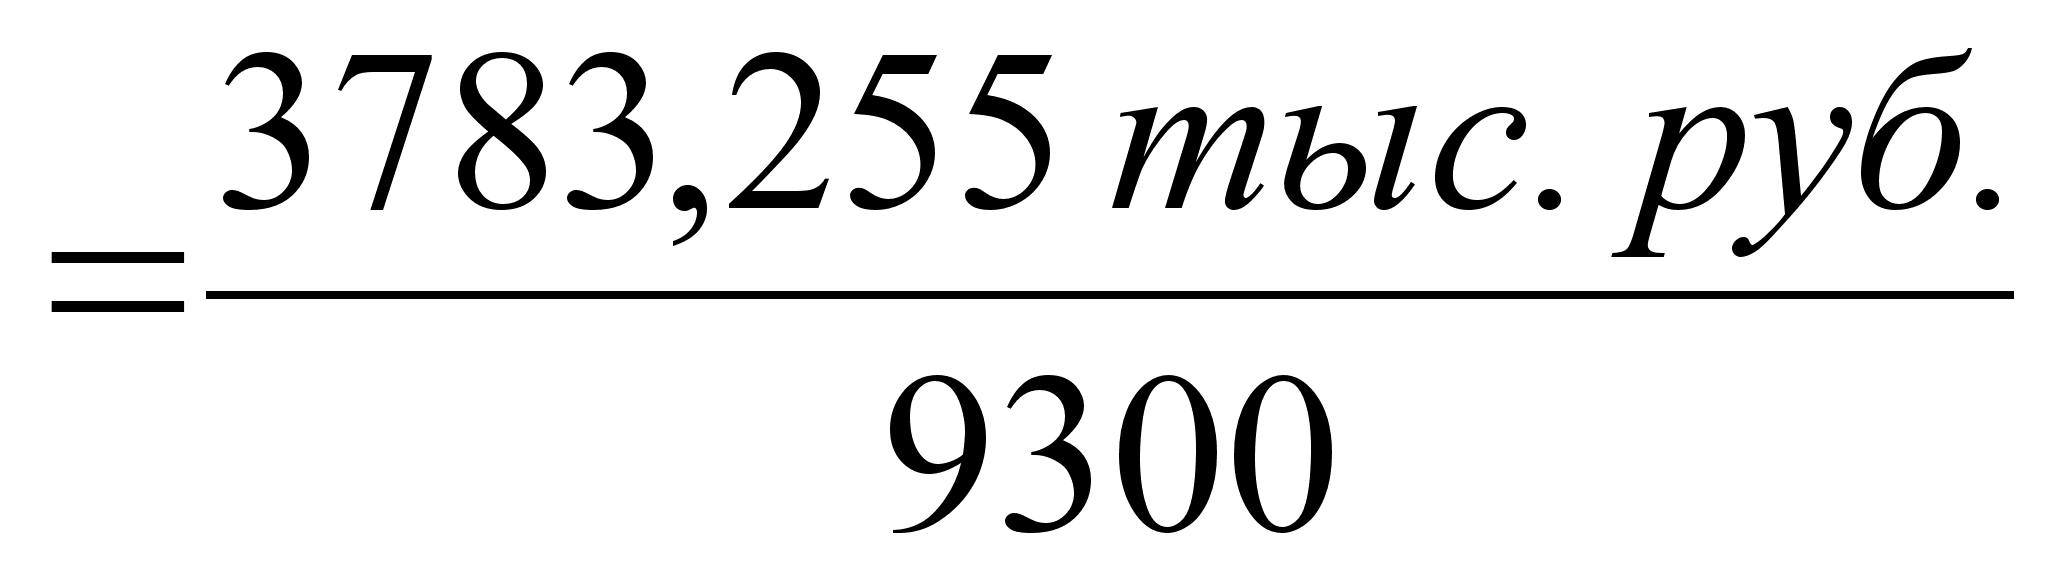 =
0,4068
тыс. руб.
Итак, в связи с увеличением удельного веса продукции I-го сорта на 5% и сокращением удельного веса II-го сорта средняя цена возрастает на 0,4068 тыс. руб. за условную единицу количества, а сумма прибыли за возможный объем реализации увеличивается на 40,68 тыс. руб.
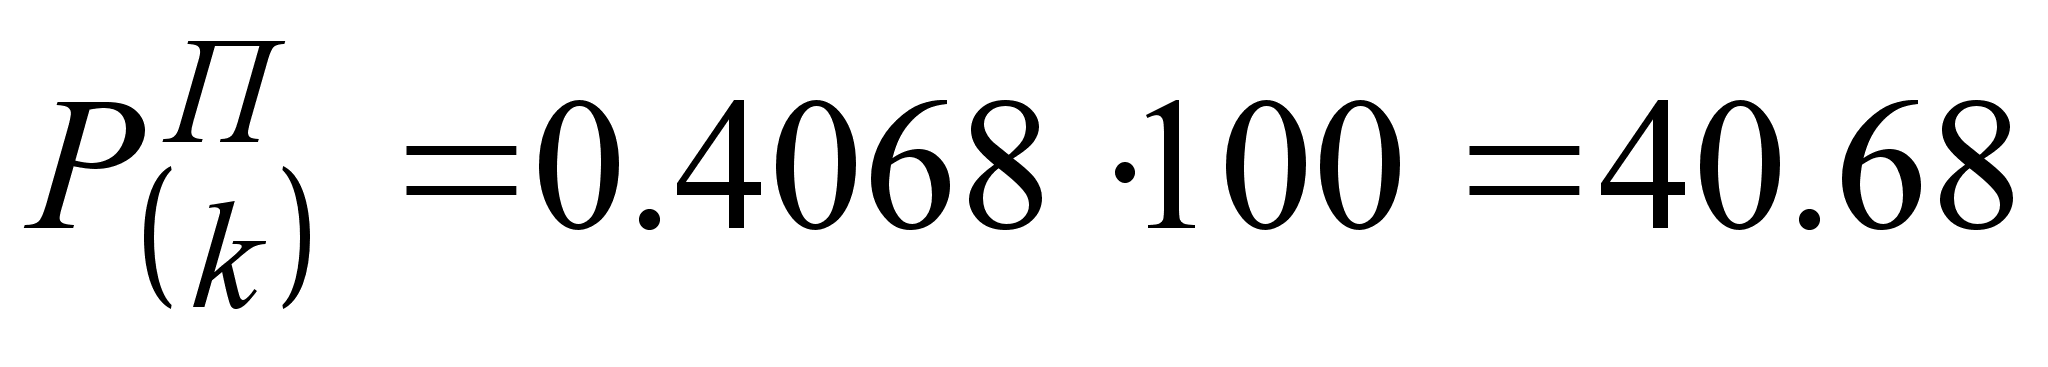 тыс. руб.
Обобщим все выявленные резервы роста прибыли (табл. 13).
Таблица 13.
Обобщенные резервы увеличения суммы прибыли.
|
Источник резервов |
Резервы увеличения прибыли, тыс.руб. |
| Увеличение объема продаж | 19,633 |
| Снижение себестоимости продукции | 113,500 |
| Повышение качества продукции | 40,680 |
| Итого: | 173,813 |
Основными источниками резервов повышения уровня рентабельности продукции является увеличение суммы прибыли от реализации продукции, снижение себестоимости товарной продукции. Для подсчета резервов увеличения рентабельности продаж может быть использована следующая формула:
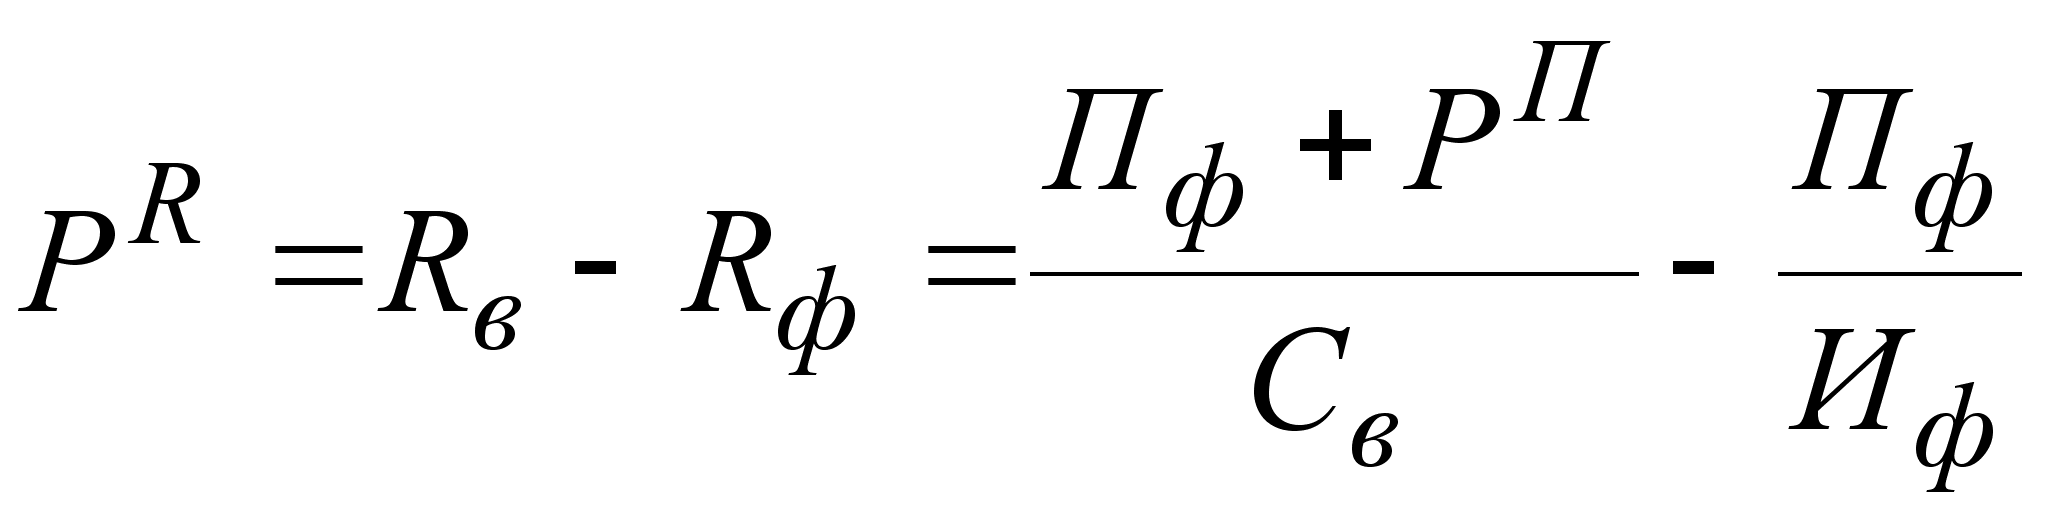 ,1 (3.8.)
где: 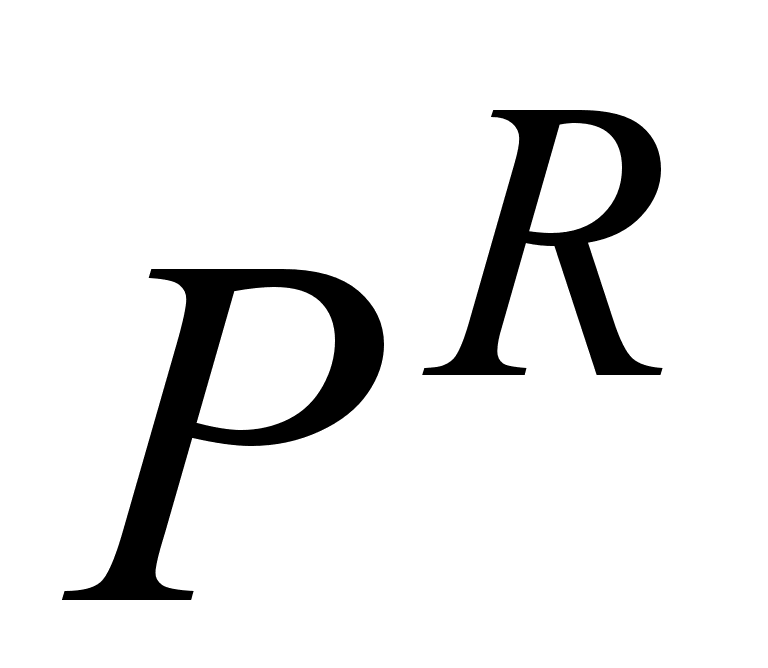 - резерв
роста рентабельности;
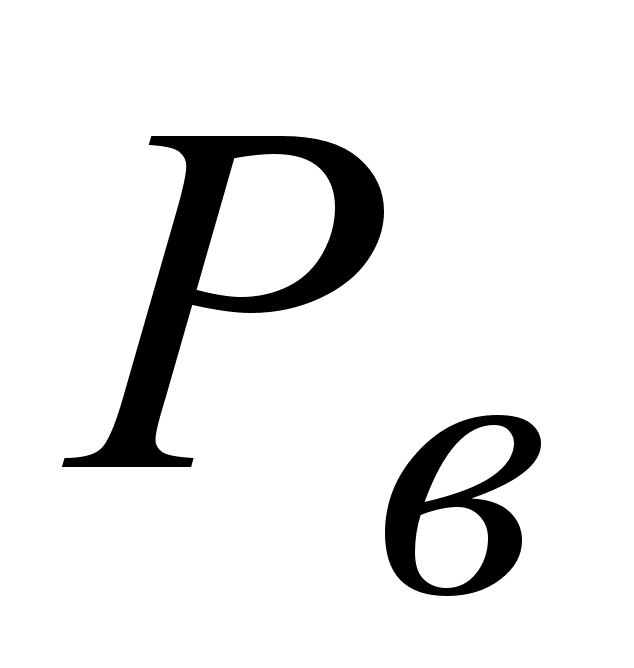 - рентабельность
возможная;
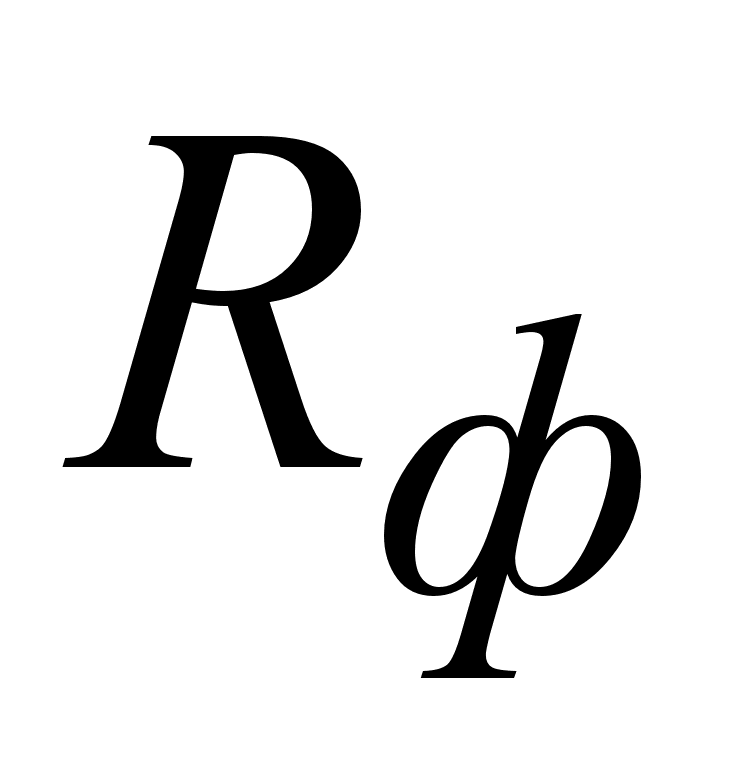 - рентабельность
фактическая;
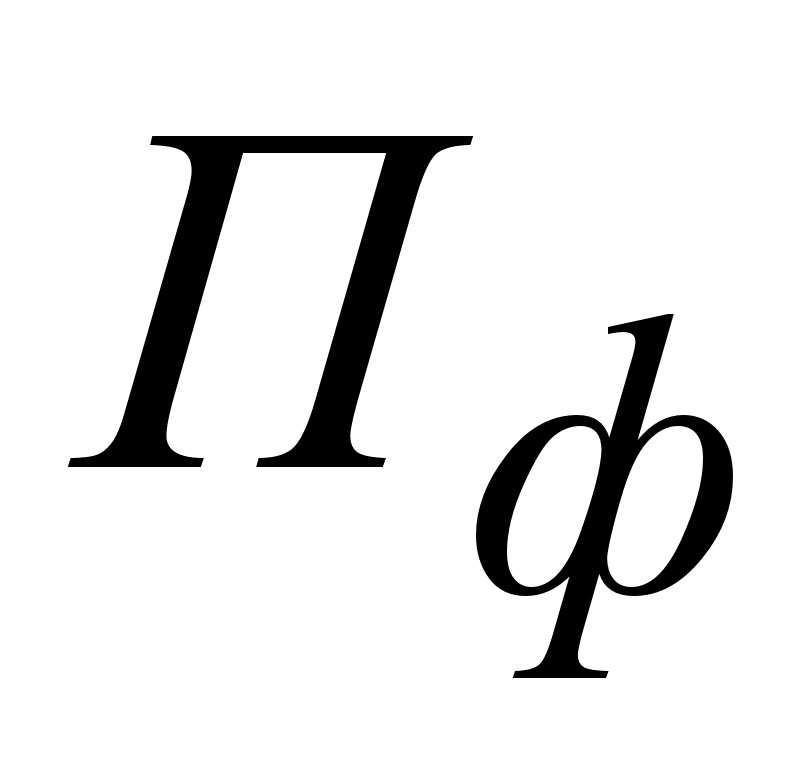 - фактическая
сумма прибыли;
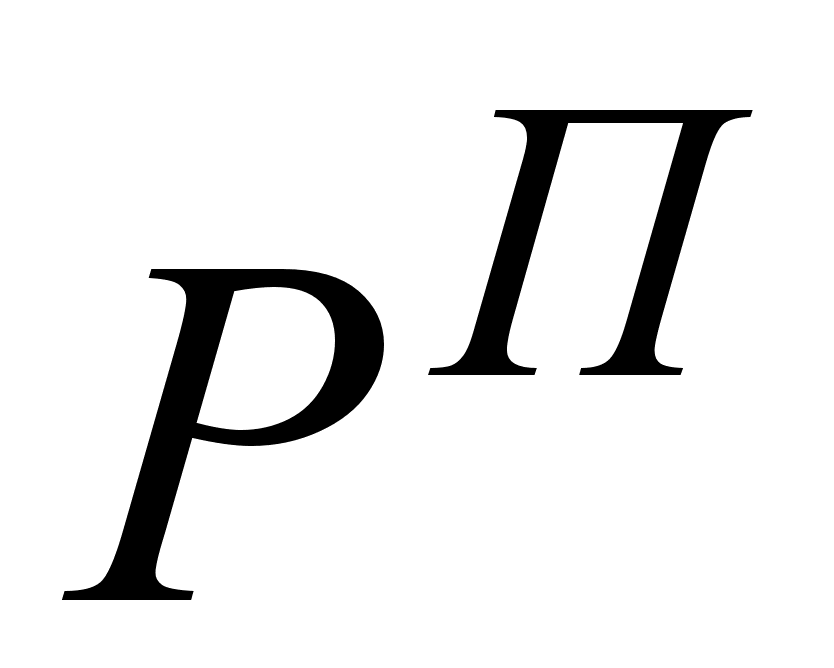 - резерв
роста прибыли
от реализации
продукции;
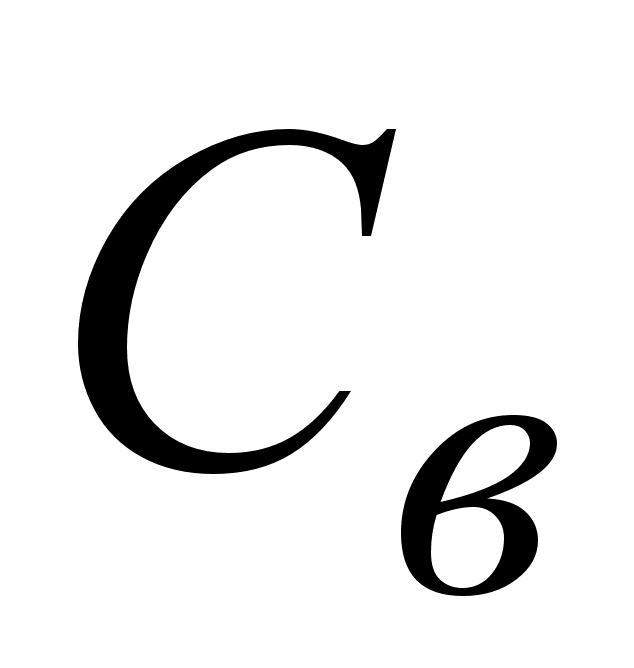 - возможная
себестоимость
продукции с
учетом выявленных
резервов;
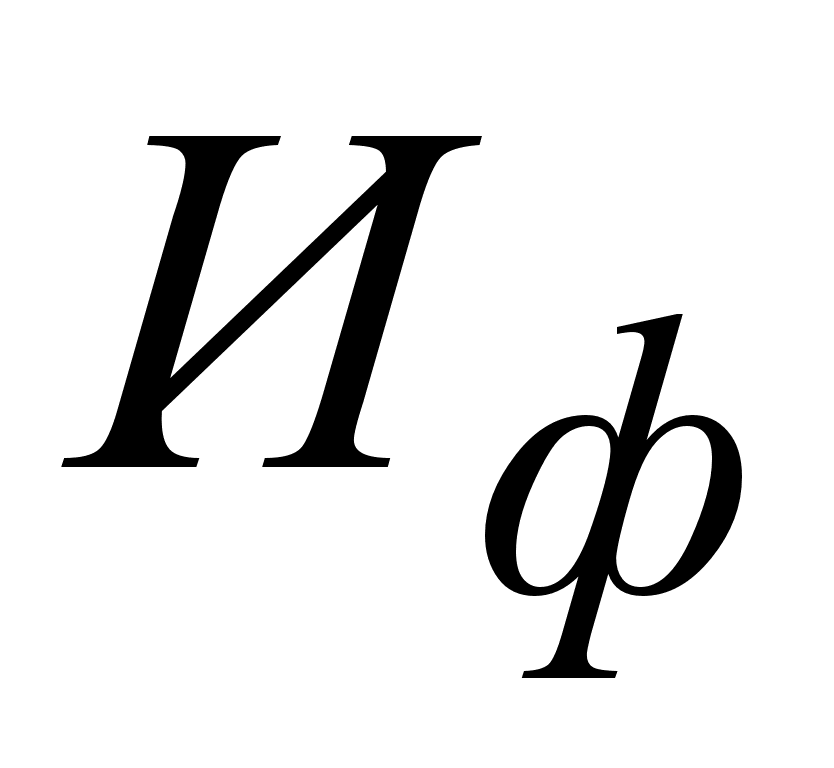 - фактическая
сумма затрат
по реализованной
продукции.
Возможная сумма затрат на рубль товарной продукции:
0,8910 - 00,03 = 0,861 руб.
Умножим эту сумму затрат на возможный объем товарной продукции выраженный в ценах реализации (3783,255 тыс. руб.), получим значение суммы возможной себестоимости:
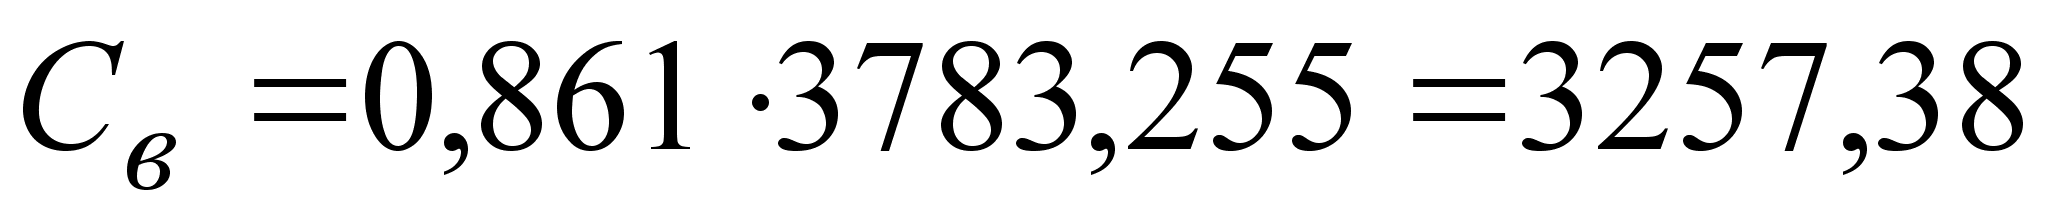 тыс. руб.
Подсчитав все известные данные в формулу (3.8) вычислим резерв увеличения рентабельности производственной деятельности фирмы ООО "Оникс Плюс" за счет названных выше факторов:
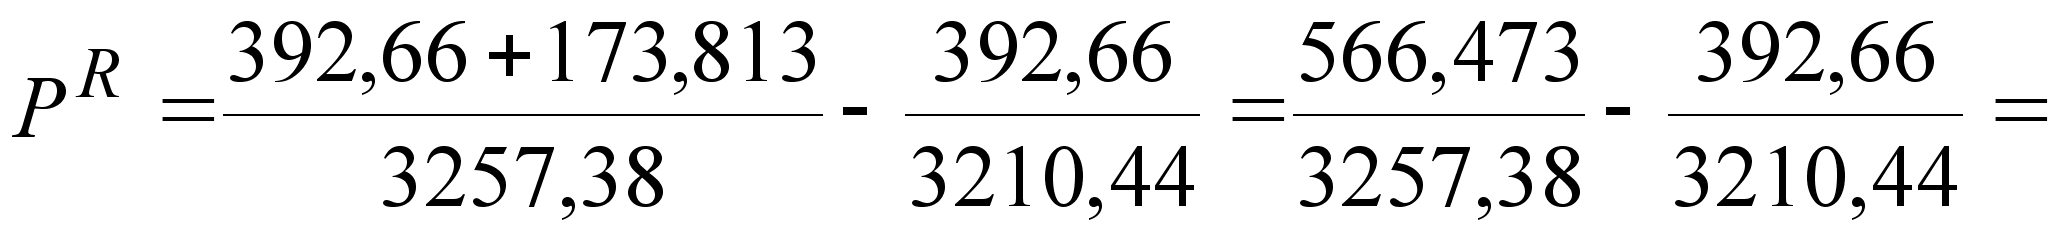
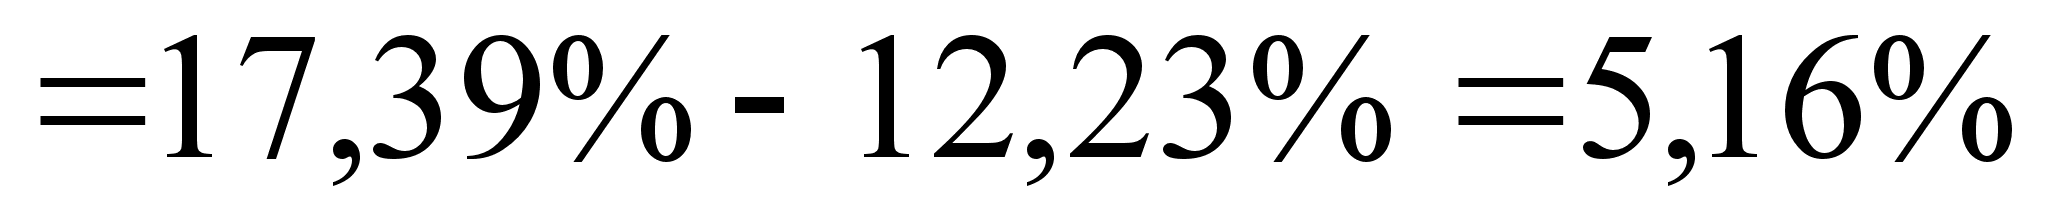
Таким образом, при увеличении объема производства и реализации продукции на 5%, снижении на 0,03 руб. затрат на рубль товарной продукции, увеличении на 5% удельного веса продукции I-го сорта в общем объеме реализованной продукции фирма ООО "Оникс Плюс" получит дополнительную прибыль в сумме 173,813 тыс. руб. и увеличит рентабельность производства (окупаемость затрат) на 5,16%.
3.2. Выводы и предложения по улучшению финансовых результатов деятельности ООО "Оникс Плюс"
На основе анализа резерва увеличения прибыли и рентабельности предприятия, проведенного в предыдущем пункте данной главы, здесь мы может сделать выводы о том, что на рассматриваемом предприятии существуют следующие резервы увеличения прибыли:
увеличение объема производства и реализации выпускаемой продукции;
снижение себестоимости выпускаемой продукции;
повышение качества выпускаемой продукции.
Также нам представляется необходимым сделать ряд предложений по улучшению финансовых результатов ООО "Оникс Плюс", которые возможно применить как в краткосрочном и среднесрочном, так и в долгосрочном периоде:
рассмотреть и устранить причины возникновения перерасхода финансовых ресурсов на управленческие и коммерческие расходы;
усовершенствовать управление предприятием, а именно:
выделить в составе структурных подразделений и структурных единиц предприятия центры затрат и центры ответственности;
внедрение на предприятии системы управленческого учета затрат в разрезе центров ответственности, центров затрат и отдельных групп товарной продукции;
повысить в составе реализации удельного веса мелкооптовой продукции;
осуществлять своевременную уценку изделий, потерявших первоначальное качество;
осуществлять эффективную ценовую политику, дифференцированную по отношению к отдельным категориям покупателей;
совершенствовать рекламную деятельность, повышать эффективность отдельных рекламных мероприятий;
осуществлять систематический контроль за работой оборудования и производить своевременную его наладку с целью недопущения снижения качества и выпуска бракованной продукции;
при вводе в эксплуатацию нового оборудования уделять достаточно внимания обучению и подготовке кадров, повышению их квалификации, для эффективного использования оборудования и недопущения его поломки из-за низкой квалификации;
повышение квалификации работников, сопровождающуюся ростом производительности труда;
разработать и ввести эффективную систему материального стимулирования персонала, тесно увязанную с основными результатами хозяйственной деятельности предприятия и экономией ресурсов;
использовать системы депремирования работников при нарушении или трудовой или технологической дисциплины;
разработать и осуществить мероприятия, направленные на улучшение материального климата в коллективе, что в конечном итоге отразиться на повышении производительности труда;
осуществлять постоянный контроль за условиями хранения и транспортировки сырья и готовой продукции.
Заключение
Поиск резервов повышения эффективности использования всех видов имеющихся ресурсов - одно из важнейших задач любого производства. Выявлять и практически использовать эти резервы можно только с помощью тщательного финансового экономического анализа.
Анализ финансовых результатов деятельности предприятия является неотъемлемой частью финансово-экономического анализа. Основными показателями, характеризующими эффективность деятельности предприятия является прибыль и рентабельность.
Как показал анализ финансовых результатов производственного предприятия ООО "Оникс Плюс", данное предприятие успешно работает на рынке города Твери и Тверской области, оно является конкурентным, а также в рассматриваемом периоде оно улучшило свои финансовые результаты.
Балансовая прибыль в отчетном году увеличилась на 39155% по сравнению с предшествующим годом, в сопоставимых ценах этот прирост составил 173,09%. План по балансовой прибыли перевыполнен на 10,21%.
Основной доход предприятие получает от производства и реализации продукции деревообработки. Доля прибыли от реализации в составе балансовой прибыли - 96,29%
План прибыли от основной деятельности перевыполнен на 22,66 тыс. руб. или на 6,12%.
Сумма прибыли от реализации продукции в 1999 году почти в 5 раз (на 399,5%) больше, чем в 1998 году.
Чистая прибыль предприятия увеличилась на 221,26 тыс. руб. или 395%.
Значительную роль в столь быстром приросте суммы прибыли сыграли инфляционные процессы. Однако и улучшение деятельности самого предприятия также сыграло немалую роль. Это показал факторный анализ прибыли и рентабельности.
Наибольшее изменение прибыли от реализации продукции произошло за счет изменения структуры реализуемой продукции. В структуре выпускаемой продукции удельный вес более доходной продукции возрастает. Так, предприятие более быстрыми темпами наращивает производство готовых изделий из древесины, таких как двери. Рамы, дверные и оконные блоки, чем необработанных пиломатериалов. Увеличение прибыли от реализации продукции за счет объема производства продукции возрос на 2,36%.
Наиболее полно, чем прибыль, окончательные результаты хозяйствования характеризуют показатели рентабельности.
Рентабельность продаж, показывающая долю прибыли в сумме выручки от реализации, в отчетном году составила 10,9%, что в 2,67 раза больше данного показателя за предшествующий год и на 0,4% больше планового.
Рентабельность затрат на производство и реализацию продукции в отчетном году составила 12,23, это на 0,46% больше, чем по плану и в 2,87 раза превосходит результат прошлого года.
Рентабельность всего капитала возросла почти в 4 раза и составила 13,7%. Рентабельность внеоборотных активах составила 8519%, что в 3,62 раза превышает показатель предшествующего года.
Анализ также показал, что на рассматриваемом нами предприятии существуют резервы увеличения прибыли и рентабельности. К ним относятся: увеличение объема производства и реализации продукции, снижение удельной себестоимости продукции и повышения качества продукции.
Используя выявленные резервы, ООО "Оникс Плюс" может получить дополнительную прибыль в сумме 173,813 тысяч рублей и увеличить рентабельность производства с 12,23% до 17,39%, т.е. в 1,42 раза
В данной дипломной работе нами был проведен анализ финансовых результатов производственного предприятия ООО "Оникс Плюс". Данный анализ является ретроспективным, т.к. использовано информация уже свершившихся фактов хозяйственной деятельности; внутренним, т.е. изучалась деятельность только одного предприятия; итоговым (за один год); финансово-экономическим, т.е. его содержанием является изучение взаимодействия экономических процессов и финансовых результатов.
По использованной методике проведенный нами анализ является сравнительным и факторным. По охвату изучаемых объектов - выборочный и тематический, т.е. рассматривались не все стороны хозяйственной деятельности ООО "Оникс Плюс", а лишь финансовые результаты.
Данный анализ не носит исчерпывающего характера, это продиктовано ограниченностью предоставленной предприятием информации и, а некоторой степени, ограниченностью объема данной дипломной работы. одна из задач выполнения данной работы - показать владение различными методами и способами анализа.
Список используемой литературы
Бакаев А.С. Годовая бухгалтерская отчетность организации: подходы и комментарии к составлению. - М.: Бухгалтерский учет, 1997.
Бакаев М.И., Шеремет А.Д. Теория анализа хозяйственной деятельности. - М.: Финансы и статистика, 1999.
Балабанов И.Т. Основы финансового менеджмента. Как управлять капиталом? - М.: Финансы и статистика, 1995.
Балабанов И.Т. Риск - менеджмент. - М.: Финансы и статистика, 1996.
Беркстайн Л.А. Анализ финансовой отчетности. - М.: Финансы и статистика, 1996.
Большой экономический словарь. / Под ред. Азримяна А.Н. - Институт новой экономики, 1998.
Бухгалтерский учет. / Под ред. Безруких П.С. - М.: Бухгалтерский учет, 1995.
Быкадоров В.Л., Алексеев П.Д. Финансово-экономическое состояние предприятия. Практическое пособие. - М.: Издательство "ПРИОР", 2000.
Друри К. Введение в управленческий и производственный учет. / Под ред. Табалиной С.А. - М.: Аудит, ЮНИТИ, 1994.
Ефимова О.В. Финансовый анализ. - М.: Бухгалтерский учет, 1996.
Жминько С.И. Финансовый учет на предприятиях. - Ростов-на-Дону: изд. "Феникс", 1998.
Карпова Т.П. Управленческий учет. - М.: ЮНИТИ, 1998.
Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности. - М.: Финансы и статистика, 2000.
Крыньский Х.Э. Математика для экономистов. / Под ред. Баренгольца М.И. - М.: Статистика, 1970.
Налоги. / Под ред. Черника Д.Г. - М.: Финансы и статистика, 1999.
Павлова Л.П. Финансовый менеджмент. - М.: ИНФРА-М, 1999.
Предпринимательское право. / Под ред. Клейн Н.И. - М.: Юридическая литература, 1999.
Румянцева З.П., Саломатин Н.А. и др. Менеджмент организации. - М.: ИНФРА-М, 1996.
Русак Н.А. Стражев В.И., Мигун О.Ф. Анализ Хозяйственной деятельности в промышленности. / Под ред. Стражева В.И. - Миснк: Вышэйшая школа, 1998.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. - Минск: ИП "Экоперспектива", 1998.
Справочник финансиста предприятия. - М.: ИНФРА-М, 1996.
Стоянова Е.С. Финансовый менеджмент. Российская практика. - М.: Перспектива, 1995.
Стражев В.И. Оперативное управление предприятием, проблемы учета и анализа, - Минск: Наука и техника, 1973.
Пиндайк Р., Рубинфельд Д. Микроэкономика. - М.: Экономика, Дело, 1992.
Теория экономического анализа. / Под ред. Шеремета А.Д. - М.: Прогресс, 1992.
Урезов В.А., Александрова В.Ф., Зверев С.М. Справочник руководителя (менеджера) предприятий. - М.: Ленпромбытиздат, 1992.
Финансовый менеджмент. / Под ред. Стояновой Е.С. - М.: Перспектива, 1993.
Финансы. / Под ред. Ковалевой А.М. - М.: Финансы и статистика, 1996.
Финансы. / Под ред. Дробозиной Л.А. - М.: Финансы, ЮНИТИ, 2000.
Шеремет А.Д., Сайфулин Р.С. Методика финансового анализа предприятия. - М.: ИНФРА-М, 1996.
Экономическая теория / Под ред. Добрынина А.И., Тарасевича Л.С. - СПб.: изд. СПбГУЭФ, изд. "Питер Паблишинг", 1997.
Приложение
Бухгалтерский баланс (Форма № 1).
Отчет о прибылях и убытках (Форма № 2).
1 Финансы. / Под ред. Дробозиной Л.А. - М., 2000. С. 102.
1 Анализ хозяйственной деятельности в промышленности. / Русак Н.А., Стражев В.И. и др. - Мн.: Выш.шк., 1998. С.104.
1 Савицкая Г.В. Анализ хозяйственной деятельности предприятия. - Минск, 1998.
1 Савицкая Г.В. Анализ хозяйственной деятельности предприятия. - М., 1998. С.333.
2 Савицкая Г.В. Анализ хозяйственной деятельности предприятия. - М., 1998. С.333.
1 Савицкая Г.В. Анализ хозяйственной деятельности предприятия. - Мн.: Экоперспектива, 1998. С.340.
1 Ковалев В.В. Финансовый анализ. - М., 2000. С.481.
2 Ковалев В.В. Финансовый анализ. - М., 2000. С.481.
1 Бакадоров В.Л. и др. Финансово-экономическое состояние предприятия. - М., 2000. С.58.
1 Там же.
2 там же
1 Савицкая Г.В. Анализ хозяйственной деятельности предприятия. - Мн., 1998.
1 Русак Н.А. и др. Анализ хозяйственной деятельности предприятия. - Минск, 1998. С.133.
2 Там же.
1 Русак Н.А. и др. Анализ хозяйственной деятельности предприятия. - Минск, 1998. С.134.
1 Русак Н.А. и др. Анализ хозяйственной деятельности предприятия. - Минск, 1998. С.134.
2 Русак Н.А. и др. Анализ хозяйственной деятельности предприятия. - Минск, 1998. С.134.
1 Савицкая Г.В. Анализ хозяйственной деятельности предприятия. - Минск, 1998. С.350.
1 Русак Н.А. и др. Анализ хозяйственной деятельности предприятия. -