Обоснование инвестирования природоохранных мероприятий (на примере ОДО "Гута")
Таблица 1.
Динамика затрат на природоохранные мероприятия ОДО "Гута"
в 2006 - 2007 гг.
| Наименование статей затрат | Инвестировано | Всего | |
| 2006 г. | 2007 г. | ||
| Приобретение кондиционера с блоком очистки - 2 шт. | 104 379,2 | - | 104 379,2 |
| Приобретение контейнеров для отходов грузоподъемностью 1,5 т. - 4 шт. | 5 463,6 | 5 463,6 | 10 927,2 |
| Приобретение системы воздуховодов | 38 141,4 | 131 862,2 | 170 003,6 |
| Монтажные и пусконаладочные работы по вводу кондиционеров | 7 915,9 | 13 648,1 | 21 564,0 |
| Монтаж системы воздуховодов | - | 56 876,3 | 56 876,3 |
| Всего | 155 900,1 | 207 850,2 | 363 750,3 |
Как видно из данных табл.1., в 2006 г. затраты на природоохранные мероприятия составили 154900,1 тыс. руб. Инвестиции на природоохранные мероприятия направлялись за счет средств амортизационного фонда и части прибыли, оставшейся в распоряжении предприятия. Так, в 2006 г. предприятием было приобретено 2 кондиционера с блоками очистки воздуха от паров расплавленного полиэтилена общей стоимостью 104379,2 тыс. руб., 2 контейнера для складирования отходов производства общей емкостью 3 т., приобретение части корпусных и крепежных деталей для монтажа вентиляционной системы подачи загрязненного воздуха от термопластавтоматов к кондиционерам общей стоимостью 38141,4 тыс. руб. Также в 2006 г. были начаты работы по монтажу систем очистки воздуха.
Структура природоохранных инвестиций, произведенных в 2006 г. представлена на рис.1.
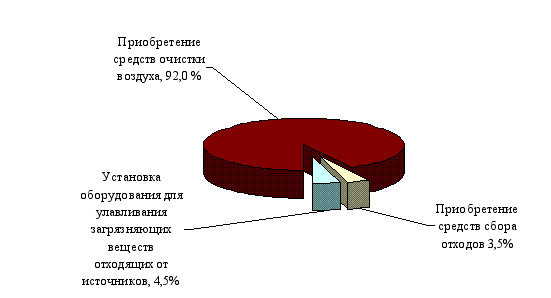
Рис.1. Структура природоохранных инвестиций ОДО "Гута" в 2006 г.
Как видно из рис.1., наибольший удельный вес в структуре инвестиций на природоохранные мероприятия в 2006 г. по ОДО "Гута" составило приобретение средств очистки воздуха от загрязнения - 92%. Следующей статьей затрат является установка оборудования для улавливания загрязняющих веществ отходящих от источников - 4,5% и приобретение средств сбора отходов - 3,5%.
В 2007 г. на ОДО "Гута" было продолжено инвестирование природоохранных мероприятий. Как видно из данных табл.1., в 2007 г. затраты на природоохранные мероприятия составили 207850,2 тыс. руб. Инвестиции на природоохранные мероприятия направлялись за счет средств амортизационного фонда и части прибыли, оставшейся в распоряжении предприятия. В 2007 г. предприятием было дополнительно приобретено 2 контейнера для складирования отходов производства общей емкостью 3 т., приобретение недостающей части корпусных и крепежных деталей для монтажа вентиляционной системы подачи загрязненного воздуха от термопластавтоматов к кондиционерам с учетом ранее приобретенных общей стоимостью 131862,2 тыс. руб. Также в 2007 г. завершены работы по монтажу систем очистки воздуха - затраты на данный вид работ составили 56876,3 тыс. руб.
Структура природоохранных инвестиций, произведенных ОДО "Гута" в 2007 г. представлена на рис.2.
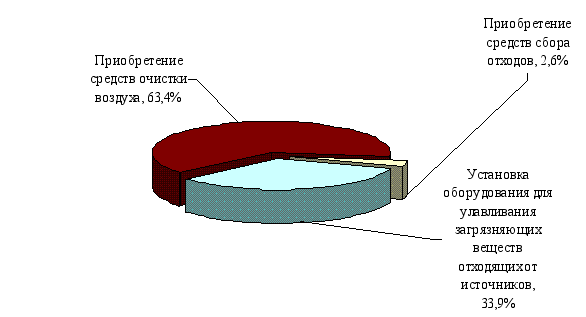
Рис.2. Структура природоохранных инвестиций ОДО "Гута" в 2007 г.
Как видно из рис.2., наибольший удельный вес в структуре инвестиций на природоохранные мероприятия в 2007 г. по ОДО "Гута" составило приобретение оборудования очистки воздуха от загрязнения - 63,4%. Следующей статьей затрат является установка оборудования для улавливания загрязняющих веществ отходящих от источников - 33,9% и приобретение средств сбора отходов - 2,6%.
В целом за период 2006-2007 г. на ОДО "Гута" было произведено инвестирование природоохранных мероприятий. Как видно из данных табл.1., в 2006-2007 г. затраты на природоохранные мероприятия составили 363750,3 тыс. руб. Всего было приобретено 4 контейнера для складирования отходов производства на общую сумму 104379,2 тыс. руб., корпусных и крепежных деталей для монтажа вентиляционной системы подачи загрязненного воздуха от термопластавтоматов к кондиционерам с учетом ранее приобретенных общей стоимостью 170003,6 тыс. руб. Стоимость работ по монтажу и пусконаладочным работам для запуска системы очистки воздуха составила 78440,3 тыс. руб. .
Структура природоохранных инвестиций, произведенных ОДО "Гута" в 2006-2007 г. представлена на рис.3.
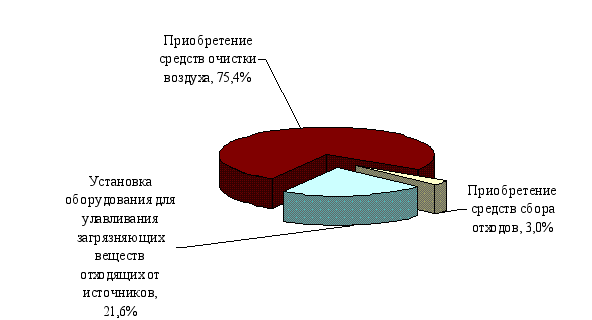
Рис.3. Структура природоохранных инвестиций в 2006-2007 гг.
Как видно из рис.3., наибольший удельный вес в общем объеме природоохранных инвестиций за период 2006-2007 г. по предприятию занимает приобретение средств очистки воздуха от загрязнения - 75,4%. Удельный вес затрат по установке оборудования для улавливания загрязняющих веществ, отходящих от источников составил 21,6%, приобретение средств сбора отходов в целом за 2 года - 3%.
Таким образом можно сделать вывод, что в настоящее время на рассматриваемом предприятии - ОДО "Гута" проводится инвестиционная деятельность, направленная на снижение вредного воздействия на окружающую среду.
2.3 Оценка экономической эффективности инвестиций на природоохранные мероприятия на ОДО "Гута"
Оценивая экономическую эффективность инвестированных средств следует заметить, что она будет являться неполной характеристикой инвестиционного процесса, так как кроме экономической эффективности также существует ряд критериев оценки проведения мероприятий, при этом зачастую положительные результаты от природоохранной инвестиционной деятельности более важны, нежели получение экономического эффекта. В качестве примера можно привести снижение выброса высокотоксичных и радиоактивных материалов. Эти результаты проявляются на следующих уровнях: экологические - заключается в снижении антропогенной, техногенной нагрузок на окружающую среду, в повышении качества ресурсопотребления; социально-экономический - в повышении уровня жизни населения, эффективности общественного производства и увеличении национального богатства страны.
Экономические результаты от реализации природоохранных инвестиционных мероприятий заключаются в экономии или предотвращении потерь природных ресурсов, живого и овеществленного труда в производственной и непроизводственной сферах народного хозяйства, а также в сфере личного потребления.
Поэтому специфической особенностью экологически природоохранных инвестиций является тот аспект, что данные инвестиции в большинстве случаев не приносят положительных прямых экономических эффектов. При этом сопутствующие - социальный и экологический эффекты от реализации инвестиционных проектов такого рода могут быть значительными.
Далее перейдем к рассмотрению, экономического эффекта, полученного ОДО "Гута" от реализации природоохранных инвестиционных мероприятий за период 2006 - 2007 гг.
Состав и структура инвестиций на рассматриваемом предприятии была рассмотрена ранее. Следует повторить, что согласно законодательству Республики Беларусь об уплате налога за пользование природных ресурсов (экологический налог) налоговые отчисления предприятий, организаций и индивидуальных предпринимателей за выбросы в окружающую среду уменьшается на сумму освоенных капитальных вложений, направляемых на природоохранные цели за исключением капитальных вложений, финансируемых из бюджета на эти цели [39]. Исходя из этого на основании данных налоговой отчетности рассматриваемого предприятия была составлена табл.2., которая отражает размер полученных льгот по уплате экологического налога.
Согласно полученных данных, реализация инвестиционного проекта на ОДО "Гута" была начата во 2 кв. 2006 г. Поэтому величина экологического налога, начисленная за утилизацию образующихся отходов полиэтилена в размере 230 тыс. руб. РБ за 1 т. образовавшихся отходов в 1 кв. была полностью внесена в бюджет государства. Однако начиная со 2 кв. 2006 г. предприятие получает льготы по уплате экологического налога, при этом начисление величины налога осуществляется в полном объеме, однако никаких перечислений организация не производит.
Таблица 2.
Расчет экономии от реализации природоохранных инвестиционных мероприятий по ОДО "Гута"
| Квартал, год | Количество отходов, т. | Начислена сумма налога | Сумма льгот | Фактически перечислено | Экономия в результате инвестиционных мероприятий |
| 1 кв. 2006 г. | 21,84 | 5 023,2 | 0 | 5 023,2 | 0 |
| 2 кв. 2006 г. | 23,76 | 5 464,8 | 5463,6 | 0 | 5 464,8 |
| 3 кв. 2006 г. | 20,59 | 4 735,7 | 104379,2 | 0 | 4 735,7 |
| 4 кв. 2006 г. | 22,87 | 5 260,1 | 46057,3 | 0 | 5 260,1 |
| Всего за год | 89,06 | 20 483,8 | 155900,1 | 5023,2 | 15460,6 |
| 1 кв. 2007 г. | 19,57 | 4 501,1 | 64297,8 | 0 | 4 501,1 |
| 2 кв. 2007 г. | 22,13 | 5 089,9 | 57002,2 | 0 | 5 089,9 |
| 3 кв. 2007 г. | 21,05 | 4 841,5 | 74700,2 | 0 | 4 841,5 |
| 4 кв. 2007 г. | 23,5 | 5 405,0 | 11850,0 | 0 | 5 405,0 |
| Всего за год | 86,25 | 19 837,5 | 207850,2 | 0,0 | 19837,5 |
| Итого: | 175,31 | 40 321,3 | 363750,3 | 5023,2 | 35298,1 |
Таким образом, в результате реализации природоохранных мероприятий предприятием была получена льгота в размере 155900,1 тыс. руб. по итогам работы за 2006 г. и 207850,2 тыс. руб. по итогам работы за 2007 г., общая сумма льгот за рассматриваемый период при этом равна величине вложенных инвестиционных ресурсов и составила 363750,3 тыс. руб. При этом предприятием была получена экономия средств в размере 35298,1 тыс. руб., в том числе в 2006 г. - в размере 15460,6 тыс. руб., что составляет 43,8% от общего размера полученных льгот, в 2007 г. - 19837,5 тыс. руб., что соответственно составляет 56,2% к общему объему полученных льгот за период 2006-2007 гг., и 128,3% по отношению к 2006 г. Остальные части льгот будут реализованы в последующие годы.
Таким образом, на рассматриваемом предприятии проводится инвестирование природоохранных мероприятий, экономический эффект от реализации которых выражается в получении налоговых льгот согласно действующему законодательству Республики Беларусь в области налогообложения.
3. Совершенствование состава и структуры направляемых инвестиционных ресурсов
3.1 Совершенствование состава и структуры направляемых инвестиционных ресурсов
Рассматривая механизм производственно-финансовой деятельности Также следует обратить внимание на то обстоятельство, что утилизируемые отходы могут быть использованы в дальнейшей переработке как сырье для производства полиэтиленовых изделий. Однако в силу отсутствия на предприятии необходимого оборудования и специальной оснастки использование образующихся отходов для производства побочной продукции не представляется возможным. Если рассматривать возможность реализации отходов в качестве исходного сырья другим организациям, то это является экономически нецелесообразным, так как рыночная стоимость возвратных отходов полиэтилена ниже ставки экологического налога. Поэтому ОДО "Гута" экономически более целесообразной представляется утилизация отходов, чем реализация их сторонним предприятиям.
На основании вышеизложенного в качестве основного направления совершенствования инвестиционной деятельности в области природоохранных мероприятий представляется организация производства наиболее массового и востребованного продукта среди товаров народного потребления - производства полиэтиленовых пакетов.
Рынок пакетов, производимых из полиэтиленовой и полипропиленовой пленки практически безграничен - ежедневная потребность в них исчисляется в сотнях миллионов штук. Поэтому рынок сбыта для данного вида товара является весьма емким.
На основе данных о характеристиках оборудования для производства пакетов с учетом количества образовавшихся отходов был сделан выбор в пользу установки марки PR-800 производства КНР. Достоинством данной модели автомата по производству полиэтиленовых пакетов является то, что он оснащен блоком дробления полимеров для дальнейшего расплава, экструдером для выдува полимерной пленки, кроме этого необходимый объем образующихся отходов примерно равен потребности в исходном сырье, т. е организация производства полиэтиленовых пакетов на ОДО "Гута" позволит полностью решить проблему утилизации отходов производства, а ранее приобретенные контейнеры для хранения отходов использовать в качестве складирования сырья.
Стоимость приобретаемого оборудования с учетом доставки и пусконаладочных работ составит порядка 120 тыс. долл. США, что составляет 257640 тыс. руб. РБ. С целью разнообразия товарной номенклатуры выпускаемой продукции предлагается организовать выпуск 3-х видов продукции: пакет фасовочный, пакет упаковочный и мешок для мусора. Исходные данные по предлагаемому проекту приведены в табл.3.
Таблица 3.
Исходные данные для расчета проекта
| Наименование | Ед. изм. | Значение |
| показателя | ||
| Ширина пленки | мм. | 1400 |
| Скорость подачи пленки | м/сек. | 0,2 |
| Толщина пленки | мм. | 0,15 |
| Плотность сырья | кг/м. куб. | 850 |
| Габаритные размеры | ||
| пакет фасовочный | мм. | 350*400 |
| пакет упаковочный | мм. | 350*500 |
| пакет для мусора | мм. | 375*600 |
| Вес | ||
| пакет фасовочный | грамм | 3,57 |
| пакет упаковочный | грамм | 4,46 |
| пакет для мусора | грамм | 5,74 |
| Объем производства в год, всего | 7398,4 | |
| пакет фасовочный | тыс. шт. | 4495,4 |
| пакет упаковочный | тыс. шт. | 1632,9 |
| пакет для мусора | тыс. шт. | 1270,1 |
| Расход материала на производство в год, всего | 86,750 | |
| пакет фасовочный | т. | 16,049 |
| пакет упаковочный | т. | 48,146 |
| пакет для мусора | т. | 22,555 |
Как видно из данных табл.3., исходя из полной загрузки оборудования суммарный объем производства в год составит 7398,4 тыс. шт. пакетов в год, для чего потребуется 86,75 т. отходов полиэтилена.
Инвестиционный проект предлагается осуществить за счет привлечения заемных средств организаций банковского сектора сроком на три года.
Следует отметить, что для организации данного производства на предприятии имеются свободные производственные и складские площади, квалифицированный инженерно-технический персонал, необходимый для эксплуатации, обслуживания и ремонта данного оборудования. Также на предприятии существует отдел маркетинга, укомплектованный квалифицированными специалистами, обладающими соответствующими знаниями и опытом для продвижения данного товара на рынок.
Данные о прогнозируемых ценах на продукцию по годам реализации проекта представлены в табл.4 и сформированы исходя из сложившейся конъюнктуры рынка с учетом ежегодного повышения цен на 8%.
Таблица 4
Прогнозируемые цены на продукцию (без НДС, рубли РБ)
| № п/п | Перечень продукции, рынков сбыта | Базовый период (год) | По периодам (годам) реализации проекта | ||
| 1 | 2 | 3 | |||
| 1 | пакет фасовочный: | ||||
| внутренний рынок | 21,0 | 23,0 | 25,0 | 27,0 | |
| 2 | пакет упаковочный | ||||
| внутренний рынок | 35,0 | 38,0 | 41,0 | 44,0 | |
| 3 | пакет для мусора | ||||
| внутренний рынок | 55,0 | 59,0 | 64,0 | 69,0 | |
Программа производства и реализации продукции в натуральном выражении приведена в табл.5. Как видно из данных табл.5. планируется обеспечить полную загрузку оборудования с целью полного использования отходов основного производства и максимального использования производственных мощностей.
Таблица 5
Программа производства и реализации продукции в натуральном выражении
| № п/п | Наименование показателей | Единица измерения | Базовый период (год) | По периодам (годам) реализации проекта | ||
| 1 | 2 | 3 | ||||
| 1 | Использование производственных мощностей: | % | ||||
| пакет фасовочный | % | 100,0 | 100,0 | 100,0 | 100,0 | |
| пакет упаковочный | % | 100,0 | 100,0 | 100,0 | 100,0 | |
| пакет для мусора | % | 100,0 | 100,0 | 100,0 | 100,0 | |
| 2 | Объем производства продукции: | |||||
| пакет фасовочный | тыс. шт. | 4 495,4 | 4 495,4 | 4 495,4 | 4 495,4 | |
| пакет упаковочный | тыс. шт. | 10 789,0 | 10 789,0 | 10 789,0 | 10 789,0 | |
| пакет для мусора | тыс. шт. | 3 931,2 | 3 931,2 | 3 931,2 | 3 931,2 | |
С учетом загрузки производственных мощностей и ожидаемого объема выпуска сформируем программу реализации продукции в стоимостном выражении (табл.6).
Таблица 6. Программа реализации продукции в стоимостном выражении, тыс. руб. РБ
| № п/п | Наименование показателей | Ставка НДС | Базовый период (год) | По периодам (годам) реализации проекта | ||
| 1 | 2 | 3 | ||||
| 1 | Объем реализации продукции в стоимостном выражении (без НДС): | |||||
| пакет фасовочный | 18 | 94 403,4 | 103 394,2 | 112 385,0 | 121 375,8 | |
| пакет упаковочный | 18 | 377 615,0 | 409 982,0 | 442 349,0 | 474 716,0 | |
| пакет для мусора | 18 | 216 216,0 | 231 940,8 | 251 596,8 | 271 252,8 | |
| 2 | Выручка от реализации продукции (без НДС) | 688 234,4 | 745 317,0 | 806 330,8 | 867 344,6 | |
| 3 | НДС начисленный, всего | 18 | 123 882,2 | 134 157,1 | 145 139,5 | 156 122,0 |
| 4 | Выручка от реализации продукции (стр.2 + стр.3) | 812 116,6 | 879 474,1 | 951 470,3 | 1 023 466,6 | |
| 5 | Удельный вес реализуемой продукции по рынкам сбыта,%: | |||||
| внутренний рынок | 100,0 | 100,0 | 100,0 | 100,0 | ||
Как видно из данных табл.6., 100% выпускаемой продукции будет реализовано на внутреннем рынке. Планируется, что основными потребителями продукции для данного предприятия будут организации оптовой торговли, осуществляющие свою деятельность в сфере торговли упаковочными материалами. Величина общего объема реализации ожидается равной объемам выпуска. В качестве ценовой стратегии предполагается использовать стратегию проникновения на рынок с использованием минимально возможного уровня цен, обеспечивающего окупаемость проекта. Ожидаемая выручка с учетом налога на добавленную стоимость составит: в базовом периоде (2009 г) - 812 116,6 тыс. руб., в дальнейшем ожидается постепенный рост выручки до 1 023 466,6 тыс. руб. в последнем (третьем) году.
Расчет затрат на сырье и материалы приведен в Приложении Б. Как уже отмечалось ранее, в качестве сырья будут использованы отходы основного производства. При расчете стоимость отходов рассчитана в размере 20% по отношению к действующей цене приобретения полиэтилена высокого давления марки 10803-020 и составляет 3289,5 тыс. руб. * 20% = 657,9 тыс. руб.
Расчет затрат на топливно-энергетические ресурсы приведен в табл.7. исходя из потребляемой мощности оборудования в размере 18,4 кВт/ч. с учетом двухсменного режима работы предприятия и ежегодного увеличения тарифов на электроэнергию в размере 12%.
Таблица 7
Расчет затрат на топливно-энергетические ресурсы
| № п/п | Наименование показателей | Единица измерения | Ставка НДС,% | Базовый период (год) | По периодам (годам) реализации проекта: | ||
| 1 | 2 | 3 | |||||
| 1 | Тарифы на электроэнергию без НДС: | руб. | 18 | 202,65 | 226,97 | 254, 20 | 284,71 |
| 2 | Потребность в электрической энергии | тыс. кВт/ч. | х | 73,60 | 73,60 | 73,60 | 73,60 |
| 3 | Затраты на электроэнергию, расходуемую на технологические цели (без НДС): | тыс. руб. | 18 | 14 915,0 | 16704,8 | 18709,4 | 20954,6 |
Расчет потребности в трудовых ресурсах и расходов на оплату труда работников приведен в Приложении В, из которого видно, что организация производства позволит создать на предприятии 8 новых рабочих мест, в том числе основных рабочих - операторов установки - 3 человека согласно требованиям к эксплуатации и обслуживанию. При этом величина расходов на оплату труда составит: в базовом году - 114896,23 тыс. руб., далее запланирован ежегодный рост уровня оплаты труда в размере до 10% ежегодно по всем категориям работающих.
Расчет величины амортизационных отчислений приведен в табл.8.
Таблица 8
Расчет амортизационных отчислений
| № п/п | Наименование показателей | Годовая норма амортиза-ции, % | Базовый период (год) | По периодам (годам) peaлизации проекта | ||
| 1 | 2 | 3 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Восстановительная стоимость на начало периода (года) | 10,0 | 257 640,0 | 231 876,0 | 208 688,4 | 187 819,6 |
| 2 | Амортизационные отчисления за период (год) | 10,0 | 25 764,0 | 23 187,6 | 20 868,8 | 18 782,0 |
| 3 | Остаточная стоимость на конец периода (года) | х | 231 876,0 | 208 688,4 | 187 819,6 | 169 037,6 |
Согласно технической документации на изделия рекомендуемый срок эксплуатации автомата изготовления пакетов PR-800 составляет 10 лет, следовательно за указанный период его стоимость должна быть полностью перенесена на стоимость выпущенной продукции. Расчет амортизации произведен линейным методом, согласно данного расчета остаточная стоимость оборудования на конец реализации проекта составит 169037,6 тыс. руб. РБ.
Далее произведем расчет затрат на производство и реализацию продукции исходя из производственной программы, приведенной в табл.5. На базе полученных расчетных данных составим табл.9.
Таблица 9
Расчет затрат на производство и реализацию продукции
| Элементы затрат | Базовый период | По периодам (годам) peaлизации проекта | ||
| (год) | 1 | 2 | 3 | |
| Затраты на производство и реализацию продукции, всего | 214 088,0 | 228 901,8 | 244 361,9 | 261 629,0 |
| Материальные затраты, всего | 71 988,0 | 77 772,8 | 84 051,4 | 90 870,6 |
| в том числе: | ||||
| сырье и материалы | 57 073,0 | 61 068,0 | 65 342,0 | 69 916,0 |
| топливно-энергетические ресурсы | 14 915,0 | 16 704,8 | 18 709,4 | 20 954,6 |
| Расходы на оплату труда | 85 108,3 | 93 619,2 | 102 044,9 | 111 228,9 |
| Отчисления на социальные нужды | 29 787,9 | 32 766,7 | 35 715,7 | 38 930,1 |
| Амортизация основных средств | 25 764,0 | 23 187,6 | 20 868,8 | 18 782,0 |
| Прочие затраты | 1 439,8 | 1 555,5 | 1 681,0 | 1 817,4 |
| в том числе: | ||||
| затраты на ремонт и обслуживание | 1 439,8 | 1 555,5 | 1 681,0 | 1 817,4 |
Затраты на производство и реализацию продукции составят: в базовом году - 214088 тыс. руб., далее с учетом запланированного роста материальных затрат, электроэнергии и расходов на оплату труда затраты будут увеличиваться и в конце реализации проекта составят 261629 тыс. руб.
Следует сказать, что при обосновании инвестиционного проекта закладывается рост составляющих себестоимости продукции на базе динамики инфляционных процессов в Республике Беларусь за 2006-2007 гг. с целью максимального приближения планируемой ситуации к реальному развитию экономической ситуации и получения возможно более точных конечных результатов реализации проекта.
Далее произведем расчет потребности в чистом оборотном капитале, который необходим для текущей деятельности предприятия при реализации инвестиционного проекта (табл.10). При этом с учетом специфики образования отходов основного производства страховой запас установим в 12 дней. В условиях данной технологии производства отсутствует незавершенное производство.
При этом размер оборотных активов определяется исходя из сложившегося уровня обеспеченности организации оборотными активами, и возможностей обеспечения их оптимальной величины. Размер кредиторской задолженности регулируется с учетом накопительного остатка денежных средств.
Таблица 10
Расчет потребности в чистом оборотном капитале
| № п/п | Наименование показателя | Базовый период (год) | На конец периода (года) реализации проекта | ||
| 1 | 2 | 3 | |||
| Оборотные активы | |||||
| 1.1 | Сырье, материалы и другие ценности | 5870,4 | 6281,3 | 6721,0 | 7191,4 |
| запас сырья и материалов в днях | 12 | 12 | 12 | 12 | |
| размер однодневного запаса с учетом производственной программы | 489,2 | 523,4 | 560,1 | 599,3 | |
| 1.2 | Незавершенное производство | ||||
| запас незавершенного производства в днях | - | - | - | - | |
| размер однодневного запаса с учетом производственной программы | - | - | - | - | |
| 1.3 | Готовая продукция и товары | 30282,3 | 32793,9 | 35478,6 | 41632,5 |
| запас готовой продукции и товаров в днях | 11 | 11 | 11 | 12 | |
| размер однодневного запаса с учетом производственной программы | 2752,9 | 2981,3 | 3225,3 | 3469,4 | |
| 1.4 | Дебиторская задолженность, товары отгруженные (выполненные работы, оказанные услуги) | 41294,1 | 44719,0 | 48379,8 | 52040,7 |
| размер однодневной выручки с учетом производственной программы | 2752,9 | 2981,3 | 3225,3 | 3469,4 | |
| отсрочка в поступлении выручки в днях | 15 | 15 | 15 | 15 | |
| 1.5 | Прочие оборотные активы | - | - | - | - |
| 1.6 | Итого оборотные активы (сумма стр.1.1, 1.2, 1.3, 1.4) | 77446,7 | 83794,2 | 90579,4 | 100864,7 |
| 1.7 | Прирост оборотных активов (по стр.1.7) | - | 6347,5 | 6785,1 | 10285,3 |
| Кредиторская задолженность | |||||
| 2.1 | Расчеты с поставщиками и подрядчиками | 7198,8 | 7777,3 | 8405,1 | 9087,1 |
| потребность в основном сырье, материалах, ТЭР и других материальных ресурсах | |||||
| однодневная потребность | 288,0 | 311,1 | 336,2 | 363,5 | |
| отсрочка платежей в днях | 25 | 25 | 25 | 25 | |
| 2.2 | Расчеты по оплате труда | 7092,4 | 7801,6 | 8503,7 | 9269,1 |
| 2.3 | Расчеты по налогам и сборам, по социальному страхованию и обеспечению | 2482,3 | 2730,6 | 2976,3 | 3244,2 |
| 2.4 | Расчеты с разными дебиторами и кредиторами | - | - | - | - |
| 2.5 |
Итого кредиторская задолженность (сумма стр.2.1 - стр.2.4) |
16773,5 | 18309,4 | 19885,2 | 21600,3 |
| 2.6 | Прирост кредиторской задолженности (по стр.2.5) | - | 1535,9 | 1575,8 | 1715,1 |
| 3 | Чистый оборотный капитал (стр.1.7 - стр.2.5) | - | 4811,6 | 5209,4 | 8570,2 |
| 4 | Прирост чистого оборотного капитала (по стр.3) | 397,8 | 3360,8 | ||
Предлагаемый инвестиционный проект характеризуется устойчивой динамикой прироста кредиторской задолженности, увеличением чистого оборотного капитала, что свидетельствует об увеличении оборотных активов в результате его реализации и положительно характеризует проект в целом.
Общие инвестиционные затраты и источники финансирования по проекту приведены в табл.11.
Таблица 11
Общие инвестиционные затраты и источники финансирования по проекту
| № | Виды инвестиционных затрат и источников финасирования | Базовый период | По периодам (годам) peaлизации проекта | Всего по проекту | ||
| (год) | 1 | 2 | 3 | |||
| I. Инвестиционные затраты | ||||||
| 1 | Капитальные затраты (без НДС) | |||||
| 1.1 | Прединвестиционные затраты (экспертиза проекта - 0,15% от стоимости) | 386,5 | 0,0 | 0,0 | 0,0 | 386,5 |
| 1.2 | Строительно-монтажные работы | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 1.3 | Приобретение и монтаж оборудования, включая расходы по транспортировке | 257640,0 | 0,0 | 0,0 | 0,0 | 257640,0 |
| 2 | Итого капитальные затраты без НДС - стоимость инвестиционного проекта (сумма строк 1.1, 1.2.1 3,) | 258026,5 | 0,0 | 0,0 | 0,0 | 258026,5 |
| 3 | НДС, уплачиваемый при осуществлении капитальных затрат | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 4 | Прирост чистого оборотного капитала | 0,0 | 0,0 | 341,8 | 3301,0 | 3642,8 |
| 5 | Итого общие инвестиционные затраты с НДС (стр.2+стр.3+стр.4) | 258026,5 | 0,0 | 341,8 | 3301,0 | 261669,3 |
| II. Источники финансирования инвестиционных затрат | ||||||
| 6 | Собственные средства - всего | 386,5 | 0,0 | 0,0 | 0,0 | 386,5 |
| 7 | Заемные средства | 257640,0 | 0,0 | 0,0 | 0,0 | 257640,0 |
| 8 | Итого по всем источникам финансирования инвестиционных затрат (стр.6+стр.7) | 258026,5 | 0,0 | 0,0 | 0,0 | 258026,5 |
| III. Финансовые издержки по проекту | ||||||
| 10 | Плата за кредиты (займы), связанная с осуществлением инвестиционных затрат по проекту (проценты по кредитам (займам) | 38646,0 | 28984,5 | 19323,0 | 9661,5 | 96615,0 |
Затраты на осуществление инвестиционного проекта рассчитаны с учетом оплаты экспертизы проекта в размере 0,15% от его суммы, что является обязательным условием при привлечении заемных средств. При этом приобретаемое оборудование для переработки отходов производства согласно Указу Президента Республики Беларусь от 07.05.2006 г. № 142 "Об утверждении перечня основных средств, предназначенных для охраны окружающей среды и улучшения экологической обстановки, освобождаемых от обложения налогом на недвижимость" освобождено от уплаты НДС.
Сводный расчет погашения долговых обязательств по проекту приведен в табл.12. ОДО "Гута" ежегодно равными частями возвращает основной долг по проекту с уплатой процентов за пользование средствами исходя из процентной ставки, равной ставке рефинансирования Национального Банка Республики Беларусь, которая в настоящее время составляет 10% с учетом процентов за фактическое пользование заемными средствами.
Таблица 12
Сводный расчет погашения долговых обязательств
| № п/п | Наименование показателей | Базовый период (год) | По периодам (годам) реализации проекта: | Всего | ||
| 1 | 2 | 3 | ||||
| 1 | Сумма получаемого кредита, займа | 257 640,0 | - | - | - | 257 640,0 |
| 2 | Задолженность на начало года | 0,0 | 193 230,0 | 128 820,0 | 64 410,0 | х |
| 3 | Сумма основного долга | 257 640,0 | 193 230,0 | 128 820,0 | 64 410,0 | 644 100,0 |
| 4 | Начислено процентов (15% годовых) | 38 646,0 | 28 984,5 | 19 323,0 | 9 661,5 | 96 615,0 |
| 5 | Погашение основного долга | 64 410,0 | 64 410,0 | 64 410,0 | 64 410,0 | 257 640,0 |
| 6 | Погашение процентов | 38 646,0 | 28 984,5 | 19 323,0 | 9 661,5 | 96 615,0 |
| 7 | Итого погашение задолженности (стр.6+стр.7) | 103 056,0 | 93 394,5 | 83 733,0 | 74 071,5 | 354 255,0 |
| 8 | Задолженность на конец года | 193 230,0 | 128 820,0 | 64 410,0 | 0,0 | х |
Общая величина платежей за весь период реализации проекта составит 354255 тыс. руб., в том числе погашение основного долга - 257 640 тыс. руб., погашение процентов по кредиту с учетом фактического времени пользования заемными средствами - 96615 тыс. руб.
В заключение вопроса следует повторить, что утилизируемые отходы могут быть использованы в дальнейшей переработке как сырье для производства полиэтиленовых изделий, в связи с чем предлагается в качестве основного направления совершенствования инвестиционной деятельности в области природоохранных мероприятий организация производства наиболее массового и востребованного продукта среди товаров народного потребления - производства полиэтиленовых пакетов. организация производства полиэтиленовых пакетов на ОДО "Гута" позволит полностью решить проблему утилизации отходов производства. Инвестиционный проект предлагается осуществить за счет привлечения заемных средств организаций банковского сектора сроком на три года. Для организации данного производства на предприятии имеются свободные производственные и складские площади, квалифицированный инженерно-технический персонал, необходимый для эксплуатации, обслуживания и ремонта данного оборудования. Также на предприятии существует отдел маркетинга, укомплектованный квалифицированными специалистами, обладающими соответствующими знаниями и опытом для продвижения данного товара на рынок.
3.2 Оценка эффективности предложенных мероприятий на ОДО "Гута"
Современное производство характеризуется постоянно изменяющимися параметрами внешней и внутренней среды, острой необходимостью оперативно применять прогрессивные технологии изготовления продукции, организации и управления предприятием, в короткие сроки внедрять эффективные технологические процессы, направленные на значительное снижение затрат ресурсов, повышение качества продукции и услуг, безопасности выполнения работ и улучшение экологической ситуации. Основными критериями выживания и успешной деятельности на рынке сегодня являются выпуск конкурентоспособной продукции и получение прибыли предприятиями. Именно финансовый результат является основным критерием оценки конечных финансовых результатов финансово-хозяйственной деятельности.
На основании вышеизложенного проведем анализ экономической эффективности от реализации предложенного инвестиционного проекта.
Расчет прибыли от реализации приведен в табл.13.
Таблица 13.
Расчет прибыли от реализации
| № п/п | Наименование показателей | Базовый период (год) | По периодам (годам) реализации проекта: | ||
| 1 | 2 | 3 | |||
| 1 | Выручка от реализации продукции | 812116,6 | 879474,1 | 951470,3 | 1023466,6 |
| 2 | Налоги, сборы, платежи, включаемые в выручку от реализации продукции | 137646,9 | 149063,4 | 161266,2 | 173468,9 |
| 3 | Выручка от реализации продукции (за минусом НДС, акцизов и иных обязательных платежей) (стр.1 - стр.2) | 674469,7 | 730410,7 | 790204,1 | 849997,7 |
| 4 | Затраты на производство и реализацию | 214088,0 | 228901,8 | 244361,9 | 261629,0 |
| 5 |
Прибыль (убыток) от реализации (стр.3 - стр.4 - стр.6) |
460381,7 | 501508,9 | 545842,3 | 588368,7 |
| 6 | Налоги и сборы, выплачиваемые из прибыли | 127663,8 | 139068,4 | 151362,1 | 163154,6 |
| 7 | Расходы и платежи из прибыли | 103056,0 | 93394,5 | 83733,0 | 74071,5 |
| 8 | Сумма льготы по налогу на прибыль | - | - | - | - |
| 9 | Прибыль (убыток) к распределению | 229661,8 | 269046,0 | 310747,2 | 351142,6 |
Налоговые отчисления из выручки рассчитаны исходя из ставки налога на добавленную стоимость в размере 18%, целевого платежа в республиканский фонд поддержки производителей сельскохозяйственной продукции, продовольствия и аграрной науки в размере 2%.
Налоговые отчисления из прибыли рассчитаны исходя из ставки налога на недвижимость в размере 1% от остаточной стоимости основных фондов, налога на прибыль - по ставке 24% от балансовой прибыли за вычетом величины налога на недвижимость, и платежа на содержание инфраструктуры в размере 2% от от балансовой прибыли за вычетом величины налога на недвижимость.
По статье "расходы из прибыли" указана величина платежей по проекту, которая складывается из основного долга по проекту и процентов за пользование заемными средствами.
Как видно из данных табл.13. проект является рентабельным, так как выручка от реализации выпускаемой продукции после уплаты налогов из выручки покрывает издержки производства, а получаемой прибыли после уплаты налогов, установленных действующим законодательством Республики Беларусь в области налогообложения достаточно для погашения заемных средств и процентов за пользование ими.
Так, величина прибыли от реализации после уплаты налоговых платежей составит:
в базовом году - 460381,7 тыс. руб. РБ;
в 1 год реализации проекта - 501508,9 тыс. руб. РБ;
во 2 год реализации проекта - 545842,3 тыс. руб. РБ;
в 3 (заключительный) год реализации проекта - 588368,7 тыс. руб. РБ.
Следует заметить, что величина прибыли увеличивается с учетом длительности осуществления проекта, при исходных параметрах увеличения себестоимости используемых сырья, материалов, расходов на оплату труда в условиях неизменного объема производства. Данный момент является принципиально важным, так как он косвенно подтверждает целесообразность инвестирования средств в предлагаемый проект.
Далее на основании расчетных данных произведем прогнозные расчеты потока денежных средств по ОДО "Гута" при реализации предлагаемого проекта, полученные данные поместим в табл.14.
Как видно из данных табл.14., основным источником потока денежных средств являются поступления от реализации производимой продукции в рамках реализации предлагаемого проекта.
Необходимо отметить устойчивое положительное сальдо потока денежных средств по текущей (операционной) деятельности в течение всего периода реализации проекта, что свидетельствует о наличии собственных средств предприятия, полученных в результате реализации проекта в необходимом объеме.
Таблица 14
Расчет потока денежных средств по организации
| № п/п | Наименование показателей | Базовый период (год) | По периодам (годам) реализации проекта: | ||
| 1 | 2 | 3 | |||
| I. ТЕКУЩАЯ (ОПЕРАЦИОННАЯ) ДЕЯТЕЛЬНОСТЬ | |||||
| 1.1 | Приток: | ||||
| 1.1.1 | Выручка от реализации продукции | 812116,6 | 879474,1 | 951470,3 | 1023466,6 |
| 1.1.2 | Прирост кредиторской задолженности | 0,0 | 1535,9 | 1575,8 | 1715,1 |
| 1.1.3 | Прочие поступления по текущей деятельности | 0,0 | 0,0 | 0,0 | 0,0 |
| 1.1.4 | Итого приток денежных средств | 812116,6 | 879474,1 | 951470,3 | 1023466,6 |
| 1.2 | Отток: | ||||
| 1.2.1 | Затраты на производство и реализацию продукции (за вычетом амортизации) | 188324,0 | 205714,2 | 223493,0 | 242847,0 |
| 1.2.2 | НДС | 123882,2 | 134157,1 | 145139,5 | 156122,0 |
| 1.2.3 | Отчисления и сборы в бюджетные целевые фонды | 13764,7 | 14906,3 | 16126,6 | 17346,9 |
| 1.2.4 | Налоги, платежи, уплачиваемые из прибыли | 127663,8 | 139068,4 | 151362,1 | 163154,6 |
| 1.2.5 | Расходы и платежи из прибыли | 103056,0 | 93394,5 | 83733,0 | 74071,5 |
| 1.2.6 | Прирост оборотных активов | 0,0 | 6347,5 | 6785,1 | 10285,3 |
| 1.2.7 | Прочие расходы по текущей деятельности | 0,0 | 0,0 | 0,0 | 0,0 |
| 1.2.8 | Итого отток денежных средств | 556690,8 | 593588,0 | 626639,4 | 663827,3 |
| 1.3 | Сальдо потока денежных средств по текущей (операционной) деятельности (стр.1.1.4 - 1.2.11) | 255425,8 | 285886,1 | 324830,9 | 359639,3 |
| II. ИНВЕСТИЦИОННАЯ ДЕЯТЕЛЬНОСТЬ | |||||
| 2.1 | Приток: | ||||
| 2.1 1 | Поступления денежных средств от реализации основных фондов и нематериальных активов | 0,0 | 0,0 | 0,0 | 0,0 |
| 2.1 2 | Прочие доходы от инвестиционной деятельности | 0,0 | 0,0 | 0,0 | 0,0 |
| 2.1 3 | Итого приток денежных средств по инвестиционной деятельности (стр.2.1 1 + стр.2.1 2) | 0,0 | 0,0 | 0,0 | 0,0 |
| 2.2 | Отток: | ||||
| 2.2.1 | Капитальные затраты без НДС | 258026,5 | 0,0 | 0,0 | 0,0 |
| 2.2.2 | Долгосрочные финансовые вложения | 0,0 | 0,0 | 0,0 | 0,0 |
| 2.2.3 | Другие расходы по инвестиционной деятельности | 0,0 | 0,0 | 0,0 | 0,0 |
| 2.2.4 |
Итого отток денежных средств по инвестиционной деятельности (сумма строк 2.2.1-2.2.3) |
258026,5 | 0,0 | 0,0 | 0,0 |
| 2.3 | Сальдо потока денежных средств по инвестиционной деятельности (стр.2.1 3-стр.2.2.4) | -258026,5 | 0,0 | 0,0 | 0,0 |
| 2.4 | Накопительный остаток по стр.2.3 | 0,0 | 0,0 | 0,0 | 0,0 |
| III. ФИНАНСОВАЯ ДЕЯТЕЛЬНОСТЬ | |||||
| 3.1 | Приток: | ||||
| 3.1 2 | Заемные и привлеченные средства по проекту | 257640,0 | 0,0 | 0,0 | 0,0 |
| 3.1 4 | Краткосрочные кредиты, займы | 0,0 | 0,0 | 0,0 | 0,0 |
| 3.1 7 | Итого приток денежных средств по финансовой деятельности (сумма стр.3.1 1-3.1 6) | 257640,0 | 0,0 | 0,0 | 0,0 |
| 3.2 | Отток: | ||||
| 3.2.1 | Погашение основного долга по проекту | 64410,0 | 64410,0 | 64410,0 | 64410,0 |
| 3.2.2 | Погашение процентов по займам по проекту | 38646,0 | 28984,5 | 19323,0 | 9661,5 |
| 3.2.10 | Итого отток денежных средств по финансовой деятельности | 103056,0 | 93394,5 | 83733,0 | 74071,5 |
| 3.3 | Сальдо потока денежных средств по финансовой деятельности | 154584,0 | -93394,5 | -83733,0 | -74071,5 |
| 4 | Итого приток денежных средств | 915172,6 | 972868,6 | 1035203,3 | 1097538,1 |
| 5 |
Итого отток денежных средств (сумма строк 1.2.11, 2.2.4 и 3.2.10) |
917773,2 | 686982,5 | 710372,4 | 737898,8 |
| 6 | Излишек (дефицит) денежных средств | -2600,6 | 285886,1 | 324830,9 | 359639,3 |
| 7 | Накопительный остаток (дефицит) денежных средств (по стр.6) | 0,0 | 283285,5 | 38944,8 | 34808,3 |
Оценка эффективности инвестиций базируется на сопоставлении ожидаемого чистого дохода от реализации проекта с инвестированным в проект капиталом. В основе метода лежит вычисление чистого потока, наличности, определяемого как разность между чистым доходом от реализации продукции (далее - чистый доход) по проекту и суммой общих инвестиционных затрат и платы за кредиты (займы), связанной с осуществлением капитальных затрат по проекту.
На основании чистого потока наличности рассчитываются основные показатели оценки эффективности инвестиций: чистый дисконтированный доход (ЧДД); индекс рентабельности (доходности) (ИР); внутренняя норма доходности (ВНД); динамический срок окупаемости.
Для расчета этих показателей применяется коэффициент дисконтирования, который используется для приведения будущих потоков и оттоков денежных средств на шаге t к начальному периоду времени. При этом дисконтирование денежных потоков осуществляется с момента начала финансирования инвестиций.
Коэффициент дисконтирования [35]:
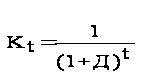 (1)
где Д - ставка дисконтирования (норма дисконта);
t - год реализации проекта.
Допускается принятие ставки дисконтирования на уровне ставки рефинансирования Национального банка Республики Беларусь при проведении расчетов в национальной валюте или фактической ставки процента по долгосрочным валютным кредитам банка при проведении расчетов в условных единицах. В необходимых случаях может учитываться надбавка за риск, которая добавляется к ставке дисконтирования для безрисковых вложений.
Чистый дисконтированный доход (ЧДД) характеризует интегральный эффект от реализации проекта и определяется как величина, полученная дисконтированием (при постоянной ставке процента отдельно для каждого года) разницы между всеми годовыми оттоками и притоками реальных