Обоснование инвестирования природоохранных мероприятий (на примере ОДО "Гута")
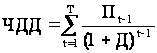 (2)
где Пt - чистый поток наличности за период (год) t = l,2,3…Т;
Т - горизонт расчета;
Д - ставка дисконтирования.
Формулу по расчету ЧДД можно представить в следующем виде:
ЧДД = П (0) + П (1)? К1 + П (2)? К2 +…+ П (Т). Кт (3)
где Кt - коэффициент дисконтирования.
Чистый дисконтированный доход показывает абсолютную величину чистого дохода, приведенной к началу реализации проекта и должен иметь положительное значение, иначе инвестиционный проект нельзя рассматривать как эффективный.
Внутренняя норма доходности (ВНД) - интегральный показатель, рассчитываемый нахождением ставки дисконтирования, при которой стоимость будущих поступлений равна стоимости инвестиций (ЧДД=0).
ВНД определяется исходя из следующего соотношения:
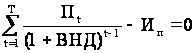 ,
(4)
где Ип - стоимость общих инвестиционных затрат и платы за кредиты (займы), связанной с осуществлением капитальных затрат по проекту, за расчетный период (горизонт расчета).
При заданной инвестором норме дохода на вложенные средства, инвестиции оправданы, если ВНД равна или превышает установленный показатель. Этот показатель также характеризует "запас прочности" проекта, выражающийся в разнице между ВНД и ставкой дисконтирования (в процентном исчислении).
Индекс рентабельности (доходности) (ИР):
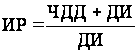 (5)
ДИ - дисконтированная стоимость общих инвестиционных затрат и платы за кредиты (займы), связанной с осуществлением капитальных затрат по проекту, за расчетный период (горизонт расчета).
Инвестиционные проекты эффективны при ИР более 1.
Срок окупаемости служит для определения степени рисков реализации проекта и ликвидности инвестиций. Различают простой срок окупаемости и динамический. Простой срок окупаемости проекта - это период времени, по окончании которого чистый объем поступлений (доходов) перекрывает объем инвестиций (расходов) в проект, и соответствует периоду, при котором накопительное значение чистого потока наличности изменяется с отрицательного на положительное. Расчет динамического срока окупаемости проекта осуществляется по накопительному дисконтированному чистому потоку наличности. Динамический срок окупаемости в отличие от простого учитывает стоимость капитала и показывает реальный период окупаемости.
Если горизонт расчета проекта превышает динамический срок окупаемости на три и более года, то для целей оценки эффективности проекта расчет ЧДД, ИР и ВНД осуществляется за период, равный динамическому сроку окупаемости проекта плюс один год. В таком случае за горизонт расчета Т, используемый в формулах расчета ЧДД, ИР, ВНД, принимается этот период.
Уровень безубыточности (УБ):
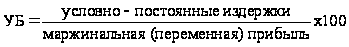 (6).
Маржинальная (переменная) прибыль - выручка от реализации за минусом условно-переменных издержек и налогов из выручки.
Расчет эффективности предложенного проекта с использованием формул (1) - (6) на основе полученных данных приведен в Приложении Г.
Из данных Приложения Г следует, что по результатам реализации проекта величина чистого дисконтированного дохода составит 765221,8 тыс. руб., что более чем в 2 раза превышает величину привлекаемых заемных средств. Простой срок окупаемости при этом составит 1,64 года, динамический срок окупаемости составит 1,68 лет. Внутренняя норма доходности составит 41,85%, индекс доходности составит 3,87. Значение уровня безубыточности будет составлять от 39,5% в базовом году до 25,6% в заключительном году реализации проекта при этом оно будет постепенно снижаться.
Таким образом, по результатам проведенного анализа эффективности предлагаемого инвестиционного проекта можно сделать заключение, что он полностью удовлетворяет критериям целесообразности реализации инвестиционных проектов, приведенных в Постановлении Министерства экономики Республики Беларусь от 31.08.2005 г. № 158 "Об утверждении Правил по разработке бизнес-планов инвестиционных проектов". Следовательно реализация предлагаемого проекта представляется целесообразной как с точки зрения ресурсосбережения, переработки отходов собственного производства и уменьшения вредного воздействия на окружающую среду, так и с точки зрения экономической эффективности и может быть успешно реализован на предприятии.
Заключение
Подводя итоги работы можно сделать следующие выводы. Развитие финансовых механизмов невозможно без реализации государственной экологической политики, направленной на экономическое стимулирование природопользователей в осуществлении необходимых природоохранных мероприятий. В соответствии с законодательством Республики Беларусь экономическое стимулирование может осуществляться путем установления льгот по кредитованию мероприятий по охране окружающей среды за счет средств республиканского и местных бюджетов, а также ускоренной амортизации оборудования и других объектов, предназначенных для охраны и оздоровления окружающей среды.
В Республике Беларусь существенным фактором, определяющим направления использования инвестиционных ресурсов оказывают необходимость ликвидации последствий аварии на Чернобыльской АЭС. Кроме этого, существенное увеличение стоимости энергоносителей в 2007 г. привело к обострению проблем ресурсосбережения и снижения энергоемкости валового внутреннего продукта, что повлекло за собой ряд законодательных изменений, направленных на повышение уровня ресурсосбережения в Республике Беларусь. В связи с этим особенно актуальным становится правильный выбор направлений инвестирования, а для того, чтобы этот выбор был обоснованным, необходимо проведение анализа эффективности инвестирования конкретных мероприятий.
Законодательством Республики Беларусь могут устанавливаться иные виды экономического стимулирования в области охраны окружающей среды. Широко используются методы применения льготного налогообложения и применяемые при расчете сумм платежей за оказание вредного воздействия на окружающую среду в случае выполнения организациями определенных природоохранных обязательств.
В основе классификации источников инвестирования природоохранных мероприятий лежат различные признаки, среди которых можно выделить форму собственности, национальную принадлежность инвестора, тип денежного потока. С целью правильной оценки величины и структуры инвестиций, направленных на охрану окружающей среды классификация источников инвестиций в Республике Беларусь нашла отражение в действующем законодательстве.
В зарубежной практике инвестиционной деятельности можно выделить следующие механизмы инвестирования природоохранных мероприятий: межгосударственные программы природоохранных инвестиций, национальные экоинвестиционные программы, инвестиции на уровне ТНК, предприятий и организаций.
Экономические результаты от реализации природоохранных инвестиционных мероприятий заключаются в экономии или предотвращении потерь природных ресурсов, живого и овеществленного труда в производственной и непроизводственной сферах народного хозяйства, а также в сфере личного потребления.
Поэтому специфической особенностью экологически природоохранных инвестиций является тот аспект, что данные инвестиции в большинстве случаев не приносят положительных прямых экономических эффектов. При этом сопутствующие - социальный и экологический эффекты от реализации инвестиционных проектов такого рода могут быть значительными.
В настоящее время на рассматриваемом предприятии проводится инвестиционная деятельность, направленная на снижение вредного воздействия на окружающую среду.
В практике утилизируемые отходы зачастую могут быть использованы в дальнейшей переработке как сырье для производства полиэтиленовых изделий, в связи с чем предлагается в качестве основного направления совершенствования инвестиционной деятельности в области природоохранных мероприятий организация производства наиболее массового и востребованного продукта среди товаров народного потребления - производства полиэтиленовых пакетов.
Организация производства полиэтиленовых пакетов на рассматриваемом предприятии позволит полностью решить проблему утилизации отходов производства. Инвестиционный проект предлагается осуществить за счет привлечения заемных средств организаций банковского сектора экономики. Для организации данного производства на предприятии имеются свободные производственные и складские площади, квалифицированный инженерно-технический персонал, необходимый для эксплуатации, обслуживания и ремонта данного оборудования. Также на предприятии существует отдел маркетинга, укомплектованный квалифицированными специалистами, обладающими соответствующими знаниями и опытом для продвижения данного товара на рынок.
По результатам проведенного анализа эффективности предлагаемого инвестиционного проекта можно сделать заключение, что он полностью удовлетворяет критериям целесообразности реализации инвестиционных проектов, приведенных в Постановлении Министерства экономики Республики Беларусь от 31.08.2005 г. № 158 "Об утверждении Правил по разработке бизнес-планов инвестиционных проектов". Следовательно реализация предлагаемого проекта представляется целесообразной как с точки зрения ресурсосбережения, переработки отходов собственного производства и уменьшения вредного воздействия на окружающую среду, так и с точки зрения экономической эффективности и может быть успешно реализован на предприятии.
Список использованных источников
1. Андреева Н.Н. Природоохранные инвестиции: выбор решений и обоснование. Одесса: ИПРЭЭИ, 2006. - 535 с.
2. Анисимов А.В. Прикладная экология и экономика природопользования. М.: Феникс, 2007. - 317 с.
3. Ахим Штайер, Георг Келл. Принципы ответственных инвестиций. Отчет о результатах секретариата 2007 г. М.: РСПП, 2008. - 40 с.
4. Белов Г.В. Экологический менеджмент предприятия. М.: Логос, 2006. - 236 с.
5. Бобылев С.Н., Ходжаев А.Ш. Экономика природопользования. М.: Инфра-М, 2007. - 501 с.
6. Бобылев С.Н., Грицевич И.Г. Глобальное изменение климата и экономическое развитие. М.: ЮНЕП, WWF России, 2005. - 64 с.
7. Водный кодекс Республики Беларусь. // Консультант Плюс: Беларусь [Электронный ресурс] / ООО "Юрспектр", Национальный центр правовой информации Республики Беларусь. - Мн., 2007.
8. Герасимчук И. Экологическая практика транснациональных корпораций. М.: Всемирный фонд дикой природы, 2007. - 92 с.
9. Глушкова В.Г., Макар С.В. Экономика природопользования М.: Гардарики, 2007. - 448 с.
10. Грицевич И.Г., Кокорин А.О., Луговой О.В. Развитие энергетики и снижение выбросов парниковых газов. М.: WWF России, 2006. - 16 с.
11. Грицевич И.Г., Кокорин А.О., Юлкин М.А. Бизнес и климат. Мировой опыт компаний в деле снижения выбросов парниковых газов. М.: ЮНЕП, WWF России, 2005. - 32 с.
12. Гурман В.И., Гусев А.А., Львов Д.С. Финансовые источники, механизмы сохранения биоразнообразия в России и международный рынок экосистемных услуг (анализ и методические рекомендации). М.: НИЦ "Экопроект", 2002. - 49 с.
13. Длуголески Э., Лафельд С. Изменение климата и финансовый сектор: перспективы деятельности. М.: WWF России, 2005. - 60 с.
14. Живая планета-2006: годовой отчет. под ред.К. Хейлса М.: WWF России, 2007. - 42 с.
15. Закон Республики Беларусь от 30.12.2006 г. "О бюджете Республики Беларусь на 2007 год" - Мн.: "Издательство БДП", 2007. - 147 с.
16. Закон Республики Беларусь от 26.12.2007 г. № 303-З "О бюджете Республики Беларусь на 2008 год". // КонсультантПлюс: Беларусь [Электронный ресурс] / ООО "Юрспектр", Национальный центр правовой информации Республики Беларусь. - Мн., 2007.
17 Закон Республики Беларусь "Об охране атмосферного воздуха". // Консультант Плюс: Беларусь [Электронный ресурс] / ООО "Юрспектр", Национальный центр правовой информации Республики Беларусь. - Мн., 2007.
18. Закон Республики Беларусь "Об охране озонового слоя". // Консультант Плюс: Беларусь [Электронный ресурс] / ООО "Юрспектр", Национальный центр правовой информации Республики Беларусь. - Мн., 2007.
19. Закон Республики Беларусь "Об охране и использовании животного мира". // Консультант Плюс: Беларусь [Электронный ресурс] / ООО "Юрспектр", Национальный центр правовой информации Республики Беларусь. - Мн., 2007.
20. Закон Республики Беларусь "О растительном мире". // Консультант Плюс: Беларусь [Электронный ресурс] / ООО "Юрспектр", Национальный центр правовой информации Республики Беларусь. - Мн., 2001
21. Закон Республики Беларусь от 18.06.1993 г. № 2442-XII "О государственной экологической экспертизе". // Консультант Плюс: Беларусь [Электронный ресурс] / ООО "Юрспектр", Национальный центр правовой информации Республики Беларусь. - Мн., 2007.
22. Закон Республики Беларусь "О налогах на доходы и прибыль" // Вестник Министерства по налогам и сборам. - 2002. №5. с.67-77.
23. Закон Республики Беларусь "О налоге на недвижимость". // Вестник Министерства по налогам и сборам. - 2007. №5. с.48-60.
24. Закон Республики Беларусь "О платежах за землю" // Вестник Министерства по налогам и сборам. - 2002. №5. с.81-87
25. Инвестиционный кодекс Республики Беларусь. // Консультант Плюс: Беларусь [Электронный ресурс] / ООО "Юрспектр", Национальный центр правовой информации Республики Беларусь. - Мн., 2007.
26. Кабушко А.М. Экологическая паспортизация как инструмент управления экологической безопасностью территорий. Природные ресурсы (Межведомственный бюллетень) № 1; 2005. - с.93-97.
27. Кабушко А.М. Экология и экономика природопользования. Мн.: Тетрасистемс, 2008. - 125 с.
28. Кодекс Республики Беларусь о земле. // Консультант Плюс: Беларусь [Электронный ресурс] / ООО "Юрспектр", Национальный центр правовой информации Республики Беларусь. - Мн., 2007.
29. Кодекс Республики Беларусь о недрах. // Консультант Плюс: Беларусь [Электронный ресурс] / ООО "Юрспектр", Национальный центр правовой информации Республики Беларусь. - Мн., 2007.
30. Котко А.А. Методы расчета эффективности природоохранных инвестиций. // "Известия РАН. Серия географическая", 2005. № 4. с.26. - 33.
31. Ларин В., Мнацаканян Р., Честин И. Охрана природы в России: от Горбачева до Путина. М.: КМК, 2003. - 416 с.
32. Официальный сайт Министерства природных ресурсов и охраны окружающей среды Республики Беларусь / электронный ресурс. Режим доступа: minpriroda. by/.
33. Перелет Р.А., Шарашкин Л.Е. Управление внешним долгом: инновационные механизмы. М.: Русский университет, 2002. - 70 с.
34. Постановление Совета Министров Республики Беларусь от 16.12.2005 г. № 1460 "Об утверждении концепции проекта экологического кодекса Республики Беларусь". // Консультант Плюс: Беларусь [Электронный ресурс] / ООО "Юрспектр", Национальный центр правовой информации Республики Беларусь. - Мн., 2007.
35. Постановление Министерства экономики Республики Беларусь от 31.08.2005 г. № 158 "Об утверждении Правил по разработке бизнес-планов инвестиционных проектов". // Консультант Плюс: Беларусь [Электронный ресурс] / ООО "Юрспектр", Национальный центр правовой информации Республики Беларусь. - Мн., 2007.
36. Приказ Министерства природных ресурсов и охраны окружающей среды Республики Беларусь от 21.08.1997 г. № 194 "Об утверждении классификатора видов природоохранной деятельности и затрат на охрану окружающей среды". // Консультант Плюс: Беларусь [Электронный ресурс] / ООО "Юрспектр", Национальный центр правовой информации Республики Беларусь. - Мн., 2007.
37. Приказ Министерства статистики и анализа Республики Беларусь от 28.06.2006 г. № 157 "Об утверждении методики по формированию статистического показателя "Совокупные расходы на охрану окружающей среды". // Консультант Плюс: Беларусь [Электронный ресурс] / ООО "Юрспектр", Национальный центр правовой информации Республики Беларусь. - Мн., 2007.
38. Танген К., Корпоо А., Бердин В. Целевые экологические инвестиции в России. М.: WWF России, 2002. - 116 с.
39. Указ Президента Республики Беларусь от 07.05.2007 г. № 215 "О ставках налога за использование природных ресурсов (экологического налога) и некоторых вопросах его взимания". // Консультант Плюс: Беларусь [Электронный ресурс] / ООО "Юрспектр", Национальный центр правовой информации Республики Беларусь. - Мн., 2007.
40. Указ Президента Республики Беларусь от 07.05.2006 г. № 142 "Об утверждении перечня основных средств, предназначенных для охраны окружающей среды и улучшения экологической обстановки, освобождаемых от обложения налогом на недвижимость" // Консультант Плюс: Беларусь [Электронный ресурс] / ООО "Юрспектр", Национальный центр правовой информации Республики Беларусь. - Мн., 2007.
41. Постановление Совета Министров Республики Беларусь от 04.11.2004 г. № 1404 "Об утверждении Положения о порядке формирования, финансирования и выполнения государственных народнохозяйственных и социальных программ" // Национальный реестр правовых актов Республики Беларусь. - 2004. - N 48. - с. 20-23.
42. Фомичева Е.В. Экономика природопользования. М.: Дашков и К, 2004. - 137 с.
43. Хаустов А.П., Редина М.М. Экономика природопользования: диагностика и отчетность предприятий. М.: РУДН, 2002. - 216 с.
44. Соколовский В.Г. Международные требования к промышленным производствам по ограничению выбросов. // Экология производства. 2006. № 12. С.30-35.
45. Шимова О.С., Соколовский Н.К. Экономика природопользования. М.: Инфра-М, 2005. - 377 с.
46. Данильчик А.И., Погоцкая В.Р., Малышкина Е.И. Обоснование методологии определения предотвращенного эколого-экономического ущерба. / Природные ресурсы (Межведомственный бюллетень) 2005. № 1; - C.98-105.
47. Экология и экономика природопользования / под ред. Э.В. Гирусова. М.: Юнити-Дана, 2007. - 591 с.
Приложение А
Классификация природоохранных инвестиций
| Классификационный признак | Структурный перечень инвестиций |
| По величине охвата инвестициями | Валовые и чистые |
| По видам инвестиций | Прямые и непрямые |
| По объектам инвестиционной деятельности | Реальные инвестиции (материальные и нематериальные активы); финансовые, инновационные (вложения в новшества) интеллектуальные (объекты интеллектуальной собственности) |
| В зависимости от значимости и уровня реализации | Глобальные, национальные, региональные, локальные |
| По формам собственности | Государственные, частные, иностранные, смешанные |
| По источникам финансирования | Целевые государственные (региональные) инвестиции; средства внебюджетных инвестиционных, экологических и других фондов; средства предприятий; средства организаций, образующих рыночную инфраструктуру (инвестиционные, экологические банки, биржи природных ресурсов, экотехники, отходов, консалтинговые агентства); иностранные инвестиции |
| Исходя из финансовых особенностей реализации | Жизнеспособные в финансовом отношении; не обладающие в полной мере финансовой жизнеспособностью (льготные); не жизнеспособные в финансовом отношении, однако обеспечивающие достижение существенных результатов в сфере охраны окружающей среды |
| Согласно сфер участия в народнохозяйственном обороте | Направляемые в сферу производства, обращения, потребления и народнохозяйственный комплекс |
| По направлениям действия | Экологические (на устранение загрязнения; на восстановление окружающей среды; на ограничение загрязнения; на предотвращение загрязнения окружающей среды (природоохранные)), эко-инновационные; направляемые в сферу обеспечения ресурсно-экологической безопасности; ресурсосберегающие |
| По функциональной направленности | Производственно-технологические; инфраструктурные |
| По характеру внедрения | Вновь реализуемые; природоохранные инвестиционные проекты; дополнительные проекты |
| По срокам освоения | Краткосрочные; среднесрочные и долгосрочные. |
| По типу предлагаемых доходов (по характеру достигаемых результатов) | Сокращение затрат; дополнительные доходы от расширения традиционных производств и технологий; выход на традиционные рынки сбыта с товарами и технологиями удовлетворяющими экологическим стандартам качества; экспансия в новые сферы бизнеса; снижение антропогенного и техногенного рисков; достижение экологического и социально-экономического эффектов; создание положительного имиджа предприятия |
| По степени инвестиционного экологического риска | Инвестиции, направляемые в объекты низкого риска; в объекты промежуточного риска; в объекты высокого риска |
| По характеру предотвращаемого ущерба | Инвестиции, направленные на предотвращение потенциального и фактического (реального) экологического риска. |
| По типу денежного потока | Ординарные, неординарные |
Приложение Б
Расчет затрат на сырье и материалы
| Наименование показателей | Ед. изм. | Базовый период (год): |
По периодам (годам) реализации проекта: |
||||||||||
| цена | коли-чество | стои-мость | |||||||||||
| 1 | 2 | 3 | |||||||||||
| цена | количество | стоимость | цена | количество | стоимость | цена | количество | стоимость | |||||
|
Полиэтилен высокого давления марки 10803-020 |
т. | 657,9 | 86,7 | 57073 | 704,0 | 86,7 | 61068 | 753,2 | 86,7 | 65342 | 806,0 | 86,7 | 69916 |
Приложение В
Расчет потребности в трудовых ресурсах и расходов на оплату труда работников
| № п/п | Наименование показателей | По периодам (годам) реализации проекта: | |||||||||||
| Базовый период (год): | 1 | 2 | 3 | ||||||||||
| средне-списочн. числ., чел. | средне-мес. зар. плата | расх. на оплату труда | средне-списочн. числ., чел. | средне-мес. зар. плата | расх. на оплату труда | средне-списочн. числ., чел. | средне-мес. зар. плата | расх. на оплату труда | средне-списочн. числ., чел. | средне-мес. зар. плата | расх. на оплату труда | ||
| 1 | Персонал, занятый в основной деятельности: | 6,0 | - | - | 6,0 | - | - | 6,0 | - | - | 6,0 | - | - |
| 1.1 | основные рабочие | 3,0 | 875,60 | 31521,60 | 3,0 | 963,2 | 34673,8 | 3,0 | 1049,8 | 37794,4 | 3,0 | 1144,3 | 41195,9 |
| 1.2 | рабочие вспомогательных производств | 1,0 | 788,04 | 9456,48 | 1,0 | 866,8 | 10402,1 | 1,0 | 944,9 | 11338,3 | 1,0 | 1029,9 | 12358,8 |
| 1.3 | руководители | 1,0 | 1094,50 | 13134,00 | 1,0 | 1204,0 | 14447,4 | 1,0 | 1312,3 | 15747,7 | 1,0 | 1430,4 | 17165,0 |
| 1.4 | специалисты и другие служащие | 1,0 | 656,70 | 7880,40 | 1,0 | 722,4 | 8668,4 | 1,0 | 787,4 | 9448,6 | 1,0 | 858,2 | 10299,0 |
| 2 | Персонал, занятый в неосновной деятельности | 2,0 | 963,16 | 23115,84 | 2,0 | 1059,5 | 25427,4 | 2,0 | 1154,8 | 27715,9 | 2,0 | 1258,8 | 30210,3 |
| 3 | Итого (стр.1+стр.2) | 8,0 | - | 85108,32 | 8,0 | - | 93619,2 | 8,0 | - | 102044,9 | 8,0 | - | 111228,9 |
| 4 | Отчисления на социальные нужды | - | - | 29787,91 | - | - | 32766,7 | - | - | 35715,7 | - | - | 38930,1 |
| 5 | Итого расходы на оплату труда с отчислениями на социальные нужды (стр.3+стр.4) | - | - | 114896,23 | - | - | 126385,9 | - | - | 137760,6 | - | - | 150159,0 |
| 6 | Расходы на оплату труда, включаемые в соответствии с законодательством в затраты на производство и реализацию продукции (по стр.3) | - | - | 85108,32 | - | - | 93619,2 | - | - | 102044,9 | - | - | 111228,9 |
| 6.1 | в т. ч. условно-переменные издержки | - | - | 40978,08 | - | - | 45075,9 | - | - | 49132,7 | - | - | 53554,7 |
| 6.2 | условно-постоянные издержки | - | - | 73918,15 | - | - | 81310,0 | - | - | 88627,9 | - | - | 96604,4 |
| 7 | Количество вновь создаваемых, модернизируемых рабочих мест, связанных с реализацией проекта, | 8 | - | - | - | - | - | - | - | - | - | - | - |
| 7.1 | в т. ч. вновь создаваемых рабочих мест | 8 | - | - | - | - | - | - | - | - | - | - | - |
| 7.2 | модернизируемых рабочих мест | - | - | - | - | - | - | - | - | - | - | - | - |
Приложение Г
Расчет чистого потока наличности и показателей эффективности проекта
| № п/п | Виды доходов и затрат, наименование показателей | Базовый период (год) | По периодам (годам) реализации проекта | ||
| 1 | 2 | 3 | |||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | ОТТОК НАЛИЧНОСТИ | ||||
| 1.1 | Общие инвестиционные затраты по проекту без НДС | х | 0,0 | 397,8 | 3360,8 |
| 1.2 | Плата за кредиты (займы), связанная с осуществлением инвестиционных затрат по проекту | х | 28984,5 | 19323,0 | 9661,5 |
| 2 | Полный отток (стр.1.1 + стр.1.2) | х | 28984,5 | 19720,8 | 13022,3 |
| 3 | ПРИТОК НАЛИЧНОСТИ | -2600,6 | 285886,1 | 324830,9 | 359639,3 |
| 4 | Чистый доход по проекту (стр.3.1 - стр.3.2) | х | 269046,0 | 310747,2 | 351142,6 |
| 5 | Сальдо потока (чистый поток наличности - ЧПН) (стр.4 - стр.2) | х | 240061,5 | 291026,4 | 338120,3 |
| 7 |
Приведение будущей стоимости денег к их текущей стоимости Коэффициент дисконтирования (при ставке дисконтирования 10%) |
1,000 | 0,909 | 0,826 | 0,751 |
| 8 | Дисконтированный отток (стр.2 х стр.7) | х | 26349,5 | 16298,2 | 9783,8 |
| 9 | Дисконтированный приток (стр.4 х стр.7) | х | 244587,3 | 256815,9 | 263818,6 |
| 10 | Дисконтированный ЧПН (стр.9 - стр.8) | х | 218237,7 | 240517,7 | 254034,8 |
| 11 | То же, нарастающим итогом (по стр.10) - чистый дисконтированный доход (ЧДД) | х | 244587,3 | 256815,9 | 263818,6 |
| 12. Показатели эффективности проекта | |||||
| 12.1 | Чистый дисконтированный доход (ЧДД) (по стр.11) | 765221,8 | |||
| 12.2 | Простой срок окупаемости проекта (по стр.6) | 1,64 | |||
| 12.3 | Динамический срок окупаемости проекта (по стр.11) | 1,68 | |||
| 12.6 | Внутренняя норма доходности (ВНД) (по стр.5) | 41,85 | |||
| 12.7 | Индекс доходности (ИД) (по стр.8 и стр.11) | 3,87 | |||
| 12.9 | Уровень безубыточности | 39,5 | 35,0 | 31,1 | 25,6 |