Аналіз та оцінка впливу трубопрокатного виробництва на природне середовище
В загальному обсязі викидів 12,85 % складають викиди ангідриду сірчистого. В 2008 р. вони зменшились на 83,21 т, що спричинило зменшення суми платежу на 8346,38 грн. Протягом періоду, що аналізується, в загальному обсязі викидів збільшився відсоток твердих речовин та оксиду вуглецю, зросли також і фактичні річні викиди забруднюючих речовин відповідно на 464,986 т і 384,284 т, що вплинуло на збільшення суми платежів на 10040,87 грн. та 19279,42 грн.
Таблиця 2.14 Викиди в атмосферу забруднюючих речовин стаціонарними джерелами ВАТ «Інтерпайп НТЗ» в 2009 р.
| Назва показника чи забруднюючої речовини | Факт річного викиду, скиду забруднюючих речовин, розміщення відходів, т | Норматив плати за викиди, скиди, розміщення відходів, грн/т | Коефіцієнт, що враховує територ. соц-екол. особливості та індекасц. | Сума плати, грн. | % |
| Оксид азоту | 2672,979 | 247,03 | 1,8;1,25 | 1485688,505 | 77,55717 |
| Ангідрид сірчистий | 430,39 | 247,03 | 1,8;1,25 | 239218,2938 | 12,48788 |
| Ацетон | 0,506 | 92,64 | 1,8;1,25 | 105,47064 | 0,00551 |
| Бутилів спирт | 0,005 | 247,03 | 1,8;1,25 | 2,7790875 | 0,00015 |
| Бутилацетат | 0,004 | 55,58 | 1,8;1,25 | 0,50022 | 0,00003 |
| Водень хлористий | 0,038 | 9,26 | 1,8;1,25 | 0,79173 | 0,00004 |
| Ванадію оксид | 0,00011 | 926,36 | 1,8;1,25 | 0,2292741 | 0,00001 |
| Газоподібні фтористі сполуки | 0,303 | 611,4 | 1,8;1,25 | 416,82195 | 0,02176 |
| Кадмію окись | 0,01 | 1954,63 | 1,8;1,25 | 43,979175 | 0,00230 |
| Кислота сірчана | 8,847 | 404,51 | 1,8;1,25 | 8052,074933 | 0,42034 |
| Кислота азотна | 0 | 404,51 | 1,8;1,25 | 0 | 0 |
| Кислота ортофосфорна | 0,15 | 247,03 | 1,8;1,25 | 83,372625 | 0,00435 |
| Марганець та його сполуки | 0,74 | 1954,63 | 1,8;1,25 | 3254,45895 | 0,16989 |
| Нікель | 0,0063 | 9958,41 | 1,8;1,25 | 141,1604618 | 0,00737 |
| Свинець та його сполуки | 0,001 | 10467,91 | 1,8;1,25 | 23,5527975 | 0,00123 |
| Стирол | 0,00124 | 1803,32 | 1,8;1,25 | 5,0312628 | 0,00026 |
| Ртуть метал. | 0,446 | 10467,91 | 1,8;1,25 | 10504,54769 | 0,54837 |
| Тверді речовини | 1234,662 | 9,26 | 1,8;1,25 | 25724,18277 | 1,34288 |
| Оксид вуглецю | 6672,982 | 9,26 | 1,8;1,25 | 139031,58 | 7,25784 |
| Вуглеводороди | 66,167 | 13,9 | 1,8;1,25 | 2069,372925 | 0,10803 |
| Хром та його сполуки | 0,081 | 6629,68 | 1,8;1,25 | 1208,25918 | 0,06307 |
| Формальдегід | 0,003 | 611,4 | 1,8;1,25 | 4,12695 | 0,00022 |
| Фенол | 0,01 | 1120,9 | 1,8;1,25 | 25,22025 | 0,00132 |
| Всього | 11088,33165 | 1915604,312 | 100 |
Протягом 2009 р. загальний обсяг викидів стаціонарними джерелами ВАТ «Інтерпайп НТЗ» зменшився на 1385,216 т, а загальна сума платежу – на 119 784,20 грн. (табл. 2.14). У порівнянні з 2008 р. зменшилась доля викидів оксиду азоту до 77,5 % і склала 2672,979 т., що на 669,16 т. менше. Зазначена зміна вплинула на скорочення загальної суми платежів на 107467,17 грн.
Практично незмінною залишилась доля викидів ангідриду сірчистого (12,5%) та твердих речовин (1,3%). Проте, фактичний обсяг зазначених забруднюючих речовин зменшився на 118,49 т. і 160,8 т. відповідно. Сума платежів за викиди ангідриду сірчистого протягом 2009 р. зменшилась на 22425,83 грн., а за тверді речовини – збільшилась на 779,23 грн. Викиди оксиду вуглецю в 2009 р., у порівнянні з 2008 р., скоротилися на 390,8 т., однак, сума платежу зросла на 12760,88 грн., що обумовлено збільшенням встановленого нормативу платежу за викиди до 9,26 грн./т. Доля платежів за викиди інших забруднюючих речовин стаціонарними джерелами ВАТ «Інтерпайп НТЗ» протягом трьох років, що аналізуються на перевищують одного відсотка.
Протягом 2007 – 2009 рр. загальний фактичний обсяг викидів в атмосферу забруднюючих речовин стаціонарними джерелами ВАТ «Інтерпайп НТЗ» склав 25330,207 т., а сума платежу – 5843104,10 грн.
В результаті аналізу скидів забруднюючих речовин зі стічним водами протягом 2007 р. встановлено, що загальний фактичний обсяг скидів склав 1438,36 т., сума плати за понадлімітні скиди – 593137,5 грн., загальна сума платежу – 610328,8 грн. Фактичний обсяг скидів не перевищив встановлений ліміт лише щодо азоту амонійного, нітратів та фосфатів. Найбільше встановлений ліміт перевищили скиди хлоридів (на 381,72 т.), сульфатів (на 177,23 т.) та зважених речовин (на 174,24 т.). В загальному обсязі скидів найбільшу долю складають скиди нафтопродуктів (55,19 %) та заліза (37,41 %).
Таблиця 2.16 Скиди забруднюючих речовин зі стічними водами за 2008 р.
| Найменування показників або забруднюючих речовин | Ліміт скидання, викиду забруднюючих речовин, розміщення відходів, т | Факт річного викиду скидання забруднюючих речовин, розміщення відходів, т | Норматив плати за викиди, скиди, розміщення відходів грн / т | Коеф-ти, що враховують тер. соц - еколог. особливості та індекс. | Загальна сума плати, грн. | % |
| Азот амонійний | 2,23 | 1,3 | 139,0341 | 2,2 | 397,64 | 0,15 |
| БПК5 | 3,4634 | 13,2 | 55,6136 | 2,2 | 6380,11 | 2,42 |
| Зважені речовини | 37,359 | 91,5 | 3,9724 | 2,2 | 2692,26 | 1,02 |
| Залізо | 1,6596 | 7,115 | 1366,5063 | 2,2 | 86992,50 | 32,94 |
| Нафтопродукти | 0,6494 | 18,301 | 818,3148 | 2,2 | 160059,33 | 60,61 |
| Нітрати | 11,112 | 3,9 | 11,9172 | 2,2 | 102,25 | 0,04 |
| Нітрити | 0,63496 | 0,6 | 683,2531 | 2,2 | 901,89 | 0,34 |
| Сульфати | 428,095 | 394,4 | 3,9724 | 2,2 | 3446,77 | 1,31 |
| Фосфати | 0 | 0,135 | 111,2273 | 2,2 | 165,17 | 0,06 |
| Хлориди | 430,982 | 336,8 | 3,9724 | 2,2 | 2943,39 | 1,11 |
| Всього | 867,251 | 264081,31 | 100 |
В 2008 р. фактичний обсяг скидів забруднюючих речовин зі стічними водами склав 867,251 т., що на 571,1 т. менше ніж в 2007 р. (табл. 2.16). Слід відмітити, що протягом 2008 р. не перевищили встановлені ліміти скиди азоту амонійного, нітратів, нітритів та сульфатів. Найбільше встановлені ліміти перевищили скиди зважених речовин (на 54,141 т.) та нафтопродуктів (на 17,652 т.). Однак, протягом 2008 р. ВАТ «Інтерпайп НТЗ» зменшило скиди всіх видів забруднюючих речовин, а більш за все скидів хлоридів на 319,52 т., зважених речовин – на 11,27 т. і сульфатів на 85,884 т. Це вплинуло на зменшення суми платежів за понадлімітні скиди нафтопродуктів на 17440,6 грн., заліза – на 140484,2 грн., хлоридів – на 14948,08 грн. При цьому загальна сума плати зменшилась на 346247 грн., а сума плати за понадлімітні скиди - на 343756,8 грн. Найбільшу долю в загальній сумі платежів складають платежі за скиди нафтопродуктів (60,6 %) та заліза (32,9 %).
Таблиця 2.17 Скиди забруднюючих речовин зі стічними водами за 2009 р.
| Найм. показників або забруд. речовин | Ліміт скидання, викиду забруднюючих речовин, розміщення відходів, т | Факт річного викиду скидання забруд. речовин, розміщення відходів, т | Норматив плати за викиди, скиди, розміщення відходів грн / т | Коеф-ти, що враховують тер. соц - еколог. особливості та індексацію. | Загальна сума плати, грн. | % |
| Азот амонійний | 2,149 | 2 | 162,11 | 2,2 | 713,28 | 0,24 |
| БПК 5 | 29,184 | 21,1 | 64,85 | 2,2 | 3010,34 | 1,02 |
| Зважені речовини | 56,53 | 97,2 | 4,63 | 2,2 | 2647,14 | 0,90 |
| Залізо | 1,954 | 7,3 | 1593,35 | 2,2 | 100548,03 | 34,14 |
| Нафтопр. | 1,95 | 18,5 | 954,16 | 2,2 | 177798,17 | 60,37 |
| Нітрати | 11,53 | 6,9 | 13,9 | 2,2 | 211,00 | 0,07 |
| Нітрити | 0,782 | 0,7 | 796,67 | 2,2 | 1226,87 | 0,42 |
| Сульфати | 512,73 | 390,5 | 4,63 | 2,2 | 3977,63 | 1,35 |
| Фосфати | 0,065 | 0,2 | 129,69 | 2,2 | 211,14 | 0,07 |
| Хлориди | 439,057 | 408,4 | 4,63 | 2,2 | 4159,96 | 1,41 |
| Всього | 952,8 | 294503,57 | 100 |
В 2009 р. фактичний обсяг скидів зі стічними водами збільшився на 85,549 т і склав 952,8 т. (табл. 2.17). При цьому встановлений ліміт не перевищили скиди азоту амонійного, БПК 5, нітратів, нітритів та сульфатів. Проте, у порівнянні з 2007 р. загальний обсяг скидів зменшився на 485,6 т. Протягом 2009 р. більш за все встановлений ліміт перевищили викиди зважених речовин – на 40,68 т. У порівнянні з минулим роком збільшились фактичні скиди БКГ 5 та зважених речовин відповідно на 7,9 т. та 5,7 т., однак, у порівнянні з 2007 р. зменшились фактичні обсяги скидів практично за всіма показниками, більш за все скиди хлоридів – на 247,9 т., зважених речовин – на 195,6 т., сульфатів – на 89,8 т.
Протягом 2009 р. загальна сума платежу за скиди забруднюючих речовин зі стічними водами склала 294503,57 грн., що на 30422,26 грн. більше ніж в минулому році. Однак, у порівнянні з 2007 р. загальна сума платежів зменшилась на 315825,23 грн., не дивлячись на збільшення нормативу плати за скиди. Протягом 2009 р. збільшилась також сума плати за понадлімітні скиди на 20286,54 грн., у тому числі за скиди нафтопродуктів на 173704,83 грн. та заліза – на 93698,54 грн.. У порівнянні з 2007 р. плата за понадлімітні скиди зменшилась на 323470,22 грн., у тому числі за нафтопродукти – на 159625,96 грн., залізо – на 11695,32 грн., хлориди – на 14948, 08 грн.
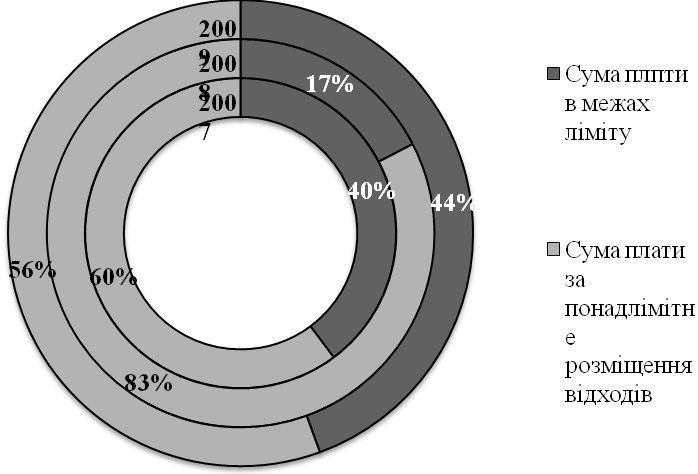
Рис. 2.3. Структура платежів за розміщення відходів у навколишньому середовищі
Протягом періоду, що аналізується, загальний фактичний обсяг скидів забруднюючих речовин зі стічними водами ВАТ «Інтерпайп НТЗ» склав 3258,407 т., сума плати – 1168913,68 грн., у тому числі сума плати за понадлімітні скиди - 1112185,52 грн.
Структура платежів ВАТ «Інтерпайп НТЗ» за розміщення відходів у навколишньому середовищі протягом 2007 – 2009 рр. наведена на рис. 2.3. Слід відмітити, що з 2007 по 2009 рр. в загальній сумі платежів більший відсоток складають платежі за понадлімітне розміщення відходів; в 2007 р. – 60 %, в 2008 р. – 83 %, в 2009 р. – 56 %. В 2007 р. загальна сума плати за розміщення відходів становила 454372,37 грн., протягом 2008 вона зменшилась на 106855,93 грн. та склала 424149,73 грн., в 2009 р. – зменшилась на 10057,63 грн. і досягла 143305,1 грн. В 2007 р. сума плати за понадлімітне розміщення становила 273728,25 грн., в наступному році вона збільшилась на 76633,38 грн. та склала 350361,53 грн., а в 2009 – 79574,54 грн., що на 270786,99 грн. менше за понадлімітну плату в 2008 р.
Не дивлячись на зменшення протягом періоду, що аналізується, платежів за викиди в атмосферу забруднюючих речовин стаціонарними джерелами, скидів зі стічними водами та розміщення відходів у природному середовищі, загальна сума плати склала 8033781,98 грн., у тому числі за понадлімітні викиди, скиди та розміщення відходів – 1815849,85 грн. Це обумовлює необхідність розробки та впровадження заходів, спрямованих на зменшення негативного впливу трубопрокатного виробництва на навколишнє природне середовище, що зменшить суму зазначених вище платежів та поліпшить стан довкілля.
1. Досліджена природоохоронна діяльність ВАТ «Інтерпайп НТЗ». Встановлено, що програма з охорони навколишнього середовища включає впровадження ресурсо- та енергозберігаючих технологій, вдосконалення технологічних процесів, використання екологічно чистих сировини і матеріалів, дотримання чинного законодавства.
2. В результаті аналізу виробничих потужностей ВАТ «Інтерпайп НТЗ» встановлено, що потужності цехів по виготовленню безшовних труб складають понад 1200 тис. тонн на рік, цехів по виробництву нарізних труб нафтогазового сортаменту – 410 тис. тонн на рік. Потужності підприємства по виробництву залізничних коліс дозволяють виготовляти понад 300 тис. тонн на рік.
3. Встановлено, що в порівнянні з 2008 р. обсяг реалізованої продукції в 2009 р. зріс на 879805,0 тис. грн., або на 23,1%. Обсяг виробленої продукції збільшився на 809986,0 тис. грн. або на 21,2%. В 2009 р. в порівнянні з 2008 р. обсяг виробництва основних видів продукції в натуральному виразі збільшився: труб на 1,1%, коліс на 2,4%, кілець та інших видів прокату на 10%. Географія поставок продукції заводу розподіляється за регіонами наступним чином: країни СНД - 35,49 %, Україна – 30,26 %, дальнє зарубіжжя - 34,24 %.
4. В результаті аналізу продуктивності праці протягом 2007 – 2008 рр. встановлено, що продуктивність праці як у натуральних одиницях, так і в грошовому вираженні в 2008 р. збільшилася в порівнянні з 2007 р. у всіх товаровиробничих цехах. В цілому по підприємству продуктивність паці протягом 2006 р. збільшилась на 11,2 %. Найменше зростання відбулося в мартенівському цеху – на 4,4 %, найбільше - в ТЄСЦ та ТПЦ-5 відповідно на 62,4 % і 23,2 % в натуральних одиницях виміру та 53 % і 20,9 % - в грошових.
5. Встановлено, що в 2007 р. обсяг товарної продукції збільшився на 619680 тис. грн. В 2008 р. – заплановано збільшити на 3087368 тис. грн., тобто на 42 %, проте, план виконаний лише на 99,3 %. В 2007 р. виробнича собівартість товарної продукції збільшилась на 474386 тис. грн., а в 2008 р. – заплановано збільшити до 2169456 тис. грн., тобто на 19,7 %, план виконаний на 100,2 %. В 2006 р. обсяг виробництва мартенівського цеху склав 692862 тонн, в 2007 р. він збільшився на 36436 тонн, а в 2008 р. – заплановано збільшити на 12957 тонн. План виконаний на 99 %.
6. За результатами фінансово-господарської діяльності в 2009 р. підприємство отримало чистий прибуток у сумі 433146,0 тис. грн. Найбільш вагомим елементом операційних витрат є матеріальні витрати, які складають 78 %. В 2008 р. підприємство з кожної гривні продажу мало 0,15 грн. чистого прибутку, в 2009 р. – 0,09 грн. Протягом 2009 р. спостерігається зменшення рентабельності продажу на 6%.
7. В результаті аналізу обсягу викидів забруднюючих речовин в атмосферу стаціонарними джерелами ВАТ «Інтерпайп НТЗ» встановлено, що в 2009 р. викиди зменшились на 1385,216 т, а загальна сума платежу – на 119 784,20 грн. У порівнянні з 2008 р. зменшилась доля викидів оксиду азоту до 77,5 % і склала 2672,979 т., що на 669,16 т. менше. Зазначена зміна вплинула на скорочення загальної суми платежів на 107467,17 грн. Протягом 2007 – 2009 рр. загальний фактичний обсяг викидів склав 25330,207 т., а сума платежу – 5843104,10 грн.
8. Встановлено, що в 2009 р. загальна сума платежів за скиди забруднюючих речовин зі стічними водами склала 294503,57 грн., що на 30422,26 грн. більше ніж в минулому році. Протягом 2009 р. збільшилась також сума плати за понадлімітні скиди на 20286,54 грн., у тому числі за скиди нафтопродуктів на 173704,83 грн. та заліза – на 93698,54 грн.. Протягом 2007 – 2009 р.. загальний фактичний обсяг скидів забруднюючих речовин зі стічними водами ВАТ «Інтерпайп НТЗ» склав 3258,407 т., сума платежів – 1168913,68 грн., у тому числі плата за понадлімітні скиди - 1112185,52 грн.
9. Досліджена структура платежів ВАТ «Інтерпайп НТЗ» за розміщення відходів у навколишньому середовищі протягом 2007 – 2009 рр.. Встановлено, що в загальній сумі платежів більший відсоток складають платежі за понадлімітне розміщення відходів; в 2007 р. – 60 %, в 2008 р. – 83 %, в 2009 р. – 56 %. В 2007 р. загальна сума плати за розміщення відходів становила 454372,37 грн., протягом 2008 вона зменшилась до 424149,73 грн., в 2009 р. – до 143305,1 грн.
10. Не дивлячись на зменшення платежів за викиди в атмосферу забруднюючих речовин стаціонарними джерелами, за скиди зі стічними водами та за розміщення відходів у природному середовищі, загальна сума плати протягом 2007 – 2009 рр. склала 8033781,98 грн., у тому числі за понадлімітні викиди, скиди та розміщення відходів – 1815849,85 грн. Це обумовлює необхідність розробки та впровадження заходів, спрямованих на зменшення негативного впливу трубопрокатного виробництва на навколишнє природне середовище, що зменшить суму зазначених вище платежів та поліпшить стан довкілля.
РОЗДІЛ 3. РОЗРОБКА І ТЕОРЕТИЧНЕ ОБҐРУНТУВАННЯ ШЛЯХІВ ЗМЕНШЕННЯ НЕГАТИВНОГО ВПЛИВУ ТРУБОПРОКАТНОГО ВИРОБНИЦТВА НА ДОВКІЛЛЯ
3.1 Теоретичне обґрунтування організації екологічного моніторингу, його завдань та принципів реалізації
Для розробки заходів, спрямованих на усунення негативного антропогенного впливу і поліпшення екологічної ситуації, велике значення має інформаційний механізм управління природокористуванням. У науковій і практичній діяльності людина здавна застосовує метод спостереження – спосіб пізнання, заснований на відносно тривалому, цілеспрямованому і планомірному сприйнятті предметів і явищ навколишньої дійсності. В останні десятиліття суспільство все ширше використовує у своїй діяльності дані спостережень про стан природного середовища. Ця інформація потрібна в повсякденному житті людей, при веденні господарства, в будівництві, при надзвичайних обставинах для оповіщення про наближення небезпечних явищ природи. Шляхи вирішення екологічних проблем, стратегія екологічної безпеки і стійкого розвитку все ще залишаються в центрі уваги.
На промислових підприємствах з метою організації комплексних спостережень, оцінки і прогнозування змін стану навколишнього середовища під впливом антропогенних факторів необхідно організувати систему моніторингу, яка дає оцінку стану навколишнього середовища і прогнозує його зміни, розробляє обґрунтовані рекомендації для прийняття управлінських рішень.
Моніторинг навколишнього середовища має виконувати екологічна служба підприємства. Його основною метою є перевірка дотримання та виконання вимог екологічного законодавства, виконання планів та заходів з охорони і оздоровлення навколишнього середовища. Основними завданнями екологічного моніторингу є (рис. 3.1):
організація єдиної системи контролю за складовими природного середовища;
налагодження автоматизованої системи збору, обробки, узагальнення і зберігання інформації про кількісний і якісний стан природних ресурсів (база даних);
дотримання встановлених нормативів впливу на компоненти навколишнього природного середовища;
інвентаризація джерел забруднення і вивчення рівня антропогенного впливу на компоненти природного середовища;
Рис. 3.1. Завдання екологічного моніторингу
дотримання лімітів користування природними ресурсами та лімітів розміщення відходів;
дотримання нормативів якості навколишнього природного середовища в зоні впливу підприємства;
моделювання і прогнози змін екологічної ситуації та довкілля;
виконання планів природоохоронних заходів щодо зниження техногенного навантаження на навколишнє середовище та визначення оптимальної послідовності їх реалізації;
розробка управлінських рішень, спрямованих на забезпечення раціонального природокористування і сталого розвитку.
Сучасні системи моніторингу навколишнього середовища ґрунтуються на таких принципах (рис. 3.2):
об’єктивність і достовірність – критичне та безпристрасне дослідження впливу підприємства на оточуюче природне середовище, формулювання обґрунтованих висновків;
систематичність спостережень за станом навколишнього середовища та об’єктами впливу на нього - збір, обробку та аналіз інформації щодо оцінки і прогнозування змін стану навколишнього середовища необхідно здійснювати постійно через заздалегідь визначені проміжки часу, а не хаотично;
багаторівневості;
узгодженості нормативного та методичного забезпечення;
узгодженості технічного і програмного забезпечення;
комплексної оцінки екологічної інформації;
оперативного збору та обробки інформації щодо оцінки і прогнозування змін стану навколишнього середовища під впливом антропогенних факторів.
Однак, з метою забезпечення комплексного спостереження, оцінки і прогнозування ймовірного впливу на навколишнє природне середовище необхідно, щоб система моніторингу базувалась також на принципах конкретності, дійсності та науковості. Конкретність – аналіз має ґрунтуватися на реальних даних, його результати отримують конкретні кількісні вирази; дійсність – можливість використання результатів досліджень, спостережень та аналізу в практичних цілях для забезпечення вимог екологічного законодавства та реалізації заходів з охорони і оздоровлення навколишнього середовища; науковість – в основі дослідження та аналізу мають бути науково обґрунтовані методики та процедури.

Рис. 3.2. Принципи екологічного моніторингу
Об'єктами виробничого екологічного моніторингу та контролю мають бути стаціонарні та пересувні джерела викидів забруднюючих речовин в атмосферне повітря; системи очистки відхідних газів; джерела скидів забруднюючих речовин у навколишнє природне середовище (у водні об'єкти, на рельєф, в підземні горизонти), у системи каналізації та мережі водовідведення; системи очистки відпрацьованих вод; системи оборотного і повторного водопостачання; джерела утворення відходів виробництва; об'єкти розміщення та утилізації відходів (майданчики тимчасового зберігання, стаціонарні полігони); склади і сховища сировини, матеріалів, реагентів; об'єкти навколишнього середовища, розташовані в межах промислового майданчика, території, де здійснюється природокористування, природні ресурси; природні середовища, забруднені хімічними речовинами з вини підприємства.
Особливістю завдання з мінімізації впливу на навколишнє природне середовище є висока складність та невизначеність, пов'язані з розглянутою системою "промислове виробництво – природне середовище", а саме не повністю досліджені закономірності, що викликають багато видів впливу; при аналізі впливу промислових підприємств неможливо чітко обмежити аналізовані системи. Крім того, господарська діяльність може викликати ряд впливів на довкілля, дати кількісну оцінку яких практично неможливо. У результаті можливого накладення (взаємодії) факторів впливу може зміняться масштаб впливів, з’являтися нові види впливу; вказані ефекти в багатьох випадках також не піддаються кількісній оцінці. Інколи відсутні показники небезпеки або рівні та критерії допустимості для багатьох відомих видів впливу. Відсутні підходи для одночасної агрегації масштабу, ризику та соціально-економічної значущості впливу.
Складність даної системи призводить до необхідності спеціальної ідентифікації існуючих або можливих прямих і непрямих впливів на природне середовище та ранжуванні їх за значимістю, а також виявлення причин їх виникнення (видів або характеристик діяльності, що викликають значущі впливу). Після розробки можливих рішень потрібно провести вибір найбільш ефективних заходів. На етапах прийняття та впровадження рішень необхідно уникнути перешкоджання здійсненню основних виробничих функцій промислового об'єкта, забезпечити аналіз досягнутих результатів та коригування діяльності за його результатами. Послідовність етапів вирішення загальної задачі скорочення і запобігання впливу планованої і реалізованої діяльності на довкілля наступна:
уточнення мети та умов вирішення задачі;
виявлення та ранжування проблем за пріоритетами;
виявлення причин, що призводять до визначених проблем;
пошук альтернативних варіантів рішень;
вибір найкращої альтернативи;
розробка програми впровадження та контролю реалізації альтернативного варіанту рішення;
затвердження рішення;
управління реалізацією прийнятого рішення;
перевірка ефективності рішення.
Зміст наведених вище етапів процесу обґрунтування та прийняття рішень щодо зменшення негативного впливу трубопрокатного виробництва на оточуюче природне середовище представлений в табл. 3.1.
Таблиця 3.1 Етапи процесу обґрунтування та прийняття рішень щодо зменшення негативного впливу трубопрокатного виробництва на довкілля
| Етап | Загальна назва | Зміст етапу |
| 1 | 2 | 3 |
| 1. | Уточнення мети і умов вирішення завдання |
• обґрунтування необхідності проведення оцінки впливу виробництва на довкілля, вибір варіанта процедури; • опис об'єктів і характеристика природного середовища; • збір наявних даних; • аналіз наявних даних, включаючи вимоги законодавства і нормативних актів; • визначення критеріїв, що використовуються при оцінці впливу ; • попередній вибір методик для використання в ході оцінки впливу. |
| 2. | Виявлення і ранжування проблем за пріоритетами |
Оцінка впливів на природне середовище при створенні, функціонуванні, ліквідації об'єкта, аварійних і позаштатних ситуаціях: • виявлення впливів та аналіз (прогноз) їх ступеню небезпеки; • збір та аналіз даних щодо наявних проблем; • оцінка значущості і ранжування виявлених проблем за пріоритетами; • визначення пріоритетних об'єктів і розробка природоохоронної програми. |
| 3. | Виділення причин, що викликають проблеми |
• виділення та аналіз причин виникнення проблем; • збір та аналіз даних. |
| 4. | Пошук альтернативних варіантів рішень |
• розробка альтернатив • розробка заходів по зменшенню (ліквідації) впливів • пошук шляхів скорочення негативного впливу на довкілля, розробка природоохоронних заходів, альтернативних технічних і організаційних рішень; • підготовка короткого звіту, обговорення проміжних результатів з керівництвом підприємства. |
| 1 | 2 | 3 |
| 5. | Відбір найкращої альтернативи |
• аналіз розроблених альтернатив; • вибір найбільш ефективних заходів щодо зменшення / компенсації впливів |
| 6. | Розробка програми впровадження та контролю реалізації альтернативного варіанту рішення |
• розробка техніко-економічного обґрунтування проекту; після прийняття рішення про можливість реалізації проекту - розробка робочого проекту • розробка схеми виробничого екологічного моніторингу та контролю |
| 7. | Затвердження рішення | • перевірка повноти і якості природоохоронних заходів, рішення органів адміністративного управління про можливість реалізації проекту. |
| 8. | Управління реалізацією прийнятого рішення | • реалізація проекту |
| 9. | Перевірка ефективності рішення |
Після проектний аналіз: • виробничий екологічний контроль; • екологічний аудит в рамках екологічного менеджменту на підприємстві. |
На першому етапі обґрунтовується необхідність проведення оцінки впливу трубопрокатного виробництва на довкілля та здійснюється вибір варіанта процедури, проводиться опис об'єктів і характеристика природного середовища. Крім того, необхідно зібрати та проаналізувати данні щодо викидів, скидів та розміщення відходів, включаючи вимоги законодавства і нормативних актів; визначити критерії, що використовуватимуться при оцінці впливу виробництва на довкілля, та обрати методику, яка буде застосована в ході оцінки впливу.
На другому етапі виконується ранжування виявлених проблем, визначаються пріоритетні об’єкти та розробляється природоохоронна програма дій, виконується збір та аналіз даних щодо наявних проблем, виконується прогноз ступеню їх небезпеки.
Третій етап полягає у виділення та аналізі причин виникнення проблем. Четвертий - пошук рішень. На даному етапі розробляються альтернативи щодо зменшення негативного впливу трубопрокатного виробництва на природне навколишнє середовище, виконується пошук шляхів скорочення негативного впливу на довкілля, розробка природоохоронних заходів, альтернативних технічних і організаційних рішень; підготовка короткого звіту та обговорення проміжних результатів з керівництвом підприємства.
На п’ятому етапі аналізуються розроблені альтернативи та обираються найбільш ефективні заходи щодо зменшення чи компенсації негативних впливів на довкілля.
На шостому етапі виконується техніко-економічне обґрунтування проекту та приймається рішення про можливість реалізації проекту після чого розробляється робочий проект та схеми виробничого екологічного моніторингу та контролю. На сьомому етапі виконується перевірка повноти і якості природоохоронних заходів та приймається рішення органами адміністративного управління про можливість реалізації проекту. Восьмий етап – це безпосередня реалізація проекту, спрямованого на зменшення негативного впливу трубопрокатного виробництва на навколишнє природне середовище. На заключному дев’ятому етапі виконується після проектний аналіз, який оцінює ефективність прийнятих рішень та реалізованих заходів.
3.2 Шляхи зменшення негативного впливу трубопрокатного виробництва на довкілля та обґрунтування послідовності їх реалізації
Виходячи з Програми поліпшення екологічного стану Дніпропетровської області за рахунок зменшення забруднення довкілля по ВАТ «Інтерпайп НТЗ» пріоритетними напрямками є заміна імпульсної очистки на систему вібровстряхування електродів на електрофільтрах мартенівського цеха, встановлення само промивного гідродинамічного фільтру на оборотному циклі та перевід двох вагранок з коксу на природний газ. Загальна кошторисна вартість першого заходу становить 266 тис. грн.; другого – 50 тис. грн.; третього – 1500 тис. грн. В результаті заміни імпульсної очистки на систему вібровстряхування електродів на електрофільтрах мартенівського цеха та переводу двох вагранок з коксу на природний газ викиди в атмосферне повітря шкідливих речовин зменшаться відповідно на 38,7 т / рік та 292 т / рік. Встановлення само промивного гідродинамічного фільтру зменшить вміст зважених речовин у воді на 39,4 т / рік. Зменшення рівня шкідливих речовин зменшить загальну суму платежів за їх викиди та скиди (рис. 3.3, рис. 3.4).
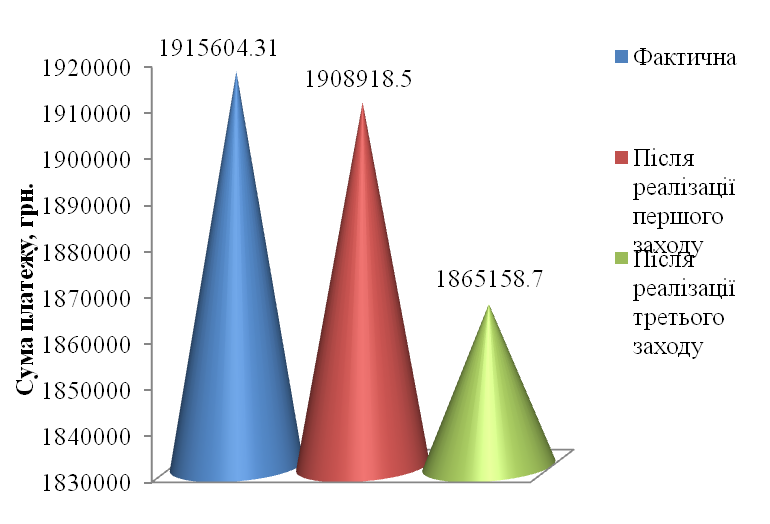
Рис. 3.3. Зіставлення плати за викиди шкідливих речовин в атмосферне повітря до і після реалізації природоохоронних заходів
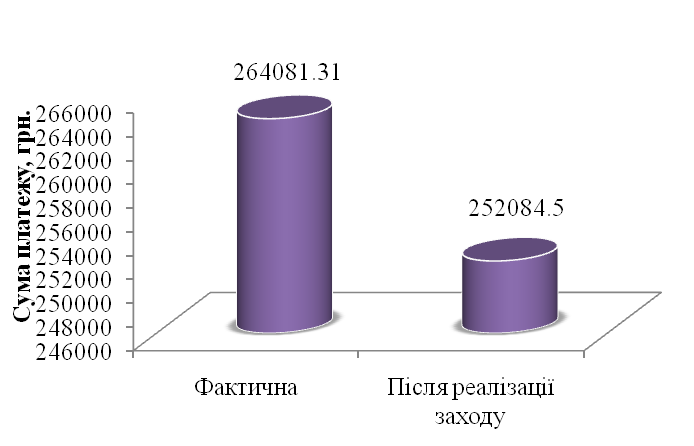
Рис. 3.4. Зіставлення плати за скиди шкідливих речовин до і після реалізації природоохоронних заходів
Основним джерелом фінансування запропонованих заходів є кредит банку. Для заміни імпульсної очистки на систему вібровстряхування електродів на електрофільтрах мартенівського цеха та встановлення само промивного гідродинамічного фільтру рекомендується залучити кредит строком на два роки, для переводу двох вагранок з коксу на природний газ – три рок при скатці 23 % річних. Для обґрунтування оптимальної послідовності реалізації заходів застосуємо метод динамічного програмування. Необхідно обрати таку послідовність реалізації заходів, при якій загальна сума плати по кредиту з урахуванням економії платежів за викиди та скиди забруднюючих речовин, що одержана в результаті реалізації природоохоронних заходів, буде мінімальною:
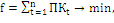 (3.1)
де ПКt – плата по кредиту у році t;
n – кількість років кредитування природоохоронних заходів.
Розглянемо перший варіант реалізації природоохоронних заходів: спочатку здійснюється заміна імпульсної очистки на систему вібровстряхування електродів на електрофільтрах мартенівського цеха та встановлюється само промивний гідродинамічний фільтр. Капітальні витрати на здійснення зазначених заходів складають 316 тис. грн. Для їх реалізації ВАТ «Інтерпайп НТЗ» отримує кредит строком на 2 роки та кредитною ставкою 23 % річних. Після сплати кредиту реалізується третій природоохоронний захід - перевід двох вагранок на природний газ. Капітальні витрати складають 1500 тис. грн., строк кредитування – 3 роки, ставка – 23 %.
1 рік реалізації природоохоронних заходів. Для заміни імпульсної очистки на систему вібровстряхування електродів на електрофільтрах мартенівського цеха та встановлення само промивного гідродинамічного фільтру підприємство отримує кредит у розмірі 316 тис. грн. під 23 % річних на 2 роки. В кінці року платіж по покриту розраховується за формулою:
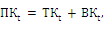 (3.2)
де ТКt – виплата тіла кредиту протягом року t;
ВКt –