Проектний аналіз
Стадія розробки. Для цього потрібне послідовне уточнення проекту за всіма його параметрами, а саме за його технічними характеристиками, врахування його впливу на довколишнє середовище, ефективності та фінансової здійснимості, прийнятності з соціальних і культурних міркувань, а також масштабності організаційних заходів. Розробка проекту включає звуження кола запропонованих на першій стадії циклу ідей шляхом детальнішого їх вивчення. Можливе проведення кількох типів досліджень, у тому числі попереднє інженерне проектування, аналіз економічної та фінансової здійснимості, розгляд систем адміністративного управління, які необхідні для успішного здійснення проекту та подальшої його експлуатації, оцінка альтернативних варіантів під поглядом захисту навколишнього середовища, оцінка впливу проекту на місцеве населення та його найвразливіші групи тощо. Чим більше ми знаємо про різні підходи до управління проектом, тим більше можливості маємо забракувати невдалі варіанти й приступити до детального вивчення обраного проекту
Експертиза забезпечує остаточну оцінку всіх аспектів проекту перед запитом чи рішенням про його фінансування. На заключному етапі розробки проекту готується детальне обґрунтування його доцільності та здійснимості із зазначенням тих компонентів проекту, які дадуть максимальний прибуток.
На стадії експертизи увага, як правило, зосереджується на оптимальному варіанті.
Провадиться докладне вивчення фінансово-економічної ефективності, факторів невизначеності й ризиків, а також окремих змін у керівництві або політиці, які можуть вплинути на успіх здійснення проекту.
На стадії переговорів інвестор і замовник, який хоче одержати фінансування під проект, докладають зусиль для того, щоб дійти згоди щодо заходів, необхідних для забезпечення успіху проекту.
Досягнуті домовленості потім оформлюються як документально застережені юридичні зобов’язання. Після проведення переговорів складається протокол намірів, меморандум або інші документи, що відображають досягнуті домовленості.
Під реалізацією проекту розуміють виконання необхідних робіт для досягнення його цілей. На стадії реалізації провадиться контроль і нагляд за всіма видами робіт чи діяльності в міру розвитку проекту.
Порядок проведення контролю та інспекції має бути погоджено на стадії переговорів.
На стадії завершальної оцінки визначається ступінь досягнення цілей проекту, із набутого досвіду робляться висновки для його використання в подальших проектах. У перебігу цієї стадії треба порівняти фактичні результати проекту із запланованими.
Досить поширеними критеріями відхилення ідей проектів є:
недостатній попит на запропонований продукт, одержуваний в результаті реалізації проекту, або відсутність у даного товару істотних переваг;
висока вартість проекту порівняно з очікуваними доходами;
відсутність зобов’язань з боку організації або людей, які отримуватимуть вигоду від здійснення проекту;
відсутність політичної підтримки;
технологія, не придатна для здійснення проекту;
надмірній масштаб проекту, що не відповідає організаційним та управлінським можливостям;
надмірний ризик проекту;
висока вартість сировини й значні витрати на оплату кваліфікованої робочої сили.
Аспекти проектного аналізу:
- маркетинговий
технічний
інституційний
екологічний
соціальний
фінансовий
Аналіз здійснимості проекту передбачає відповіді на запитання:
проведено відбір альтернативних варіантів проекту;
ідентифіковано основні організаційні й політичні проблеми, які можуть вплинути на долю проекту, і визначено, що вони можуть бути розв’язані;
визначено очікувані вигоди і витрати;
існує цілковита підтримка як влади, так і інших учасників проекту.
Модель оцінки додаткових вигід: розрахунок приросту вигід, отриманих завдяки здійсненню проекту, помноженому на ціну вигід.
Модель оцінки додаткових затрат: визначення кількості потрібних додаткових ресурсів, помножених на їх ціну.
Явніматеріальні вигоди (затрати, обумовлені зменшенням (збільшенням) витрат або отриманням додаткових доходів (витрат), величина яких, як правило, очевидна, що дозволяє досить легко визначити їх фінансове значення.
Зазвичай явні затрати і вигоди використовують для розрахунків фінансового аналізу проекту, оскільки вони базуються на оцінці вигід і затрат з урахуванням ринкових цін.
Неявнівигоди (затрати) - побічні вигоди (затрати), які супроводжують проект. Вони пов’язані з економічними або соціальними наслідками проекту і мають непрямий характер.
Неявні вигоди (затрати) обов’язково відображаються в економічній оцінці проекту, коли його привабливість оцінюється з позицій суспільства в цілому. Для оцінки вигід і затрат з точки зору економічного аналізу бажано використовувати альтернативну вартість ресурсів і продукції.
Методика оцінкинеявних вигід і затрат передбачає застосування таких прийомів:
- визначення цін товарів і послуг споріднених ринків, на яких дані неявні вигоди і затрати мають кількісний вимір.
- непряма оцінка, або оцінка цін товарів гіпотетичного ринку (опитування людей, яких стосується проект, чи були б вони готові заплатити або одержати компенсацію якби існував ринок для даних неявних вигід або затрат);
- максимальна - мінімальна величина - визначення кількісної величини неявних затрат, яку вигоди повинні перебільшити.
Альтернативна вартість - це втрачена вигода від використання обмежених ресурсів для досягнення однієї мети замість іншого, найкращого з тих, що лишилися, варіанта їх застосування.
Концепція альтернативної вартості є ключовою в проектному аналізі.
Класифікаційні ознаки витрат:
можливість відображення у бухгалтерській звітності (бухгалтерські та економічні);
ступінь динамічності витрат залежно від збільшення чи зменшення обсягів виробництва (постійні, змінні);
період здійснення затрат (довгострокові, короткострокові);
спосіб віднесення затрат на одиницю продукції (середні, граничні);
походження витрат (експлуатаційні, фінансові);
ступінь покриття реальної вартості;
можливість розподілу.
Усі витрати, зміни яких безпосередньо не пов’язані з обсягом продажів, називаються постійними (амортизація, адміністративні накладні витрати, страховка, орендна плата та аналогічні обов’язкові платежі).
Теорія раціональної поведінки фірми вимагає визначення не лише величини середніх витрат на одиницю випуску продукції (середні загальні, середні змінні та середні постійні), але й величини граничних, або маржинальних витрат. Граничними називають ті додаткові витрати, які вимагатимуть від виробника випуску однієї додаткової одиниці продукції.
Один з найважливіших принципів поведінки виробника: нарощувати випуск продукції до тих пір, поки граничний дохід не дорівнюватиме граничним витратам.
До операційнихвитрат належать величина всіх платежів за матеріальні ресурси, оплата праці, накладні витрати, пов’язані з виробництвом продукції та функціонуванням підприємства.
Процентні платежі та орендна плата – фінансові витрати. Їх мета - оцінити ефективність діяльності компанії і вплив на неї відповідного способу фінансування (співвідношення позичкових коштів і власного капіталу).
Вартість заміщення, або методика оцінки ТМЗза ціною придбання наступної одиниці (next-in-first out - NIFO) забезпечує відтворення достатніх коштів для придбання нової одиниці з експлуатацією старої.
Комплексні, або нероздільні - витрати, які не можна розділити на компоненти та ідентифікувати з конкретними діями (страховка устаткування, електроенергія).
Концепція оцінки грошей у часі: вартість грошей з плином часу змінюється з урахуванням норм прибутку на ринку грошей. У процесі порівняння коштів використовують два поняття: майбутня вартість коштів (FV) та теперішня вартість коштів (PV).
Майбутня вартість - сума інвестованих у теперішній момент коштів, в яку вони мають перетворитися через певний проміжок часу з урахуванням певної ставки процента.
Теперішня вартість - це майбутня сума грошових надходжень, приведених з урахуванням певної ставки процента до теперішнього періоду.
Ставка процента - вимір часової вартості грошей, сума процента на інвестиції, яка може бути отримана за даний період часу.
Інвестування у короткому проміжку часу, то користуються простим процентом - сумою, яку нараховано на первинну вартість вкладу в кінці одного періоду. Він обчислюється за формулою:
І = р · і · n,
де I - грошовий вираз процента, сума процентних грошей, які нараховано за період інвестування;
p - первинна вартість вкладу;
i - процентна ставка;
n - кількість періодів платежів.
Майбутня вартість розраховується таким чином:
FV = PV + I
Інвестування у тривалому проміжку часу - складним процентом - сума доходу, яка утворюється в результаті інвестування за умови, що сума нарахованого процента не виплачується після кожного періоду, а приєднується до суми основного вкладу і у подальшому платіжному періоді сама приносить дохід.
FV = PV(1 + i)n,
де i - ставка процента у поточному або реальному виразах;
n - кількість років або строк служби проекту;
(1 + i)n - коефіцієнт (фактор) майбутньої вартості для i та n.
Компаундування (нарахування) - операція, що дозволяє визначити величину остаточної майбутньої вартості за допомогою складних процентів.
Дисконтування - процес визначення теперішньої вартості потоку готівки шляхом коригування майбутніх грошових надходжень за допомогою коефіцієнта дисконтування.
Вартість рівновеликих платежів (або надходжень), які здійснюються через однакові проміжки часу продовж певного періоду - ануїтет. Розрізняють майбутню вартість ануїтету (вартість ануїтету на момент останньої виплати) та теперішню вартість ануїтету (дисконтована сума ануїтету на дату останньої виплати).
У проектному аналізі використовують дві ставки: реальну процентну ставку (r) - ставку доходу на капітал без урахування інфляції та номінальну процентну ставку(i) - ставку доходу з позицій інвестора на приватному ринку, яка включає інфляцію (t) і тому визначається підсумовуванням реальної ставки процента та величини темпу інфляції. На величину процентної ставки впливають дохідність і характер інвестицій, величина і темп інфляції, ризик, пов’язаний з інвестиціями.
i = r + t,
де r - реальна процентна ставка (дохідність інвестицій); t – темп інфляції.
Якщо інфляція має значні темпи, то розрахунок номінальної процентної ставки здійснюється за формулою складних процентів:
i = r + t + r · t,
де r · t - інфляційна премія.
Інфляційна премія - це премія за інфляційне очікування, яку інвестори додають до реального, вільного від ризиків рівня доходу (норми прибутку).
Величина реальної ставки визначається за рівнянням:

Фактори (чинники), які впливають на вартість грошей:
- дохідність інвестицій - можливість одержання прибутку на інвестиції, вкладені у виробничі засоби;
- величина і темп інфляції - тенденції до зростання цін протягом певного часу;
- ризик, пов’язаний з інвестиціями, - можливість того, що вкладені гроші не будуть повернені, незважаючи на обіцянки це зробити.
Грошовий потік - фактичні чисті готівкові кошти, які надходять у фірму (чи витрачаються нею) протягом певного визначеного періоду. Поняття грошового потоку означає, що грошовий потік з активів фірми дорівнює грошовому потоку, виплаченому постачальникам капіталу до фірми. Грошовий потік з активів включає три компоненти: операційний потік грошей, капітальні витрати і приріст чистого робочого капіталу.
Загальний грошовий потік з активів розраховується як операційний грошовий потік за мінусом коштів, вкладених в основні активи та чистий робочий капітал. Операційний грошовий потік складається з прибутку до виплати процентів і податків та амортизації за мінусом податків. Основними причинами, які роблять амортизацію важливою статтею операційного грошового потоку, є значна вагомість цієї статті у бюджеті інвестування, зниження податкових зобов’язань, що дозволяє збільшити чисті доходи фірми, а також негрошові витрати, які, хоча й належать до витрат, але можуть використовуватися на інші, ніж інвестиційні, цілі.
Капітальні витрати - це чисті витрати на придбання активів без продажу активів. Різниця між проектованим збільшенням оборотних активів і поточних зобов’язань визначається як зміна в чистому робочому капіталі.
Приріст чистого робочого капіталу - це різниця між збільшенням поточних активів внаслідок реалізації нового проекту та автоматичним збільшенням кредиторських рахунків і нарахувань.
Грошовий потік кредиторам та акціонерам являють собою чисті виплати кредиторам і власникам протягом року. Грошовий потік кредиторам розраховується як виплачені проценти мінус чисті нові позички, а грошовий потік акціонерам - як виплачені дивіденди мінус чисті нові придбання акцій.
У проектному аналізі розглядаються тільки обумовлені (що є прямим наслідком рішення про впровадження проекту) та додаткові (що враховують усі зміни в майбутніх грошових потоках фірми, які є прямими наслідками впровадження проекту) грошові потоки.
Проектний грошовий потік дорівнює грошовому припливу за мінусом відтоку коштів чи операційному грошовому потоку за мінусом змін у чистому робочому капіталі.
На практиці розрахувати майбутні загальні грошові потоки фірми з проектами чи без них, особливо для великої фірми, досить важко. Тому після визначення ефекту впровадження запропонованого проекту на грошові потоки фірми необхідно зосередитися тільки на додаткових грошових потоках, що є результатом проекту. Такий підхід має назву принцип незалежності. Застосування його дає змогу відокремити додаткові грошові потоки за проектом та, як наслідок, розглядати проект як міні-фірму з власними майбутніми доходами і затратами, власними активами і, звичайно ж, грошовими потоками.
Амортизаційні відрахування - це вид затрат, які фірма не сплачує зовнішнім постачальникам як заробітну плату, а акумулює в окремий фонд, чим зменшує суму оподаткованого доходу та створює таким чином додатковий грошовий потік.
Практика оцінки ефективності проектних рішень має в своїй основі такі принципи:
- оцінка можливості інвестування базується на зіставленні грошового потоку, що формується в результаті реалізації проекту, і вкладень, необхідних для його здійснення;
- приведення інвестиційного капіталу і грошового потоку до єдиного розрахункового року (що, як правило, передує початку проекту);
- дисконтування грошових потоків здійснюється за ставками дисконту, що відображають альтернативну вартість капіталу.
Інтегральні показники (основані на концепції дисконтування):
- чисті дисконтовані грошові потоки;
- чиста теперішня вартість;
- коефіцієнт вигоди - затрати;
- внутрішня норма дохідності;
- період окупності;
- еквівалентний ануїтет;
- ефективність витрат.
Показникчистої теперішньої вартості (NPV «чиста приведена цінність», «чиста дисконтована вартість» або «дисконтовані вигоди» ),відображає приріст цінності фірми в результаті реалізації проекту, оскільки він являє собою різницю між сумою грошових надходжень (грошових потоків - припливів), які виникають при реалізації проекту і приводяться (дисконтуються) до їх теперішньої вартості, та сумою дисконтованих вартостей усіх витрат (грошових потоків - відтоків), необхідних для здійснення цього проекту.
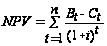 ,
де Bt - повні вигоди за рік t;
Ct - повні витрати за рік t;
t - відповідний рік проекту (1, 2, 3, ... n);
n - строк служби проекту, глибина горизонту в роках;
i - ставка дисконту (процентна).
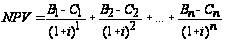 ,
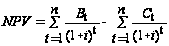 .
У випадках, коли проект передбачає значні первісні вкладення коштів I0, розрахунок NPV можна провести за формулою
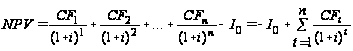 ,
де CFt (cash flow) - грошовий потік у кінці періоду t.
Критерій відбору за чистою теперішньою вартістю означає, що проект схвалюється у випадку її позитивного значення, тобто внаслідок реалізації проекту цінність фірми зросте. При виборі із взаємовиключаючих проектів перевага надається тому, в кого більш високі значення чистої поточної вартості.
Коефіцієнт вигоди - затрати (В/С) визначається як сума дисконтованих вигід, поділена на суму дисконтованих затрат, і обчислюється за формулою
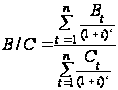 .
Критерієм відбору проектів за допомогою коефіцієнта вигоди - затрати полягає в тому, що при значенні коефіцієнта, який перевищує чи дорівнює одиниці, реалізація проекту визнається доцільною. Але неприйнятний для ранжування за перевагами незалежних проектів і абсолютно не підходить для відбору взаємовиключаючих проектів.
Внутрішня норма дохідності (IRR «внутрішній коефіцієнт окупностей інвестицій», «внутрішня норма дисконту»). Даний показник відображає норму дисконту, за якої чиста теперішня вартість (NPV) дорівнює нулю.
Для інвестиційних проектів існує жорсткий взаємозв’язок між величиною чистої теперішньої вартості і величиною ставки дисконту: чим вищий коефіцієнт дисконтування, тим менша величина NPV (див. рис. 13).
Для розрахунку величини внутрішньої норми дохідності проекту можна скористатися формулою
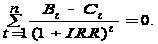
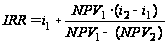 ,
де і1 - ставка дисконту, при якій значення NPV додатнє;
і2 - ставка дисконту, при якій проект стає збитковим і NPV стає від’ємним;
NPV1 - значення чистої поточної вартості при і1;
NPV2 - значення чистої поточної вартості при і2.
Економічно природа внутрішньої норми дохідності являє собою максимальний процент за кредит, який можна виплатити за строк, що дорівнює життєвому циклу проекту, за умови, що весь проект здійснюється тільки за рахунок цього кредиту.
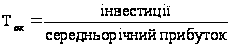
Строк окупності (РВ), демонструє, за який період проект покриє витрати. У проектах, що служать понад рік, строк окупності завжди припускає дисконтування на підставі цінності грошей за часом.
Для вибору між проектами, що мають різні життєві цикли використовують критерій еквівалентного ануїтету (ЕА), або середньорічної чистої теперішньої вартості, який розраховується за формулою
 ,
де NPV - чиста теперішня вартість за проектом;
А1 - теперішня вартість ануїтету при заданих ставці дисконту і строку життєвого циклу проекту.
Відбір проектів за допомогою даного показника здійснюється за найбільш високою величиною еквівалентного ануїтету, оскільки передбачається нескінчене реінвестування, поки строки життя всіх проектів не закінчаться одночасно.
Критерій прийняття рішення, що оцінює проекти лише за самими витратами, називається ефективністю витрат. Він може застосовуватися, коли існує два чи більше альтернативних (тобто конкуруючих чи взаємовиключаючих) підходів для одержання одного й того ж результату.
Рентабельність інвестицій (РІ) - показник, що відображає міру зростання цінності фірми в розрахунку на 1 грн. од. інвестицій. Розрахунок цього показника проводиться за формулою
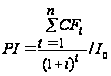 .
Даний показник оцінює грошові надходження в t-му році, одержані завдяки інвестиціям (CFt) з величиною первісних інвестицій I0.
Критерій Бруно використовується для оцінювання потенціалу проекту в заміщенні імпорту. Цей показник визначає, чи заощаджує, чи заробляє країна іноземну валюту на внутрішньому виробництві або експорті товару в результаті проекту. При цьому критерії чиста економія іноземної валюти внаслідок відмови від імпорту товару, що виробляється тепер завдяки проекту або доходам від експорту, ділиться на витрати внутрішнього виробництва (проекту) даного товару.
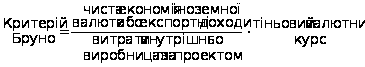
Даний критерій показує, чи виправдано з точки зору використання іноземної валюти експортувати або виробляти і споживати товар усередині країни в результаті запропонованого проекту, замість того, щоб продовжувати його імпортувати.
При виборі проекту фірмою-інвестором повинна бути визначена своя система пріоритетів, яка може включати такі можливі варіанти:
· суспільна значущість проекту;
· вплив на імідж компанії-інвестора;
· відповідність меті інвестора;
· ринковий потенціал продукту, що створюється;
· відповідність фінансовим та організаційним можливостям інвестора;
· екологічність та безпечність проекту;
· рівень ризику;
· відповідність нормативно-правового середовища реалізації проекту.
Конкурс проектів передбачає: · розробку умов конкурсу;
· створення конкурсних рад та експертних груп;
· уточнення системи критеріїв;
· систематизацію поповнення та уточнення бази даних по перспективних проектах та розробках;
· проведення конкурсів;
· аналіз повноти охоплення проблем переможцями конкурсу та розробку вимог до додаткових розробок.
Процедура відбору проекту ґрунтується на тих засадах, що держава:
- може здійснювати функції посередника та організатора інвестиційної діяльності, створювати відповідну інфраструктуру;
- надавати інвесторам пряму та непряму підтримку, якщо це відповідає її інтересам або брати участь у спільній підприємницькій діяльності;
- може виступати як основоположник нових організаційних форм інноваційної та інвестиційної політики, а також ініціатор створення спеціальних інвестиційних фондів для концентрації коштів різних джерел з метою реалізації пріоритетних для держави проектів.
Критерії відбору інвестиційних проектів умовно поділяються на такі:
· цільові критерії;
· зовнішні та екологічні критерії;
· критерії реципієнта, що здійснює проект;
· критерії науково-технічної перспективності;
· комерційні критерії;
· виробничі критерії;
· ринкові критерії;
· критерії регіональних особливостей реалізації проекту.
Перша група критеріїв визначає напрям інвестицій, що мають бути підтримані державою, інші стосуються конкретного проекту. Критерії кожної з груп поділяються на обов’язкові та оціночні.
Вибір формальних критеріїв для ухвалення рішення про фінансове чи економічне прийняття проекту залежить від різних факторів, таких як ринкова перспектива, існування обмежень на ресурси для фінансування проекту, коливання чистих потоків фінансових коштів і можливість одержання пільг при придбанні ресурсів. Найбільш поширеними є інтегральні показники: чиста теперішня вартість (різниця між сумою грошових надходжень, які виникають при реалізації проекту і приводяться до їх теперішньої вартості, та сумою дисконтованих вартостей усіх витрат, необхідних для здійснення цього проекту); коефіцієнт вигоди - затрати (сума дисконтованих вигід, поділена на суму дисконтованих затрат); внутрішня норма дохідності (норма дисконту, при якій дисконтовані припливи грошових коштів за проектом дорівнюють дисконтованим відтокам); еквівалентний ануїтет (відношення чистої теперішньої вартості за проектом до теперішньої вартості ануїтету при заданих ставці дисконту і терміні життєвого циклу проекту).
Для відбору варіантів проекту та прийняття рішення про його здійснюваність необхідно користуватися неформальними процедурами для врахування значень усіх факторів та взаємозв’язків, що дозволяють зробити висновок про доцільність реалізації проекту. При виборі проекту фірмою-інвестором повинна бути визначена своя система пріоритетів, яка може включати такі можливі варіанти, як суспільна значущість проекту, вплив на імідж компанії-інвестора, відповідність меті інвестора, ринковий потенціал продукту, що створюється, відповідність фінансовим та організаційним можливостям інвестора, екологічність і безпечність проекту, рівень ризику та ін. При оцінці даних критеріїв використовуються експертно-аналітичні методи: побудова дерева цілей, дерева проблем, аналіз достатності існуючих організаційних структур.
ЗМІСТОВНИЙ СКЛАД ГРУП КРИТЕРІЇВ ВІДБОРУ ПРОЕКТІВ
|
Групи критеріїв |
Склад |
| Зовнішні та екологічні критерії |
· правова забезпеченість проекту · можливість впливу перспективного законодавства на проект · реакція громадської думки на здійснення проекту · наявність шкідливих продуктів та виробничих процесів (позитивна, негативна, нейтральна) · вплив проекту на рівень зайнятості |
| Критерії реципієнта, що здійснює проект |
· навички управління і досвід підприємців, якість керівного персоналу, компетентність і зв’язки, характеристика керуючих третьою стороною · стратегія у галузі маркетингу, наявність досвіду роботи на зовнішньому ринку · дані про фінансову спроможність, стабільність фінансової історії · досягнуті результати діяльності та їх тенденції · дані про потенціал росту · показники диверсифікації (висока, низька, середня) |
| Науково-технічні критерії |
· перспективність науково-технічних рішень, що використовуються · патентна чистота виробів і патентоспроможність технічних рішень, що використовуються · перспективність використання одержаних результатів в майбутніх розробках · міра впливу на інші проекти, що являють собою державний інтерес |
| Фінансові критерії |
· очікувана норма чистої теперішньої вартості · значення внутрішньої норми дохідності, що задовольняє інвестора · відповідність проекту критеріям ефективності інвестицій · строк окупності і сальдо реальних грошових потоків · стабільність надходження доходів від проекту · можливість використання податкових пільг · оцінка періоду утримання продукту на ринку, ймовірний обсяг продажів по роках · необхідність залучення позичкового капіталу (третіх осіб чи банківського) та його частка в інвестиціях · фінансовий ризик, пов’язаний із здійсненням проекту |
| Виробничі критерії |
· доступність сировини, матеріалів та необхідного додаткового устаткування · необхідність технологічних нововведень для здійснення проекту · наявність виробничого персоналу (за кількістю та кваліфікацією) · можливість використання відходів виробництва · потреба в додаткових виробничих потужностях (додатковому устаткуванні) |
| Ринкові критерії |
· відповідність проекту потребам ринку · оцінка загальної ємності ринку щодо запропонованої та аналогічної продукції (послуг, технології) до моменту виходу запропонованої продукції на ринок (низька, середня, висока) · оцінка ймовірності комерційного успіху · еластичність ціни на продукцію · необхідність маркетингових досліджень і реклами для просування запропонованого продукту на ринок · відповідність проекту вже існуючим каналам збуту · оцінка перешкод для проникнення на ринок · захищеність від застарілої продукції · оцінка очікуваного характеру конкуренції (цінова, в сфері якості та ін.) та її вплив на ціну продукту |
| Регіональні критерії |
· ресурсна можливість регіону · міра соціальної нестабільності · стан інфраструктури (телекомунікації, банківське обслуговування, транспортний зв’язок і т. ін.) |
Управлінський підхід до керування раціональною структурою майбутнього проекту полягає у виборі такої технології й обсягу виробництва, які дозволяють мінімізувати витрати. Якщо ринок збуту нестійкий, керувати постійними затратами практично неможливо.
Точка беззбитковості - це такий обсяг випуску, при якому забезпечується нульовий прибуток, тобто дохід від продажу дорівнює затратам виробництва або ж результат від реалізації після покриття змінних затрат достатній для покриття постійних витрат.
Бухгалтерська точка беззбитковості визначається шляхом прирівнювання чистого прибутку до нуля. Операційний грошовий потік при цьому дорівнюватиме амортизації.
Досягнення фінансової точки беззбитковості дозволяє покрити не тільки операційні витрати, але й досягти певного рівня доходу, що дозволяє задовольнити потреби інвесторів.
Проект у фінансовій точці беззбитковості має період окупності, який точно дорівнює життєвому циклу проекту, негативну NPV та нульову IRR.
Готівкову точку беззбитковості можна визначити, якщо операційний грошовий потік дорівнює нулю. Проект у точці готівкової беззбитковості ніколи не окупається. Його NPV є величиною негативною і дорівнює сумі початкових витрат.
Мета аналізу беззбитковості а визначення обсягу продукції, для якого обсяг виручки від продажів дорівнює - витратам.
Аналіз беззбитковості передбачає такі допущення:
• не враховуються зміни виробничих запасів з періоду в період (обсяг виробництва дорівнює обсягові продажів);
• постійні операційні витрати однакові для будь-якого обсягу виробництва;
• змінні цитрати змінюються пропорційно обсягу виробництва, а отже, загальний обсяг витрат також змінюється пропорційно обсягу виробництва;
• ціна продукту вважається постійною величиною протягом циклу проекту;
• частка продажу продукту в обсязі виручки не змінюється;
• незмінні витрати вважаються постійними.
Точка беззбитковості визначається за формулою:
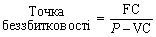 ,
де FC - постійні витрати; Р - ціна одиниці виробу; VC - змінні витрати на одиницю виробу
Операційний ліверидж(OL) - це процентна зміна в операційному грошовому потоці відносно процентної зміни кількості проданої продукції. Є ключовим показником рівнів беззбитковості продукції. Він свідчить про ступінь залежності проекту або фірми від постійних витрат, а величина операційного лівериджу - про чутливість операційних грошових потоків до змін в обсязі продажу.
Проекти звичайно залежать від різних варіантів управлінських рішень, які можуть бути прийняті в майбутньому. Ці рішення дуже важливі, але традиційний аналіз дисконтованих грошових потоків не бере їх до уваги.
Капітальне бюджетування відбувається тоді, коли прибуткові проекти не мають джерел фінансування. Традиційний аналіз дисконтованих грошових потоків є сумнівним у даному разі, оскільки NPV вже не служить більше відповідним критерієм оцінки.
Кожний проект реалізується в майбутньому, що, безумовно, супроводжується деякими елементами невизначеності подій, пов’язаних з проектом. Аналітик повинен розглянути всі можливі несприятливі варіанти у майбутньому. При аналізі проекту слід розрізняти ризик та невизначеність. Ризик присутній тоді, коли ймовірність можна визначити на підставі попереднього періоду, а невизначеність - у той час, коли можливість наслідків визначається суб’єктивно, оскільки дані відсутні.
Під ризиком в проектному аналізі розуміють ймовірність визначеного рівня втрат фірмою частини своїх ресурсів або недоотримання доходів, або появу додаткових витрат при реалізації проекту. Метою аналізу ризику є надання потенційним партнерам або учасникам проекту потрібних даних для прийняття рішення щодо доцільності участі у проекті та заходів їх захисту від можливих фінансових втрат.
Існують якісний (визначення показників ризику, етапів робіт, при яких він виникає, його потенційних зон та ідентифікація ризику) та кількісний (передбачає числове визначення розміру окремих ризиків, а також окремих проектів в цілому) види аналізу ризику.
Найбільш відомими методами аналізу ризику є метод чутливості, метод сценаріїв та метод Монте-Карло. Суть аналізу чутливості полягає у вимірюванні чутливості основних результуючих показників проекту (NPV або IRR) до зміни тієї чи іншої змінної величини. При аналізі сценаріїв експерт об’єднує всі можливості для невизначених змінних величин у більшу кількість сценаріїв, кожний з яких передбачає тільки одну комбінацію оцінки окремої змінної величини. Метод Монте-Карло можна розглядати як свого роду імітацію майбутнього в лабораторних умовах. Оскільки відповідна програма обирає значення вхідних змінних з випадкових розподілів ймовірностей, то кожний одержаний результат відображає можливий стан справ за проектом у майбутньому.
Управління ризиком передбачає ідентифікацію, аналіз, оцінку ризику та розробку заходів по його зниженню.
До методів зниження ризиків слід віднести: розподіл ризику між учасниками проекту (передача частини ризику співвиконавцям); резервування коштів на покриття непередбачених витрат; зниження ризиків у плані фінансування; страхування.
Для оцінки ефективності заходів по зниженню ризиків можна користуватися такою схемою. Спочатку треба визначити ризик, що має найбільш важливий вплив на проект і визначити перевитрату коштів з урахуванням ймовірності настання несприятливих подій.
Потім визначаються перелік можливих заходів, направлених на зменшення ймовірності та небезпеки ризикової події, та додаткові витрати на реалізацію запропонованих заходів. На заключному етапі необхідні витрати на реалізацію запропонованих заходів порівнюються з можливою перевитратою коштів внаслідок настання ризикової події та приймається рішення про здійснення протиризикових заходів або відмову від них.
Як показник чутливості проекту до зміни тих чи інших змінних використовують показник еластичності чистої теперішньої вартості (NPV), який обчислюються за формулою
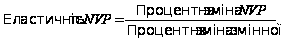
Перевага цього показника в тому, що величина його не залежить від вибору одиниці вимірювання різних змінних. Чим більша еластичність, тим вищою є міра залежності NPV або внутрішньої норми дохідності (тобто її чутливість) від аналізованої змінної проекту.
Алгоритм проведення аналізу чутливості передбачає:
- визначення критичних змінних, що впливають на величину чистої теперішньої вартості (NPV);
- оцінку впливу зміни однієї змінної проекту (при незмінності всіх інших) на величину чистої теперішньої вартості;
- розрахунок впливу зміни змінної, що досліджується, на величину відхилення одержаної NPV від базової (оцінка еластичності, чутливості до зміни чистої теперішньої вартості від зміни змінної проекту);
- визначення межового (критичного) значення змінної і можливого допустимого її