Анализ ценовых стратегий ОАО СК "РОСНО"
Сигнализирование ценами чаще всего применяется, когда рассчитывают на новых или неопытных покупателей, которые не осведомлены о конкурентных товарах, но считают качество важным. Примером может служить приобретение дорогого вина случайным покупателем.
«Ценовая географическая стратегия» относится к конкурентному ценообразованию для соприкасающихся сегментов рынка.
Смысл данной стратегии заключается в том, что организация имеет возможность реализовывать свой товар на нескольких товарных рынках, расположенных на различных территориях страны. При установлении цены на конкретный товар для различных рынков организация должна учитывать следующие условия. Во-первых, цены конкурентов на этих рынках. Во-вторых, возможность снижения цен конкурентами. В-третьих, возможность доставки товара на эти рынки. В-четвертых, затраты по доставке товара на рынки.
Организация может использовать при данной стратегии различные виды цены: единые для всех товарных рынков, расположенных на разных территориях; дифференцированные по территории страны. При этом следует иметь ввиду, что организация может при формировании цены применять различные условия поставки (система франкировки цен). Имея хорошую логистическую службу, организация способна использовать более оптимальные условия поставки. В результате этого организация может получить дополнительную прибыль от доставки товара.
Обоснованно применяя ценовую стратегию по географическому принципу, организация способна отвоевать у конкурентов определенные сегменты товарного рынка.
2.3 Стратегии ассортиментного ценообразования
Стратегии ассортиментного ценообразования применяются, когда фирма имеет набор аналогичных, сопряженных или взаимозаменяемых товаров.
«Ценовая стратегия «набор» применяется в условиях неравномерности спроса на невзаимозаменяемые товары.
Данная стратегия используется, когда все товары, входящие в ассортиментную группу, пользуются спросом у потребителей, но спрос на конкретные товары ассортимента неравномерен. Для увеличения спроса на ассортиментную продукцию и увеличения объема продаж зачастую целесообразно объединить разрозненные товары в один набор. При этом цена набора должна быть ниже сумм цен на отдельные товары, входящие в этот набор. Причем потребитель должен четко ощущать экономию от приобретения набора, а не отдельных товаров. Яркими примерами применения ценовой стратегии «набор» являются: реализация единых билетов на транспорт (метро, трамвай, автобус, троллейбус); установление цен на комплексные обеды в общественном питании; продажа мебельных гарнитуров и др.
Следует отметить, что от применения ценовой стратегии «набор» выигрывают и производители (продавцы), и покупатели. Выигрыш производителей формируется за счет увеличения объема реализации. Выигрыш покупателей — за счет приобретения набора по относительно низкой цене.
«Ценовая стратегия «комплект». Данная стратегия применяется в основном при ценообразовании на взаимодополняемые товары. Причем различные группы покупателей по разному оценивают затраты по приобретению товаров. Стратегия «комплект» может реализовываться организацией, как минимум, в двух вариантах.
Первый вариант. Организация может переложить некоторую часть цены базового (основного) товара на дополнительные товары либо на дополнительные услуги. При этом занижается цена базового товара (в основном за счет прибыли), но на такую же величину (или даже большую) повышается цена дополнительного товара (услуги). Например, организация реализует посудомоечную машину по цене ниже действующей рыночной на 2 тыс. руб. Но при этом бесплатный гарантийный ремонт этой техники организация обеспечивает при условии подключения посудомоечной машины только специалистами организации. Подключение платное. В стоимость подключения дополнительно включаются и 2 тыс. руб. (а, зачастую, и больше), на которые была снижена цена изделия.
Второй вариант. Организация на основной товар устанавливает заведомо завышенную цену. Но зато дополнительный товар (услуга) реализуется по заниженной цене либо даже бесплатно. Например, организация «Мастер линз» реализует очки по цене, в состав которой включена и цена второй пары очков, которые потребитель формально получает бесплатно.
Для успешной реализации ценовой стратегии «комплект» организация должна быть уверена, что основной потребитель не информирован о тех перераспределительных процессах, которые используются в ценах на базовый и дополнительный товар (услугу).
«Ценовая стратегия «выше номинала» применяется фирмой, когда она сталкивается с неравномерностью спроса на заменяемые товары и когда она может получить дополнительную прибыль за счет роста масштабов производства.
Допустим, на конкретный товар стал сокращаться спрос. Организация вынуждена снижать цену на этот товар. Это может привести (даже при увеличении объемов продаж) к снижению прибыли. Одновременно со снижением цены на товар организация запускает в производство товар в модифицированном виде. Причем затраты на модификацию — незначительны. Однако в реализацию данный модифицированный товар поступает по цене, явно превышающей цену немодифицированного товара, то есть цену номинала. Модифицированный товар предназначен для потребителей с более высоким уровнем доходов. Реализация товара по цене «выше номинала» вполне может покрыть потери, понесенные организацией при снижении цены на немодифицированный товар.
Ценовая стратегия «выше номинала» распространена в рыночной экономике. Она применима при установлении цена и на потребительские товары, и на продукцию производственно-технического назначения, на взаимозаменяемые услуги и работы.
Ценовая стратегия «имидж» используется, когда покупатели ориентируются на качество исходя из цен на взаимозаменяемые товары.
При таком ценообразовании фирма представляет на рынок идентичный вариант уже имеющейся модели под другим названием (артикулом) и по более высокой цене. Это делается для того, чтобы сигнализировать о качестве. Эта стратегия представляет собой нечто среднее между сигнализированием ценами и установлением цен выше номинала, так как характеристика потребностей сходна с аналогичной характеристикой сигнализирования ценами, а аспекты затрат такие же, как при стратегии цен выше номинала.
Таким образом, фирма использует дорогостоящую модель, чтобы сигнализировать неинформированным покупателям о качестве, направляя получаемую прибыль на субсидирование производства дешевых моделей.
Ценовая стратегия «имидж» отличается от стратегии сигнализирования ценами тем, что цены неоднородны по разным частям ассортимента одной фирмы. Отличие же от стратегии цен выше номинала состоит в том, что изменения и моделях не реальны, а лишь воображаемы. Эта стратегия объясняет колебания в ценах на альтернативные виды косметики, мыла, вин и одежды, различающиеся только фирменными знаками.
Примерам ценовой стратегии «имидж» отчасти является продажа экологически чистых продуктов («зеленые значки»). Анализ показывает, что в этом случае при соответствующем рекламировании растут цены на единицу потребительского параметра, т.е. цены повышаются в большей мере, чем улучшается качество.
С данной стратегией тесно связано ценообразование на так называемые престижные товары.
Покупатель, приобретающий такие товары, особо чувствителен к их качеству. Ради высокого качества он готов заплатить высокую цену. Для продавца важно, чтобы ни момент приобретения покупатель не имел возможности составить достаточно четкое представление о качестве товара. В этом случае он руководствуется косвенными свидетельствами высокого качества. Таковыми обычно являются имя фирмы, наличие гарантии при продаже товара, высокая цена. Это характерно для дорогостоящих, конструкционно-сложных товаров (дорогая бытовая техника, натуральные меховые и кожаные изделия и т.п.). Особенность изменения линии спроса для данной группы товаров представлена на рис. 2.1.
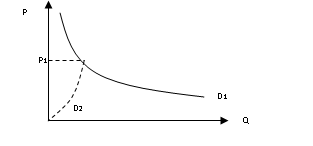
Рис. 2.1. Линия спроса для дорогостоящих, конструкционно-сложных товаров
Стандартный вариант (линия спроса D1) свидетельствует о том, что покупатель склонен приобрести тем больше товара, чем ниже цена. При покупке престижных товаров совпадение линии спроса D2 с линией D1, наблюдается лишь до определенного уровня — до цены Р1, уменьшение ниже которого вызывает у покупателя недоверие к качеству товара. В этом случае покупатель будет приобретать меньше товара или вообще прекратит покупки.
2.4 Основные виды ценовых стратегий страховых компаний
В связи с тем, что объектом дипломной работы является ОАО СК «РОСНО» (Страховая Компания), логично рассмотреть основные современные ценовые стратегии, применяемые страховыми компаниями.
В условиях рыночной экономики страховой тариф как цена страховой услуги формируется под влиянием закономерностей выбора цен, из которых финансовые менеджеры страховой компании должны исходить при обосновании размера страховых тарифов. Премия, уплачиваемая страхователем, должна быть достаточной, чтобы покрыть возможные выплаты по претензиям в период страхования, учесть неоплаченные претензии, иметь источник для финансирования расходов по проведению страхования, обеспечить разумную прибыль, учесть возможную инфляцию и изменение процентных ставок, принимать во внимание конкурентные предложения. Для решения указанных задач страховой компании необходимо грамотно проводить политику установления цен на свои продукты (услуги).
Ценовая политика фирмы (в случае страховой компании - тарифная политика) представляет собой совокупность ценовых стратегий как части общей стратегии развития фирмы.
Ценовая стратегия строится с учетом факторов и методов, которых целесообразно придерживаться при установлении рыночных цен на конкурентные виды товаров, работ и услуг. Она ориентирует на обоснованный выбор цены (пли перечня цен) исходя из поставленной цели. Ценовая стратегия фирмы является важнейшей частью ее маркетинговой политики.
Как следует из обзора научных работ, посвященных ценообразованию, большинство отечественных и зарубежных авторов придерживаются следующей классификации ценовых стратегий:
ценовые стратегии, предусматривающие установление цен на страховые продукты (услуги) выше, чем у конкурентов;
ценовые стратегии, предусматривающие установление цен на страховые продукты (услуги) примерно на уровне конкурентов;
ценовые стратегии, предусматривающие установление цен на страховые продукты (услуги) ниже, чем у конкурентов.
В общем виде ценовые стратегии, которых могут придерживаться при обосновании страховых тарифов финансовые менеджеры страховой компании, представлены в табл. 2.1.
Табл. 2.1
Основные ценовые стратегии страховых компаний
| Цена услуги по сравнению с ценой услуги-аналога | Цена услуги по сравнению с ценой услуги-аналога | ||
| Ниже | Примерно одинаковая | Выше | |
| Ниже | Демпинг | Латентный демпинг | Ориентация на определенный рыночный сегмент |
| Одинаковая или выше | Стратегия вхождения в рынок | Стратегия ассоциированного рынка | Стратегия лидера или «снятия сливок» |
Стратегия демпинга подразумевает установление цен на страховые продукты (услуги) ниже цен компаний-конкурентов. В результате проведения подобной стратегии страховая компания может получить прибыль ниже среднего уровня или не получить вообще. Целью демпинговой стратегии является завоевание дополнительной доли рынка, привлечение и удержание клиентов, а также уменьшение налоговых платежей в бюджет. В последнее время вследствие интеграции российского страхового рынка в мировую экономику демпинговые стратегии часто используются зарубежными страховыми компаниями, выходящими на российский рынок страховых услуг.
Демпинг – это один из инструментов конкурентной борьбы. Он имеет как свои плюсы, так и минусы. Важно понимать, с какой целью он применяется. Нередко к нему прибегают новые игроки рынка, или же существующие игроки пытаются с помощью демпинга занять на рынке новую нишу. Но это краткосрочный инструмент, так как сами по себе ценовые войны дестабилизируют ситуацию на рынке, снижают рентабельность бизнеса. По-настоящему лояльного покупателя завоевывают не демпингом, а хорошим сервисом, ассортиментом и качественными услугами.
В условиях кризиса все больше страховых компаний принимают демпинг как ценовую стратегию.
Пример (Василий Головин, «Известия», 28 мая 2009 г. «Осторожно, демпинг!»).
В страховом сообществе бурно обсуждаются итоги недавнего тендера по страхованию имущества Сбербанка. На кону стояло 1300 зданий, 10 тысяч автомобилей. В спор включились крупнейшие страховые компании - Росгосстрах, РЕСО, Ингосстрах, МАКС, СОГАЗ, РОСТРА, Военно-страховая компания (ВСК), РОСНО.
Победила в итоге ВСК. Она предложила, как считают специалисты, условия, которые лишили тендер всякого соревновательного смысла - тариф в 47 раз ниже, чем в прошлом году.
Даже с поправкой на кризис подобное ультращадящее страхование выглядит экономическим абсурдом. И это не частный случай. Это, похоже, тенденция.
Например, в тендерах "РусГидро" и ТГК-10 по страхованию ответственности владельцев опасных производственных объектов выиграли страховые компании, предложившие соответственно в 9 и 8 раз меньший тариф, чем в предыдущие периоды. И таких примеров можно привести немало. Симптоматично, что еще два года назад глава совета директоров ВСК Сергей Цикалюк заявлял: "Демпинг является уделом компаний-однодневок или тех, кто решает на страховом рынке свои ежеминутные задачи". Если верить заявлению, то, пожалуй, Военно-страховая компания решает свои ежеминутные задачи. Язык не повернется назвать ее компанией-однодневкой, как-никак входит в десятку крупнейших в стране.
На самом деле снижать цены и тарифы - это нормально. Если бы не существенное "но". А именно - тарифы должны быть обоснованными. Для этого и работают в страховании его ключевые фигуры - актуарии8 и андеррайтеры9, те, кто с помощью сложных математических расчетов определяют обоснованные тарифы, фактически - ценовую ставку страхования.
Стратегия латентного (скрытого) демпинга применяется страховыми компаниями в отношении крупных клиентов. Для подобных клиентов (VIP-клиентов) могут устанавливаться особые условия страхования.
Пример. В ОАО СК «РОСНО» (далее РОСНО) застраховано достаточно много очень крупных и известных клиентов (компаний). Они страхуют множество объектов по различным видам страхования. Для них компания предоставляет особые условия страхования с применением скидок и проведением индивидуального андеррайтинга. Среди крупнейших клиентов РОСНО можно выделить таких как, ОАО "МОБИЛЬНЫЕ ТЕЛЕСИСТЕМЫ", ОАО "МГТС", ЗАО "КОМСТАР-Директ", ОАО "АЭРОФЛОТ РОССИЙСКИЕ АВИАЛИНИИ", ООО "ТОЙОТА МОТОР", ОАО АКБ "РОСБАНК", ОАО "МОСКОВСКИЙ КРЕДИТНЫЙ БАНК" и т.д.
Название стратегии «Ориентация на определенный рыночный сегмент» говорит сам за себя. Применение данной стратегии требует от страховой компании выбора конкретного сегмента рынка. В этом случае деление рынка на части происходит по двум направлениям: 1) сегментирование по группам потребителей; 2) сегментирование по характеристикам предлагаемых услуг. При проведении сегментации по первому признаку страховые компании выделяют из множества потребителей потенциальных клиентов страховой компании и группируют клиентов по определенным признакам, устанавливая социально-экономические характеристики выявленных типов участников страхового рынка.
Сегментирование рынка по характеристикам предлагаемых услуг предполагает объединение страховых операций в отдельные группы. Соответственно клиентов, проявляющих интерес к одним и тем же страховым продуктам (услугам), относят к одной группе, которую в свою очередь рассматривают как единый рыночный сегмент. Сопоставление групп страховых операций с возможностями потенциальных клиентов, принадлежащих к той или иной группе страховых операций, служит основой ценообразования страховых продуктов (услуг).
Пример. Компания РОСНО при страховании легких автомобилей физических лиц предлагает различные пакеты услуг в зависимости от страхуемого объекта (табл. 2.2).
Табл. 2.2
Пакеты услуг при страховании легковых автомобилей в ОАО СК «РОСНО»
| Стоимость ТС |
Безусловная франшиза10 по всем рискам |
Название пакета |
| Менее 885 663 рублей (30 000 долларов США) | Не применяется | Стандартный |
| 8 856,63 рублей (300 долларов США) | Бизнес+ | |
| От 885 663 до 1 476 105 рублей (от 30 000 до 50 000 долларов США) | Не применяется | Бизнес |
| 8 856,63 рублей (300 долларов США) | VIP | |
| Более 1 476 105 рублей (50 000 долларов США) | Не применяется | VIP |
| 8 856,63 рублей (300 долларов США) | VIP |
Например, бизнес-пакет отличается от стандартного пакета услуг наличием Аварийного комиссара, который при наличии первичной справки о ДТП получит за клиента все необходимые документы в ГИБДД, если звонок поступил с места ДТП и если в ДТП пострадало более двух участников. И так далее. При предоставлении пакета VIP РОСНО предлагает следующие услуги: услуга «Помощь на дорогах» (выезд квалифицированного специалиста, который окажет техническую помощь, а также эвакуация автомобиля в удобное для клиента место) неограниченное число раз в течение срока договора страхования в Москве, МО и 48 городах РФ и их окрестностях; предоставляется услуга «Персональный менеджер» (специалист РОСНО помогать клиенту в процессе урегулирования убытков) и т.д.
Таким образом, здесь применяется сегментирование по группам потребителей.
Стратегия «Выход (проникновение) на рынок» используется чаще всего страховыми компаниями, которые только начинают свою деятельность, завоевывают новый рыночный сегмент. Данная стратегия направлена на то, чтобы стимулировать спрос, облегчить распространение того или иного страхового продукта (услуги).
Пример. Рассмотрим Страховую компанию «Ростра». Была относительно недавно основана и еще не успела завоевать лидирующие позиции. Своей стратегией компания выбрала проникновение на розничный рынок страхования. Для этого открывает новые офисы по Москве, ориентированные на предоставление широкого спектра услуг именно физическим лицам, в том числе страхование имущества, ОСАГО, КАСКО, страхование от несчастного случая и другие виды.
Стратегия ассоциированного рынка связана с представлением о соизмеримости качества страховых услуг с аналогичной услугой конкурентов. В рамках стратегии ассоциированного рынка страховые компании могут ориентироваться на такие приемы ценообразования, как:
применение льготных цен;
применение гибких, эластичных цен;
применение неокругленных цен.
Пример. Часто страховые компании используют политику гибких, эластичных цен, уровень которых меняется в зависимости от возможности клиента торговаться и его покупательных возможностей. В большинстве случаев их используют при заключении индивидуальных сделок в зависимости от количества застрахованных объектов или людей и при наличии неоднородных объектов. Например, довольно распространенной практикой в компании РОСНО является снижение тарифных ставок в ходе переговоров в связи с индивидуальным рассмотрением характеристик объектов. Андеррайтеры тщательно изучают информацию, предоставленную клиентом, вследствие чего приходят к выводу, что риск страховых случаев оказывается меньше, чем казался на первый взгляд, следовательно, тарифы занижаются.
Стратегия «снятия сливок» рассчитана на новаторские, относительно обеспеченные слои потребителей, которые активно реагируют на демонстрационные результаты и склонны приобретать новые страховые продукты (услуги) по высоким ценам. Первоначальная продажа конкретных услуг идет по высоким ценам (значительно выше уровня издержек), а потом постепенно снижается.
В дополнение к уже рассмотренным выше стратегиям страховые компании могут использовать также:
стратегию скорейшего возврата средств. Данная стратегия предполагает установление цен на уровне, позволяющем прорваться на сектор рынка, где продажа страхового продукта (услуги) приносит наиболее высокий уровень прибыльности, и в короткие сроки вернуть инвестированные денежные средства. Эта стратегия предполагает сочетание элементов стратегии «снятия сливок» и «вхождения в рынок»:
установление цены таким образом, чтобы прибыль успешно реализуемых страховых продуктов (услуг) покрывала убытки по прочим (возможно убыточным) продуктам (услугам). Данную стратегию называют «кросс-субсидизацией» или пакетным установлением цен.
Виды цен, которые представлены в табл. 2.3 можно использовать при обосновании страховых тарифов с учетом рассмотренных ценовых стратегий и с учетом признака развитости рынка сбыта страховых продуктов (услуг).
Табл. 2.3
Виды цен на страховые продукты (услуги).
| Новый рынок сбыта | Сформировавшийся рынок сбыта |
| Цена «снятия сливок» - установление с самого начала продвижения на рынке нового или усовершенствованного страхового продукта и высокой цены на него в расчете на страхователей, готовых приобрести продукт по такой цене | Скользящая падающая цена - устанавливается на страховые услуги в зависимости от соотношения спроса и предложения и постепенно снижается по мере насыщения рынка |
| Цена за внедрение продукта на рынок - установление значительно более низкого страхового тарифа, чем имеется на рынке на аналогичные услуги | Долговременная цена - слабо подверженная изменениям на протяжении длительного периода времени |
| Психологическая цена - устанавливается чуть ниже какой-либо круглой суммы и создает у страхователя чисто психологическое впечатление более низкого страхового тарифа | Цена потребительского сегмента рынка - страховой тариф на примерно одни и те же виды страховых услуг, реализуемые разным группам страхователей в зависимости от сегментации рынка по страхователям |
| Цена лидера на рынке или в отрасли - устанавливается в соответствии со страховым тарифом, предлагаемым главным конкурентом на рынке или ведущей страховой компанией | Эластичная (гибкая) цена - быстро реагирующая на изменение соотношения спроса и предложения на рынке (как в сторону снижения, так и в сторону повышения в зависимости от характера конъюнктуры |
| Цена с возмещением расходов на ведение дела - устанавливается с учетом фактических расходов на ведение дела и средней нормы прибыли на рынке | Преимущественная цена - предусматривающая определенное снижение страховых тарифов компанией, которая занимает доминирующие позиции на рынке и может обеспечить снижение расходов на ведение дела |
| Престижная цена – устанавливается на страховые у сути очень высокого качества | Цена низкая - устанавливается ниже, чем у большинства страховых компаний на рынке |
| Договорная цена - устанавливается на специально выделенные виды страховых услуг и гарантирующая скидку по сравнению с обычной ценой на те же самые страховые услуги при выполнении страхователем ряда условий при заключении договора страхования | |
Таким образом, грамотно сформированная ценовая стратегия страховой компании является одним из слагаемых осуществления безубыточного и успешного страхования, а также обеспечения ее конкурентоспособности.
Глава 3. Порядок разработки ценовых стратегий в ОАО СК «РОСНО»
Страховой рынок представляет собой совокупность экономических отношений между субъектами страхового дела и их клиентами. Специфическим товаром страхового рынка является страховая защита − услуга, предоставляемая страховщиками.
Страховая услуга имеет свою потребительную стоимость и цену.
Потребительная стоимость страховой услуги состоит в обеспечении страховой защиты. При наступлении страхового случая страховая защита материализуется, согласно договору страхования, в форме страховой выплаты.
Одним из звеньев модели управления политикой страховой компании является цена страхового обслуживания, или тарифная ставка, применяемая при заключении конкретного вида договора страхования. Соизмеряется с величиной страхового риска, расходами страховщика на ведение дела и другими факторами.
В этой главе рассмотрим основные принципы тарифной политики на конкретной страховой компании, будут описаны некоторые ценовые стратегии, применяемые компанией, проанализирована роль андеррайтинга в бизнес-процессе построения страховых тарифов, а также на конкретном примере рассчитаем страховой тариф.
Итак, объектом исследования будет являться крупная страховая компания, занимающая лидирующие позиции на рынке страхования, - ОАО СК «РОСНО» (далее РОСНО).
3.1 Общая информация о компании
Группа компаний РОСНО является одной из крупнейших страховых групп в России. В нее входят универсальная страховая компания федерального уровня ОАО СК «РОСНО» и ее дочерние компании: ОАО «РОСНО-МС», ОАО ПК «РОСНО Центр», СЗАО «Медэкспресс», ОАО «Альянс РОСНО Управление Активами» и ОДО «Allianz Украина».
Контрольным пакетом акций РОСНО владеет Allianz New Europe Holding GMBH (100% — 1 акция), подразделение ведущего международного страховщика Allianz SE, объединяющее компании в Центральной и Восточной Европе.
Главным принципом деятельности Группы компаний РОСНО является забота о клиентах. Страховые полисы и договоры ГК РОСНО имеют более 17 млн. человек и свыше 50 тыс. предприятий и организаций.
ОАО СК «РОСНО» создано в 1991 г. и является одной из крупнейших российских универсальных страховых компаний. В распоряжении ее клиентов более 130 видов добровольного и обязательного страхования. Региональная сеть РОСНО насчитывает 88 филиалов, объединенных по территориальному признаку в 8 дирекций, и 383 агентства во всех субъектах РФ.
Аудиторскую проверку РОСНО по международным стандартам осуществляет международная аудиторская компания KPMG. РОСНО проводит политику прозрачности для клиентов, партнеров и акционеров. В 1996 году компания завершила переход на международные стандарты бухгалтерской и финансовой отчетности (МСФО). А в 2006 году РОСНО стало первой страховой компанией на российском рынке, публично представившей результаты своей деятельности на основе международных стандартов.
РОСНО является одним из лидеров российского страхового рынка по объему капитализации. Капитал компании на 100% состоит из собственного акционерного капитала, что обеспечивает дополнительную финансовую надежность и устойчивость. Уставный капитал — 5 124 802 320 руб. (изменение к Уставу зарегистрировано 29.01.2010 г.). Собственные средства — 7 456 767 тыс. руб., страховые резервы — 24 429 307 тыс. руб. (по состоянию на 31.12.2009).
РОСНО имеет качественную облигаторную перестраховочную защиту принимаемых рисков. Партнеры компании по перестрахованию — Allianz, Hannover Re, SCOR, Munich Re, Swiss Re, крупнейшие российские перестраховочные компании. РОСНО также сотрудничает с брокерскими агентствами корпорации Lloyd’s.
РОСНО участвует в деятельности 37 (по состоянию на 23.04.2010) профессиональных и отраслевых объединений, ассоциаций и союзов.
В 2007 году международное рейтинговое агентство Moody’s Investors Service присвоило РОСНО рейтинг финансовой устойчивости страховщика по международной шкале на уровне Baа1. Прогноз рейтинга — «стабильный». Одновременно с этим рейтинговое агентство Moody’s Interfax присвоило РОСНО рейтинг Ааа по национальной шкале.
В национальном рейтинге страховых компаний России, проводимом рейтинговым агентством «Эксперт РА», РОСНО седьмой год присваивается наивысший рейтинг А++ «Исключительно высокий уровень надежности». При определении рейтинга в 2008 году рейтинговое агентство впервые распространило данную оценку на Группу компаний (ОАО СК «РОСНО» и ОАО «РОСНО-МС»).
В 2007 году РОСНО первой среди российских страховых компаний обеспечила соответствие информационной безопасности основных бизнес-процессов международным требованиям. Система управления информационной безопасностью компании прошла сертификационный аудит на соответствие требованиям стандарта ISO/IEC 27001:2005.
РОСНО — неоднократный лауреат премии «Компания года», в том числе в 2007 году, и внесено в реестр надежных партнеров ТПП РФ. РОСНО — обладатель Национальной награды в области создания и продвижения брэндов: Золотой БРЭНД ГОДА/EFFIE 2005.
В 2007 году в рамках проекта Международный Листинг Брэндов (Brandlisting) брэнд РОСНО был оценен агентством V-RATIO Business Consalting Company в 444,6 млн. долларов США.
РОСНО является победителем ежегодного рейтинга «Народная Марка» за 2003 и 2005 годы в категории «Страховая компания».
РОСНО является трехкратным победителем в категории «Страховая компания» в исследовании «Марка Доверия», проводимом журналом «Ридерз Дайджест». Основные критерии оценки — качество, надежность, положительный имидж и понимание нужд потребителя.
РОСНО неоднократно присуждались Российские общественные премии в области страхования «Золотая Саламандра»: «Выбор российского страхователя» (трижды), «Информационно открытая организация» (трижды), «Руководитель года в страховании», «Управленческий проект года» в области качества услуг, «Качество страховых услуг года».
По результатам, подготовленным рейтинговым центром Института экономических стратегий (ИНЭС), РОСНО три года занимает 1 место в ежегодном рейтинге «50 наиболее стратегичных страховых компаний».
РОСНО — победитель ежегодной премии журнала «Финанс» в номинациях «За продвижение европейских стандартов в российское страхование» (2006 г.) и «Самая информационно открытая компания» (2010 г.).
В 2007 году РОСНО удостоилась звания «Страховая компания года» в ежегодном конкурсе, проводимом деловым еженедельником «Компания» на основе анализа событий, происходящих на различных рынках.
В 2008 году РОСНО стало победителем в номинации «Лучший страховщик в перестраховании 2007», учредителем которой выступил оргкомитет Ежегодной Всероссийской конференции по перестрахованию.
В 2008 году РОСНО удостоилась звания IT-Лидера в области страхования за выдающийся вклад в развитие информационных технологий в России.
Представители управленческой команды РОСНО не первый год входят в топ-5 страхового сектора в рейтинге «Топ-1000 российских менеджеров» (проект Ассоциации менеджеров России и газеты «Коммерсантъ»).
РОСНО два раза признано «Финансовой жемчужиной России» (ежегодная общественная премия «Лучшие финансовые услуги населения/Лучший финансовый ретейл»). В 2008 г. — в номинации «За самый невероятный случай, оплаченный страховщиком». В 2009 г. компания была признана компанией предоставляющей «Самый широкий спектр страховых услуг».
По результатам исследования за 2008 год, организованного журналом Euromoney, СК «РОСНО» признана «Лучшей страховой компанией России».
В 2009 г. согласно результатам исследования компании Online Market Intelligence (OMI) и делового еженедельника «Компания» бренд РОСНО был признан «Любимым брендом россиян» в категории «страхование».
В 2009 г. в рамках проводимого «Эксперт РА» Ежегодного форума топ-менеджеров «Будущее страхового рынка России» РОСНО стало лауреатом в номинации: «За неизменную надежность и открытость» и «Лидер рынка страхования выезжающих за рубеж».
3.2 Основные показатели деятельности компании
При исследовании финансовых основ страховой деятельности я рассчитала основные коэффициенты, характеризующие деятельность страховой компании (см. ниже, коэффициенты рассчитаны по итогам деятельности компании на 31.12.2009 г.; Приложение 1).
Показатели достаточности капитала (финансовой устойчивости).
Доля Собственного капитала в пассивах (коэффициент автономии) = Собственный капитал (Строка 490 Баланса)/Итого Обязательства и Капитал (Строка 700 Баланса). Следовательно, доля Собственного капитала в пассивах = 7 456 767 тыс. руб./33 425 783 руб. = 0,22 или 22,3%
Показатель определяет общий уровень финансовой устойчивости страховой организации. Чем выше значение показателя, тем выше уровень финансовой устойчивости.
Достаточность фактического размера маржи платежеспособности = Фактический размер маржи платежеспособности (ф.6, стр. 001)/Нормативный размер маржи платежеспособности (ф.6, стр. 007). Следовательно, достаточность фактического размера маржи платежеспособности = 6 888 230 тыс. руб./2 246 465 тыс. руб. = 3,07 или 307%.
Показатель определяет достаточность фактического размера маржи платежеспособности (скорректированной величины собственного капитала) по отношению к объему принимаемых страховой компанией на себя рисков. А именно, показатель сообщает нам о том, достаточен ли у страховой компании размер собственного капитала относительно уже принятого объема рисков на страхование. Если показатель находится в пределах оптимума (95%-200%), значит у компании все в порядке. Если данный показатель в динамике уменьшается, значит, что «аппетиты» страховой компании по принятию рисков растут быстрее темпов роста собственного капитала. Это не страшно и даже где-то нормально для динамично развивающейся страховой компании до момента, когда указанный показатель упадет ниже 95%-100% (экспертный рубеж). Показатель, существенно превышающий 100%, говорит о том, что у СК есть большой запас прочности по принятию на себя рисков в страхование и может означать наличие у СК планов по бурному развитию стразового бизнеса в будущем (компания "запаслась" большим собственным капиталом, для того, чтобы принимать большие риски). Если большой запас прочности держится достаточно долго, то такая СК достаточно консервативна, либо занимается специфическими видами страхования, требующими такого запаса прочности, либо управление в СК недостаточно качественное, либо СК кэптивная и создана для эпизодического проведения каких-то специфических оптимизационных операций.
Показатели рентабельности
Рентабельность страховой и финансово-хозяйственной деятельности (кроме страхования жизни) = Прибыль или убыток от обычной деятельности кроме страхования жизни (ф.2 стр.250)/Доходы страховой компании (Страховые премии (взносы) всего ф.2 стр.081 + Доходы по инвестициям ф.2 стр. 180 + Операционные доходы, кроме связанных с инвестициями ф.2 стр. 210 + Внереализационные доходы, кроме дооценки финансовых вложений ф.2 стр. 230). Следовательно, рентабельность страховой и финансово-хозяйственной деятельности (кроме страхования жизни) = 42 342 тыс. руб./27 414 436 тыс. руб. = 0,0015 или 0,15%.
Показатель определяет рентабельность страховой