Анализ ценовых стратегий ОАО СК "РОСНО"
Рентабельность собственного капитала = Прибыль или убыток от обычной деятельности (ф.2 стр. 250)/Средняя величина Собственного капитала за период (ф.1 стр. 490). Следовательно, рентабельность собственного капитала = 42 342 тыс. руб./7 410 617 руб. = 0,0057 или 0,57%.
Показатель определяет рентабельность участвующего в бизнесе собственного капитала.
Показатели убыточности страховых операций
Показатель уровня страховых выплат (Claims Level Ratio), кроме страхования жизни = Оплаченные убытки всего (ф.2 стр. 111)/Страховые премии (взносы) всего (ф.2 стр. 081) = 12 724 803 руб./22 143 373 руб. = 0,57 или 57%.
Показатель упрощенно определяет общий уровень убыточности страховых операций СК с учетом перестраховщиков. Данный показатель должен находиться в диапазоне от 20 до 60%.
Показатель убыточности – Нетто (Net Loss Ratio), кроме страхования жизни = Оплаченные убытки-нетто перестрахование (ф.2 стр. 110)/Заработанная премия – нетто перестрахование (Собранные премии–нетто перестрахование за отчетный период ф.2 стр. 080 + Резерв незаработанной премии на начало периода ф.1 стр. 520 + Доля перестраховщиков в резерве незаработанной премии на начало периода ф.1 стр.162 + Резерв незаработанной премии на конец периода ф.1 стр. 520 + Доля перестраховщиков в резерве незаработанной премии на конец периода ф.1 стр.162). Следовательно, Claims Level Ratio, кроме страхования жизни = 11 602 634 тыс. руб./(19 050 049 тыс. руб. + 8 496 328 тыс. руб. + 7 921 130 тыс. руб. + 959 156 тыс. руб. + 1 139 558 тыс. руб.) = 0,32 или 31,61%.
Показатель определяет собственный уровень убыточности страховых операций СК без учета участия перестраховщиков в полученных премиях и осуществленных выплатах. Как правило, данный показатель всегда выше показателя уровня выплат, который учитывает участие перестраховщиков по причине наличия в практике анализируемой страховой компании таких условий перестрахования, как "перестрахование на базе эксцедента убытка", когда убытки ниже оговоренных в договоре перестрахования оплачиваются самой страховой компанией. При этом крайне низкие значения показателя означают то, что СК "не платит" по договорам страхования, что не может характеризовать СК с положительной стороны. Слишком высокие значения показателя могут свидетельствовать о несбалансированном страховом портфеле СК, возможно, о неоптимальности политики перестрахования рисков или о катастрофических потерях СК, вызванных объективными причинами. В зависимости от специализации страховой компании, оптимальным считается показатель, который принимает значение в пределах от 5% до 60%.
Показатель уровня расходов (Expenses Ratio), кроме страхования жизни = Расходы страховой компании (Расходы на ведение страховых операций–нетто перестрахование ф.2 стр. 160 + Управленческие расходы ф.2 стр. 200 + Операционные расходы, кроме связанных с инвестициями ф.2 стр. 220 + Внереализационные расходы, кроме уценки финансовых вложений ф.2 стр. 240)/Заработанная премия – нетто перестрахование. Следовательно, Expenses Ratio = (2 981 006 тыс. руб. + 5 027 736 тыс. руб. + 1 074 562 тыс. руб.)/36 702 981 тыс. руб. = 0,25 или 24,7%.
Показатель определяет уровень расходов СК по страховым операциям по отношению к объему заработанной премии за вычетом перестрахования. Чем ниже уровень расходов, тем выше запас прочности страховой компании. Оптимальным экспертно считается показатель, значение которого располагается в интервале 5-30%.
Комбинированный показатель убыточности – нетто (Net Combined Ratio) = (Показатель убыточности – Нетто) + (Показатель уровня расходов). Следовательно Net Combined Ratio = 31,61% + 24,7% = 56,31 %.
Показатель определяет общий уровень убыточности страховых операций, совмещая в себе убыточность страховых выплат и уровень расходов по страховым операциям. Оптимальное значение показателя – менее 100%.
3.3 Принципы построения тарифной политики компании
Роль страховых тарифов в деятельности страховой организации исключительно велика. От них зависят общее поступление страховой премии (взносов), финансовая устойчивость, платежеспособность и конкурентоспособность страховой организации, рентабельность страховых операций. Именно поэтому при получении лицензии на право проведения страховой деятельности или применения нового вида страхования страховая компания обязана представлять в Росстрахнадзор наряду с правилами и стандартными договорами страхования расчеты страховых тарифов с изложением примененных при этом методик и указанием использованных исходных (статистических) данных, а также структуру тарифа по каждому виду (предмету) страхования. Изменения, вносимые в дальнейшем в величину и структуру тарифов, до их применения в договорах страхования подлежат обязательному согласованию с органом страхового надзора. Все эти положения регламентируются законом РФ "Об организации страхового дела в Российской Федерации" от 27 ноября 1992 года № 4015-1.
В связи с той ролью, которую играют страховые тарифы, РОСНО разработала определенную тарифную политику, которая включает в себя комплекс организационных, информационно-аналитических, экономических и других мероприятий, направленных на разработку, применение, уточнение базовых тарифных ставок, повышающих и понижающих их уровень коэффициентов по видам (предметам) страхования, которые обеспечивают приемлемость, привлекательность тарифов для страхователей и прибыльность страховых операций страховщика.
Прежде чем будут описаны принципы построения тарифной политики компании РОСНО, для начала обратимся к некоторым базовым моментам и понятиям построения страховых тарифов.
При расчете тарифной ставки (или так называемой брутто-ставки) по отдельным видам страхования производится расчет двух ее составляющих: нетто-ставки и нагрузки к нетто-ставке (рис. 3.1).
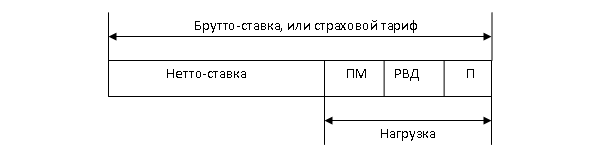
Рис. 3.1. Структура страхового тарифа
ПМ – предупредительные (превентивные) мероприятия;
РВД – расходы на ведение дела;
П – планируемая прибыль.
Нетто-ставка предназначена для формирования страхового фонда в его основной части, которая предназначена для страховых выплат в форме страхового возмещения и страхового обеспечения. Рассчитывается нетто-ставка исходя из вероятности нанесения страхователям ущерба11. Если условиями страхования предусматривается несколько видов страховой ответственности, то совокупная нетто-ставка может состоять из суммы нескольких, частных нетто-ставок.
Страховое законодательство обычно строго следит за тем, чтобы сбор нетто-премии был достаточен для выполнения обязательств страховщика по возмещению убытков.
Степень вероятности гибели или повреждения различных видов имущества (строений, оборудования, посевов, животных и т.п.) от различных опасностей, предусматриваемых в договорах страхования, весьма различна. Соответственно должны быть различны и ставки, применяемые при страховании разных видов имущества.
Однако при выработке нетто-ставок, при всем многообразии видов имущества, используется одинаковый показатель: процентное соотношение между общей суммой страхового возмещения и общей страховой суммой всех застрахованных объектов данной категории. Такой показатель называется убыточностью страховой суммы.
Так, например, если при страховании каких-либо однородных объектов, общая страховая сумма составляет 50 млн.руб., а выплаты страхового возмещения за год составили 195,5 тыс.руб., то убыточность страховой суммы будет: 195 500 Ч 100 / 50 000 000 = 0.39%.
Это означает, что в результате страховых случаев застрахованное имущество уменьшилось на 0,39% и страховщик выплатил страхователям в виде страхового возмещения 0,39% от стоимости всего застрахованного имущества. Этот показатель и ложится в основу определения ставки нетто-премии.
Показатель убыточности страховой суммы является величиной производной, зависящей от величины общей страховой суммы, которая для данного года есть величина постоянная, и от величины суммы выплаченного страхового возмещения, которая в свою очередь зависит от ряда обстоятельств, а именно частоты страховых случаев, размера и количества случаев гибели и повреждений имущества и др.
При всем разнообразии обстоятельств, влияющих на размер выплат страхового возмещения, их можно свести в рамки четырех математических единиц, называемых элементами убыточности страховых сумм:
Частота (А) страховых случаев - отношение числа страховых случаев к количеству застрахованных рисков.
Опустошительность (Б) страховых случаев - отношения числа пострадавших объектов к числу страховых случаев в застрахованных объектах.
Степень уничтожения (В) (интенсивность повреждений) - отношение суммы страхового возмещения к страховой сумме пострадавших объектов.
Отношение средней страховой суммы поврежденного или уничтоженного объекта к средней сумме застрахованных объектов (Г).
Произведение показателей всех четырех элементов будет равно показателю убыточности страховой суммы. Обозначив,
а - число объектов (страхований);
б - страховая сумма застрахованных объектов;
в - число страховых случаев в застрахованных объектах;
г - число поврежденных и уничтоженных объектов;
д - страховая сума этих объектов;
е - сумма страховых возмещений,
получим: А=в/а, Б=г/в, В=е/д, Г=д/г:б/а, так как д/г - средняя страховая сумма поврежденного или уничтоженного объекта, а б/а - средняя страховая сумма застрахованного объекта.
Перемножив эти показатели, после сокращения одинаковых множителей получим показатель убыточности страховой суммы: в/а Ч г/в Ч е/д Ч д/г Ч а/б = е/б.
Вопрос, таким образом, сводится к тому, чтобы по возможности точно определить размер предстоящих выплат по убыткам, предусмотреть степень опасности гибели или повреждения застрахованного имущества данной категории объекта.
Определение нетто-ставок сводится, таким образом, к нахождению наиболее вероятной убыточности страховой суммы для каждой данной категории объектов.
Совершенно очевидно, что для этого необходимо иметь данные страховой статистики за ряд лет.
Следует также иметь в виду, что рассмотренный выше показатель убыточности страховой суммы является средним, т.е. в каждом данном году он может быть либо ниже, либо выше и тогда фонда не хватает и образуется дефицит.
Для уменьшения такого риска к средней арифметической убыточности прибавляют определенную величину, называемую рисковой надбавкой. Размер ее зависит от величины отклонений от средней арифметической за ряд лет.
Чем эти отклонения меньше, тем ряд показателей устойчивее, тем размер надбавки меньше и наоборот. Размер надбавки исчисляется путем применения методов, принятых в общей теории статистики для определения меры колеблемости каких-либо признаков (среднее квадратическое отклонение). Рисковая надбавка, как элемент нетто-ставки является для страховщика средством самострахования от неблагоприятных колебаний показателей убыточности страховых сумм.
Нагрузка к нетто-ставке составляет меньшую часть брутто-ставки. В зависимости от формы и вида страхования она колеблется от 9 до 40%. Нагрузка к нетто-ставке включает три различных по назначению вида расходов, связанных со страховой деятельностью: административно-управленческие расходы, которые принято называть расходами на ведение дела; отчисления на предупредительные (превентивные) мероприятия; а также прибыль страховой компании.
Расходы на ведение дела представляют собой (по аналогии с производственной деятельностью) себестоимость страховых операций и включают следующие расходы страховщика:
оплату труда штатных и нештатных работников страховой организации;
аренду помещения;
плату за электроэнергию, отопление, водоснабжение, почтово-телеграфные, телефонные расходы;
командировочные расходы;
другие расходы компании, связанные с выполнением ею своей деятельности.
Важнейшее значение для правильности расчета страхового тарифа имеет обоснованность нетто-ставки. Именно ее правильное определение является гарантией обеспечения финансовой устойчивости страховщика. Вместе с тем расчет нетто-ставки является самым сложным моментом при определении страхового тарифа.
Вероятность наступления страхового события определяется апостерио, т.е. исходя из прошлого опыта. В классической теории нетто-ставка, исчисляемая в процентах, является вероятностью наступления страхового события. Например, если из ста объектов с одинаковой стоимостью, принятых на страхование, в среднем за период страхования гибнет один объект, то вероятность наступления такого события или, соответственно, вероятность убытков равна одному проценту.
Следовательно, для того, чтобы сформировать страховой фонд, предназначенный для возмещения убытков, страховая компания должна установить нетто-ставку страхового тарифа на уровне одного процента от страховой суммы. Соотношение между суммой страхового возмещения, выплаченного за определенный период, и совокупной страховой суммой всех застрахованных объектов называется показателем убыточности страховой суммы. Именно этот показатель и лежит в основе расчета нетто-ставки по так называемым рисковым видам страхования, т.е. видам страхования, не относящимся к долгосрочному страхованию жизни.
Рассчитав по данным наблюдений средний показатель убыточности страховой суммы за ряд лет, страховая компания затем с помощью методов математической статистики оценивает устойчивость этого показателя. Если динамический ряд достаточно устойчив, то за основу расчета нетто-ставки берется средний показатель убыточности страховой суммы, к которому добавляется рисковая надбавка, равная как минимум среднему квадратическому отклонению. При таком определении значения нетто-ставки можно с вероятностью 84% утверждать, что показатель убыточности страховой суммы не превысит этого расчетного значения. Если к среднему показателю убыточности страховой суммы прибавить двойное значение среднего квадратического отклонения, то вероятность того, что показатель убыточности страховой суммы не превысит этого значения, возрастает до 98 %.
Определив таким образом значение нетто-ставки, к ней прибавляют нагрузку и определяют размер страхового тарифа.
Общая брутто-премия (с включением расходов на ведение дела) с одной стороны не должна быть ниже действительных расходов страховщика и должна обеспечивать благоприятное прохождение операций, с другой стороны не быть завышенной и являться конкурентоспособной на страховом рынке. Совершенно ясно, что правильное соотношение между сбором премии и выплаченными убытками можно рассчитать лишь на основании статистических данных за возможно больший ряд лет.
Итак, при формировании тарифной политики РОСНО придерживается следующих принципов:
Обеспечение самоокупаемости и рентабельности страховых операций.
Это общий принцип ценообразования на рынке, и страхование, как вид коммерческой деятельности, в данном случае не исключение. Поэтому страховые тарифы должны строиться таким образом, чтобы поступление страховых платежей постоянно покрывало расходы страховщика и даже обеспечивало некоторое повышение доходов над расходами (прибыль страховщика).
Эквивалентность страховых отношений сторон.
Это означает, что тариф должен максимально соответствовать вероятности ущерба. Тем самым обеспечивается возвратность средств страхового фонда за тарифный период той совокупности страхователей, для которых строились страховые тарифы. Принцип эквивалентности соответствует перераспределительной сущности страхования.
Доступность страховых тарифов для широкого круга страхователей.
Чрезмерно высокие тарифные ставки становятся тормозом на пути развития страхования. Страховые взносы должны составлять такую часть дохода страхователя, которая не является для него обременительной, иначе страхование может стать невыгодным. Доступность тарифных ставок напрямую зависит от числа страхователей и количества застрахованных объектов: чем больше число страхователей и количество застрахованных объектов, тем ниже страховой тариф.
Стабильность размеров страховых тарифов на протяжении длительного времени.
Если тарифные ставки остаются неизменными в течение многих лет, у страхователей укрепляется уверенность в солидности страховщика. Однако на практике в современных условиях выдержать соблюдение данного принципа чрезвычайно сложно, поэтому этот принцип следует рассматривать как идеал, к которому должна стремиться страховая компания.
Расширение объема страховой ответственности, если это позволяют действующие тарифные ставки.
Соблюдение данного принципа является приоритетным в деятельности страховщика, поскольку чем шире объем страховой ответственности, тем больше страхование соответствует потребностям страхователя. Расширение объема (увеличение количества страхуемых рисков) возможно лишь при условии снижения убыточности и неизменных тарифах.
3.4 Определение ценовой (тарифной) политики компании
На основе анализа всех видов ценовых стратегий страховой компании установим, какие именно применяются в ОАО СК «РОСНО» и какой ценовой (тарифной) политики придерживается компания.
ОАО СК «РОСНО» является одной из самых крупных компаний на отечественном рынке страхования и занимает лидирующие позиции. На протяжении многих лет компания шла к цели завоевания доверия клиентов, и на данный момент можно уверенно сказать, что ОАО СК РОСНО заслужило признание и доверие клиентов, авторитет партнеров, уважение конкурентов.
В связи с этим для большинства клиентов более приоритетным условием при принятии решений по страхованию является не уровень цен, а именно качество обслуживания и престиж компании. На лицо стратегия «сигнализирования ценами».
Итак, в ОАО СК «РОСНО» применяется гибкая ценовая политика построения страховых тарифов, в основном ориентированная на определенные, так называемые, целевые сегменты.
Целевой сегмент – один или несколько сегментов, отобранных для маркетинговой деятельности предприятия.
Преимущественно более приемлемые тарифные ставки предоставляются юридическим лицам, но бывают также и определенные сегменты физических лиц.
Например, в случае страхования транспортных средств, целевыми сегментами являются:
юридические лица, имеющие парк более 100 авто ТС;
юридические лица, имеющие парк более 20 ТС, которые эксплуатируются штатными водителями компании (не сдаются в аренду, не используются как такси);
физические лица, со стажем вождения от 10 лет и возрастом старше 45 лет.
В случае добровольного медицинского страхования целевыми сегментами являются:
юридические лица, численностью более 100 человек, проживающие в Москве;
юридические лица, численностью более 1000 человек;
физические лица, моложе 60 лет.
Тарифная ставка может также меняться при пролонгации Договора. В этом случае тариф будет определен путем применения специального коэффициента:
повышающего, в случае большой убыточности компании или физического лица;
понижающего, в случае безубыточности компании или физического лица;
без изменений (при незначительных убытках).
Для физических лиц тарифы могут быть снижены, если это, например, руководитель крупного клиента или партнера страховой компании. Но данный вариант является исключением.
В условиях экономического кризиса ОАО СК «РОСНО», в отличие от многих других страховых компаний, не использовала стратегию так называемого демпинга.
Демпинг - установление цен на страховые продукты (услуги) ниже цен компаний-конкурентов.
Это связано с тем, что крупные клиенты компании, несмотря на нестабильную ситуацию, предпочитают надежного партнера, хорошее покрытие, стабильные условия и уверенность в получении страховой выплаты, нежели услуги так называемых «компаний-однодневок» или компаний, которые в условиях кризиса нестабильно чувствуют себя на рынке и нередко становятся банкротом.
Из интервью Ханнеса Чопры, генерального директора ОАО СК «РОСНО»: «У нас любят выражение „обещание есть обещание“. Мы обещаем своим клиентам, что за деньги, уплаченные по договору страхования, он получит качественную услугу от страховщика»12. При этом он предостерегает страхователей от поиска более дешевых услуг в условиях кризиса, поскольку необоснованная ценовая политика компании может привести к неисполнению обязательств по договору. Со своей стороны группа РОСНО, по словам Ханнеса Чопры, не снижает тарифы с целью увеличения клиентской базы.
Но, тем не менее, в компании была разработана антикризисная программа, которая позволила удержать существующих и привлечь новых клиентов (как юридических, так и физических лиц).
Например, в апреле 2009 года компания запустила новый продукт страхования автотранспорта, доступный многими страхователям – физическим лицам, с целью привлечения большего числа клиентов. По данной страховой программе существует возможность застраховать автомобиль по низким тарифам, но с применением безусловной франшизы в размере 2% от стоимости транспортного средства (размер безусловной франшизы определяет сумму, за вычетом которой производится выплата страхового возмещения), но не менее 25 000 рублей. Здесь можем уверенно сказать, что применяется ценовая стратегия «проникновения на рынок», основанная на использовании экономии за счет роста масштабов производства.
Также в ОАО СК «РОСНО» существует множество стратегий ассортиментного ценообразования. Они применяются, когда фирма имеет набор аналогичных, сопряженных или взаимозаменяемых товаров.
Например, при страховании ОСАГО (обязательного страхования гражданской ответственности владельца транспортного средства) в связи с тем, что лимиты ответственности сравнительно небольшие (не более 400 000 руб., а в среднем – 120 000 руб.), для улучшения страховой защиты ОАО СК «РОСНО» предлагает увеличить страховые суммы по автогражданской ответственности и приобрести полис добровольного страхования гражданской ответственности. Его стоимость составляет 30 руб. Здесь применяется стратегия «комплект». Услуга страхования ОСАГО дополняется возможностью расширения лимита ответственности до одного миллиона рублей.
Таким образом, под каждый страховой продукт применяются определенные виды ценовых стратегий. И все они зависят от определенных условий, характеристик объекта страхования, страховой статистики и т.д.
3.5 Роль андеррайтинга в бизнес-процессе построения страховых тарифов компании
Процедуру страхования ОАО СК «РОСНО» можно представить состоящей из отдельных бизнес-процессов: маркетинг, разработка страховых услуг, продажа, андеррайтинг, сопровождение договора, урегулирование убытков. На практике эти процессы смешиваются, повторяются, но, тем не менее, можно выделить их последовательность (см. рис. 3.2).
В российской финансовой практике еще не сложилась общепринятая терминология андеррайтинга. Дословно underwriting переводится с английского как «подписание под» чем-либо, под какими-либо условиями, то есть принятие решения. Лицо, осуществляющее андеррайтинг, называют андеррайтером.
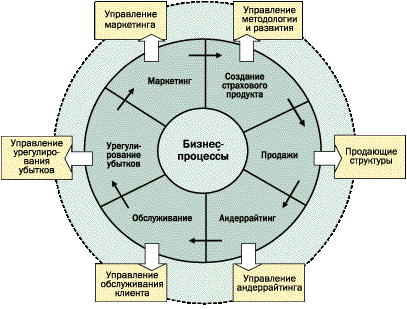
Рис. 3.2 Взаимосвязь бизнес-процессов страхования
Андеррайтинг ОАО СК «РОСНО» заключается в следующих аспектах:
в принятии на страхование (перестрахование) или отклонении заявленного объекта страхования на основе оценки присущих этому объекту индивидуальных рисков с целью формирования или корректировки условий договора страхования и определения страхового тарифа;
в разработке мероприятий по защите всего или части страхового портфеля;
в разработке и исполнении мероприятий по снижению принятых на страхование (перестрахование) рисков.
Цель андеррайтинга – отбор рисков для формирования сбалансированного и рентабельного страхового портфеля по виду страхования и в целом посредством приема на страхование объектов определенного рода и уклонения от приема на страхование других объектов. Андеррайтер (в пределах своих полномочий) или страховщик вправе отказать в приеме на страхование наиболее рискованных объектов, когда вероятность страховой выплаты и уровень убытка настолько велики, что уже не могут рассматриваться как случайное событие.
Андеррайтерская политика ОАО СК «РОСНО» учитывает следующие аспекты:
финансовые возможности страховщика платить по обязательствам;
взаимосвязь с другими политиками страховщика – тарифной, бюджетной, финансовой, инвестиционной, выплатной, кадровой;
величину прогнозируемого андеррайтерского дохода, устойчивость и управляемость портфеля рисков;
политику перестрахования;
объем полномочий андеррайтеров и их мотивацию;
прогноз уровня убыточности, определяющего размер отчислений в фонд больших убытков и величину статистических индексов выплат, а также отклонения фактической суммы убытков от прогноза;
рыночную конъюнктуру;
допустимые нормы дебиторской задолженности;
изменения в законодательстве и возможности их оперативного учета в политике страховщика;
программы по развитию новых видов страхования.
Данная политика реализуется путем выполнения следующих функций андеррайтинга, установленных в ОАО СК «РОСНО»:
Аналитическая функция:
идентификация объекта страхования;
определение перечня факторов, существенно влияющих на повышение вероятности наступления страхового случая в зависимости от видов страховых случаев и объектов страхования, а также возможности их учета при расчете страхового тарифа;
проверка и подтверждение страхового интереса страхователя;
оценка приемлемости заявляемых на страхование рисков;
установление числовых значений поправочных коэффициентов, учитывающих факторы, существенно влияющих на вероятность наступления и тяжесть последствий страхового случая; оценка (согласование со страхователем) страховой стоимости, страховой суммы;
определение наиболее вероятных мест проявления рисков на объекте страхования и оценку среднего и максимального убытка;
анализ убыточности страхового портфеля за определенный период времени для выдачи рекомендаций по изменению тарифов на очередной период;
оценка рынка по объектам и видам страхования.
Практическая функция:
принятие решения о приеме на страхование или отказе по заявляемым объектам страхования;
определение перечня основных и дополнительных условий договора страхования;
определение страхового тарифа для конкретного объекта страхования;
согласование со страхователем страховой суммы;
разработка и реализация плана мероприятий по снижению рисков;
разработка перестраховочной защиты.
Методическая функция:
разработка политики андеррайтинга, рабочих инструкции для андеррайтинга по виду страхования;
обучение продавцов приемам и методике оценки риска по стандартным договорам страхования (стандартному андеррайтингу).
Контрольная функция:
мониторинг объекта страхования и уровня рисков;
контроль выполнения плана мероприятий по снижению рисков;
контроль качества проведения стандартного андеррайтинга продавцами;
мониторинг параметров страхового портфеля и коррекция продуктовой и тарифной политики.
Обычно в ОАО СК «РОСНО» продавец осуществляет не только продажи, но и непосредственно связанные с этим процессом функции андеррайтинга. По мере усложнения рисков и объектов страхования противоречия между продающими подразделениями, ориентирующимися на валовую премию, и высшим менеджментом, заинтересованным в финансовом результате, обостряются. Для разрешения этого противоречия интересов андеррайтинг выделяется из продаж как самостоятельный бизнес-процесс.
Система андеррайтинга компании включает в себя два уровня: первичный и специализированный.
Первичный андеррайтинг (иными словами, типовой, стандартный) осуществляется силами самих продавцов. В его рамках происходит оценка стандартного риска по типовым процедурам и правилам.
Специализированный (индивидуальный) андеррайтинг осуществляется штатными андеррайтерами по нестандартным, индивидуальным рискам, исходя главным образом из финансовых результатов по страховому портфелю (см. схему двухступенчатого андеррайтинга, рис. 3.3).
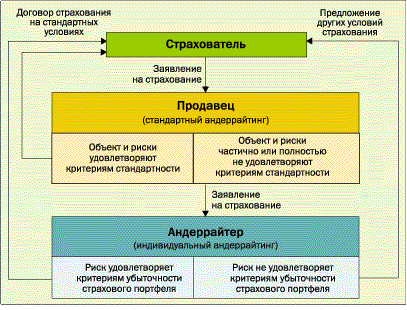
Рис. 3.3. Схема двухступенчатого андеррайтинга
Базой для андеррайтинга является изучение законодательства в выбранной области страхования, правил (условий) страхования, андеррайтерской политики, тарифного руководства.
Первичная информация об объекте и рисках берется из заявления на страхование (см. Приложение 2) и приложений к нему (анкеты, сведения о страхователе) и акта эксперта (см. Приложение 3), а также, при необходимости, непосредственного изучения объекта андеррайтером.
Предстраховая экспертиза является важнейшим звеном андеррайтинга. От ее качества зависит успех всех последующих этапов заключения и исполнения договора страхования. В ОАО СК «РОСНО» андеррайтинг основан на грамотной экспертизе объекта и предмета страхования, проведенной, в зависимости от природы этого объекта (предмета), техническими, финансовыми, медицинскими, психологическими, криминалистическими и иными специальными методами.
В массовых видах страхования при страховании относительно простых, однотипных предметов и объектов предстраховая экспертиза13 в целях экономии времени и средств может проводиться и самим продавцом и ограничивается анализом заявления на страхование и при необходимости анкеты. При страховании сложных объектов экспертиза проводится индивидуально, привлекаются эксперты.
Итоговым этапом андеррайтинга договора страхования является установление тарифа страхования, адекватного полученным условиям и имеющейся актуарной базе страховой компании по портфелю отдельно для каждого вида страхования.
Таким образом, в ОАО СК «РОСНО», как и в других страховых компаниях, именно через андеррайтинг выражаются экономическая сущность и защитная функция страхования – передача и размещение страхового риска и соответствующее перераспределение страховой премии.
3.6 Расчет страхового тарифа на примере компании
Теперь на реальном примере посмотрим, как рассчитывается страховой тариф по системе первичного андеррайтинга (иными словами, типового или стандартного), который осуществляется силами самих продавцов.
В любой страховой компании существует ряд типовых страховых продуктов, по которым сам продавец может рассчитать страховой тариф, не подключая усилия департамента андеррайтеров. Также и в РОСНО разработаны различные типовые продукты страхования, как для физических, так и для юридических лиц. Здесь и автострахование, и страхование имущества, страхование гражданской ответственности и многие другие.
Для объекта расчета тарифа возьмем легковой автомобиль Toyota Land Cruiser Prado 2007 года выпуска объемом двигателя 2700 л., принадлежащий физическому лицу. Потенциальный клиент проживает в г. Москве и планирует первый раз страховать этот автомобиль по программе КАСКО (страхование рисков «угон», «ущерб», «пожар»), так как купил его два дня назад.
На первом этапе определим основные характеристики данного транспортного средства (далее ТС), на основании которых строится страховой тариф:
Срок эксплуатации. В нашем случае срок эксплуатации равен 3 годам (2010 – 2007 = 3 года).
Страховая стоимость. Страховая стоимость не нового ТС при первичном договоре страхования определяется 1) для ТС текущего года выпуска на основании справки-счета или договора купли-продажи; 2) для остальных ТС исходя из стоимости ТС, определенной (в соответствии с маркой, моделью, годом выпуска ТС) с помощью справочника НАМИ, специализированных автомобильных журналов как цены официальных дилеров, сайтов официальных дилеров в Интернет; 3) в случае отсутствия марки модели ТС в указанных справочниках или принципиального не согласия страхователя с указанной стоимостью – либо на основании согласования с андеррайтером или экспертом РОСНО.
Так как данное ТС не новое, то воспользуемся специальным справочником НАМИ. Стоимость равна 58 130 долларов США. Переведем на рубли. Получается 1 743 900 руб.
Стаж и возраст водителя. К примеру возьмем стаж равный 8 годам и возраст 35 годам.
Далее на втором этапе, зная все показатели, можем определить базовые тарифы по каждому риску. Данное страхование попадает под программу, которая называется «РОСНО-Формула».
Программа «РОСНО-Формула» (Каско) — это комплексное страхование автомобиля, включающее страховую защиту от широкого диапазона рисков, в том числе ущерба, угона и пожара. В рамках программы «РОСНО-Формула» также предлагается страхование автогражданской ответственности, страхование водителя и пассажиров от несчастного случая и уникальная услуга «Помощь на дорогах».
Конечный тариф, который определяет страховую премию путем умножения этого тарифа на страховую стоимость, определяется как сумма всех тарифов по рискам, в нашем случае «Угон», «Ущерб», «Пожар» (берем основные риски КАСКО без дополнительных услуг).
Представленные тарифы отличаются от реальных, так как эта информация попадает под категорию коммерческой тайны.
По риску «Пожар» для всех ТС тариф составляет 0.1%.
Базовые тарифы по риску «Угон» в Москве (табл. 3.1) представлены ниже.
Табл. 3.1
| Группа ТС по риску «Угон» | Тариф, % |
| Группа №1 | 7.0 |
| Группа №2 | 4.0 |
| Группа №3 | 3.0 |
| Группа №4 | 2.0 |
| Группа №5 | 1.5 |
| Группа №6 | 1.0 |
| Группа №7 | 0.5 |
По специальной таблице определения групп легковых автомобилей знаем, что рассматриваемый нами относится к группе №7. Следовательно, базовый тариф по риску «Угон» равен 0.5%.
Базовые тарифы по риску “Ущерб” для всех ТС (в % от страховой суммы) представлены ниже (табл. 3.2).
Табл. 3.2
| Стоимость ТС ($) (*) | Возраст ТС | |||||||||
| 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | |
| до 5 000 | 23.85 | 25.54 | 26.59 | 28.24 | 29.64 | 31.13 | 32.69 | 34.32 | 36.04 | 37.84 |
| 5 001 – 7 000 | 18.30 | 19.56 | 20.52 | 21.56 | 22.63 | 23.76 | 24.95 | 26.20 | 27.50 | 28.88 |
| 7 001 – 12 000 | 13.24 | 14.14 | 14.84 | 15.59 | 16.37 | 17.18 | 18.05 | 18.94 | 19.90 | 20.89 |
| 12 001 – 20 000 | 9.97 | 10.64 | 11.17 | 11.75 | 12.32 | 12.94 | 13.60 | 14.28 | 14.98 | 15.73 |
| 20 001 – 30 000 | 8.10 | 8.65 | 9.08 | 9.54 | 10.02 | 10.52 | 11.04 | 11.59 | 12.17 | 12.78 |
| 30 001 – 40 000 | 7.02 | 7.50 | 7.87 | 8.27 | 8.69 | 9.11 | 9.58 | 10.04 | 10.55 | 11.08 |
| 40 001 – 50 000 | 6.60 | 7.04 | 7.38 | 7.75 | 8.15 | 8.56 | 8.99 | 9.42 | 9.90 | 10.39 |
| 50 001 – 60 000 | 5.85 | 6.57 | 6.94 | 7.34 | 7.55 | 7.92 | 8.33 | 8.74 | 9.17 | 9.64 |
| 60 001 – 70 000 | 5.29 | 5.94 | 6.29 | 6.64 | 7.06 | 7.40 | 7.78 | 8.16 | 8.57 | 9.00 |
| 70 001 – 80 000 | 4.81 | 5.40 | 5.70 | 6.04 | 6.70 | 7.04 | 7.39 | 7.76 | 8.15 | 8.56 |
| 80 001 – 90 000 | 4.38 | 4.91 | 5.21 | 5.51 | 6.40 | 6.71 | 7.06 | 7.40 | 7.78 | 8.16 |
| 90 001 – 100 000 | 3.96 | 4.45 | 4.70 | 4.98 | 6.11 | 6.42 | 6.74 | 7.07 | 7.43 | 7.80 |
| Малотоннажные ТС и микроавтобусы | 6.16 | 6.71 | 6.93 | 7.37 | 7.59 | 7.81 | 8.03 | 8.25 | 8.47 | 8.91 |
| Грузовые ТС, автобусы | 2.09 | 3.19 | 3.74 | 5.17 | 5.72 | 7.04 | 10.01 | 10.56 | 12.32 | 12.54 |
| Прицепы, полуприцепы | 1.21 | 1.65 | 1.98 | 2.64 | 3.41 | 4.18 | 4.95 | 6.27 | 7.04 | 7.70 |
По таблице определили, что тариф риску “Ущерб” для нашего ТС равен 7.34%.
Также, к риску «Ущерб» применяются поправочные коэффициенты в зависимости от марки и модели ТС, а также возраста и стажа водителя. По нашему ТС к риску «Ущерб» применяется поправочный коэффициент (марка, модель) 0.9 и поправочный коэффициент (стаж, возраст) 0.79. Следовательно, конечный тариф по риску «Ущерб» будет равен 7.34% Ч 0.9 Ч 0.79 = 5.22%.
Ну и, наконец, на третьем этапе можем посчитать конечный индивидуальный тариф и страховую премию:
Риск «Пожар»: 1 743 900 руб. Ч 0.1% = 1 743.90 руб.
Риск «Угон»: 1 743 900 руб. Ч 0.5% = 8 719.50 руб.
Риск