Науково-практичні основи аналізу банкрутства підприємства та шляхи його подолання
Банкрутство як одна з юридичних підстав ліквідації підприємств регулюється Законом України «Про підприємства в Україні» (статті 24 і 34). Порядок і умови визнання суб’єктів підприємницької діяльності банкрутами з метою задовольнити претензії кредиторів регулює спеціальний Закон України «Про банкрутство» від 14 травня 1992 p., що нині діє в редакції від 30 червня 1999 р. І називається «Про відновлення платоспроможності боржника або визнання його банкрутом». Цей Закон встановлює умови та порядок відновлення платоспроможності суб’єкта підприємницької діяльності – боржника або визнання його банкрутом та застосування ліквідаційної процедури, повного або часткового задоволення вимог кредиторів [25, с. 10].
Відповідно до п. 1 ст. 2 нового Закону державну політику щодо запобігання банкрутству, а також забезпечення умов реалізації процедур відновлення платоспроможності боржника або визнання його банкрутом стосовно державних підприємств та підприємств, у статутному фонді яких частка державної власності перевищує двадцять п’ять відсотків, суб’єктів підприємницької діяльності інших форм власності у випадках, передбачених Законом, здійснює державний орган з питань банкрутства, який діє на підставі Положення, затвердженого у встановленому порядку. У Законі України «Про відновлення платоспроможності боржника або визнання його банкрутом» визначені такі його функції:
сприяє створенню організаційних, економічних, інших умов, необхідних для реалізації процедур відновлення платоспроможності боржника або визнання його банкрутом;
пропонує господарському суду кандидатури арбітражних керуючих (розпорядників майна, керуючих санацією, ліквідаторів) для державних підприємств або підприємств, у статутному фонді яких частка державної власності перевищує двадцять п’ять відсотків, щодо яких порушена справа про банкрутство, та в інших випадках;
організовує систему підготовки арбітражних керуючих (розпорядників майна, керуючих санацією, ліквідаторів);
здійснює ліцензування діяльності фізичних осіб – суб’єктів підприємницької діяльності, які здійснюють діяльність як арбітражні керуючі (розпорядники майна, керуючі санацією, ліквідатори);
забезпечує реалізацію процедури банкрутства щодо відсутнього боржника;
здійснює ведення єдиної бази даних про підприємства, щодо яких порушено провадження у справі про банкрутство, встановлює та затверджує форму подання арбітражним керуючим інформації, необхідної для ведення єдиної бази даних про підприємства, щодо яких порушено провадження у справі про банкрутство;
організовує проведення експертизи фінансового становища державних підприємств і підприємств, у статутному фонді яких частка державної власності перевищує двадцять п’ять відсотків, при підготовці справи про банкрутство до розгляду або під час її розгляду арбітражним судом у разі призначення судом експертизи та надання відповідного доручення;
готує на запити суду, прокуратури або іншого уповноваженого органу висновки про наявність ознак приховуваного, фіктивного банкрутства або доведення до банкрутства щодо державних підприємств чи підприємств, у статутному фонді яких частка державної власності перевищує двадцять п’ять відсотків;
готує та подає на затвердження Кабінету Міністрів України у встановленому порядку типові документи щодо здійснення процедур банкрутства.
Суб’єктами банкрутства (банкрутами) чинний Закон визнає юридичних та фізичних осіб, зареєстрованих як суб’єкти підприємницької діяльності.
Внаслідок порушення справи про банкрутство виникає комплекс процесуальних правовідносин щодо: порушення провадження у справі, забезпечення грошових вимог кредиторів, попереднього засідання арбітражного суду, судової санації, визнання боржника банкрутом і відкриття ліквідаційної процедури, мирової угоди, припинення провадження у справі про банкрутство тощо.
Боржником відповідний суб’єкт вважається на всіх стадіях провадження у справі про банкрутство, банкрутом – після того, як арбітражний суд прийме постанову про визнання боржника банкрутом.
З іншого боку, у відносинах банкрутства виступають кредитори. Це можуть бути юридичні або фізичні особи, які мають у встановленому порядку підтверджені документами вимоги щодо грошових зобов’язань до боржника, щодо виплати заборгованості по заробітній платі працівникам боржника, а також органи державної податкової служби та інші державні органи, які здійснюють контроль за правильністю та своєчасністю справляння податків і зборів (обов’язкових платежів).
До інших державних органів Закон, зокрема, відносить: органи місцевого самоврядування або центральні органи виконавчої влади (п. 2 ст. 42; п. 2 ст. 43); державні органи з питань надзвичайних ситуацій та у справах захисту населення від наслідків Чорнобильської катастрофи, з питань охорони навколишнього природного середовища та ядерної безпеки, з питань геології та використання надр (п. 2 ст. 43); державний орган у справах нагляду за страховою діяльністю (п. 1 ст. 45); державний орган з питань регулювання ринку цінних паперів (п. 1 ст. 46).
Законодавством передбачено два види позасудових процедур, які можуть провадитися з метою запобігання банкрутству: фінансова допомога і відновлення платоспроможності боржника (досудова санація).
Фінансова допомога боржнику в розмірі, достатньому для погашення зобов’язань боржника перед кредиторами, у тому числі зобов’язань щодо сплати податків і зборів, може бути надана власником майна державного чи приватного підприємства, засновниками (учасниками) боржника – юридичної особи, кредиторами боржника, іншими особами.
Досудова санація – це система заходів щодо відновлення платоспроможності боржника, які може здійснювати власник майна (орган, уповноважений управляти майном) боржника, інвестор з метою запобігання банкрутству боржника шляхом реорганізаційних, організаційно-господарських, управлінських, інвестиційних, технічних, фінансово-економічних, правових заходів відповідно до законодавства до початку порушення провадження у справі про банкрутство.
Досудова санація державних підприємств провадиться за рахунок коштів державних підприємств та інших джерел фінансування. Обсяг коштів для проведення досудової санації державних підприємств за рахунок коштів Державного бюджету України щорічно встановлюється законом про Державний бюджет.
Провадження у справах про банкрутство регулюється Законом [5], Господарським процесуальним кодексом України. Особливості провадження у справах про банкрутство банків регулюються Законом України „Про банки і банківську діяльність”.
Відповідно до Закону [5] щодо боржника застосовуються такі судові процедури банкрутства:
розпорядження майном боржника;
мирова угода;
санація (відновлення платоспроможності) боржника;
ліквідація банкрута.
Справи про банкрутство підвідомчі господарським судам і розглядаються ними за місцезнаходженням боржника відповідно до п.1 ст.6 Закону [5].
У навчальному посібнику по господарському праві України виділені наступні етапи провадження у справі про банкрутство [25, с. 206-209]:
порушення провадження у справі;
підготовче засідання господарського суду;
виявлення кредиторів та інвесторів;
попереднє засідання господарського суду;
проведення зборів кредиторів і утворення комітету кредиторів;
підсумкове засідання господарського суду;
винесення ухвали про санацію;
визнання боржника банкрутом і відкриття ліквідаційної процедури;
припинення провадження у справі про банкрутство
На стадії порушення провадження у справі арбітражний суд розглядає заяву на предмет того, чи підлягає вона прийняттю, а справа – порушенню. Суддя господарського суду приймає заяву про порушення справи про банкрутство, якщо її подано з додержанням встановлених вимог.
Суддя, прийнявши заяву про порушення справи про банкрутство, не пізніше ніж на п’ятий день з дня її надходження виносить і направляє сторонам та державному органу з питань банкрутства ухвалу про порушення провадження у справі про банкрутство. В ухвалі, крім іншого, повинно бути вказано про введення процедури розпорядження майном боржника та призначення розпорядника майна. Якщо ж останнього призначити неможливо, він призначається на підготовчому засіданні арбітражного суду.
Підготовче засідання господарського суду необхідне для:
оцінки поданих документів;
заслуховування пояснення сторін;
розгляду обґрунтованості заперечень боржника;
призначення розпорядника майна, якщо при прийнятті заяви про порушення справи про банкрутство призначити його було неможливо.
Виявлення кредиторів здійснюється шляхом подання ними у місячний строк з дня опублікування оголошення про порушення справи про банкрутство до господарського суду письмових заяв про грошові вимоги до боржника та документів, що їх підтверджують.
Інвестори (фізичні та юридичні особи, які виявлять бажання взяти участь у процедурі санації боржника) подають розпорядникові майна заяву про участь у санації боржника.
Попереднє засідання господарського суду проводиться не пізніше трьох місяців після проведення підготовчого засідання суду. У попередньому засіданні господарський суд розглядає реєстр вимог кредиторів, вимоги кредиторів, щодо яких були заперечення боржника і які не були включені розпорядником майна до реєстру вимог кредиторів. За результатами розгляду арбітражний суд виносить ухвалу, в якій зазначається розмір визнаних судом вимог кредиторів, які включаються розпорядником майна до реєстру вимог кредиторів, та призначається дата проведення зборів кредиторів.
Протягом десяти днів після винесення ухвали за результатами попереднього засідання суду розпорядник майна повідомляє кредиторів згідно з реєстром вимог кредиторів про місце і час проведення зборів кредиторів та організує їх проведення.
До компетенції зборів кредиторів належить прийняття рішення про:
вибори членів комітету кредиторів;
визначення кількісного складу комітету кредиторів, визначення його повноважень, дострокове припинення повноважень комітету кредиторів або окремих його членів;
інші питання, передбачені Законом.
Суд за клопотанням комітету кредиторів має право винести ухвалу про проведення санації боржника та призначення керуючого санацією. Санація вводиться на строк не більше дванадцяти місяців, який може бути подовжений ще до шести місяців або скорочений.
Протягом трьох місяців з дня винесення ухвали про санацію боржника керуючий санацією зобов’язаний подати комітету кредиторів для схвалення план санації боржника. План санації повинен передбачати строк відновлення платоспроможності боржника. Платоспроможність вважається відновленою за відсутності ознак банкрутства.
У ряді випадків суд приймає постанову про визнання боржника банкрутом і відкриває ліквідаційну процедуру. Строк ліквідаційної процедури не може перевищувати дванадцяти місяців, проте цей строк може бути продовжений арбітражним судом на шість місяців.
З дня прийняття арбітражним судом постанови про оголошення боржника банкрутом і відкриття ліквідаційної процедури підприємство юридичне переходить у новий правовий статус – статус банкрута. Цей правовий статус передбачає ряд особливих юридичних положень:
підприємницька діяльність банкрута завершується закінченням технологічного циклу з виготовлення продукції у разі можливості її продажу;
строк виконання усіх грошових зобов’язань банкрута та зобов’язань щодо сплати податків і зборів (обов’язкових платежів) вважається таким, що настав;
припиняється нарахування неустойки (штрафу, пені), відсотків та інших економічних санкцій за всіма видами заборгованості банкрута;
відомості про фінансове становище банкрута перестають бути конфіденційними чи становити комерційну таємницю;
укладення угод, пов’язаних з відчуженням майна банкрута чи передачею його майна третім особам, допускається в порядку, передбаченому Законом;
скасовується арешт, накладений на майно боржника, визнаного банкрутом, чи інші обмеження щодо розпорядження майном такого боржника. Накладення нових арештів або інших обмежень щодо розпорядження майном банкрута не допускається;
вимоги за зобов’язаннями боржника, визнаного банкрутом, що виникли під час проведення процедур банкрутства, можуть пред’являтися тільки в межах ліквідаційної процедури;
виконання зобов’язань боржника, визнаного банкрутом, здійснюється у випадках і порядку, передбачених Законом.
Мирова угода може бути укладена на будь-якій стадії провадження у справі про банкрутство. Під мировою угодою у справі про банкрутство розуміється домовленість між боржником і кредиторами стосовно відстрочки та (або) розстрочки, а також прощення (списання) кредиторами боргів боржника, яка оформляється угодою сторін.
Мирова угода може бути розірвана за рішенням арбітражного суду.
Арбітражний суд припиняє провадження у справі про банкрутство, якщо:
боржник не включений до Єдиного державного реєстру підприємств та організацій України або до Реєстру суб’єктів підприємницької діяльності;
подано заяву про визнання банкрутом ліквідованої або реорганізованої (крім реорганізації у формі перетворення) юридичної особи;
у провадженні арбітражного суду є справа про банкрутство того ж боржника;
затверджено звіт керуючого санацією боржника в порядку, передбаченому Законом;
затверджено мирову угоду;
затверджено звіт ліквідатора;
боржник виконав усі зобов’язання перед кредиторами;
кредитори не висунули вимог до боржника після порушення провадження у справі про банкрутство за заявою боржника.
Існуючі правові засади та організаційний механізм впровадження справи про банкрутство, ліквідаційної та реорганізаційної процедур є вагомим фактором, який повинен враховуватися при розробці та впровадженні заходів щодо виведення підприємства зі стану кризи.
За результатами проведеного аналізу можна виділити основні положення нормативного регулювання банкрутства:
державне регулювання банкрутства здійснюється Державним департаментом з питань банкрутства, органи місцевого самоврядування або центральні органи виконавчої влади, інші державні органи;
позасудовими процедурами, які можуть провадитися з метою запобігання банкрутству, є: фінансова допомога і відновлення платоспроможності боржника;
судовими процедурами банкрутства, які застосовуються до боржника, є розпорядження майном боржника, мирова угода, санація та ліквідація боржника.
1.3 Сучасний стан економіки України її вплив на банкрутства підприємств та заходи щодо її реформування
Основне завдання структурної перебудови економіки України - формування сучасної, ефективної, раціональної, екологічно безпечної структури економіки та створення конкурентноздатного вітчизняного виробництва на основі реалізації абсолютних та відносних переваг країни.
Для удосконалення відтворювальних пропорцій потрібні: модернізація виробництва, його технічне та технологічне оновлення
зниження ресурсомісткості (фондо-, матеріало-, енерго-, працемісткості) виробництва
зміна співвідношення між виробництвом засобів виробництва та предметів споживання на користь останнього
створення умов для розширеного відтворення (інвестування)
посилення технологічної цілісності підприємств та галузей, забезпечення закінченого (замкненого) циклу виробництва. Формування ефективної галузевої структури економіки передбачає: усунення гіпертрофованих диспропорцій між реальним та фінансовим секторами економіки, а також всередині кожного з них
переважний розвиток галузей, що задовольняють потреби людей
широкий розвиток сфери послуг
створення та розвиток наукомістких та високотехнологічних галузей і виробництв
розвиток переробних галузей економіки на новій технічній та технологічній базі
конверсія військового виробництва і - розвиток експортних та імпортозамінних виробництв
розвиток пріоритетних (ключових) галузей національної економіки.
Оптимізація територіальної структури економіки передбачає:
забезпечення комплексного і пропорційного розвитку всіх районів та регіонів країни на основі раціонального використання конкретних умов, наявних ресурсів (трудових, земельних, водних, енергетичних тощо)
усунення диспропорцій у розвитку окремих територій, забезпечення вирівнювання рівнів соціально-економічного розвитку
гармонізація загальнодержавних та регіональних інтересів. Зовнішньоекономічна структура економіки потребує: збільшення експортного потенціалу країни
зменшення в експорті частки сировини та матеріалів і збільшення частки продукції переробних галузей
збільшення в імпорті частки прогресивного обладнання та машин і зменшення продуктів харчування і продукції, що може вироблятися на вітчизняних підприємствах.
Соціальна структура економіки потребує:
подальших змін у системі власності (роздержавлення, приватизація, вдосконалення функціонування державного сектору, розвиток малого і середнього бізнесу) та формування ефективного власника регулювання доходів населення,
створення ефективного мотиваційного механізму високопродуктивної праці, усунення великої диференціації доходів та соціальний захист вразливих верств населення.
Заходи держави щодо структурного реформування економіки: вдосконалення нормативно-правового забезпечення структурної перебудови
створення сприятливих умов для реалізації конкурентних переваг, формування реального національного капіталу
виділення пріоритетних галузей і виробництв, їх державна підтримка
макроекономічна стабілізація, стимулювання прогресивних структурних зрушень в економіці
ефективна державна інвестиційна та інноваційна політика
розробка макроекономічних прогнозів щодо формування сучасної структури економіки
розробка загальнонаціональних та галузевих програм структурних перетворень
раціональне залучення іноземного капіталу, здатного забезпечити реформування структури економіки
інформатизація суспільства, оволодіння сучасними інформаційними технологіями. Конкурентні переваги - наявність специфічних ресурсів, використання яких за відповідних умов забезпечує додатковий ефект завдяки нижчим витратам на одиницю продукції.
Конкурентні переваги України: кваліфіковані трудові ресурси
значні запаси чорнозему, вигідно розташовані сільськогосподарські угіддя та сприятливі природно-кліматичні умови
значні вільні виробничі площі, використання яких дає можливість нарощувати виробництво з відносно невеликими витратами
вигідне географічне положення та транспортна інфраструктура
значний науково-технологічний потенціал (наукові школи, унікальні сучасні технології виробництва).
Метод ключових галузей - визначення галузей із сильними зворотними зв'язками, здатних викликати відповідну ланцюгову реакцію економічного розвитку, обумовити позитивні зрушення в економіці і забезпечити реалізацію цілей економічної політики держави.
Пріоритетна галузь - галузь, розвиткові якої держава надає перевагу, враховуючи її роль і важливість для економіки країни. Пріоритети структурної політики України (за використанням конкурентних переваг) 1 група - наукомісткі та технологічні галузі (ракетно-космічна техніка, літако- та моторобудування, електрозварювання, порошкова металургія, біотехнологія, мікроелектроніка, робототехніка, машинобудування, окремі виробництва ВПК)
2 група - галузі та підгалузі агропромислового комплексу (зокрема переробні), що мають унікальні природні основи, традиції виробництва та експорту різноманітних продуктів харчування (харчова, борошномельно-круп'яна, кондитерська, овочево-консервна, комбікормова, галузі легкої промисловості, які спеціалізуються на первинній переробці сільськогосподарської сировини тощо)
3 група - транзитні перевезення вантажів, транспортування нафти, газу, електроенергії, надання міжнародних послуг у галузі транспорту, зв'язку, телекомунікацій
4 група - рекреаційно-туристичний та оздоровчо-лікувальний комплекси Карпат, Причорномор'я, Приазов'я, інших регіонів країни
5 група - види діяльності, пов'язані із забезпеченням здоров'я людини і охороною навколишнього середовища.
Розділ 2. Аналіз фінансово-економічного стану підприємства на прикладі ВАТ „Білоцерківський молочний завод”
2.1 Діагностика фінансового стану підприємства ВАТ «Білоцерківський молочний завод»
ВАТ «Білоцерківський молочний завод» виробляє молочну продукцію під запатентованою торгівельною маркою.
- Молоко пастеризоване – 100 тсутки;
- Масло вершкове – 4,5 тсутки;
- Сухе знежирене молоко – 7,6 тсутки.
Поточна потужність підприємства в сезон складає 65-75%. Діяльність підприємства зосереджена на виготовленні і оптовій торгівлі молочними продуктами. Чисельність зайнятих з розрахунку на повний робочий день - 163 чіл, у тому числі адміністративний персонал - 23 чіл.
Земельна ділянка 5,9322 га, у тому числі під заводом 3,2604 га, очисні споруди 1,5165 га, три артезіанські свердловини 1,553 га. Загальна площа Цілісного майнового комплексу 3629,6 кв.м.
У 2006 році була проведена реконструкція котельної (перехід з мазуту на газ), встановлені 2 нових казана марки ДЕ-6,5/14 і марки ДЕ-4/14 з газово-мазутними пальниками типа ГМ і залишено місце під третій казан.
Також є цех №2 (приймальний пункт молока), земельна ділянка 0,14 га, площа виробничих приміщень 273,2 кв. м. Виробництво повністю оснащене всім технологічним устаткуванням автотранспорту. В цілях роздрібної реалізації молочної продукції, побудували власний магазин площею 59,4 кв.м. Ринок збуту готової продукції складається з крупних українських підприємств-переробників і експортерів.
Цех сухого знежиреного молока: Сушка розпильна ЦТ-500 (виробництво Німеччини) – продуктивність 500 кг випареної вологи в годину, вакуумні випарні установки Ліганд (2шт., Німеччина)- продуктивність 4000кг випареної вологи в годину кожна.
Маслоцех: мелешинська лінія по виробництву масла, у тому числі маслозбивач МО-001- 4х циліндровий (2007г.) - продуктивність 700 кг масла в годину, маслозбивач ТОМ-3, продуктивність 400 кг масла в годину, ванна ВН-600 (3 шт), сепаратори Г9ОСК Г9ОС2К, Г9ОСК Фасувальна машина для масла АРМ (фасовка у фольгу в пачки по 200 гр.) - продуктивність до 1000 кг в годину
Устаткування розраховане на переробку 100 тонн сировини в добу. Добова заготівка молока на заводі складає, не менше: у зимовий період - 20 тонн; березень - 30 тонн; травень - 60 тонн; літній період - 80 тонн.
Ефективний менеджмент можливий за умови усвідомлення змісту і раціонального використання функцій організації і функцій менеджменту, вміння вищого керівництва організації структурувати функції менеджменту відповідно до функцій організації і формувати адекватну його структуру.
Функції організації – комплекси дій і операцій, які здійснює організація як єдине ціле, або делеговані нею працівники, у внутрішньому і зовнішньому середовищах задля функціонування та розвитку організації.
На думку А. Файоля, організація здійснює такі функції [50, с. 9]:
технічну (виробничу);
комерційну (закупівля, збут, обмін, маркетинг);
фінансову (раціональне використання власного та залученого капіталу);
бухгалтерську (облік, статистика, аналіз);
захисну (захист майна і людей);
адміністративну (управлінську).
Технічна функція об’єднує основні та допоміжні операції виробництва. Науково-дослідні та проектні розробки, які є складовою технічної функції, мають відноситися до таких галузей господарства, у функціонуванні яких у підприємства є досвід. Це допоможе скоротити витрати на дослідження, опанування та початок виробництва нових товарів та послуг, адже задля діяльності у іншій галузі потрібні інші ресурси та їх постачальники. У іншому ж випадку підприємство може мати великі прибутки від продажу ексклюзивного товару, якого ще немає на ринку, а може і отримати збитки, не маючи досвіду роботи у новій галузі та потрібних ресурсів, виробляючи при цьому товар, який не користується попитом.
Планування виробництва за класифікацією А. Файоля також відноситься до технічної функції. Але ця операція є складовою функції менеджменту «планування» і буде розглянута далі.
Контролювання якості продукції та послуг – важлива операція у діяльності підприємства, управління якою на ВАТ «Білоцерківський молочний завод» є завданням заступника директора з якості. На підприємстві впроваджуються стандарти якості продукції ISO:9001, визнані на світовому ринку. Продукція, яка не пройшла перевірки якості не виходить на ринок та не продається.
До комерційної функції належать операції закупівлі сировини і обладнання, енергоресурсів. Ресурсів повинно бути достатньо для функціонування підприємства. Замала їх кількість призведе до недоотримання максимально можливих прибутків через неповного виконання ринкової ніші, зайнятої підприємством. Невикористаними ринковими можливостями обов’язково скористається інша організація (конкурент), наслідком чого може стати послаблення ринкової позиції підприємства та розширення можливостей конкурентів. Закупівля зайвих ресурси, які неможливо використати на даному виробництві чи використання яких призведе до виробництва такої кількості продукції, велика частина якої не буде продана найближчим часом та може бути зіпсована, також є неефективною. Тому потрібно аналізувати ринковий попит та закупати таку кількість ресурсів, використання якої призведе до виробництва оптимальної у даних ринкових умовах кількості продукції.
Але при закупівлі оптимальної кількості ресурсів неналежної якості також не має можливості прогнозувати великих прибутків із-за можливого виробництва неякісної продукції. Тому при виборі постачальників ресурсів потрібно брати до уваги тих, які користуються повагою у інших підприємств-конкурентів та які пропонують товари (товари для перепродажу, ресурси) за прийнятними цінами.
При виборі персоналу організації виправданим є орієнтування на працівників, які добре орієнтуються у майбутній роботі та мають відповідний досвід. При цьому може виникнути ситуація (є вірогідність, що так і буде), за якої потрібний працівник вимагає високої заробітної плати і досить проблематично замінити його іншим. За такої ситуації деякі керівники погоджуються із вимогами працівника та оплачують його працю відповідно його вимог за умови виконання роботи відповідної якості.
Маркетингові дослідження входять до складу операцій комерційної функції організації і мають велике значення для успішного виробництва та продажу продукції, яка буде користуватися попитом на ринку. На думку доктора економічних наук Маслової Т.Д., система маркетингових досліджень – сукупність прийомів та ресурсів, які постійно функціонують та надають ексклюзивну інформацію для вирішення нестандартних проблем управління [40, ст. 76].
Результатом маркетингових досліджень має бути інформація про стан об’єкта дослідження. Але щоб інформація була корисною для прийняття рішення, воно повинна мати такі властивості: правдивість, актуальність, повнота, можливість порівняння із аналогічною інформацією, економічність.
Витоки інформації для антикризового маркетингу поділяються на дві групи:
витоки первинної інформації – об’єкт дослідження;
витоки вторинної інформації – інші суб’єкти господарських відносин, які подають інформацію в обробленому вигляді, призначеному для вивчення об’єкта дослідження.
Типові напрямки маркетингових досліджень:
вивчення макросередовища – дослідження законодавства, економічних, екологічних умов, демографічних течій;
вивчення внутрішнього середовища – дослідження сильних та слабких сторін організації, виробничо-збутової діяльності;
вивчення ринка – пошук невикористаних ринкових можливостей, розподілу долів ринку між конкурентами, вивчення реакції покупців на маркетингові стимули;
вивчення товару – аналіз відповідності характеристик товару ринковим потребам.
Тільки у тому випадку, коли підприємство має можливість пропонувати та пропонує покупцям такі товари, які їм потрібні за прийнятною ціною, у потрібній кількості, відповідної якості, у потрібному місці та у потрібний час, з’являються передумови для стабільного функціонування організації.
Фінансова функція передбачає управління фінансовими потоками організації, її прибутками та витратами, фінансування виробництва, кредитування діяльності, розрахунки з постачальниками та покупцями тощо.
Бухгалтерська функція охоплює облік руху товарів, матеріальних цінностей, фінансів. Бухгалтерський облік за Законом України „Про бухгалтерський облік та фінансову звітність в Україні” визначається як процес виявлення, вимірювання, реєстрації, накопичення, узагальнення, зберігання та передачі інформації про діяльність підприємства зовнішнім та внутрішнім користувачам для прийняття рішень. Відповідальність за несвоєчасне складання первинних документів і регістрів бухгалтерського обліку та недостовірність відображених у них даних несуть особи, які склали та підписали ці документи [4]. За додержання законодавства при виконанні бухгалтерського обліку несуть відповідальність і керівник і головний бухгалтер, але основна відповідальність лежить на керівникові, оскільки головний бухгалтер йому підпорядкований.
У рамках цієї функції важливим є проведення аналізу положення підприємства на ринку. Результатом аналізу має бути звіт про сильні та слабкі сторони підприємства. Інформація на вході та виході фінансового аналізу має відповідати усім вимогам маркетингової інформації.
У процесі виробничої діяльності підприємства важливим є захист матеріальних, нематеріальних цінностей організації, персоналу, що є завданням захисної функції організації. Анрі Файоль розглядав цю функцію у контексті страхової функції організації та як одну з її задач визначав страхування власності «від замаху та, взагалі, різних перешкод соціального характеру, які можуть заподіяти шкоду функціонуванню і, навіть, життю підприємства» [50, с. 10]. В сучасних умовах для захисту підприємства від небажаного втручання ззовні задіяні різноманітні охоронні системи. На ВАТ «Білоцерківський молочний завод» ця функція покладена на службу охорони, яка слідкує за порядком на території заводу і у разі порушення норм та правил поведінки вживає заходи щодо усунення проблеми, яка виникла.
До основних задач адміністративної функції організації відносяться операції по управлінні підприємством. А. Файоль придавав цій функції особливого значення. Управляти – значить передбачати, організувати, наказувати, координувати та контролювати. У задачах управління чітко визначені чотири функції менеджменту: планування (передбачення), організація, мотивація (віддання наказів) та контроль (координування та контролювання).
Визначення функцій підприємства та конкретних задач по виконанню кожної функції є важливим інструментом ефективного функціонування сучасної організації.
Визначивши основні функції антикризового менеджменту та проаналізувавши їх розвиток на ВАТ «Білоцерківський молочний завод», можна зробити висновки:
функціями антикризового менеджменту є планування, організація, мотивація та контроль, які включені до адміністративної функції організації, завданням якої є управління підприємством;
на молокозаводі впроваджені та діють основні задачі антикризового управління, проте важливо робити більш повний аналіз внутрішнього середовища, використовуючи усі методи попередження кризових явищ.
Бухгалтерський баланс (форма №1) є найбільш інформативною формою для аналізу та оцінки фінансового стану підприємства. За допомогою балансу:
керівники отримують інформацію про положення свого підприємства у системі аналогічних підприємств на ринку;
аналітики визначають напрями фінансового аналізу.
Одним із найбільш поширених та інформативних видів аналізу є горизонтальний аналіз. Ціллю горизонтального аналізу є вияв абсолютних та відносних змін величин різних статей фінансової звітності за певний період та дати оцінку цим змінам. Найчастіше горизонтальний аналіз закінчується побудовою однієї чи декількох аналітичних таблиць, в яких абсолютні показники доповнюються відносними темпами їх зростання чи пониження [19, с. 354].
Аналізуючи структуру балансу за 2002 рік (додаток А), тобто майна і джерел його утворення, можна зробити висновок про те, що зменшилася валюта балансу на 0,1%. Зменшення зумовлено головним чином зменшенням грошових коштів на підприємстві на 46,5% та погашенням дебіторської заборгованості на 15,6%. Грошові кошти – одні із найбільш ліквідних активів підприємства і навіть незначне їх зменшення значить пониження платоспроможності підприємства. Зменшення дебіторської заборгованості значить виплату даному підприємстві боргів, що позитивно впливає на його фінансове становище.
Сума необоротних активів збільшилася на 10,8%, що зумовлено збільшенням первісної вартості на 196,4 тис. грн. (структура необоротних активів на кінець 2002 року зображена на рис. 2.1). За П(С)БО 2 „Баланс” необоротні активи – це всі активи, які не є оборотними. До них належать основні засоби та незавершене будівництво, одні із найменш ліквідних ресурсів підприємства. Збільшення первісної вартості означає вкладання коштів у основні засоби, ціллю якого є обновлення застарілого чи покупка нового обладнання. Зменшення оборотних активів на 5,9%, відбулося за рахунок зменшення грошових коштів на підприємстві та погашенням дебіторської заборгованості.
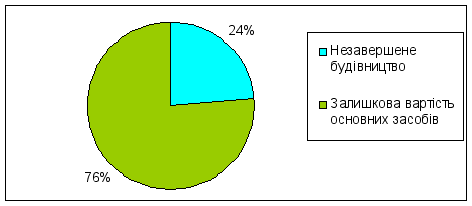
Рис. 2.1 Структура необоротних активів у кінці 2002 року
Що стосується джерел утворення основних засобів, то збільшилася сума власного капіталу на 3,2 тис. грн., або 0,2%. Це зумовлено лише збільшенням нерозподіленого прибутку на ту ж величину (3,2 тис. грн., або 0,5%). Наслідком збільшення нерозподіленого прибутку є розширення фінансових можливостей підприємства. Власний капітал за П(С)БО 2 «Баланс» – це частина в активах підприємства, що залишається після вирахування його зобов’язань. Зобов’язання – це заборгованість підприємства. Збільшення власного капіталу означає розширення фінансових можливостей підприємства. Слід зазначити велику вагу власного капіталу у валюті балансу – 63,8% на початку та 64% у кінці 2002 року. Поточні зобов’язання зменшилися на 0,8%, що зумовило зменшення їх питомої ваги у валюті балансу із 36,2% до 36%. Зменшення поточних зобов’язань значить виплату підприємством боргів перед кредиторами за рахунок зменшення ресурсів підприємства, що втілюють в собі економічні вигоди.
Аналізуючи баланс підприємства за 2002 рік, можна зробити висновки:
зменшилася валюта балансу на 1,6 тис. грн. ( на 0,1%). Якщо така тенденція продовжиться, то це може спричинити неплатоспроможність підприємства;
оборотні активи зменшуються, а необоротні – збільшуються;
власний капітал підприємства перевищує залучений і темпи його зростання вищі, ніж темпи зростання залученого капіталу.
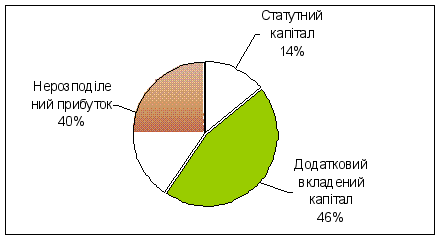
Рис. 2.2 Структура власного капіталу на кінець 2002 року
Аналізуючи структуру балансу за 2003 рік (додаток Б), можна помітити, що збільшилася валюта балансу на 48,82%. Це зумовлено:
збільшенням необоротних активів на 695,1 тис. грн., або на 76,31% головним чином за рахунок росту залишкової вартості основних засобів на 118,12%, що значить продовження розпочатого у 2002 році вкладення коштів у основні засоби та вибору стратегії розширення виробництва у довгостроковій перспективі;
збільшенням оборотних активів на 31,55%, що зумовлено збільшенням виробничих запасів на 50,71%, дебіторської заборгованості за товари на 33,02%, з бюджетом на 50%, та появи дебіторської заборгованості за виданими авансами у розмірі 117,8 тис. грн. Слід зазначити, що сумарна вага дебіторської заборгованості у валюті балансу становить 39,6%. Збільшення дебіторської заборгованості значить відтік ресурсів із підприємства та зменшення можливої економічної вигоди.
Як видно із рис. 2.3 на кінець 2003 року оборотні та необоротні активи розподілені майже порівну в активі балансу. Негативним явищем є зменшення кількості грошових коштів на підприємстві на 68,28%, наслідком якого є зниження коефіцієнтів платоспроможності (Додаток Е).
Зменшення власного капіталу на 173,2 тис. грн., або на 11,47% зумовлено зменшенням нерозподіленого прибутку на ту ж величину. З’явилися забезпечення виплат персоналу та відстрочені податкові зобов’язання у розмірі 37,5 тис. грн. та 14,4 тис. грн. відповідно. У складі забезпечень виплат персоналу відображаються нараховані у звітному періоді витрати на оплату майбутніх відпусток, оплату праці у наступному за звітним періоді та ін.
Збільшення поточних зобов’язань на 149,75% зумовлено збільшенням кредиторської заборгованості за товари на 40,07%, та взяття короткострокового банківського кредиту у розмірі 877,8 тис. грн.
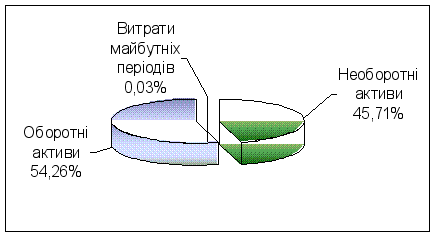
Рис. 2.3 Структура активу балансу за кінець 2003 року
Аналізуючи баланс підприємства за 2003 рік, можна зробити висновки:
збільшилася валюта балансу на 48,82%;
темпи приросту оборотних активів менші за темпи приросту необоротних активів, хоча і збільшилися відповідно до попереднього року;
власний капітал підприємства на кінець періоду менший від залученого. Темпи приросту власного капіталу від’ємні (-11,47%) та менші за темпи приросту залученого капіталу (149,75%).
Аналізуючи структуру балансу за 2004 рік (додаток В), можна зробити висновок, що збільшилася валюта балансу на 2200 тис. грн., або на 62,6%, що зумовлено:
збільшенням необоротних активів на 15,8%, до чого призвело, головним