Науково-практичні основи аналізу банкрутства підприємства та шляхи його подолання
збільшення оборотних активів на 102,1%, що зумовлено, головним чином, появою дебіторської заборгованості за виданими авансами у розмірі 1379,4 тис. грн. та приростом чистої реалізаційної вартості дебіторської заборгованості за товари на 34,8%. До оборотних активів включені серерньоліквідні та високоліквідні ресурси підприємства та їх збільшення має наслідком можливе отримання високих прибутків у майбутньому у разі розумного використання отриманих ресурсів. Але у даному випадку збільшилася дебіторська заборгованість, яка становить основну частину оборотних активів (рис. 2.4), що, навпаки, значить збільшення заборгованості фізичних чи юридичних осіб перед підприємством.
Власний капітал підприємства збільшився на 68,8%, до чого призвело зростання нерозподіленого прибутку на 205,9%. На кінець 2004 року з’явилися забезпечення виплат персоналу та відстрочені податкові зобов’язання у розмірі 61,7 тис. грн. та 0,4 тис. грн. відповідно. Поява відстрочених податкових зобов’язань значить появу податку на прибуток, що підлягає сплаті в майбутніх періодах.
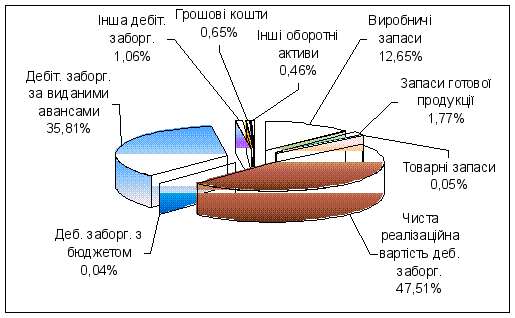
Рис. 2.4 Структура оборотних активів у кінці 2004 року
Поточні зобов’язання збільшилися на 1207,6 тис. грн., що зумовлено, головним чином, зростанням кредиторської заборгованості за товари на 157% та частковим погашенням короткострокового банківського кредиту (зменшення на 380,4 тис. грн., або на 43,3%). Наслідком збільшення кредиторської заборгованості є поява нових ресурсів на підприємстві із можливістю їх використання з метою збільшення доходу.
Аналізуючи баланс підприємства за 2004 рік, можна зробити висновки:
збільшилася валюта балансу на 62,6%;
темпи приросту оборотних активів становлять 102,1% за рік та вищі за темпи приросту необоротних активів, які складають 15,8% на рік;
власний капітал підприємства менший від залученого, але темпи приросту власного капіталу становлять 68,8% за рік і перевищують темпи приросту залученого капіталу (55,9%).
Аналізуючи структуру балансу за 2005 рік (додаток Г), можна помітити, що валюта балансу збільшується за рік на 37,3%, до чого призвело:
зростання необоротних активів на 56,6% за рахунок продовження розпочатого у 2004 році будівництва нового виробничого комплексу, зростання залишкової вартості основних засобів на 21,3% та зростання відстрочених податкових активів на 24,8 тис. грн., або на 17%;
зростання оборотних активів на 27,9%, до чого призвело зростання запасів готової продукції на 1206,5 тис. грн., зростання виробничих запасів, зменшенням чистої реалізаційної вартості дебіторської заборгованості за товари у на 32,8% та зменшенням дебіторської заборгованості за виданими авансами на 81,7% та ряд інших обставин. До запасів готової продукції відносяться запаси виробів на складі, обробка яких закінчена та які пройшли випробування і відповідають технічним умовам і стандартам. Їх зростання може значити зменшення продаж товару, який знаходиться на складі і подальше його псування у разі неможливості продати. До позитивних змін слід віднести значне зменшення дебіторської заборгованості, що значить виплату боргів підприємстві.
Порівнюючи склад необоротних активів у кінці 2005 (рис. 2.5) та 2002 (рис. 2.1) років можна помітити зменшення питомої ваги основних засобів на 9%, незначне збільшення незавершеного будівництва та появу відстрочених податкових активів (з’явилися у кінці 2004 року).
Потрібно зазначити, що вперше із 2002 року збільшилася кількість грошових коштів на підприємстві на 1065,9%. Власний капітал підприємства збільшився на 46%, що зумовлено, як і в попередніх періодах, зростанням нерозподіленого прибутку на ту ж величину. Зростання поточних пасивів на 1074,2 тис. грн зумовлено, головним чином, зростанням інших поточних зобов’язань на 22102,4% та зростанням поточних зобов’язань за розрахунками з бюджетом на 471,9%. До інших поточних зобов’язань може бути включена сума валової заборгованості замовникам за будівельними контрактами.
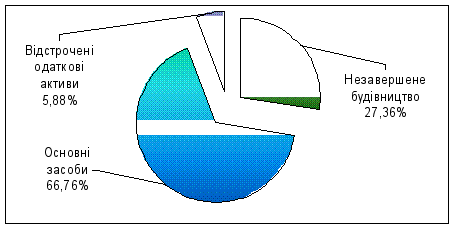
Рис 2.5 Структура необоротних активів у кінці 2005 року
Аналізуючи баланс підприємства за 2005 рік, можна зробити висновки:
збільшилася валюта балансу на 37,3%;
темпи росту необоротних активів вищі за темпи росту оборотних активів і становлять 56,6% та 27,9% за рік відповідно;
поточні пасиви перевищують власний капітал але темпи приросту поточних пасивів менші за темпи приросту власного капіталу.
Аналізуючи структуру капіталу за 2006 рік (додаток Д), можна зробити висновок, що валюта балансу збільшилася на 12,6%. До цього призвело:
зростання необоротних активів на 32,4%, що викликано зростанням незавершеного будівництва на 68% та зростанням залишкової вартості основних засобів на 20,7%. Слід зазначити, що на протязі періоду 2002-2006 роки відбувається постійне, але нестабільне зростання основних засобів (із збільшенням на 6-118%), із кінця 2004 року – зростання незавершеного будівництва та поява відстрочених податкових активів;
зростання оборотних активів на 46 тис. грн., або на 0,9%.
У 2006 році продовжується розпочата у 2005 році тенденція до зростання грошових коштів на підприємстві, яке становить 23,8% відносно початку 2006 року.
Власний капітал за 2006 рік збільшився на 1372,4 тис. грн., що становить 41,2% його вартості на початку року. До цього призвело, як і у попередніх періодах, зростання нерозподіленого прибутку на 1372,4 тис. грн. Поточні пасиви підприємства вперше за період 2002-2006 років зменшилися на 8,6%. Це зумовлено, головним чином, зменшенням кредиторської заборгованості на 19,3% та збільшенням інших поточних зобов’язань на 16,7%.
Аналізуючи баланс підприємства за 2006 рік, можна зробити висновки:
валюта балансу зросла на 12,6%;
темпи росту необоротних активів значно перевищують темпи росту оборотних активів і становлять 32,4% та 0,9% на рік відповідно;
на кінець періоду власний капітал перевищив поточні пасиви та темпи приросту власного капіталу перевищують темпи приросту поточних пасивів та становлять 41,2% та -8,6% (падіння) на рік відповідно.
Загалом за період із 2002 по 2006 роки на молокозаводі намітилися тенденції змін деяких економічних показників. Наведемо головні із них.
На графіку зміни валюти балансу за 2002-2006 роки (рис. 2.6) помітна стійка тенденція до зростання. У більшості періодів це відбувається завдяки зростанню таких статей балансу, як незавершене будівництво, залишкова вартість основних засобів, запаси та дебіторська заборгованість.
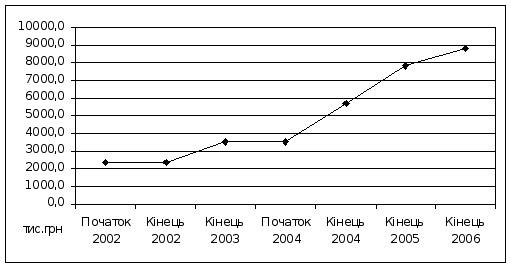
Рис. 2.6. Графік зміни валюти балансу за 2002-2006 рр.
Як видно із рис. 2.7, графік зміни необоротних активів майже ідентичний до графіка зміни валюти балансу за той же період (рис. 2.6). Це говорить про вирішальний вплив необоротних активів на динаміку росту валюти балансу на ВАТ „Білоцерківський молочний завод”. Зростання необоротних активів протягом 2002-2006 років відбувається за рахунок зміни (переважно зростання) незавершеного будівництва та залишкової вартості основних засобів.
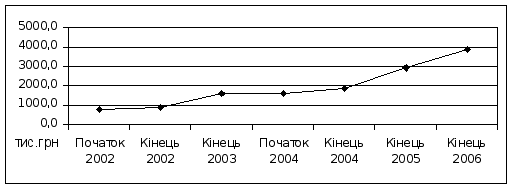
Рис. 2.7 Графік зміни необоротних активів підприємства
Графік на рис. 2.8 показує, що оборотні активи за період аналізу збільшилися більше ніж у 3 рази, але необоротні активи збільшилися у 4,7 раз.
Доречним також буде розрахунок та аналіз показників-індикаторів кризового стану та загрози банкрутства підприємства за методикою Л. О. Лігоненка (додаток Е).
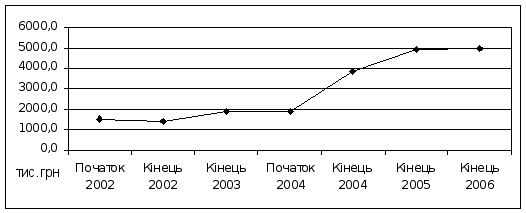
Рис. 2.8 Графік зміни оборотних активів за 2002-2006 рр.
Зменшення коефіцієнта негайної (абсолютної) ліквідності (рис. 2.9) до кінця 2003 року відбувається внаслідок зменшення кількості грошових коштів на підприємстві у кінці 2003 року порівняно із початком 2002 у 6 разів та значного збільшення розміру поточних зобов’язань (Додаток Ж). На початку 2004 року обидва показники змінюються на незначну величину, що не призводить до зміни коефіцієнта. До кінця 2004 року показник зменшується на незначну величину, що ,насамперед, є результатом збільшення поточних зобов’язань на 56%. У 2005 році збільшення кількості грошових коштів до рівня, більшого ніж початок 2002 року призвело до збільшення коефіцієнта за один рік майже у 10 разів. На кінець 2006 року подальше збільшення кількості грошових коштів та незначне зменшення поточних зобов’язань є результатом подальшого збільшення коефіцієнта негайної (абсолютної) ліквідності.
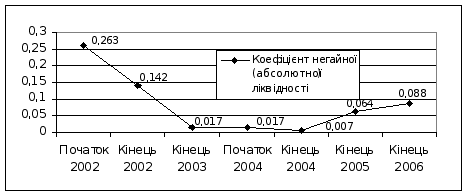
Рис. 2.9 Графік зміни коефіцієнта негайної (абсолютної) ліквідності
Незважаючи на позитивну тенденцію збільшення даного показника у 2005-2006 роках, в оптимальних межах коефіцієнт знаходився лише на початку 2002 року. Це свідчить про неспроможність підприємства у 2003-2006 роках найближчим часом розрахуватися за поточними зобов’язаннями.
Враховуючи, що оптимальне значення загального коефіцієнта покриття (рис. 2.10) знаходиться у межах 1,0-3,0, можна зробити висновок, що у кінці 2003 – на початку 2004 років підприємство не мало можливості покрити короткострокові зобов’язання за рахунок усіх обігових коштів. В кінці 2006 року показник знаходиться на меншому рівні, ніж на початку 2002, що говорить про негативні зміни у структурі капіталу, хоча молокозавод залишається кредитоспроможним. З початку 2004 року коефіцієнт зростає, і, використовуючи методи трендового аналізу, можна зробити висновок, що ця тенденція продовжиться і в наступних періодах.
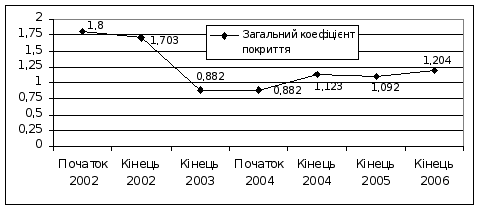
Рис. 2.10 Графік зміни загального коефіцієнта покриття
На початку та в кінці 2002 року проміжний коефіцієнт покриття (рис. 2.11) знаходиться у допустимих межах, що свідчить про спроможність молокозаводу покрити короткострокові зобов’язання за рахунок грошових коштів та дебіторської заборгованості. Однак у другому та третьому періодах показник зменшився на 20% та 57% відповідно, що є результатом зменшення кількості грошових коштів на підприємстві на 46% та 83% на кінець 2002 та на кінець 2003 років по відношенню до початку 2002. У третьому та четвертому періодах грошових коштів та дебіторської заборгованості на ВАТ „Білоцерківський молокозавод” недостатньо для покриття короткострокових зобов’язань. На кінець 2004 року значно зросла дебіторська заборгованість підприємства, що означає неефективне використання грошових ресурсів підприємства. Різке зменшення показника у кінці 2005 року викликане частковим погашенням дебіторської заборгованості, різким збільшенням грошових коштів та їх еквівалентів на 1166% та збільшенням поточних зобов’язань. Збільшення ж коефіцієнта в останньому періоді є результатом збільшення дебіторської заборгованості, кількості грошових коштів та зменшенням поточних зобов’язань.
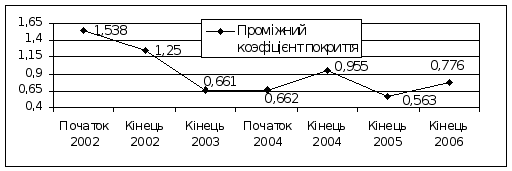
Рис. 2.11 Проміжний коефіцієнт покриття
Загалом, аналізуючи коефіцієнти платоспроможності (рис. 2.12) на ВАТ «Білоцерківський молокозавод» за 2002-2006 роки, можна помітити слідуючи особливості:
на початку 2002 року всі показники знаходяться у допустимих межах; підприємство мало можливість покрити поточні зобов’язання;
у кінці 2002 – кінці 2003 років показники різко зменшуються, що викликано значним зменшенням кількості грошових коштів на підприємстві, підвищенням дебіторської заборгованості – зменшення кількості грошових ресурсів на молокозаводі, що значно понижує його фінансові можливості;
із кінця 2003 до кінця 2004 років платоспроможність підприємства зростає;
на кінці 2005 року загальний та проміжний коефіцієнти покриття дещо падають (на 2,76% та 41,05% відповідно зменшилися). Це можна пояснити тим, що оборотні активи за 2005 рік збільшилися на 27,93%, а поточні пасиви збільшилися на 31,49% (більше по відношенню до оборотних активів), що і призвело до зменшення загально коефіцієнта покриття. Для підприємства є негативним процесом швидке збільшення пасивів та менш повільне збільшення активів, адже це веде до зменшення фінансових можливостей підприємства внаслідок збільшення заборгованості та зменшення можливостей її погашення. Проміжний коефіцієнт покриття зменшився у більше раз відносно попереднього періоду ніж загальний коефіцієнт покриття. Це пов’язано із збільшенням грошових коштів та дебіторської заборгованості відносно попереднього періоду на меншу величину (-22,53% або зменшення на 22,53%) ніж оборотних активів (збільшення на 27,93%).
в останньому періоді усі показники збільшуються, але лише проміжний коефіцієнт покриття знаходиться в оптимальних межах, а інші два показники нижче від цієї межі, що свідчить про неспроможність підприємства розрахуватися за зобов’язаннями найближчим часом.
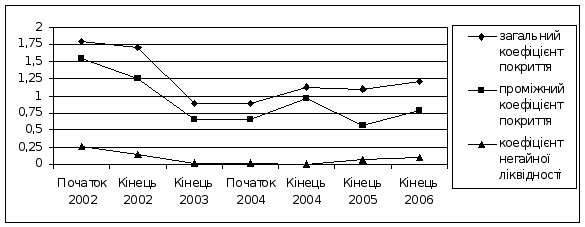
Рис. 2.12 Коефіцієнти платоспроможності
У першому та другому періодах перевищення даного коефіцієнта одиниці (рис. 2.13) означає перевищення власних коштів над позиковими. У даному випадку підприємство може розрахуватися із кредиторами за всіма зобов’язаннями у разі необхідності. Зменшення коефіцієнта у 3-у періоді відбувається внаслідок зменшення власного капіталу відносно 2-го періоду на 11,47% та збільшення поточних зобов’язань на 149,75%, що призвело до неможливості розрахуватися за усіма зобов’язаннями. Така ситуація продовжується до кінця 2005 року. Із кінця 2003 до кінця 2006 років відбувається стабільний ріст коефіцієнта, що може означати і подальший його ріст.
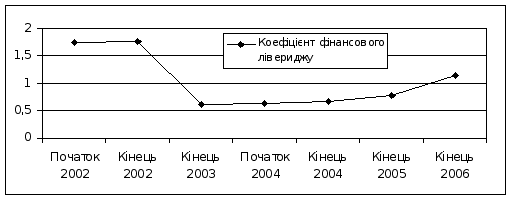
Рис. 2.13 Коефіцієнт фінансового лівериджу
Коефіцієнти фінансової автономії та заборгованості – два протилежні показники, що можна побачити із (рис. 2.14). Оптимальне значення першого – більше ніж 0,5, другого – менше ніж 0,5. У другому періоді відбуваються позитивні зрушення у структурі балансу (збільшення власного капіталу та швидше зменшення поточних пасивів (на 0,56%) ніж валюти балансу (на 0,07%)). У третьому періоді зменшення власного капіталу на 11,47% відносно попереднього періоду та швидше збільшення поточних пасивів (на 149,75%) ніж валюти балансу (на 48,83%) призвело до значного збільшення заборгованості та зменшення фінансової автономії підприємства.
Коефіцієнт оборотності обігових коштів (рис. 2.15) показує швидкість обороту всіх обігових коштів підприємства. Оптимальним для нього є збільшення. У першому періоді коефіцієнт підвищується, що є позитивним явищем, адже із підвищенням швидкості повернення коштів з’являється можливість їх реінвестування у більш короткі строки, що, в свою чергу, є запорукою стабільних доходів підприємства. Але у першому періоді відбувається зменшення оборотних активів на підприємстві на 5,89% та зменшення чистого доходу на 3,92%, що і призвело до незначного підвищення рівня коефіцієнта.
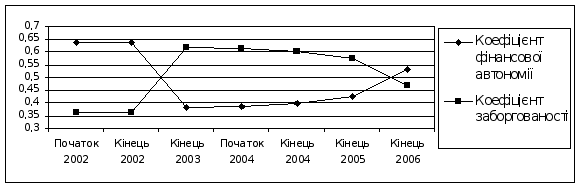
Рис. 2.14 Коефіцієнти заборгованості та фінансової автономії
У другому періоді спостерігається значне підвищення оборотних активів (на 31,55%) та ще швидше збільшення чистого доходу (на 74,89%), що і призвело до значного підвищення коефіцієнту. У третьому періоді не відбувається ніяких змін, а у четвертому помітне різке падіння рівня оборотності обігових коштів, що викликано швидшим ростом оборотних активів (збільшення на 102,08%) ніж чистого доходу (збільшення на 15,20%). Зменшення темпів падіння оборотності у п’ятому періоді викликано тим, що ріст оборотних активів зменшився (ріст на 27,93%) та прискорився ріст чистого доходу (на 24,54%). В останньому періоді відбувається значне зниження темпів росту як оборотних активів, так і чистого доходу, що і призвело до незначної зміни оборотності.
Показник оборотності кредиторської заборгованості (рис. 2.16) показує середній період погашення кредиторської заборгованості. Незначне зменшення показника у першому періоді відбувається за рахунок швидшого зменшення собівартості реалізованої продукції (на 1,40%) ніж кредиторської заборгованості (зменшення на 0,6%).
У другому періоді швидше збільшення собівартості (на 71,32%) ніж кредиторської заборгованості (збільшення на 46,56%) призвело до зростання періоду погашення кредиторської заборгованості. Незначне зменшення показника у третьому періоді відбулося внаслідок зменшення собівартості на 4,08% та збільшення кредиторської заборгованості на 3%.
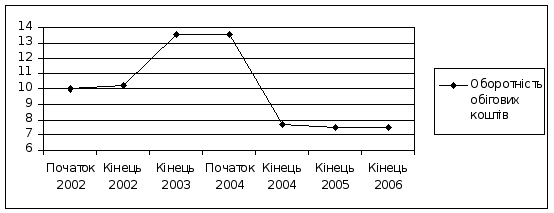
Рис. 2.15 Коефіцієнт оборотності обігових коштів
У четвертому та п’ятому періодах продовжується розпочата у попередньому періоді тенденція до зменшення строків погашення кредиторської заборгованості внаслідок швидшого збільшення кредиторської заборгованості (на 123,65% та 54,72% відповідно) ніж собівартості (зростання на 12,19% та 26,97% відповідно). Але в останньому періоді ця тенденція змінюється на протилежну внаслідок швидшого зменшення кредиторської заборгованості (на 8,56%) ніж собівартості (зменшення на 0,14%).
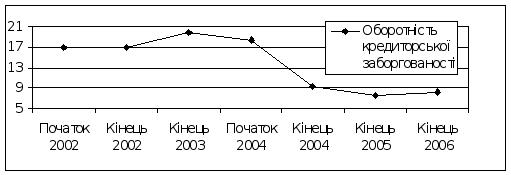
Рис. 2.16 Оборотність кредиторської заборгованості
Як показує графік на (рис. 2.17), чиста рентабельність власного капіталу за період який аналізується (початок 2002 – кінець 2006 років), зменшилася. Зменшення рентабельності у першому – другому періодах відбувається за рахунок швидшого зменшення чистого прибутку підприємства (на 69,63% у першому періоді, а у другому підприємство отримує збиток у розмірі 173,2 тис. грн.) ніж власного капіталу (збільшення на 0,2% у першому періоді та зменшення на 11,47% у другому). У третьому періоді чиста рентабельність підприємства досягає найвищого рівня за період, який аналізується. До цього призвів вихід підприємства із збитків та значне перевищення рівня доходів відносно початку періоду (995,3 тис. грн. доходу в кінці та 173,2 тис. грн. збитків на початку періоду). Власний капітал при цьому збільшився на 1,08%. У четвертому – шостому періодах відбувається зменшення чистої рентабельності власного капіталу внаслідок:
постійного збільшення власного капіталу (на 68,8%, 46% та 41,2% у четвертому, п’ятому та шостому періодах відповідно);
зменшення на 2,95%, збільшення на 5,40% та збільшення на 35,93% чистого прибутку у четвертому, п’ятому та шостому періодах відповідно.
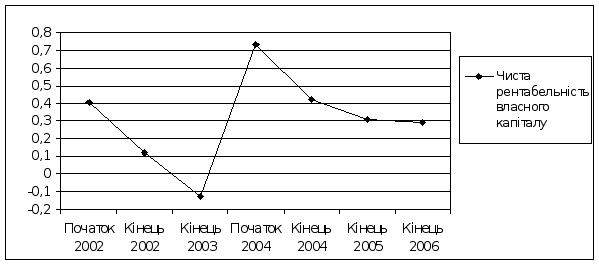
Рис. 2.17. Чиста рентабельність власного капіталу
Як показує (рис. 2.18), питома вага прибутку в загальному обсязі реалізованої продукції за період, який аналізується, має тенденцію до збільшення. Але зменшення показника у першому періоді відбувається завдяки швидшому зменшенню валового прибутку (зменшення на 49,49%) ніж доходу від реалізації продукції (зменшення на 3,92%). У наступних трьох періодах відбувається ріст валового прибутку на 200,66%, 81,99% та 47% при ростові доходу від реалізації продукції у 74,89%, 0% та 15,20% відповідно, що є причиною стабільного росту питомої ваги. Але у п’ятому періоді ріст переходить у падіння, причиною чому є швидше збільшення доходу від реалізації продукції (на 24,56%) ніж валового прибутку (збільшення на 4,85%). В останньому періоді ситуація змінюється. Проаналізувавши зміну питомої ваги за 6 періодів, можна зробити висновок, що в наступних періодах відбуватиметься подальший ріст показника.
2.2 Діагностика ймовірності банкрутства на підприємстві ВАТ «Білоцерківський молочний завод»
Ідентифікація рівня неплатоспроможності та типу ситуації банкрутства здійснюється на підставі Методичних рекомендацій щодо виявлення ознак неплатоспроможності підприємства та ознак дій з приховування банкрутства, фіктивного банкрутства чи доведення до банкрутства, які затверджені наказом Міністерства економіки України від 17 січня 2001 року №10 [8].
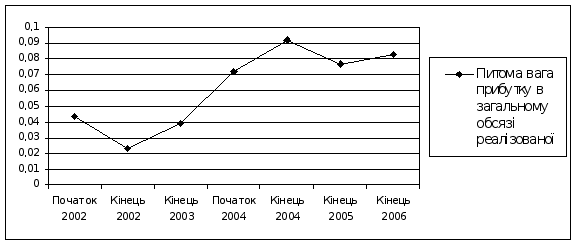
Рис 2.18 Питома вага прибутку в загальному обсязі реалізованої продукції
Економічним показником ознак поточної платоспроможності при наявності простроченої кредиторської заборгованості є різниця між сумою наявних на підприємстві грошових коштів, їх еквівалентів та інших високоліквідних активів і його поточних зобов’язань, що визначаються за формулою:
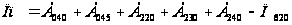 , (2.1)
де _а – поточна платоспроможність підприємства;
А040, А045, А220, А230, А240 – відповідні рядки активу балансу;
П620 – підсумок IV розділу пасиву балансу.
Відповідно до формули (2.1) розрахуємо поточну платоспроможність на ВАТ «Білоцерківський молочний завод» за період від початку 2002 до закінчення 2006 років.
Таблиця 2.1
Показник поточної платоспроможності підприємства
| Роки | 2002 | 2003 | 2004 | 2005 | 2006 | ||
| Початок | Кінець | Кінець | Початок | Кінець | Кінець | Кінець | |
| Поточна платоспроможність | 0,263 | 0,142 | 0,018 | 0,017 | 0,007 | 0,065 | 0,088 |
Слід зазначити, що вихідні значення показника поточної платоспроможності майже ідентичні коефіцієнту негайної (абсолютної) ліквідності, що свідчить про одне призначення коефіцієнтів. Але враховуючи відмінності у розрахунках цих коефіцієнтів на різних підприємствах їх значення можуть відрізнятися на більшу величину, ніж на даному молокозаводі.
Підприємство вважається неплатоспроможним, відповідно до Методичних рекомендацій [8], якщо значення показника, розрахованого по формулі (2.1) менше за нуль. У даному випадку показник не має від’ємного значення, що свідчить про можливість підприємства розрахуватися за частиною своїх боргів у будь-який час. На найнижчому рівні показник знаходиться у кінці 2004 року, після чого поступово підіймається із чого можна зробити висновок, що показник поточної платоспроможності буде підійматися і надалі.
Методичними рекомендаціями також запропоновано проводити систематичний аналіз фінансового стану підприємства за допомогою коефіцієнта У.Бівера, який розраховується за формулою (2.2).
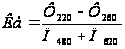 , (2.2)
де, Кб – коефіцієнт У. Бівера;
Ф220 та Ф260 – відповідно чистий прибуток і амортизація, наведені у рядках 220 та 260 форми №2 «Звіт про фінансові результати»;
П480 та П620 – відповідно довгострокові і поточні зобов’язання, наведені у рядках 480 і 620 форми №1 «Баланс».
Аналіз фінансового стану підприємства із допомогою коефіцієнта У.Бівера базується на даних, наведених у праці Л.О. Лігоненка [37, с. 222] (_а бе. 2.2). Розрахунок показника наведений у (_а бе. 2.3).
Таблиця 2.2
Дані для фінансового аналізу підприємства на основі коефіцієнта У. Бівера
| Показник | Значення показника |
| благополучного підприємства | за 5 років до банкрутства | за 1 рік до банкрутства |
| Коефіцієнт У.Бівера | 0,4-0,45 | 0,17 | -0,15 |
Відповідно до даних (_а бе. 2.3) та враховуючи нормативні дані (_а бе. 2.2) можна зробити висновок, що молокозаводу не загрожувало банкрутство лише на початку 2002 року. Потім до кінця 2003 року значення показника зменшується внаслідок зменшення кількості грошових коштів на підприємстві та зменшенні чистого прибутку і появи збитку у розмірі 173,2 тис. грн. на кінці 2003 року. Незважаючи на те, що зменшення грошових продовжується до кінця 2004 року, показник починає рости із початку 2004 року внаслідок значного збільшення чистого прибутку. Беручи до уваги те, що із кінця 2004 року відбувається постійний ріст чистого прибутку, грошових коштів і, як наслідок, ріст коефіцієнта У.Бівера, можна зробити висновок, що ріст останнього продовжиться і у наступних періодах, хоча на кінці 2006 року молокозаводу все ще загрожує банкрутство через деякий час.
Таблиця 2.3
Коефіцієнт У. Бівера на ВАТ «Білоцерківський молочний завод»
| Роки | 2002 | 2003 | 2004 | 2005 | 2006 | ||
| Початок | Кінець | Кінець | Початок | Кінець | Кінець | Кінець | |
| Поточна платоспроможність | 0,628 | 0,104 | -0,148 | 0,394 | 0,205 | 0,156 | 0,231 |
Дослідивши основні методи аналізу виникнення та розвитку кризових явищ на підприємстві та проаналізувавши фінансову ситуацію та можливість банкрутства на ВАТ «Білоцерківський молочний завод», можна зробити висновки:
Основним методом попередження кризових явищ є аналіз внутрішнього та зовнішнього середовища організації. Основними методами аналізу є читання звітності, горизонтальний, вертикальний, трендовий аналіз та аналіз фінансових коефіцієнтів.
Оборотні активи на підприємстві мають тенденцію до збільшення. Незначне їх зростання у 2005-2006 роках є наслідком значного зменшення запасів готової продукції, що є позитивним фактором у діяльності підприємства, адже може запобігти псуванню продукції через довгий строк зберігання; розрахунку за дебіторською заборгованістю із бюджетом та значного збільшення дебіторської заборгованості за виданими авансами, наслідком чого є зменшення фінансових можливостей підприємства внаслідок зменшення грошових коштів.
Необоротні активи за період 2002-2006 роки зросли у 4,7 разів, що є більшим за ріст оборотних активів (у 3,2 рази). Це свідчить про вкладання коштів підприємством у мало ліквідні основні засоби та стратегічну направленість на ВАТ «Білоцерківський молочний завод» у довгостроковій перспективі на розширення виробництва.
За останні 5 років існує постійна тенденція до збільшення чистого прибутку на заводі. Це дає можливість розвитку нових видів виробництва (вирощування сільськогосподарських культур на ВАТ «Білоцерківський молочний завод»), своєчасної виплати заборгованості кредиторам, більші можливості виходу із _а без_ої_чуваних ситуацій.
Незважаючи на ріст прибутку, у 2003-2004 роках показники платоспроможності знаходились на надзвичайно низьких рівнях, що викликано ростом поточних зобов’язань та зменшенням грошових коштів на підприємстві. У цьому періоді завод не зможе розрахуватися за своїми зобов’язаннями.
У 2005-2006 роках ситуація на заводі починає стабілізуватися, хоча зросли поточні зобов’язання. Використовуючи метод трендового аналізу, можна прогнозувати зростання платоспроможності у наступних періодах, хоча не виключені й зміни ситуації у гіршу сторону, як у 2003-2004 роках.
Розділ 3. Шляхи подолання стану банкротства на підприємстві
3.1 Вдосконалення законодавчого регулювання банкрутства
На Україні створено правовий механізм, який дозволяє узгоджувати інтереси боржника та його кредиторів, сприяючи розвитку вітчизняної економіки. Основним законом, що регулює правовідносини в сфері банкрутства є Закон України від 30.06.99 р. № 784-XVI «Про відновлення платоспроможності боржника або визнання його банкрутом» [5]. Для узгодження правових проблем під час проведення процедури банкрутства також використовують інші законодавчі та нормативні акти [8, 12-13].
Відповідно до змісту Закону України «Про відновлення платоспроможності боржника або визнання його банкрутом» банкрутство – це фактична ліквідація підприємства з метою задоволення законних вимог кредиторів. Саме кредитор займає центральне місце в правовій системі відновлення платоспроможності та банкрутства підприємств. Від його зацікавленості та дій залежить доля боржника. Проте, кредитори, як правило, реалізують свої законні інтереси так, що відновлення платоспроможності закінчується ліквідацією підприємства. Тому правовий механізм поновлення платоспроможності вимагає подальшого вдосконалення щодо аспектів гармонізації інтересів зацікавлених осіб.
Закон [5] містить положення, які можуть бути розцінені як дискримінаційні. Згідно з окремими його положеннями не всі підприємницькі організації можуть визнаватись банкрутами, чим порушується один із фундаментальних принципів у сфері конкуренції – принцип рівності усіх учасників економічних відносин. Закон про банкрутство виключає казенні підприємства з кола суб’єктів законодавства про банкрутство.
Також слід звернути увагу на те, що, крім того, що цими положеннями Закон фактично порушує права кредиторів, він тим самим створює умови для захисту витратних