Учет и анализ финансовых результатов
Себестоимость продукции (работ, услуг) представляет собой стоимостную оценку используемых в процессе производства продукции (работ, услуг) природных ресурсов, сырья, материалов, топлива, энергии, основных фондов, трудовых ресурсов, а также других затрат на её производство и реализацию.
Для целей налогообложения произведенные организацией затраты корректируются с учетом утвержденных в установленном порядке лимитов, норм и нормативов.
Затраты, образующие себестоимость продукции (работ, услуг) группируются в соответствии с их экономическим содержанием по следующим элементам:
материальные затраты (за вычетом стоимости возвратных отходов);
затраты на оплату труда;
отчисления на социальные нужды;
амортизация основных фондов;
прочие затраты.
Для учета затрат на производство единым планом счетов предусмотрены следующие активные счета:
20 “Основное производство” - калькуляционный;
21 “Полуфабрикаты собственного производства” - инвентарный;
23 “Вспомогательные производства” - калькуляционный;
25 “Общепроизводственные расходы” – собирательно – распредели-тельный;
26 “Общехозяйственные расходы” – собирательно - распределительный;
28 “Брак в производстве” – калькуляционно - сопоставительный;
29 “Обслуживающие производства и хозяйства”
30 “Некапитальные работы” - калькуляционный;
3 1
“Расходы
будущих периодов”
- бюджетно-распределительный;
37 “Выпуск продукции, работ, услуг” - регулирующий и пассивный счет;
89 “Резервы предстоящих платежей” – бюджетно - распределительный.
Организуя учет затрат предприятия в зависимости от собственной специфики подбирают группу счетов для ведения хозяйственного процесса. Так на малых предприятиях рекомендуется вести учет затрат с использованием только трех счетов: 20,31,89.
В элементе “Материальные затраты” отражается стоимость:
приобретаемых со стороны сырья и материалов, которые входят в состав вырабатываемой продукции, образуя её основу, или являются необходимым компонентом при изготовлении продукции (проведение работ, оказание услуг);
покупных материалов , используемых в процессе производства продукции (работ , услуг) для обеспечения нормального технологического процесса и для упаковки продукции или расходуемые на другие производственные и хозяйственные нужды (проведения испытаний, контроля, содержание, ремонт и эксплуатация оборудования, зданий, основных фондов и прочее), а также запасных частей для ремонта.
покупных комплектующих изделий и полуфабрикатов, подвергающихся в дальнейшем монтажу или дополнительной обработке на данном предприятии;
работ и услуг производственного характера, выполняемых сторонними организациями или производствами предприятия, не относящимися к основному виду деятельности. К работам и услугам производственного характера относятся: выполнение отдельных операций по изготовлению продукции, обработке сырья и материалов, проведение испытаний для определения качества
п
отребляемых
сырья и материалов,
ремонта основных
производственных
фондов и прочее;
природного сырья;
приобретаемого со стороны топлива всех видов, расходуемого на технологические цели, выработку всех видов энергии;
покупной энергии всех видов, расходуемой на технологические, энергетические и другие производственные и хозяйственные нужды предприятия;
потерь от недостачи поступивших материальных ресурсов в пределах норм естественной убыли.
Стоимость материальных ресурсов, отражаемая по элементу “Материальные затраты”, формируются исходя из цен их приобретения (без учета НДС); наценок (надбавок); комиссионных вознаграждений , уплаченных снабженческим организациям; стоимости услуг товарных бирж, включая брокерские услуги; таможенных пошлин; платы за транспортировку , хранение и доставку, осуществленными сторонними организациями. Затраты, связанные с доставкой ( включая погрузочно-разгрузочные работы) материальных ресурсов и персоналом предприятия, подлежат включению в соответствующие элементы затрат на производство (затраты на оплату труда, амортизацию основных фондов и пр).
Передача в эксплуатацию на производственные цели оформляется записью:
Д 20 ,23 ,25 ,26 , 29 , З1 К10 ,12
Из
затрат на
материальные
ресурсы,
включаемых
в себестоимость
продукции,
исключается
стоимость
возвратных
отходов. Под
возвратными
отходами производства
понимаются
остатки сырья,
материалов,
полуфабрикатов
и других видов
материальных
ресурсов,
образовавшиеся
в процессе
производства
продукции
(работ,
услуг),
утратившие
полностью или
частично
потребительские
качества исходного
ресурса
(химические
или физические
свойства)
и в силу этого
используемые
с повышенными
затратами
(понижением
выхода продукции)
или вовсе
неиспользуемые
по прямому
назначению
.
Не относятся к возвратным отходам остатки материальных ресурсов, которые в соответствии с установленной технологией передаются в другие цеха в качестве полноценного материала для производства других видов продукции. Не относится к отходам также попутная (сопряженная) продукция.
В
элементе “Затраты
на оплату труда”
отражаются
затраты на
оплату труда
основного
производственного
персонала
предприятия,
включая премии
рабочим и служащим
за производственные
результаты;
стимулирующие
и компенсирующие
выплаты,
в т.ч. компенсации
по оплате в
связи с повышением
цен и индексацией
доходов в пределах
норм, предусмотренных
законодательством,
компенсации,
выплачиваемые
в установленных
законодательством
размерах женщинам,
находящимся
в частично
оплачиваемом
отпуске по
уходу за ребенком,
а также затраты
на оплату труда
не состоящих
в штате работников,
занятых в основной
деятельности.
Суммы начисленной заработной платы и премий относятся в дебет производственных счетов и в кредит счета 70 “Расчеты с персоналом по оплате труда”,
Д 20 , 23 , 25 , 26, 28,31 К 70,
а суммы начисленной заработной платы рабочим за время отпуска относятся в дебет счета 89 “Резервы предстоящих платежей и расходов”;
Д 89 К 70
таким образом, постепенно резервируя в течение длительного времени суммы предстоящих крупных расходов, предприятие может избежать резкого увеличения стоимости продукции в момент их выплаты. Отчисления на формирование резерва относят в дебет тех же счетов и статей, на которых отражена заработная плата рабочих:
Д 20.23.25 К89
В себестоимость продукции (работ, услуг) не включаются следующие выплаты в денежной и натуральной формах:
п
ремии
, выплачиваемые
за счет средств
специального
назначения
и целевых
поступлений;материальная помощь, беспроцентная ссуда на улучшение жилищных условий и иные социальные потребности;
оплата дополнительных отпусков работников, предоставляемых по коллективному договору (сверх предусмотренных законодательством;
оплата путевок на лечение и отдых, экскурсий, подписки и товаров для личного пользования работников и другие аналогичные выплаты, производимые за счет прибыли, остающейся в распоряжении предприятия.
В элементе “Отчисления на социальные нужды” отражаются:
обязательные отчисления по установленным законодательством нормам: органам государственного социального страхования, Пенсионного фонда, государственного фонда занятости и медицинского страхования от затрат на оплату труда работников, включенных в себестоимость продукции (работ, услуг) по элементу “Затраты на оплату труда” (кроме тех видов оплаты, на которые страховые взносы не начисляются).
Учет данных отчислений ведется на счете 69 “Расчеты по социальному страхованию и обеспечению”, к которому открыты субсчета:
69-1 “Расчеты по социальному страхованию”-5.4.%
69 -2 “Расчеты по пенсионному обеспечению”-28%
69-3 “Расчеты по медицинскому страхованию”-3..6%
69-4 “Расчеты по фонду занятости”- 1.5%
Все начисления относят в дебет тех счетов, на которые отнесена оплата труда работников :
Д 20.23,25. 28 К 69
В
элементе
“Амортизация
основных фондов”
отражается
сумма амортизационных
отчислений
на полное
восстановление
основных
производственных
фондов,
исчисленная
исходя из балансовой
стоимости и
утвержденных
в установленном
порядке норм,
включая и ускоренную
амортизацию,
производимую
в соответствии
с законодательством.
Метод ускоренной
амортизации
применяется
только для
активной части
основных
производственных
фондов
(машин,
оборудования,
транспортных
средств), при
этом утвержденная
в установленном
порядке норма
годовых амортизационных
отчислений
на полное
восстановление
увеличивается,
но не более чем
в 2
раза.
Начисленная сумма износа относится в кредит счета 02“Износ основных средств”:
Д 20,25.44 К 02
К элементу “Прочие затраты” в составе себестоимости продукции (работ , услуг) относятся налоги, сборы, платежи ( включая по обязательным видам страхования), отчисления в страховые фонды (резервы) и другие обязательные отчисления, производимые в соответствии с установленным законодательством порядком, платежи за выбросы (сбросы) загрязняющих веществ; вознаграждения за изобретения и рационализаторские предложения; затраты на оплату процентов по полученным кредитам; затраты на командировки; на гарантийный ремонт и обслуживание, а также другие затраты, входящие в себестоимость продукции, но не относящиеся к ранее перечисленным элементам затрат. Рассмотрим подробнее некоторые из этих затрат:
1. Расходы по ремонту.
По объему и характеру производимого ремонта различают капитальный, текущий и особо сложный, отличающиеся сложностью и сроками выполнения. Так, текущий ремонт - ремонт, выполняемый для обеспечения или восстановления изделия и состоящий в замене и (или) восстановлении отдельных частей. Капитальный ремонт - выполняется для восстановления исправности и полного или близкого к полному восстановлению ресурса изделия с заменой или восстановлением его частей, включая базовые.
Фактические
затраты,
связанные с
проведением
ремонта,
по мере
образования
списываются
на издержки
производства:
Д 20. 23. 26.44 К 60.69.70.10, 12 и др.
Если затраты на текущий, средний, капитальный ремонт относятся на себестоимость в общем порядке, то затраты по проведению особо сложных видов ремонта, могут включаться в себестоимость путем создания ремонтного фонда.
Образование ремонтного фонда отражается на счете 89 “Резервы предстоящих расходов и платежей” субсчет “ ремонтный фонд” следующей записью:
Д20.23.26.44 К89 ,
а фактические затраты на ремонт :
Д 89 К 23.60
Поэтому организации , образующие ремонтный фонд для обеспечения в течении ряда лет равномерного включения затрат на проведение особо сложных видов ремонта основных производственных фондов , в себестоимость продукции ( работ, услуг) , в составе элемента “прочие затраты” отражают также отчисления в ремонтный фонд, определяемые исходя из балансовой стоимости ОПФ и нормативов отчислений, утверждаемых в установленном порядке самими организациями. В остальных случаях затраты на проведение всех видов ремонтов (текущих, средних, капитальных) ОПФ включаются в себестоимость продукции ( работ , услуг) по соответствующим элементам затрат (материальным затратам, затратам на оплату труда и т.д.).
При этом необходимо учитывать, что затраты на проведение модернизации оборудования, а также реконструкции объектов основных средств в себестоимость продукции не включаются. В связи с этим необходимо расходы по ремонту отличать от затрат по модернизации и реконструкции.
Под
модернизацией
понимают метод
совершенствования
объекта, в результате
которого улучшаются
его эксплуатационные
свойства
(ресурс,
надежность
, безотказность
и т.п.). Реконструкция
-
метод совершенствования
объекта,
в результате
которого изменяются
его основные
параметры,
определяющие
производственные
характеристики:
производительность,
мощность и др.
В случаях, когда одновременно с ремонтом осуществляется модернизация, следует обеспечить раздельный учет затрат по ремонту и модернизации.
2. Коммерческие расходы.
Относятся на себестоимость согласно подпункту “У” Положения о составе затрат; Для бухгалтерского учета данных затрат на предприятиях отраслей материального производства используется счет 43 “Коммерческие расходы”. Счет активный, по дебету отражается накопление расходов, по кредиту - их списание:
Д 43 К 10 - стоимость израсходованных материалов на упаковку отгруженной продукции,
Д 43 К 60 - стоимость перевозки,
Д 43 К 69,70 - заработная плата за погрузочно-разгрузочные работы,
Д 45 К 43 - списание коммерческих расходов ( учет реализации по оплате).
Д 46 К 43 - списание коммерческих расходов при учете реализации по отгрузке.
Согласно
инструкции
по применению
плана счетов
установлен
следующий
порядок включения
коммерческих
расходов в
состав издержек
производства:
1. Расходы на упаковку и транспортировку:
включаются в себестоимость соответствующих видов продукции прямым путем;
при невозможности использования первого механизма они могут распределяться между отдельными видами отгруженной продукции ежемесячно исходя из их веса, объема и других показателей, предусмотренных в отраслевых инструкциях по вопросам планирования, учета и калькуляции себестоимости продукции (работ, услуг).
2. Все остальные коммерческие расходы ежемесячно относятся на себестоимость отгруженной продукции (работ, услуг).
К коммерческим расходам относятся:
затраты по упаковке, хранению, транспортировке до пункта, обусловленного договором;
затраты по рекламе;
иные аналогичные затраты , связанные с реализацией продукции.
Например, комиссионное вознаграждение посреднической организации.
3. Представительские расходы
Включение в себестоимость разрешается только при наличии оправдательных первичных, документов, а именно: смет планируемых и фактических расходов за отчетный период, которые утверждаются руководством предприятия; акта на каждое проводимое мероприятие с указанием цели, состава участников; первичных документов, подтверждающих производственные расходы (чеки , счета , квитанции)
К представительским расходам относятся затраты предприятия по приему и обслуживанию представителей других предприятий, прибывших для переговоров с целью установления и поддержания взаимовыгодного сотрудничества, а также участников, прибывших на заседание совета (правления) предприятия и ревизионной комиссии.
4. Расходы на подготовку кадров.
Затраты,
учитываемые
по данной статье,
делятся на
2 группы:
общие затраты на подготовку и переподготовку кадров ( выплата заработной платы , оплата отпусков и пр.);
затраты по оплате за обучение по договорам с учебными учреждениями для подготовки, переподготовки кадров.
К расходам на подготовку и переподготовку кадров на основе договоров с учебными заведениями относятся:
затраты, связанные с оплатой предприятием, в соответствии с договором за предоставленные учебными заведениями в процессе подготовки специалистов услуг, не предусмотренных утвержденными учебными программами;
за обучение кадров, не прошедших конкурсных экзаменов и принятых на обучение по договору ;
за переподготовку и повышение квалификации .
В связи с тем, что только данные на обучение относятся на себестоимость, то в договоре необходимо четко указывать, какие виды услуг обязуется оказать учебное заведение.
5. Расходы по оплате банковских услуг
В целях формирования состава затрат расходы по оплате услуг банков необходимо разделить на 3 группы :
затраты по оплате банков , связанных с управлением производством (например, платежи при открытии счета);
з
атраты
по оплате услуг
банков по
осуществлению
в соответствии
с заключенными
договорами
факторинговых
и других аналогичных
операции, связанных
со сбытом продукции,
Необходимо
обратить внимание,
что платежи
за факторинговые
услуги относят
на себестоимость
только в том
случае,
когда они
оказываются
банком;затраты на оплату процентов по полученным кредитам банков ( кроме ссуд , связанных с приобретением основных средств , нематериальных активов и иных внеоборотных активов), а также процентов по просроченным кредитам.
Включение в себестоимость затрат на оплату процентов оформляется записью:
Д 20. 26.44 К 90.92 - по мере их начисления;
Д 20, 26,44 К 50,51 - но мере их уплаты.
Затраты на производство и реализацию продукции (работ, услуг) включаются в себестоимость продукции (работ , услуг) того отчетного периода, к которому они относятся, независимо от времени оплаты - предварительной или последующей.
В себестоимость продукции не включаются выплаты в денежной и натуральной формах, которые производятся за счет прибыли, остающейся в распоряжении предприятия и специальных источников, и выплаты, несвязанные непосредственно с оплатой труда. Прибыль (убыток) от реализация основных фондов и иных материальных ценностей (иного имущества) определяется как разность между продажной (рыночной) ценой имущества и первоначальной или остаточной стоимостью имущества.
2.3.2 Определение балансовой (валовой) прибыли
Балансовая
(валовая) прибыль
представляет
собой сумму
прибыли
от реализации
продукции и
прочей реализации
и доходов от
вне реализационных
операций,
уменьшенных
на сумму расходов
по этим операциям.
В состав доходов
(расходов)
от вне реализационных
операций включаются:
доходы,
получаемые
от долевого
участия в совместных
предприятиях;
от сдачи имущества
в аренду; доходы
по акциям и
облигациям
и иным ценным
бумагам, принадлежащим
предприятию;
суммы, полученные
и уплаченные
в виде экономических
санкций и в
возмещение
убытков;
другие расходы
и доходы от
операций,
непосредственно
не связанных
с производством
и реализацией
продукции. При
этом платежи,
внесенные
в бюджет в виде
санкций в
соответствии
с законодательством,
производятся
за счет прибыли,
остающейся
в распоряжении
предприятия,
и не включаются
в состав расходов
от внереализационных
операций.
2.3.3. Определение величины облагаемой налогом балансовой прибыли.
Сумма прибыли, отражаемая на счете 80 “ Прибыли и убытки” и соответственно по строке 140 “При6ыль (убыток) отчетного периода” отчета о финансовых результатах ( форма №2), отличается от суммы прибыли, подлежащей налогообложению. Это связано с тем, что нормативно-правовые акты, регулирующие налогообложение, несколько по иному трактуют состав валовой прибыли предприятия, нежели законодательные акты, регулирующие вопросы методологии и организации бухгалтерского учета.
Преобразование бухгалтерской прибыли в налогооблагаемую производится в два этапа. На первом этапе необходимо рассчитать величину, показываемую по строке 1 “валовая прибыль - всего” расчета налога, от фактической прибыли. На втором производится корректировка этой величины с целью преобразования её в налогооблагаемую прибыль. Осуществление второго этапа корректировки достаточно четко регламентировано и производится по утвержденной форме вышеназванного расчета (строки 1-5). Для проведения первого этапа подобной формы законодательно не предусмотрено.
2.4.Налог
на прибыль
предприятия.
Чистая прибыль.
Сумма налога определяется исходя из величины облагаемой прибыли с учетом предоставляемых льгот и ставки налога на прибыль. Предприятия помимо налога на прибыль, уплачивают налоги со следующих видов доходов и прибыли:
с дивидендов;
с процентов, полученных по акциям и облигациям, принадлежащим предприятиям,
с доходов от долевого участия в других предприятиях, созданных на территории России;
с доходов (включая доходы от аренды и иных видов использования) казино и др.
Чистая прибыль предприятия определяется как разница между облагаемой налогом балансовой прибылью и величиной налога с учетом льгот. Направление использования чистой прибыли определяется предприятием самостоятельно в соответствии с учредительными документами и решением общего собрания акционеров (учредителей). Направления использования прибыли указаны в схеме на рис 2. В обязательном порядке определенная часть чистой прибыли направляется в резервный капитал , остальная часть - в фонды специального назначения , на выплаты дивидендов и другие цели производственного и социального развития.
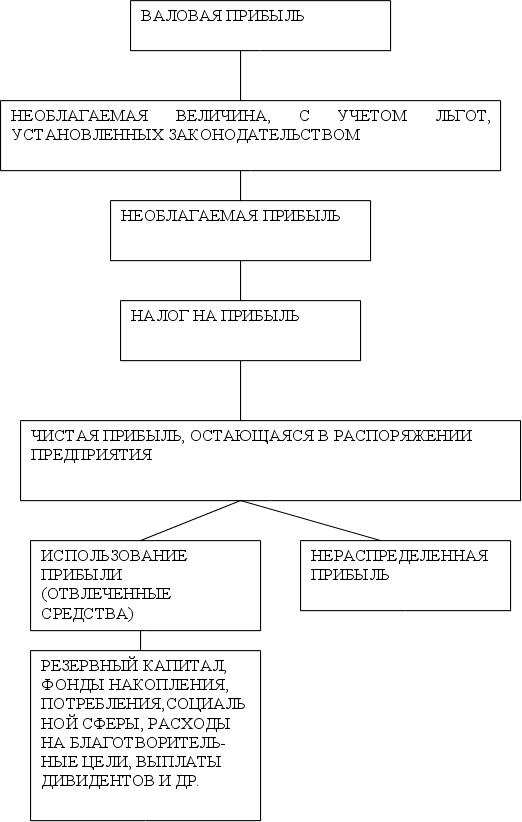
Рисунок 2 .ИСПОЛЬЗОВАНИЕ ПРИБЫЛИ
Глава 3. Анализ финансовых результатов и их связь с возможностью потенциального банкротства.
3.1. Анализ финансовых результатов.
Методологической основой анализа финансовых результатов в условиях, рыночных отношений является принятая для всех предприятий модель их формирования и распределения, рассмотренная в главе 2.
Прежде всего, анализируется динамика балансовой прибыли. Информация, содержащаяся в отчетной форме № 2, позволяет проанализировать финансовые результаты, полученные от всех видов деятельности предприятия, установить структуру прибыли.
Данные для оценки динамики прибыли ООО «543 УНР» приводятся в таблице 3.1.
Таблица 3.1.
|
|
1998 | 1999 | Отклонение | |
| Абс. | В % | |||
| 1. Прибыль (убыток) от реализации выполненных работ | 12066 | 2046 | -10020 | -83,04 |
| 2.Прочие операционные доходы | - | - | - | - |
| 3. Прочие операционные расходы | 82 | 268 | 186 | 226,8 |
| 4.При6ыль (убыток) от финансово-хозяйственной деятельности (1+2-3) | 11984 | 1778 | -10206 | -85,16 |
| 5.Прочие внереализационные доходы | - | 36 | 36 | - |
| 6.Прочие внереализационные расходы | - | 137 | 137 | - |
| 7.Прибыль (убыток) отчетного периода (4+5-6) | 11984 | 1677 | -10307 | -86,01 |
Горизонтальный анализ абсолютных показателей, приведенных в таблице 3.1, показывает, что предприятие в отчетном (1999) году не смогло добиться высоких финансовых результатов в хозяйственной деятельности, по сравнению с предыдущим годом и прибыль уменьшилась на 10307 тыс. руб. или 86,01 %.
Анализ структуры прибыли отчетного года позволяет установить, что прибыль от реализации товаров, работ, услуг в отчетном периоде составляет 122 % от балансовой прибыли ( 2046 : 1677 * 100%) и 100,68 % в предшествующем (12066 : 11984 * 100 %), ее доля снизилась на 21,32 %, а уменьшение прибыли составило 10020 тыс. руб. или 83,04%.
По
сравнению с
прошлым годом
сумма операционных
доходов увеличилась
на 186
тыс. руб. или
226,8 %. Операционные
расходы
предприятия
составляют
значительную
сумму.
Внереализационные прибыль и убытки в отчетном году составили соответственно 36 и 137 тыс. руб. Финансовый результат, полученный от внереализационной деятельности, уменьшил прибыль отчетного года на 101 тыс. руб. (36 - 137) или 0,84% (101 : 11984 *100%). Внереализационные убытки отчетного года в сумме 101 тыс. руб. сложились от признания штрафов, выставленных на предприятие Заказчиками и Административно-технической Инспекцией г. Москвы. Внереализационные доходы получены предприятием при оплате выполненных Субподрядчиком работ ценными бумагами.
3.2. Анализ рентабельности производства.
Показатели рентабельности характеризуют относительную доходность или прибыльность, измеряемую в процентах к затратам средств или имущества.
В практике анализа применяют следующие группы показателей рентабельности:
продукции;
производства;
всего имущества, вложений, ценных бумаг.
Для
оценки деятельности
предприятия
важнейшее
значение имеет
показатель
рентабельности
производства.
Он исчисляется
как отношение
балансовой
прибыли к средней
стоимости
основных
производственных
фондов (ОПФ) и
остатков материальных
оборотных
средств.
Однако
для того,
чтобы более
глубоко проанализировать
рентабельность
по экономическим
факторам,
необходимо
использовать
следующую
факторную
модель:
г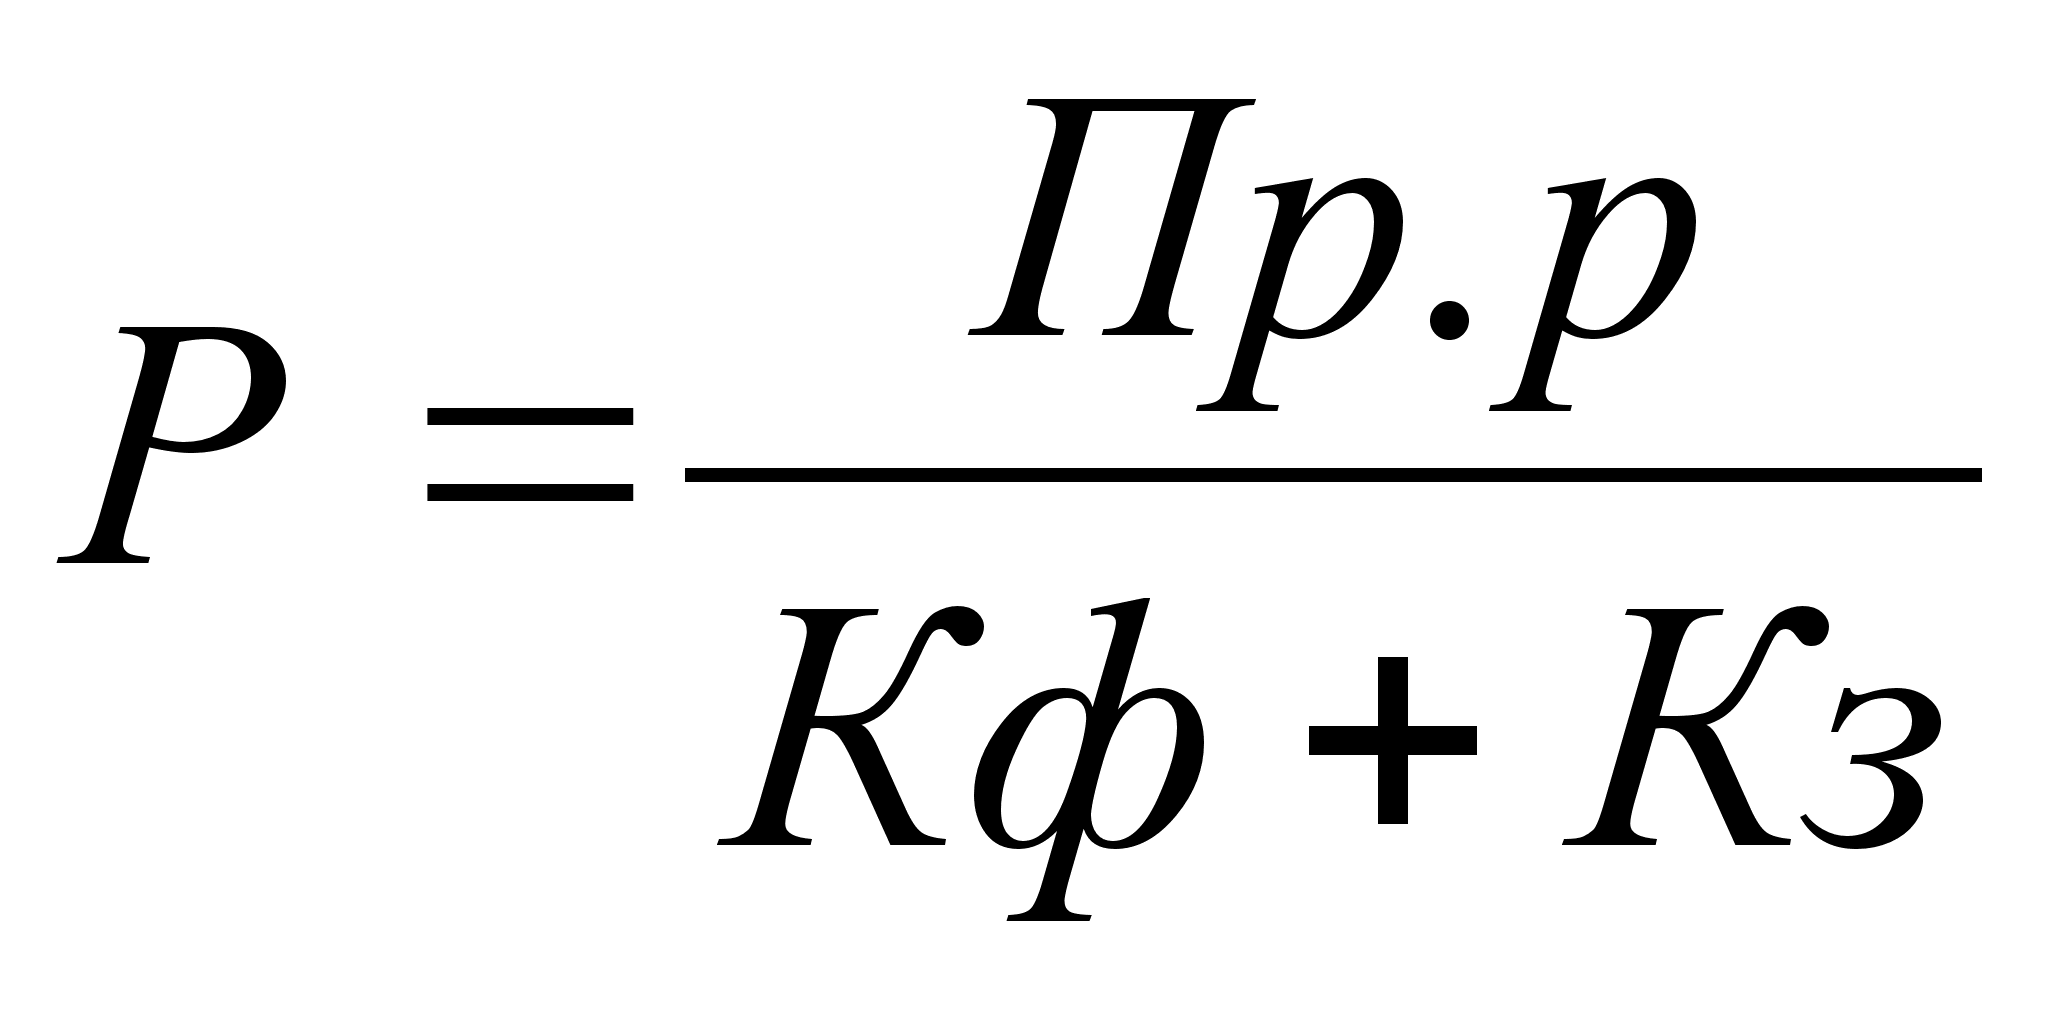
де
Р - рентабельность
производства;
Пр.р - прибыль на рубль реализации;
Кф - коэффициент фондоемкости;
Кз - коэффициент закрепления оборотных средств.
Рентабельность производства тем выше, чем выше прибыльность продукции; чем выше фондоотдача ОПФ и скорость оборота оборотных средств; чем ниже затраты на рубль продукции.
Численная оценка влияния отдельных факторов на уровень рентабельности определяется по методу ценных подстановок на основе данных таблицы 3.2.
ТаблицаЗ.2
| Показатели | 1998 | 1999 | Отклонение |
| 1.Балансовая прибыль, тыс. руб. | 11984 | 1677 | -10307 |
| 2.Реализация выполненных работ, тыс. руб. | 13936 | 14287 | 351 |
| З. Среднегодовая стоимость ОПФ, тыс. руб. | 3961 | 2806 | -1155 |
| 4. Средняя стоимость производственных фондов, тыс. руб. | 3961 | 2806 | -1155 |
| 5. Коэффициент фондоотдачи | 3,52 | 5,09 | 1,57 |
| 6. Коэффициент фондоемкости | 0,28 | 0,20 | -0,08 |
| 7.Оборотные активы | 23625 | 27267 | 3642 |
| 8.Коэффициент закрепления оборотных активов | 1,697 | 1,908 | 0,211 |
| 9.Прибыль на рубль реализованной продукции | 0,859 | 0,117 | -0,742 |
| 10.Уровснь рентабельности производства, % | 43,0 | 5,50 | -37,5 |
Определим влияние факторов :
1.Влияние изменения доли прибыли на рубль реализованной продукции:

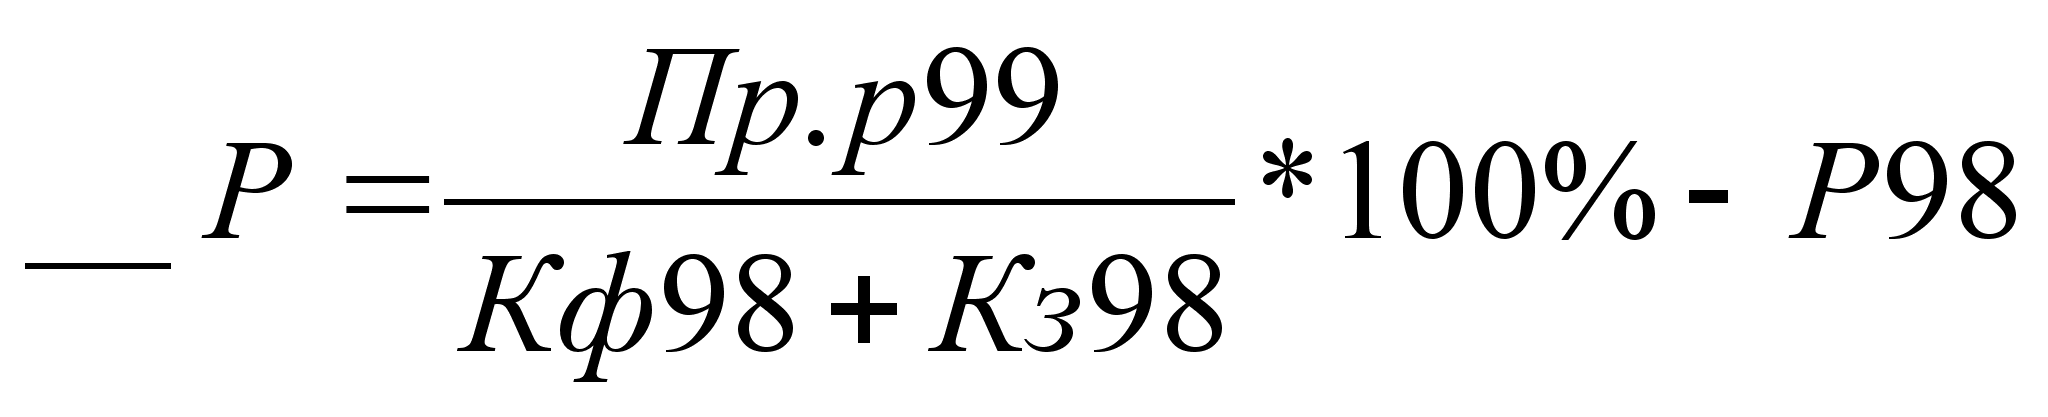
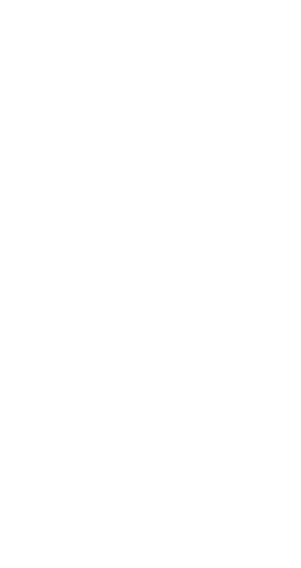
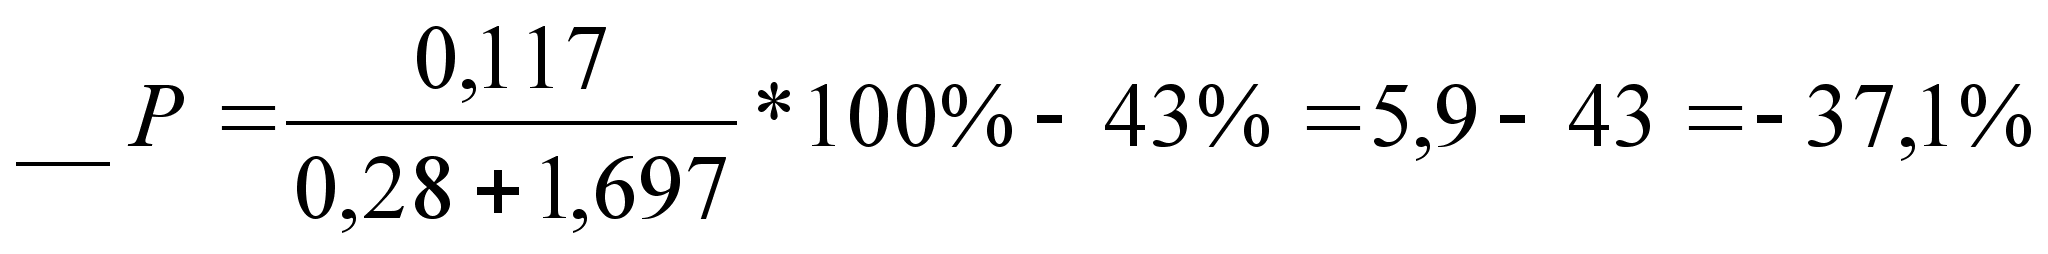
2.Влияние изменения фондоемкости:
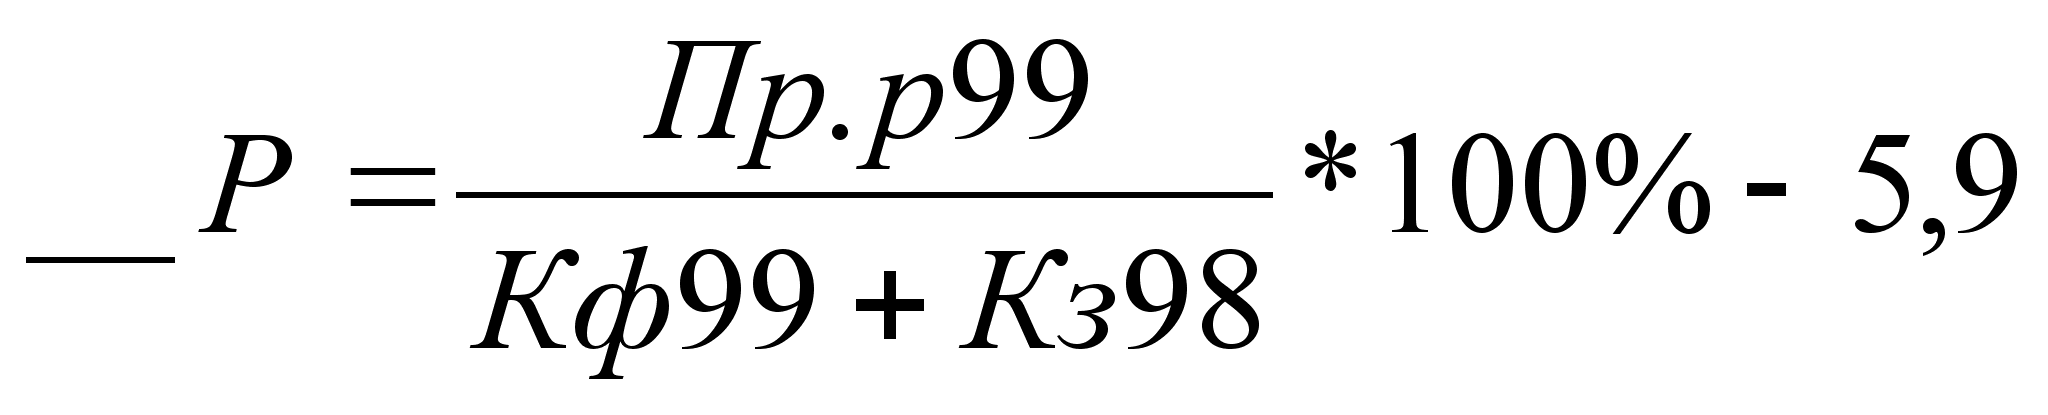
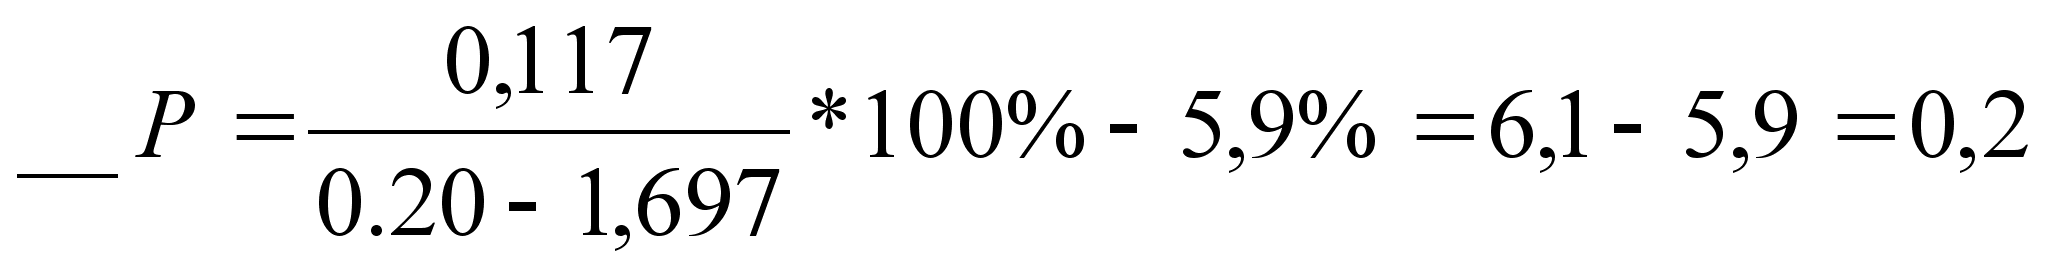
З. Влияние изменения коэффициента закрепления остатков материальных оборотных средств :
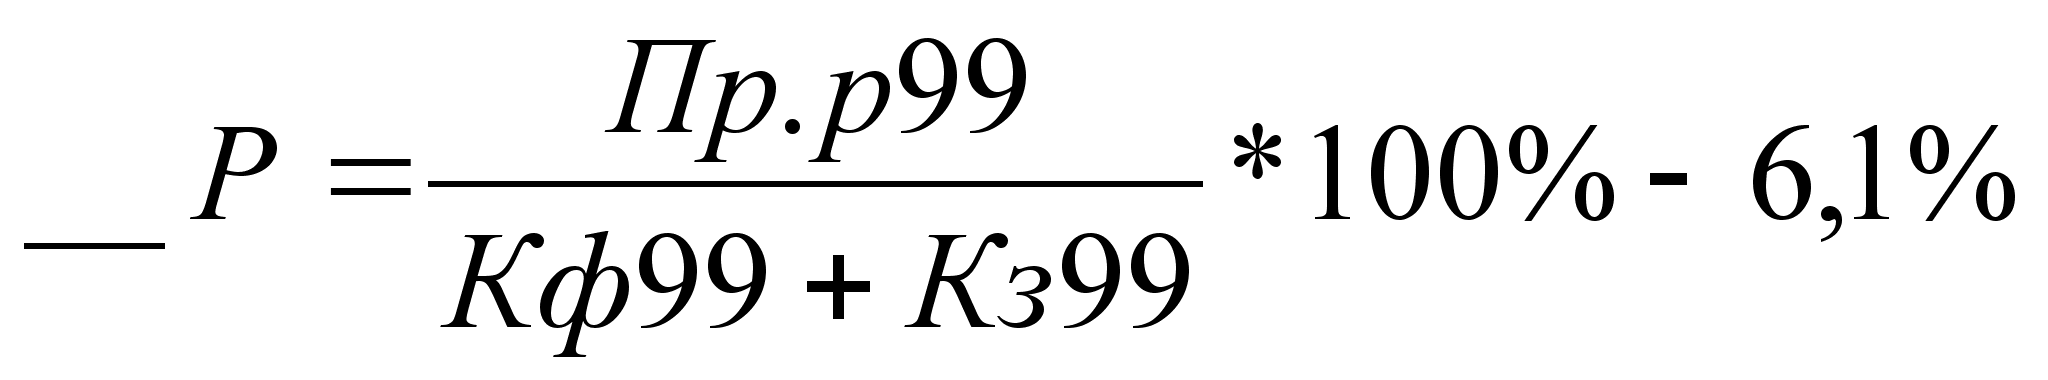
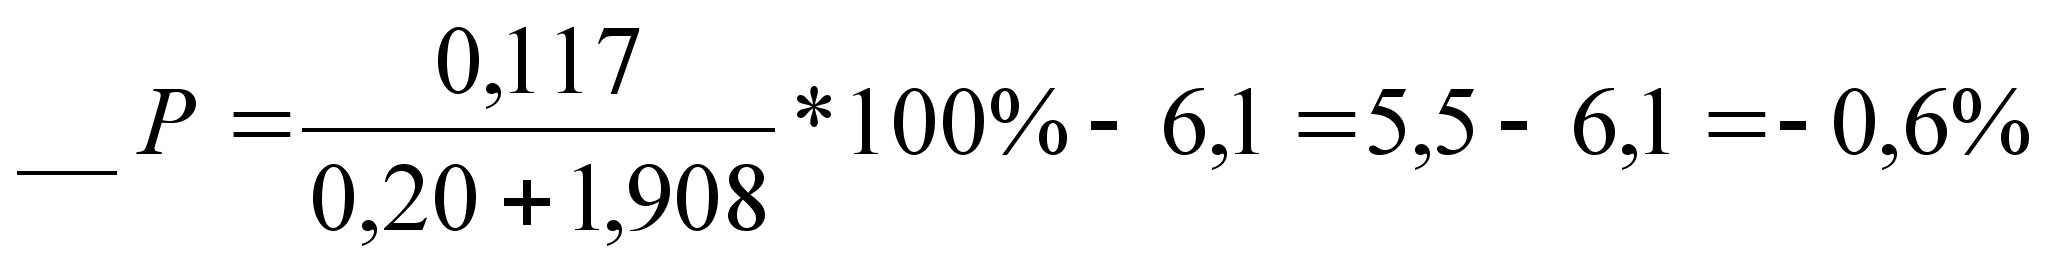
ОБЩЕЕ ВЛИЯНИЕ ФАКТОРОВ
Т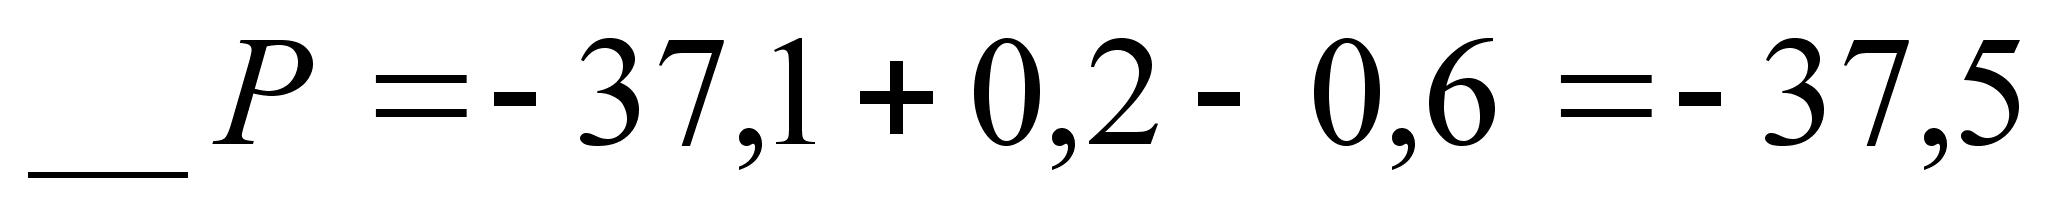
аблица
3.3
| Факторы | Численное влияние |
| 1.Изменение доли прибыли на рубль реализованной продукции | -37,1% |
| 2.Изменение фондоемкости | 0,2% |
| 3.Изменение коэффициентов закрепления остатков оборотных средств | -0,6% |
Таким образом, уровень рентабельности производства за 1999 год составил 5,5 %, а за предыдущий год - 43 %, т.е. рентабельность понизилась на 37,5 пункта.
Уменьшение доли прибыли на рубль реализованной продукции привело к уменьшению рентабельности на 37,1 %. Увеличение фондоемкости привело к увеличению рентабельности на 0,2 пункта. Уменьшение коэффициента закрепления материальных, оборотных средств, т.е. замедление их оборачиваемости, привело к снижению рентабельности производства на 0,6 %. Наибольшее влияние на уменьшение доли прибыли на рубль реализованной продукции.
3.3. Анализ потенциального банкротства и его связь с финансовым результатом.
Банкротство предприятий - новое явление современной российской экономики, осваивающей рыночные отношения. Существует немного предпосылок, делающих сегодня перспективу банкротства для многих предприятий весьма вероятной: инфляция, взаимные неплатежи, неумение руководителей приспосабливаться к жестким реальностям формирующегося рынка, выбирать эффективную финансовую и инвестиционную политику. Кризис в отечественной промышленности характеризуется не только спадом производства. Наблюдается значительный рост неплатежей предприятий за отгруженную продукцию и выполненные работы.
Поэтому
необходимо
финансовое
прогнозирование
для изучения
и разработки
возможных путей
развития предприятия
в условиях
рыночной экономики.
Основные его
задачи установить
объем финансовых
ресурсов в
предстоящем
периоде,
источники
их формирования
и пути наиболее
эффективного
использования.
Прогнозирование
позволяет
рассмотреть
скрывающиеся
тенденции в
проведении
финансовой
политики с
учетом воздействия
на нее внутренних
и внешних
условий,
и на основе
анализа определить
перспективы
финансовой
стратегии,
обеспечивающей
предприятию
стабильное
финансовое
и рыночное
положение.
Разработка
прогноза дает
возможность
ответить на
вопрос:
что ожидает
предприятие
в будущем
- укрепление
или утрата
платежеспособности
(банкротство)?
В мировой практике для прогнозирования устойчивости предприятия, выбора его финансовой стратегии, а также определение риска банкротства используется различные экономико-математические модели. Наиболее простой моделью считается двухфакторная; она основывается на двух ключевых показателях (например, текущей ликвидности и доли заемных средств в общей сумме источников), от которых зависит вероятность банкротства. Эти показатели умножаются на весовые коэффициенты, найденные эмпирическим путем , и результаты затем складываются с некоторой постоянной величиной (const), также полученной опытно-статистическим способом. Если результат (С1) оказывается отрицательным, то вероятность банкротства невелика; положительное значение указывает на высокую вероятность банкротства.
В американской практике выявлены и используются такие весовые значения коэффициентов:
для показателей текущей ликвидности (покрытия) Кп - (-1.0736);
д
ля
показателей
удельного веса
заемных средств
в пассивах
предприятия
Кз - (+0,0579)
постоянная величина - (-0,3877).
Отсюда формула расчета С1примет вид:
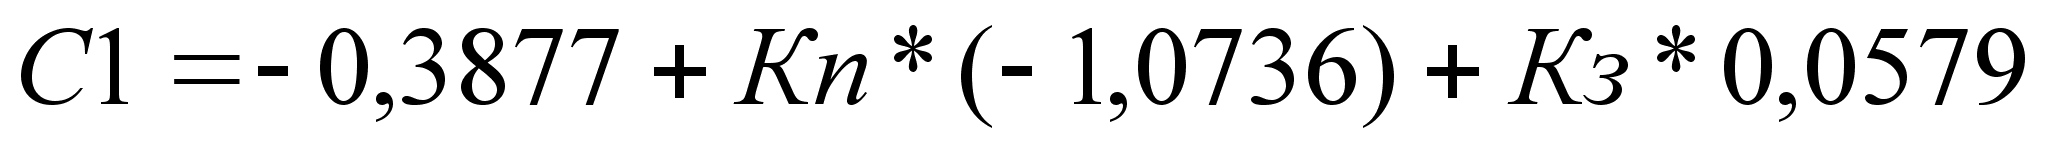
В нашей стране иные темпы инфляции. Циклы макро - и микро экономики, а также другие уровни фондо-, энерго- и трудоемкости производства, производительности труда. В силу этого, невозможно механически использовать приведенные выше значения коэффициентов в российских условиях. Однако саму модель, но с другими числовыми значениями, соответствующими реалиями становления российского рынка, можно было бы применить, если бы отечественный учет и отчетность обеспечивали достаточно представительную информацию о финансовом состоянии предприятия.
Нормативными документами, действующими в нашей стране, предусматривается подход к прогнозированию возможного банкротства предприятий.
В утвержденных Постановлениях Правительства РФ от 20 мая 1994 года № 498 мерах по реализации законодательства о несостоятельности (банкротстве) предприятии предусмотрена система критериев для прогноза возможного банкротства предприятий. Тем самым обеспечивается методический подход к проведению анализа финансового состояния предприятий и оценке структуры их балансов. Основной целью проведения анализа является обоснование решения о признании структуры баланса предприятия неудовлетворительной, а самого предприятия - неплатежеспособным. Неудовлетворительная структура баланса характеризуется таким состоянием имущества, при котором в связи с недостаточностью степени ликвидности его активов не может быть обеспечено своевременное выполнение обязательств перед банками , поставщиками и кредиторами.
В
соответствии
с принятой
методикой
анализ и оценка
степени
удовлетворительности
структуры
баланса предприятия
проводятся
на основе следующих
показателей:
коэффициента текущей ликвидности (покрытия);
коэффициента обеспеченности собственными оборотными средствами.
Основанием для признания структуры баланса является несоответствие хотя бы одного из этих критериев утвержденным значениям: коэффициент текущей ликвидности на конец отчетного периода должен иметь значение не менее 2, а коэффициент обеспеченности собственными оборотными средствами на конец неудовлетворительной, а самого предприятия неплатежеспособным отчетного периода - не менее 0,1 (10 %). Если коэффициент текущей ликвидности оказывается меньше установленного нормативного значения , т.е. меньше 2 , то для оценки вероятной динамики этого показатели, исходя 1:3 сложившихся в последнее время тенденций развития предприятия, определяется коэффициент восстановления его платежеспособности.
Коэффициент текущей ликвидности определяется: как отношение фактической стоимости имеющихся у предприятия оборотных средств в виде производственных запасов, готовой продукции, денежных средств, дебиторской задолженности и прочих оборотных активов ( итог второго раздела баланса «Оборотные активы») к сумме наиболее срочных обязательств предприятия в виде краткосрочных кредитов банков, краткосрочных займов, различной краткосрочной задолженности, определяемых по данным 6 раздела баланса «Краткосрочные пассивы» за вычетом статей: «Доходы будущих периодов» (строка 640), «Фонды потребления» ( строка 650), «Резервы предстоящих расходов и платежей» (строка 660).
К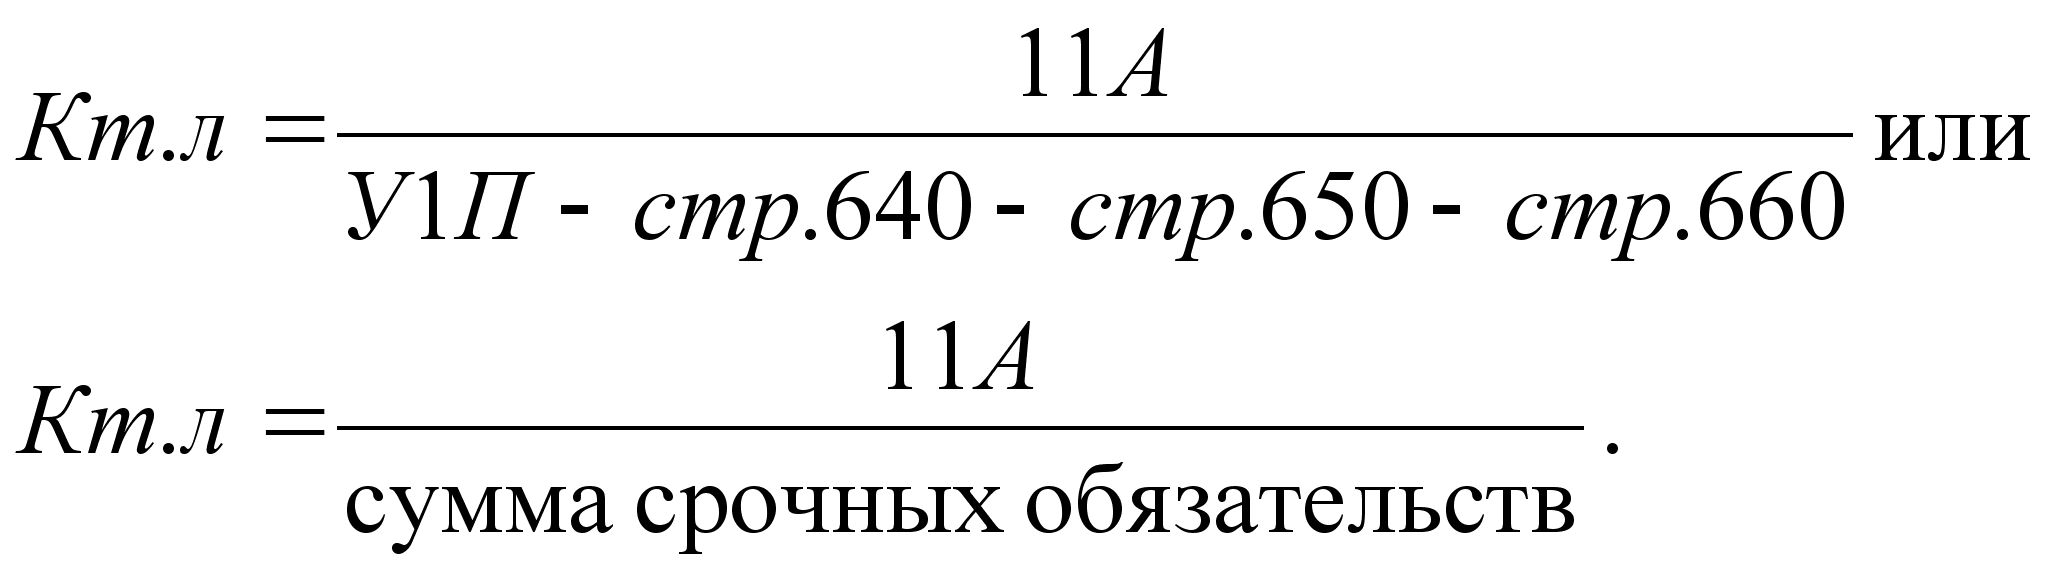 оэффициент
текущей ликвидности
характеризует
общую обеспеченность
предприятия
оборотными
средствами
независимо
от их источников
(как собственными,
так и привлеченными)
дли ведения
хозяйственной
деятельности
и своевременного
погашения
срочных обязательств
предприятия.
Определим коэффициент текущей ликвидности по данным бухгалтерского баланса за 1999 год:
1.Оборотные средства предприятия в размере второго раздела баланса:
а) на начало года – 23 625 тыс. руб.
б) на конец года – 27 627 тыс. руб.
2.Сумма срочных обязательств :
а) на начало года – 11 720 тыс. руб.
б) на конец года – 14 506 тыс. руб.
По приведенным данным коэффициент текущей ликвидности равен:
а) на начало года - Кт.л. = 2,02 =(23625 : 11720);
б) на конец года - Кт.л. = 1,88= (27267 : 14506).
В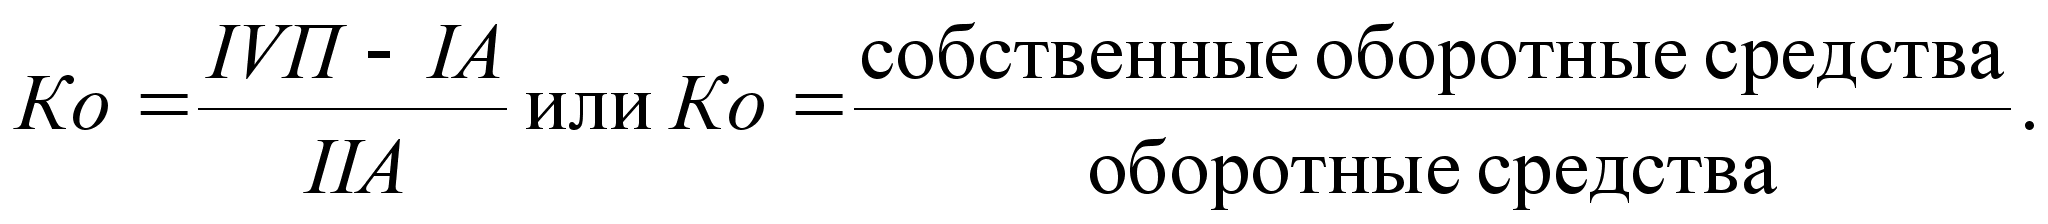 торой
показатель,
используемый
для оценки
финансового
состояния
предприятия
и структуры
баланса,
- коэффициент
обеспеченности
собственными
средствами.
Он характеризует
наличие собственных,
оборотных
средств у
предприятия,
необходимых
для его финансовой
устойчивости.
Он представляет
собой удельный
вес собственных
оборотных
средств в общей
сумме оборотных
средств предприятия
и определяется
как отношение
разности между
суммами собственных
средств
( итог IV
раздела «Капитал
и: резервы»)
и внеоборотных
активов
( итог
I
раздела актива
«Внеоборотные
активы»)
к стоимости
находящихся
в наличии у
предприятия
оборотных
активов в виде
производственных
запасов,
незавершенного
производства,
готовой продукции,
товаров,
денежных
средств, дебиторской
задолженности
и прочих оборотных
активов
( итог
II
раздела актива
«Оборотные
активы»).
Определим коэффициент обеспеченности собственными средствами:
Собственные оборотные средства предприятия:
а) на начало года – 11 905 тыс. руб.= (11933 - 28);
б) на конец года – 12 761 тыс. руб.= (13089 - 328).
По приведенным данным Ко равен :
а) на начало года - Ко = 0,503 или 50,3 % (11 905 : 23 625).
б) на конец года - Ко = 0,468 или 46,8% (12 761 : 27 267)
Решение
о признании
структуры
баланса
неудовлетворительной,
а предприятие
– неплатежеспособным
принимается
в отечественной
практике с
учетом наличия
реальной возможности
восстановить
платежеспособность
в течение
определенного
периода времени.
Поэтому в систему
критериев
оценки структуры
баланса включен
коэффициент
восстановления
платежеспособности.
Он