Учет и анализ финансовых результатов
г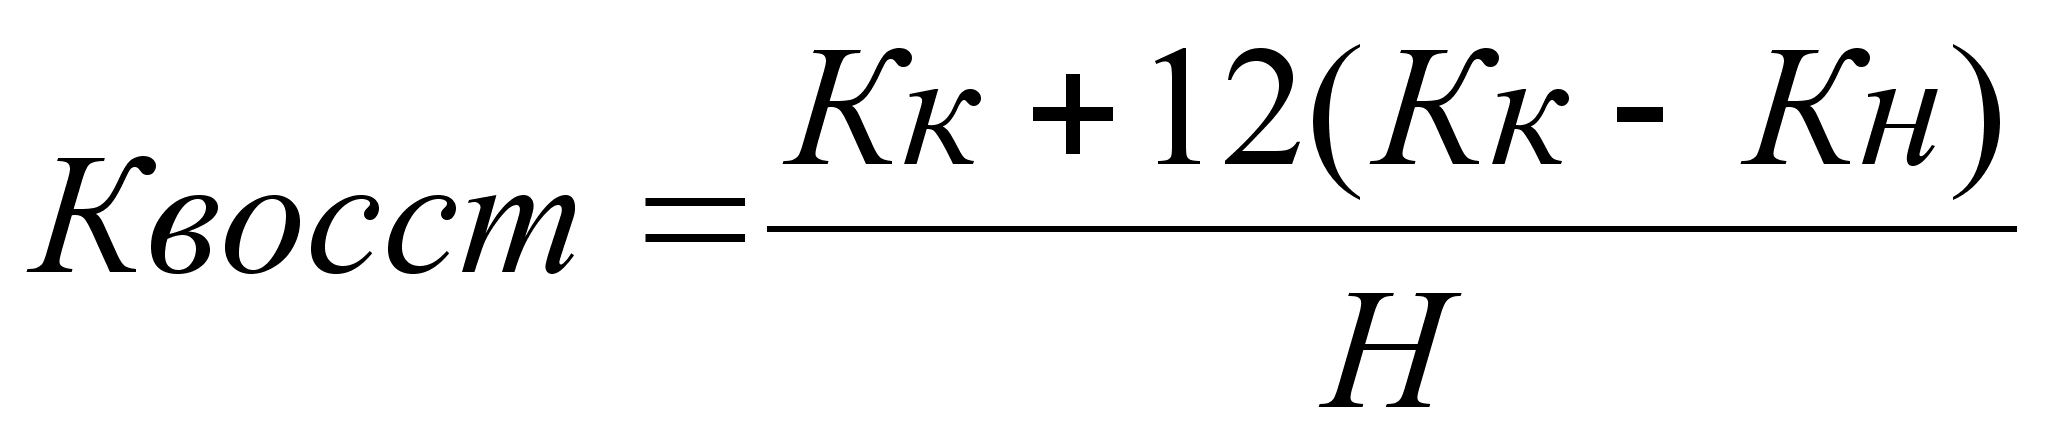
де
Кк -
коэффициент
текущей ликвидности
на конец года;
Кн - коэффициент текущей ликвидности на начало года;
6 - установленный период восстановления платежеспособности (6 месяцев);
Т (12) - длительность отчетного периода (12 месяцев)
Н - нормативное значение коэффициента текущей ликвидности (2)
Коэффициент восстановления платежеспособности, принимающий значение больше 1 , свидетельствует о наличии реальной возможности у предприятия восстановить свою платежеспособность в течение полугода, и наоборот.
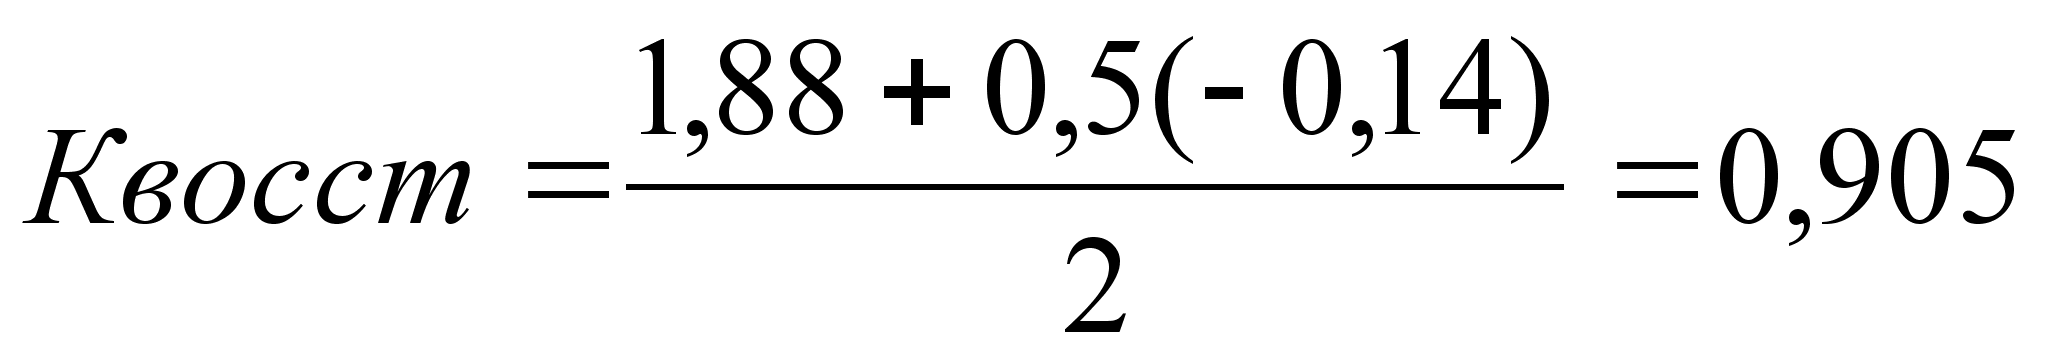
Для оценки удовлетворительности структуры баланса анализируемого предприятия за 1999 год составим аналогичную таблицу 3.4
Таблица 3.4
| Показатели | Значение показателей | Норма коэффициента | |
| На начало года | На конец года | ||
| 1.Коэффициент текущей ликвидности Кт.л. | 2,02 | 1,88 | Не менее 2,0 |
| 2.Коэффициент обспеченности собственными средствами Ко. | 0,503 | 0,468 | Не менее 0,1 |
| 3.Коэффициент восстановления платежеспособности за период, равный 6 месяцам, Квосст | 0,905 | Не менее 1,0 | |
Как видно из таблицы, динамика коэффициента текущей ликвидности отрицательна, на конец года по сравнению с началом его уровень значительно снизился (с 2,02 до 1,88 т.е. в 1,07 раза).
Д инамика
коэффициента
обеспеченности
собственными
средствами
также отрицательна:
он снизился
с 0,503
до 0,468. Предприятию
ннеобходимо
стремиться
к преобладанию
собственных
оборотных
средств в их
общей: сумме,
во всяком случае,
их должно быть
достаточно
для создания
необходимых
производственных
запасов.
На данном предприятии
собственных
оборотных
средств достаточно
лишь дня формирования
примерно половины
производственных
запасов
(12960 : 27267 - + 0,46 или
46%).
Таким образом, результаты произведенных расчетов свидетельствует о том , что из двух установленных законодательством коэффициентов, по которым оценивается структура баланса, один ниже норматива (Кт.л. =: 1,88 <2 ), а другой выше норматива (Ко = 0,47> 0,1)
В соответствии с действующим положением структура баланса признается неудовлетворительной, а предприятие - неплатежеспособным, если один из двух коэффициентов имеет значение менее нормативного. Следовательно, структуру баланса ООО «543 УНР» следует признать неудовлетворительной, а предприятие - неплатежеспособным. Более того, у предприятия отсутствует реальная возможность восстановить свою платежеспособность в ближайшие 6 месяцев.
В такой ситуации предприятию необходимо разработать конкретный план действий, предусматривающий все возможные меры восстановления неплатежеспособности.
В
мировой практике
для этих целей
используют
прогноз по
формам бухгалтерского
баланса. Его
составление
начинается
с установления
балансовых
отношений,
т.е. зависимости
изменения
различных
статей баланса.
Из формулы
расчета коэффициента
текущей ликвидности
видно,
что формальными
факторами его
роста выступают
опережающие
темпы наращивания
текущих активов
по сравнению
с темпами роста
краткосрочных
обязательств
( текущих
пассивов),
либо сокращение
объема текущей
краткосрочной
задолженности.
Однако
само по себе
сокращение
краткосрочных
обязательств
приведет к
оттоку денежных
либо других
оборотных
средств. Поэтому
наращивание
текущих активов
рассматривается
не только как
формальный,
но и наиболее
приемлемый
путь восстановления
платежеспособности
предприятия.
Очевидно
, что увеличение
текущих активов
должно осуществляться
за счет прибыли,
получаемой
в прогнозируемом
периоде. Это
приведет к
увеличению
источников
собственных
средств по
статьям фонды
накопления
и нераспределенная
прибыль. Следовательно
, для достижения
нормативного
(двукратного)
превышения
текущих активов
над текущими
пассивами,
обеспечивающего
восстановление
платежеспособности
предприятия,
необходимо
обеспечить
получение
прибыли в
прогнозируемом
периоде.
Анализируемое предприятие для достижения нормативного коэффициента текущей ликвидности должно обеспечить наращивание текущих активов (при условии, что сумма краткосрочных обязательств не изменилась) до 23440 тыс. руб. (11720*2), т.е. прибыль предприятия в течение прогнозируемых шести месяцев должна увеличиться на 8934 тыс. руб. (23440 - 14506)
Выводы и предложения
Проведенный анализ позволяет сделать вывод о том, что в отчетном году финансовый результат хозяйственной деятельности ООО «543 УНР» значительно снизился, что отрицательно сказалось на платежеспособности предприятии. Об этом свидетельствуют основные технико-экономические показатели работы предприятия, а также показатели, характеризующие финансовое состояние предприятия.
Так,
объем производства
за 1999
год в целом
увеличился
на 2,52 %,
себестоимость
реализованной
продукции
возросла на
541,55 %,
что связано
с постоянным
ростом цен на
топливо,
сырье,
материалы, а
также с привлечением
к работам большого
числе субподрядчиков.
Под влиянием
этих негативных
факторов в
1999 году прибыль
от реализации
продукции
составила
572.57 % к уровню
1998
года,
а балансовая
прибыль
- 1300,0 % .Увеличение
прибыли от
реализации
оказало положительное
влияние на
изменение и
рентабельности
производства
работ,
которая повысилась
на 14,29
пункта. В условиях
стабильной
экономики,
при отсутствии
или незначительном
уровне инфляции
сложившийся
на предприятии
уровень рентабельности
продукции можно
было бы считать
достаточно
высоким.
В наших условиях,
когда инфляция
в 1999 году
составила
примерно
29 %, этот уровень
рентабельности
нельзя считать
таковым. Кроме
того, при таком
уровне рентабельности
предприятию
невыгодно
пользоваться
заемными средствами,
поскольку
прибыль от их
вложения в
производство
не покроет
суммы процентов
за кредит
(процентная
ставка выше
уровня рентабельности
). 'То обстоятельство
, что проценты
за банковский
кредит включаются
в себестоимость
продукции, не
меняет проблемы,
так как рост
себестоимости
работ,
не компенсируемый
повышением
отпускных цен
приводит к
снижению
рентабельности,
а в дальнейшем
и к убыточности
производства.
Для оценки структуры баланса ООО «543 УНР» были рассчитаны коэффициенты: текущей ликвидности, обеспеченности собственными средствами.
Динамика обоих коэффициентов отрицательна:
коэффициент обеспеченности собственными средствами снизился с 0,503 до 0,468; хотя он и выше нормативного значения (не менее 0,1), необходимо стремиться к преобладанию собственных оборотных средств в их общей сумме, а на данном предприятии их достаточно лишь для формирования примерно половины производственных запасов.
к
оэффициент
текущей ликвидности
снизился с
2,02 до
1,88 - это значительно
ниже его нормативного
значения (не
менее
2) и, в соответствии
с действующим
законодательством,
обусловливает
признание
структуры
баланса
неудовлетворительной,
а предприятие
неплатежеспособным.
Более того,
у предприятия
отсутствует
реальная возможность
восстановить
свою платежеспособность
в ближайшие
6 месяцев.
Это,
конечно,
не означает
банкротство
общества,
ведь банкротом
по требованию
кредиторов
его может признать
только арбитражный
суд. Поэтому
предприятию
необходимо
разработать
конкретный
план действий,
предусматривающий
все возможные
меры восстановления
платежеспособности.
Наиболее
приемлемый
путь восстановления
платежеспособности
предприятия
- это наращивание
его текущих
активов,
которое должно
осуществляться
за счет прибыли,
получаемой
в прогнозируемом
периоде
, что приведет
к увеличению
источников
собственных
средств по
статьям фонд
накопления
и нераспределенная
прибыль. Очевидно,
что предприятию
необходимо
увеличить
объемы производства.
Это не только
увеличит прибыль,
но и
в первую очередь
приведет к
снижению
себестоимости
продукции за
счет уменьшения
доли условно
- постоянных
расходов на
единицу продукции.
Увеличение
объема производства
возможно лишь
в том случае,
если предприятие
будет само
реализовывать
часть выполненных
объемов,
без привлечения
субподрядных
организаций.
ЛИТЕРАТУРА.
1.Брызгалин А.В., Берник В.Р., Головкин А.Н., Бухгалтерский учет и налогообложение хозяйственных договоров.- М:Аналитика - пресс Академия.-1997 - 176 с.
2.Артеменко В.Г., Беллендир М.В., Финансовый анализ: . Учебное пособие . М.: Издательство «ДИС». -1997 -125 с.
3.Шеремет А.Д., Сайфулин Р.С., Финансы предприятий .-Учебное пособие .- М.:Инфра -М ,1999 - 342 с.
4 Тяжких Д.С, Типичные ошибки, допускаемые при отражении финансово-хозяйственной деятельности в бухгалтерском учете.Рекомендации по их устранению. Книга третья, части 1,2. - С-Пб 1997.
5.Диагностика деятельности АО .Финансовая газета -1996 - №51.
6.О методике расчета налогооблагаемой прибыли . Финансовая газета, 1997 №1.
7.Барышников
Н.П. В помощь
бухгалтеру
и аудитору
. -Справочно
- методическое
пособие.
- Том
1 и
2 . - Издание
6-е. -М.:
«Филинъ»
,-1998 .
8. Суйц В.П., Смирнов Н.Б., Основы российского аудита . - М.: ИЦ «Анкил», ИКЦ «ДИС» , 1997 - 256 с.
9.Шеремет А.Д., Сайфулин Р.С., Методика финансового анализа .- М.: Инфра - М ,1999 -176 с.



УЧЕТ И АНАЛИЗ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ НА ПРИМЕРЕ ООО «543 УНР»
О ГЛАВЛЕНИЕ
Введение 5 стр.
Глава 1. Технико-экономичекая характеристика
ООО «543 УНР» 9 стр.
Краткая характеристика ООО «543 УНР». Структура
управления 9 стр.
1.2 Технико-экономические показатели ООО «543 УНР» 12 стр.
Анализ производства продукции 13 стр.
Анализ использования основных средств 16 стр.
Анализ использования основных производственных
фондов 18 стр.
Анализ рентабельности продукции 20 стр.
Глава 2. Финансовый результат и его роль в производственно-
коммерческой деятельности организации. 22 стр.
2.1 Финансовый результат и его сущность. 23 стр.
2.2 Учет финансовых результатов 24 стр.
2.3 Формирование и распределение финансовых
результатов предприятия 28 стр.
2.3.1 Состав и учет себестоимости как основы определе-
ния прибыли от реализации продукции (работ, услуг) 31 стр.
2.3.2 Определение балансовой (валовой) прибыли 43 стр.
2.3.3 Определение величины балансовой прибыли,
облагаемой налогом 43 стр.
2.4 Налог на прибыль предприятия. Чистая прибыль 44 стр.
Глава 3. Анализ финансовых результатов и их связь с
возможностью потенциального банкротства. 46 стр.
3.1 Анализ финансовых результатов 46 стр.
3.2 Анализ рентабельности производства 47 стр.
3.3 Анализ потенциального банкротства и его связь
с финансовым результатом 51 стр.
Выводы и предложения 60 стр.
Литература 63 стр.

ПРИЛОЖЕНИЕ
Раздаточный материал №1
| № | Показатели | 1998 | 1999 | Отклонение | Темп роста |
| 1. | Объем выполненных работ, тыс. руб. | 13936 | 14287 | 351 | 102.5 |
| 2. | Полная себестоимость выполненных работ, тыс. руб. | 11841 | 11811 | 9970 | 641.6 |
| 3. | Управленческие расходы, тыс. руб., | 29 | 430 | 401 | 1482.0 |
| 4. | Выручка от реализации, тыс. руб. | 2045 | 9500 | 7455 | 464.5 |
| 5. | Прибыль от реализации, тыс. руб. | 175 | 1177 | 1002 | 672.57 |
| 6. | Балансовая прибыль, тыс. руб. | 34 | 476 | 442 | 1400.0 |
| 7. | Среднесписочная численность, чл. | 22 | 24 | 2 | 109.1 |
| Из них ППП | 18 | 19 | 1 | 105.55 | |
| В т.ч. рабочие | 14 | 15 | 1 | 107.14 | |
| 8. | Среднегодовая стоимость ОФ, тыс. руб. | 3961 | 2806 | -1155 | 70.8 |
| 9. | Рентабельность реализованных работ, % | 8.5 | 12.3 | 3.8 | 144.7 |
| 10. | Фондоотдача по реализованным работам | 3.51 | 5.09 | 1.58 | 145.01 |
| 11. | Производительность труда, тыс. руб./чел. | 774.22 | 751.95 | -22.27 | 97.12 |
Раздаточный материал №2
| Показатели | 1998 | 1999 | Отклонение | |
| Абс. | В % | |||
| 1. Прибыль (убыток) от реализации выполненных работ | 12066 | 2046 | -10020 | -83,04 |
| 2.Прочие операционные доходы | - | - | - | - |
| 3. Прочие операционные расходы | 82 | 268 | 186 | 226,8 |
| 4.При6ыль (убыток) от финансово-хозяйственной деятельности (1+2-3) | 11984 | 1778 | -10206 | -85,16 |
| 5.Прочие внереализационные доходы | - | 36 | 36 | - |
| 6.Прочие внереализационные расходы | - | 137 | 137 | - |
| 7.Прибыль (убыток) отчетного периода (4+5-6) | 11984 | 1677 | -10307 | -86,01 |
Раздаточный материал №3
| Показатели | Значение показателей | Норма коэффициента | |
| На начало года | На конец года | ||
| 1.Коэффициент текущей ликвидности Кт.л. | 2,02 | 1,88 | Не менее 2,0 |
| 2.Коэффициент обспеченности собственными средствами Ко. | 0,503 | 0,468 | Не менее 0,1 |
| 3.Коэффициент восстановления платежеспособности за период, равный 6 месяцам, Квосст | 0,905 | Не менее 1,0 | |
МИНИСТЕРСТВО ОБРАЗОВАНИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ
МОСКОВСКИЙ ГОСУДАРСТВЕННЫЙ УНИВЕРСИТЕТ ПИЩЕВЫХ ПРОИЗВОДСТВ
«Допущен к защите» «Допущен к защите»
Директор института Зав.кафедрой
«Экономика и