Анализ финансовых результатов прибыли и рентабельности на ОАО "Племзавод им. В.И. Чапаева"
Это важнейшая группа показателей, так как результаты их анализа позволят принять решения о вложениях собственных средств в тот или иной бизнес, характеризуют целесообразность деятельности компании.
Их применяют для оценки деятельности предприятия и как инструмент в инвестиционной политике и ценообразовании.
При факторном анализе продукции в целом по предприятию можно использовать факторную модель 2. 1 Источники данных к таблице 4 расположены в Приложении 5.
Таблица 4 – Факторный анализ рентабельности отдельного вида продукции
| Вид продукции | Объём продаж, шт. | Цена, тыс. руб. | Переменные затраты на изделие, тыс. руб. | Постоянные затраты на весь объём продаж, ты сруб. | ||||||||||||
|
|
|
|
|
|
|
|
|
|||||||||
| А | 20043 | 24554 | 3,8 | 3,9 | 2,6 | 2,7 | 22333 | 21996 | ||||||||
| Итого | 20043 | 24554 | - | - | - | - | 22333 | 21996 | ||||||||
Вид продукции |
Рентабельность, % | Изменение рентабельности, % | ||||||||||||||
|
|
Усл.1 | Усл.2 | Усл.3 | Усл. 4 |
|
Общее | В том числе за счёт | |||||||||
| Объёма продаж | Цен |
Пере- менных затрат |
Посто- янных затрат |
|||||||||||||
| А | 2,4 | 8,4 | 8,2 | 11,1 | 8,0 | 8,5 | +6,1 | +5,8 | +2,9 | -3,1 | +0,5 | |||||


На основании данных таблицы 4 произведём расчёт влияния факторов на изменение уровня рентабельности продукции способом цепной подстановки:
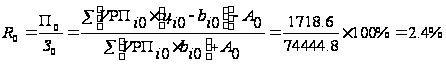
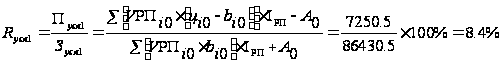
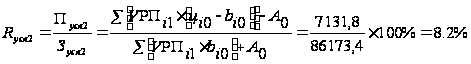
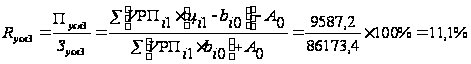
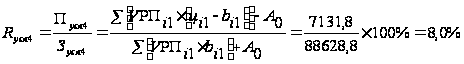
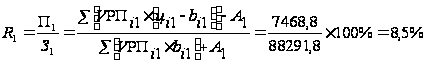
Полученные результаты свидетельствуют о том, что уровень рентабельности повысился, в основном, в связи с увеличением индекса реализации продукции и повышением объёма продаж (+5,8%). Также свою лепту в повышение уровня рентабельности внесло повышение цен на продукцию (+2,9) и снижение суммы постоянных затрат (+0,5). Рентабельность снизилась лишь за счёт увеличения количества удельных переменных затрат (-3,1).
Таким образом, выполнив анализ рентабельности ОАО «Племзавод им. В.И. Чапаева», можно сделать вывод, что в целом, предприятие образует хорошую тенденцию роста рентабельности. Хотя её показатель в отчётном, ровно, как и в предыдущем году весьма низок. При сохранении образовавшегося темпа роста рентабельности, уже через 3–4 года данная организация может достигнуть достаточно солидных результатов в этом направлении.
3.3 Пути повышения прибыли и рентабельности на предприятии
Резервы увеличения суммы прибыли определяются по каждому виду продукции. Основные источники резервов повышения суммы прибыли: увеличение объёма реализации продукции, снижение её себестоимости, повышение качества товарной продукции, реализация её на более выгодных рынках сбыта и т.д.
Для определения резервов роста прибыли за счёт увеличения объёма реализации продукции (табл. 5) необходимо выявленный ранее резерв роста объёма реализации умножить на фактическую прибыль в расчёте на единицу продукции (формула 5). 1
Таблица 5 – Резервы роста прибыли за счёт увеличения объёма реализации продукции
| Вид продукции | Резерв увеличения объёма продаж, шт. | Фактическая прибыль на единицу продукции, тыс. руб. | Резерв увеличения суммы прибыли, тыс. руб. |
| А | 3000 | 0,30 | 900 |
| Итого | - | - | 900 |
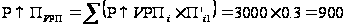 тыс.
руб.
Как показывают расчёты, прибыль на ОАО «Племзавод им.
В.И. Чапаева» выросла на +900 тыс. руб. за счёт повышения объёма продаж данного вида продукции. Чем выше резерв увеличения объёма реализации продукции, тем больше прибыли это может принести предприятию, и наоборот.
Подсчёт резервов роста прибыли за счёт снабжения себестоимости товарной продукции (табл. 6) осуществляется следующим образом: предварительно выявленный резерв снижения себестоимости каждого вида продукции умножается на возможный объём её продаж с учётом резервов его роста (формула 6). 1
Таблица 6 – Резервы увеличения прибыли за счёт снижения себестоимости продукции
| Вид продукции | Резерв снижения себестоимости единицы продукции, тыс. руб. | Планируемый объём реализации продукции, шт. | Резерв увеличения прибыли, тыс. руб. |
| А | 0,5 | 27554 | 13777 |
| Итого | - | - | 13777 |
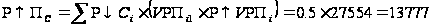 тыс.
руб.
Из расчётов видно, что в результате снижения себестоимости одного вида продукции, предприятие получило +13777 тыс. руб. дополнительной прибыли, а это значительный результат. Если сравнить эту сумму прибыли с фактической на отчётный год (7468,8 тыс. руб.), то даже невооружённым глазом видно, что прибыль резервная, практически, в два раза больше. Предприятию стоит всерьёз задуматься над этим фактором повышения прибыли.
Теперь необходимо составить сводную таблицу резервов увеличения суммы прибыли (табл. 7).
Таблица 7 – Обобщение резервов увеличения суммы прибыли, тыс. руб.
| Источник резервов | Продукция А | Всего |
| Увеличение объёма продаж | 900 | 900 |
| Снижение себестоимости продукции | 13777 | 13777 |
| И т.д. | - | - |
| Итого | 14677 | 14677 |
Как видно из табл. 7, предприятие в случае умелого использования выявленных ресурсов, может увеличить свою прибыль почти в два раза, а именно на +14677 тыс. руб. А это является весьма весомым результатом для изучаемого предприятия.
Основные источники резервов повышения уровня рентабельности продукции – увеличения суммы прибыли от реализации продукции и снижение её себестоимости. Для подсчёта резервов может быть использована формула 7. 1
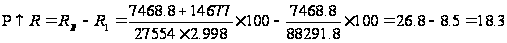 %
Итак, из расчётов видно, что в результате преобразований в производстве, в частности за счет повышения объёма продаж и снижения себестоимости продукции, рентабельность изучаемого предприятия возросла на 18,3%. Это, бесспорно, прекрасный результат для экономики организации, ведь рентабельность – основной показатель эффективности работы предприятия.
В завершение можно сказать, что исходя из проделанного анализа, ОАО «Племзавод им. В.И. Чапаева» имеет достаточно хорошие перспективы развития и при умелом использовании полученных результатов, способно значительно поднять свою экономику и выбиться в лидеры, в своей сфере бизнеса. По вышеуказанным расчётам видно, что основную часть резервов увеличения прибыли и рентабельности, на данном предприятии, составляет снижение себестоимости продукции. Проделанный анализ является ярким примером того, насколько прибыльнее и эффективнее может функционировать организация, если грамотно использовать материальные ресурсы и своевременно анализировать свою деятельность, делая правильные выводы и принимая чёткие и объективные решения.
Заключение
Главная цель предприятия в современных условиях – получение максимальной прибыли, что невозможно без эффективного управления капиталом. Поиски резервов для увеличения прибыльности предприятия составляют основную задачу управленца.
Очевидно, что от эффективности управления финансовыми ресурсами и предприятием целиком и полностью зависит результат деятельности предприятия в целом. Если дела на предприятии идут самотеком, а стиль управления в новых рыночных условиях не меняется, то борьба за выживание становится непрерывной.
Исходя из проделанного анализа финансовых результатов прибыли и рентабельности на ОАО «Племзавод им. В.И. Чапаева», можно сделать следующие выводы:
Темп роста прибыли от основного вида деятельности, по итогам двух лет, достаточно высок. Но, хотя в отчётном году прибыль предприятия и покрывает его затраты, организация может работать прибыльнее и приносить руководителю намного больше дохода, чем сейчас. Сохранение образовавшихся темпов, через несколько лет приведёт предприятие к получению желаемой прибыли, а значит и к повышению уровня рентабельности и эффективности работы. На данном же этапе деятельности ОАО «Племзавод им. В.И. Чапаева», рентабельность находится на довольно низком уровне, что вовсе не характерно для сельскохозяйственного предприятия. Вместо желаемых 40%, уровень эффективности колеблется на 8–9%. Выявленные в ходе анализа резервы увеличения прибыли и рентабельности предприятия, способны всего за год поднять этот показатель до 26–27%. Так что при грамотном распоряжении и использовании ресурсов, предприятие уже через 2–3 года выйдет к необходимому уровню. Руководству стоит вплотную заняться этим вопросом для поднятия собственной репутации и суммы прибыли – конечного результата работы предприятия.
Список использованной литературы
Баканов М.И., Шеремет А.Д. Теория экономического анализа: учебник. – М.: Финансы и статистика, 2002.
Бородина Е.И. Финансы предприятий – Москва, изд-во «ЮНИТИ», 2004
Ковалев В.В. Финансовый анализ. – М.: Финансы и статистика, 2002.
Козлова Е.П., Парашутин Н.В. Бухгалтерский учет, М.: «Финансы и статистика», 2003.
Крейнина М.Н. Финансовое состояние предприятия. Методы оценки. – М.: ИКЦ «Дис», 2004.
Моляков Д.С. Финансы предприятий отраслей народного хозяйства. – М.: ФиС, 1998.
Основы микроэкономики: Уч. пособие. / под ред. проф. И.П. Николаевой. – М.: ЮНИТИ-ДАНА, 2000.
Стоянов Е.А., Стоянова Е.С. Экспертная диагностика и аудит финансово-хозяйственного положения предприятия. – М.: Перспектива, 2005.
Шеремет А.Д., Сейфулин Р.С. Методика финансового анализа – М.: ИНФРА – М, 2002.
Шим Дж., Сигел Дж. Методы управления стоимостью и анализ затрат. – М.: Филинъ, 1999.
Шишкин А.К., Вартанян С.С., Бухгалтерский учет и финансовый анализ на коммерческих предприятия. – М.: «Инфра – М» 1998.
Яркина Т.В. Основы экономики предприятия: краткий курс. – М. 1999.
13. Камаев В.Д. Основы экономической теории. Учебник. – М.: Изд-во
МГТУим. Баумана, 2004. – 760 с.
14. Основы экономической теории. Учебное пособие / Под ред. Камаева В.Д.-
М.: Изд-во МГТУ им. Баумана, 2003.-284 с.
Документооборот в бухгалтерском и налоговом учете. Книга 1, 2 6-е изд. Перераб. И доп. – М.: Информцентр ХХ1 века, 2001. – 408 с.
1 См. раздел 1.4. Методика анализа, стр.24
1 См. раздел 1.4. Методика анализа, стр.24
1 См. раздел 1.4. Методика анализа, стр.24
1 См. раздел 1.4. Методика анализа, стр.25
1 См. раздел 1.4. Методика анализа, стр.25
1 См. раздел 1.4. Методика анализа, стр.25