Проектирование цеха конвертерного передела
Сметная стоимость зданий конвертерного отделения составляет 26705541 руб., сооружений 3204665 руб. (По заводским данным).
4.3 Расчет капитальных вложений в передаточные устройства
Передаточные устройства – устройства для передачи механической, электрической и тепловой энергии, жидких и газообразных веществ вне здания – электросеть, теплосеть, трубопроводы.
Сметная стоимость передаточных устройств определяется в % к стоимости технологического оборудования. Стоимость передаточных устройств приведена в таблице 8.
Таблица 8
Расчетная стоимость передаточных устройств [1]
|
Наименование |
Металлоконструкции |
Кабельные сети |
||
| Конвертерное отделение медеплавильного цеха | % | Руб. | % | Руб. |
| 10 | 14628472 | 7 | 10239930 | |
|
Итого: |
24868402 |
|||
4.4 Расчет капитальных вложений в силовое оборудование
Силовое оборудование – это двигатели всех видов, трансформаторы, преобразователи и др.
Стоимость электродвигателей, поступающих в комплекте с технологическим оборудованием, учитывается в цене этого оборудования. Стоимость силового оборудования составляет 1,5 % (по заводским данным) от стоимости основного технологического оборудования и равна 2194271 руб.
4.5 Расчет капитальных вложений в контрольно-измерительные приборы
Сметная стоимость КИПиА принята равной 10% [1] от стоимости основного технологического оборудования и составляет 14628472 руб.
4.6 Расчет капитальных вложений в транспортные средства
Учитывается подвижной состав железнодорожного и автомобильного транспорта (2 % от стоимости основного технологического оборудования по заводским данным), 146284721 ∙ 0,02 =2925694 руб.
4.7 Расчет капитальных вложений в инструменты, инвентарь
Принимается в размере 3 % [1] от стоимости основного технологического оборудования и составляет, 146284721 ∙ 0,03 = 4388542 руб.
4.8 Расчет амортизационных отчислений
Расчеты амортизационных отчислений по основному оборудованию, по зданиям и сооружениям, по передаточным устройствам, транспортным средствам и группам представлены в таблицах 9 – 11
Таблица 9
Расчет амортизационных отчислений по основному оборудованию
|
Наименование оборудования |
Общая сметная стоимость, тыс.руб |
Норма амортизации*, % |
Сумма амортизации, тыс.руб |
| 1. Конвертер «Pierce-Smith», 80 т | 44134,7 | 6,3 | 2780,489 |
| 2. Пневмофурмовщик | 7993,5 | 6,3 | 503,590 |
| 3.Турбовоздуходувка СМ-3500 | 2736,5 | 4 | 109,459 |
| 4. Пылевая камера | 2463,8 | 16,1 | 396,675 |
| 5. Циклон ЦН-15 | 7416,6 | 33,3 | 2469,740 |
| 6. Вентилятор ВГДС-20У | 830,6 | 10 | 83,057 |
| 7. Электрофильтр «Flekt» | 64702,2 | 10 | 6470,218 |
| 8. Эксгаустеры Э-6Б | 4580,2 | 10 | 458,023 |
| 9. Миксер МТ-52-8 | 2687,0 | 5 | 134,351 |
|
10. Тележечный литейный конвейер |
273,6 | 20 | 54,720 |
| 11. Кран мостовой электрический | 1500,0 | 5 | 75,000 |
|
Итого: |
139318,8 |
13535,322 |
|
| Мелкое и неучтенное оборудование (5% от стоимости основного оборудования) | 6965,9 | 15 | 1044,891 |
|
Всего: |
146284,7 |
14580,213 |
Норма амортизации* - по заводским данным.
На силовое оборудование амортизационные отчисления 4,9 % (по заводским данным) и они равны 2194271 ∙ 0,049 = 1075193 руб.
Отчисления на КИПиА составляют 8 % [1] от их сметной стоимости, т.е. они равны 14628472 ∙ 0,08 = 1170278 руб.
Отчисления на транспортные средства составляют 12,5 % (по заводским данным) от их сметной стоимости, т.е. они равны 2925694 ∙ 0,125 = 365712 руб.
Таблица 10
Расчет амортизационных отчислений по зданиям и сооружениям
|
Наименование |
Общая сметная стоимость, тыс.руб. |
Норма амортизации*, % |
Сумма амортизации, тыс.руб |
| Здание главного корпуса конвертерный пролет | 9770,7 | 1,7 | 166,102 |
| Здание дымососной конвертерных газов | 1681,7 | 1,2 | 20,181 |
| Здание отделения розлива черновой меди | 7419,0 | 1,2 | 89,028 |
| Здание тонкой очистки конвертерных газов | 2334,4 | 1,2 | 28,013 |
| Здание электрофильтров | 5499,7 | 1,7 | 93,495 |
|
Итого здания: |
26705,5 |
396,819 |
|
| Сооружения | 3204,7 | 2 | 64,093 |
|
Итого: |
29910,2 |
460,912 |
Норма амортизации* - по заводским данным.
Таблица 11
Расчет амортизационных отчислений по передаточным устройствам
|
Наименование |
Общая сметная стоимость, тыс.руб |
Норма амортизации, % |
Сумма амортизации, тыс.руб |
| 1. Металлоконструкции | 14628,472 | 2,8 [1] | 409,597 |
| 2. Кабельные сети | 10239,930 | 5* | 511,997 |
|
Итого: |
24868,402 |
921,594 |
Норма амортизации* - по заводским данным.
Сводная смета капитальных затрат и амортизационных отчислений представлена в таблице 12.
Таблица 12
Сводная смета капитальных затрат и амортизационных отчислений
|
Группа основных средств |
Сметная стоимость |
Амортизационные отчисления |
||
|
тыс.руб |
% |
тыс.руб |
% |
|
| Здания | 26705,541 | 11,86 | 396,819 | 1,49 |
| Сооружения | 3204,665 | 1,42 | 64,093 | 2 |
| Передаточные устройства | 24868,402 | 11,04 | 921,594 | 3,71 |
| Рабочее оборудование | 146284,721 | 64,96 | 14580,213 | 9,97 |
| Силовое оборудование | 2194,271 | 0,97 | 107,519 | 4,9 |
| КИПиА | 14628,472 | 6,5 | 1170,278 | 8 |
| Транспорт | 2925,694 | 1,3 | 365,712 | 12,5 |
| Прочие | 4388,542 | 1,95 | 438,854 | 10 |
| Итого: | 225200,308 | 100 | 18045,082 | - |
5. Планирование численности и фонда оплаты труда работников
Определяем потребности производства в промышленно-производственном персонале, затраты на оплату труда и среднюю зарплату работников.
5.1 Расчет графика сменности
График сменности
36 часовая рабочая неделя
Продолжительность работы (смены) – 8 часов
Время приёма пищи 30 минут, оплачивается и включается в годовой фонд рабочего времени
Режим работы: трехсменный (пятибригадный), выходные дни по скользящему графику
Производство непрерывное
Таблица 13
Пятибригадный график сменности
| Числа месяца | |||||||||||||||
| Бригады |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
12 |
13 |
14 |
15 |
|
16 |
17 |
18 |
19 |
20 |
21 |
22 |
23 |
24 |
25 |
26 |
27 |
28 |
29 |
30 |
|
| А | В | 1 | 1 | 1 | В | В | 2 | 2 | 2 | В | В | 3 | 3 | 3 | В |
| Б | В | В | 3 | 2 | 3 | В | В | 1 | 1 | 1 | В | В | 2 | 2 | 2 |
| В | 1 | В | В | 3 | 2 | 2 | В | В | 3 | 3 | 3 | В | В | 1 | 1 |
| Г | 2 | 2 | 2 | В | В | 3 | 3 | 3 | В | В | 1 | 1 | 1 | В | В |
| Д | 3 | 3 | В | В | 1 | 1 | 1 | В | В | 2 | 2 | 2 | В | В | 3 |
Смена 1 с 0.00 до 8.00
Смена 2 с 8.00 до 16.00
Смена 3 с 16.00 до 24.00
5.2 Условия оплаты
Работа в праздничные дни подлежит оплате согласно ТК РФ ст. 153
Рабочее время за дополнительные смены подлежит оплате в одинарном размере
Оплата за смены и режим работы производится в следующем порядке:
за вечернюю смену – 20% за всю смену
ночная смена – 40% доплаты.
районный коэффициент – 80%
северный коэффициент – 80%
премиальные – 160 % (по заводским данным)
5.3 Количество рабочих и выходных дней в году
По приведенному графику количество рабочих дней составит:
tраб = Ткал∙tрц/tц,
где Ткал – календарное время, сутки; tц – длительность цикла, сутки; tрц – количество рабочих дней в цикле, сутки.
tраб = 365∙9/15 = 219 дней.
Количество выходных дней:
tвых = Tкал – tраб,
tвых = 365 – 219 = 146 дней.
Количество часов работы за неделю:
tнед = 7∙tр∙g/n,
где tр – число рабочих дней в цикле, дни; g – длительность смены, час; n – цикл графика, дни.
tнед = 9∙8∙7/15 = 33,6 часа.
Недоработка за неделю составит:
tнедораб(неделя) = 36 – 33,6 = 2,4 часа.
Недоработка за год:
tнедораб(год) = 2,4∙365/7 = 125,1 часа.
Количество дополнительных смен:
tдоп. смен = 125,1/8 » 16 смен.
Дополнительные смены вводятся вместо выходных дней.
tвых = 146 – 16 = 130 дней.
Количество рабочих дней:
tраб = 219 + 16 = 235 дней.
Номинальный фонд рабочего времени равен 235 дней.
Эффективный фонд рабочего времени равен: 235 – 28 – 10 – 24 – 5 – 2 = 166 дней, где 28 – основной отпуск по трудовому договору, 10 – дополнительный отпуск за вредные условия труда, 24 – дополнительный отпуск за работу в условиях крайнего севера, 5 – дополнительны отпуск для прохождения профилакторно-санаторного лечения, выделенный по соглашению с профсоюзом; 2 – отпуск по учёбе или декретный отпуск.
Тогда коэффициент списочного состава будет равен:
Ксп = Тном/Тэфф,
где Тном. – номинальный фонд рабочего времени, в днях; Тэфф – эффективный фонд рабочего времени, в днях.
Ксп = 235/166 = 1,42
Таблица 14
Плановый баланс рабочего времени
|
Показатели |
Длительность, дни |
|
| 1. Календарный фонд времени | 365 | |
| 2. Выходные по графику | 130 | |
| 3. Номинальный фонд времени | 235 | |
|
4. Невыходы по уважительным причинам: а) отпуск основной б) дополнительный отпуск за вредные условия труда в) дополнительный отпуск за работу в условиях крайнего севера г) дополнительны отпуск для прохождения профилакторно-санаторного лечения д) отпуск по учебе |
69 28 10 24 5 2 |
|
| 5. Эффективный фонд времени | Дни | 166 |
| Часы | 1328 | |
| 6. Коэффициент списочного состава | 1,42 | |
5.4 Расчет численности работников
Явочная численность конвертерщиков:
Чясм = N·Нчо,
где N – количество работающего оборудования, шт.; Нчо – норматив численности обслуживания, равен 2 (учитывая бригадира).
Чясм = 2·2 = 4 человека.
Суточная численность составит:
Чя = Чясм · с,
где с – количество смен в сутках, с = 3.
Чя = 4 · 3 = 12 человек.
Штатная численность конвертерщиков:
Чшт = Чясм · (с + п),
где п – число подменных бригад.
Чшт = 4 · (3 + 2) = 20 человек.
Списочная численность конвертерщиков:
Чсп = Чшт · Ксп = 20 · 1,42 = 28 человека
Списочная численность стропальщиков:
Чсп = Чясм · (с+п.) · Ксп = 2 · 5 · 1,42 = 14 человек
Списочная численность машинистов крана:
Чсп = Чясм · (с+п.) · Ксп = 2 · 5 · 1,42 = 14 человек
Списочная численность разливщиков:
Чсп = Чясм · (с+п.) · Ксп = 2 · 5 · 1,42 = 14 человек
Списочная численность машинистов электровоза:
Чсп = Чясм · (с+п.) · Ксп = 1 · 5 · 1,42 = 7 человек.
Дежурный персонал работает по тому же графику, что и основные рабочие. Ремонтный персонал работает 5 дней в неделю, с выходными в субботу и воскресенье, и праздничные дни.
Дежурный слесарь ремонтник:
Чсп = Чясм · (с+п.) · Ксп = 1 · 5 · 1,42 = 7 человек.
Дежурный электросварщик:
Чсп = Чясм · (с+п.) · Ксп = 1 · 5 · 1,42 = 7 человек.
Дежурный электромонтер:
Чсп = Чясм · (с+п.) · Ксп = 1 · 5 · 1,42 = 7 человек.
В таблице 15 представлены результаты расчета численности рабочих трудящихся посменно.
Таблица 15
|
Профессия |
Явочная численность |
Суточная численность |
Штатная численность |
Списочная численность |
| Конвертерщик | 4 | 12 | 20 | 28 |
| Стропальщик | 2 | 6 | 10 | 14 |
| Машинист крана | 2 | 6 | 10 | 14 |
| Разливщик | 2 | 6 | 10 | 14 |
| Машинист электровоза | 1 | 3 | 5 | 7 |
| Дежурный слесарь ремонтник | 1 | 3 | 5 | 7 |
| Дежурный электросварщик | 1 | 3 | 5 | 7 |
| Дежурный электромонтер | 1 | 3 | 5 | 7 |
Численность РСС принимаю, аналогично заводу – аналогу.
Таблица 16
Списочная численность основных и вспомогательных рабочих
|
Профессия |
Разряд |
Штат, чел. |
| Основные рабочие | ||
| 1. Конвертерщик | 6 | 10 |
| 5 | 18 | |
| 2. Стропальщик | 5 | 8 |
| 4 | 6 | |
| 3. Машинист крана | 5 | 14 |
| 4. Разливщик | 4 | 10 |
| 3 | 4 | |
| 5. Машинист электровоза | 4 | 7 |
| Вспомогательные рабочие (дежурные) | ||
| 6. Дежурный слесарь ремонтник | 5 | 7 |
| 7. Дежурный электросварщик | 4 | 7 |
| 8. Дежурный электромонтер | 5 | 7 |
| Вспомогательные рабочие (ремонтные) | ||
| 9. Электромантер | 6 | 1 |
| 5 | 2 | |
| 10. Слесарь-ремонтник | 6 | 1 |
| 5 | 2 | |
| 11. Электросварщик | 5 | 1 |
| 4 | 2 | |
| 12. Вспомогательный персонал | 5 | |
|
Всего |
112 |
|
Таблица 17
Списочная численность РСС
|
Должность |
Численность, чел |
| 1. Начальник участка | 1 |
| 2. Старший мастер | 1 |
| 3. Мастер | 5 |
| 4. Главный механик | 1 |
| 5. Главный электрик | 1 |
| 6. Главный энергетик | 1 |
| Всего: |
10 |
5.5 Обоснование доплат
Доплаты за ночное, вечернее и праздничное время:
Оплата за работу в ночную смену – 40 % часовой тарифной ставки за каждый час работы, за работу в вечернюю смену – 20 %. Оплата выходных и праздничных – двойной тариф за отработанные часы.
Ночное время, Кд = (8 / 24) · 40 = 13,33 %.
Вечернее время, Кд = (8 / 24) · 20 = 6,66 %.
Праздничные дни, Кд = 12 / 365 · 100 = 3,3 %.
Доплаты за отпуск и прочие статьи:
Доплаты за основной и дополнительный отпуск, Кд = 67 / 166 · 100 = 40,36 %.
Доплаты за прочие статьи, Кд = 2 / 166 · 100 = 1,20 %.
Премиальный фонд составляет 160% (рабочим) и 120 % (РСС) от тарифного фонда.
Районный и северный коэффициенты в сумме составляют 160 %.
Результаты расчета заработной платы сведены в таблицу 18. Фонд заработной платы РСС приведен в таблице 19.
Таблица 18
Расчет планового фонда заработной платы рабочих
| Профессия | Тарифный разряд | Тарифная ставка | Списочная численность | Эффект. фонд час/год | Отработанно часов | Тарифный фонд, тыс. руб. | Доплата | Итого основной фонд | Всего с районным и северным коэф. (1,6) |
Фонд допол. зарплаты (отпускные 41,6%) |
Годовой фонд заработной платы, тыс. руб. | ||
|
Премия (160%) |
Праздничные (2,74 %) |
Ночное, вечернее (20%) | |||||||||||
| Конвертерщик | 6 | 48,4 | 10 | 1328 | 13280 | 642,75 | 1028,40 | 17,61 | 128,55 | 1817,31 | 4725,01 | 1965,60 | 6690,61 |
| 5 | 39,6 | 18 | 1328 | 23904 | 946,6 | 1514,56 | 25,94 | 189,32 | 2676,42 | 6958,69 | 2894,82 | 9853,51 | |
| Стропальщик | 5 | 39,6 | 8 | 1328 | 10624 | 420,71 | 673,14 | 11,53 | 84,14 | 1189,52 | 3092,74 | 1286,58 | 4379,32 |
| 4 | 34,5 | 6 | 1328 | 7968 | 274,9 | 439,84 | 7,53 | 54,98 | 777,25 | 2020,85 | 840,67 | 2861,52 | |
| Машинист крана | 5 | 39,6 | 14 | 1328 | 18592 | 736,24 | 1177,98 | 20,17 | 147,25 | 2081,64 | 5412,27 | 2251,51 | 7663,78 |
| Разливщик | 4 | 34,5 | 10 | 1328 | 13280 | 458,16 | 733,06 | 12,55 | 91,63 | 1295,40 | 3368,03 | 1401,10 | 4769,13 |
| 3 | 24,4 | 4 | 1328 | 5312 | 129,61 | 207,38 | 3,55 | 25,92 | 366,46 | 952,79 | 396,36 | 1349,14 | |
| Машинист электровоза | 4 | 34,5 | 7 | 1328 | 9296 | 320,71 | 513,14 | 8,79 | 64,14 | 906,78 | 2357,62 | 980,77 | 3338,39 |
| Дежурный слесарь ремонтник | 5 | 39,6 | 7 | 1328 | 9296 | 368,12 | 588,99 | 10,09 | 73,62 | 1040,82 | 2706,14 | 1125,75 | 3831,89 |
| Дежурный электросварщик | 4 | 34,5 | 7 | 1328 | 9296 | 320,71 | 513,14 | 8,79 | 64,14 | 906,78 | 2357,62 | 980,77 | 3338,39 |
| Дежурный электромонтер | 5 | 39,6 | 7 | 1328 | 9296 | 368,12 | 588,99 | 10,09 | 73,62 | 1040,82 | 2706,14 | 1125,75 | 3831,89 |
| Электромантер | 6 | 35,8 | 1 | 1440 | 1440 | 51,55 | 82,48 | 1,41 | 10,31 | 145,75 | 378,95 | 157,64 | 536,59 |
| 5 | 29 | 2 | 1440 | 2880 | 83,52 | 133,63 | 2,29 | 16,7 | 236,14 | 613,97 | 255,41 | 869,38 | |
| Слесарь-ремонтник | 6 | 35,8 | 1 | 1440 | 1440 | 51,55 | 82,48 | 1,41 | 10,31 | 145,75 | 378,95 | 157,64 | 536,59 |
| 5 | 29 | 2 | 1440 | 2880 | 83,52 | 133,63 | 2,29 | 16,7 | 236,14 | 613,97 | 255,41 | 869,38 | |
| Электросварщик | 5 | 29 | 1 | 1440 | 1440 | 41,76 | 66,82 | 1,14 | 8,35 | 118,07 | 306,97 | 127,70 | 434,67 |
| 4 | 23,8 | 2 | 1440 | 2880 | 68,54 | 109,66 | 1,88 | 13,71 | 193,79 | 503,86 | 209,61 | 713,47 | |
| Вспомогательный персонал | 15,5 | 5 | 1440 | 7200 | 111,6 | 178,56 | 3,06 | 22,32 | 315,54 | 820,40 | 341,29 | 1161,69 | |
|
Итого |
112 |
150304 |
5478,69 |
8765,87 |
150,12 |
1095,74 |
15490,37 |
40274,97 |
16754,39 |
57029,35 |
|||
Таблица 19
Фонд заработной платы РСС
|
Должность |
Численность, чел |
Оклад, руб/мес |
Премия 120% |
Районный и северный коэф. 160% |
Годовой фонд зарплаты, т. руб. |
| 1. Начальник участка | 1 | 50000 | 60000 | 176000 | 3432 |
| 2. Старший мастер | 1 | 35000 | 42000 | 123200 | 2402,4 |
| 3. Мастер | 5 | 25000 | 30000 | 88000 | 8580 |
| 4. Главный механик | 1 | 35000 | 42000 | 123200 | 2402,4 |
| 5. Главный электрик | 1 | 35000 | 42000 | 123200 | 2402,4 |
| 6. Главный энергетик | 1 | 35000 | 42000 | 123200 | 2402,4 |
|
Всего: |
10 |
215000 |
258000 |
756800 |
21621,6 |
Таблица 20
Сводная таблица заработной платы
|
Категория трудящихся |
Численность, чел. |
Годовой фонд з/п., тыс.руб. |
Средняя з/п., руб. |
| 1. Рабочие | 112 | 57029,35 | 42432,55 |
| а) основные | 77 | 40905,40 | 44269,91 |
| б)вспомогательные | 35 | 16123,95 | 38390,36 |
| 2. РСС | 10 | 21621,6 | 180180 |
|
Всего |
122 |
78650,95 |
53723,33 |
6. Расчет затрат на производство продукции
Целью данного раздела является определение общих затрат на производство и оценка себестоимости единицы продукции.
Планирование расхода сырья, материалов и энергетических затрат производится на основе нормативно-балансового метода, планирование оплаты труда и комплексных статей – на основе сметного.
В калькуляции планирование сырья проводится на основе материального баланса и рассчитанных на его основе расходных коэффициентах.
Планирование вспомогательных материалов на технологические цели основано на нормах расхода ресурса на единицу продукции.
Смета расходов на содержание и эксплуатацию оборудования представлена в таблице 21. Смета цеховых расходов – в таблице 22.
Таблица 21
Смета расходов на содержание и эксплуатацию оборудования (РСЭО)
|
Статьи затрат |
Сумма, руб. |
| Амортизация основного оборудования | 14580213 |
| Амортизация силового оборудования | 107519 |
| Амортизация КИПиА | 1170278 |
| Амортизация транспорта | 365712 |
| Амортизация инструментов и инвентаря | 438854 |
|
Содержание оборудования и транспортных средств (3 % от стоимости [1]) |
4980995 |
|
Ремонт оборудования и транспортных средств (5 % от стоимости оборудования и транспортных средств [1]) |
8301658 |
|
Износ инвентаря (10 % от стоимости инвентаря оборудования и транспортных средств [1]) |
438854 |
|
Внутрицеховое перемещение грузов (2 % от стоимости транспортных средств [1]) |
58514 |
|
Итого: |
30442597 |
|
Прочие расходы (7 % от суммы учтенных расходов [1]) |
2130982 |
|
Всего: |
32573579 |
Таблица 22
Смета цеховых расходов
|
Статьи затрат |
Сумма, тыс. руб. |
| Заработная плата РСС | 21621,6 |
|
Отчисления во внебюджетные фонды (по налоговому законодательству 26,2 % ) |
5664,86 |
| Амортизация пассивной части основных средств | 1382,51 |
|
Содержание зданий, сооружений, передаточных устройств (1,5 % от стоимости [1]) |
821,68 |
| Ремонт зданий, сооружений, передаточных устройств и инвентаря (2,5 % от стоимости [1]) | 1369,47 |
|
Расходы на испытания, опыты, исследования, содержание лабораторий (2 % от общего фонда заработной платы [1]) |
1573,02 |
|
Охрана труда и техника безопасности (4,5% от фонда заработной платы рабочих [1]) |
2566,3 |
|
Итого: |
34999,44 |
|
Прочие расходы (7,5 % от суммы учтенных расходов [1]) |
2624,96 |
|
Всего: |
37624,4 |
Составляем калькуляцию себестоимости черновой меди (таблица 23).
Общехозяйственные расходы принимаем 10 % от цеховой стоимости [1]. Коммерческие расходы принимаем 5 % от производственной стоимости [1].
Таблица 23
Калькуляция себестоимости черновой меди
|
Статьи затрат |
На единицу (1т черновой Cu) |
На годовой выпуск черновой Cu |
|||
|
Кол-во тонн |
Цена*, руб. |
Сумма, руб. |
Кол-во тонн |
Сумма, тыс. руб. |
|
| 1 | 2 | 3 | 4 | 5 | 6 |
| Сырье и основные материалы: | |||||
| Загружено: | |||||
| 1. Штейн ПВ | 1,693 | 50000 | 84650 | 473927 | 23702000 |
| 2. Обороты (бедные) | 0,141 | 40000 | 5640 | 39513,6 | 1579200 |
| 3. Обороты (богатые) | 0,143 | 45000 | 6435 | 40118,1 | 1801800 |
| 4. Песчаник (сухой) | 0,08 | 10000 | 800 | 22366,2 | 224000 |
| 5. Скрап | 0,115 | 40000 | 4600 | 32094,5 | 1288000 |
| Итого: | 102125 | 28595000 | |||
| Возвраты: | |||||
| 1. Конвертерный шлак | 0,401 | 20000 | 8020 | 112239 | 2245600 |
| 2. Никелевый шлак | 0,398 | 50000 | 19900 | 111569 | 5572000 |
| 3. Пыль | 0,085 | 15000 | 1275 | 23868,5 | 357000 |
| Итого: | 29195 | 8174600 | |||
|
Итого: |
72930 |
20420400 |
|||
| Энергетические затраты: | |||||
| 1. Эл. энергия, тыс.кВт∙ч | 3,559∙10-3 | 358,7 | 1,28 | 996,52 | 358,4 |
| 2. Воздух, нм3 | 772,39 | 0,49 | 386,20 | 216269200 | 108136 |
|
Итого: |
387,48 |
108494,4 |
|||
| 1. Зарплата рабочих | 203,68 | 57029,35 | |||
| 2. Единый социальный налог | 53,36 | 14941,69 | |||
| 3. РСЭО | 116,33 | 32573,58 | |||
| 4. Цеховые расходы | 134,37 | 37624,4 | |||
|
Итого: |
507,74 |
142169 |
|||
|
Итого цеховая с/с: |
73825,22 |
20671063,4 |
|||
| Общехозяйственные расходы | 7382,52 | 2067106,3 | |||
|
Итого производственная с/с |
81207,74 |
22738169,7 |
|||
| Коммерческие расходы | 4060,4 | 1136908,5 | |||
|
Полная себестоимость |
85268,14 |
23875078,2 |
|||
* – цена сырья определяется себестоимостью предшествующих переделов и содержанием ценных компонентов; цена возвратов определяется содержанием ценных компонентов и затратами на их извлечение.
Проведенные расчеты показывают, что себестоимость одной тонны черновой меди составляет 85268,14 рублей. Соответственно на годовой выпуск эта величина – 23875078,2 рублей.
7. Расчет финансовых результатов проекта
К финансовым результатам относятся товарная продукция и прибыль предприятия.
Расчет товарной продукции проводится по формуле:
ТП = S Цi ∙ Вi ,
где Цi – цена i-го вида продукции (принимаем цену 1т черновой меди 87000 руб.), Вi – выпуск i-го вида.
ТП = 87000 ∙ 280000 = 24360000 тыс.руб.
Валовая прибыль:
П вал = ТП – Сгод ,
где Сгод – годовая себестоимость продукции
П вал = (87000 – 85268,14) ∙ 280000 = 484920,8 тыс.руб.
Чистая прибыль:
Пчист = Пвал – (Пвал – Нм – Л) ∙ Кн ,
где Нм – местные налоги, Л – льготы по налогу на прибыль, Кн – ставка налога на прибыль.
Местные налоги:
налог на имущество (2% от Фн, 225200,31 руб. (производственные фонды)) 225200308 ∙ 0,02 = 4504006 руб.
Прибыль после уплаты налогов
484920800 – 4504006 = 480416794 руб.
Чистая прибыль
Налог на прибыль (24%) и составляет 480416794 ∙ 0,24 = 115300030,6 руб.
Пчист = 480416794 – 115300030,6 = 365116763,4 руб. = 365116,76 тыс. руб.
8. Расчет показателей эффективности проекта
К таким показателям относятся: технические и экономические показатели эффективности использования отдельных ресурсов (извлечение, фондоотдача, производительность труда и т.д.) и показатели эффективности работы предприятия в целом (рентабельность).
Фондоотдача, Fо = B/Сос или Fо = ТП /Сос, где
Сос – стоимость основных средств.
Fо = 280000000/225200308 = 1,24 кг/руб или
Fо = 24360000000/225200308 = 108,17 руб/руб.
Производительность труда ПТ = В/ЧППП,
где ЧППП – численность.
ПТ = 280000/122 = 2295,08 т/чел. или ПТ = 24360000/122 = 199672,13 тыс. руб./чел
Рентабельность продукции, Рп = Пвал / Сгод∙100%.
Рп = 484920,8/23861210∙100% = 2,03 %.
Рентабельность продаж, Рпр = Пвал / ТП∙100%.
Рпр = 484920,8 / 24360000 ∙100% = 1,99 %.
Рентабельность
производства
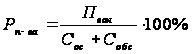 ,
где Собс – стоимость оборотных средств (15-30% от основных средств).
Рп-ва = 484920,8 / (225200,31 + 0,30∙225200,31) ∙100% = 165,64 %.
Таблица 24
Показатели эффективности проекта
|
Показатели |
Аналог |
Проект |
Отклонения |
| 1. Выпуск черновой меди, т | 280000 | 280000 | 0 |
| 2. Товарная продукция, тыс. руб | 24360000 | 24360000 | 0 |
| 3. Извлечение, % | 94,7 | 96,5 | 1,8 |
| 4. Численность работников, чел | 172 | 122 | -50 |
| В т.ч. рабочих | 162 | 112 | -50 |
|
5. Среднемесячная зарплата одного работника, руб/чел |
53723,33 | 53723,33 | 0 |
| 6. Производительность труда, тыс.руб /чел | 141627,91 | 199672,13 | 58044,22 |
| 7. Стоимость основных средств, тыс. руб. | 231918,41 | 225200,31 | -6718,10 |
| 8. Фондоотдача, руб / руб | 105,04 | 108,17 | 3,13 |
| 9. Себестоимость 1т, руб | 86328,23 | 85268,14 | - 1060,09 |
| 10. Себестоимость годового выпуска, тыс. руб | 24171904,4 | 23875078,2 | -296826,2 |
| 11. Прибыль от реализации продукции, тыс. руб. | 188095,6 | 484920,8 | -296825,2 |
| 12. Рентабельность продукции, % | 0,77 | 2,03 | 1,26 |
| 13. Рентабельность производства, % | 62,4 | 165,64 | 103,24 |
Заключение
Проведенные расчеты подтвердили эффективность внедряемого мероприятия. Рентабельность продукции составила 2,03 %. Рентабельность продаж составила 1,99 %. Рентабельность производства 165,64 %.
Список литературы
Мандричко Т.М., Смирнов М.А. Организация и планирование металлургических производств цветной металлургии: Метод. Указания к дипломному и курсовому проектированию для студентов специальности 110200 «Металлургия цветных металлов» / ГАЦМиЗ. – Красноярск, 2002. –50с.
Парфенова С.Л. Организация и планирование производства: Метод. Указания к дипломному и курсовому проектированию для студентов специальности «Автоматизация производственных процессов» / ГАЦМиЗ. – Красноярск, 2002. –52с.
Гронь Н.Л. Экономика и управление производством: Метод. Указания к дипломному и курсовому проектированию для студентов специальности 110800 «Порошковая металлургия, композиционные материалы, покрытия» / ГУЦМиЗ. – Красноярск, 2005. – 40с.
Абрамчук В.В. Организация и нормирование труда: Учебное пособие для вузов / ВЗФЭИ. М.: Финстатинформ, 2000. 301с.
Алексеева М.М. Планирование деятельности фирмы. М.: Финансы и статистика, 1999. 360 с.
Вейне С., Деринг У. Введение в общую экономику и организацию производства /Пер. с нем. Ивановой Л.И., Мельниковой Э.А. ИЦ Краснояр. гос. ун-та. Красноярск, 1997. Ч1,2. 609. с.
Под ред. Попова В.М. Деловое планирование (Методы. Организация. Современная практика) / М.: Финансы и статистика, 1998. 366 с.
Инвестиционное проектирование: практическое руководство по экономическому обоснованию инвестиционных проектов. М.: АО “Финстатинформ”, 1995. 240 с.
Балабанов И.Т. Инновационный менеджмент. СПб: Изд-во «Питер», 2000. 208 с.
Козловский В.А., Маркина Т.В. Производственный и операционный менеджмент: Учебник. СПб: Специальная литература, 1998. 366 с.
Под ред. Румянцевой З.П Соломатина Н.А., Акбердина Р.З. и др.Менеджмент организации: Учеб. пособие / М.: ННФРА-М, 1996. 432 с.
Мелкунов Я.С. Экономическая оценка инвестиций и финансирование инвестиционных проектов. М.: ИКЦ ДИС, 1997. 160 с.
Самыгин С.И., Столяренко Л.Д. Менеджмент персонала. Ростов н/Д, Феникс, 1997. 480 с.
Смирнов А.А. Организация финансирования инвестиционных проектов. М.: Изд-во АО “Консалт-банкир”, 1993. 104 с.
Попов В.М. Финансовый бизнес-план: Учеб. пособие / М.: Финансы и статистика, 2000. 480 с.
Бенуни А.Х., Деев В.И. Организация, планирование и управление на предприятиях цветной металлургии / М.: Металлургия, 1986. 464 с.