Экономический анализ
Тема 1.1.: Предмет, цели, задачи эк-ого анализа
Вопрос 1: Содержание и задачи эк-ого анализа, как науки
Эк-ий анализ, как наука имеет большую роль особенно при рын-ой эк-ки.
Эк-ий анализ- это наука с помощью к-ой произ-ся эк-ая диагностика объекта исследований.
Диагностика- это анализ и оценка эк-их показателей работы хозяйствующего субъекта на основе изучения отдельных результатов, а также полной и не полной инф-ии с целью выявления возможных перспектив его развития и последствий текущих управ-их решений.
Эк-ий анализ- это базовая дисциплина знания к-ой обязательно для всех специалистов занятых в сфере фин-ов, учета, аудита, управление.
Эк-ий анализ, как наука входит в сферу фин-ов, в систему фин-ого менеджмента и вкл-ет в себя 4 модуля:
1) анализ и прогнозирования фин-ого состояния хозяйствующего объекта
2) фин-ые и ком-ие расчеты
3) анализ инвестиционных проектов
4) анализ рисков в процессе упрв-ия фин-ми активами и источниками ср-в
Вопрос 2: Особенности эк-ого анализа
Фин-ый анализ имеет важную особенность- он служит связующим звеном м/у фин-ым менеджментом и бух. учета.
Цель эк-ого анализа и его задачи:
1) оценить текущее и перспективное состояние фин-ого объекта
2) оценить возможный и целесообразный темп развития объекта исследования
3) выявить доступные источники ср-в и оценить возможность и целесообразность их мобилизации
4) спрогнозировать положение объекта исследования на рынке
Содержание конкретны х целей анализа зависит от задачи субъекта анализа. Сущ-ет понятие предмет эк-ого анализа фин-ые ресурсы и их потоки.
Метод эк-ого анализа- это система категорий, принципов научных инструментов.
Система категорий- это наиболее общие ключевые понятия (например: процент, риск, фактор, модель…)
Научные инструменты- это св-ть научных способов исследований.
Принципы- это системность, комплексность, объективность и т.д. Принципы регулируют процедуру исследований.
Решение соц. эк-их проблем в России, во многом связано со стабильностью работой банк-ой системы т.к. без банк-ой системы не может эффективно функционировать рын-ая эк-ка. Без эк-ого анализа деят-ти банков невозможно ускорить процесс нормализации эк-ки т.к. именно банки во много опр-ют благополучия не только п/п, но и населения.
Эк-ий анализ деят-ьи банков представляет собой систему спец. знаний связанных с изучением финансово эк-их результатов деят-ти банков, выявлением факторов, тенденций, а также обоснованием направлений развития банка.
Субъектами эк-ого анализа явл.- ком-ие банки, ЦБ, кредитные учреждения, учреждения гос-ой налоговой службы, аудиторские фирмы, органы власти, клиенты банка.
Каждый из субъектов в процессе анализа преследует свои собственные цели, следовательно направления и критерии анализа могут быть различны.
Тема 1.2.: Особенности анализа банк-ой деят-ти и анал-ой работы банка
Вопрос 1: Общая характеристика анал-ой работы банка
Практически в любом банке есть своя анал-ая служба, к-ая способствует управленческому решению.
Управ-ий процесс = анализ а планирование а формирование преимущества а регулирование воздействий а провели учет и контроль.
Анал-ая служба- это центр информационно анал-ого поля, к-ый поглощает инф-ию, обрабатывает ее, систематизирует, анализирует и направляет потребителям в виде отчетов, поясняющих графиков и схем.
Цель эк-ого анализа банка- это получение объективной и точной картины фин-ого состояния банка.
Вся анал-ая служба банка должна направлять свою деят-ть на совершенствование работы банка и на ув-ие надежности и прибыльности банка. Для обоснованной оценки фин-ого состояния банка, вся анал-ая работа осущ-ся в несколько этапов, к-ые взаимосвязаны и свидетельствуют о взаимодополнении и логической последовательности.
Этапы анал-ой работы банка:
I- подготовительный:
а) обработка и детализация организационных моментов
б) постановка задачи и опр-ие цели
в) опр-ие исполнителей и ответственных
г) подготовка и отбор первичных данных
д) разработка необходимого программного обеспечения и подготовка макета выходных данных.
II- предварительный:
а) проверку достоверности
б) анализ качества и отбор данных
в) группировка
г) комбинирование и структурирование данных
д) расчет оценочных и нормативных показателей
III- анал-ий:
а) описание полученных показателей на основе изучения динамики, структуры группировок
б) сопоставление текущей позиции банка с результатами работы банков конкурентов
в) окончательное изложение результатов исследования
IV- заключительный:
а) оценка уровня и качества менеджмента банка
б) выработка прогнозов и рекомендаций
Для того чтобы дать обоснованную оценку деят-ти объекта исследования необходимо распологать достаточной и реальной инф-ей о его деят-ти.
 Аналитика
1-ого уровня-
это поток инф-ии
со всех сегментов
о совершаемых
операциях.
Инф-ия 2-ого уровня- это информационный поток агрегированный (укрупненный, отфильтрованный).
Инф-ия 3-ого уровня- она результирующая за отчетный год.
Каждый уровень аналитики имеет своего пользователя и реализует совершенно конкретные задачи.
Сущ-ют осн-ые принципы анал-ой работы банка:
1) учитывается внешняя среда функционирования банка
2) он базируется на комплексности и научном подходе
3) анализ должен быть системным
4) анализ должен учитывать все стороны деят-ти банка
5) анализ должен проводиться оперативно
6) база анализа- это точная и достоверная инф-ия
Информационно-анал-ая служба должна иметь обратную связь с руководителями банка т.е. не только выполнять решения и распоряжения, но и предоставлять отчеты, рекомендации, предложения.
Вопрос 2: Виды эк-ого анализа банка
В практике применяются много видов эк-ого анализа деят-ти банков, эти виды систематизируются по различным признакам:
1) в зависимости от периодичности проведения, различают:
- ежедневный
- декадный
- месячный
- квартальный
- полугодовой
- годовой и тд.
2) в зависимости от спектра изучаемых вопросов, различают:
- полный анализ т.е. изучаются все стороны деят-ти банка
- тематический анализ (операционный) т.е. изучается узкий круг вопросов
3) в зависимости от целей и характера исследований, различают:
- предварительный анализ т.е. проводится оценка состояния счетов
- контрольно-оперативный анализ т.е. проводится оценка обязательных эк-их нормативов или др. показателей.
- итоговый анализ- он исп-ся при опр-ии эффективности деят-ти банка
- прогнозный анализ- он может быть различных видов т.е. рассчитываются ожидаемые результаты в будущем
4) в зависимости от исп-ых стат-их приемов, различают:
- корреляционный т.е. он отражает наличие связей м/у явлениями, процессами и характеризующими их величинами
- кластерный- при его исп-ии осущ-ют спец-ые вычисления с помощью прикладных программ по статистики т.е. выделяют отдельные кластеры группы однородных объектов
- регрессионный- такой анализ исп-ся при изучении процесса деградации, понижение уровня развития банка у к-ого проявляются признаки застоя и возврата к изжившим себя формам
- факторный- он исп-ся для оценки условий, принципов, параметров, показателей влияющих на деят-ть банка
- мультипликационный т.е. величина эк-ого показателя характеризует степень спроса и порождает изменения объема банк-ого продукта
Сущ-ет понятие оценочный анализ, он подразделяется:
- на экспертный- к-ый основан на экспертных оценках
- трендовый т.е. изучает тенденции (направления) в изменении отдельных показателей
- каузальный анализ- он исследует зависимости и причины их возникновения
- утилитарный т.е. дается оценка полезности, доходности
- рейтинговый т.е. опр-ие места объекта исследования по конкретной шкале
В зависимости от объекта исследования эк-ий анализ может быть:
1) функциональный- результат оценки деят-ти банка в целом с помощью такого анализа рассматривается эффективность и соответствие выполняемых банком ф-ий и задач стоящих перед ним.
С его помощью рассматривается эффективность деят-ти банка, а также выявляются наиболее эффективные опер-ии т.е. результаты позволяют перестроить деят-ть банка с целью получения max прибыли.
2) структурный- он позволяет рассмотреть отдельные виды опер-ий банка структуры доходов, рас-ов и прибыли.
3) операционно-стоимостной- он характеризует ст-ть и рентабельность отдельных услуг и опер-ий. С его помощью банк вырабатывает осн-ые направления ссудно-ден-ой политики.
4) народно-хоз-ый- он исследует масштабность банк-их опер-ий и прибыли. Он учитывает степень участия банков, формирования ден-ой массы и ссудного фонда страны.
Вопрос 3: Принципы эффективного банк-ого надзора
Банк-ий надзор- это св-ть действий осущ-ых органами банк-ого надзора в рамках компетенции в соответствии с открытыми процедурными нормами в целях обеспечения стабильности функционирования банк-ой системы и защиты ее кредитов, а также клиентов.
Банк-ий надзор вкл-ет в себя след-ие компоненты:
1) лицензирование- это ф-ия входного контроля, цель этой ф-ии это минимизация риска допуска на рынок банк-их услуг орг-ей к-ые заведомо могун принести угрозу интересам кредиторов и клиентов
2) надзор за повседневной деят-ью КО- за угрозу фин-му здоровью КО обусловлены поведением КО и не благоприятным влиянием окружающей среды
3) санирование и контроль за процедурами лицензирования (лишения лицензии) и ликвидации
Осн-ая задача надзора- это обеспечение спец-ого режима надзора и применения системы корректирующих действий КО по к-ым есть реальная угроза деят-ть, перейти к кризису к-ый может привести к банкротству.
Комплексу спец-ых мер надзорного регулирования относятся:
- требования по предоставлению плана фин-ого оздоровления и контроля за его выполнением
Вопрос 4: Применение абсолютных и относительных величин эк-ого анализа
В процессе проведения эк-ого анализа исп-ют различные методы с помощью обобщающих показателей. Обобщающие показатели могут быть представлены виде абсолютных, относительных и средних величин.
Абсолютные величины- это показатели характеризующие размеры деят-ти банка и его клиента, например: объем, уровень и т.д…
Эти показатели исп-ют при планировании осн-ых показателей эк-ого развития, а также при анализе выполнения плана, при выполнении не исп-ых пр-ых резервов и т.д. На основе абсолютных показателей рассчитываются относительные и средние величины.
В практике абсолютные величины исп-ся в работе банка виде абсолютных величин выручки клиентов, кол-во раб-ов банка, виде суммы ссудной за должности и т.д. Абсолютные величины всегда именованы, абсолютные величины выражаются в натуральных и ден-ых единицах.
Относительные величины- это показатели выражающие кол-ое соотношение явлений.
Эти показатели получают в результате соотношения одной величины на др. При этом величина с к-ой сравнивают (с базовой величиной), а сравниваемая величина (текущая величина).
Относительные величины могут быть выражены:
1) в коэффициентах 2) % 3) или именованными
Средние величины (однотипные) явления по одному кол-му признаку. Их исп-ют при прогнозировании эк-их показателей, при составлении бизнес-плана, при изучении динамики, при изучении структуры… В банке например- это средние остатки на р/счетах клиентах, например средняя за должность по кредитам на одного клиента, средняя прибыль на 1-ого раб-ка банка.
Тема 1.3.: Система эк-ой инф-ии
Вопрос 1: Внутренняя и внешняя система инф-ии
В качестве исходной инф-ии для эк-ого анализа должны исп-ся все доступные данные по деят-ти банка.
Сущ-ет понятие информационное обеспечение- это система внешней и внутренней инф-ии.
Система внешней инф-ии- необходима для снабжения руководства банка, необходимыми сведениями о состоянии среды к-ой функционирует банк
Исн-ую внешнюю инф-ию получают из газет, журналов, телевидения, радио, личных контактов с клиентурой, публикуемых годовых отчетов и стат-их данных.
Система внутренней инф-ии- возникает в результате деят-ти банка и она должна быть направлена на полное выражение текущей деловой активности, а также выдачу опр-ых сведений.
Для выполнения данной задачи банку необходимо иметь автоматизированную систему сбора и предоставления данных.
Источниками внутренней инф-ии явл.:
- стат-ая отчетность
- бух. отчетность
- оценочные расчеты по кредитованию
- результаты внутренних исследований
- акт ревизий и проверок и т.д.
Осн-ым док-ом для анализа деят-ти КО явл. бух. баланс т.е. это осн-ой синтезирующий источник инф-ии отражающий работу банка. В балансе указывается сумма остатков лиц. счетов бух. анал-ого учета.
Осн-ые требования предъявляемые к анализируемой инф-ии:
1) достоверность 2) полнота 3) непрерывность 4) сопоставимость 5) практическая значимость
Сущ-ют качественные критерии инф-ии:
1) полнота 2) достоверность 3) значимость
Управление банками базируется на исп-ии количественной инф-ии выраженной в ден-ых единицах. Бух. отчетность вкл-ет в себя и кол-ую и качественную инф-ию т.к. это отчет о системе учета ресурсов, а также о результатах фин-ой и хоз-ой деят-ти.
Осн-ые требования при составлении отчетности КО след-ие:
- форму отчетности проверяют и подписывает руководитель и гл.бух. КО
Они несут ответственность за полноту и своевременность предоставления отчетности.
Вопрос 2: Формы учета и отчетности
Отчетность- это заключительный элемент метода бух.учета.
При этом отчетность составляется на осн-ии всех видов текущего учета: бух-ого, стат-ого, оперативно-технического.
Стат. отчетность- это св-ть составляемых по утвержденным формам отчетов, к-ые необходимо в установленные сроки предоставлять в стат. органы
Текущая бух. отчетность делится:
1) по итогам месяца 2) по итогам квартала
В текущую отчетность месяца вкл-ся:
- баланс
- расшифровка остатков ссудной за должности и не платежей по ссудам
- расшифровка отдельных счетов баланса по срокам привлечения и направления ср-в
- расшифровка отдельных балансовых счетов для расчета нормативов список крупных кредитов
- расчет фонда обязательных резервов
- расшифровка отдельных балансовых счетов (кор. счета рублевого и валюта)
Ежемесячная отчетность предоставляется в в гл-ое территориальное управление ЦБР (ГТУ) и в налоговые органы.
Квартальную отчетность составляют в дополнение к текущей отчетности месяца, к-ая вкл-ет в себя:
- месячная отчетность + оборотные ведомости по балансу в рублях и ин-ой валюте
- оборотные ведомости по филиалам и по консолидированному балансу
- отчеты о прибылях и убытков
- расчет фонда страхования депозитов банка и фонда страхования банка от банкротства
В состав годовой отчетности входит:
- бух. баланс в форме оборотной ведомости за декабрь месяц отчетного года
- отчет о прибылях и убытков
- данные об исп-ии прибыли и фондов создаваемых из прибыли
- расчеты РВПС
- отчет о состоянии внутреннего контроля в банке
- пояснительная записка к отчету
Годовой баланс составляется на 01.01. след-го года за отчетным в 2-х экземплярах, 1-ый экземпляр предоставляется в ЦБР по остаткам без заключительных оборотов, 2-ой экземпляр по остаткам после завершения заключительных оборотов т.е. после проведения опер-ий связаны с расчетами внутри банка, а также связаны с созданием РВПС и с резервом от обесценения ценных бумаг, а также с начислением налогов и с распределением прибыли и с опр-ем фин-ых результатов (т.е. это все обороты по счетам относящиеся к отчетному году, но произведенным в начале нового календарного года, до установленного срока предоставления годового отчета).
Вопрос 3: Классификация методов и приемов анализа
Сущ-ет понятие метод эк-ого анализа- это комплексное взаимосвязанное исследование объекта с исп-ем различных приемов обработки инф-ии.
Сущ-ют характерные особенности метода эк-ого анализа:
1) исп-ие системы показателей
2) изучение причин изменения этих показателей
3) выявление и изменение взаимосвязей м/у ними
Все методы э-кого анализа можно разделить на 2 большие группы:
1) качественные методы- они позволяют на основе анализа сделать качественные выводы о вин-ом состоянии объекта, а также о его ликвидности, а также об инвестиционном потенциале кредитоспособности и т.д.
2) кол-ые методы- они необходимы чтобы оценить степень влияния факторов на результативный показатель
Эти методы разделяются на: стат-ие, бух-ие и эк-ие.
Выбор методов анализа в конкретной ситуации зависит:
- от периода охвата анализа
- от целей анализа
- от времени осущ-ия анализа
В анализе сущ-ет опр-ая классификация видов анализа:
- горизонтальный анализ- это построение одной или нескольких анал-их таблиц в к-ых абсолютные данные дополняются относительными (например: темпами роста, снижение и т.д.)
Цель горизонтального анлиза- выявить абсолютные и относительные изменения величин различных статей фин-ой отчетности за опр-ый период и дать оценку этим изменениям.
- вертикальный анализ (структурный)- он имеет большое значение для оценки фин-ого состояния объекта при этом большое внимание сосредоточено на относительных показателях.
Этот анализ дает возможность опр-ть структуру актива и пассива и долю каждой статьи в валюте баланса.
Цель: вертикального анализа – это расчет удельного веса, отдельных статей баланса, в итоге баланса и оценка их динамики.
Для того чтобы можно было выявить и спрогнозировать структурные изменения активов и источников их покрытия, с помощью вертикального анализа проводят меж хозяйственные сравнения.
Горизонтальный и вертикальный анализ взаимосвязаны между собой, они дополняют друг друга на их основе строят сравнительный анал-ий баланс (т.е. показатели структуры динамики сравнивают с разными изменениями процентного соотношения к итогу баланса).Вариантом горизонтального анализа является трендовый анализ, т.е. анализ тенденции развития.
При этом анализе каждая позиция отчетности сравнивается с рядом показателей предыдущих периодов и определяется тренд, т.е. осн-ая тенденция динамики показателя. Трендовый анализ носит перспективный прогнозный характер т.е. на основе изучения показателя в прошлом можно спрогнозировать величину на перспективу.
Вопрос 4: Экспресс анализ бух. отчетности
При анализе фин. отчетов важно выявить фин. положение объекта исследования, как в прошлом так и в настоящем по данным бух. учета. Систематическое рассмотрение и оценка инф-ии позволяет установить важные характеристики, к-ые опр-ют вероятность успеха или банкротства, а значит фин. структуру в том числе обязательства, к-ые взял на себя объект исследования.
Операционный цикл- это стадии к-ые проходят объект исследования, чтобы его товар попал на рынок.
Операционный цикл опр-ет тенденцию и сравнительную эффективность т.е. направление объекта путем сопоставления фин. результатов за ряд лет с результатами аналогичных объектов. В анализе фин. отчетов главное это понять и правильно интерпретировать результаты технической обработки инф-ии.
В практике сущ-ет несколько стадий анализа фин. отчетов:
1) анализ бух. баланса- это фин. картина на опр-ый момент времени.
Предполагает оценку активов, обязательств и собственного капитала.
2) анализ отчета о доходах- его начинают с анализа общих поступлений или объема продаж, рассматривают виды издержек, чистую прибыль на данный момент времени.
3) анализ отчета о движении ден-ых ср-в (сколько получают и исп-ют ден-ых ср-в объект исследования)
4) анализ коэффициентов- он позволяет изучить зависимость м/у различными составными частями фин. отчетов, при этом нек-ые группы коэффициентов должны рассматриваться в обязательном порядке:
- ликвидность
- коэффициент платежеспособности
- показатели прибыльности
- показатели активности
5) анализ тенденций и отраслевые сопоставления, к-ые необходимы для изучения благоприятных и не благоприятных условий функционирования объекта исследования
Раздел 2: Эк-ий анализ деят-ти орг-ий. Анализ имущества и деловой активности п/п
Вопрос 1: Анализ состава, структуры и динамики имущества п/п
При заключении кредитной сделки для банка важно оценить конкурентно способность осн-ого вида прод-ии клиента, а также его произ-ый потенциал и в конечном счете способность своевременно и в полном объеме вернуть кредит.
Анализ потенциального заемщика начинается с оценки его имущества, она вкл-ет в себя:
- изучение структуры имущества
- изменение структуры динамики
Данный анализ предполагает выявления источников формирования имущества клиентов банка. Анализ имущества осущ-ся на основе инвестиций содержащиеся в активе баланса клиента, опр-ся удельный вес оборотных и в необоротных активов в общей сумме имущества в валюте баланса. Затем произ-ся детальный анализ по каждой ст-ьи актива.
По данным учета и отчетности рассчитываются коэффициенты:
1) коэффициент износа
2) коэффициент вида в эксплуатацию
Эти коэффициенты характеризуют долю изношенной и долю вводной к эксплуатации части осн-ых ср-в, рас-ся след-им образом:
1)
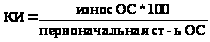
2)
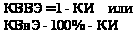
Если КИ в динамике растет, то это означает, что состояние ОС п/п ухудшается.
Важное значение для оценки состояния имущества имеют след-ие пок-ли:
1)

2)
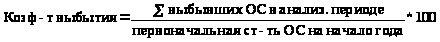
Если КИ < 30%, то состояние имущества хорошее, а если КИ > 70%, то состояние имущества плохое, предварительно необходимо осущ-ть меры по обновлению имущества. Чтобы дать характеристику о начальных изменениях в структуре ср-в и их источников необходимо построить таблицу и произвести горизонтальный и вертикальный анализ. Таблица строится отдельно по статьям актива и пассива, а также по движению ОС.
Вопрос 2: Понятие деловой активности п/п и показатели ее харак-ие
Деловая активность п/п с точки зрения фин. аспекта проявляется прежде всего в скорости оборота ср-в
Оценка деловой активности п/п опр-ся в 2-х уровнях:
1) качественный- осущ-ся сравнение деят-ти п/п с сопоставимыми по разным критериям показателями:
- широта рынка сбыта
- объем поставляемой прод-ии на экспорт
- репутация п/п и т.д.
2) кол-ый- проводится сравнительная динамика осн-ых пок-ей (прибыль, авансированный капитал)
Сущ-ет золотое правило эк-ки п/п:
Если темп прироста прибыли > темпа прироста реализации, темп прироста реализации > темпов прироста авансированного капитала, а он > 100%, то п/п работает эффективно.
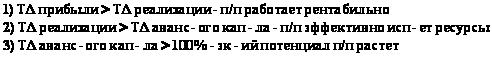
Кол-ая оценка деят-ти п/п это расчет различных показателей харак-их эффективность исп-ия мат-ых, трудовых и фин-ых результатов. Осн-ыми показателями явл. фондоотдача, продолжительность операционного цикла, оборачиваемость авансированного капитала, выработка.
Для деловой оценки п/п рассчитывают след-ие коэффициенты:

Он харак-ет скорость оборота ср-в п/п т.е. показывает как быстро оборачивается кап-л. Его рост обозначает ускорение кругооборота ср-в или инфляционный рост цен.
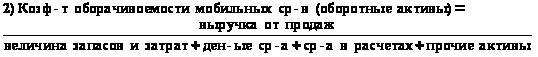
Он харак-ет скорость оборота всех оборотных активов. Рост показателя дает положительную харак-у при условии, если растет оборачиваемость мат-а оборотных активов и отрицательную харак-у, если снижается оборачиваемость мат-ых активов.
Нормативное значение этого показателя от 4 до 8. Слишком высокая оборачиваемость может быть признаком недостатка свободных ср-в и сигналом о возможной не платежеспособности п/п.
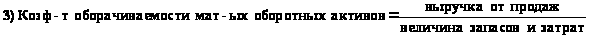
Его снижение свидетельствует об ув-ии произ-ых запасов и не завершенного строительства или о снижении спроса на готовую прод-ию п/п.
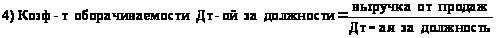
Измеряется
в оборотах,
если кол-во
оборотов растет,
то это полож-ая
харак-а п/п. Если
коэф-т измеряется
в днях, то:
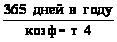
Если коэф-т в днях растет значит отриц-ая харак-а деят-ти п/п. Коэф-т показывает сколько раз в году Дт-ая за должность превращается в ден-ые ср-а. Повышение значения показывает полож-ое влияние на ликвидность и платежеспособность п/п => деловая активность п/п улучшается.

Рассчитывается
и в оборотах
и в днях. Харак-ет
число оборотов,
к-ые должны
сделать ср-а
для оплаты
долгов. В днях:

Если сопоставить коэф-т 5 и 4 в днях, то можно опр-ть есть ли у п/п источник финансирования за счет разницы во времени м/у платежами т.е. коэф-т 4 < коэф-та 5 есть такой источник.
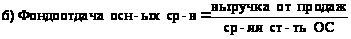
Показатель имеет стоимостной измеритель (измеряется в рублях). Показывает сколько выручки получено с каждого рубля вложенных ср-в. Если показатель в динамике растет, то растет и отдача вложенных ср-в.

Коэф-т показывает скорость оборота собственного кап-ла, что для акционеров означает активность ср-в к-ми они рискуют. Резкий рост коэф-та свидетельствует о повышении уровня продаж к-ый достигается кредитами и снижает долю собственного кап-ла в общем кап-ле. Резкое снижение коэф-та означает, что бездействуют собственные ср-а п/п.
Тема 2.2: Анализ фин-ых результатов деят-ти п/п
Вопрос1: Система показателей доходности п/п
Фин-ые результаты деят-ти клиентов отражается в балансе п/п, прибыль отражается в пассиве, убытки в активе. В развернутом виде они отражаются в форме 2 «Отчет о прибылях и убытков». Доходность клиента харак-ся абсолютными и относительными показателями.
Абсолютный показатель доходности- это сумма прибыли или сумма доходов.
Относительный показатель- это уровень рентабельности.
Уровень рентабельности п/п связанным с произ-ом прод-ии опр-ся в %-ом отношении, рассчитывается= прибыль от продаж / себест-ть прод-ии * 100.
В процессе анализа изучают изменение объема чистой прибыли в динамики, а также уровня рентабельности и факторы их опр-ие.
При этом осн-ые факторы влияющие на прибыль, след-ие:
1) объем выручки от продаж
3) уровень рентабельности
2) уровень себест-ти
4) доходы и расходы от не реализационных опер-ий
5) величина налога на прибыль
П/п считается прибыльным (рентабельным), если доходы от продаж покрываются издержки пр-ва кроме того образуют достаточную прибыль для нормального функционирования п/п.
Рентабельность п/п харак-ся показателями:
1) рентабельность продаж= прибыль от продаж / выручка от продаж
Этот показатель харак-ет доходность реализации т.е. на сколько рублей нужно реализовать прод-ии чтобы получить 1 рубль прибыли. Этот показатель на прямую связан с динамикой цены реализованной прод-ии и с уровнем затрат на пр-во этой прод-ии.
2) рентабельность осн-ой деят-ти= прибыль от продаж / себест-ть прод-ии
Он харак-ет прибыль от понесенных затрат на пр-во прод-ии. Он дополняет предыдущий показатель. Динамика коэф-та может свидетельствовать о необходимости пересмотра цен или усиления контроля за себест-ью реализованной прод-ии.
3) рентабельность собственного кап-ла= чистая прибыль / величина собственного кап-ла
Этот показатель отражает эффективность исп-ия ср-в принадлежащих п/п
4) рентабельность имущества= чистая прибыль / активы баланса
Этот показатель опр-ет эффективность всего имущества п/п.
Вопрос 2: Анализ исп-ия прибыли п/п
Прибыль это фин-ый результат п/п, при этом прибыль от реализации прод-ии= выручка от продаж - себест-ть прод-ии – ком-ие расходы – управленческие расходы
Осн-ые задачи анализа прибыли п/п, след-ие:
1) оценка плана прибыли
2) изучение состава структуры прибыли в динамики
3) выявление и кол-ое изменение, влияние факторов формирующих прибыль
4) выявление резервов роста прибыли
5) разработка рекомендаций по наиболее эффективному формированию и исп-ию прибыли с учетом перспектив.
Анализ балансовой прибыли начинается с исследования его динамике в общей сумме и в разрезе составляющих ее элементов т.е. проводится горизонтальный анализ, затем осущ-ют вертикальный анализ к-ый выявляет структурные изменения в составе прибыли.
Для оценки уровня и динамики показателя составляют таблицу, при этом эффективное управление исп-ие полученной прибыли основывается на анализе, к-ый исследует прибыль в динамики, при этом изучается каждый фактор влияющий на прибыль в динамики.
Тема 2.3.: Анализ ликвидности и состояние платежно-расчетной дисциплины п/п
Вопрос 1: Система показателей ликвидности и ее анализ
Ликвидность- это способность п/п погашать в срок свои обязательства.
Платежеспособность- это возможность исполнять свои обязательства.
Все активы п/п в зависимости от ликвидности можно условно разделить на след-ие группы:
1) наиболее ликвидные активы (А1) т.е. сумма по всем статьям ден-ых ср-в к-ые могут быть исп-ы для выполнения текущих расчетов немедленно (наличные деньги + краткосрочные фин-ые вложения)
2) быстро реализуемые активы (А2) т.е. для обращения таких активов в наличные ср-а требуется опр-ое время (Дт-ая задолженность в течении 12 месяцев)
3) медленно реализуемые активы (А3) т.е. чтобы эти активы превратить в деньги необходимо длительное время
4) трудно реализуемые активы (А4) т.е. они предназначены для исп-ия хоз-ой деят-ти в течении длительного времени (осн-ые ср-а, не мат-ые активы и др.)
По пассиву статьи формируются в соответствии с принципом понижения степени востребования ср-в:
1) краткосрочные пассивы (П1) т.е. те долги п/п к-ые должны быть погашены в ближайшее время
2) краткосрочные обязательства п/п (П2) т.е. обязательства со средней срочностью
3) долгосрочные обязательства (П3)
4) постоянные пассивы (П4) т.е. собственный кап-л, доходы будущих периодов, фонды потребления.
П/п считается ликвидным, если его активы больше краткосрочных обязательств.При оценке фин-ое положение п/п осн-ым показателем явл платежеспособность.
Для харак-ки ликвидности п/п исп-ся след-ие показатели:
1) текущая ликвидность= Дт задолженность + ден-ые ср-а / Кт задолженность
2) расчетная ликвидность- способность к погашению обязательств, а также соот-вие актива и пассива по срокам их оборачиваемости
3) срочная ликвидность- способность к погашению обязательств в случае срочной реализации активов.
Для оценки реальной степени ликвидности необходимо провести анализ ликвидности баланса п/п, необходимо составить расчетный баланс п/п в к-ом все активы группируются по степени ликвидности и располагаются в порядке убывания, а