Экономический анализ
Группировка итогов групп актива и пассива представляется проставлением их итогов т.е. баланс п/п считается абсолютно ликвидным, если соблюдается след-ее соотношение:
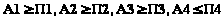
Для оценки платежеспособности п/п исп-ся 3 относительные показателя, к-ые отличаются набором ликвидных активов рассматриваемых в качестве покрытия обязательств:
1) Мгновенная платежеспособность п/п харак-ся коэф-ом абсолютной ликвидности, показывает какую часть краткосрочной задолженности можно покрыть за счет ден-ых ср-в и краткосрочных фин-ых вложений к-ые можно быстро реализовать:
активы 1-ой группы / пассивы 1 + 2 группы
Примерное значение 0,2, если Кт > 0,3, то п/п не эффективно исп-ет ср-а.
2) Платежеспособность п/п с учетом предоставленных поступлений от дебиторов- харак-ся коэф-ом уточненной ликвидности (текущая)- показывает какую часть текущей задолженности клиент может покрыть в ближайшей перспективе при условии полного погашения Дт задолженности:
активы 1 + 2 группы / пассивы 1 + 2 группы
Рекомендуемое значение от 1 до 2, значение больше 2 не желательно. Если Кт высокий, то это связано может быть с замедлением оборачиваемости ср-в вложенных в запасы или с неоправданным ростом Дт задолженности. Если значение низкое- это означает высокий риск не платежеспособности.
3) Коэф-т покрытия- прогнозируемые платежи возможности п/п при условии погашения краткосрочной Дт задолженности и реализации имеющихся запасов:
А1 + 2 + 3 группы / П1 + П2 группы
Нормальное значение 2-2,5.
Вопрос 2:Показатели состояния и изменения Дт-ой, Кт-ой задолженности
Кроме перечисленных коэф-ов необходимо рассчитывать соотношение Дт-ой и Кт-ой задолженности. Если Кт > 1 значит произошло отвлечение ср-в из оборота т.е. произошла иммобилизация ср-в => необходимо найти причины и сроки отвлечения.
Если Кт < 1, то происходит мобилизация чужих ср-в в свой оборот => надо определить оправданность такой мобилизации, кроме того рассчитывается интервал финансирования операций при отсутствии новых продаж. Интервал рассчитывается= ден-ые ср-а + краткосрочные фин-ые вложения + легко реализуемые требования / дневные расходы на деят-ть п/п.
Чем больше интервал финансирования тем стабильнее п/п.
Если у п/п растет Дт задолженность, то отвлекаются из оборота ср-а п/п, если у п/п растет Кт задолженность, то п/п имеет фин-ые затруднения. Анализ Дт-ой задолженности проводится в целях контроля за состоянием по возврату просроченной задолженности, формирование базы данных необходимые для оценки качества задолженности, для прогнозирования ее величины и поступления ден-ых ср-в для оценки политики п/п по работе с дебиторами.
Нормальной Кт задолженностью считается задолженность поставщиком в пределах обычного срока документооборота.
Для оценки Дт-ой и Кт-ой задолженности рассчитываются показатели:
1) Коэф-т иммобилизации= просроченная Дт-ая задолженность / сумму иммобилизации * 100
Чем выше показатель, тем ниже платежно-расчетная дисциплина и тем ниже платежность покупателя => чем ниже коэф-т иммобилизации, тем менее эффективные формы расчетов исп-ет п/п. Если сумма Кт-ой задолженности > Дт-ой задолженности => наблюдается мобилизация (привлечение ср-в со стороны)
2) Коэф-т мобилизации= просроченная Кт-ая задолженность / сумму мобилизаций
Рост показателя означает, что снижается платежеспособность п/п.
Вопрос 3: Анализ возвратности кредитов
Возврат кредита и плата %-ов могут произ-ся путем списания ср-в с р/счета заемщика по его платежному поручению, а также по платежному требованию банка в порядке очередности при недостатке ср-в на р/счете заемщика банк списывает %, а затем сумму осн-ого долга. В практике бывают случаи когда клиент по разным причинам не может погасить своевременно кредит.
В этом случаи возможна отсрочка возврата кредита на всю сумму долга или на ее часть на усмотрение банка кредитора. Перенос задолженности возникает если время отсрочки исчерпано, или возврат ссуды в ближайшее время не предвидится. Перенос на просрочку означает, что клиент будет платить повышенную ссуду %.
Для оформления пролонгации ссуды в бухгалтерию банка предоставляется:
1) копия дополнительного соглашения к кредитному договору в к-ом указывалось продление срока пользования ссудой
2) распоряжение опер. отделу на пролонгации (в распоряжении новый срок кредита, возможно новая %-ая ставка).
Доп-ое обеспечение гарантирующее возврат кредита т.е. новое гарантийное письмо или продление срока старой гарантии или новый договор залога. Пролонгация может быть оформлена без изменения договора, но на практике чаще всего условия меняются.
Тема 2.4: Анализ фин-ой устойчивости п/п
Вопрос 1: Понятие фин-ой устойчивости
При оценки кредитоспособности для банка важно знать не только о платежеспособности клиента, но и так же быть уверенным в стобильном финансовом положении заемщика на перспективу.
Фин-ая устойчивость- фин-ая харак-ка свидетельствующая о стабильном превышении доходов над расходами, о свободном маневрировании ден-ми ср-ми и эффективного их исп-ия.
Сущность ФУ- опр-ся эффективным формированием.
Если выше фин-ая устойчивость заемщика, тем ниже его степень зависимости от заемных ср-в на фин. устойчивость п/п оказывают влияние след-ие факторы:
1) внутренние- отраслевая принадлежность, структура выпускаемой прод-ии, размер оплаченного фин-ого кап-ла, величина издержек, их динамика по сравнению с денежными доходами, состояние имущества и фин-ых ресурсов, состав и структура.
2) внешние- эк-ое условие хозяйствования, платежеспособный спрос и уровень доходов потребителей, налоговая и кредитная политика, нормативная база.
Вопрос 2: Система показателей фин-ой устойчивости
Для оценки стабильности суда-заемщика исп-ся система показателей фин. устойчивости в к-ую входят абсолютные и относительные показатели.
К абсолютным относятся:
1) наличие собственных оборотных ср-в и обеспеч-ть ими производственного цикла
2) величина собственных оборотных ср-в считается абсолютно достаточной при условии, что она покрывает все расходы по созданию запасов и затрат, а также краткосрочные финансовые вложения клиентов.
В 1-ом разделе баланса отражаются все собственные ср-а заемщика т.е. осн-ые и оборотные активы. К заемным ср-ам относятся кредиты, займы и кредитная задолженность.
Анализ наличия и движения собственных оборотных ср-в представляет опр-ие фактического разбора ср-в и факторов, влияющих на их динамику.
Осн-ые показатели харак-ие фин-ую устойчивость клиента след-ие:
1) Коэф-т автономии- одна из важных харак-к устойчивости п/п, а также ее независимость от заемных источников, рассчитывается в след-ем порядке= сумма всех ср-в / источники собственных ср-в.
Нормальное значения показателя min 0,5. Если коэф-т автономии на конец отчетного периода < 0,5, то структура баланса считается неудовлетворительной, а п/п считается неплатежеспособным.
2) Коэф-т маневренности- показывает какая часть собственного кап-ла находится в мобильной форме, к-ая позволяет свободно маневрировать кап-ом, рассчитывается= собственные оборотные ср-а / кап-л и резервы.
Нормальное значение 0,2-0,5. Если ближе значение к 0,5, тем у п/п больше возможности фин. маневра.
3) Коэф-т абсолютной ликвидности- харак-ет п/п и его возможность погасить долги в течении нескольких раб-их дней, рассчитывается= ликвидные активы / краткосрочные обязательства
4) Коэф-т соотношение заемных и собственных ср-в- харак-ет размер заемных ср-в привлеченных п/п на 1 рубль привлеченных собственных ср-в, рассчитывается= краткосрочные пассивы + долгосрочные пассивы / кап-л и резервы.
Min значение 0,7, превышение означает зависимость п/п от внешних источников и потерю финна. устойчивости.
5) Коэф-т соотношения мобильных и иммобилизованных ср-в- показывает сколько в необоротных ср-в приходится на 1 рублю оборотных активов, рассчитывается= оборотные ср-а / в необоротные активы
Чем выше значение, тем больше ср-в п/п вкладывает в оборотные активы.
6) Коэф-т прогноза банкротства- показывает долю чистых оборотных активов в ст-ти всех ср-в п/п, рассчитывается= оборотные активы – краткосрочные пассивы / имущество п/п
Тема 2.5: Обобщения анализа деят-ти п/п
Вопрос 1: Определение класса кредитоспособности заемщика
На законодательном этапе эк-ого анализа заемщика дается обоснование принадлежности п/п к опр-му классу и подготавливаются рекомендации на осн-ии к-ых принимается решение о выдаче кредита по данным анализа, оговариваются все результаты проведенной анаал-ой работы. Промежуточные выводы выставляются в логическую цепочку и на осн-ии этого составляется заключение, при этом во многих случаях для получения обобщенной оценки деят-ти п/п исп-ся рейтинговые оценки.
Бальные- основывается на формуле средневзвешенной, а так же могут быть др. рейтинги.
Осн-ые этапы методики комплексной сравнительной рейтинговой оценки:
1) сбор и анал-ая обработка исходной инф-ии за анализированный период.
2) обоснование системы показателей используемых для оценки финансового состояния п/п
3) расчет итогового показателя рейтинговой оценки
4) классификация (ранжирование) п/п по рейтингу.
Вопрос 2: Рейтинговая оценка клиента
Для опр-ия класса кредитоспособности исп-ся min 5 показателей. По данным каждого показателя заемщик относится к одной из категорий на осн-ии след-их кретериев.
| Показатели | 1 категория | 2 категория | 3 категория |
| Коэф-т абсолютной ликвидности |
|
От 0,5 до 0,2 | < 0,15 |
| Коэф-т уточненной ликвидности |
|
От 0,5 до 1 | < 0,5 |
| Коэф-т покрытия |
|
От 1 до 2 | < 1 |
| Коэф-т соотношения заемных и собственных ср-в | < 07 |
От 1 до 0,7 |
> 1 |
| Рентабильность объема продаж | > 0,15 | Не < 0,15 | Если значение < 0,15, то п/п нерентабельно |
 0,5
Согласно данной таблицы кредитный раб-к банка рассчитывает сумму баллов по методике при к-ой удельный вес каждого показателя в общей сумме рассмотренных коэф-ов банк опр-ет и утверждает самостоятельно.
В зависимости от суммы баллов приносящих каждым показателем рассчитывается общая сумма баллов к-ая опр-ет потенциального заемщика к опр-му классу кредитоспособности.
К 1-му классу относятся клиенты к-ые набрали 150 баллов, ко 2-ой от 151 до 250 баллов, а к 3-му свыше 251 балла. В зависимости от класса кредитоспособности банк опр-ет условия кредитования (т.е. опр-ет сумму, срок, % ставку и т.д.) и выносит решение о выдаче кредита к-ый может быть положительным или отрицательным.
Устанавливая рейтинг п/п, банк опр-ет степень риска не возврата кредита или степень риска оказаться п/п банкротом.
Тема 3.1: Анализ собственных и привлеченных ср-в банка
Вопрос 1: Капитал банка и анализ его величины
Собственный кап-л банка- это базовый показатель на осн-ии к-ого рассчитывается большинство эк-их нормативов. Расчет собственных ср-в банка опр-ся положением 215 П «О методике расчета собственных ср-в КО».
В нем указаны, что кап-л банка состоит из основного кап-ла и дополнительного.
Осн-ой кап-л рассчитывается= У/К + эмиссионный доход + безвозмездно переданное имущество + часть фондов банка + часть прибыли текущего года + часть резерва от обесценения акций и долей участия + прибыль прошлых лет – не мат-ые активы – собственные выкупленные доли – доли участников пришедшие банку – непокрытые убытки прошлых лет – убыток текущего года
Сумма доп-ого кап-ла рассчитывается= прирост ст-ти имущества за счет переоценки + часть РВПС + фонды сформированные в текущем году + прибыль текущего года + часть привилегированных акций по к-ым идет накопление недополученных дивидендов + прибыль предшествующего года – сумма не до созданного резерва – просроченная Дт-ая задолженность более 30 дней – часть вложения для инвестирования
Вопрос 2: Оценка достаточности кап-ла банка, коэф-т Кука
Достаточность кап-ла отражает общую оценку надежности банка, а также степень его подверженности. Следовательно осн-ой принцип достаточности кап-ла закл-ся в том, что размер собст-ого кап-ла должен соответствовать размеру активов с учетом степени их риска. Поэтому банк должен учитывать, что излишек выпуска акций отрицательно влияет на деят-ть банка.
Поэтому руководство банка стремится найти оптимальное соотношение м/у величиной кап-ла и другими параметрами деят-ти банка. Мера ответственности банка ограничивается его кап-ом следовательно адекватность кап-ла банка опр-ет доверие общ-ва конкретному банку и к банк-ой системе в целом.
Кроме того этот показатель находится под контролем гос-ва в лице ЦБР. Поддержание достаточного уровня совокупного кап-ла явл. одним из условий стабильности банк-ой системы. При этом сумма необходимого кап-ла зависит от риска, к-ый берет на себя банк. Методологическую основу банк-ого кап-ла рассматривали и обсуждали в меж-ых фин-ых орг-ях.
Цель обсуждений заключалось в выработки общих критерий в достаточности кап-ла приемлемых для банков независимо от страновой принадлежности. В 1988 году было заключено Базельское соглашение (в Швейцарии) о меж-ой унификации расчетом кап-ла и стандартом кап-ла.
Это соглашение ввело в практику норматив достаточности кап-ла, этот коэф-т наз. коэф-т Кука. Соглашение вступило в силу в 1993 году и по наст-ее время этот показатель исп-ся в качестве ориентира для ЦБ.
Коэф-т Кука распространяется только на меж-ые банки, он устанавливает минимальное соотношение м/у кап-ом банка и его балансовыми и за балансовыми активами взвешенными по степени риска, по нормам действующим в стране. В экономико-развитых странах коэф-т установлен на уровне 8%.
В наст-ее время разработанные рекомендации по расчету норматива достаточности кап-ла с учетом %-ого и рын-ого риска.
В Российской практики порядок расчета норматива установлен инструкцией 110 И «О обязательных нормативов банка», а также в соответствии с положением 215 П «О методике опр-ия собст-ых ср-в (кап-ла) КО». В этих док-ах установлен порядок расчета абсолютной и относительной величины кап-ла, а также установкой минимальной суммы У/К, а также его распределение на осн-ой и доп-ый кап-л.
Расчет норматива № 1 (Н1) начинается с опр-ия абсолютной величины кап-ла, затем считают величину кредитного риска по активам, по условным обязательствам, по срочным сделкам, по величине рын-ого риска.
Для опр-ия качества состава собст-ых ср-в опр-ся коэф-т иммобилизации= сумма иммобилизации / сумма собст-ых ср-в.
Снижение этого коэф-та в динамике харак-ет рост доходов. Важным явл. коэф-т эффективности исп-ия собст-ых ср-в банка, он указывает сколько приходится собст-ых ср-в на 1 рубль кредитных вложений.
Коэф-т эффективности исп-ия собст-ых ср-в= собст-ые ср-а банка / сумма кредитных вложений.
Банки опр-ют соотношение собст-ых ср-в и суммы рисковых активов. Для этого введен норматив согласно инструкции 110 И № 12.
Вопрос 3: Структура источников ср-в банка и ее анализ
Анализ структуры баланса необходимо начинать с пассива т.к. он харак-ет источники ср-в банка. Пассив в значительной степени предопределяет условия, формы и направления исп-ия ресурсов т.е. состав и структуру активов.
К осн-ым статьям пассива относятся:
- уставный фонд
- резервный фонд
- др. фонды банка
- ср-а на расчетных и текущих счетах клиента, а также вклады, депозиты и кредиты банков, а также ср-а в расчетах и др. статьи.
Все пассивы можно разделить на 2 осн-ые группы:
1) собст-ый кап-л банка
2) привлеченные и заемные ср-а
Анализ структуры пассива начинают с выявления размера собст-ых ср-в банка и опр-ия их доли в общей сумме баланса т.к. на первоначальном этапе работы банка собст-ый кап-л явл. единственным источником ресурсов банка.
Н1= размер собст-ых ср-в / сумма активов, взвешенных по уровню риска
Н1= К / Sum Kpi (Ai - Pki) + код 8930 + код 8957 + КРВ + КРС код 8992 + РР * 100%
К- собст-ые ср-а
Kpi- коэф-т риска i-ого актива
Ai- i-й актив банка
Pki- величина риска
КРВ- величина кредитного риска по условным обязательствам кредитного характера
КРС- величина кредитного риска по срочным сделкам
РР- величина рын-ого риска
Н12= Sum Kинi
/ K * 100%
 25%
Кинi- величина i-ой инвестиции банка в акции др. юр. лиц.
Норматив регулирующий совокупный риск вложений банка в акции др. юр.лиц и опр-ет максимальное отношение сумм, инвестируемых банком на приобретение акций др. юр.лиц к собст-ым ср-ам банка.
Размер базисного кап-ла должен быть не менее 50% от общего объема кап-ла. Большое значение при анализе структуре пассива имеет опр-ие размера собст-ых ср-в банка.
Собст-ые ср-а банка подразделяются:
- собственные ср-а Брутто
- собст-ые ср-а Нетто
Собст-ые ср-а Брутто состоят из сумм собст-ые ср-а Нетто + иммобилизованные собст-ые ср-а.
Сумма иммобилизации ср-в, если будет расти, то будет снижаться доходность деят-ти банка.
Согласно инструкции 110 И сущ-ет ограничение в соотношении ср-в Нетто и Брутто т.е. банк может начать свою работу, если учредители сформировали уставный фонд в сумме 5 млн. евро, но при этом доля мат-ых активов нее должна превышать 20%.
Привлеченные и заемные ср-а банка при этом не принадлежат банку, но участвуют в обороте в качестве источников его активных опер-ий.
Обязательства банка делятся на 2 осн-ые группы:
1) текущие обязательства т.е. кредиты к-ые получил банк, а также депозиты клиентов, к-ые банк должен вернуть
2) прочие обязательства к ним относятся пенсионные и страховые фонды, резервы на покрытие сомнительных долгов и т.д.
Рекомендуемый уровень срочных депозитов в ресурсной базе банка должен составлять не менее 50%. При этом комплексный анализ пассивов банка должен осущ-ся с помощью вертикального и горизонтального анализа.
Вопрос 4: Анализ структуры привлеченных ср-в банка
При анализе пассива по вертикале осн-ое внимание уделяют удельному весу в каждой статье в общем объему пассива. Этот анализ позволяет опр-ть пропорции м/у счетами, а также выявить тенденции в их изменении и проследить как они влияют на объем прибыли.
Для этого сопоставляют фактические данные с плановыми, а также их изменения в абсолютных и относительных величинах.
При анализе пассивов вырабатываются осн-ые задачи способствующие управлению пассивов:
1) не допускать наличие ср-в не приносящих дохода (кроме той части к-ая обеспечивает формирование обязательных резервов)
2) изыскивать необходимые кредитные ресурсы для выполнения обязательств перед клиентами
3) обеспечивать получение прибыли за счет привлечения ден-ых ресурсов клиентов и др. банков
Чтобы баланс отражал реальные суммы фин-ых ресурсов его необходимо очистить от регулирующих статей т.е. баланс Брутто превратить в баланс Нетто.
В результате рассчитывается сальдо при этом к исключающим статьям относятся:
- износ осн-ых ср-в
- исп-ие прибыли
- убытки
- расходы бюджета
- межфилиальные обороты
Тема 3.2: Анализ актива баланса банка. Оценка активов по степени риска
Вопрос 1: Направления и размещения ср-в банка
Заемные ресурсы для банка явл. тогда, когда инициатором займа явл. банк. Анализировать привлеченные и заемные ср-а необходимо по группам характеризующим осн-ые источники привлечения ресурсов.
К таким источникам относятся:
1) срочные депозиты
2) ср-а в расчетах
3) ср-а от продажи долговых ценных бумаг
4) кредиты полученные от др. банков
5) Кт задолженность
Размеры привлеченные и заемных ср-в исп-ся при расчетах многих показателей деят-ти банка. Активы и пассивы банка тесно взаимосвязаны друг с другом т.е. если проводится анализ ресурсов банка, то анализируются пассивные опер-ии, а при анализе актива баланса банка анализируются осн-ые направления исп-ия этих ресурсов.
В банке в любое время и по первому требованию клиента, обязаны выплачивать клиенту вклад к-ый находится на счете, поэтому в кассе банка должно быть постоянно опр-ое кол-во наличностей для произведения необходимых выплат, кроме того банк обязан поддерживать опр-ые остатки ср-в на р/счетах ЦБР чтобы обеспечивать ежедневные расчеты учитывая при этом, что эти ср-а также не приносят дохода, поэтому банки стараются максимально получить доход от оставшейся суммы.
Размещение имеющихся ресурсов в банке осущ-ся по след-им направлениям:
1) банки вкладывают свои осн-ые ср-а гос-ые ценные бумаги (как правило это ценные бумаги местных органов власти, а также казначейские обязательства под гарантию правительства)
2) банки предоставляют кредиты с краткосрочным предварительным уведомлением о необходимости их погашения или срочные кредиты к-ые приносят банку осн-ую часть доходов.
Допускается, что кредиты клиентуры составляют до 50% от общей суммы ср-в на текущих и депозитных счетах.
Чтобы рассчитать итоговые суммы по балансу необходимо все активы классифицировать по группам:
1) ден-ые ср-а и приравненные к ним активы
2) ссудные счета и приравненные к ним активы
3) отвлеченные активы (дебиторы, инвестиции, ср-а по клиринговым опер-ям клиентов, межбанк-ие расчеты)
Деловая активность банка анализируется исходя из осн-ых направлений исп-ия ресурсов банка.
Вопрос 2: Классификация активов по степени риска
Важным этапом анализа качества управления активами банка явл. анализ активов по степени риска. При этом степень риска активов банку необходимо опр-ть и поддерживать на уровне соответствующему закон-ву и политике банка.
Результаты изучения структуры активов исп-ся при опр-ии осн-ого риска. Имея удельный вес каждой группы активов в общей сумме и присвоив каждой группе коэф-т риска можно опр-ть степень риска по банкам.
Осн-ой риск к-ый имеется в деят-ти банка- это кредитный риск. Его анализ проводится на основе классификации активов по степени риска, согласно инструкции 110 И «Об обязательных нормативов банка». В этой инструкции степень риска учитывает повышенный, средний и низкий риск.
Все активы банка согласно инструкции делятся на 5 категорий в зависимости от риска вложений:
1) активы свободные от риска (риск 0 %), но в этой группе находятся активы такие как наличная валюта, драг. металлы, по к-ым риск 2%
2) активы с минимальным риском (10 %)
3) активы с низким риском (20% )
4) активы с повышенным риском (50 %)
5) активы с максимальным риском (100 %)
На осн-ой группировки активов по степени риска делают корректировку балансовой суммы активов т.е. взвешивают активы по уровню риска, путем умножения остатка ср-в на соответствующем балансовом счете, но коэф-т риска в %.
Группировка активов банка по степени риска исп-ся для исчисления показателей достаточности кап-ла банка. Соотношение активов Нетто и активов Брутто может свидетельствовать о рискованности активов т.е. очищенные от риска активы (Нетто) не должны составлять менее 0,065 и более 1.
Тема 3.3: Анализ ликвидности банков и выполнение банком плат-ых обязательств
Вопрос 1: Анализ активов по степени ликвидности
В банк-ой практике сущ-ет понятие.
Ликвидность активов- способность банков выполнять свои обязательства перед клиентами и исп-ть активы для выполнения обязательств.
В целях контроля за состояние ликвидности банка ЦБР установил для ком-их банков нормативы ликвидности, к-ые рассчитываются в обязательном порядке с учетом сроков и видов активов и пассивов банка с учетом различных факторов.
Обязательные эк-ие нормативы ликвидности банка определены в 110 И:
- Н2- мгновенная ликвидность
Н2= ЛАМ / ОвМ * 100
ЛАМ- высоколиквидные активы, к-ые должны быть получены мгновенно т.е. в течении ближайшего календарного дня.
ОвМ- обязательства до востребования, по к-ым вкладчику-кредиторам может быть предъявлено требование об их незамедлительном погашении т.е. мгновенные обязательства.
Минимальное допустимое значение Н2- 15 %
- Н3- норматив текущей ликвидности
Н3= ЛАМ / ОвМ * 100
Н3 регулирует риск потери банком ликвидности в ближайшие 30 дней.
ЛАМ- ликвидные активы к-ые должны быть получены банком (могут быть востребованы в ближайшие 30 календарных дней)
ОвМ- обязательство до востребования по к-ым вкладчиком-кредиторам может быть предъявлено требование об их погашении, а также обязательства банка перед кредиторами со сроком исполнения в ближайшие 30 дней.
Минимальное значение- 50%.
- Н4- норматив долгосрочной ликвидности
Регулирует риск потери банком ликвидности в результате размещения ср-в в долгосрочные активы и опр-ет максимально допустимое отношение кредиторских требований банку с оставшимся сроком до даты погашения свыше 1 года.
Н4= Крд / К +ОД *100
Крд- кредитные требования с оставшимися сроками до даты погашения свыше 1 года.
К- собственные ср-а банка (кап-л)
ОД- обязательства банка по кредитам и депозитам полученным банком в части остаточной ст-ти
Максимально допустимое значение 120%.
Кроме этих нормативов банки рассчитывают еще 2 показателя, характеризующие ликвидность банка.
1) Коэф-т надежности
Кн= собст-ые ср-а / привлеченные ср-а
2) Доля ликвидных активов в общей сумме активов
ликвидные активы / сумма активов
Банки стремятся соблюдать нормативы ликвидности на минимально допустимом уровне, что позволяет сочетать необходимую ликвидность и максимальный уровень ликвидности.
Вопрос 2: Анализ выполнения банком плат-ых требований
Согласно положения ЦБР «Об обязательных резервах КО» советом директоров ЦБ устанавливается порядок депонирования обязательных резервов в ЦБР. Т.е. устанавливается нормативная величина обязательного резерва, подлежащая депонированию. При этом сущ-ют понятия.
Резервное требование- размер обязательных резервов в % отношении, к-ые обязательны для КО и установлены ЦБР, к-ые публикуются в «Вестнике ЦБР».
Резервные требования применяются в целях регулирования общей ликвидности банк-ой системы, а также в целях контроля ден-ых агрегатов путем снижения ден-ого мультипликатора. Депонирование обязательных резервов произ-ся на спец-ых балансовых счетах ежемесячно, при этом на обязательные резервы % не начисляются.
В состав резервированных обязательств включаются пассивные остатки балансовых счетов установленное положением. Ком-ий банк предоставляет в ЦБР расчет резервированных обязательств на бумажном носители виде электронного сообщения в строго установленные сроки. А учреждения ЦБР осущ-ют контроль за выполнением нормативов обязательных резервов.
Тема 3.4.: Анализ кредитной деят-ти банков
Вопрос 1: Контроль и управление проблемной задолженностью
Анализ кредитной деят-ти банка начинается с момента выдачи кредитов клиентам банка. Т.е. когда банк заключает кредитный договор и открывает ссудный счет клиенту с этого момента банк в целях снижения риска потерь должен проводить мониторинг фин-ого состояния клиента и его способности выполнения обязательств перед банком (выплата осн-ого долга и %).
Для этого банки классифицируют все выданные ссуды клиентам:
- по категории заемщика (план счетов)
- по размеру выданных ср-в
- по срокам предоставления ср-в (план счетов)
Кроме того, если клиент допустил просрочку выполнения обязательств, то банк сумму задолженности переносит на соответствующие балансовые счета. За последнее время в связи со значительным ростом потребительского кредитования и несовершенством систем кредитования, банки сталкиваются с проблемами несвоевременного наличия задолженности и не возвратом кредита.
Чем раньше банк начнет работу с должником, тем выше вероятность наличия задолженности. Эффективны меры превентивные направленные напоминание о необходимости внести очередной платеж. Процедура работы с заемщиком трудоемкая, кроме того эта работа требует больших затрат.
Банки часто не обладают ресурсами и технологиями, необходимыми для решения этих задач.
Поэтому чаще всего банки планируют опр-ть % не возврата, повышая при этом ст-ть кредита. В результате за не плательщиков расплачиваются добросовестные заемщики. Клиентам это не нравится и не выгодно, поэтому уменьшение кол-ва не возврата позволяет банку снизить ставку по кредитам, что в условиях конкуренции явное преимущество.
Процесс ликвидации просроченной задолженности принято делить на несколько этапов:
1) Превентивный- причиной проблем у заемщика иногда становится обычная забывчивость поэтому очень важно организовать превентивные действия, чтоб не допустить возникновения просрочки из-за забывчивости заемщика.
Чаще всего банки исп-ют такой прием, как SMS- напоминание, письмо по Эл.- обычной почте, тел. звонок.
Цель- заблаговременно предупредить заемщика о необходимости внести очередной платеж.
2) Досудебный- большинство претензий банк к заемщику можно урегулировать в досудебном порядке, если с ним планомерно и грамотно работать. На этом этапе важно не посылать клиенту извещение, но и отслеживать и фиксировать его реакцию.
Во многих случаях урегулировать претензию можно путем реструктуризации кредита. Соответственно необходимо подготовить, согласовать и заключить новый кредитный договор, подписать и проконтролировать выполнение новых условий.
3) Судебный- если банк столкнулся с «сознательным» не плательщиком реструктуризация задолженности невозможна, в дело вступают судебные инстанции.
Для этого необходимо последовательно выполнить след-ие действия:
заказным письмом известить клиента о необходимости погасить возникшую задолженность, подготовить комплект док-ов для суда, спланировать и проконтролировать выполнение всех необходимых мероприятий, вести график участия в судебных заседаниях.
4) После судебный- выиграть дело в суде это не значит получить деньги. Ход исполнительного пр-ва также необходимо контролировать.
Кол-во обработанных договоров с каждым этапом сокращается, но издержки на обработку каждого