Увеличение доходности предприятия
В индивидуальном потребительском наборе всегда представлены три группы товаров: незаменяемые («неэластичные»), взаимозаменяемые («эластичные») и взаимодополняющие. Возможность маневрирования статьями расходов (а, следовательно, и мера эффективности использования фиксированного дохода) определяется удельным весом эластичных товаров в потребительском наборе. Прогрессивные тенденции динамики товарооборота состоят в том, что в его структуре постоянно возрастает доля эластичных товаров («субститутов»). При таком условии один и тот же номинальный доход может иметь различную рыночную эффективность (наполняемость).
Сначала прирост дохода направляется преимущественно на приобретение продтоваров. Однако, такой спрос растет только до «точки насыщения», после которой дополнительные доходы переключаются в основном на не продовольственные товары. Вот почему в экономической теории качество жизни населения принято оценивать по удельному весу расходов потребителей на приобретение продовольственных и промышленных товаров: чем ниже удельный вес этих расходов, тем выше качество жизни.
Использование прироста доходов на долгосрочные товары и услуги – в силу их особой дороговизны – проходит как бы «третьей волной» (после насыщения потребителей продовольственными и промышленными товарами).
Наконец, по мере насыщения продовольственными и промышленными товарами и относительного насыщения товарами длительного пользования начинает увеличиваться процентная доля сбережений в общей структуре личного дохода («норма сбережений»). Уровень нормы сбережений характеризует уровень экономического развития страны: им большая доля дохода направляется на сбережения, тем выше этот уровень.
Иногда практика показывает парадоксы: потребительские расходы отдельных групп превосходят размеры их номинального дохода. Такое возможно при условии, что потребители стали тратить ранее сделанные сбережения и покупать товары в кредит. Сбережения и особенно кредит стали в современной экономике мощным фактором расширения спроса на товары длительного пользования и дорогостоящие услуги. Но этот фактор способен обернуться невозвратностью кредита со всеми вытекающими отсюда негативными макроэкономическими последствиями.
Уменьшение дохода. Это может быть результатом как чрезмерного вмешательства государства в перераспределительные процессы, так и «роковых» рыночных обстоятельств.
Главным следствием уменьшения номинального дохода является переключение его на цели текущего потребителя. В результате возникает парадоксальная ситуация: при уменьшении абсолютных размеров доходов относительно возрастает величина платежеспособного спроса на потребительские товары. Это вызывает нарушение рыночного равновесия, ибо под давлением спроса начинается рост цен.
Второе следствие состоит в том, что сам спрос становится односторонним, он все более ограничивается «незаменяемыми» товарами, входящими в минимальный набор потребительского стандарта. На рынке возникает «перекос»: в то время как отрасли производящие предметы ширпотреба, задыхаются под натиском ажиотажного спроса, другие отрасли задыхаются как раз от отсутствия всякого спроса.
Третьим следствием уменьшения номинального дохода является резкое падение нормы сбережений. Это создаст трудности для всей экономики, так как инвестируемая часть личных сбережений населения образует один из главных источников экологического роста страны.
Таким образом, уменьшение дохода может являться исходным пунктом кризиса, возникающего сначала в виде деформации структуры спроса, но затем охватывающего все отрасли экономики. Поэтому поддержание рыночно-эффективного уровня доходов – одна из главных задач регулирования рыночной экономики.
Возрастание доходов. Это вызывает последовательно расширяющийся спрос на продовольственные товары, затем – на промышленные товары и, наконец, – на товары длительного пользования и услуг.
Сначала прирост дохода направляется преимущественно на приобретение продтоваров.
Однако, такой спрос растет только до «точки насыщения», после которой дополнительные доходы переключаются в основном на непродовольственные товары. Вот почему в экономической качество жизни населения принято оценивать по удельному весу расходов потребителей на приобретение продовольственных и промышленных товаров: чем ниже удельный вес этих расходов, тем выше качество жизни использование прироста доходов на долгосрочные товары и услуги – в силу их особой дороговизны – проходит как бы «третьей волной» (после насыщения потребителей продовольственными и промышленными товарами).
Наконец, по мере насыщения продовольственными товарами и относительного насыщения товарами длительного пользования начинает увеличиваться процентная доля сбережений в общей структуре личного дохода («норма сбережений»). Уровень нормы сбережений характеризует уровень экономического развития страны: чем большая доля дохода направляется на сбережения, тем выше этот уровень.
Иногда практика показывает парадоксы: потребительские расходы отдельных групп превосходят размеры их номинального дохода. Такое возможно при условии, что потребители стали тратить ранее сделанные сбережения и покупать товары в кредит. Сбережения и особенно кредит стали в современной экономике мощным фактором расширения спроса на товары длительного пользования и дорогостоящие услуги, но этот фактор способен обернутся невозвратностью кредита со всеми вытекающими отсюда негативными макроэкономическими последствиями.
И в заключение вопроса дадим определения основным видам доходов предприятия.
Доход от основной деятельности – валовой доход от реализации товаров или от оказания услуг. Реализацию можно учитывать различными способами – по методу накопления, по мере оплаты, предъявления расчетных документов, по мере выполнения заказа или на момент реализации.
При использовании в учете метода накопления операций признаются в момент их совершения, а не момент их возникновения, и расходы сопоставляются с соответствующими доходами (принцип сопоставления).
Доход, валовой – исчисленный в денежном выражении суммарный годовой доход предприятия (фирмы), полученный в результате производства и продажи продукции, товаров, услуг. Валовой доход определяется как разность между денежной выручкой от продажи товаров и материальными затратами на их производство.
Доход, маржинальный – превышение выручки с продаж над совокупными переменными затратами (издержками) относящиеся к определенному уровню продаж (объему производства); может рассчитываться и как удельная величина в расчете на цену единицы продукции: этот показатель широко используется в анализе поведения себестоимости и расчет цен.
Доход, облагаемый – часть валового дохода юридических и физических лиц, подлежащих обложению налогом. Облагаемый доход определяется путем вычета из валового дохода налогоплательщика установленных законов скидок и льгот.
Доход, предпринимательский – часть прибыли, остающаяся у функционирующего предпринимателя после уплаты налогов.
Доход, совокупный – разница между валовой выручкой и стоимостью использованных в процессе производства товаров (работ, услуг) сырья, материалов, комплектующих изделий, приобретенных товаров, топлив, эксплуатационных расходов, текущего ремонта, затрат на аренду помещений, и другие затраты.
Доходы организации, операционные – операционными доходами являются: поступления, связанные предоставлением за плату прав, возникающих из патентов на изобретения промышленные образцы и других видов интеллектуальной собственности: поступления, связанные с участием в уставных капиталах других организаций, поступления от продажи основных средств и иных активов, отличных от денежных средств продукции, товаров; проценты, полученные за предоставление в пользовании денежных средств организации, а также проценты за использование банком денежных средств, находящихся на счете организации в этом банке.
Доходы организации от обычных видов деятельности – доходами от обычной деятельности является выручка от продажи продукции и товаров, поступления, связанные с выполнением работ, оказанием услуг. В организациях, предметом деятельности которых является предоставление за плату во временное пользование (временное владение и пользование) своих активов по договору аренды, выручкой считаются поступления, получение которых связанно с этой деятельностью (арендная плата). Доходы, получаемые организацией от предоставления за плату во временное пользование своих активов, прав, возникающих из патентов на изобретения, промышленные образцы и других видов интеллектуальной собственности, и от участия в уставных капиталах других организаций, когда это не является предметом деятельности организации, относятся к операционным доходам. Выручка принимается к бухгалтерскому учету в сумме исчисленной в денежном выражении, равной величине поступления денежных средств и иного имущества и (или) величине дебиторской задолжности. Если величина поступления покрывает лишь часть выручки, то выручка, принимаемая к бухгалтерскому учету, определяется как сумма поступления и дебиторской задолжности (в части не покрытой поступлением).
Доходы организации, чрезвычайные – чрезвычайными доходами считаются поступления, возникающие как последствия чрезвычайных обстоятельств хозяйственной деятельности (стихийного бедствия, пожара, аварии, и т.д.): страховое возмещение, стоимость материальных ценностей, остающихся от списания непригодных к восстановлению и дальнейшему использованию активов.
1.2. Источники формирования доходов предприятия
Четкая классификация доходов и расходов является базой обоснованного определения чистого результата деятельности за определенный период. Помимо этого, классификация необходима для:
определения, из какого источника получена основная часть доходов и прибыли отчетного периода;
разделения производственной себестоимости продукции и непроизводственных расходов, в том числе расходов по управлению и реализации, а также расходов по финансовой деятельности;
разделения постоянных и переменных расходов в целях управленческого и финансового анализа.
Для определения источников получения доходов вся деятельность предприятия разделяется на:
· основную или операционную деятельность (производство и реализация продукции, работ и услуг предприятия);
· финансовую деятельность (получение кредитов и выдача их другим предприятиям; участие предприятия в деятельности других кампаний; операции предприятия на финансовых рынках, курсовые разницы и др.);
· чрезвычайные статье (операции, не являющиеся характерными для деятельности предприятия).
Такое деление весьма важно, поскольку оно позволяет определить, каков удельный вес доходов, полученных как от основной деятельности предприятия, так и из других источников, в особенности из таких, которые вообще не являются характерными для деятельности данного предприятия и не могут рассматриваться как постоянный источник получения его доходов.
Таким образом, в системе финансового управления необходимо иметь следующие показатели:
Показатели доходов и прибыли:
а) чистая выручка от реализации продукции (работ, услуг) – это валовая выручка от реализации за вычетом налог на добавленную стоимость, акцизов, возвращенных товаров и ценовых скидок. Именно этот показатель и оценки рентабельности предприятия;
б) валовая прибыль от реализации – чистая выручка от реализации за вычетом производственных расходов на реализованную продукцию. Этот показатель позволяет анализировать эффективность производственной деятельности предприятия;
с) прибыль (убыток) от основной деятельности (операционная прибыль или операционный убыток) – валовая прибыль от реализации за вычетом расходов по управлению и расходов по сбыту. Этот показатель отражается влияние расходов по управлению и сбыту на финансовый результат от реализации;
д) прибыль от финансовой деятельности – сальдо доходов и расходов по финансовой деятельности. Этот показатель необходим, для того чтобы отделить прибыль от производственно – хозяйственной деятельности предприятия от таких источников прибыли, как получение процентов и дивидендов предприятием, операции с иностранной и др.
е ) прибыль от обычной хозяйственной деятельности – сумма прибылей от основной хозяйственной деятельности и прибылей от финансовой деятельности;
ж) чрезвычайные прибыли;
з) прибыль (убыток) до уплаты налога. Этот показатель является точкой перехода от бухгалтерской прибыли к налогооблагаемой прибыли. Бухгалтерская (или отчетная) прибыль – это прибыль, рассчитанная в соответствии с требованиями бухгалтерского учета. Основная цель определения бухгалтерской прибыли –показать эффективность деятельности предприятия за отчетный период. Бухгалтерского учета для того и существует, чтобы собрать и обработать информацию о доходов и расходов предприятия, а также о чистом результате его деятельности для принятия управленческих решений на будущие периоды. После того как этой цели добились полученный результат (прибыль до уплаты налога) должен корректироваться в соответствии с налоговым законодательством страны. Таким образом, налогооблагаемая прибыль – это бухгалтерская прибыль, пересчитанная согласно налоговым требованиям;
и) чистая прибыль (чистый убыток) – прибыль после уплаты налога. В условиях рыночной экономики это важнейший показатель деятельности предприятия. Именно он находится в центре внимания управляющих предприятия и финансовых рынков. От его динамики зависит само существование предприятия, рабочие места для его работников, выплата дивидендов в акционерной компании.
Разделение производственной себестоимости и общехозяйственных расходов периода, а также расходов по сбыту необходимо, чтобы оценить, какое влияние на конечные результаты оказала производственная деятельность. Так, невысокое значение показателя ''Валовая прибыль от реализации продукции '' свидетельствует о том, что предприятию требуется внести изменения в производственный процесс с целью повышения его эффективности. Невысокое значение показателя ''Прибыль от основной деятельности'' (операционная прибыль) при хорошем уровне валовой прибыли от реализации отражает проблемы предприятия в системе общехозяйственного управления производственным процессом и сбытом.
Разделение постоянных и переменных расходов важно для целей финансового планирования. Основная задача здесь заключается в том, чтобы определить, как должны изменить постоянные и переменные расходы при планируемых темпах роста объема реализованной продукции с учетом того, что только переменные затраты изменяются пропорционально росту или падению объема производства и реализации.
Самый хороший менеджер мало чего сможет добиться на рынке, если у предприятия, которым он руководит, будет серьезный недостаток денежных средств. Казахстанская практика дает этому множество подтверждений. Поэтому задача привлечения и максимального использования денежного капитала - одна из ключевых в наших современных условиях. Поскольку о привлечении и использовании денежных ресурсов на короткие сроки (оборотных средств) речь пойдет ниже, прежде всего остановимся на денежных затратах с длинным циклом освоения – инвестициях и капиталовложениях.
При создании своего предприятия предприниматель авансирует будущее производство. Продукция еще не произведена и, естественно не реализована, а определенные средства и имущество уже вложены в формирование производственной структуры. Авансирование осуществляется в виде формирования уставного капитала, имущества и денежных средств, позволяющих приступить к реализации проекта, лежащего в основе создаваемого предприятия. Речь далее идет о расширении уставного капитала и реализации инвестиционных проектов.
Инвестиционные операции, как известно, - операции, связанные с вложением денежных средств в реализацию проектов, которые будут обеспечивать получение фирмой выгод в течение периода, превышающего один год. В коммерческой практике различают следующие типы таких инвестиций:
· инвестиции в физический активы, которые чаще называют инвестициями в реальные активы (производственные здания и сооружения, а также любые виды машин и оборудования со сроком службы более одного года);
· инвестиции в денежных активы (депозиты в банках, облигации, акции и другие права на получение денежных сумм от других физических и юридических лиц);
· инвестиции в нематериальные (незримые) активы (ценности, приобретаемые фирмой в результате проведения программ переобучения или повышения квалификации персонала, разработка торговых знаков, приобретение лицензии и т.п.).
Проблема привлечения со стороны инвестиций, способных создать мощный импульс для финансового хозяйственного развития предприятий, волнует сегодня большинство отечественных предпринимателей. Инвестиции нужны всем, одного получает их далеко не каждый. Для финансирования основных средств краткосрочный банковский кредит является исключением, а не правилом, поскольку связанный с ним риск чрезвычайно велик. Кроме того, предприятиям приходится учитывать условия, на невыгодных условиях, предприятие рискует понести убытки, а в ряде случаев и стать банкротом.
С точки зрения получаемой по привлекаемым средствам отдачи для инвестора инвестиции могут разделяться на:
· Субсидии, гранты, дотации от государства, которыми обеспечиваются предприятиями приоритетных направлений в экономике. Это – наиболее предпочтительные инвестиции для развития.
· Денежные средства с фиксированной суммой процента, которые состоят из кредитов (банков, государства, предприятий, других коммерческих и некоммерческих структур), облигаций (акционерных обществ и государства), привилегированных акций (акционерных обществ открытого типа). По каждому из заемных средств выплачивается определенный процент, который устанавливает для кредита – в договоре займа, а для облигаций и привилегированных акций – в проспекте эмиссии.
· Привлеченные средства, на которые выплачивается дивиденд (дивиденды выплачиваются пропорционально вложениям в уставной фонд).
При разработке инвестиционного проекта важно рационально выбрать формы привлечения капитала, выпуская ценные бумаги, или привлечь заемный капитал. Основными формами по привлечению средств на финансирование инвестиционного проекта для увеличения собственного капитала являются следующие инструменты финансирования: обычные акции (ценные бумаги, оформляющие права на собственный капитал компании и потому имеющие особое значение для оценки его бухгалтерской стоимости); привилегированные акции, которые дают инвестору, по сравнению с обычными акциями, определенные преимущества (гарантированные дивиденды, преимущественные права при ликвидации компании); долговые обязательства с вариантами, представляющие обязательство компании возвратить кредитору определенную сумму через фиксированный срок и с согласованной премией в виде процентного дохода. Однако в ряде случаев подобные ссуды столь рискованны, что не помогает даже повышения доходность. Тогда к ним добавляется вариант (право на покупку акций в пределах фиксированного срока по определенной цене). Кредитору должна быть возвращена вся реализовать свои варианты.
В рамках долгового финансирования существует пять основных типов кредита: торговой кредит, который предоставляется одной компанией другой при продаже товара под обещание о его будущей оплате, банковский кредит, предоставляемый банком (или другим финансовым учреждением) предприятию (физическому лицу) с целью финансирования временных потребностей предприятия, в частности, финансирования сезонных потребностей предприятия, финансирования временно возросшего объема дебиторской задолженностью, финансирования уплаты налогов, для помощи на покрытие неординарных и достаточно крупных издержек (например, переезд предприятия). Краткосрочные ссуды могут предоставляться коммерческими банками, финансовыми компаниями, правительственными учреждениями. Деньги на короткие сроки могут быть получены и посредством использования необеспеченных кредитных билетов сроком от одного до девяти месяцев, которые продаются компаниями, имеющими стабильное положение и высокий рейтинг. Практикуется далее инвестиционный кредит, который, как правило, представляет собой долгосрочный кредит, предоставляемый в целях приобретения земли, зданий, сооружений, оборудования и других активов, являющийся по своей природе скорее ''основами'', а не ''текущими'' активами. Он может быть необеспеченным, выдаваться под залог недвижимости, обеспечен правом ареста других активов должника в случае неуплаты долга. Инвестиционный кредит может предоставляться лизинговыми компаниями, страховыми компаниями, коммерческими банками сберегательными банками, трастовыми компаниями, образовательными и благотворительными учреждениями, пенсионными фондами, индивидуальными инвесторами, андеррайтерами – участниками рынка, которые занимаются перепродажей векселей, облигацией и закладных, а также правительственными учреждениями.
Личный кредит (потребительский) предоставляется розничным торговцем банком, финансовой компанией отдельному лицу (например, для покупке им какого – либо товара по отдельному счету в магазинах и при продаже товаров длительного пользования, к примеру, автомобилей или бытовой техники). Применяется также государственный, получаемый различными правительственными учреждениями для выполнения имя своих обязанностей. Получателем ссуды выступают органы власти, правительственные учреждения.
Центральный вопрос для менеджера, получающего кредит- в расчете предельной процентной ставки, при которой кредит остается для него эффективной. Наиболее существенную роль среди названных выше источников финансирования, по степенью убывания их доли в инвестиционных операциях, играют расширения акционерного капитала, займы, выпуск облигаций. Следовательно, увеличение акционерного капитала является основной формой привлечения средств для развития компанией в условиях рыночной .
Систематические получение дохода является необходимой целью предпринимательской деятельности любого предприятия. Поэтому доминирующий проблемной для предприятия является увеличение (максимизация) дохода, что означает разработку стратегии на систематическое увеличение дохода и минимизацию издержек. Данная задача многоплановая, вот почему для своего решения она требует системного подхода. Поскольку общая масса получаемого дохода зависит, с одной стороны, от объема продаж и уровня цен, устанавливаемых на продукцию, а с другой – от того, насколько уровень издержек производства соответствует общественно необходимым затратам.
Первое – объем продаж – зависит от эффективности осуществления коммерческой работы: от умения создавать выгодные условия для реализации своей продукции, т.е. проводить маркетинг, организовать рекламу, сбыт, сформировать ценовую и товарную политику и т.д.
Второе – уровень издержек производства – зависит от эффективности организации производства и труда, выбранной технологии, технической оснащенности предприятия.
Вместе с тем доход на предприятии зависит не только от реализации продукции, но и от других видов деятельности, которые ее либо увеличивают, либо уменьшают. Поэтому в теории и на практике выделяют так называемую совокупный доход. Ее название говорит само за себя. Она состоит из прибыли от реализации продукции (выручка от реализации продукции без косвенных налогов минус затраты (расходы) на производства и реализацию продукции) плюс внереализационные доходы (доходы по ценным бумагам, от долевого участия в деятельности других предприятий, от сдачи имущества в аренду и т.п.) минус внереализационные расходы (затраты на производство, не давшее продукции, на содержание законсервированных производственных мощностей, убытки от списания долгов и т.д.).
Кроме того, выделяется валовой доход, который представляет собой совокупный доход за минусом или плюсом финансового результата от операций с основными фондами (средствами), нематериальными активами и иным имуществом.
Во всех странах с рыночной экономикой доход облагается налогом. Поэтому на практике принято выделять налогооблагаемый доход за вычетом отчислений в резервные фонды, доходов по видам деятельности, освобожденной от налогообложения, отчислений на капиталовложения.
В результате на предприятии, как это принято называть в теории и на практике, остается так называемый чистый доход. По своей величине она представляет налогооблагаемый доход за минусом налога на доход т налога на превышение фактических расходов на оплату труда по сравнению с нормируемой.
Из чистого дохода предприятие выплачивает дивиденды и различные социальные налоги, и образуют фонды. В результате остается доход неиспользованный, или убыток, непокрытый деньгами.
В условиях рыночных отношений, как свидетельствует мировая практика, имеется два основных источника получения дохода.
Первый - это монопольное положения предприятия по выпуску той или иной продукции или уникальности продукта. Поддержания этого источника на относительно высоком уровне предполагает проведение постоянной новации продукта. Здесь следует учитывать такие противодействующие силы, как антимонопольную политику государства и растущую конкуренцию со стороны других предприятий.
Второй – источник связан с производственной и предпринимательской деятельностью, поэтому касается практически всех предприятий. Эффективность его использования зависит от знания конъюнктуры рынка и умения постоянно адаптировать под нее развитие производства. Здесь, по сути, все сводится к маркетингу. Величина дохода в данном случае зависит:
· во-первых, от правильности выбора производственной направленности предприятия по выпуску продукции (выбора продуктов, пользующихся стабильным и высоким спросом);
· во-вторых, от создания конкурентоспособных условий продажи своих товаров и оказания услуг (цена, сроки поставок, обслуживание покупателей, послепродажное обслуживания и т.д.);
· в-третьих, от объемов производства (чем больше объем продаж, тем больше масса прибыли);
· в-четвертых, от ассортимента продукции и снижения издержек производства.
Однако, получения дохода в условиях рынка всегда связано с риском – над предприятием постоянно висит угроза потерять вложенный капитал целиком или частично. Именно поэтому в теории и на практике используется понятие «предпринимательский доход», которая по всей величине должна быть больше, чем процент, получаемый по вкладам в банк.
По своему содержанию понятие «риск» относиться как к хозяйственной, коммерческой, так и к финансовой деятельности. Для определения риска используются два основных метода: статический и экспертный. В основе статического лежат приемы математической статистики (расчет вариации, дисперсии и стандартного отклонения по показателям финансово-хозяйственной деятельности). Этими показателями являются рентабельность производства, продукции, инвестиций, продаж и т.д.
Полностью избежать риска в предпринимательской деятельности практически невозможно, но существует система методов смягчения его отрицательных последствий. К ним относиться самострахование (создание резервных фондов), участие в венчурных компаниях, хеджирование, заключение фьючерсных сделок и т.д.
Доход – один из основных финансовых показателей плана и оценки хозяйственной деятельности предприятий. За счет дохода осуществляются финансирование мероприятий по научно-техническому и социально-экономическому развитию предприятий, увеличение фонда оплаты труда их работников.
Многоаспектное значение дохода усиливается с переходом экономики государства на основы рыночного хозяйства. Предприятие любой формы собственности вправе решать, на какие цели и в каких размерах направлять доход, оставшуюся после уплаты налогов в бюджет и других обязательных платежей и отчислений.
Законом РК «О предприятиях и предпринимательской деятельности» предусмотрено, что предпринимательская деятельность означает инициативную самостоятельность предприятий, направленную на получение дохода. При этом предприятие как хозяйствующий субъект, самостоятельно осуществляющий в его распоряжений чистым доходом.
Ведущее значение прибыли в качестве финансового показателя предпринимательской деятельности предприятия вместе с тем не означает его уникальность. Анализ стимулирующей роли дохода показывает, что в целях увеличения фонда оплаты труда в ущерб производственному и социальному развитию коллектива.
В ряде случаев рост дохода обусловлен необоснованным повышением цен на продукцию.
Стремление любыми путями получить высокий доход с целью увеличения фонда оплаты труда приводит к росту объема денежной массы в обращение, не обеспеченной товарными ресурсами. Отсюда – дальнейший рост, инфляции, а, следовательно, эмиссии денег.
Для реальной оценки уровня рентабельности предприятия можно воспользоваться методами комплексного анализа прибыли по технико-экономическим факторам. Комплексный анализ прибыли рекомендуется проводить в определенной последовательности. Прежде всего валовый доход анализируют по ее составным элементам, главным из которых является прибыль от реализации товарной продукции. Анализируют изменение объема и структуры реализации, изменение уровня цен на реализированную продукцию, а также на определенное сырье, материалы, топливо, энергию и другие затраты. Кроме отмеченных методов факторного анализа прибыли в том числе экономических показателей эффективности предпринимательской деятельности используется показатель рентабельности.
Поскольку на практике, чтобы решение о выходе на рынок, необходимо сопоставлять цену предложения предприятия с ценой рыночного спроса, то для этого надо знать экономический доход предприятия. Последняя определяется путем вычета из валового дохода экономических издержек предприятия.
*Путем вычета из валового дохода экономических (предпринимательских) издержек предприятия:
Tn(g) = TR(g) – TC(g)
где Tn(g) – совокупная экономический или дополнительный доход предприятия за период (месяц, квартал, год),
TR(g) – совокупный валовый доход, или совокупная выручка предприятия от реализации продукции в объеме “g”,
TC(g) – совокупные экономические (предпринимательские) издержки предприятия на реализуемую продукцию в объеме “g”.
Для принятия решений часто требуется знать сумму прибыли, которую получает предприятие в расчете на единицу продукции при данном объеме реализации и цене, диктуемой спросом. При определении продожной цены используется среднюю прибыль (An) и предельную прибыль (Mn):
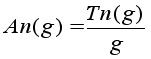
где Tn(g) – совокупная сумма дохода на определенный товар за определенный период,
g – объем продаж.
Из этого следует, что максимизация дохода связана с процессом приращения предпринимательского дохода. Это, в свою очередь, означает, что в расчетах требуется использование предельных величин: предельного дохода и предельных издержек. Иными словами, прибыль максимизируется в точке, в которой любое, даже малое приращение объема реализации (выпуска) продукции оставляет доход без изменения, т.е. приращение дохода при приращении объема (реализации) продукции равняется нолю. Математически это можно записать так:
Mn(g) = MR(g) – MC(g) = 0
где – чистый доход от объема продукции,
MR(g) – предельный доход (выручка) от объема продукции,
MC(g) – предельные издержки от объема продукции.
Из формулы следует, что доход максимизируется в том случае, когда предельные издержки равны предельному доходу:
MR(g)= MC(g).
Для того чтобы решить вопрос максимизации дохода, важно знать, действует ли предприятие в условиях свободной конкуренции или монопольного рынка. Пищевые предприятия, в частности, реализуют свою продукцию в условиях свободной конкуренции. А этот означает, что за цену реализации своей продукции оно принимает ту, которую задает рынок.
Из этого следует, что для предприятия максимизация дохода заключается в выборе такого объема реализации продукции, при котором предельные издержки предприятия в производстве и при реализации равнялись бы рыночной цене. Математически это можно представить следующим образом:
Р= MC(g).
Иными словами, на рынке свободной конкуренции доход равен рыночной цене.
Следует отметить, что на практике при принятии оперативных решений часто недостает всей необходимой информации, поэтому руководителям приходится действовать интуитивно. Для облегчения принятия решений предлагается ряд сценариев взаимосвязей «цена-прибыль».
Таблица 2. Взаимосвязь «цена-прибыль»
|
изменение прибыли |
изменение цены | |
| повышается | понижается | |
| Прибыль увеличивается | Рынок нечувствителен к ценам (неэластичный спрос) | Более низкие цены ведут к расширению емкости рынка быстрее, чем падают прибыли |
| Первоначально цена товара была занижена, покупатели могут заплатить больше (товарный дефицит) | Эластичный спрос | |
| Производственные мощности ограничены, спрос, заказы превышают возможности предприятия | Первоначально цена товара была завышена, спрос был ограничен, после снижения цены он резко расширился | |
| Более высокие цены делают товар привлекательнее для покупателя | Издержки производства единицы товара уменьшаются быстрее, чем реализационная цена | |
| Повышение цен конкурентами в отрасли | Более низкие цены открывают выход на новые рынки | |
| Уход с рынка ряда конкурентов | ||
| Прибыль уменьшается | Увеличение цен на реализацию продукции не компенсируется повышение издержек (инфляция издержек) | Рынок не чувствителен к более низким ценам, объем продаж остается относительно постоянным (неэластичный спрос) |
| Первоначальные цены были «правильными», продажи уменьшаются быстрее, чем увеличивается выручка от реализации (эластичный рынок) | Первоначальные цены были «правильными», после снижения цен продажи не выросли (неэластичный рынок) | |
| Ответное понижение цен конкурентами (установление более низких цен в отрасли) и отсутствие новых покупателей | ||
| Уход с рынка | ||
| Цены были уменьшены исключительно для увеличения доли продаж предприятия на рынке | ||
| Предотвращение внедрения на рынок новых конкурентов | ||
По основным направлениям увеличения доходов можно сделать следующие выводы:
1. Максимизация дохода краткосрочном периоде конкурентной фирмой может быть исследована, используя принцип сопоставления валового дохода с валовыми издержками или принцип сопоставления предельного дохода с предельными издержками. Фирма будет максимизировать доход, производя такой объем продукции, при котором валовой доход превышает валовое издержки на наибольшую величину. Убытки будут максимизированы путем производства, при котором превышение валовых издержек над валовом доходом является минимальным и меньше, чем совокупные постоянные издержки.
2. При условии, что цена превышает минимум средних переменных издержек, конкурентная фирма будет максимизировать доход или минимизировать убытки в краткосрочном периоде, производя такой объем продукции, при котором цена или предельный доход равны предельным издержкам. Если цена меньше, чем средние переменные издержки, фирма будет минимизировать свои убытки, закрываясь. Если цена выше, чем средние переменные издержки, фирма будет минимизировать свои убытки, закрываясь. Если цена выше, чем средние переменные издержки, но меньше, чем средние валовые издержки, фирма будет минимизировать свои убытки, производя объем продукции, при котором Р=МС. Если цена превышает средние валовые издержки, объем продукции, при котором Р=МС, будет обеспечивать максимум экономических прибылей для фирмы.
3. Применение правила MR(P)=MC при различных возможных рыночных ценах приводит к выводу о том, что отрезок кривой предельных издержек фирмы в краткосрочном периоде, который лежит над средними переменными издержками, есть кривая предложения в краткосрочном периоде.
4. В долгосрочном периоде конкурентная цена будет иметь тенденцию сравниться с минимумом средних издержек производства, так как экономические прибыли заставят фирмы вступать в конкурентную отрасль до тех пор, пока цена продукта снова не покроет издержки на единицу продукции.
5. Кривая предложения в долговременном периоде совершенно эластична для отрасли с постоянными издержками, на является восходящей для отрасли с возрастающими.
6. В чисто конкурентной экономике действия стремящихся к доходу производителей приведут к такому распределению ресурсов, которое максимизирует удовлетворение потребностей. Равенство в долговременном периоде цены и минимума средних издержек указывают на то, что конкурентные фирмы будут использовать наиболее эффективную из известных технологий и назначать самую низкую цену с учетом своих издержек производства. Равенство цены и предельных издержек указывает, что ресурсы будут распределены в соответствии с потребительскими вкусами. Конкурентная система цен будет перераспределять ресурсы в ответ на изменение в потребительских вкусах, технологии или запасах ресурсов с тем, чтобы поддерживать эффективность распределения ресурсов длительное время.
7. Данные выполнены без учета факторов, препятствующих эффективности распределения ресурсов в конкурентной экономике.
Глава 2. Анализ доходности предприятия
2.1. Общая характеристика производственно- хозяйственной деятельности ТОО «Turkuaz Group of Company» и оценка его технико–экономических показателей за 2006-2007 г.г.
ТОО «Turkuaz Group of Company»- новое, современное предприятие пищевой промышленности, образовавшееся в мае 2004 года. Рыночная экономика выдвигает особые требования к профессиональной подготовке специалистов, в