Увеличение доходности предприятия

где: Дск – доходность собственного капитала;
Дч – чистый доход;
Ск – собственный капитал.
Он является важным показателем в экономическом и финансовом анализах. «Можно было бы сказать, - пишет Жак Ришар, - что он представляет основной показатель, в котором сходятся различные стороны анализа деятельности частного предприятия» (44). Именно этот показатель играет важную роль при оценке котировки акций акционерных компаний на бирже. Именно его используют комментаторы телевидения и радио и авторы статей, когда говорят о рентабельности, конкуренции и доходности предприятий.
Коэффициент (ставка) доходности собственного капитала – результат произведения доходности от реализации продукции (работ, услуг) для собственников на показатель оборачиваемости собственного капитала. Он исчисляется из следующей формулы:
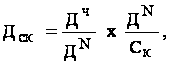
где: ДN – доход (выручка) от реализации продукции (работ, услуг)7
В специальной зарубежной литературе рекомендуется различные методики анализа факторов, влияющих на изменение уровня доходности собственного капитала. Так, Жак Ришар приводит следующую формулу:

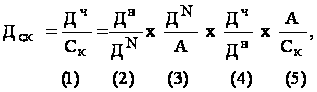

ОД (общая
доходность)
где: Дв – валовый доход (чистый доход + проценты, выплаченные кредиторам);
А – стоимость активов (авансированный, общий, совокупный капитал).
Коэффициент (ставка) доходности собственного капитала (1), как видно из этой формулы, равен произведению доходности объема продаж (2) на оборачиваемость (3) всех активов (совокупного, авансированного, общего капитала), на относительную долю дохода собственников в валовом доходе (4) и на показатель финансовой структуры, который, по мнению Жак Ришара, выражает разделение пассива на заемный и собственный капитал.
Эта формула перекликается со знаменитой формулой Дюпона, широко применяемой прибыли на Западе. Она является обычным аналитическим разложением показателя прибыли на акцию, которое используется в анализе отчетности отдельной компании:
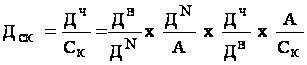 ,
где: Дск – доходность собственного капитала;
Дч – чистый доход;
ДN – доход от реализации продукции (работ, услуг);
А – стоимость активов;
Ск – собственный (акционерный капитал).
Каждый из множительной формулы Дюпона является самостоятельным показателем. Применив эту формулу, аналитик может сказать, какой из факторов, включенный в цепочку, в наибольшей степени повлиял на доходность акционерного капитала: получение большего чистого дохода на каждый тенге реализации продукции, более эффективное использование активов или структурное изменение совокупного (авансированного, общего) капитала предприятия.
Изучение подобных зависимостей имеет большую доказательную силу для финансового положения предприятия, оценки степени умелости использования им финансовых рычагов для улучшения результатов деятельности. Из этой зависимости следует, что при прочих равных условиях отдача акционерного капитала повышается при увеличении доли заемных средств в составе совокупного капитала.
Разница между показателями уровня доходности всех и собственного капитала обусловлена привлечением предприятием источников финансирования. Если заемные средства приносят больше дохода, чем уплата процентов на этот заемный капитал, то разница может быть использована для повышения отдачи собственного капитала. В этом случае собственники предприятия, безусловна, будут заинтересованы в займе (кредите) для увеличения коэффициента ставок) доходности собственного капитала: финансовая литература именует это «эффектом рычага».
Здравый смысл подсказывает, что поведение собственников предприятия по отношению к задолженности будет находится прежде всего под влиянием двух основных элементов.
Первый элемент – это относительный уровень процентный ставки по займам по отношению к норме доходности (рентабельности) производства после налога.
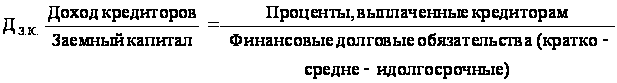
Ставка доходности заемного капитала определяется отношением дохода кредиторов к заемному капиталу по формуле:
Ставка доходности на инвестированный капитал предприятия (76) в отсутствие задолженности определяется как отношение чистого дохода (после выплаты налогов) к общей массе актива:
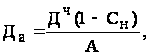
где: Да – доходность активов (инвестированного капитала);
Дч – чистый доход;
Сн – ставка налога;
А – активы;
1 – Сн – влияние ставки налогов на компании.
В действительности, например, при отсутствии новой задолженности данное предприятие имеет доходность производства после налога, равную 15%, в то время как процентная ставка на рынке 10%. Следовательно, предприниматель захочет заставить работать деньги при низкой их стоимости и получить разницу между стоимостью заемного и размещенного капитала для того, чтобы увеличить ставку доходности собственного капитала.
Предприниматель может заинтересоваться данным обстоятельством, поскольку уменьшаются финансовые расходы и наблюдается налоговая экономия (по отношению к предположению о без задолженности). Ставка процента по ссудам не является контрактной нормой (в нашем примере 10%), поскольку данная норма сокращена на долю налоговой экономии.
Если, например, налоговая ставка равна 50%, то реальная ставка, соответствующая контрактной ставке 10% равна 50%, т.е. реальная ставка заемного капитала равна: 10% х (1-0,5) = 5%.
Разумеется, по данному отношению между доходностью (рентабельностью) производства после налога и реальной ставкой процента можно сказать, что влияние долговых обязательств на ставку доходности будет тем больше, чем выше задолженность.
Все вышесказанное может быть отражена в математической формуле эффекта рычага, упрощенный вариант который выглядит следующим образом:
| Ставка доходности активов (капитала) | = | Доходность после уплаты налога | + | Разница между доходностью производства и реальной процентной ставкой | х | Удельный вес задолженности (отношение долговых обязательств к собственному капиталу) |
Да = ЭР(1-Сн)
+ [ЭР (1-Сн) – П
(1-Сн)] х
 ,
где: Да – доходность активов (капитала);
ЭР – эксплутационный доход (до выплаты процентов и налогов);
П – ежегодная ставка процента, предусмотренная контрактом по ссудам;
Сн – ставка налогообложения;
Д- долговые обязательства;
Ск – инвестированный собственный капитал.
Второй элемент представляет относительно высокую степень стабильности экономической активности. Данная формула показывает, что эффект рычага является положительным в том случае, если положительной является разница между коэффициентом доходности активов инвестированного капитала после уплаты налога и ставкой процента после уплаты налога. Если уровень доходности активов будет меньше, чем проценты, уплачиваемые за заемные средства, влияние заемных средств на деятельность предприятия должно быть оценено отрицательно. Формула «эффекта рычага», дающая возможность решить вопрос о целесообразности использования заемного капитала для увеличения доходности (ставки) собственного капитала, должна быть использована в аналитической работе. Аналитик указывает пути увеличения ставки доходности собственного капитала, используя различные показатели, от которых она зависит.
Что касается
формул Жак
Ришара и Дюпона,
раскрывающих
факторы доходности
собственного
капитала, то
нам представляет,
что они не совсем
корректны,
поскольку
последний
сомножитель,
определяемый
отношением
стоимости
активов к
собственному
капиталу
 ,
не характеризует
структуру
авансированного
(совокупного,
общего) капитала,
а показывает,
во сколько раз
совокупный
капитал больше
собственного
капитала. Из
этих формул
следует, что
коэффициент
доходности
собственного
капитала находится
в прямо пропорциональной
зависимости
от этого соотношения:
чем выше оно,
тем больше
ставка доходности
собственного
капитала. На,
как известно,
соотношение
совокупного
и собственного
капитала должно
быть ограничено
коэффициентом
концентрации
собственности
(независимости,
автономии),
величина которого
не должна быть
меньше 0,5 (2). В противном
случае предприятие
может потерять
свою финансовую
независимость.
На наш взгляд,
для анализа
факторов, влияющих
на изменение
уровня доходности
собственного
капитала, достаточно
приведенной
выше формулы
ставки доходности
собственного
капитала
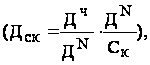
а также формулы «Эффекта рычага». Мы считаем необходимым определить взаимосвязь коэффициента доходности совокупного (авансированного, общего) капитала с коэффициентом доходности собственного капитала. С этой целью рекомендуем в практике финансированного анализа использовать следующую формулу:
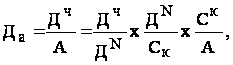
где:
 -
действительно
отражает структуру
авансированного
капитала, - его
величина равна
1, а соотношение
показывает
уровень коэффициента
концентрации
собственности
(независимости,
автономии).
Главное, доходность
активов предприятия
– есть результат
произведения
доходности
от реализации
продукции (
 )
на коэффициент
оборачиваемости
собственного
капитала (
 )
и коэффициент
независимости
предприятия,
чем выше уровень
коэффициента
доходности
активов, поскольку
последний
находится в
прямо пропорциональной
зависимости
от действительно
финансовой
структуры
капитала.
Важным относительным показателем доходности является уровень доходности производственных фондов, исчисляемый как отношение чистого дохода к средней стоимости производственных фондов определяется суммированием стоимости основных средств и материальных оборотных средств соответственно на начало и конец года и делением на 2. При анализе уровня доходности производственных фондов методология факторного анализа, предложения А.Д. Шереметом, предусматривается разложение исходной формулы показателя по всем качественным характеристикам интенсификации производства и повышения эффективности хозяйственной деятельности, формирующим уровень доходности. Факторная модель анализа уровня представляется им в следующем виде:
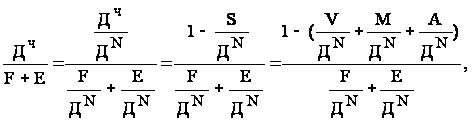
где:
 - зарплатоемкость
реализованной
продукции;
 - материалоемкость
реализованной
продукции;
 - амортизациоемкость
реализованной
продукции;
 - фондоемкость
продукции по
основным
производственным
фондам;
 - фондоемкость
продукции по
оборотным
средствам
(коэффициент
закрепления
оборотных
средств);
 - чистый доход;
F – средняя стоимость основных средств;
Е – средние остатки материальных оборотных средств;
 - уровень доходности
реализованной
продукции
(продаж);
 - затраты на 1
тенге дохода
от реализации
продукции по
полной себестоимости.
Уровень доходности производственных фондов тем выше, чем выше доходность продукции (чем выше фондоотдача основных фондов и скорость оборота оборотных средств, чем ниже затраты на 1 тенге продукции и удельные затраты по экономическим элементам средств труда, материалов труда). Числовая оценка влияния отдельных факторов на уровень доходности производственных фондов определяется по методу цепных подставок.
По данным нашего предприятия исчислим эти показатели и определим их влияние на изменение уровня доходности производственных фондов.
Таблица 9. Показателям, влияющие на изменение уровня доходности производственных фондов ТОО «Turkuaz Group of Company»
| № пп | Показатели | Ед. изм. | Прошлый год | Отчетный год | Отключения | |
| + - | % | |||||
| 1 | Чистый доход | тыс. тг. | 76699 | 521950,5 | 24503,5 | 68 |
| 2 | Доход (выручка) от реализации | тыс. тг | 365234 | 248551 | 116683 | 68 |
| 3 | Среднегодовая стоимость основных средств | Тыс. тг | 358443 | 378671 | 20228 | 105,6 |
| 4 | Среднегодовые остатки материальных оборотных средств | тыс. тг | 107532 | 106652 | -880 | 99,2 |
| 5 | Среднегодовая стоимость производственных фондов (стр.3+стр.4) | тыс. тг | 465975 | 485323 | 19348 | 104,2 |
| 6 | Коэффициент фондоемкости продукции (стр.3:стр.2) | 0,98 | 1,52 | 0,54 | 155 | |
| 7 | Коэффициент закрепления оборотных средств (стр.4:стр.2) | 0,29 | 0,43 | 0,14 | 148,3 | |
| 8 | Доход на тенге реализованной продукции коэффициент доходности реализованной продукции (стр.1: стр.2) | тг | 0,2099 | 0,2099 | ||
| 9 | Уровень доходности производственных фондов (стр.1 ? стр.5) х 100 | % | 16,4 | 10,7 | -5,8 | 65,2 |
В производственных данных в таблице9 наглядно увидеть чистый доход уменьшился на24503,8 тыс. тенге или на 32%. Доход (выручка) от реализации уменьшился на 116683 тыс. тенге или на 32%.
Среднегодовая стоимость основных средств увеличилось с 358443 до 378671 тыс. тенге или в 5,6%.
Среднегодовые остатки материальных оборотных средств с 107532 до 1066562 тыс. тенге или в 0,8%.
Коэффициент фондоемкости продукции увеличился с 0,98 до 1,52 на 0,52 пункта.
А также коэффициент доходности реализованной продукции остался на прежнем уровне.
Оценку влияния доходности отдельных изделий на общую доходность объема продаж можно установить, используя методику анализа, рекомендуемую учеными Новосибирской Государственной академии экономки и управления, по которой анализ производится в следующей последовательности:
1) определяется удельный вес каждого вида продукции в общей объеме реализации;
2) рассчитываются индивидуальные показатели доходности отдельных видов продукции;
3) определяется влияние доходности отдельных изделий на ее средний уровень для всей реализованной продукции путем умножения индивидуальной доходности на долю изделия в общем объеме реализации;
4) определяется влияние, связанное с изменением индивидуальной доходности выпускаемых изделий, путем умножения разности между доходностью отчетного периода и базисного на долю изделия в отчетном периоде;
5) определяется влияния структурного фактора путем умножения доходности базисного периода на разность удельного веса изделия отчетного периода и базисного.
Так как информационный базой для анализа являются данные бухгалтерского учета, тот этот вид анализа возможен лишь при аналитическом учете затрат по видам продукции. Такой анализ позволяет установить влияние производства и сбыта отдельных изделий на общую доходность объема продаж в условиях сложившейся структуры реализованной продукции, а также оценить рациональность самой структуры реализации.
Последние показатели дают представление о возможности предприятия выполнять обязательства перед кредиторами, заемщиками и акционерами наличными денежными средствами. Доходность, исчисляемая на основе притока денежной наличности, широко применяется в странах с развитой рыночной экономикой. Она предпочтительна, потому что операции с денежными потоками являются существенным признаком интенсивного типа производства, признаком «здоровья» экономики и финансового положения предприятия.
Таким образом, нами рассмотрены основные относительные показатели доходности предприятия и проанализированы факторы, влияющие на изменение их уровня. Наряду с другими показателями, о которых речь пойдет ниже, они характеризуют эффективность деятельности предприятия и его деловую активность.
2.5. Анализ текущих активов предприятия
В условиях рыночных отношений деятельность предприятия и его развитие осуществляется преимущественно за счет самофинансирования, то есть собственного капитала. Лишь при недостаточности собственных финансовых ресурсов привлекаются заемные средства. В этих условиях особое значение приобретает финансовая независимость от внешних заемных источников, хотя обойтись без них сложно, практически невозможно.
Важно установить не только фактический размер собственного капитала, но и определить удельный вес его в общей сумме капитала. Этот показатель в специальной литературе носит различные названия (коэффициент собственности, коэффициент независимости, коэффициент автономии), но суть его дона – по нему определяют, насколько предприятие независимо от заемных средств и способно маневрировать собственными средствами
2.6. Анализ ликвидности
Ликвидность предприятия заключается в возможности его быстро мобилизовать имеющиеся средства (активы) для оплаты в соответствующие сроки своих обязательств. Ликвидность означает безусловную платежеспособность предприятия и постоянное равновесие между активами и обязательствами, как по общей сумме, так и по срокам поступления.
В зависимости от степени ликвидности, то есть скорости превращения в денежные средства, активы подразделяются в следующие группы:
А1 – наиболее ликвидные активы (все статьи денежных средств и ценные бумаги);
А2 – быстро реализуемые активы (краткосрочная дебиторская задолженность и прочие активы);
А3 – медленно реализуемые активы (товарно-материальные запасы, долгосрочные инвестиции);
А4 – трудно реализуемые активы (нематериальные активы и основные средства).
Источники формирования имущества предприятия группируются по срочности их оплаты на следующие группы:
П1 – наиболее срочные обязательства (кредиторская задолженность, краткосрочные обязательства);
П2 – краткосрочные обязательства (краткосрочные кредиты и займы, ссуды для работников);
П3 – долгосрочные обязательства (долгосрочные кредиты и займы);
П4 – постоянные обязательства (собственный капитал).
Первая группа (А1) платежеспособных средств покрывает платежные обязательства, а вторая, наоборот увеличивается.
Сравнение итогов первой группы статей актива и пассива показывает соотношение ближайших поступлений и платежей (сроки до 3-х месяцев).
Сравнение второй группы статей актива и пассива позволяет сделать вывод о предстоящем в ближайшее время улучшения или ухудшения состояния платежной дисциплины (сроки от 3 до 6 месяцев).
В целом сравнение первой и второй групп статей актива и пассива баланса позволяет определить текущую ликвидность. Она свидетельствует о платежеспособности (или неплатежеспособности) предприятия ближайший к рассматриваемому моменту промежуток времени. Анализируют предприятие как на начало года так и на конец года по данным этих двух групп статей баланса было платежеспособным (таблица 10)наиболее ликвидных и быстрореализуемых активов на начало года составляла 58135 тыс тг как сумма обязательств 95141,5 что на 37006,5тыс. тг больше платежных средств. На конец года составлял 36794,5ыс.тг.
Сравнение медленно реализуемых активов с долгосрочными обязательствами отражает перспективную ликвидность и представляет собой прогноз платежеспособности на основе сравнения будущих поступлений и платежей, то есть позволяет предвидеть улучшение или ухудшение финансового положения в более поздние сроки. У предприятия нет долгосрочных обязательств, то есть не получала долгосрочные кредиты.
Сравнение итогов четвертой группы статей актива и пассива баланса показывает возможность предприятия покрывать обязательства перед его владельцами (собственниками). Но это потребуется лишь тогда, когда предприятие будет ликвидировано. Соблюдение же принципа непрерывности или действующего предприятия, требует чтобы хозяйствующий субъект постоянно имел собственный оборотный капитал. А для этого необходимо, чтобы соблюдалось неравенство А4 < или = П4, то есть источники собственных средств превышали иммобилизованные активы. На анализируемом предприятии на начало года итог статей пассива баланса превысил на 36997,6тыс. тг, а на конец года – на 36794,5 тыс, что свидетельствует об улучшении финансового положения предприятия.
Глава 3. Пути повышения доходности предприятия ТОО «Turkuaz Group of Company»
3.1 Повышение совокупного дохода ТОО «Turkuaz Group of Company» за счет сдачи в аренду неиспользуемые складские помещения
В результате проведенного анализа на ТОО «Turkuaz Group of Company», отсутствие внереализационных доходов, которые вносят немалую лепту в формирование совокупного годового дохода на предприятиях.
Предприятие расположено на площади 19,6 га. Имеется, 14 складов предназначенных для приема готовой продукций используется только 7 складов, 2 из них можно оставить на непредвиденные, чрезвычайные обстоятельства, а остальные сдать в аренду.
Предлагаю сдать неиспользуемые склады в аренду по средней цене 3500 тенге за 1 склад, что составит 17500 (3500 х 5) в месяц, 210 тыс. тенге в год.
Результаты внедренного мероприятия представлены в таблице 12.
Таблица 12.
| № | Показатель | Отчетный период | После внедрения мероприятия |
Отклонение за счет мероприятия |
| 1 |
Доход от основной деятельности, тыс. тенге |
10957 | 74565 | - |
| 2 |
Доход от не основной деятельности, тыс. тенге |
- | - | - |
| 3 | Внереализационные доходы, тыс. тенге | - | 210 | +210 |
| 4 |
Совокупный доход до налогообложения, тыс. тенге |
- | 28606 | -210 |
Как видно из таблицы в результате внедрения данного предприятия совокупный доход до налогообложения увеличится на 210 тыс. тенге за счет внедрения внереализационных доходов в размере
3.2.Увеличения дохода предприятия за счет сокращения стоимости оборотных фондов
В результате проведенного анализа на ТОО «Turkuaz Group of Company» были выявлены излишки запасов сырья, готовой продукции, приводящие к сокращению оборачиваемости оборотных средств, уменьшению денежных средств. Для увеличения дохода на рассматриваемом предприятии предлагается реализовать имеющиеся излишки товарно-материальных запасов на сумму 84916,5 тыс.тг, в том числе готовой продукции на сумму 80916,5 тыс.тг, это вызвано стремлением предприятия застраховаться от непредвиденной ситуации, то есть закупка такого большого количества сырья в результате возникновения форс-мажорных обстоятельств позволит предприятию работать без перерывов в течение 15 дней. Поэтому предлагаю реализовать готовую продукцию на сумму 64733,2 тыс.тг. Расходы по реализации – 10% от суммы реализации.
Таким образом, денежные средства, полученные, от реализации готовой продукции составят 58259,88 тыс. тг. Результат влияния данного мероприятия на основные финансовые показатели представлено в таблице.
Таблица 13. Результат влияния мероприятия
| Показатель | Отчетный год | Отклонение | |
| до | после | ||
| 1. Долгосрочные активы, тыс.тг | 133033 | 133033 | - |
| 2.Текущие активы, тыс.тг | 150017,5 | 143544,18 | -6473,32 |
| 2.1. Денежные средства, тыс.тг | 48118 | 106377,88 | 58259,88 |
| 2.2. Товарно-материальные запасы, тыс.тг | 4000 | 4000 | - |
| 2.3.Дебиторская задолженность, тыс.тг | 3767 | 3767 | -- |
| 2.4. Готовая продукция, тыс.тг | 80916,5 | 16183,3 | 64733,2 |
| Стоимость активов всего | 283050,5 | 276577,18 | -6473,32 |
Как видно из представленной таблицы 13 стоимость активов уменьшилась на -6473,32 тыс.тг. Это расходы, связанные с реализацией продукции. Стоимость готовой продукции уменьшилась на 64733,2 тыс.тг, что привело к увеличению суммы денежных средств на +58259,88 тыс.тг.
Заключение
В Казахстане происходят глубокие экономические перемены, обусловленные возвращением страны в русло общих процессов мирового развития. Идет коренная ломка прежнего механизма управления экономикой, его замена рыночными методами хозяйствования. Постепенно создаются реальные условия, при которых экономика перестает быть заложницей политики, а идеологические догмы – руководством к действию.
Рыночная экономика, при всем разнообразии ее моделей, характеризуется тем, что представляет собой социально ориентированное хозяйство, дополняемое государственным регулированием. Казахстан, вставшая на путь трудных реформ, сталкивается с множеством проблем. Одна из них – непрофессионализм в сфере управления, преобладание неквалифицированных руководителей на предприятиях всех уровней, стремление управлять методами, свойственными административно-командной системе. Рыночные отношения, предусматривающие плюрализм форм собственности, право на полную хозяйственную самостоятельность и распоряжение результатами труда, в частности, в формировании материальных, трудовых и финансовых ресурсов, распределение прибыли, выхода на внешние рынки, создают объективные экономические условия и вызывают необходимость применения рыночных методов управления (и, прежде всего использования всего потенциала современного менеджмента) в деятельности предприятий.
Рыночная экономика ориентирует фирмы на удовлетворение спроса и потребностей рынка, на запросы конкретных потребителей и организацию производства только тех видов продукции, которые пользуются спросом и могут принести фирме необходимую для развития прибыль. Рынок характерен поясненным стремлением к повышению эффективности производства, предполагает свободу принятия решений теми, кто несет ответственность за конечные результаты деятельности фирмы и ее подразделений; требует постоянных корректировок целей и плановых программ фирмы в зависимости от состояния рынка. Для этого нужна особая система управления, характерная для рыночных условий, учитывающая приоритеты, специфику и менеджмент Казахстана.
Происходящие в нашей стране рыночные изменения делают насущной необходимостью приобретать и эффективно применять опыт хозяйствования в новой обстановке. Условия и принципы функционирования предприятий, результаты деятельности теперь зависят от конкурентоспособности их продукции на рынке. В приспособлении к требованиям конкретных рынков очень важным является предвидение, оценка уровня качества технико-экономических параметров продукции, ее цены, сроков поставки. Причем это необходимо делать заранее, еще на стадии разработки продукции, модернизации, усовершенствования выпускаемых изделий, до начала производственного цикла. Очень важно иметь всю необходимую информацию и для разработки сбытовой политики.
С переходом экономики государства на основы рыночного хозяйства усиливается многоаспектное значение дохода. Акционерное, арендное, частое или другой формы собственности предприятие, получив финансовую самостоятельность и независимость, вправе решать, на какие цели и в каких размерах направлять доходы оставшиеся после уплаты налогов в бюджет и других обязательных платежей и отчислений.
Получение дохода – непременное условие и цель предпринимательства любой хозяйственной структуры оценивается эффективность хозяйствования, прибыль – главный источник финансирования экономического и социального развития; прибыльность служит основным критерием выбора инвестиционных проектов и программ оптимизации текущих затрат, расходов, финансовых вложений.
Таким образом, прибыль (и ее относительная модификация – рентабельность) обрела важнейшую, ведущую роль в новом хозяйственном и финансовом механизме управления социально-экономическим развитием. Это – база финансовой устойчивости и обеспечения доходов предприятий, государства, населения.
Рассмотренная выше тема «Пути улучшения доходности предприятия» весьма актуальна в данный период развития экономической инфраструктуры Казахстана.
В работе рассматривается ТОО «Turkuaz Group of Company» ее экономическое состояние, доходность. Доход в рыночной экономике используется как важнейший инструмент государственного регулирования деятельности субъектов хозяйствования. Даны ряд советов по повышению доходности, его использованию для дальнейшего развития мощностей предприятия, расширению ассортимента выпускаемых товаров и снижению издержек на их получение путем улучшения технологических процессов, применения нового оборудования, привлечению высококвалифицированной рабочей силы и специалистов. Рассмотрена возможность и примеры экономически невыгодного использования производственных мощностей, сырья и ресурсов, недостаточное изучение рынка сбыта товаров и использования полученных кредитов. И конечном итоге максимизация доходов получаемые предприятием ведет к стабилизации экономической ситуации в Казахстане и способствует оздоровлению экономики.
В заключение данной работы можно сделать следующие выводы: данная работа состоит из введения. Одной теоретической и двух аналитических глав, заключение и списка использованной литературы.
В первой теоретической главе рассматривается экономическая сущность дохода, ее основные виды, возможности распределения и регулирования, источники ее формирования.
Во второй аналитической главе анализируется доходность предприятия. Проводится анализ основных технико– экономических показателей, анализ динамики состава и структуры активов баланса, анализ динамики состава и структуры источников формирования активов баланса, анализ показателей доходности предприятия, анализ абсолютных показателей доходности, анализ относительных показателей доходности.
В третьей аналитической главе на основе анализа предлагается следующие мероприятия:
1. Увеличение дохода от основной деятельности за счет аренды складов на данном предприятии имеется 14 складов, из них 5 используется 2 можно оставить на непредвиденные случай, а остальные сдать в аренду. Доход от аренды за год составит 210 т.т. В результате внедрения мероприятии совокупный доход до налогообложения с 28396 тыс. тенге до 29854 тыс. тенге увеличится, то есть на 1458 тыс. тенге. Предприятие станет более доходным, рентабельным.
Список использованной литературы
Архипов А.И. «Экономика». М.: Проспект 1998г.
Балабанов И.Т. «Основы финансового менеджмента. Как управлять капиталам?» М.: Финансы и статистика, 1999г.
Балабанов И.Т. «Анализ хозяйственной деятельности» М.: Финансы и статистика, 2000г.
Батурина И., Непринцева Е. Производства и предложение. Издержки и прибыль. «Российский экономический журнал» №3 2003г. с. 119- 130
Белобженцский И.А., Доходы предприятия журнал «Финансы» №2 2002, с. 40
Белобженцский И.А., Проблемы исчисления и планирования доходов. \ журнал «Финансы» №9 2001, с.28
Брагин А.С., Экономика БЭК 2000г.
Батурина И., Производство и предложение. Издержки и доходы. \ журнал «Экономический журнал» №3 2001. с.130
Булатова А.С. Доходы и прибыль М.: Инфра – М-2001г.
Войтов А.Г., Экономика М.: Инфра – М – 2000г.
Дюсембаев К.Ш. «Анализ финансового положения предприятия» А «Экономика» 1998г.
Журнал «Мир финансов» КZ 2002- 2003г.
Журнал «Хлебопродукты» 2003г.
Журнал «Пищевая промышленность» 2003г.
Журнал «Проблемы агрорынка» 2003г.
Учебник по основам экономической теории. Ред. Камаева В.Д. М.:- 2001г.
Кэмпбелл Р. Маконелл, Стэнли Л. Брю, Экономикс, М.: «Республика» 1992г. т.2
Каплан Т.Л. «Пути повышения эффективности использования основных фондов» М.: -1999г.
Красильникова М. Личные сбережения населения // Вопросы статистики, № 9 2001г.
Комарова И.Ю. Льготы по налогу на прибыль, проблемы и пути их решения // Финансы № 11 2000г.
Комарова И.Ю. Налогообложение дохода и проблемы совершенствования законодательной базы // Финансы № 3 2002г.
Ковалев В.В. «Финансовый анализ», М.://Финансы и статистика, 2000г.
Мамедов О.Ю. Современная экономика Ростов на Дону: Феникс 2001г.
Малеев А.В., Томаревская О.Г., Симкова Н.В. Анализ производственно- финансовой деятельности предприятий М.: 2002г.
Малис Н.И. Анализ эффективности применения законодательства по налогообложению доходов // журнал «Финансы» № 10 2002 с.24
Моляков Д.С. Финансы предприятий отраслей М.: Финансы и статистика 2001г.
Молотков О.В. Фондоотдача и механизм налогообложения доходов // журнал «Финансы» 2002г.
Морозова Т.А. Расчеты доходов и расходов М.: ЮНИТИ Дана 2002
Микроэкономика под ред. Емцов Р.Г., М., МГУ 2000
Львов Ю.Л. Основы экономики и организации бизнеса СПб.: ГМЛ «Формика» 2002г.
Петров Ю. О налоге на прибыль // журнал «Экономист» № 5 2002, с. 106-117.
Самуэльсон П., Нордхаус В. Анализ издержек // Экономикс 1998г.
Стребков Д. Трансформация сберегательных населении // Вопросы экономики № 10 2001
Экономика предприятия: Учебник для вузов / под ред. проф В.П. Грузинова М.: ЮНИТИ 1999г.
Хайман Д.Н. Современная экономика: анализ и применение Пер. с англ. М.: Финансы и статистика, 2001- т.1.
Финансовое управление фирмой Под ред. Терехина В.И. М.: Экономика 2000г.
Финансы Под ред. Ковалевой А.М. М.: Финансы – 2000г.
Финансы фирмы. Учебник / Ковалева А.М., Лапуста М.Г. М.: Инфра –
М 2002г.
Эдвин Дж. Далон, Дитвид Е. Рынок: микроэкономическая модель Пер. с англ. СПб- 2001г.
Таблица 10.
Динамика и структура текущих активов ТОО «Turkuaz Group of Company», тыс.тг
| Показатель | 2006 г. | 2007 г. | Отклонение | |||||
| по составу | по уд. весу | |||||||
| тыс.тг. | уд. вес, % | тыс.тг. | уд. вес, % | +,- | % | +,- | % | |
| 1.Товарно-материальные запасы | 74000 | 56 | 84916,5 | 56,6 | 10916,5 | 114,7 | 0,6 | 101 |
| 2.Денежные средства | 44925 | 33,9 | 48118 | 32 | 3193 | 107,1 | -1,9 | 94,3 |
| 3.Дебиторская задолженность | 13214 | 10,1 | 16983 | 11,4 | 3767 | 128,5 | 1,3 | 112 |
| ИТОГО | 132139 | 100 | 150017,5 | 100 | 17878,5 | 113,5 | - | - |
Таблица 11
Оценка обеспеченности имущества источниками их покрытия на ТОО «Turkuaz Group of Company»
| Актив | Тыс.тг. | Пассив | Тыс.тг. | Платёжные излишки(+), недостатки(-) | |||
| 2003 | 2004 | 2003 | 2004 | 2003 | 2004 | ||
| 1.Наиболее ликвидные активы | 44925 | 48118 | 1.Наиболее срочные обязательства | 42285 | 45288,4 | 2640 | 2829,6 |
| 2.Быстрореализуемые активы | 13214 | 16983 | 2.Краткосрочные обязательства | 52856,5 | 56610,1 | 39642,5 | 39627,1 |
| 3.Медленнорализуемые активы | 74000 | 84916,5 | 3.Долгосрочные обязательства | - | - | 74000 | 84916,5 |
| 4.Труднореализуемые активы | 132142,4 | 133033 | 4.Постоянные обязательства | 169140 | 181152 | 36997,6 | 48119 |
| ИТОГО | 264281,5 | 283050,5 | ИТОГО | 264281,2 | 283050,5 | - | - |