Совершенствование системы оплаты труда на предприятии (на примере ОАО «Кондитерский Концерн Бабаевский»)
Кс2006=0,7
Фактический выпуск продукции концерна «Бабаевский» в 2005 году - 48,14 тыс. т. Плановый выпуск в 2006 году – 50 тыс. т., следовательно:
 V2006=4%
Таким образом, получаем:
H2006=((100+4)  (100+7,40,7)/(100+7,4)-100)/4=0,463
Зная нормативные коэффициенты, найдём фонд заработной платы 2006 (в ценах 2005 года).
ФЗП2006=ФЗПпост+ФЗПпер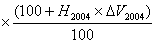 =601072,9+222314,6(100+0,4634)/100
=827501,0 тыс. руб.
С учётом сокращения численности персонала, рассчитанного в предыдущем пункте, а также индекса потребительских цен оптимизированный фонд основной оплаты труда в 2006 году составит:
ФЗП2006 = ФЗП2006 (n2005 –
nβ)/ n2005i2003/2003=827501,0(2416-71)/2416112%=
=899564,9 тыс. руб.
Зависимость величины расчётного фонда заработной платы от планового соотношения темпа роста средней заработной платы и производительности труда на предприятии (без учёта сокращения персонала) приведена на Рис. 2. Также на диаграмме приведено сравнение с первоначальным расчётом ФЗП по прежней системе оплаты труда.
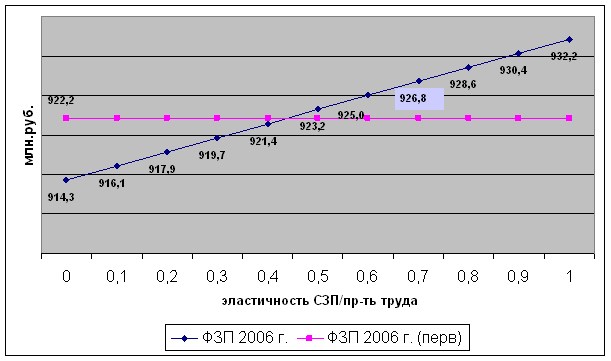
Рис. 2. Сравнение расчёта фонда заработной платы 2006 года от коэффициента Кс2006 с первоначальным вариантом
На основе полученных зависимостей руководство предприятия может получить экономически обоснованный фонд заработной платы в рамках действия основного принципа построения системы оплаты труда – превышения темпа роста производительности труда над темпом роста средней заработной платы.
Кроме того, при изменении системы формирования средств на оплату труда на будущий период данные зависимости позволяют произвести сопоставление объёма средств на оплату труда, рассчитанного в рамках действующей системы с желаемым объёмом средств в новой системе и найти при этом необходимые параметры. Для адаптации персонала к данным условиям оплаты труда указанные параметры в дальнейшем изменяться не должны.
Аналогичным образом можно найти основной фонд заработной платы по любому из прибылеобразующих подразделений.
Рассчитаем аналогичные параметры для конфетного цеха:
Численность персонала: n=304 чел.
ФЗП2006.исх=77534,0 тыс.руб.
ФЗПпост = 54273,8 тыс. руб.
ФЗПпер=23260,2 тыс. руб.
 2006=4%
Кс2006=0,7
V2006=8%
H2006=0,799
H2007=0,599
ФЗП2006= 77549,9 тыс. руб.
Оптимизированный фонд основной оплаты труда конфетного цеха за 2006 г.:
ФЗП2006 = 86 855,8 тыс. руб.
Далее необходимо рассчитать часть ФЗП, формируемого из прибыли предприятия.
Поощрительный фонд оплаты труда
Поощрительный фонд в производственных единицах в основных цехах, выпускающих готовую продукцию, в тех случаях, когда до структурных подразделений может быть доведена прибыль, целесообразно формировать по нормативам от прибыли, остающейся в их распоряжении. Принципиальная формула расчета указанного фонда в данном случае может быть представлена как:
 , (10)
где Н – норматив, определяющий долю поощрительного фонда в остаточной прибыли (коп. на 1 руб. прибыли);
Р – остаточная прибыль структурного подразделения (млн руб.).
Если этот путь по каким-либо причинам невозможен или нежелателен, поощрительный фонд производственной единицы и основных цехов рекомендуется формировать по нормативам, определяющим его долю соответственно в массе прибыли предприятия или цеха, а также по нормативам прироста поощрительного фонда за каждый процент увеличения прибыли.
В случае, когда прибыль не может быть доведена до внутрипроизводственных подразделений, поощрительный фонд работников следует определять по цеховому показателю себестоимости выпускаемой продукции. Методы учета и планирования этого показателя в настоящее время в достаточной степени разработаны, и при наличии обоснованных норм расхода сырья, материалов, заработной платы показатель себестоимости продукции является надежным измерителем эффективности производственной деятельности структурных подразделений. В данном случае поощрительный фонд рассчитывается исходя из его базовой величины и нормативов его изменения в зависимости от динамики себестоимости выпускаемой продукции.
Поощрительный фонд, принимаемый за основу для расчета нормативов внутрипроизводственным подразделениям, должен обеспечивать им равный размер вознаграждений в расчете на одного работника (или на 1 тыс. руб. выплат из фонда основной оплаты). При этом устанавливаемые структурным подразделениям задания по росту прибыли или снижению себестоимости выпускаемой продукции (услуг) должны быть относительно равнонапряженными. При невозможности обеспечения внутрипроизводственных подразделений такими заданиями следует устанавливать меньшие размеры исходных поощрительных фондов работникам подразделений с более низким уровнем использования производственных ресурсов и соответственно с менее напряженными заданиями.
Отчисления в поощрительный фонд внутрипроизводственных подразделений целесообразно производить ежеквартально нарастающим итогом по утвержденным нормативам.
В поощрительный фонд структурных подразделений могут быть перечислены неиспользованные средства по фонду основной заработной платы, полученному по установленным нормативам. Такое перечисление целесообразно при условии выполнения плана (задания) по производству продукции как в стоимостном, так и в натуральном выражении, а также заданий по росту производительности труда, качеству продукции и т. п. Средства поощрительного фонда расходуются по специальной смете или по объединенной смете расходования единого фонда оплаты труда работников структурного подразделения (включающего фонд основной оплаты и поощрительный фонд).
Размеры, порядок и очередность выплаты премий и вознаграждений за счет поощрительного фонда определяются руководством структурного подразделения по согласованию с профсоюзной организацией или другими органами, представляющими интересы работников.
Расчёт поощрительного фонда оплаты труда для «ККБ» на 2006 и
2007 гг.
Расчёт поощрительного фонда оплаты труда производственных подразделений целесообразно произвести на основе уровневых нормативов, учитывающих изменение эффективности труда.
Обобщённая формула расчёта:
 , (11)
где N – норматив поощрительного фонда оплаты труда на единицу прибыли предприятия;
V – прибыль, остающаяся в распоряжении предприятия.
В данном случае, норматив образования фонда оплаты труда подразделения может быть рассчитан по формуле:
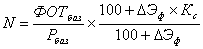 , (12)
где  – прибыль,
полученная в базисном году (тыс. руб.);
 – изменение
эффективности труда по совокупности показателей качества продукции,
производительности труда, материальных затрат;
Кс – соотношение между изменением эффективности труда и заработной платы.
Для измерения роста или снижения эффективности труда в данном случае можно использовать следующий показатель:
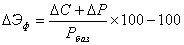 , (13)
где  – изменение себестоимости продукции в
расчётном периоде (тыс. руб.);
 – изменение прибыли в связи с
увеличением/уменьшением объёма производства (тыс. руб.);
– прибыль,
полученная в базисном году (тыс. руб.).
Таблица 15
| Показатель | 2006 | 2007 (план) |
| Себестоимость произведённой продукции (тыс. руб.) | 3865549,7 | 4542794,0 |
| Валовая прибыль (тыс. руб.) | 651932,2 | 769280,0 |
2006 год:
=
((4542794,0-3865549,7)+(769280,0-651932,17))/ 651932,17*100 -100=21,9%
Соотношение между изменением эффективности труда и заработной платы Кс, определим чуть большее, чем соотношение роста СЗП и производительности труда, использованного в предыдущем пункте, т.к. в данном случае учитывается и качество продукции, т.е. Kc=0,8.
В таком случае норматив формирования поощрительного фонда будет равен:
N= 29053,3/651932,17*(100+21,9*0,8)/(100+21,9)=4,3%
Таким образом, доля валовой прибыли, которая будет направлена на поощрение персонала в 2006 году, равна 4,3%. Объём фонда поощрения – 33079,0 тыс. руб.
Дальнейшее «справедливое» распределение поощрительного фонда оплаты труда по подразделениям целесообразно осуществлять на основе их доли в создаваемой себестоимости конечной продукции.
Так, например, доля конфетного цеха в конечной себестоимость продукции в 2006 году составила 31%. Учитывая то, что эта доля в 2006 году доля изменится незначительно, сумма поощрительного фонда конфетного цеха в 2007 году составит 10254,5 тыс. руб. или 33,7 тыс. руб. на 1 человека в год.
Таким образом, общий фонда заработной платы ОАО «Кондитерский Концерн Бабаевский» на 2007 год составит:
основная оплата труда - 899564,9 тыс.руб.
поощрительный фонд - 33079,0 тыс. руб.
Итого: 932616,0 тыс. руб.
Данная величина на 10,3% превышает фонд заработной платы 2004 года и почти полностью соответствует индексу роста потребительских цен на 2006-2007 гг.
3.3Разработка оптимальной системы оплаты труда в ОАО «Бабаевский»
Перед началом изменения существующей системы оплаты труда, обобщим требования к изменениям, полученные на различных этапах анализа:
1.Увеличение удельного веса тарифной составляющей в структуре заработной платы для всех групп работников, и снижение стимулирующих выплат, непосредственно не связанными с производственными результатами.
2.Повышение уровня взаимосвязи между результатами труда и его оплатой.
3.С целью недопущения роста доли фонда заработной платы в составе себестоимости и ухудшения финансово-экономических показателей - сохранить фонд заработной платы в размерах, определённых при укрупнённом расчёте (пункт 3.2.)
А) Корректировка размера минимальной тарифной ставки
Вопрос о доле тарифа в заработной плате имеет существенное значение. Чем она выше, тем более гарантированный характер имеет организация заработной платы на предприятии. Но в то же время гарантированность в оплате требует более высокой организации производства, более высокой дисциплины труда и соответствующим образом гарантированной производительности со стороны работников, г. е. требуется относительная стабильность производства при достаточно высокой его организации.
Низкая доля тарифа при нормальной организации производства может выступать фактором, дестабилизирующим организацию зарплаты и через нее организацию производства. Удельный вес тарифа менее 40-50% свидетельствует о том, что нормы труда начинают все более и более перевыполняться вследствие их малой напряженности и постепенно устаревать, что рост заработной платы обусловливает факторы, зависящие не от работника, а от предприятия в целом и не учитываемые в нормах труда работников (монопольное взвинчивание цен на продукцию, техническое переоснащение производства и внедрение новых технологий, общее улучшение организации производства и т. п.). При определении минимальной ставки работников предприятия как правило ориентируются на оптимальный для работы предприятия в условиях некоторой нестабильности удельный вес тарифа в заработной плате, примерно равный 65–70%, с последующим повышением этого уровня. В странах с развитой рыночной экономикой удельный вес тарифной части заработной платы составляет не менее 90%, что обеспечивает высокий уровень организации оплаты и труда.
Чрезмерно низкая доля тарифа практически разрушает всю организацию заработной платы: обесценивается значимость квалификации, возрастает субъективизм и произвол, становится бесполезным весь накопленный арсенал норм и нормативов трудовых затрат.
Если минимальная тарифная ставка составляет 5–15% от средней заработной платы, она, конечно, не несет никакой другой функции, кроме как некой расчетной величины, не имеющей экономического смысла.
В 2004году тарифная ставка рабочего первого разряда составила 5125 руб. Её доля в СЗП, соответственно – 17,9%. Доля тарифной части в общем фонде оплаты труда – 42%. Как видно, ситуация не критическая, но тем не менее данные показатели ниже обоснованных стандартов.
Учитывая традиционно сложившийся на предприятии хороший уровень норм и нормативов трудовых затрат, а также некритическое финансово-экономическое положение, минимальную тарифную ставку можно установить на оптимальном для данного периода изменения системы оплаты труда уровне – 7000 руб. или 24,5%. В дальнейшем, возможно увеличение доли до 30-35%.
Б) Повышение уровня взаимосвязи между результатами труда и его оплатой
Как уже было отмечено ранее, на предприятии в 2004 году действовала система оплаты труда, не предусматривающая дифференциации текущей премии и премии по итогам работы за год. Т.е. вне зависимости от достигнутого персоналом результата при наличии средств указанные премии платились в полном объёме. Это означает, что они превратились в механическую прибавку к окладной части зарплаты, утратив свою исходную мотивационную функцию.
Учитывая существенное увеличение тарифной (окладной) части заработной платы, произведённой в предыдущем пункте, и недопущение роста средств, направляемых на оплату труда в 2003 и 2006 году, доля премий за результаты деятельности персонала снизилась, соответственно – текущая премия с 85% тарифа до 35%, а премия по итогам работы за год – с 17,8% до 8,8%. Для усиления мотивационной функции, условия их выплаты должны быть ужесточены.
Условия выплаты ежемесячной текущей премии рабочим
Для рабочих наиболее характерными показателями, позволяющими оценить их трудовые результаты в течение месяца, и присутствующими во внутрицеховой статистической отчётности являются качественная характеристика выпускаемой продукции. Она выступает в форме процента сдачи продукции с первого предъявления, а по производству в целом – в форме выполнения производственного плана. Таблица 16
Размер премиальной ставки для рабочих
в зависимости от процента сдачи продукции
| Процент сдачи продукции с первого предъявления (норматив 97%) | Размер премии в % к тарифной части за выполнение месячного производственного плана (%) (норматив - 95%) | ||||
| 110-101% | 100-95% | 94-90% | 89-85% | 85%> | |
| 100 - 97% | 37% | 35.0% | 33.0% | 27.0% | 17.0% |
| 96 -
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |