Совершенствование системы оплаты труда на предприятии (на примере ОАО «Кондитерский Концерн Бабаевский»)
|
Качество |
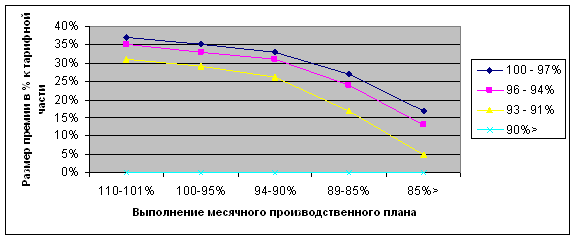
Рис. 3. Зависимость уровня текущей премии от выполнения производственного плана и качества продукции.
Таким образом, получение премии в полном объёме (35% от тарифной части), возможно только при выполнении нормативных показателей по качеству продукции и выполнения плана по её производству.
Перевыполнение/недовыполнение же плановых показателей адекватно отражается на объёме фактически выплачиваемых из себестоимости текущих премий.
Для руководителей, специалистов и служащих (РСС) условиями выплаты ежемесячной текущей премии являются выполнение плана по поставке сырья и организация производства таким образом, чтобы соблюсти выполнение производственного плана. Таким образом, РСС разделяют с рабочими ответственность за производство продукции.
Таблица 17
Размер премиальной ставки для руководителей, специалистов и служа-щих в зависимости от процента выполнения плана по поставке сырья
| Процент выполнения плана по поставке сырья (норматив 98%) | Размер премии в % к тарифной части за выполнение месячного производственного плана (%) (норматив - 95%) | ||||
| 110-101% | 100-95% | 94-90% | 89-85% | 85%> | |
| 100 - 98% | 37% | 35.0% | 33.0% | 27.0% | 17.0% |
| 97 - 95% | 35% | 33.0% | 31.0% | 24.0% | 13.0% |
| 94 - 91% | 31% | 29.0% | 26.0% | 17.0% | 5.0% |
| 90%> | 0 | 0 | 0 | 0 | 0 |
В табл. 17 приведен расчет премии инженерно-техническим работникам предприятия по итогам работы за год.
Коэффициенты дпр и дс выбираются с учётом конкретных задач, решаемых предприятием или подразделением в настоящее время. Так, на 2006 год их распределение должно быть примерно 30:70, т.к. приоритетной задачей для концерна «Бабаевский» является повышение конкурентоспособности себестоимости продукции.
Таблица 18
Расчет премии по итогам года руководителям, специалистам и служащим
| Основные показатели премирования | Плановый рост рост/снижение |
Фонд оплаты по должностным окладам, млн. руб. |
Запланировано на премирование по итогам работы за год | Отношение размера премии к должностному окладу, % | |
| % | млн. руб. | ||||
| Увеличение валовой прибыли, % | ΔПрпл=18% | - | дпр=30% | дпр * Фгпр=15,8 |
(на 1% измен. прибыли)
|
| Снижение себестоимости условной единицы продукции, % | ΔСпл=0,8% | - | дс=70% | дс * Фгпр=37,0 |
(на 0,1 пункта снижения)
|
| ИТОГО | Фокл=599,2 | 100% | Фгпр=52,8 |
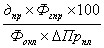 =0,15
 =0,77
Согласно уточнённому методу формирования тарифной части заработной платы Фгрп =8,8%*Фокл=52,8 млн. руб.
Далее рассчитывается относительное изменение соотношения премии и тарифной части СЗП, при росте или снижении ключевых показателей на 1%.
В нашем случае эти показатели равны, соответственно 0,15% и 0,77%.
Так, при 100% выполнении планового задания, т.е. при увеличении валовой прибыли на 18% и снижении себестоимости на 0,8% соотношение годовой премии и тарифной части будет следующим: 18*0,15+7,7*0,8=8,8%.
Таким образом, максимального планового значения (21% от минимальной тарифной ставки) премия по итогам работы за год может достигнуть только при 100% выполнении обоих плановых показателей.
Конечное абсолютное значение годовой премии будет равно:
По показателю изменения прибыли: 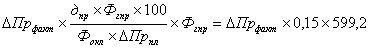 (15)
и по показателю изменения
себестоимости: 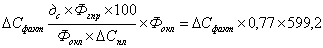 (16)
где  и
 -
соответствующие фактические значения выбранных показателей премирования в 2006
году.
Условия выплаты премии по итогам работы за год рабочим
Для рабочих премия по итогам года рассчитывается по аналогии с руководителями, специалистами и служащими, с поправкой на выбор более адекватных показателей для премирования. В данном случае выбираются такие, показатели, как увеличение производительности труда и уровня установленной мощности.
Таблица 19
Расчет премии по итогам года для рабочих
| Основные показатели премирования | Плановый рост рост/снижение |
Фонд оплаты по должностным окладам, тыс. руб. |
Запланировано на премирование по итогам работы за год | Отношение размера премии к должностному окладу, % | |
| % | тыс. руб. | ||||
| Увеличение производительности труда, % | ΔПтпл | - | дпр | дпр *Фгпр |
(на 1% измен. прибыли)
|
| Увеличение уровня использования производств. мощности, % | ΔМпл | - | дс | дс *Фгпр |
(на 1% измен. себест.)
|
| ИТОГО | Фокл | 100% | Фгпр |
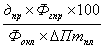

Конечное значение доли премии в тарифной части будет равно:
По показателю изменения прибыли: 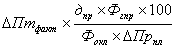 , (17)
и по показателю изменения
себестоимости: 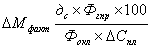 , (18)
где  и
 -
соответствующие фактические значения выбранных показателей премирования.
Подводя итог, рассчитаем детальный фонд оплаты труда предприятия на 2006 год и сравним его с исходным вариантом расчёта, а также с укрупнённым расчётом, произведённым в пункте 3.2 дипломной работы. Все необходимые расчеты приведены в приложение .)
Как видно из приложения 4, в результате корректировки системы оплаты труда произошло перераспределение средств на оплату труда в составе себестоимости, в пользу увеличения тарифной части на 4820,0 руб. и снижения премиальной части на указанную сумму. При этом, средства на оплату труда, рассчитанные по подробной методике отличаются от величин, полученных методом уровневых нормативов на очень незначительную сумму (менее 0,1%).
Наглядно изменение структуры оплаты труда демонстрируют рис. 4 и 5.
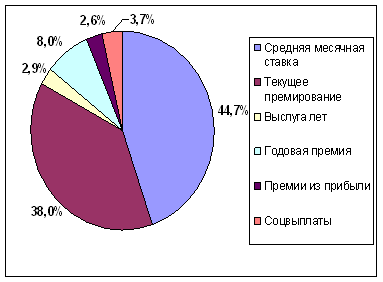
Рис. 4. Структура оплаты труда в действующей системе формирования средств на ОТ.
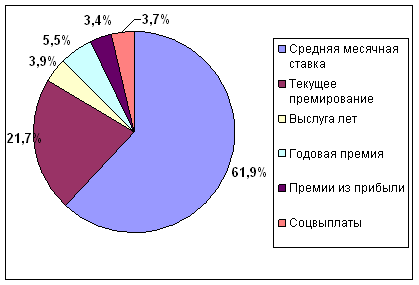
Рис. 5. Структура оплаты труда в новой системе формирования средств на ОТ.
Сокращение численности персонала позволит провести модернизацию системы оплаты труда безболезненно. При выполнении всех поставленных задач, средняя заработная плата и доход на работника в целом по концерну «Бабаевский» вырастут на 1-2%, т.е. установлена чёткая взаимосвязь производственно-экономических и трудовых показателей. Обращает на себя внимание резкий рост выплат персоналу из прибыли. При условии распределения фонда поощрения между подразделениями пропорционально их вкладу в себестоимость, мотивацию персонала будет ещё более высокой.
В то же время, введение новой системы оплаты труда не будет серьёзным «ударом» для финансово-экономического состояния концерна «Бабаевский». Даже при условии отсутствия сокращения персонала (71 чел.) затраты на оплату труда выросли бы только на 1,6%. В данном же случае, при проведении всех оптимизационных мероприятий средства на оплату труда в 2005 году снижаются на 1,3% по сравнению с действующей системой оплаты труда.
Выводы по разделу
В результате, как видно из проведённого анализа, было выявлено нарушение трёх основных приницпов системы оплаты труда:
- соответствие меры труда мере его оплаты;
- материальная заинтересованность работников в достижении высоких результатов;
- обеспечение опережающих темпов роста производительности труда по сравнению с темпами повышения заработной платы
Анализ показал, что существующая система оплаты труда перестала отвечать потребностям и задачам предприятия. Нами было выбрано несколько основных направлений по ее оптимизации.
Был предложен укрупнённый расчёт средств на оплату труда (методом уровневых нормативов), предваряющий детализированное формирование средств по статьям и позволяющий увязать динамику производственно-экономических показателей цехов и предприятия в целом с размерами заработной платы.
Заключение
Проведенные в ОАО «Кондитерский концерн Бабаевский» исследования и анализ фонда заработной платы, существующей системы оплаты труда – ее организации и регулирования – позволили получить достоверную информацию о правильности и эффективности использования средств на оплату труда.
В первую очередь был рассмотрен имеющийся персонал: произведена оценка динамики его численности и категоризации, которая выявила незначительный рост доли низкоквалифицированного персонала на 0,3%, увеличение среднего возраста сотрудников (рост доли работающих пенсионеров и людей предпенсионного возраста в общей структуре работников фабрики составил 4,12%) и снижение среднего образовательного уровня работников. Так, в 2006 году произошел резкий рост доли работников со средним специальным (на 2,6%) и неполным средним уровнем образования (на 4,4%).
Из негативных факторов, определённых при анализе формирования фонда заработной платы, можно выделить отсутствие четкой взаимосвязи между динамикой производства продукции, финансовыми результатами и средствами, направляемыми на оплату труда. Какая-либо четкая стратегия формирования из прибыли целевого фонда для премирования персонала отсутствует.
Анализ трудовых показателей с точки зрения издержек работодателя показали снижение производительностти труда, опережение темпов роста оплаты труда роста производства продукции и индекса роста потребительских цен, также было выявлено увеличение доли средней заработной платы в себестоимости продукции.
Также был произведён анализ расходования средств на оплату по основным видам издержек. Данные анализа свидетельствуют о необоснованно низкой доле тарифной части заработной платы в общем её размере, а также о постепенном снижение тарифной части и увеличении доли поощрительных и стимулирующих выплат.
В результате, как видно из проведённого анализа, было выявлено нарушение в той или иной мере трёх основных приницпов системы оплаты труда:
- соответствие меры труда мере его оплаты;
- материальная заинтересованность работников в достижении высоких результатов;
- обеспечение опережающих темпов роста производительности труда по сравнению с темпами повышения заработной платы
Анализ показал, что