Формування і розподіл прибутку на підприємстві ЗАТ "ЦУМ"
У визначенні коефіцієнта ліквідності також враховуються швидкореалізуємі активи. Незважаючи на ріст наприкінці періоду він так і не зміг потрапити під обмеження. Що порозумівається значною перевагою пасивів над активами.
Коефіцієнт покриття дозволяє визначити в якій кратності поточні кредиторські зобов'язання забезпечені матеріальними оборотними коштами. Його ріст у плині періоду - позитивне явище. У загальному випадку значення коефіцієнта на кінець періоду не є достатнім, але в даному випадку, з огляду на специфіку діяльності підприємства, скоріше небезпечно його надмірно високе значення, тому що воно говорить про неефективне використання ресурсів.
Таблиця 2.2
| Аналіз фінансової стійкості | ||||
| Показник | Розрахунок | 2008 | 2009 |
Абсолютне Зміна; - ,- |
| 1. Джерела власних засобів за винятком іммобілізованих | 40 000 | 329 661 | +289 661 | |
| 2. Основні засоби і довгострокові вкладення засобу | 23 560 | 29 784 | +6 224 | |
| 3. Наявність власних і оборотних коштів | п1. - п2. | 16 440 | 299 877 | +283 436 |
| 4. Власні і довгострокові позикові джерела | п3. + п4. | 16 440 | 299 877 | +283 436 |
| 5. Загальна величина основних джерел формування | п5. + п6. | 16 440 | 299 877 | +283 436 |
| 6. Загальна величина запасів і витрат | 203 950 | 155 444 | -48 506 | |
| 7. надлишок чи недолік | ||||
| а) власних оборотних коштів | п3. - п8. | -187 510 | 144 433 | +331 943 |
| б) власних і позикових довгострокових джерел | п5. - п8. | -187 510 | 144 433 | +331 943 |
| в) загальної величини основних джерел формування запасів і витрат | п7. - п8. | -187 510 | 144 433 | +331 943 |
Причиною невідповідності обмеженням багатьох показників є діяльність підприємства - будівельно-ремонтні роботи зв'язані з довгостроковим залученням великих засобів, як власних так і позикових. Отже подібна динаміка коефіцієнтів є нормальним явищем для підприємства й у цілому його положення стійке (табл. .2.2).
Як видно з таблиці, збільшення відбулося майже по всіх статтях, що характеризує фінансову стійкість підприємства, що є позитивним чинником.
У такий спосіб значне збільшення джерел власних засобів (п.1) відбулося головним чином за рахунок відображення в балансі прибутку від робіт виконаних у плині періоду. Це дозволило збільшити підприємству основні фонди (п.2) головним чином за рахунок придбання нових основних засобів. Значний залишок власних засобів (п.3) дозволив підприємству обійтися без позикових засобів (п.4 і 6) і сформувати значний резерв (п.7). Загальна величина запасів і витрат знизилася, головним чином за рахунок зменшення виробничих запасів.
Як видно з аналізу підприємство не випробує недоліків в оборотних коштах і джерелах формування запасів і витрат унаслідок наявності великого резерву.
Таблиця 2.3
| Аналіз ліквідності балансу | |||||||
| Активи | 2008 | 2009 | Пасиви | 2008 | 2009 | Платіжний надлишок чи недолік | |
| 2008 | 2009 | ||||||
| 1. Найбільш ліквідні активи | 676 | 4 896 | 1. Найбільш термінові зобов'язання | 342 710 | 153 455 | -342 034 | -148 560 |
| 2. Швидкореалізуємі активи | 16 713 | 84 452 | 2. Короткострокові пасиви | 0 | 0 | 16 713 | 84 452 |
| 3. Повільнореалізуємі активи | 203 950 | 155 444 | 3. Довгострокові пасиви | 0 | 0 | 203 950 | 155 444 |
| 4. Важкореалізуємі активи | 23 560 | 29 784 | 4. Постійні пасиви | 40 000 | 329 661 | -16 440 | -299 877 |
| Умова абсолютної ліквідності: | |||
| AI > ПI | AII > ПII | AIII > ПIII | AIV < ПІ |
Ліквідність балансу визначається як покриття зобов'язань підприємства його активами (табл.2.3). Аналіз ліквідності полягає в порівнянні засобів активу згрупованих по ступені їхньої ліквідності і розташованих у порядку її убування з зобов'язаннями пасиву, згрупованими по термінах їхнього погашення і розташованими в порядку зростання цих термінів.
У даному балансі порушена умова ліквідності AI > ПI
Таблиця 2.4
| Аналіз стану і використання основних засобів | |||
| Показник | 2008 | 2009 |
Абсолютне зміна |
| 1. Первісна вартість | 24 552 | 33 403 | 8 851 |
| 2. Знос | 992 | 3 947 | 2 955 |
| 3. Залишкова вартість | 23 560 | 29 456 | 5 896 |
| 4. Коефіцієнт зносу | 4,04% | 11,82% | 7,77% |
| 5. Коефіцієнт придатності | 95,96% | 88,18% | -7,77% |
| 6. Балансовий прибуток | 244 553 | 287 709 | 43 156 |
| 7. Фондовіддача | 996,06% | 861,33% | -134,73% |
Основні засоби, що знаходяться на балансі підприємства до кінця періоду експлуатувалися більш інтенсивно, що викликало збільшення зносу (п.2) і коефіцієнти зносу (п.4), а отже зниження коефіцієнта придатності (п.5) (див. табл.2.5). Незважаючи на це залишкова вартість основних засобів збільшилася (п.3), що відбулося за рахунок придбання нових основних засобів (п.1). У цілому використання основних засобів дозволило збільшити балансовий прибуток підприємства (п.6), але зменшення фондовіддачі говорить про те, що ефективність використання основних засобів на підприємстві знизилася.
Таблиця 2.5
| Аналіз фінансових результатів | |||
| Показник | 2008 | 2009 |
Абсолютне зміна |
| 1. Прибуток | 244 553 | 287 709 | +43 156 |
| 2. Використання прибутку | 4 031 | 4 743 | +711 |
| 3. Нерозподілений прибуток | 240522 | 282 966 | +42 444 |
| 4. Прибуток минулого року | 0 | 0 | 0 |
| 5. Рентабельність | 7,02% | 52,35% | 45,33% |
Прибуток в абсолютному значенні збільшилася на 17,65%, рентабельність же зросла на 45,33%, що безумовно характеризує підприємство з позитивної сторони (табл.2.5). Збільшення рентабельності викликане головним чином зниженням загальної величини запасів і витрат і в першу чергу - виробничих запасів.
Таблиця 2.6
| Види коштів | 2008 | 2009 | Абсолютна зміна |
| 1. Каса | +1 410 | ||
| 2. Розрахунковий рахунок | 506 | 3 315 | +2 810 |
| 3. Дебіторська заборгованість (за винятком сумнівної) | 19 153 | 127 502 | +108 349 |
| РАЗОМ коштів | 19 829 | 132 398 | +112 569 |
| Види майбутніх платежів | 2008 | 2009 | Абсолютна зміна |
| 1. Податки | -2 586 | ||
| 2. Розрахунки з органами соц. страхування | 2 499 | 1 702 | -797 |
| - с іншими | 131 | 0 | -131 |
| 3. Оплата товарів, робіт, послуг | 267 827 | 0 | -267 827 |
| 4. Оплата комунальних послуг і послуг сторонніх організацій | 67 756 | 145 334 | 77 578 |
| 5. Оплата праці | 0 | 4 508 | +4 508 |
| РАЗОМ майбутніх платежів | 342 710 | 153 455 | -189 254 |
| Недолік / надлишок | -322 881 | -21 058 |
На початок періоду мав місце значний недолік коштів (табл.2.6). Це порозумівається наявністю незавершеного виробництва і виробничих запасів під нього. Звідси ж випливає заборгованість перед постачальниками по оплаті товарів (матеріалів). До кінця періоду незавершене виробництво було довершено і здане замовнику і тепер у балансі відбивається дебіторська заборгованість. У зв'язку з цим недолік коштів значно знизився - з 322 881 грн. до 21 058 грн.
У цілому можна сказати що фінансовий стан підприємства стійкий. Вид діяльності даного підприємства - будівельно-монтажні роботи, що вимагають великих капіталовкладень. Невідповідність нормам деяких показників - наслідок специфічної діяльності підприємства. Проте підприємству можна дати кілька рекомендацій, для подальшого його розвитку.
Підприємству можна рекомендувати збільшити статутний капітал для поповнення оборотних коштів шляхом додаткової підписки на акції серед акціонерів.
Замість збільшення статутного капіталу можливе залучення кредитів, що, звичайно, позначилося б на рентабельності убік її зменшення, але дозволило б підвищити платоспроможність підприємства, поліпшити структуру балансу і, можливо, зацікавило б потенційного інвестора.
Підприємству також варто спробувати зберегти оборотність матеріальних оборотних коштів на колишньому рівні при збільшенні обсягу робіт і збільшенні обсягу матеріальних оборотних коштів.
Також можливі зміни в обліковій політиці даного підприємства з метою введення поетапної оплати виконаних робіт, послуг, що дозволить стабілізувати статті балансу в частині коштів і інших активів.
2.2 Аналіз валового прибутку та інших доходів ЗАТ “ЦУМ”
Крім балансу підприємства і звіту про фінансові результати для всебічного аналізу валових прибутків слід залучити:
дані аналітичного обліку доходів і прибутків;
інформацію про роздрібний товарооборот за формами № 1-торг і № 3-торг;
відомості про методику ціноутворення, конкретні розміри торговельних надбавок (знижок) на окремі товари;
відомості про порядок організації просування товарів за каналами торгівлі, наявність і необхідність посередників, розміри доходу, що передаються на користь посередників, їх обґрунтованість.
У практиці економічного аналізу прийнято застосовувати два основних показники валового прибутку: абсолютний, що являє собою обсяг валового прибутку у вартісному вираженні (суму реалізованого накладення), і відносний (розрахунковий) - рівень валового прибутку відносно, як правило, роздрібного товарообороту (виражається у відсотках):
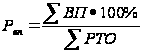 (2.1)
де Рвп, - рівень валового прибутку за період;
ΣВП - сума валового прибутку за період;
ΣРТО - сума роздрібного товарообороту за той самий період.
Окремо можуть визначатися рівні доходів від операційної діяльності, тобто від реалізації та від звичайної діяльності, рівень надзвичайних доходів.
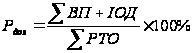 (2.2)
Рдох - рівень доходів від операційної діяльності (від реалізації);
ВП - валовий прибуток;
ІОД - інші операційні доходи.
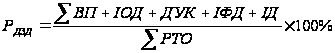 (2.3)
де РДЗД - рівень доходів від звичайної діяльності;
ДУК - доходи від участі в капіталі;
ІФД - інші фінансові доходи;
ІД - інші доходи.
Відносний показник доходу показує, скільки копійок доходу дає кожна 1 грн роздрібного товарообороту. Необхідність застосування відносних показників дохідності полягає в незіставності сум валового доходу, одержаних на різний обсяг товарообороту.
У країнах із ринковою економікою основним показником дохідності вважається відношення доходів підприємства до його витрат і коефіцієнт покриття:
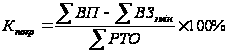 (2.4)
де Кпокр - коефіцієнт покриття;
ΣВП - сума валового прибутку;
ΣВЗзмін - сума змінних витрат на збут, що відносяться до реалізованих товарів.
Цей коефіцієнт показує, скільки копійок доходів з кожної 1 грн роздрібного товарообороту направляється на покриття постійних витрат підприємства і створення прибутку та визначається за певний період (місяць, квартал, рік).
Причиною зміни коефіцієнта покриття є співвідношення, що складається між темпами динаміки роздрібного товарообороту і змінної частки витрат. Якщо сума змінних витрат обігу збільшується швидше, ніж обсяг товарообороту, то коефіцієнт покриття зменшується, і це призводить до зменшення прибутків або навіть до збитків. Щоб запобігти погіршенню фінансових показників у разі зниження коефіцієнта покриття, торговельному підприємству необхідно добитися збільшення обсягів товарообороту. Це означає збільшення порогу беззбитковості.
Несприятливе співвідношення темпів динаміки товарообороту і змінних витрат на збут може бути зумовлено:
а) зниженням ціни реалізації;
б) зростанням середніх змінних витрат на одиницю товару, в тому числі закупівельних цін, якщо оптова вартість товару включається до складу доходів і витрат;
в) погіршенням структури збуту, тобто збільшенням питомої ваги товарів із низьким коефіцієнтом покриття в загальному обсязі реалізації.
На суму валового прибутку впливають три основних чинники: обсяг роздрібного товарообороту, його асортиментна структура, враховуючи умови ціноутворення і товаропостачання з окремих товарних груп та відносний рівень накладення у відсотках до товарообороту в розрізі товарних груп.
До того ж, якщо обсяг роздрібного товарообороту впливає прямо на суму валового прибутку, то інші два чинники викликають зміну середнього рівня реалізованого накладення з усього асортименту товарів, а через нього - і зміну суми валового прибутку. Вплив указаних чинників на обсяг валового прибутку виявляють з допомогою методу різниць (на основі індексного аналізу).
Зв'язок між сумою валового прибутку і чинниками, що впливають на нього, установлюється за формулою
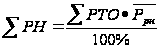 (2.5)
де ΣРН - сума реалізованого накладення;
РТО - роздрібний товарооборот у сумі;
 - середній
рівень накладення
у відсотках
до товарообороту.
Тоді
зміну суми
накладення
за рахунок
обсягів роздрібного
товарообороту
( )
можна визначити
так:
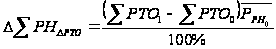 (2.6)
за рахунок середнього рівня накладення:
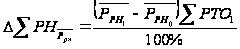 (2.7)
де ΔΣ РН р рн - зміна суми накладення за рахунок його середнього рівня;
індекс 1 - яким позначається звітний обсяг або рівень показника;
індекс 0 - базовий чи плановий обсяг або рівень.
Однак середній рівень реалізованого накладення сам складається під впливом змін у структурі товарообороту і конкретних рівнів торговельного накладення з товарних груп.
Установимо зв'язок:
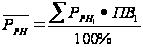 (2.8)
де РРН - середній рівень реалізованого накладення;
РРН1 - конкретні рівні валового прибутку від реалізації окремих товарних груп за період;
ПВ1 - питома вага товарообороту з конкретної товарної групи у відсотках до загального обсягу товарообороту підприємства за той самий період.
Вплив зазначених чинників вивчається на основі індексного аналізу структурних зрушень. Щоб застосувати метод різниць, потрібно спочатку знайти скоригований показник, що показує, яким був би середній рівень реалізованого накладення з товарообороту в цілому, якби дохідність реалізації окремих груп товарів залишилася на рівні базисного періоду, а структура товарообороту склалася, як у звітному, тобто
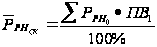 (2.9)
Тоді зміну середнього рівня реалізованого накладення (валового прибутку) за рахунок змін в асортиментній структурі роздрібного товарообороту розраховують відніманням від скоригованого показника середнього показника дохідності за базисний період:
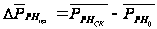 (2.10)
А зміну середнього рівня дохідності товарів за рахунок змін у дохідності реалізації окремих товарних груп одержують відніманням від фактичного рівня реалізованого накладення за всім асортиментом скоригованого показника середньої дохідності
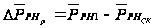 (2.11)
Розміри впливу перелічених чинників на зміну загальної суми валового прибутку від реалізації одержують послідовним множенням розрахованих змін середнього рівня дохідності на фактичний обсяг роздрібного товарообороту.
Структура роздрібного товарообороту і валовий прибуток ЗАТ “ЦУМ” характеризуються такими даними (табл.2.7):
Таблиця 2.7
Обсяги і дохідність реалізації товарів ЗАТ “ЦУМ” за 1 і 2 квартали 2004 р.
| Найменування товарних груп | Попередній квартал | Звітний квартал | ||||||
|
обсяг РТО тис. грн |
структура товаро-обороту | валовий прибуток | обсяг РТО |
структура товаро-обороту |
валовий прибуток | |||
| сума, тис. грн |
рівень, % до т/о |
сума, тис. грн |
рівень, % до т/о |
|||||
| Продовольчі товари | 5910 | 50 | 650,0 | 11,0 | 12600 | 80 | 1512,0 | 12,0 |
| Непродовольчі товари | 5910 | 50 | 886,5 | 15,0 | 3150 | 20 | 567,0 | 18,0 |
| Разом | 11820 | 100 | 1536,5 | 13,0 | 15750 | 100 | 2079,0 | 13,2 |
1. Розрахуємо, як змінилися сума і середній рівень валового прибутку від реалізації під впливом усієї сукупності чинників:
 =
2079,0 - 1536,5 = +542,5 (грн);
 = 13,2% - 13,0% = 0,2%.
2. Визначимо зміни в сумі реалізованого накладення за рахунок обсягу товарообороту і середнього рівня дохідності від реалізації:
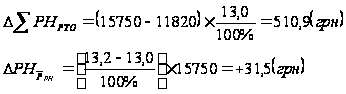
Отже, збільшення обсягу товарообороту на 3930 грн за квартал дало можливість одержати додатково 510,9 грн валового прибутку, а підвищення середнього рівня дохідності реалізації на 0,2% принесло 31,5 грн додаткового валового прибутку від реалізації товарів.
Баланс впливу чинників
510,9 + 31,5 = 542,4 (грн).
3. Далі розкладаємо вплив середнього рівня дохідності на вплив двох окремих чинників: структури роздрібного товарообороту і дохідності продажу окремих товарних груп.
Для цього знаходимо, якою була б сума доходів за квартал, якби рівні дохідності з окремих груп товарів залишилися без змін, а структура товарообороту склалася така, як у звітному році:
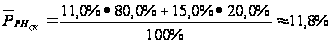
Тоді середній рівень дохідності знизився на 1,2% під впливом змін у структурі реалізації:
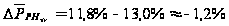
Він підвищився за рахунок підвищення рівнів реалізованого накладення з окремих товарних груп на 1,4%:
 = 13,2% - 11,8% = +1,4%.
За рахунок зміни середнього рівня накладення відповідно змінювалася і його сума:
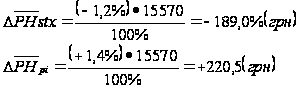
Через підвищення середнього рівня реалізованого накладення сума доходу від реалізації підвищилася всього на 31,5 грн, у тому числі за рахунок зростання питомої ваги менш дохідних продовольчих груп товарів у загальному товарообороті вона знизилася на 189,0 грн, а за рахунок підвищення дохідності реалізації окремих груп товарів у звітному кварталі порівняно з попереднім підвищилася на 220,5 грн.
Баланс впливу чинників
220,5-189,0=31,5.
Вплив суми роздрібного товарообороту на зміну суми валового доходу від реалізації також можна розкласти на вплив двох окремих чинників: кількості проданих товарів (g) і середньої ціни реалізації (р). Такий аналіз дає можливість виявити вплив інфляційних процесів на суму валового прибутку від реалізації товарів. Першим етапом здійснення ланцюгових підстановок є встановлення функціональної залежності між результативним показником (реалізоване накладення) і чинниками, які впливають:
РН=Σg х р х Ррн, (2.12)
де РН - сума накладення (валового прибутку від реалізації товарів);
Σg - кількість реалізованих товарів;
р - ціна реалізації;
Ррн - середній рівень реалізованого накладення.
Спосіб ланцюгових підстановок дає можливість одержати необхідні скориговані показники для аналізу чинників. Він полягає в послідовній заміні базисних значень чинників, що впливають на результативний показник, їх фактичними значеннями. Підстановки проводяться зліва направо, а кількість скоригованих показників завжди на один менша ніж тих, що впливають. Проведемо підстановки:
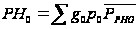 базисне
значення суми
доходу;
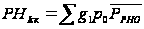 перший
скоригований
показник;
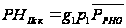 другий
скоригований
показник;
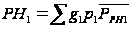 фактичне
значення суми
доходу.
Економічний зміст скоригованих показників:
перший показує, якою була б сума накладення, якби ціни і середній рівень дохідності торгівлі не змінилися, але кількість проданих товарів склалася, як у звітному періоді;
другий показує, яка була б сума валового прибутку від реалізації, якби при звітних обсягах товарообороту незмінним залишився середній рівень накладення.
Перший скоригований показник розраховується шляхом перерахунку товарообороту звітного періоду в ціни базисного з допомогою середнього індексу цін
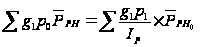 (2.13)
Вплив чинників визначають способом різниць за формулами:
а) зміна суми валового прибутку від реалізації під впливом змін у кількості проданих товарів
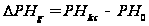 ;
(2.14)
б) зміна суми валового прибутку від реалізації під впливом зміни цін
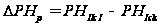 ;
(2.15)
в) зміна суми валового прибутку від реалізації під впливом зміни середнього рівня дохідності торгівлі
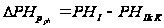 (2.16)
Розмір впливу останнього чинника повинен у даному розрахунку співпадати з розміром його впливу, одержаним за попередніми розрахунками.
Повернемося до даних табл.1 за умови, що індекс цін звітного кварталу порівняно з попереднім становить 1,94.
Тоді
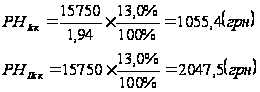
Сума валового прибутку від реалізації товарів зменшилася на 481,1 грн за рахунок зменшення кількості реалізованих товарів,
1055,4-1536,5 =-481,1 (грн.),
і збільшилася на 992,1 грн. за рахунок підвищення цін на товари
2047,5 - 1055,4 = +992,1 (грн.).
Баланс впливу чинників, які формують обсяг роздрібного товарообороту,
992,1 - (481,1) = + 511,0 (грн.),
що приблизно дорівнює 510,9 грн., одержаним за попередніми розрахунками.
Вплив середнього рівня дохідності становить, як і у попередній системі чинників, 31,5 грн:
ΔРНРрн= 2079 - 2047,5 = +31,5 (грн.).
Аналіз чинників за наведеними методиками дає можливість виявити основні резерви збільшення валового прибутку від реалізації товарів, а саме:
1) збільшення фізичного обсягу товарообороту, тобто кількості проданих товарів за умови, що роздрібна ціна такого товару вища від оптової або хоча б дає можливість покрити всі змінні витрати обігу і створює рівень (коефіцієнт) покриття з додатними значеннями;
2) збільшення роздрібних цін на товари збільшує лише номінальну суму валового прибутку. Реально вона не зростає, оскільки в ході інфляції доходи знецінюються;
3) досягти збільшення суми реалізованого накладення можна і за рахунок формування оптимальної структури роздрібного товарообороту. З цією метою зі складу обороту виключають низькодохідні і збиткові товари та нарощують обсяги реалізації високодохідних. Але при цьому необхідно обов'язково враховувати еластичність споживчого попиту і його вплив на можливі обсяги продажу, оскільки, якщо високодохідні товари не користуються попитом, то додаткова сума накладення не буде одержана з причин зменшення обсягів реалізації товарів.
Оптимальну структуру товарообороту можна формувати і шляхом усунення зайвих оптових посередників та збільшення в роздрібному товарообороті питомої ваги товарів, що завозяться безпосередньо від виробників. Це дасть змогу знизити роздрібні ціни при збільшенні розміру валового прибутку з одиниці товару на користь торговельного підприємства.
Але усувати слід лише дійсно зайвих посередників. Відмова від послуг посередників взагалі при завезенні товарів складного асортименту до дрібних магазинів викличе уповільнення оборотності товарів і пов'язане з цим зростання витрат обігу. До того ж сума збільшення витрат може виявитися більшою, ніж додатково одержаний валовий прибуток;
4) ще один резерв збільшення суми валового прибутку від реалізації товарів - це підвищення рівнів торговельних надбавок чи знижок, що застосовуються в магазині.
Цей захід може бути виправданий у магазинах із підвищеним рівнем якості обслуговування покупців або в періоди зі зростаючими темпами інфляції, коли підвищення рівня прибутковості необхідне, щоб компенсувати витрати, які зростають підвищеними темпами.
Слід відмітити, що у цього останнього резерва збільшення суми доходів зараз з'явився об'єктивний обмежувач ринкового характеру. Місткість внутрішнього ринку вже достатньо знизилася для того, щоб попит споживачів міг впливати на розмір цін, а поява на ринку багатьох дрібних приватних торговців забезпечує наявність необхідної для такого впливу конкуренції.
І нарешті, потрібно відзначити, що аналіз доходів обов'язково необхідно проводити в тісному взаємозв'язку з аналізом витрат і фінансових результатів торговельного підприємства.
2.3 Аналіз прибутку і рентабельності ЗАТ “ЦУМ"
Прибуток або збиток - це кінцевий результат господарської діяльності підприємства.
Для різних цілей в економіці користуються кількома видами показників прибутку торговельного підприємства:
прибуток від операційної діяльності, тобто прибуток від реалізації товарів;
прибуток від звичайної діяльності. Причому розрізняють такий
прибуток до оподаткування і після оподаткування.
З метою визначення рівнів торговельних націнок використовують перший показник.
Після врахування результатів надзвичайних подій та їх оподаткування одержують остаточну суму чистого прибутку, яку використовують для вивчення розподілу та використання прибутку.
Для визначення сальдо доходів і витрат від надзвичайних подій, які є екстраординарними і не повторюються періодично, враховуються суми збитків від стихійного лиха, пожеж, аварій тощо, за винятком сум страхового відрахування та покриття втрат за рахунок доходів від надзвичайних ситуацій.
Чистий прибуток (збиток) розраховується як алгебраїчна сума прибутку (збитку) від звичайної діяльності та надзвичайного прибутку (збитку) і податків з надзвичайного прибутку.
Суть прибутку виявляється через його функції:
1) поряд із товарооборотом прибуток є одним із узагальнюючих оціночних показників роботи торговельних підприємств, що відображає їх фінансові результати;
2) прибуток служить джерелом доходів державного бюджету, фінансування капіталовкладень і соціального розвитку колективу, підготовки кадрів, приросту власних оборотних засобів, розвитку науки і техніки, відшкодування втрат від уцінки товарів і резервом інших платежів.
Прибуток є одним із джерел формування фонду оплати праці. Це зацікавлює безпосередньо кожного торговельного працівника в збільшенні обсягів прибутку.
Відносні показники прибутку - це показники рентабельності. Вони розраховуються як відсоткове відношення суми прибутку до того чи іншого показника, що характеризує обсяги торговельної діяльності.
В економічній практиці нашої країни найпоширеніше визначення рентабельності у відсотках до товарообороту
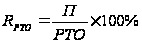 (2.17)
де RРТО - рентабельність роздрібного товарообороту,%;
П - сума балансового прибутку за період;
РТО - роздрібний товарооборот за той самий період.
Цей показник свідчить про кількість копійок прибутку, який приносить кожна 1 гривня роздрібного товарообороту.
Основним методом аналізу прибутку є порівняння.
У процесі аналізу прибутку і рентабельності проводяться порівняння за такими напрямами:
порівнюються обсяги прибутку і рівні рентабельності по одній і тій самій організації за різні періоди часу (аналіз динамічного ряду) або фактичні показники порівнюються з плановими. Розраховуються абсолютні відхилення, темпи зростання і приросту, коефіцієнти прискорення або уповільнення тощо;
порівнюються прибуток і рентабельність окремих торговельних підрозділів, що входять до одного об'єднання (наприклад, по окремих споживчих товариствах у межах райспоживспілки). Розраховуються абсолютні відхилення показників кожного конкретного підрозділу від середніх по об'єднанню і питома вага прибутку кожного підрозділу у формуванні загальної суми прибутку. При цьому може проводитися аналіз чинників для вивчення впливу на загальну суму прибутку в цілому по об'єднанню конкретних рівнів рентабельності, що склалися в кожному підрозділі, розподілу роздрібного товарообороту між підрозділами. Аналіз проводиться з допомогою індексів змінного і постійного складу та структурних зрушень;
порівнюється прибуток, одержаний від основної (торговельної) діяльності, із прибутком від інших (звичайних) видів діяльності даного підприємства, із розрахунком питомої ваги прибутку від реалізації товарів у всій сумі прибутку від звичайної діяльності;
порівнюється вплив основних чинників, що формують прибуток підприємства; цей вплив досліджується з допомогою балансу прибутку:
Пзд = РТО - ПДВ - А - КВТ + ІОД - АВ - ВЗ - ІОВ + ФД - ФВ + ІД - ІВ. (2.18)
де Пзд - сума прибутку від звичайної діяльності до оподаткування;
РТО - роздрібний товарооборот (дохід, виручка від реалізації товарів);
ПДВ - податок на додану вартість;
А - акцизний збір, що підлягає внесенню до бюджету;
КВТ - купівельна вартість товарів (собівартість);
ІОД - інші операційні доходи;
АВ - адміністративні витрати;
ВЗ - витрати на збут;
ІОВ - інші операційні витрати;
ФД - фінансові доходи, включаючи доходи від участі в капіталі;
ФВ - фінансові витрати, включаючи втрати від участі в капіталі;
ІД; ІВ - відповідно інші доходи та витрати,
Або
Пч = Пзд - ПП. + НД - НВ - ПНП, (2.19)
де Пч-прибуток чистий;
ПП-податок на прибуток;
НД; НВ-відповідно надзвичайні доходи та витрати;
ПНП-податки з надзвичайного прибутку.
Вплив кожного конкретного показника, що складає прибуток (збиток) на суму фінансового результату, знаходять шляхом визначення відносних відхилень фактичних значень показників чинників від плану чи значення за базисний період.
Відносні відхилення - це зміна суми показника чинника за період (або порівняно з планом) лише за