Формування і розподіл прибутку на підприємстві ЗАТ "ЦУМ"
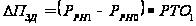 (2.20)
де ΔПзд - зміна суми прибутку від звичайної діяльності до оподаткування за рахунок зміни рівня валового прибутку; РРН1 та РРН0 - рівні реалізованого накладення у відсотках до роздрібного товарообороту відповідно за звітний і базисний (або плановий) періоди; РТО1 - обсяг роздрібного обороту за звітний період.
При цьому зміни в рентабельності товарообороту за рахунок рівня реалізованого накладення визначають за формулою
ΔРЗД = (РРН1 - РРН0) (2.21)
Аналогічно розраховується міра впливу на рентабельність і суму прибутку кожного чинника, що входить до балансу прибутку, але напрям впливу не завжди відповідає напряму відносного відхилення.
Якщо між показником чинника і балансовим прибутком існує прямий зв'язок ("більше - більше", "менше - менше"), то знак відхилення співпадає зі знаком впливу. Це відповідає випадку з товарооборотом, реалізованим накладенням, іншими оперативними, фінансовими та іншими доходами.
Але якщо зв'язок між сумою прибутку і показником чинника зворотний ("більше - менше", "менше - більше"), то знак впливу протилежний знаку відхилення. Наприклад, збільшення адміністративних витрат, витрат на збут, фінансових та інших видів витрат, призводить до зменшення суми прибутку і тоді
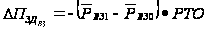 (2.22)
Додатково розраховується вплив на суму прибутку змін в обсягах роздрібного товарообороту.
Вважається, що цей чинник впливає лише на зміни в сумі прибутку, а на рівень рентабельності - ні. Таке припущення дає можливість спростити розрахунки.
Тут нехтують тим, що збільшення обсягів обороту приводить до зниження рівня витрат обігу із умовно-постійних статей, і навпаки.
Вплив обсягів роздрібного товарообороту на суму балансового прибутку визначають за формулою
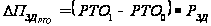 (2.23)
Чинники, що формують балансовий прибуток підприємства, наведені в табл.2.8
За даними табл.2.8 сума прибутку від реалізації за рік зросла на 140 - 52 = 88 (тис. грн). У тому числі чинники балансу прибутку зумовили її зменшення на
7,70 - 12,25 - 17,50 - 36,75 + 4,20 = - 70 (тис. грн).
Таблиця 2.8
Чинники, що формують прибуток ЗАТ “ЦУМ” від реалізації (у тис. грн)
| Структура фінансового результату від реалізації | Попередній період | Звітний період | Відхилення | Знак впливу (+; -) | |||
| сума | рівень;% до обороту | сума | рівень;% до обороту | рівнів у відсоткових пунктах; (+; -) |
суми (відносне), (+; -) |
||
| Валовий прибуток | 200,00 | 23,07 | 800,00 | 22,85 | -0,22 | -7,70 | - |
| Інші операційні доходи | 8,00 | 0,92 | 20,00 | 0,57 | -0,35 | -12,25 | - |
| Адміністративні витрати | 30,70 | 3,54 | 141,54 | 4,04 | +0,5 | +17,50 | - |
| Витрати на збут | 122,80 | 14,16 | 532,46 | 15,21 | +1,05 | +36,75 | - |
| Інші операційні витрати | 2,50 | 0,29 | 6,00 | 0,17 | -0,12 | -4, 20 | + |
| Прибуток від реалізації | 52,00 | 6,00 | 140,00 | 4,00 | -2,00 | -70,00 | х |
| Роздрібний товарооборот | 867,00 | х | 3500,00 | х | х | +2633,00 | х |
Ці самі чинники вплинули і на зниження рівня рентабельності обороту на 2,00 відсоткових пункти,
4,00 - 6,00 = - 2,00,або
0,22 - 0,35 - 0,5 - 1,05 + 0,12 = - 2,00.
Вплив збільшення обсягів обороту зумовив збільшення суми балансового прибутку на
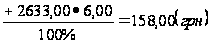
Баланс впливу чинників
140,00 - 52,00 = 88,00 = 158,00 - 70,00.
Аналіз надзвичайних доходів і витрат передбачає вивчення їх структури і динаміки, виявлення основних джерел доходів і причин виникнення витрат.
Результатами такого аналізу є розробка заходів і рекомендацій щодо запобігання виникненню надзвичайних подій, особливо тих, що пов'язані з виникненням витрат.
2.4 Розподіл та використання прибутку ЗАТ “ЦУМ”
Розподіл прибутку підприємства є важливим економічним важелем, що забезпечує гармонізацію економічних інтересів держави, підприємства як господарюючого суб'єкта ринку, його трудового колективу.
Порядок розподілу прибутку підприємства залежить від чинного законодавства, яке регулює взаємовідносини підприємства з бюджетом, форми власності і організаційно-правового статусу підприємства.
Чинний порядок розподілу прибутку підприємства можна подати у вигляді схеми (додаток Є).
Одержаний підприємством прибуток направляється на виплату податків та обов'язкових платежів, що сплачуються з прибутку, і на утворення чистого прибутку. Прибуток, що залишається в розпорядженні підприємства, використовується для матеріального заохочення і соціального розвитку, формування резервного фонду, фондів комерційного ризику, виробничого розвитку, виплати дивідендів, поповнення інших фондів, що формуються за рішенням підприємства. Розмір фондів фінансових коштів, що утворюються підприємством за рахунок чистого прибутку, не регламентується, за винятком резервного фонду (для акціонерних товариств).
Розподіл прибутку має певні особливості залежно від організаційно-правової форми господарювання.
Так, якщо торговельне підприємство має статус акціонерного товариства, то при розподілі прибутку виникає необхідність формування фонду виплати дивідендів та резервного фонду, в обсягах визначених законодавством.
Розмір відрахувань до фонду виплати дивідендів залежить від обсягу та структури (звичайні та привілейовані акції) акціонерного капіталу, кон'юнктури фінансового ринку та типу дивідендної політики, яку проводить торговельне підприємство.
В підприємствах з участю іноземного капіталу передбачається поділ чистого прибутку на частину вітчизняного та іноземного учасника згідно умов установчого договору.
Для підприємства споживчої кооперації одним із напрямків використання прибутку є відрахування на пайові (членські) внески.
В орендних підприємствам за рахунок чистого прибутку сплачується частина орендної плати, яка перевищує розмір амортизаційних відрахувань на орендоване майно, а також може створюватися фонд викупу.
Основною метою планування розподілу чистого прибутку є оптимізація пропорції між частиною чистого прибутку, що споживається (персоналом та власниками підприємства), та частиною, що залишається в кругообігу коштів підприємства.
Планування розподілу прибутку в ЗАТ “ЦУМ” здійснюється в такому порядку:
1. Визначення потреби в прибутку за напрямками його використання.
2. Формування цільової структури розподілу прибутку.
3. Визначення пріоритетності в використанні прибутку за окремими напрямками використання.
4. Збалансування потреби в прибутку по напрямках його використання з можливостями отримання прибутку при здійсненні господарсько-фінансової діяльності підприємства.
Розрахунок потреби в прибутку за напрямками його використання здійснюється за окремими елементами його складових:
фінансування розвитку матеріально-технічної бази підприємства (авансування основного капіталу);
фінансування приросту власних оборотних коштів (авансування власного оборотного капіталу);
фінансовий резерв (фонд ризику чи фонд регулювання цін);
погашення довгострокових і середньострокових кредитів банків;
погашення інших видів кредитних зобов'язань підприємства і виплата процентів з них;
придбання кредитних зобов'язань, акцій інших підприємств;
фінансування діяльності об'єднань, асоціацій, концернів і інших горизонтальних структур, членом яких є підприємство;
здійснення соціального розвитку і заохочення трудового колективу;
виплата дивідендів власникам підприємства;
сплата податків, інших обов'язкових платежів і внесків, передбачених законодавством.
Потреба в прибутку для забезпечення приросту основних фондів визначається на основі експертної оцінки з урахуванням реальної потреби і можливостей розвитку матеріально-технічної бази підприємства та наявності інших джерел (крім прибутку), що використовуються для його фінансування.
Потреба в прибутку для авансування власного оборотного капіталу визначається, виходячи із суми власних оборотних коштів, необхідних підприємству при плановому обсязі діяльності. Розрахунок суми цих коштів можна здійснити за традиційною методикою (методом техніко-економічних розрахунків) або спрощено - на основі даних про наявність оборотних коштів на початок планового періоду, прогнозних темпів зміни товарообороту, зміни часткової участі власних оборотних коштів в кредитуванні товарно-матеріальних цінностей і частки кредитованого товарообороту в його загальному обсязі.
Потреба у формуванні резервного фонду може бути визначена по-різному: як процент відрахувань від прибутку, передбачений статутом підприємства чи чинним законодавством - виходячи із фактичної потреби в коштах цього фонду в базовому періоді, планового зростання обсягу діяльності підприємства та зміни ступеня її ризикованості.
Потреба в прибутку для погашення середньо - і довгострокових кредитів банків, а також інших видів кредитних зобов'язань (випущених підприємством облігацій) та виплаті процентів з них визначається виходячи з умов і термінів надання цих коштів.
Використання прибутку на придбання кредитних зобов'язань, акцій інших підприємств визначається, як правило, експертним шляхом з урахуванням цілей, які ставить перед собою підприємство: перелив капіталу в інші галузі економіки, покращення умов постачання і матеріально-технічного забезпечення, розширення ринку збуту та інші.
Потреба в прибутку для фінансування діяльності об'єднань, асоціацій і інших горизонтальних структур, членом яких є підприємство, визначається виходячи із умов договорів та статутів цих структур в абсолютній сумі або в процентах від одержаного прибутку чи обсягу діяльності підприємства.
Потреба в прибутку для здійснення соціальних, культурних заходів і житлового будівництва, а також обсяг коштів, що спрямовуються на заохочення робітників за принципом "участь в прибутку", повинна визначатись виходячи із умов найму робочої сили та вимог профспілкових комітетів трудових колективів до обсягу цих витрат.
Розмір необхідних дивідендних виплат, визначають так, щоб рівень виплачуваного дивіденду дозволяв забезпечити економічну зацікавленість власників у зростанні ефективності роботи підприємства. При цьому слід використовувати інформацію про рівень дивідендів на інших підприємствах, рух позичкової ставки та проценту по депозитних вкладах.
Сумарна потреба в прибуткові - за всіма напрямками його використання може бути прийнята як один з варіантів величини цільового чистого прибутку підприємства.
Після визначення потреби в прибутку за окремими напрямками його використання здійснюють формування цільової структури розподілу прибутку.
При проведенні цієї роботи необхідно враховувати значну кількість факторів, найважливішими з яких є:
стадія життєвого циклу підприємства та стратегічні цілі його розвитку;
темпи зростання товарообігу, передбачені стратегічним планом розвитку підприємства;
наявна структура капіталу підприємства та ступінь її оптимальності; можливість залучення капіталу з альтернативних джерел;
необхідність здійснення реального інвестування з метою раціональної диверсифікації, впровадження нових технологій, розширення, оновлення та модернізація основних фондів тощо;
необхідність здійснення проектів фінансових інвестицій з метою отримання додаткових, в тому числі спекулятивних доходів, переливу капіталу в більш ефективні та прибуткові сфери бізнесу тощо;
прийнята на підприємстві система матеріального заохочення персоналу, потреба у використанні різних форм участі персоналу в капіталі підприємства;
обсяги соціальної сфери підприємства, потреба в її поточному фінансуванні та подальшому розвитку;
економічні інтереси власників підприємства на короткостроковий та довгостроковий періоди, рівень оподаткування дивідендних виплат.
Оцінка впливу перелічених факторів дозволяє здійснити ранжування потреб у використанні прибутку при формуванні його нижчим за цільову величину.
Іноді, якщо зовнішнє середовище, в якому працює підприємство, і його внутрішня господарська політика залишаються незмінними протягом певного часу та помітних змін на майбутнє не передбачається, планування прибутку може проводитися від досягнутого рівня з використанням показників динаміки. Розрахунки проводяться за формулою
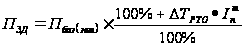 (2.24)
де ΔТРТО - темп приросту роздрібного товарообороту, що планується, у відсотках до звітного року;
 - коефіцієнт
співвідношення
середньорічних
темпів приросту
прибутку і
роздрібного
товарообороту:
Відомі звітні дані про товарооборот і суму прибутку ЗАТ “ЦУМ” за три останні місяці. Розрахунки проведені в табл.2.9
Таблиця 2.9
Розрахунок коефіцієнта співвідношення ЗАТ “ЦУМ” середньомісячних темпів приросту прибутку та роздрібного товарообороту(у тис. грн)
| Показники | Місяці | Розрахунок середньорічних темпів приросту,% | За планом на наступний місяць | |||
| 1-й | 2-й | 3-й | сума | у% до звітного року | ||
| Роздрібний товарооборот | 7200 | 7803 | 8200 |
|
8679 | 105,84 |
| Прибуток | 142,2 | 151,2 | 163,0 |
|
173,0 | 106,13 |
| Коефіцієнт співвідношення темпів приросту прибутку та обороту (р.2 гр.4/р.1 гр.4) |
|
|||||
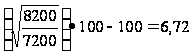
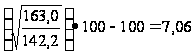

Коефіцієнт співвідношення показує, що на кожен 1% приросту роздрібного товарообороту прибуток приростає на 1,0506%:
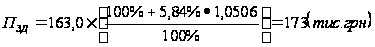
Рентабельність у всіх випадках планується як відношення планових обсягів прибутку і товарообороту.
В умовах ринкової економіки, щоб забезпечити прибуткове використання позичених коштів, рівень загальної рентабельності (тобто рентабельності всіх активів підприємства) може бути обґрунтований, виходячи із розміру діючої безризикової ставки кредитного ринку. Щоб використання кредитів було прибутковим, рівень загальної рентабельності повинен бути вищим від рентабельності позиченого капіталу.
3. Стратегія управління прибутком підприємства та оцінка резервів зростання прибутку на перспективу
3.1 Стратегічна мета підприємства та її досягнення
Стратегія управління підприємством пов'язана з визначенням головної мети його функціонування. Найчастіше ця головна мета формулюється як досягнення певного рівня рентабельності на вкладений капітал і, відповідно, одержання певної маси чистого прибутку.
Як відомо, маса прибутку підприємства залежить, з одного боку, від величини доходів, що одержує підприємство, з другого - від розмірів витрат обігу. Формування доходів і витрат підприємства обумовлюються передусім обсягами його діяльності (товарообороту), а також асортиментною, ціновою політикою і ресурсним забезпеченням товарообороту. Взаємозв'язок між стратегічною метою підприємства і факторами, що забезпечують її досягнення, може бути представлений схемою (додаток Е).
На першому етапі визначають цільову суму прибутку підприємства, величина якої залежить від стадії життєвого циклу підприємства, стратегічних завдань, які стоять перед підприємством в майбутньому періоді, тактики їх вирішення. При цьому величина цільової суми прибутку може знаходитися в інтервалі від точки беззбитковості до точки рівноваги, яка відповідає одержанню максимального прибутку.
Як відомо, кожна одиниця товарообороту додає певну величину до доходу і витрат торговельного підприємства. Цей приріст отримав назви: граничні доходи і граничні витрати.
Якщо граничний доход більший за граничні витрати, то кожна одиниця товарообороту додає до доходу більшу величину, ніж до суми витрат.
При такому становищі різниця між доходами і витратами зростає, що означає і зростання прибутку підприємства.
Максимум прибутку досягається при такому обсязі товарообороту, коли:
МR=МС, (3.1)
де МR - граничні доходи, що одержуються від реалізації кожної додаткової одиниці товарообороту;
МС - граничні витрати при реалізації кожної додаткової одиниці товарообороту. Доведемо цей висновок. Приріст на кожну одиницю товарообігу визначається так:
ΔП =Пn - П n-1 (3.2)
де ΔП - змінювання прибутку, що пов'язане зі збільшенням товарообороту на одну одиницю;
Пn, П n-1 - відповідно, прибуток підприємства при реалізації n-ої одиниці товарообороту та (n-1) - ої одиниці товарообороту. Прибуток підприємства визначається як різниця між загальним доходом і витратами при відповідному обсязі товарообороту тобто:
Пn = ТРn - ТСn (3.3)
Пn-1 = ТРn-1 - ТС n-1 (3.4)
де ТРn, ТРn-1 - відповідно, загальний валовий доход при реалізації n-ої та n-1 одиниці товарообороту; ТСn, ТС n-1 - загальні затрати при реалізації n-ої та (n-1) одиниці товарообороту; Якщо підставити вирази (3.3) і (3.4) в рівняння (3.2), одержимо:
ΔП = (ТРn - ТСn) - (ТРn-1 - ТС n-1) (3.5)
Підприємство одержить максимальний прибуток при такому обсязі товарообороту, коли збільшення обсягів реалізації не приведе до зміни обсягів прибутку тобто: ΔП= 0.
Подальше збільшення обсягів реалізації економічно невигідно підприємству, тому що не буде забезпечувати подальше зростання прибутку.
На другому етапі обґрунтування стратегії визначають обсяг товарообороту, який забезпечує одержання цільової суми прибутку.
Для цього, з одного боку, розраховують необхідний обсяг товарообороту (виходячи із величини цільового прибутку), а з другого - оцінюють можливий обсяг товарообороту, який відповідає попиту населення на товари і ресурсозабезпеченості обороту (можливий обсяг закупки товарів, розміри товарних запасів, потужність торговельного підприємства і її використання, чисельність робітників і продуктивність їх праці).
Досягнення збалансованості між необхідним і можливим обсягами товарообороту забезпечується на наступних етапах розробки стратегії управління прибутком шляхом розробки асортиментної, та ресурсної цінової політики підприємства.
Розробка асортиментної політики підприємства (3 етап) має бути спрямована на оптимальну товарно-групову структуру відповідно до структури попиту населення.
Обґрунтування цінової політики (4 етап) має бути спрямоване на визначення оптимальних цін реалізації товарів, при яких досягається оптимальний обсяг товарообороту, а як наслідок - максимальний прибуток. Взаємозв'язок між прибутком, обсягом товарообороту і ціною реалізації товарів відображається на мал. додатку Ж. Торговельне підприємство при укладанні комерційних угод з закупівлі товарів мусить виходити із указаних залежностей, що дозволяє йому оптимізувати асортимент товарів і ціни їх реалізації.
Формування ресурсної політики підприємства, яка здійснюється в ході 5 етапу обґрунтування стратегії управління прибутком, має передбачати залучення ресурсів, які забезпечують досягнення необхідного обсягу діяльності із найменшими затратами.
Шостий та сьомий етапи розробки стратегії пов'язані з вирішенням завдань управління валовим доходом та поточними витратами торговельного підприємства, які були розглянуті вище. Результатом розробки стратегії є визначення можливого (реального) обсягу отримання доходів та здійснення поточних витрат на плановий період, порівняння яких дозволяє оцінити можливий обсяг прибутку підприємства.
На восьмому етапі можливий обсяг отримання прибутку необхідно порівняти з його цільовим розміром. Якщо відповідність досягнута, стратегічний план приймається до виконання (9 етап), здійснюються заходи з контролю за ходом його реалізації.
Якщо відповідність не досягається, необхідно виявити можливі резерви збільшення прибутку за рахунок раціонального використання ресурсів, зниження витрат та збільшення доходів, або ж варто відкоригувати (зменшити) цільову суму прибутку.
3.2 Резерви зростання прибутку
Відображаючи рівень витрат на реалізацію товарів, собівартість комплексно характеризує ступінь використання усіх ресурсів підприємства, а значить, і рівень техніки, технології та організації діяльності. Чим краще працює підприємство, інтенсивніше використовує виробничі ресурси, успішніше удосконалює техніку, технологію і організацію діяльності, тим нижча собівартість виробництва та реалізації. Тому собівартість є одним з важливих показників ефективності діяльності підприємства.
При обчисленні собівартості виконаних робіт до яких можна віднести реалізацію товарів, важливе значення має визначення складу витрат, які в неї включаються. Питання про склад витрат, які включаються у собівартість, є питання їх розмежування між джерелами відшкодування. Загальний принцип цього розмежування полягає в тому, що через собівартість повинні відшкодовуватися витрати підприємства, що забезпечують просте відтворення усіх факторів виробництва; предметів, засобів праці, робочої сили. Відповідно до цього у собівартість продукції включаються витрати на:
виробництво, включаючи витрати на сировину, матеріали, енергію, амортизацію основних фондів, оплату праці персоналу;
обслуговування виробничого процесу і управління ним;
набір і підготовку кадрів;
поточну раціоналізацію виробництва (удосконалення технології, організації виробництва, праці, підвищення якості продукції), крім капітальних витрат.
Треба мати на увазі, що з різних причин на практиці повної відповідності між дійсними витратами на виробництво, реалізацію і собівартістю продукції не існує. Так, згідно з встановленим порядком не включаються у собівартість, а відшкодовуються за рахунок прибутку або інших джерел витрати на підготовку і освоєння нової продукції. Разом з тим є витрати, які включаються у собівартість продукції, але не мають прямого зв'язку з виробництвом. До них в ЗАТ “ЦУМ” належать оплата часу виконання державних обов'язків працівниками підприємства, скорочення робочого дня матерів, які мають дітей віком до одного року тощо.
Непродуктивні витрати підприємства, пов'язані з виробничою діяльністю (псування матеріалів тощо), включаються у фактичну собівартість, а втрати від порушення договорів з іншими підприємствами і організаціями (штрафні санкції) відшкодовуються за рахунок прибутку чи інших джерел.
Склад витрат, які включаються у собівартість, не є незмінним. Вони можуть дещо змінюватися з різних практичних міркувань. Але загальною тенденцією таких змін повинно бути повніше відображення у собівартості дійсних витрат на виробництво, реалізацію продукції, товарів.
Слід відрізняти витрати загальні й на одиницю продукції або виконаних робіт. Загальні витрати - це витрати на весь обсяг робіт за певний період. Ця сума залежить від тривалості періоду і кількості виготовленої, реалізованої продукції або виконаних робіт. На даному етапі виникають труднощі.
Оскільки витрати є функцією обсягу виробництва з певною еластичністю, на наш погляд, в даному випадку доцільно використовувати поняття граничних витрат, які характеризують їх приріст на одиницю приросту обсягу виконаних робіт.
Якщо загальні витрати виразити певною функцією обсягу виконаних робіт, то граничний їх рівень є першою похідною цієї функції. Це витрати на останню гривню за часом виконання робіт. Показник граничних витрат можна використовувати при аналізі доцільності зміни обсягу виконуваних робіт.
Доцільно, на наш погляд, визначити та проаналізувати динаміку непропорційних витрат, поділяючи їх на прогресуючі та дегресуючі. Тобто ті, які зростають більшою мірою, ніж обсяг виробництва (прогресуючі витрати). Вони виникають тоді, коли збільшення обсягу виробництва вимагає більших витрат на одиницю продукції. Це, наприклад, витрати на відрядно-прогресивну оплату праці яка в повній мірі використовується в ЗАТ “ЦУМ", додаткові рекламні витрати. Дегресуючі витрати зростають менше, ніж обсяг виробництва. До них належить широке коло витрат на експлуатацію, наприклад, торгового обладнання і устаткування, ремонт, інструмент тощо.
Наприклад, вартість одиниці товару - 50 грн. Змінні витрати на одиницю - 20 грн. Загальні постійні витрати - 2400 грн.
Визначимо точку беззбитковості у грошовому і натуральному показниках.
Маржинальний доход на одиницю: 50-20=30 грн.
Точка беззбитковості у натуральних одиницях: 2400: 30=800 (м3).
Коефіцієнт маржинального доходу: 30: 50=0,6
Точка беззбитковості у грошових одиницях: 2400: 0,6 = 4000 грн.
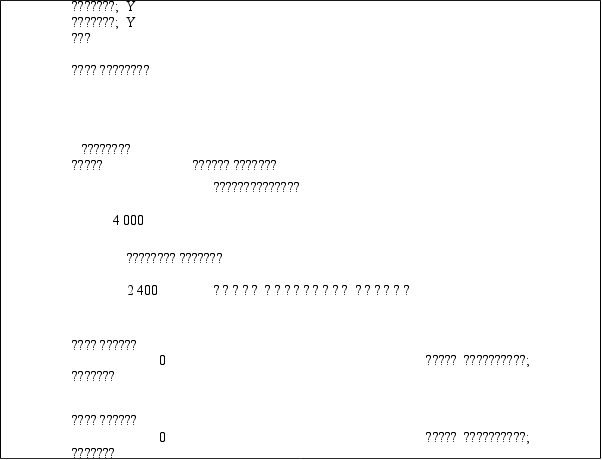









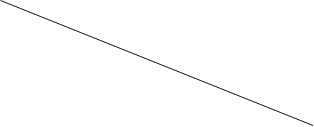
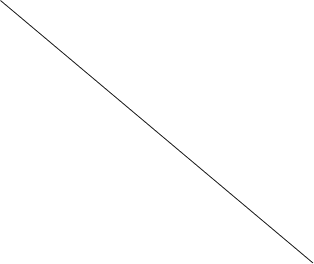



Рис.3.1 Графік беззбитковості
Для беззбиткової роботи підприємство має продати 800 одиниць товару.
В практичних обчисленнях загальну динаміку змінних витрат можна спростити, вважаючи всю їх сукупність пропорційною. Це значно полегшить аналіз і прогнозування витрат.
Висновки
Таким чином, під час написання дипломної роботи були поглибленні і закріпленні теоретичні знання, набутті практичні навички з обраної теми дослідження.
Економічна криза перехідного періоду до ринкової економіки з особливою гостротою позначилася на господарсько-фінансовій діяльності, зокрема на діяльності ЗАТ “ЦУМ", оскільки за часів директивної економіки більш як половину обігових коштів формувалися за рахунок банківських кредитів. Мінімальні нормативи власних обігових коштів, які застосовувалися банком при кредитуванні, були заниженими. Встановлення низьких нормативів власних обігових коштів було не безпричинним. Низькі нормативи давали змогу значну частину розподілюваного прибутку спрямовувати на будівництво великих оптових баз, універмагів, ресторанів, заготівельних складів тощо. Власні обігові кошти поповнювалися переважно лише до мінімального нормативу, передбаченого умовами короткострокового кредитування. Однак в умовах перехідної економіки наявних власних обігових коштів у багатьох підприємств виявилося надто мало, щоб забезпечити повне освоєння нововведених об'єктів і зберегти фінансову стійкість організацій і підприємств.
Кризовий стан економіки України, громіздка матеріально-технічна база і недостатність власних обігових коштів призвели до того, що більша кількість підприємств України за порівняно короткий термін (із 2002 до 2008 року) опинилися у важкому фінансовому стані.
Різке зростання процентної ставки за кредит, призупинення кредитування з обороту вже з перших днів реформування економіки України призвели до різкого зниження обігових коштів, а відтак до недостатності запасів сировини, матеріалів, товарів та інших засобів, необхідних для нормальної роботи організацій і підприємств. Це призвело до щорічного зменшення обсягів діяльності, неефективного використання виробничих потужностей, зростання витратомісткості і збитковості. Як наслідок відбувається процес "вимивання" власних коштів з обігу, зростання поточної неліквідності боргових зобов'язань. Кризові явища найвідчутніше торкнулися однієї з галузей діяльності - торгівлі. У перехідний період до ринкової економіки торговельні організації і підприємства у своїй більшості не змогли належним чином поповнювати запасів товарів, бути конкурентоспроможними. Тому, починаючи з 2001 року обсяг роздрібного товарообороту торгових підприємств України у порівняльних цінах щорічно знижувався, а рівень витрат обігу зростав.
Фінансова стабілізація насамперед досягається налагодженням безперервної і ефективної діяльності суб'єктів господарювання та вмілим управлінням виробничими фондами і джерелами їх формування.
У ситуації, що склалася, нелегко забезпечити фінансову стабільність, але можливо. Для виходу з фінансової кризи необхідно виробити загальну стратегію фінансового оздоровлення організацій і підприємств.
До основних напрямів фінансової стабілізації належать такі:
1. Оптимізація структури активів. Вона передбачає раціональне розміщення капіталу, передусім власного, в активах. Частку необоротних активів і обігових коштів доцільно довести до оптимального їхнього обсягу, зумовленого бізнес-планом, із таким розрахунком, щоб прогнозована фондовіддача забезпечувала отримання прибутку, достатнього для самофінансування господарської діяльності. Але слід зазначити, що ефективне використання основних фондів потребує значних інвестицій в обігові кошти. Тому на базі тимчасово збиткових підприємств доцільно створювати госпрозрахункові відособлені підрозділи із залученням додаткових коштів на формування власних обігових коштів у розмірі не менш як 50% від загальної потреби в обігових коштах. Кошти від реалізації основних фондів слід скеровувати на поповнення власних обігових коштів.
2. Ресурсне збалансування кругообігу оборотних виробничих фондів і фондів обігу. Воно досягається шляхом визначення оптимальної потреби у коштах, необхідних для виконання прогнозованих обсягів діяльності та її узгодження з реально можливими джерелами формування обігових коштів.
3. Збільшення обсягу і частки власних коштів в обігу. Кожному суб'єкту господарювання необхідно подбати, щоб до 50% планових обігових коштів формувалося за рахунок власних коштів. Це забезпечить йому певну фінансову стійкість і платоспроможність, створить реальну можливість залучення в обіг банківського та комерційного кредитів.
Збільшення обсягу і частки власних коштів у формуванні обігових коштів досягається шляхом як додаткового залучення в обіг власного капіталу, так і підвищення ефективності його використання у процесі кругообігу цих коштів.
У сучасних складних умовах, коли значна частка підприємств збиткова, прибуток тимчасово не може бути головним джерелом поповнення власних обігових коштів.
4. Зменшення витратомісткості обігу. Оптимізація витрат, зведення їх до економічно виправданого мінімуму сприяє зростанню рентабельності, підвищує фінансову стійкість. Тому кожному суб'єкту господарювання необхідно налагодити економічно обґрунтоване планування витрат, збалансувати витрати з прогнозованими доходами із таким розрахунком, щоб підприємство отримувало прибуток, достатній для самофінансування. Одночасно слід налагодити постійний контроль за дотриманням кошторису витрат, шукати шляхів можливого зниження рівня витрат.
5. Перехід на ринкове ціноутворення. Ринок ціноутворення зобов'язує підходити до формування ціни виважено, з урахуванням попиту і пропозиції, з орієнтацією на цінового лідера на аналогічні за якістю товари.
6. Ефективне управління фінансовими ресурсами організацій і підприємств.
Втілення в життя стратегії фінансового оздоровлення можливе за наявності структуризованої фінансової служби, спроможної налагодити економічно обґрунтоване фінансове планування і прогнозування, професійно виконувати оперативну фінансову і контрольно-аналітичну роботу, надавати консультативну, методичну й організаційну допомогу структурним підрозділам. Для забезпечення ефективного управління фінансовими ресурсами доцільно ввести посаду заступника керівника з фінансово-економічної роботи. Оперативне вирішення назрілих питань значною мірою сприятиме фінансовій стабілізації у споживчій кооперації.
Для