Малое предпринимательство в России
Исходная цена может рассчитываться на основе издержек реализации с учетом получения необходимой прибыли.
Цена = переменные издержки + постоянные издержки / объем продаж + предполагаемая прибыль.
Планируемая цена на мягкую мебель составит в среднем 9 060 руб.
Рисунок 11. Ассортимент мягкой мебели
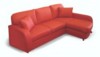
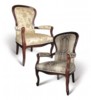
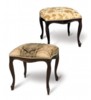
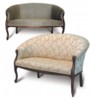
Ценовая политика предприятия отражена в таблице 13, из анализа которой можно сделать вывод, что сущность ценовой политики данного предприятия заключается в вытеснении конкурента за счет снижения цены.
Таблица 13. Ценовая политика ООО «Фирмы «Сатурн»
| Постановка вопроса при исследовании объекта или метод его анализа | Характеристика и оценка фактического состояния дел | Прогноз положения дел, оценка его показателями и действия по его улучшению |
| Насколько цены отражают издержки вашего предприятия, конкурентоспособность товара, спрос на него | В полной мере. Уровень издержек среднерыночный | Сохранится в полной мере. Постоянный анализ структуры издержек и их оптимизация. |
| Какова вероятная реакция на повышение (понижение) цены? | Спрос эластичен, снижение цены ведет к росту объемов продаж. | При сохранении качества товара, «эластичность» стремится к 1. |
| Как оценивают покупатели уровень цен на товары вашего предприятия? | Уровень цен приемлем | При сохранении качества товара, цена станет вторичным критерием. |
| Как относятся покупатели к установленным ценам? | Положительно | Положительно, даже при увеличении в случае обоснованности. |
| Используются ли предприятием (фирмой) политика стимулирующих цен? | Предусматривается | Возможна проработка дополнительных мер, при ужесточении конкуренции. |
| Как действует предприятие, когда конкуренты изменяют цены? | Проводится анализ конъюнктуры рынка, определяются возможные причины подобных действий конкурентов, принимаются меры для снижения возможных потерь. | Аналогичные действия, и, кроме того, могут проводиться переговоры с конкурентами. |
Реклама.
Необходимо сформулировать цели рекламы, величину средств, необходимых для рекламы. Расходы на рекламу – это расходы предприятия по целенаправленному информационному воздействию на потребителя для продвижения продукции на рынках сбыта. Предприятие планирует осуществлять продуманную рекламу своей деятельности. С этой целью будет использоваться радиовещание, пресса, наружная реклама, фирменные пакеты, упаковка, изготовление рекламных сувениров.
Табл. 14. Смета затрат на рекламу и благотворительность
| № п/п | Наименование рекламного мероприятия | 1-ый год | 2-ой год | 3-й год |
| 1 | Размещение в средствах массовой информации | 440 050 | 220 025 | 110 013 |
| 2 | Рекламные щиты | 320 010 | 320 010 | 320 010 |
| 3 | Выездная торговля на благотворительных ярмарках | 400 000 | - | - |
| Итого: | 1 160 060 | 540 035 | 430 023 |
Методы стимулирования продаж.
Даётся характеристика разнообразных стимулирующих средств, способствующих совершению покупки: купоны для покупки со скидкой, дисконтные карты, приз за покупку на определённую сумму, продажа в рассрочку и т.д.
ООО «Фирма «Сатурн» планирует выпускать 1 раз в месяц купоны для покупки со скидкой. Также при покупке товаров более чем на 25 000 рублей будет выдаваться дисконтная карта, который даёт право на скидку в 3% при следующих покупках. Например, со следующего года появится продажа мягкой мебели из кожи.
Кроме того, ведутся переговоры с «Банком Москвы» о возможности кредитования наших клиентов.
Формирование общественного мнения. (главная задача маркетинга).
Планируются проведение опроса клиентов или анкетирования. В опросный лист включаются вопросы о качестве продукции, приемлемости цены, потребительских свойствах, дизайне. Анкеты или опросные листы можно распространять в процессе продажи, включив этот пункт в договор с посредником на реализацию продукции. Это дает точную информацию о запросах и требованиях потребителей к продукции предприятия.
Организационный план.
В этом разделе рассматривается характеристика организационной структуры предприятия (персонал, система управления предприятием, кадровая политика).
Управление ООО «Фирмы «Сатурн» осуществляет директор. В состав основных функциональных обязанностей директора входят:
- организация работ и взаимодействие производственных структур предприятия;
- обеспечение выполнения перспективных и текущих планов;
- обеспечение прибыльной работы предприятия согласно разработанным им программам развития предприятия;
- обеспечение соблюдения трудового законодательства, норм и правил по условиям труда и охране труда работников.
Юридическое оформление предприятия предусматривает регистрацию его устава в Государственных органах, получение лицензии в случае необходимости, на те виды деятельности, которыми занимается предприятие, соблюдение действующего законодательства о найме на работу, если применяется труд других лиц, а также инструкций и соответствующих требований к качеству товара.
В фирме «Сатурн» работают директор, заместитель директора, бухгалтера – 2 чел.,, менеджеры – 16 чел.,, охрана – 2 чел.,, уборщик помещения.
Таблица 15. Заработная плата персонала.
| Профессия | Форма привлечения | Заработ. плата | Тип оплаты труда |
| Директор | Контракт | 20 000 | оклад |
| Зам. директора | Контракт | 20 000 | оклад |
| Гл.бухгалтер | Контракт | 14500 | оклад |
| Бухгалтер | Контракт | 10 000 | Оклад |
| Менеджер | Контракт | 6800 | оклад |
| охрана | Контракт | 5000 | оклад |
| Уборщик помещений | контракт | 3 000 | повременная |
| Итого: | 186 300 |
Таким образом, годовой фонд оплаты труда (ФОТ) составляет:
месячный ФОТ *12 мес. = 186 300*12 = 2 235 600 руб.
Организационная структура ООО «Фирмы «Сатурн».
Общее собрание участников

Генеральный директор

Главный бухгалтер Заместитель директора
Бухгалтер Главный менеджер
Менеджеры
Охрана
Уборщик помещении
Плановый объем продажи.
Основная задача раздела – показать своим потенциальным партнерам, что предприятие в состоянии реально достичь намеченного объёма продаж.
Розничный товарооборот – основной экономический показатель работы торгового предприятия. Он характеризует объём деятельности предприятия,
от него зависит объём валового дохода и прибыли. Также он существенно влияет на денежное обращение в стране и на устойчивость валюты, потому что денежное обращение, в основном, связано с обслуживанием розничного товарооборота.
Склад предполагается разместить на арендованной площади величиной 200 кв.м. Стоимость аренды 1 кв.м в месяц – 400 руб. Таким образом, в год это составит сумму 400х12х200 = 960 тыс.руб.
Доставка мебели до нужного объекта будет производиться наемными рабочими.
Как известно, издержки производства распадаются на две условные категории:
- постоянные;
- переменные.
К постоянным издержкам относятся издержки, остающиеся неизменными относительно объемов реализации продукции: например, арендная плата, плата за коммунальные услуги, телефон, административные и прочие накладные расходы, заработная плата аппарата управления.
К переменным издержкам относятся издержки, непосредственно связанные с производством продукции. К ним относится затраты на сырье, материалы, издержки на упаковку и доставку, заработная плата рабочих. С увеличением объема реализации – эти издержки также возрастают.
Свыше этого объема продаж доход от реализации – издержки = прибыль.
Таблица 16. Постоянные затраты в 1,2,3-е гг.
| Источники затрат | В -первый год | Во- второй год | В – третий год |
| Аренда | 960 000 | 960 000 | 960 000 |
| Оплата труда сотрудников | 186 300 | 186 300 | 186 300 |
| Единый социальный налог (24,9%) | 25 822 | 25 822 | 25 822 |
| Итого: | 1 172 122 | 1 172 122 | 1 172 122 |
Таблица 17. Переменные затраты в 1, 2, 3-ий год.
| Источники затрат | В -первый год | Во- второй год | В – третий год |
| Коммунальные платежи | 49 440 | 51 600 | 52 715 |
| Реклама | 1 160 060 | 540 035 | 430 023 |
| Налог с дохода (6%) | 78 278 | 108 720 | 150 000 |
| Итого: | 1 819 484 | 602 507 | 632 738 |
| Итого затрат | 2 991 606 | 1 774 629 | 1 804 860 |
| В том числе: | |||
| Переменные затраты | 1 819 484 | 602 507 | 632 738 |
| Постоянные затраты | 1 172 122 | 1 172 122 | 1 172 122 |
Таблица 18. Упрощенный «Отчет о прибылях и убытках».
| Показатели | Первый год | Второй год | Третий год |
| 1. Выручка от реализации | 1 304 640 | 1 812 000 | 2 500 000 |
| 2. Переменные затраты | 1 819 484 | 602 507 | 632 738 |
| 3. Постоянные затраты | 1 172 122 | 1 172 122 | 1 172 122 |
| 4.Валовая прибыль (1-2) | - 514 844 | 1 209 493 | 1 867 262 |
|
5. Прибыль (1-2-3)
|
-1 686 966 0,39 |
37 371 0,67 |
695 140 0,75 |
| 7. Порог рентабельности (3:6) | 3 005 441 | 1 749 436 | 1 562 829 |
| 8. Запас финансовой прочности (1-7) | - 1 700 801 | 62 564 | 937 171 |
 6.
Коэффициент валовой прибыли (4:1)
Во – втором году планируем объем продаж на 200 единиц, то есть в месяц будет составлять 16 единиц. Значит, объем продаж увеличится, а, следовательно, увеличится выручка от реализации. Стоимость продукции остается прежней.
На втором году потребитель ознакомлен с нашей продукцией за счет рекламы и методов стимулирования продаж (скидки, рассрочка).
200 * 9 060 = 1 812 000 составляет выручка от реализации на второй год.
В третий год увеличиваем объем продаж на 250 единиц и увеличиваем стоимость продукции мягкой мебели до 10 000 тыс.руб.
Предприятие становится финансово – устойчивым, прибыль с каждым годом растет. Можно рассмотреть на четвертом году деятельности о повышении заработной платы персоналу.
В первый отчетный год предприятие было убыточное, из-за высокого процента затрат. В связи с тем, что предприятие занимается еще офисной мебели, то покрытие убытка произошло за счет основной деятельности- продажи офисной мебели.
Налоги.
Планируется вести отчетность по упрощенной системе налогообложения в соответствии с гл. 26 НК РФ. Сохраняется уплата лишь таможенных платежей, государственных пошлин, лицензионных сборов, а также платежей в Пенсионный фонд РФ (страховых и накопительных – 14%). Ставка налога равна 6% дохода.
Отчисления от фонда оплаты труда в государственные внебюджетные социальные фонды (ПФР – 20%, ФОМС – 2%, ФСС – 2,9%).
Таблица 20. План риска
| Вид риска | Компенсирующее воздействие |
| Неустойчивость спроса | Снижение цен, затраты на поиск новых сегментов рынка, разработка новой продукции |
| Снижение цен конкурентами на основе увеличения объема производства или эффективной политики в области затрат | Изменение политики управления затратами, снижение цен, уменьшение объема продаж при сохранении цен. |