Малое предпринимательство в России
Собственный капитал на начало анализируемого периода составил 1713645 тыс. руб., а на конец периода был равен 1958706 тыс. руб. Собственный капитал предприятия за анализируемый период увеличился. Прирост собственного капитала произошел за счет увеличения резервов, фондов и нераспределенной прибыли на 245061 тыс. руб. (с 1709686 до 1954747 тыс. руб.) или 14,33% (245061:1709686*100).
В анализируемом периоде остались на прежнем уровне следующие показатели: уставный капитал (18 тыс. руб.), добавочный капитал (3941 тыс. руб.).
В целом, увеличение резервов, фондов и нераспределенной прибыли формы может являться результатом эффективной работы предприятия.
Предприятие на протяжении анализируемого периода убытков по балансу не имело.
В структуре заемного капитала долгосрочные обязательства в анализируемом периоде отсутствовали.
Краткосрочные обязательства за анализируемый период снизились на 129257 тыс. руб.
Краткосрочные кредиты и займы (финансовые обязательства) за анализируемый период не изменились, составив на конец периода 500000тыс. руб.
Коммерческая кредиторская задолженность за анализируемый период снизилась на 629257 тыс. руб. (с 1252987 до 623730).
В структуре коммерческой кредиторской задолженности на конец аналитического периода преобладают обязательства перед прочими кредиторами (430900тыс. руб.). Вторым по величине являются обязательства перед персоналом организации (131220 тыс. руб.).
В анализируемом периоде у предприятия отсутствовала задолженность по векселям к уплате, перед дочерними и зависимыми обществами.
За анализируемый период коммерческие краткосрочные обязательства изменились следующим образом: перед бюджетом возросли на 61610 тыс. руб., перед персоналом организации снизились на 18053 тыс. руб. (с 149273 до 131220), перед прочими кредиторами снизились на 672814 тыс. руб. (с 1103714 до 430900).
В целом, прослеживается эффективная деятельность предприятия:
- структура имущества характеризуется высокой долей оборотных активов;
- мобильность активов;
- прирост собственного капитала, за счет резервов и нераспределенной прибыли;
- дебиторская задолженность полностью погашена.
Таблица 8.Финансовые результаты
Период анализа с 2003 по 2005гг.
Единица измерения: тыс. руб.
| Наименование показателя | 2003г. | 2004г. | 2005г. |
Прирост абсолют |
Сснижение % | |||
| абсолют | % | абсолют | % | абсолют | % | |||
| Чистая выручка от реализации | 72546525 | 100 | 17400985 | 100 | 44680157 | 100 | -27866368 | 100 |
| С/стоимость реализов. продукции | 55433072 | 90,19 | 13027377 | 74,9 | 38321735 | 55,8 | -27111337 | -97,29 |
| Валовая прибыль | 7113453 | 9,80 | 4373608 | 25,1 | 6358422 | 14,2 | -755031 | -2,7 |
| Коммерч. расходы | 5833988 | 8,04 | 4216223 | 24,2 | 5981705 | 13,4 | 147717 | 0,53 |
| Прибыль (убыток) от продаж | 1279465 | 01,76 | 157385 | ,0,9 | 00,84 | -902748 | -3,23 | |
| Прочие расходы и доходы, % к получению | 13340 | 00,018 | 4585 | 00,010 | -8755 | -0,031 | ||
| Прочие операцион. доходы | 39421 | ,0,054 | 14548 | 00,032 | -24873 | -0,089 | ||
| Прочие операцион. расходы | 58903 | 00,081 | 6738 | 0,038 | 9833 | 00,022 | -49070 | -0,176 |
| Внереализованные расходы | 9314 | 0,012 | 17372 | 0,099 | 18139 | 0,04 | 8825 | 0,031 |
| Прибыль (убыток) до налогообложения | 1264009 | 1,74 | 133275 | 0,77 | 61917 | 10,033 | -802092 | -2,88 |
| Текущий налог на прибыль | 309116 | 0,43 | 26655 | 0,153 | 111340 | 0,25 | -194776 | -0,709 |
| Расходы за счет чистой прибыли | 105516 | 0,236 | 105516 | 0,378 | ||||
| Чистая прибыль (убыток) | 954893 | 1,316 | 106620 | 0,612 | 245061 | 0,548 | -709832 | -2,55 |
Чистая выручка предприятия за анализируемый период снизилась на 27866368 тыс. руб. или 38,41% (с 72546525 до 44680157). Но предприятие за анализируемый период остается прибыльным.
Себестоимость реализованной продукции предприятия за анализируемый период также снизилась на 27111337 тыс. руб. или 41,43% (с 65433072 до 38321735).
Валовая прибыль за анализируемый период 2005г увеличивается, но по сравнению с 2003г. прибыль снизилась на 10,61%, так как 2003 г она составляла 7113453 руб.
Расходы по прочей деятельности предприятия падают быстрее, чем доходы по этим видам деятельности.
Вывод. Из таблицы 8. видно, что за отчетный период идет снижение чистой выручки. (с 72546525 до 44680157). А это значит, что уменьшился объем продаж в 2004, 2005 гг. Вследствие снижается и валовая прибыль, но при этом коммерческие расходы растут, так как у предприятия имеется краткосрочные займы.
Необходимо повысить объем продаж, рассмотреть ценовую политику. Вероятнее всего, что из-за роста цен продукция меньше стала пользоваться спросом у предприятия.
Коэффициентный анализ деятельности ООО «Фирмы «Сатурн»
Таблица 9. Анализ ликвидности.
| Показатель | Значение | Формула | Рекомендуемое значение | 2003г | 2004г | 2005г |
| Коэффициент абсолютной ликвидности | Показывает, какая часть текущей задолженности может быть погашена на дату состояния баланса | Сумма денежных средств и краткосрочных финансовых вложений делим на сумму краткосрочных обязательств | 0,2….0,5 | 0,9 | 0,5 | 0,3 |
| Уточненный коэффициент ликвидности | Показывает, какая часть текущей задолженности может быть погашена за счет высоколиквидных активов и дебиторской задолженности | Сумма денежных средств, краткосрочных финансовых вложений, дебиторской задолженности делим на сумму краткосрочных обязательств | 0,6….0,9 | 0,9 | 0,6 | 0,3 |
| Общий коэффициент ликвидности | Показывает, в какой части текущие активы покрывают краткосрочные обязательства | Сумма текущих активов делим на сумму краткосрочных обязательств | 2….3 | 2,3 | 1,6 | 1,3 |
Рисунок. 7. Анализ коэффициента ликвидности
Вывод. Значение коэффициента абсолютной ликвидности в 2005 г падает, но предприятие уложилось в норматив (0,3), то есть предприятие может самостоятельно расплатиться по своим обязательствам в установленные сроки, за счет наиболее ликвидных активов. Но общий коэффициент ликвидности показывает, что в 2005 г не все покрыты краткосрочные обязательства, (значение коэффициента ниже нормы).
Таблица 10. Анализ финансовой устойчивости
| Показатели | Значение | Формула | Рекоменд. значение | 2003г. | 2004г. | 2005г. |
| Коэффициент маневренности собственного капитала | Показывает, на сколько мобильны собственные источники средств | Собственные оборотные средства делим на собственный капитал | Чем больше, тем лучше, оптимальное значение 0,5 | 4,4 | 3,2 | 1,9 |
| Коэффициент концентрации собственного капитала | Показывает, могут ли обязательства предприятия быть покрыты собственными средствами. Рост коэффициента означает увеличение финансовой независимости чем ниже значение, тем больше займов у компании, тем выше риск неплатежеспособности и опасность возникновения у предприятия дефицита денежных средств | Собственный капитал делим на всего хозяйственных средств | Больше 0,5 (0,5-0,8) | 0,3 | 0,5 | 0,6 |
| Коэффициент концентрации привлеченного капитала | Демонстрирует, какая доля активов предприятия финансируется за счет долгосрочных займов | Заемный капитал делим на всего хозяйственных средств | 0,2….0,5 | 0,6 | 0,5 | 0,3 |
| Коэффициент заемных и собственных средств | Показывает, сколько заемных средств предприятия приходится на один рубль вложенных в активы собственных средств | Заемный капитал делим на собственный капитал | 0,25….1 | 0,4 | 0,2 | 0,3 |
Следовательно, из данных показателей видно, что собственных средств у предприятия предостаточно. Значит, предприятие является финансово-независимым.
Рисунок 8. Анализ финансовой устойчивости
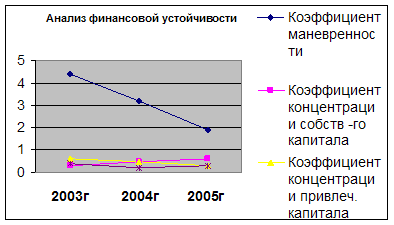
Таблица 11. Анализ деловой активности
| Показатели | Значение | Формула | 2003г | 2004г | 2005г |
| Коэффициент оборачиваемости готовой продукции | Показывает скорость оборота готовой продукции. Рост показателя означает увеличение спроса на продукцию предприятия, снижение показателя затоваривание готовой продукции в связи со снижением спроса. | Выручка от реализации делим на среднюю за период величину готовой продукции | 1,4 | 6,9 | 22,9 |
| Коэффициент оборачиваемости материальных оборотных средств | Отражает число оборотов запасов и затрат предприятия. Снижение показателя свидетельствует об относительном увеличении производственных запасов и незавершенного производства или о снижении спроса на готовую продукцию (в случае уменьшения коэффициента оборачиваемости готовой продукции) | Выручка от реализации делим на среднюю за период величину запасов и затрат по балансу | 17,2 | 6,9 | 22,8 |
| Оборачиваемость собственного капитала | Показывает скорость оборота собственного капитала, что для акционерных обществ означает активность средств, которыми они рискуют. Резкий рост показателя отражает повышение уровня продаж, которое должно в значительной степени обеспечиваться кредитами и сл-но снижать долю собственников в общем капитале предприятия | Выручка от реализации делим на среднюю величину собственного капитала | 97,0 | 8,7 | 24,33 |
| Оборачиваемость основного капитала (оборачиваемость активов) | Показывает, сколько раз за год совершается полный цикл производства и обращения приносящий соответствующий эффект в виде прибыли. Коэффициент сильно варьируется в зависимости от отрасли | Выручка от реализации делим на итог среднего баланса | 20,86 | 4,58 | 14,77 |
Вывод. Коэффициент оборачиваемости готовой продукции увеличивается, что означает увеличение спроса на продукцию. Оборачиваемость основного капитала в 2004 г. падает, то есть прибыли было меньше, чем в предыдущие года. Но в 2005г. оборачиваемость активов возрастает, а значит, финансовое состояние намного улучшилось.
Рисунок 9. Анализ деловой активности
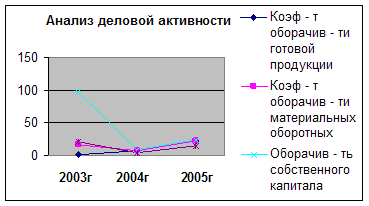
Таблица 12. Анализ рентабельности
| Показатели | Значение | Формула | 2003г | 2004г | 2005г |
| Рентабельность основной деятельности | Показывает прибыль на 1грн затрат на реализованную продукцию | Прибыль от реализации делим на затраты производство и сбыт | 22% | 23% | 38% |
| Рентабельность активов | Показывает, какую чистую прибыль приносит 1 грн общих активов предприятия за год | Чистая прибыль делим на сумму среднегодовых активов предприятия | 32% | 31% | 18% |
| Рентабельность собственного капитала | Показывает, какую чистую прибыль приносит 1грн вложенных собственных средств | Чистая прибыль делим на собственный капитал | 77% | 5,2% | 13% |
| Рентабельность инвестиций | Показывает, какую прибыль приносит 1 грн собственником средств и долгосрочных заемных средств | Прибыль до уплаты налогов делим на сумму собственных и долгосрочных заемных финансовых средств | 10,3% | 6,5% | 23,5% |
| Коэффициент чистой прибыли | Показывает, какая часть балансовой прибыли остается в распоряжении предприятия | Чистая прибыль делим на балансовую прибыль | 74% | 67% | 65% |
Рисунок 10. Анализ рентабельности
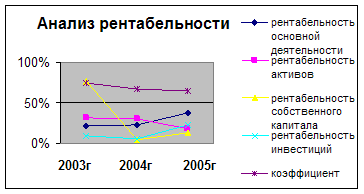
Вывод. Рентабельность средняя, предприятие постепенно набирает капитал.
Затраты на реализации продукции растут, так как продукция пользуется спросом.
В целом, предприятие достаточно финансово-независимое, имеет собственные средства.
Проблемы функционирования и развития малого предпринимательства в РФ.
Проблемы и перспективы развития малого предпринимательства.
К настоящему времени, по официальным данным, на долю частных субъектов малого предпринимательства в общем количестве частных, государственных и муниципальных, общественных МП приходится 84% . Малые предприятия, располагая 3,4% стоимости основных средств экономики России и 14% числа занятых, производят 12% ВВП и дают 25% всей прибыли по народному хозяйству. Это говорит о широких, но еще далеко не полностью раскрытых внутренних возможностях развития малого предпринимательства.
Что же конкретно мешает малому предпринимательству нормально развиваться?
Проблемы малого бизнеса можно разделить на следующие группы:
- Организационные, связанные с юридическим оформлением и регистрацией, открытием счета в банке;
- материально-техническое обеспечение: нехватка производственных помещений и оборудования, низкая квалификация персонала; низкая правовая защищенность деятельности;
- финансовые (инвестиционные) проблемы и проблемы капитализации сбережений индивидуальной ликвидности: затруднения в легализации капитала для регистрации предприятия, проблема формирования стартового капитала, установление связей с поставщиками;
- Кредитная необеспеченность.
Сами представители малых предприятий распределяют по важности свои проблемы следующим образом:
Недостатки налоговой системы
Отсутствие оборотных средств
Низкий платежеспособный спрос населения
Высокая арендная плата
Экономическая политика государства
Недоступность кредитов
Дороговизна сырьевых ресурсов
Слабое развитие внутреннего рынка
Высокие тарифы на перевозки.
Отсутствие производственных площадей
Для нормальной деятельности бизнеса необходимо обеспечить оптимальное сочетание интересов государства, потребителей и субъектов предпринимательства. А для этого следует ввести упорядоченную и эффективную нормативно-правовую базу малого предпринимательства, которая будет стимулировать развитие бизнеса и создавать благоприятные условия для тех, кто готов начать и продолжить свое дело. Важно, чтобы государственная политика поставила надежный заслон непрекращающемуся разрастанию административных барьеров на пути деловой активности малого бизнеса. Нужно снизить регулирование экономики, но не в том смысле, что нужно меньше уделять ему внимания, а ликвидировать "постоянную готовность чиновников отрегулировать любой бизнес в режиме ручной настройки" Проблемы возникают из-за того, что права чиновника четко не оговорены и