Управление внеоборотными активами на предприятии ОАО комбинат "Майкоплебопродукт"
Затраты капитала на воспроизводство основных средств имеют долгосрочный характер и осуществляются в виде капитальных вложений на новое строительство, на расширение и реконструкцию производства, на техническое перевооружение и на поддержку мощностей действующих предприятий.
В Плане счетов не предусмотрено создание специального амортизационного фонда. Средства амортизационных отчислений поступают в составе выручки от реализации на расчетный счет предприятия, и непосредственно с расчетного счета производится оплата всех расходов по различным направлениям капитальных вложений.
Фактические суммы амортизационных отчислений, попадая вместе с выручкой от реализации на расчетный счет предприятия, включаются в состав его оборотных средств и начинают самостоятельное движение вне связи с амортизируемым имуществом. Они могут оставаться свободными, направляться на капитальные вложения или вкладываться в другие виды оборотного капитала. Однако тот факт, что в кругообороте средств предприятия источники средств предприятия источники средств практически не различаются, не означает, что природа формирования этих средств не влияет на скорость и эффективность их использования.
Вторым источником собственных средств предприятия для финансирования обновления активов является износ по нематериальным активам.
Нематериальные активы поступают на предприятия по следующим каналам:
при приобретении за плату;
в качестве вклада в уставный капитал;
при получении безвозмездно.
Характерными признаками нематериальных активов являются:
отсутствие материально-вещественной структуры;
длительность использования;
способность приносить прибыль;
неопределенность относительно размеров приносимой прибыли.
Износ по материальным активам начисляется по нормам, определяемым самим предприятием. За основу расчета норм принимаются первоначальная стоимость и планируемый срок использования нематериальных активов (максимум 10 лет).
Фактическая сумма износа поступает на расчетный счет предприятия вместе с выручкой от реализации продукции (работ, услуг) и находится в обороте. Третьим источником собственных средств предприятия для финансирования воспроизводства основных средств является прибыль, остающаяся в распоряжении предприятия (чистая прибыль).
К заемным источникам финансирования воспроизводства основных средств относятся:
кредиты банков, предоставляющиеся предприятию на основании кредитного договора, кредит предоставляется на условиях платности, срочности, возвратности под обеспечение: гарантии, залог недвижимости, залог других активов предприятия;
заемные средства других предприятий, которые предоставляются предприятию на возмездной или безвозмездной основе. Займы предприятиям могут предоставляться также индивидуальными инвесторами;
бюджетные ассигнования из федеральных и местных бюджетов, а также из отраслевых и межотраслевых целевых фондов. Безвозмездное финансирование из этих источников фактически превращается в источник собственных средств.
Вопрос о выборе источников финансирования капитальных вложений должен решаться с учетом многих факторов: стоимости привлекаемого капитала; эффективности отдачи от него; соотношения собственного и заемного капиталов, определяющего финансовое состояние предприятия; степени риска различных источников финансирования; экономических интересов и инвесторов и заимодавцев.
Учитывая ситуацию фактического отсутствия у государства финансовых инвестиционных ресурсов, следует изыскивать инновационные пути обновления основных фондов и других внеоборотных активов, ориентированные на собственные средства предприятия.
Таким образом, гибкость государственной политики сфере финансового учета внеоборотных активов дает предприятию широкие возможности для фондов по изысканию внутренних инвестиционных ресурсов. Причем реализовать эти возможности смогут в первую очередь перспективные с финансово-экономической точки зрения предприятия, поскольку именно они обладают достаточно мощной материально-технической базой и передовыми технологиями. Кроме того, предприятия при осуществлении такого "маневрирования" вынуждены будут повышать рентабельность производства, так как при нужной рентабельности возможности для "маневра" незначительны. Существенно, что при адекватной и своевременной переоценке основных фондов и искусно построенной амортизационной политике предприятие может работать в своеобразном режиме "положительной финансовой обратной связи". В таком режиме регулярное повышение стоимости основных средств будет приводить к значительному увеличению амортизационных отчислений, особенно в условиях ускоренной амортизации, что позволит предприятию расширять и обновлять свою материально-техническую базу, одновременно снижая издержки производства за счет внедрения более современных технологий, а это приведет к новому витку повышения стоимости основных фондов.
2.2 Управление финансированием внеоборотных активов (оперативный и финансовый лизинг)
Финансирование внеоборотных активов – это порядок предоставления денежных средств, система расходования и контроля за целевым и эффективным их использованием. Методы финансирования зависят от конкретных условий функционирования предприятия.
Одним из методов является выпуск ценных бумаг – акций, облигаций, векселей, казначейских обязательств государства, сберегательных сертификатов и других и их оборот на финансовом рынке существенно расширяют возможности привлечения временно свободных денежных средств предприятий и граждан для инвестирования.
В источниках финансирования инвестиций резко снизилась доля долгосрочных кредитов банков в связи с ростом ставки банковского процента и высоким риском. Однако по мере повышения инвестиционной активности и расширения государственных гарантий осуществления эффективных инвестиционных проектов эта доля должна учитываться.
Кредит выражает экономические отношения между заемщиком и кредитором, возникающие в связи с движением денег на условиях возвратности и возмещения. Важным элементом кредитного регулирования является ссудный процент.
Объектами банковского кредитования капитальных вложений юридических и физических лиц могут быть затраты:
на строительство, расширение, реконструкцию и техническое перевооружение объектов производственного и непроизводственного назначения;
на приобретение движимого и недвижимого имущества (машин, оборудования, транспортных средств, зданий и сооружений);
на образование совместных предприятий.
Основой кредитных отношений юридических и физических лиц с банком является кредитный договор. В этом документе предусматриваются, как правило, следующие условия:
суммы выдаваемых ссуд;
сроки и порядок их использования и погашения;
процентные ставки и другие выплаты за кредит;
формы обеспечения обязательств (залог, договор гарантии, договор поручительства, договор страхования);
перечень документов, предоставляемых банку.
Конкретные сроки и периодичность погашения долгосрочного кредита, выдаваемого юридическими лицами, устанавливаются по договоренности банка с заемщиком исходя из окупаемости затрат, платежеспособности и финансового состояния заемщика, кредитного риска, необходимости ускорения оборачиваемости кредитных ресурсов.
Выдача долгосрочного кредита на объекты производственного и непроизводственного назначения осуществляется при условии предоставления заемщиком документов, подтверждающих его кредитоспособность и возможность кредитования объекта:
устава (решения о создании предприятия);
бухгалтерского баланса предприятия на последнюю отчетную дату, заверенного налоговой инспекцией;
технико-экономического обоснования (расчета, отражающего экономическую эффективность и окупаемость затрат на строительство);
других документов, подтверждающих финансовое состояние и кредитоспособность предприятия.
Банк осуществляет наблюдение за ходом выполнения кредитуемых мероприятий. При невыполнении заемщиком своих обязательств банк вправе применять экономические санкции, предусмотренные кредитным договором.
Одним из перспективных направлений инвестирования является лизинг.
Лизинг представляет собой долгосрочную аренду машин, оборудования, транспортных средств, а также сооружений производственного характера с возможным последующим выкупом имущества арендатором по остаточной стоимости. Кроме того, лизинг – это финансовая операция. По сути, это целевой кредит, который специализированная лизинговая компания берет в банке под закупку оборудования. Она же дает купленное оборудование предприятию в аренду с условием возврата предприятием кредита и выплаты процентов и комиссионных.
Лизинг - это вид предпринимательской деятельности, направленный на инвестирование свободных денежных средств (собственных или заемных), когда по договору финансовой аренды (лизинга) арендодатель (лизингодатель) обязуется приобрести в собственность обусловленное договором имущество у определенного продавца и предоставить это имущество арендатору (лизингополучателю) за плату во временное пользование для предпринимательских целей.
Лизинг – это особая форма финансирования вложений на приобретение оборудования, которое далее будет предоставлено в аренду.
Лизинговые операции приравниваются к кредитным. Однако от кредита лизинг отличается тем, что после окончания его срока объект лизинга остается собственностью лизингодателя (если договором лизинга не предусмотрен выкуп объекта лизинга по остаточной стоимости или передача в собственность лизингополучателя). При кредите же банк оставляет за собой право собственности на объект как залог ссуды.
Субъектами лизинга являются:
лизингодатель – юридическое лицо, осуществляющее лизинговую деятельность, то есть передачу в лизинг по договору специально приобретенного для этого имущества; лизинговая компания - коммерческая организация, создаваемая для выполнения функций лизингодателя; финансирование приобретения лизингового имущества осуществляется лизинговыми кампаниями за счет собственных или заемных средств;
лизингополучатель – юридическое лицо, осуществляющее предпринимательскую деятельность и получающее имущество в пользование по договору лизинга;
продавец лизингового имущества – предприятие – изготовитель машин и оборудования, являющихся объектами лизинга.
Все лизинговые операции делятся на два типа: оперативный лизинг с неполной окупаемостью вложений; финансовый лизинг с полной окупаемостью.
К оперативному лизингу относятся две сделки, в которых затраты арендодателя (лизингодателя), связанные с приобретением сдаваемого в аренду имущества, окупаются частично в течение первоначального срока аренды.
Оперативный лизинг имеет следующие особенности:
арендодатель не рассчитывает покрыть все свои затраты за счет поступлений от одного арендатора (лизингополучателя);
сроки аренды не охватывают полного физического износа имущества;
риск от порчи или утери имущества лежит главным образом на арендодателе;
по окончании установленного срока имущество возвращается арендодателю, который продает его или сдает в аренду другому клиенту.
В состав оперативного лизинга включаются: рейтинг – краткосрочная аренда имущества от одного дня до одного года; хайринг - среднесрочная аренда от одного года до трех лет. Указанные операции предполагают многократную передачу стандартного оборудования от одного арендатора к другому. Согласно заключенным контрактам арендатор (лизингополучатель) имеет право расторгнуть контракт в любое время после соблюдения указанного в нем срока.
Финансовый лизинг характеризуется длительными сроками контракта (от 5 до 10 лет) и амортизацией всей или большей части стоимости оборудования. Фактически финансовый лизинг представляет собой форму долгосрочного кредитования.
Финансовый лизинг предусматривает выплату в течение срока аренды твердо установленной суммы арендной платы, достаточной для полной амортизации машин и оборудования, и способной обеспечить лизингодателю фиксированную прибыль.
Финансовый лизинг делится на следующие операции:
лизинг с обслуживанием;
леверидж - лизинг;
лизинг в "пакете".
Лизинг с обслуживанием представляет собой сочетание финансового лизинга с договором подряда и предусматривает оказание ряда услуг, связанных с содержанием и обслуживанием сданного в аренду оборудования.
Леверидж–лизинг – особый вид финансового лизинга. В этой сделке большая доля (по стоимости) сдаваемого в аренду оборудования берётся у третьей стороны – инвестора.
В первой половине срока аренды осуществляется амортизационные отчисления по арендованному оборудованию и уплата процентов по взятой сумме на его приобретения, что снижает облагаемую налогом прибыль инвестора и создаёт эффект отсрочки уплаты налога.
Лизинг в "пакете" - система финансирования, при которой здания и сооружения предоставляется в кредит, а оборудование сдаётся по договору аренды.
По источнику приобретения объекты сделки лизинга можно разделить на прямой и возвратный.
Прямой лизинг предполагает приобретение арендодателем у предприятия – изготовителя (поставщика) имущества в интересах арендатора.
Возвратный лизинг заключается в представлении предприятием – изготовителем части его собственного имущества муниципальной компании с одновременным подписанием контракта об его аренде.
Таким образом, предприятие получает денежные средства от сдачи в аренду своего имущества, не прерывая его эксплуатации. Подобная операция тем выгоднее предприятию, чем больше будут доходы от новых инвестиций по сравнению с суммой арендных платежей. В условиях лизинга имущество, используемое арендатором в течении всего срока контракта, числится на балансе лизингодателя, за которым сохраняется право собственника.
Финансовые ресурсы лизинговых компаний формируются за счёт взносов участников, поступлений арендных платежей, ссуд банков, средств, полученных от продажи ценных бумаг. Прибыль лизинговых компаний образуется как разность между общей суммой лизинговых платежей, получаемой лизингодателем от лизингополучателя, и общей суммой, возмещающей стоимость лизингового имущества.
Основной вид дохода – арендная плата.
Арендные платежи за использование объектов лизинга должны обеспечить лизингодателю (банку или лизинговой компании) возмещение затрат на приобретение и содержание имущества (до сдачи его в аренду), а также необходимую величину прибыли. Арендный платёж может быть установлен неизменным на весь период лизинга или меняющимся исходя из уровня колебаний ссудного процента. При этом учитывается динамика инфляции. Из полученной прибыли лизинговая компания уплачивает проценты за кредит, налоги в бюджет, а чистая прибыль используется его самостоятельно.
Лизинг имеет ряд преимуществ по сравнению с прямыми инвестициями для приобретения основных фондов:
Лизингополучателю фактически предоставляется долгосрочный кредит на всю стоимость поставляемого оборудования, причём не надо немедленно начинать платежи. Лизингополучатель имеет возможность эксплуатировать оборудование, не затрачивая крупных сумм на инвестирование.
Лизинговые операции, как правило, осуществляются по фиксированной ставке, защищающей лизингополучателя от инфляции.
Лизингополучатель включает арендные платежи в затраты на производство продукции.
Лизингополучатель по окончании срока аренды может приобрести оборудование в собственность по остаточной стоимости, а в ряде случаев бесплатно.
Плата за арендование оборудования осуществляется после его монтажа или ввода в эксплуатацию, а иногда даже после реализации изготовленной продукции. Схема финансирования бывает как правило, индивидуальная, достаточно гибкая, учитывающая возможности конкретного предприятия.
Недостатки лизинга.
Происходит моральное и физическое старение арендуемого оборудования;
Стоимость лизинга оборудования может быть выше затрат на его приобретение в кредит, поэтому в каждом отдельном случае надо производить сравнение того или иного другого варианта инвестиций.
Причиной широкого распространения лизинга является ряд его преимуществ перед обычным кредитом:
Предполагает 100% кредитования, а при использовании обычного кредита для покупки имущества предприятие должно около 15% стоимости покупки оплачивать из собственных средств. При лизинге контракт заключается на полную стоимость имущества, а арендные платежи начисляются после поставки оборудования арендатору.
Мелким и средним предприятиям проще получить контракт по лизингу, чем ссуду.
Некоторые лизинговые компании не требуют от арендатора ни каких дополнительных гарантий, а считают, что обеспечением сделки является само оборудование.
Лизинговое соглашение более гибкое, чем ссуда и представляет возможность вырабатывать более удобную схему финансирования, то есть ссуда предполагает ограничения срока и размеры погашения. Лизинговые платежи могут быть ежемесячными, ежеквартальными и т.д. Ставка может быть фиксированной или плавающей.
Риск устаревания оборудования ложится на арендодателя.
Платежи по лизингу ведутся из суммы прибыли от используемого оборудования и не подлежат налогообложению, так как являются арендной платой.
С момента поставки лизингового имущества лизингополучателю к нему переходит право предъявления претензий продавцу в отношении качества, комплектности, сроков поставки имущества и других случаев ненадлежащего выполнения договора, заключаемого между продавцами и лизингодателем.
Договором лизинга может быть предусмотрена ответственность лизингодателя за качество лизингового имущества в случае, если выбор имущества осуществляется лизингодателем по поручению лизингополучателя.
Лизингополучатель несёт все расходы по содержанию лизингового имущества, его страхованию, а также все расходы, возникающие в связи с эксплуатацией, техническим обслуживанием и ремонтом этого имущества.
Оплата пользователя лизинговым имуществом осуществляется лизингополучателем в виде лизинговых платежей, уплачиваемых по соглашению сторон договора.
Общая сумма лизинговых платежей включает:
сумму, возмещающую стоимость лизингового имущества;
сумму, выплачиваемую лизингодателем кредитных ресурсов, использованные им для приобретения имущества по договору лизинга;
комиссионное соглашение лизингодателю;
сумму, выплачиваемую за страхование лизингового имущества, если оно было застраховано лизингодателем;
другие затраты лизингодателя, предусмотренные договорам лизинга.
Как уже говорилось, лизинговые платежи включаются в затраты на производство продукции лизингополучателя.
Если лизинговые платежи выплачиваются равными частями в течении всего срока аренды, то такие платежи являются методом сложных процентов.
Для решения вопроса о заключении договора лизинга либо приобретение необходимого оборудования за счёт собственных или заёмных источников финансирования, надо учесть множество последствий, которыми сопровождается каждая из возможностей.
Если у предприятия есть собственные источники финансирования, то надо решить целесообразно ли вкладывать их в покупку оборудования или больший доход принесёт, например инвестиции под определённый процент.
Если предприятие выбирает между лизингом и кредитом банка на покупку оборудования, надо рассчитать, во что обойдётся предприятию кредит.
Необходимо учитывать, что лизинг даёт лизингодателю право лишь временно использовать арендованное имущество, причём он может оказаться более дорогостоящим, чем банковский кредит на приобретение того же оборудования.
Глава 3. Анализ эффективности и интенсивности использования ресурсов предприятия ОАО комбинат "Майкопхлебопродукт"
3.1 Общая характеристика предприятия и основные технико- экономические показатели
В 1937 г. В Майкопе была создана организация "Заготзерно", которая в 1958 г. преобразована в "Мелькомбинат", в 1967 г. Майкопский хлебоприёмный пункт, а в 1975 г. Майкопское хлебоприёмное предприятие. Занималось оно приёмом зерна пшеницы, кукурузы, подсолнечника от колхозов, его переработкой, хранением, отгрузкой и переработкой в муку. Располагая большим складским хозяйством, также выполняла функции райбазы по обеспечению жителей города и области широким ассортиментом круп и мукой.
До 1975 года в городе находилось одно предприятие по производству хлеба и хлебобулочных изделий. Но в связи с увеличением населения, а соответственно и покупательского спроса имеющиеся мощности хлебозавода не позволяли вырабатывать достаточное количество продукции, в связи, с чем было начато строительство хлебозавода №2, который в 1979 г. Был введён в эксплуатацию. В первую очередь был пущен хлебный цех, где находились четыре линии для выработки хлеба и одна линия для выработки хлебобулочных изделий. Через полгода был введён в эксплуатацию и кондитерский цех завода, призванный удовлетворять спрос жителей города на мучнистые кондитерские изделия.
Сложная экономическая ситуация, сложившееся за последние годы в России: снижение платёжеспособности населения, стихийный рынок, высокие налоги, высокая стоимость сырья и энергоресурсов, высокие % - ые ставки платы за кредит, наличие большого количества импортных изделий – привели к резкому спаду производства. Переход к рыночной экономике в нашей стране сопровождается ломкой старой нормативной базы и созданием новой.
В связи с перестройкой по всей России в Майкопе также стали происходить изменения. Для наиболее полного удовлетворения спроса жителей города, а также снижения себестоимости вырабатываемого хлеба путём уменьшения посреднических надбавок и затрат по транспортировке возникла необходимость создания предприятия с единым технологическим циклом начиная от заготовки зерна, его хранения и переработки в муку, а затем в хлеб с дальнейшей его реализацией населению.
С этой целью и происходило в 1993 г. слияние двух соседних самостоятельных предприятия: Майкопского хлебоприёмного предприятия и хлебозавода №2 и образовалось Муниципальное предприятие комбинат "Майкопхлебпродукт".
В результате перестройки нормативной базы произошла существенная децентрализация правового регулирования деятельности организации. Что привело к неизбежному изменению правового статуса многих предприятий.
В связи с указом президента РА от 1.03.1994 г. №18 "Об особенностях акционирования предприятий системы хлебопродуктов в РА" и "Программой приватизации государственных и муниципальных предприятий в РА" утверждённой указом президента РА от 2.03.1994 г. "48. В конце 1995 г. Муниципальное предприятие комбинат "Майкопхлебпродукт" приобрело статус Открытого акционерного общества комбинат "Майкопхлебопродукт".
В 1996 г. общество провело успешное размещение акций новой эмиссии, в результате чего получило значительные средства, которые были направлены на финансирование мероприятий по техническому перевооружению. Главенствующее право приобретения акций принадлежало работникам комбината и его пенсионерам, которыми было приобретено 51% всех акций, 20% акций осталось в руках государства, около 24% выкупили сельхозтоваропроизводители, 5% - ФАРП (фонд акций работников предприятия). В своей деятельности предприятие руководствуется уставом, в котором чётко отражены основные виды деятельности предприятия:
переработка сельскохозяйственной продукции с целью получения муки, крупы;
рациональное размещение, хранение и использование хлебных ресурсов;
производство хлеба, хлебобулочных и кондитерских изделий;
торговая деятельность, создание сети торговых учреждений;
организация развития элеваторной, мукомольной, крупяной, хлебопекарной промышленности;
внешняя экономическая деятельность.
Общество является юридическим лицом. Право и обязанности юридического лица Общество приобретает с даты регистрации.
Учредителями комбината "Майкопхлебопродукт" является Государственный Комитет Республики Адыгея по управлению Госимуществом.
Основной целью общества является получение прибыли.
Высшим органом управления Общества является собрание акционеров. Один раз в год Общество проводит годовые собрания акционеров.
Кроме годового могут созываться чрезвычайные собрания. Чрезвычайные собрания акционеров могут быть созваны Генеральным директором для рассмотрения любых вопросов. Общее собрание не представительствует по делам общества, а ограничивает свою деятельность принятием решений по вопросам своей компетенции.
Совет директоров осуществляет общее руководство деятельностью общества в пределах своей компетенции. Основной задачей членов Совета директоров и членов правления является выработка политики с целью увеличения прибыльности Общества. Председателем совета директоров по должности является Генеральный директор. Члены совета директоров и члены Правления несут ответственность перед Обществом за ущерб, причинённый ему в результате:
неисполнения ими своих функций, определённых Уставом;
небрежного выполнения ими своих функций.
Совет директоров имеет право принимать решения по всем вопросам деятельности Общества и его внутренним делам за исключением компетенции собрания акционеров.
Руководство текущей деятельностью общества осуществляется Генеральным директором. Он наделяется в соответствии с законодательством РФ всеми необходимыми полномочиями для выполнения этой задачи. Генеральный директор вправе без доверенности осуществлять действия от имени Общества.
Организационно – производственная структура ОАО комбината "Майкопхлебопродукт" показана на рис.2.1.1.
Состав основных цехов комбината "Майкопхлебпродукт":
зерновой цех (приём переработка, хранение зерна);
мельница (отбор зерна, переработка его в муку);
хлебный цех (производство хлеба и хлебобулочных изделий);
кондитерский цех (производство мучнистых кондитерских изделий);
склад готовой продукции (хранение муки);
Мини цеха комбината:
гречневый цех (производство гречневой крупы);
макаронный цех (выработка макаронных изделий);
комбикормовый цех (производство гранулированной дерти).
К вспомогательным цехам относится:
механический цех;
электроцех;
охрана;
котельная;
стройцех.
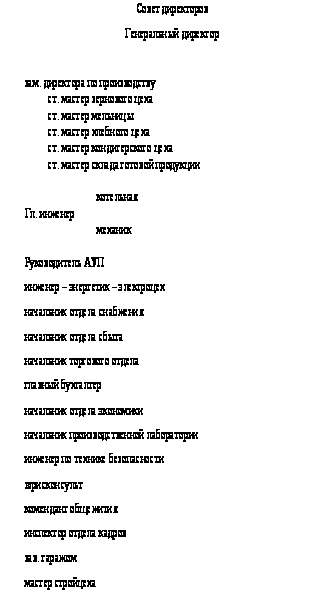
Рис. 2.1.1. Схема организационно – производственной структуры ОАО комбинат "Майкопхлебпродукт".
Зерновой цех.
Здесь производится приём зерна от сельхозпроизводителей, подработка, подготовка к хранению, хранение, подача на мельницу. Установлено пять автомобилеразгрузчиков, спаренная зерносушилка ДСП – 32 общей производительностью 64 план т/час, которая до 2008 года работала на жидком топливе, а теперь переоборудована под газ. Зерно хранится в складских помещениях с активной вентиляцией. Вместимость зернохранилищ 1,4 тыс. тон. Отходы и отруби собираются в отдельный склад.
В 2008 году, с целью увеличения объёмов производства вырабатываемой продукции комбинат приобрёл и ввёл в эксплуатацию линию по изготовлению комбикормов.
Комбикормовый цех.
Его производительность составляет 400кг в час дерти гранулированной.
До 1995 года в республике не было ни одного завода по переработке гречихи в гречневую крупу, и производители гречки вынуждены были возить её на переработку в Краснодарский край. Для разрешения этой проблемы комбинатом был приобретен и установлен комплекс переработки гречихи. Так в декабре 1995 года был пущен в эксплуатацию гречневый цех. Цех работает в односменном режиме.
Мельница.
Мельница комбината АВМ - 3 м рассчитана на двух сортовой помол. Вырабатывается мука первого и второго сорта. До 1996 года старая мельница комбината рассчитана на переработку 40 тонн зерна в сутки. Но вырабатываемого количества муки было недостаточно, необходимо было увеличить количество муки, улучшить её качество, появился спрос на муку высшего сорта. С этой целью было начато строительство новой мельницы, которая была введена в эксплуатацию в декабре 1996 года и общая производительность мельницы стала 65 тонн зерна в сутки при трёхсменном режиме работы. Складские помещения мельницы позволяют хранить 100 тонн муки в таре, установленные бункеры вмещают 68 тонн муки бестарно. Вырабатываемая мука в таре поступает на склад готовой продукции, а бестарная отгружается в хлебный цех. Склад готовой продукции позволяет разместить 2100 тонн муки или крупы на хранение.
Хлебный цех и пекарня производят выработку хлеба и хлебобулочных изделий. В цехе установлено 5 линий общей производительностью 102 тонны хлеба и хлебобулочных изделий в сутки при трёхсменном режиме работы. Пекарня, в основном занимается выработкой хлебобулочных изделий.
Там установлены пекарские электрические шкафы и печь. Производительность пекарни 0,8 тонн в сутки. На пекарне установлен силос для бестарного хранения 16 тонн муки. А в цехе установлено девять силосов для бестарного хранения 360 тонн муки и девятнадцать производственных бункеров на 35,5 тонн муки.
Кондитерский цех комбината занимается выработкой мучнистых кондитерских изделий. Здесь установлено оборудование для производства тортов, пирожных, кексов, рулетов производительностью 2 тонны в сутки, линия по производству кукурузной палочки, производительностью 300 кг в сутки.
В цехе имеется оборудование по выработке шоколадной глазури, а также единственная в республике глазировочная машина, которая позволяет глазировать торты, пирожные, кукурузные палочки. Для расширения вырабатываемого ассортимента в 2008 году была и установлена дотационная линия для производства печенья, а в 2009 году был приобретён фасовочно-упаковочный аппарат для фасовки бакалейных изделий.
В связи с падением объёмов производства хлеба и кондитерских изделий комбинат стремится сохранить объёмы производства за счёт обновления вырабатываемого ассортимента и внедрение в производство раннее не вырабатываемых изделий.
Так в феврале 2008 года был введён в эксплуатацию макаронный цех, в котором установлен аппарат по выработке макаронных изделий в ассортименте и сушильные шкафы.
Производительность оборудования 50 – 60 кг макаронных изделий в час.
Вспомогательные цеха обслуживают основные.
Котельная.
Здесь вырабатывается и подаётся на производство и бытовые нужды тепло, пар, давление 3 – 4 кгс/см2 и горячая вода. Установлены два паровых котла, работающие на газе. Общая мощность котельной 5,3 Гкал/час. Режим работы круглосуточный.
Мехцех, стройцех, электроцех.
С их помощью производится ремонт оборудования, зданий и помещений комбината.
Гараж комбината располагает ценным парком автомобилей: три легковые служебные машины, три пирожковоза, один контейнеровоз, один самосвал, одна бортовая машина, восемь фургонов хлебовозов, два автобуса. Транспортом осуществляется перевозка сырья, материалов и оборудования, своевременная доставка вырабатоной продукции в торговую сеть, перевозка людей.
Основной деятельностью комбината "Майкоп хлебопродукт" является хлебопечение. В 2010 году выработонна 6256,3 тонн хлебобулочных изделий, что составляет к соответствующему периоду прошлого года 124,2 %. Объём реализации хлебобулочных изделий за 2010 год составил 44757,9 тыс.руб. Перевыполнение на 50,4%.
За 2010 год через торговую сеть фирменных магазинов комбинатом реализовано продовольственных товаров на 13122,3 тыс.руб., сто составляет 118,7 % к соответствующему году.
Среднесписочная численность работников комбината в 2010 году составляла 316 человек средняя зарплата на одного работника 1230 руб. и выплачивалась своевременно. По итогам работы предприятия за 2010 год получено прибыли 2137 тыс.руб. остающаяся в распоряжении предприятия после уплаты налогов составила 1522 тыс.руб., которая направлена на переоборудование и расширение цехов, приобретение и ввод нового оборудования для новых линий по выработке новых видов продукции. Дебиторская задолженность по состоянию на 1 января 2002 г. составила 12278 тыс.руб., в том числе по платежам в бюджет 92 тыс. руб. Дебиторская задолженность в основном образовалась за счёт авансирования товаропроизводителей под урожай 2002 года в сумме 9316 тыс. руб. и за счёт неплатежей покупателями за полученные хлебобулочные изделия.
За прошедший период несколько снизился спрос на кондитерские изделия.
Учитывая сложившиеся положение, была снижена выработка кондитерского цеха.
Основные технико-экономические показатели за последние три года представлены в таблице 3.1.1.
Таблица 3.1.1.
| Показатели | 2008 | Темп роста, % | 2009 | Темп роста, % | 2010 | Темп роста, % |
|
Производство продукции, тонн хлеб кондитерские изделия мука макаронные изделия |
5546,3 89,1 6886 - |
-4,0 -28,7 -17,1 - |
5040,0 60,3 4859,2 62,5 |
-9,1 -32,3 -29,4 - |
6256,3 65,7 3759,0 128,2 |
+24,1 +9,0 -22,6 +105,1 |
|
Объём реализации всего,тыс.руб В том числе: хлеб кондитерские изделия мука макаронные изделия |
21703,1 13278,9 1660,6 6763,6 - |
-24,4 +1,7 -17,7 -50,4 - |
29763 17159,2 1881,3 10248,5 474,0 |
+37,1 +29,2 +13,3 +51,5 - |
44757,9 28040,9 2273,4 13356 1087,6 |
+50,4 +63,4 +20,8 +30,3 +129,4 |
| Численность, чел. | 354 | -5,8 | 315 | -11,0 | 316 | +0,3 |
| ФОТ, тыс.руб. | 3556,3 | -9,8 | 3726,1 | +4,8 | 5076,9 | +36,2 |
| Ср. зарплата, руб. | 837 | -4,2 | 983 | +17,4 | 1230 | +25,1 |
| Себестоимость, тыс.руб. | 18957 | -16,1 | 23448 | +23,7 | 32471 | +38,5 |
| Прибыль, тыс.руб. | 1104 | -32,8 | 2296 | +108 | 2137 | -6,9 |
Данные таблицы показывают, сто в 2009 году по сравнению с 2008 годом был спад производства, темп падения составил 9,1 %, но в 2010 году производство продукции увеличилось на 24,1%.
Несмотря на спад производства в 2009 году, объём реализации увеличился на 37,1% по сравнению с 2008 годом, а в 2010 увеличился на 50,4%.
Фонд оплаты труда увеличился на 4,8% в 2009 году (на фоне снижения численности работников на 11%) в результате увеличения средней заработной платы на 17,4%. В 2010 году значительное увеличение фонда оплаты труда (36,2%) обусловлено увеличением численности работников на 0,3%, а также увеличением средней заработной платы на 24,1%.
3.2 Анализ оборачиваемости и эффективности использования нематериальных активов и основных средств
Значение нематериальных активов связанно с использованием результатов интеллектуальной деятельности для повышения доходности предприятия. Приобретение нематериальных активов имеет своей целью получение экономического эффекта от их использования при производстве продукции, выполнении работ, оказании услуг.
В большинстве случаев вложение в нематериальные активы представляют собой вложение в объекты промышленного применения -покупка лицензии на использование технологии изготовления продукции; расходы по оказанию технической помощи и инженерных услуг по проектированию и размещению производственных мощностей, организации управления технологическими процессами, сбыту и обслуживанию лицензированных изделий и т.п.
Поэтому эффективность этих вложений должна рассматриваться с позиций повышения доходности производства.
Согласно правилам ведения бухгалтерского учёта, действующим в РФ, вложения капитала в нематериальные активы являются новым объектом наблюдения, учёта, анализа и управления. Удельный вес их в имущественной массе всех активов предприятия в настоящее время на отечественных предприятиях неизмеримо низок по сравнению с аналогичными показателями предприятий в странах с развитой рыночной экономикой. Поэтому практический опыт организации учётно-аналитического обеспечения управления нематериальными объектами ещё недостаточен и не позволяет сделать глобальных обобщений и надёжных рекомендаций.
Практика свидетельствует о том, что сплошь и рядом российских предпринимателей интересует лишь одна из сторон феномена нематериальных активов, а именно возможность облегчить себе жизнь в результате выбора определённой комбинации учётной политики по отношению к нематериальным объектам.
Думается что такой интерес обречен на недолгую жизнь, потому что он эксплуатирует очевидные недостатки правового регулирования. На смену ему грядет другой интерес – интерес экономический связанный с умением использовать исключительные права на результаты интеллектуальной деятельности для повышения доходности предприятия. Реализация этого интереса требует опережающего развития учётно-аналитического обеспечения управления нематериальными объектами.
В порядке постановки можно выделить сведущие задачи экономического анализа эффективности использования нематериальных активов предприятия:
анализ объёма и динамики нематериальных активов;
анализ доходности нематериальных активов;
анализ ликвидности нематериальных активов и степени риска вложений в нематериальные активы.
Для целей учёта, анализа и оценки, нематериальных объектов разрабатывается система экономических показателей характеризующих статику (состояние) и динамику (движение) изучаемого объекта. Особое значение для управления имеют показатели эффективности использования нематериальных объектов отражающей степень их влияния на финансовое состояние и финансовые результаты деятельности предприятия.
По данным баланса предприятия (приложение 1) и приложения к балансу предприятия (форма №5) можно провести анализ динамики изменений в объёме нематериальных активов всего за рассматриваемый период. При наличии отчётных данных за ряд периодов проводится трендовый анализ, т.е. рассчитывают абсолютные и относительные отклонения.
Анализ объёма динамики нематериальных активов ОАО комбината "Майкопхлебопродукт" представлен в таблице 3.2.1.
Таблица 3.2.1. Анализ объема и динамики нематериальных активов. (тыс.руб.)
| Показатели | 2008 год | 2009 год | Абсолютное отклонение |
Относительное отклонение,% |
2010 год |
Абсолютное отклонение |
Относительное отклонение,% |
| Нематериальные активы, всего | 20 | 9 | -11 | -55 | 13 | 4 | +44 |
| Удельный вес нематериальных активов в валюте баланса,% | 0,067 | 0,027 | -0,04 | -60 | 0,032 | 0,005 | +18 |
Как видно из данных таблицы 3.2.1., нематериальные активы в 2009 году имели абсолютное отклонение – 11 тыс.руб., т.е. они уменьшались на эту сумму более чем в два раза, а именно на 55%. Уменьшение нематериальных активов связанно с их выбытием и снятием их стоимости с баланса по причине списания окончания срока службы. По сравнению с 2009 годом в 2010 году нематериальные активы увеличились на 4 тыс.руб., что в процентном отношении составляет увеличение на 44%.
Удельный вес нематериальных активов в валюте баланса в 2008 году составил 0,067%, в 2009 году - 0,027%, в 2010 году – 0,032%.
Динамику нематериальных активов можно изобразить наглядно при помощи линейной диаграммы (рисунок 3.2.1.)
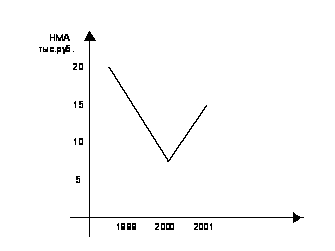
Рис.3.2.1.Диаграмма движения НМА.
Любое выбытие нематериальных активов отражается на счёте 48 "Реализация прочих активов". Положительный финансовый результат от выбытия нематериальных активов (прибыль) зачисляют на счёт 80 "Прибыли и убытки". Потери от выбытия в зависимости от причин списывают за счёт либо чистой прибыли, либо фонда накопления, либо нераспределённой прибыли (счёт 80).
Престижность или значимость нематериальных объектов может быть оценена только экспертным путём. Существует множество факторов, сдерживающих рациональную исключительных особенностей, или свойств, характерных для этих объектов. К таким факторам относят несвоевременность новшества, дороговизна, чрезмерная исключительность, ограниченный круг потребителей, недостаточная правовая защищенность и прочее. Поэтому эксперты используют в качестве основного критерия престижности нематериальных объектов спектр возможного полезного использования их свойств на 3 – уровнях: международном уровне, общенациональном уровне, отраслевом или региональном.
Вложения капитала в нематериальные активы по степени ликвидности и риска могут быть оценены по трём категориям: высоколиквидные, ограниченно ликвидные (средняя группа), низколиквидные, эта классификация относительна. В целом вложения капитала в нематериальные активы при оценке ликвидности имущества предприятия принято относить к низколиквидным, т.е. их реализуемость основных и оборотных активов. Поэтому при необходимом увеличении доли нематериальных активов в имуществе предприятия структура баланса