Управление внеоборотными активами на предприятии ОАО комбинат "Майкоплебопродукт"
Рост нематериальных активов неизбежно приводит к уменьшению величины собственного оборотного капитала. В результате ухудшения показателей обеспеченности предприятия оборотным средствами эксплутационные потребности покрываются за счёт заёмных и дополнительных привлечений источников, что создаёт финансовые напряжения текущей операционной деятельности предприятия.
Приобретение нематериальных активов имеет своей целью получение экономического эффекта от их использования при производстве продукции, вцыполнении работ, оказании услуг. В большинстве случаев вложения в нематериальные активы представляют собой вложения в объекты промышленного применения – покупка лицензии на использование технологии изготовления продукции, расходы по оказанию технологической помощи и инженерных услуг по проектированию и размещению производственных мощностей, организации управления технологическими процессами, сбыту и обслуживанию лицензированных изделий т т.д. Поэтому эффективность этих вложений должны рассматриваться с позиции повышения доходности производства.
Расчёт эффективности использования нематериальных активов сопряжён с большинством трудностей и требует комплексного подхода и поэтому в рамках дипломной работы он не производится.
Конечный эффект от использования нематериальных активов выражается в общих результатах хозяйственной деятельности: в снижении затрат на производство, увеличение объёмов сбыта продукции, увеличение прибыли, повышение платёжеспособности и устойчивости финансового состояния. Исходя из этого следует, что темпы роста выручки от реализации продукции или прибыли, должны опережать темпы роста нематериальных активов.
Проблема использования производственных фондов предприятия имеет две стороны. Первая связанна с уменьшением массы потребляемых в процессе производства средств производства; вторая – с уменьшением авансированных для производственно-хозяйственной деятельности фондов. Общая сумма потребляемых производственных фондов за анализируемый период соответствует затратам средств труда (амортизации) и предметов труда на выпуск продукции. Авансированная сумма производственных фондов – эта такая их сумма, которая обеспечивает одновременное пребывание производственных фондов во всех своих натуральных формах и на всех сторонах хозяйственной деятельности.
Проблема выпуска продукции с наименьшими затратами производственных фондов – проблема снижения себестоимости продукции. Показателями отрицающими снижение себестоимости продукции, является: уровень рентабельности одного оборота производственных фондов (отношение прибыли к себестоимости); затраты на один рубль товарной или реализованной товарной продукции и прибыль на один рубль продукции.
Показателем отражающим выпуск продукции меньшим количеством фондов, является общая фондоотдача производимых фондов, или их оборачиваемость. Его исчисление можно производить либо по стоимости реализованной продукции, либо по себестоимости реализованной продукции. Обратным этому показателю является показатель общей фондоёмкости продукции (коэффициент закрепления производственных фондов).
Воспроизводство и оборачиваемость основных производственных фондов – фактор, влияющий на уровень рентабельности и финансовое состояние предприятия.
Для предприятий небезразлично, сколько собственных средств вложено в основные фонды. В современных условиях увеличивается манёвренность предприятий в отношении создания и использования средств труда, повышается роль кредита в формировании основных средств.
Денежные средства от реализации ненужных средств труда пополняют фонд развития производства.
Методика анализа эффективности вложений предприятия в основные средства, их эксплуатации и воспроизводства должна учитывать ряд принципиальных положений:
функциональная полезность основных средств сохраняется в течении ряда лет, поэтому расходы по их приобритению и эксплуатации распределены во времени;
момент физической замены основных средств не совпадает с моментом их стоимости замещения, в результате чего могут возникнуть потери и убытки, занижающие финансовые результаты деятельности предприятия;
эффективность использования основных средств оценивается по разному в зависимости от их вида, принадлежности, характера участия в производственном процессе, а также назначения. Поскольку основные средства обслуживают не только производственную сферу деятельности предприятия, но и социально-бытовую, культурную, природно-экологическую и другие сферы, поскольку эффективность их использования определяется не только экономическими, но и социальными, экологическими и другими факторами.
В ходе анализа необходима, оценить размеры, динамику и структуру вложений капитала предприятия в основные средства, выявить главные функциональные особенности производственной деятельности анализируемого хозяйственного субъекта. Для анализа используются данные из формы №5 приложения к годовому балансу предприятия. Проанализируем объём и динамику основных средств (табл. 3.2.1.)
Таблица 3.2.1. Анализ объёма и динамики основных средств (тыс.руб.)
| Показатели | 2008 год | 2009 год | Абсолютное отклонение |
Относительное отклонение,% |
2010 год |
Абсолютное отклонение |
Относительное отклонение,% |
| Основные средства, всего | 29628 | 30009 | 381 | +1,3 | 31284 | 1275 | 4,2 |
|
В том числе по видам: здания сооружения машины и оборудование транспортные средства производственный и хозяйственный инвентарь многолетние насаждения другие |
13679 3862 7599 485 1006 56 2941 |
13679 3862 7889 576 1006 56 2941 |
- - 290 91 - - - |
- - +3,8 +18,8 - - - |
13800 4059 8819 498 1111 56 2941 |
121 197 930 -78 105 - - |
+1,1 +5,1 +11,8 -13,5 +10,4 - - |
|
Производственные Непроизводственные |
26712 2916 |
27093 2916 |
318 - |
101,4 - |
28368 2916 |
1275 - |
104,7 - |
Как видно из данных таблицы 3.2.1. объём основных средств с каждым годом увеличивался, тоесть на анализируемом предприятии обеспеченность основными средствами в рассматриваемом периоде возросла. Существенной причиной изменения является переоценка основных средств.
Положительной тенденцией является опережающий рост производственных фондов, которые за последний три года остались не низменными.
Всё это свидетельствует об эффективности использования основных средств на исследуемом предприятии.
Теперь проведём вертикальный анализ отчётности о движении основных средств.
Вертикальный анализ означает расчёт и оценку структуры и структурных изменений в составе основных средств. Для этого составляется таблица 3.2.2.
Таблица 3.2.2. Анализ изменений структуры основных средств
| Показатели | 2008 | 2009 | 2010 | |||
| Сумма | В % к итогу | Сумма | В % к итогу | Сумма | В % к итогу | |
| Основные средства, всего | 29628 | 100 | 30009 | 100 | 31284 | 100 |
|
В том числе по видам: здания сооружения машины и оборудование транспортные средства производственный и хозяйственный инвентарь другие |
13679 3862 7599 485 1006 2941 |
46,1 13,0 25,6 1,6 3,3 10,4 |
13679 3862 7889 576 1006 2941 |
45,6 12,9 26,3 1,9 3,4 9,9 |
13800 4059 8819 498 1111 2941 |
44,1 13,0 28,2 1,6 3,6 9,6 |
|
Производственные Непроизводственные |
26712 2916 |
90,2 9,8 |
27093 2916 |
90,3 9,7 |
28368 2916 |
90,7 9,3 |
По данным таблицы 3.2.2. видно, что изменений в структуре значительных не произошло.
В структуре основных средств наибольший удельный вес составляют здания (46,1% в 2008 году, 45,6% в 2009 году; 44,1% в 2010 году); машины и оборудование (25,6% в 2008 году; 26,3% в 2009 году; 28,2% в 2010 году) и сооружения (13% в 2008 году; 12,9% в 2009 году; 13,0% в 2010 году).
Большая доля зданий, сооружений, машин и оборудования в составе основных средств с одной стороны говорит о больших размерах собственного капитала, что ведет к устойчивости финансового положения. С другой стороны, это ведёт к повышению удельного веса амортизационных отчислений и расходов на ремонт в себестоимости продукции, что при низкой фондоотдаче может привести к уменьшению прибыли и рентабельности.
Увеличение внеоборотных активов предприятия за счёт изменения структуры основных средств в целом замедляет оборот капитала, сокращает размер наиболее ликвидных активов, ухудшает платёжеспособность. На величину расходов по обслуживанию этих объектов уменьшается чистая прибыль и фонд накопления.
Из таблицы 3.2.2. также видно, что активная часть основных средств высока и составляет более 90% от всех основных средств. Изменения в этой части имеют тенденцию к увеличению. Всё это говорит о том, сто на предприятии проводится правильная экономическая политика. Конечная эффективность использования основных средств характеризуется показателями фондоотдачи, фондоёмкости, рентабельности.
Рентабельность основных средств определяется по общей стоимости основных средств. Заключение прибыли берётся из формы №2 "Отчёт о прибылях и убытках" строка 140, а значение средней стоимости основных средств форма №5 "Приложение к бухгалтерскому балансу" строка 370. Среднее значение находится как отношение суммы остатка на начало отчётного года и остатка на конец отчетного года к двум.
Рентабельность основных средств исследуемого предприятия в 2008 году составила:
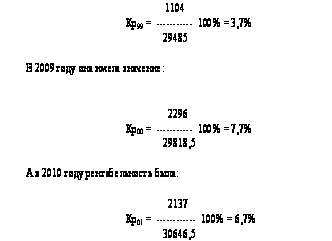
В 2009 году рентабельность увеличилась на 4% в результате увеличения прибыли и средней стоимости основных средств. А в 2010 году снижение темпов роста прибыли привело к снижению рентабельности на 1%. В результате увеличения средней стоимости основных средств это снижение рентабельности было незначительным. Следующий показатель – это показатель фондоотдачи основных фондов. Он определяется отношением объёма выручки от реализации продукции, работ, услуг (на промышленных предприятиях – объёма выпуска продукции) с средней стоимостью основных средств. Фондоотдача – обобщающий показатель использования основных производственных фондов, характеризующий величину объёма реализации продукции, приходящегося на единицу стоимости основных производственных фондов. На величину и динамику фондоотдачи влияет многие факторы, зависящие и независящие от предприятия, вместе с тем резервы повышения фондоотдачи, лучшего использования техники имеются на каждом предприятии. Интенсивный путь ведения хозяйства предполагает систематический рост фондоотдачи за счёт увеличения производительности машин, механизмов и оборудования, сокращение их простоев оптимальной загрузки техники. Показатель фондоотдачи тесно связан с производительностью и фондовооруженностью труда. Для анализа фондоотдачи основных средств используем данные бухгалтерской и статистической отчетности предприятия (табл.3.2.3.).
Таблица 3.2.3. Анализ фондоотдачи основных средств
| Показатели | 2008 год | 2009 год | Абсолютное отклонение |
Относительное отклонение,% |
2010 год |
Абсолютное отклонение |
Относительное отклонение,% |
| 1.Выручка от реализации (без НДС), тыс.руб. | 20038 | 25190 | +5152 | +25,7 | 42840 | +17650 | +70,1 |
| 2.Среднесписочная численность работников, чел | 354 | 315 | -39 | -11,0 | 316 | +1 | +0,3 |
| 3.Среднегодовая стоимость основных производственных фондов, тыс.руб. | 26557 | 26902,5 | 345,5 | +1,3 | 27730,5 | +82,8 | +3,1 |
| 4.Среднегодовая выроботка на 1 работника, тыс.руб (1:2) | 56,6 | 79,9 | +23,3 | +41,2 | 135,6 | +55,7 | +69,7 |
| 5.Фондовооружённость труда, тыс.руб. (3:2) | 75,0 | 85,4 | +10,4 | +13,9 | 87,8 | +2,4 | +2,8 |
| 6.Фондоотдача,руб. (1:3) | 0,75 | 0,94 | +0,19 | +25,3 | 1,55 | +0,61 | +64,9 |
Из данных таблицы 3.2.3. видно, что рост фондоотдачи в 2009 г. на 25,3% произошёл в условиях роста фондовооруженности на 13,9% и производительности труда на 41,2% (на фоне снижения численности работников на 11%).
Что касается 2010 года фондоотдача по сравнению с 2009 годом возросла на 64,9% в результате значительного роста фондовооруженности на 2,8% и производительности труда на 69,7%, на фоне увеличения численности работников на 0,3%.
Рост фондоотдачи ведёт к относительной экономии производственных основных фондов и к увеличению объёма выпускаемой продукции. Рост фондоотдачи является важнейшим фактором улучшения результатов деятельности предприятия.
Существуют следующие факторы роста фондоотдачи:
Повышение производительности оборудования в результате технического перевооружения и реконструкции.
Повышение коэффициента сменности оборудования, который рассчитывается как отношение общего количества отработанных оборудованием данного вида в течении дня станкосмен к количеству станков, работающих в наибольшую смену. Экономический смысл этого коэффициента показывает во сколько смен в среднем в течении года работает единица оборудования.
Улучшение использования времени и мощности.
Ускорение освоения вновь вводимых мощностей.
Что касается фондоёмкости, то – это величина обратная фондоотдачи. Она показывает долю стоимости основных фондов, приходящуюся на один рубль выручки от реализации.
Если фондоотдача должна иметь тенденцию к увеличению, то фондоёмкость к снижению, что и следует из нашего анализа.
ЗАКЛЮЧЕНИЕ
На основании проведённой работы можно сказать, что финансовые результаты предприятия в значительной степени зависят от состояния, качества и структуры внеоборотных активов. Поэтому задачей финансовой службы является своевременный анализ внеоборотных активов, динамика их изменений.
Это необходимо для определения наиболее приоритетных направлений развития предприятия.
Активное воздействие финансов предприятий, включая основные средства, нематериальные активы, капитальные и финансовые вложения, служит целями сбалансированности денежного оборота.
Таким образом, сделаем соответствующие выводы.
Комплексный характер использования финансовой информации позволяет управлять внеоборотными активами, участвующими в производственном процессе.
Внеоборотные активы предприятия состоят из основных средств, нематериальных активов, капитальных и финансовых вложений и прочих внеоборотных активов.
Значимой частью внеоборотных активов является основные средства. Их инвентарная стоимость не отражает изменений, происходящих в ценах, налогах, стоимости работ и услуг, поэтому её необходимо пересчитывать на стоимость воспроизводства, на определённую дату. Цель переоценки основных средств – создание условий формирования необходимых денежных фондов для обновления основных активов.
Переоценка основных средств не приводит автоматически к увеличению уставного каптала, поэтому её результаты отражаются в составе добавочного капитала и фонды социальной сферы.
Улучшение использования основных средств отражаются на финансовых результатах работы предприятия за счёт: увеличения выпуска продукции, снижения себестоимости, улучшения качества продукции, снижения налога на имущество и увеличение балансовой прибыли.
Улучшения использования основных средств на предприятии можно достигнуть путём освобождения предприятия от излишнего оборудования, машин и других основных средств или сдачи их в аренду; своевременного и качественного проведения планово-предупредительных и капитальных ремонтов; приобретение высококачественных основных средств; повышение уровня квалификации обслуживающего персонала; повышение уровня концентрации и специализации производства; внедрение новой техники и прогрессивной технологии – малоотходной, безотходной, энерго- и топливносберегающей; совершенствование организации производства и труда с целью сохранения потерь рабочего времени.
Пути улучшения использования основных средств зависят от конкретных условий, сложившихся на предприятии в тот тли иной период времени.
Воспроизводство основных фондов в заранее выбранных форме и составе обеспечивают капитальные вложения. Капитальные вложения относят к долговременным затратам. Конкуренцию им составляют финансовые вложения, которые также являются долговременным способом размещения капитала. Если доходность капитальных вложений, то закономерно снижение темпов роста реальных инвестиций.
Финансирование капитальных вложений из бюджета осуществляется в форме безвозвратных ассигнований и льготных кредитов. Это приводит к росту государственного внутреннего и государственного долга, если бюджет дефицитен.
Финансовые вложения всегда оцениваются по уровню риска и инфляции. Обычно максимальный доход от финансовых вложений приносит спекулятивные операции на биржевом и внебиржевом рынках. Отвлечение финансовых ресурсов в ценные бумаги целесообразно в случае, когда предпринимательская структура имеет высокий уровень самофинансирования.
Итак, содержание дипломной работы отвечает своему названию. В процессе её написания главным моментом стало закрепление полученных знаний и умений. Важное значение имеет то, что при изучении теоретической и информационной базы произошло ознакомление не только с деятельностью одного конкретного хозяйствующего субъекта, но и в целом с Российской рыночной средой и её трансформацией.
Безусловно, рыночное реформирование в России способствовало решению некоторых важных задач в экономике, достижению некоторых позитивных результатов, однако вместе с тем оно принесло с собой и новые проблемы, от решения которых теперь во многом зависят, сможет ли наша страна преодолеть масштабный хозяйственный кризис во всех формах и сферах его проявления.
Необходима глубокая структурная перестройка экономики. Структурные преобразования должны быть направлены на сокращение устаревших звеньев производственного аппарата, поддержание высокотехнологических производств, способных стать "точкой роста", поддержку жизненно важных аспектов экономики, создание предпосылок социальной переориентации экономики.