Ценовая политика предприятия торговли и её влияние на финансовые результаты предприятия
Все торговая площадь (200 мІ) предприятия разделена на отделы, которые осуществляют торговлю товарами через прилавок, относящимися к определенной товарной группе данного отдела. В магазине функционируют 6 отделов. Месторасположение анализируемого магазина рассматриваемого потребительского общества является достаточно выгодным.
Таблица 2.1 - Анализ основных показателей торгово-хозяйственной деятельности за 2006–2007 г
| Показатели | Единицы измерения | 2006 год | 2007 год |
Отклонение (+,-) |
Темп роста, % |
| А | 1 | 2 | 3 | 4 | 5 |
| Оборот розничной торговли без НДС | тыс. руб. | 74569 | 85465 | 10896 | 114,61 |
| Торговая площадь | МІ | 200 | 200 | - | - |
| Себестоимость проданных товаров | тыс. руб. |
58754 | 62154 | 3400 | 105,79 |
| Численность работников, всего | чел. | 32 | 31 | - 1 | 96,87 |
| В том числе ТОП | чел. | 26 | 26 | - | - |
| Производительность труда 1 работника | тыс. руб./чел. | 2330 | 2757 | 427 | 115,49 |
| В том числе производительность труда работника ТОП | тыс. руб. /чел. | 2868 | 3287 | 419 | 114,61 |
| Фонд заработной платы | тыс. руб. | 1500 | 1600 | 100 | 106,67 |
| Уровень фонда заработной платы | % | 2,01 | 1,87 | - 0,14 | 93,03 |
| Среднемесячный размер заработной платы 1 работника | тыс. руб. | 3,91 | 4,30 | 0,39 | 109,97 |
| Среднегодовая стоимость основных фондов | тыс. руб. | 125 | 157 | 32 | 125,60 |
| Фондоотдача | коэф. | 597 | 544 | - 53 | 91,12 |
| Фондоёмкость | коэф. | 0,0016 | 0,0018 | 0,0002 | 112,50 |
| Фондовооруженность труда 1 работника | коэф. | 4,28 | 3,67 | - 0,61 | 85,75 |
| Коэф. эффективности использования основных фондов | коэф. | 99,67 | 123,53 | 23,86 | 123,94 |
| Среднегодовая стоимость оборотных средств | тыс.руб. | 1097,50 | 1216,50 | 119 | 110,84 |
| Время обращения оборотных средств | дни | 5,37 | 5,20 | - 0,17 | 96,83 |
| Скорость обращения оборотных средств | обороты | 67,94 | 70,25 | 2,31 | 103,40 |
| Валовая прибыль | |||||
| В сумме | тыс.руб. | 15815 | 23311 | 7496 | 147,40 |
| В % к товарообороту | % | 21,21 | 27,28 | 6,07 | 128,62 |
| Издержки обращения | |||||
| В сумме | тыс. руб. | 3356 | 3964 | 608 | 118,12 |
| В % к товарообороту | % | 4,50 | 4,64 | 0,14 | 103,11 |
| Прибыль (убыток) от продаж | |||||
| В сумме | тыс.руб. | 12459 | 19347 | 6888 | 155,29 |
| В % к товарообороту | % | 16,71 | 22,64 | 5,93 | 135,49 |
| Прочие доходы | тыс. руб. | 145 | 312 | 167 | 1115,17 |
| Прочие расходы | тыс.руб. | 215 | 187 | - 28 | 86,98 |
|
Прибыль (убыток) до налогообложения |
|||||
| В сумме | тыс.руб. | 12389 | 19472 | 7083 | 157,17 |
| В % к товарообороту | % |
16,61 | 22,78 | 6,17 | 137,15 |
| Текущий налог на прибыль | тыс.руб. | 2973 | 4673 | 1700 | 157,18 |
| Чистая прибыль | |||||
| В сумме | тыс.руб. | 9416 | 14799 | 5383 | 157,17 |
| В % к товарообороту | % | 12,63 | 17,32 | 4,69 | 137,13 |
Анализируя формирование и динамику финансовых результатов деятельности предприятия (табл. 2.1), можно отметить следующее.
Товарооборот предприятия увеличился за 2007 год на 10896 тыс. руб., темп роста составил 114,61%.
Торговая площадь предприятия осталась неизменной.
Себестоимость проданных товаров увеличилась к концу отчетного периода на 3400 тыс. руб., это связано с увеличением цен на продукцию производителей.
Численность работников сократилась на 1 человека, при этом численность ТОП осталась такой же, т.е. 26 человек.
Производительность труда 1 работника увеличилась на 427 тыс.руб., темп прироста составил 115,49%.
Фонд заработной платы в 2007 году составил 1600 тыс.руб., по сравнению с 206 годом увеличился в сумме на 100 тыс.руб. При этом уровень фонда заработной платы в процентах к товарообороту сократился в 2007 году на 0,14% и составил 1,87%
Среднемесячный размер заработной платы составляет 4,30 тыс.руб.
Стоимость основных фондов возросла на 32 тыс.руб., темп изменения 125,60%. Фондоотдача и фондоемкость характеризуют эффективность использования основных фондов. На данном предприятии фондоотдача к концу 2007 года сократилась в сумме на 53, а фондоемкость увеличилась на 0,0002. Фондовооруженность труда также сократилась на 0,61.
Среднегодовая стоимость оборотных средств в 2007 году составила 1216,50 тыс.руб.
Валовая прибыль торгового предприятия БПО «Исаковский» увеличилась на 7496 тыс.руб. в сумме, а темп прироста составил 147,40 %. Издержки обращения увеличились на 608 тыс.руб., что сократило возможную прибыль от продаж, которая увеличилась на 6888 тыс.руб.
Прочие доходы возросли на 167 тыс.руб., а прочие расходы сократились на 28 тыс.руб.
Прибыль до налогообложения соответственно возросла и составила 19472 тыс.руб.
Текущий налог на прибыль увеличился на 1700 тыс.руб., темп роста 157,18%.
Чистая прибыль в свою очередь увеличилась на 5383 тыс.руб. и составила 14799 тыс.руб., что благоприятно характеризует эффективность деятельности предприятия БПО «Исаковский»
Анализ динамики товарооборота БПО «Исаковский» представлен в таблице 2.2.
Таблица 2.2 - Анализ динамики товарооборота БПО «Исаковский» за 2005–2007 года
| Годы |
Оборот рознич- |
Индексы цен | Оборот роз- | Прирост товаро- |
Темпы роста в сопос- |
||
| ной торговли в | ничной тор- |
оборота по сравне- |
товимых ценах. % | ||||
| действующих | говли в | нию с | |||||
| ценах | сопостави- | Предшествую-щим | |||||
| мых ценах | годом, тыс.руб. | ||||||
| цепные | базисные | цепные | базисные | ||||
| 1 | 2 | 3 | 4 | 5 | 7 | 8 | 9 |
| 2005 | 65412 | 1,09 | 1,09 | 60011 | - | - | - |
| 2006 | 74569 | 1,078 | 1,078 | 69173 | 9157 | 115,27 | 115,27 |
| 2007 | 85465 | 1,09 | 1,09 | 78408 | 10896 | 113,35 | 130,66 |
В анализируемом периоде наблюдается постоянный рост товарооборота в действующих ценах. Так, за 2007 год рост объема продаж по сравнению с базисным составил 20053 тыс.руб., а по сравнению с 2006 годом – 9157 тыс.руб. В сопоставимых ценах объем реализуемых товаров в анализируемом периоде так же растет. Так, за 2007 год темп роста по сравнению с базисным годом составил 130,66%, а за 2006 год продажи выросли на 115,27%. В целом темп прироста товарооборота в сопоставимых ценах за анализируемый период составил 130,66%.
Таблица 2.3 - Анализ влияния цен на объем оборота розничной торговли БПО «Исаковский» за 2006-2007 гг
| Годы | Объём оборота розничной торговли, тыс. руб. | Абсолютное изменение объема оборота розничной торговли тыс. руб. | Темп изменения. % | ||||
| В действующих ценах | Индекс цен | В сопоставимых ценах | цен | физического объема товарооборота | В действующих ценах | В сопостави-мых ценах | |
| А | 1 | 2 | 1 | 4 | 5 | 6 | 7 |
| 2006 | 74569 | 1,078 | 69173 | - | - | - | - |
| 2007 | 85465 | 1,09 | 78408 | 7057 | 3839 | 114,61 | 113,35 |
Исходя из полученных результатов в таблице можно сказать, что объем оборота розничной торговли в 2007 г. увеличился по сравнению с 2006 г. на 114,61%. На увеличение оборота розничной торговли оказали влияние следующие факторы: рост цен на продукцию привел к увеличению товарооборота на 3839 тыс. руб., а за счет увеличения физического объема товарооборота объем продаж увеличился на 7057 тыс. руб.
Следовательно, рост объема товарооборота за 2007 г. был обусловлен большей частью за счет изменения физического объема товарооборота. Кроме того, на предприятии наблюдается устойчивый рост в развитии товарооборота по кварталам за анализируемый период (табл. 2.4).
Таблица 2.4 - Анализ динамики оборота розничной торговли по кварталам за 2006-2007 гг
| Кварталы | Оборот розничной торговли, тыс. руб. | Изменения (+,-) | Удельный вес, % | Изменения удельного веса, % | Темп прироста, % | ||
| 2006 год | 2007 год | 2006 год | 2007 год | ||||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | 23125 | 24578 | 1453 | 31,01 | 29 | -2 | 106,28 |
| 2 | 18472 | 19896 | 1424 | 24,77 | 23 | -2 | 107,71 |
| 3 | 11231 | 18540 | 7309 | 15,06 | 22 | 7 | 165,08 |
| 4 | 21741 | 22451 | 710 | 29,16 | 26 | -3 | 103,26 |
| Всего | 74569 | 85465 | 10896 | 100 | 100 | - | 114,61 |
Значит, исходя из данных таблицы 2.4, можно сделать заключение, что наибольшую долю в товарообороте за 2006 г. занял 1 квартал, когда сумма товарооборота составила 23125 тыс. рублей или 31% удельного веса. За 2007 г. наибольшая доля товарооборота также пришлась также на 1 квартал, составив 24578 тыс. руб. или 29%. В целом, можно сказать, что объем оборота розничной торговли по кварталам распределяется равномерно, кроме заметного спада в 3 квартале, особенно в 2006 году. Диаграмму динамики оборота розничной торговли по кварталам можно посмотреть в приложении Ж.
2.2 Анализ уровня торговой надбавки и факторов её определяющих
Определение обоснованного уровня цены наиболее сложный момент в деятельности предприятия, т.к. цена подвержена влиянию множества факторов, которые нужно учитывать специалистам по ценообразованию. Таким образом, цена конкретного товара есть денежное выражение комплекса ценообразующих факторов, действующих в данное время. В настоящее время уровень торговой надбавки каждое предприятие определяет самостоятельно и на ее размер влияют такие факторы как характер реализуемых товаров, специфика деятельности, соотношение спроса и предложения, цены конкурентов, государственная политика, проводимая в сфере обмена, уровень издержек обращения, планируемый размер прибыли [19, с.78].
Поскольку основным видом деятельности БПО «Исаковский» является розничная реализация продуктов питания, то ценовая политика предприятия направлена на установление цен на уровне цен конкурентов. В этом случае величина торговой надбавки равна разнице между розничной ценой (без НДС) и ценой, по которой товар закуплен (без НДС). Реализованная торговая надбавка образует валовую прибыль предприятия. Таким образом, конечный уровень розничных цен зависит от цены приобретения товара и от размера торговой надбавки.
Основные составляющие этого способа ценообразования:
потребительский фактор (спрос);
ассортиментная политика;
уровень конкуренции;
сезонность.
Необходимо четко определять целевую группу потенциальных покупателей магазина, которая, в свою очередь, зависит от местоположения магазина. Важно учитывать:
Близость трассы. Расположение центральной дороги в близи магазина ставит его в выгодное положение по сравнению с конкурентами, поэтому предприятие может позволить себе установить более высокую торговую наценку на некоторые виды продукции.
Плотность населения. Магазин рядом с центральной дорогой и многоэтажными жилыми домами, поэтому покупательский поток обеспечивает достаточно высокий объем продаж.
Социальный уровень потенциальных покупателей (покупательная способность потенциальных клиентов). Поскольку формирование ценовой политики торгового предприятия тесно связано с доходом потенциальных клиентов, то необходимо учитывать влияние данного фактора. Так, в районе расположения анализируемого магазина покупательская способность потенциальных клиентов находится на уровне среднего достатка и ниже среднего, так как в основном это покупатели пенсионного возраста. Таким образом, основной контингент покупателей определяет небольшую наценку на товар при наличии необходимой товарной номенклатуры, удовлетворяющей повседневные нужды человека. Эти принципы формируют общую тенденцию ценовой политики анализируемого розничного предприятия. Однако необходим дифференцированный подход к определению конечной цены
4. Уровень конкуренции. Ценовая политика конкурентов также в значительной мере определяет уровень цен в магазине. Магазин стремиться к тому, чтобы продажная цена продукта не была выше, чем у конкурента. Хорошо, если удается установить цену на некоторые позиции ниже конкурентной.
Сезонность часто заставляет переводить товар из одной группы ассортимента в другую и требует гибкого подхода к определению продажной цены. Например, пиво в летний период становится особенно популярным и может выполнять функцию рабочего товара в ассортименте. Другим примером влияния сезонности на ценовую политику может являться продукция гастрономического отдела, пользующаяся особым спросом в зимний период, который к лету заметно падает. По мере истечения срока годности продукта цена на него снижается в определенных пропорциях. Причем для разных товарных групп они различны. Так, скоропортящийся товар имеет большую наценку в связи с высоким риском порчи, но по мере приближения даты реализации его уценивают. Что привлекает в свою очередь, клиентов с достатком ниже среднего (особенно пенсионеров). Цена же на бакалейные товары претерпевает незначительные изменения в течение длительного времени.
5. Философия назначения цены. С точки зрения ценообразования невозможно ввести наценку на каждую единицу товара в виде фиксированного процента. Изменение цен по соображениям конкуренции, общая ситуация со спросом на отдельные товары и ожидаемые перемены в спросе в связи с изменением цен так же являются важными факторами, влияющими на цену.
В зависимости от звеньев товародвижения структура и порядок расчета розничных цен в БПО «Исаковский» различны.
В настоящее время существующая практика работы магазина характеризуется следующими особенностями:
"пассивное ожидание", то есть берется то, что предлагает многочисленная армия поставщиков. Активность в выборе может проявляться только тогда, когда речь заходит о ценах;
метод "проб и ошибок". При этом решение принимается на основе следующих умозаключений: схожесть по качеству, происхождению, с другими продуктами, известность, наличие рекламы и пр. Однако товаровед не обладает памятью компьютера и ограничен в объеме восприятия информации, поэтому, когда речь идет о широком ассортименте, не верится, что решения о выборе того или иного продукта будут взвешенными;
"борьба мотивов". Иногда выбор продуктов осуществляется на основе личной заинтересованности, а не прибыльности магазина;
"псевдо-потребительская ориентация". Массированная реклама через средства массовой информации какого-либо товара вынуждает магазин включать его в ассортимент, поскольку он начинает пользоваться повышенным спросом.
В целом, в магазине насчитывается порядка 1 тыс. позиций товаров. Подобный подход к формированию ассортимента приводит к наличию "черных дыр", требующих оптимизации ассортимента.
Исследования ассортимента показывают, что "черные дыры" есть во всех категориях товаров. Они не только отвлекают оборотные средства магазина, но и занимают "драгоценные" места на стеллажах, требуют дополнительных и, как правило, высоких затрат на осуществление коммерческой работы по данным позициям.
Далее изучим факторы, влияющие на средний уровень валовой прибыли. Он может изменяться в результате изменения структуры товарооборота (размеров торговых надбавок на отдельные товары и товарные группы). Увеличение в товарообороте доли товаров с более высокими торговыми надбавками ведет к повышению среднего уровня валовой прибыли, и наоборот.
Прибыль от реализации товаров зависит от изменения объема товарооборота среднего уровня валовой прибыли, остающегося в распоряжении торгового предприятия.
 (2.1)
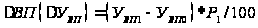 (2.2)
Расчет изменения валовой прибыли:
∆ВП (∆Р) = (85465 - 74569) * 21,21 / 100 = 2311,04 тыс.руб.
∆ВП (∆Увп) = (27,28-21,21) * 85465 / 100 = 5187,73 тыс.руб.
Далее изучим факторы, влияющие на средний уровень валовой прибыли.
Таблица 2.5 - Анализ состава и структуры оборота розничной торговли, тыс. руб.
| Товарные группы |
Оборот розничной торговли, тыс. руб. |
Уровень торговой надбавки, % | Сумма валовой прибыли, тыс. руб. | |||
| 2006 год | 2007 год | 2006 год | 2007 год | 2006 год | 2007 год | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Хлебобулочные изделия | 7720 | 8654 | 8 | 8 | 617,60 | 692,32 |
| Молоко и молочные продукты | 7757 | 8587 | 10 | 10 | 775,70 | 858,70 |
| Крупа | 2600 | 3547 | 15 | 15 | 390,00 | 532,43 |
| Мука | 4000 | 5611 | 20 | 20 | 800,00 | 1122,20 |
| Рыбная продукция | 5280 | 5987 | 25 | 25 | 1320,00 | 1496,75 |
| Мясо и птица | 6720 | 7123 | 20 | 20 | 1344,00 | 1424,60 |
| Колбасные изделия | 6600 | 7020 | 25 | 25 | 1650,00 | 1755,00 |
| Сахар | 3760 | 4231 | 25 | 25 | 940,00 | 1057,75 |
| Макаронные изделия | 3368 | 4478 | 25 | 25 | 842,00 | 1119,50 |
| Ликероводочные изделия | 10280 | 11210 | 25 | 25 | 2570,00 | 2802,50 |
| Сигареты и папиросы | 3990 | 5041 | 25 | 25 | 997,20 | 1260,25 |
| Чай натуральный | 3870 | 4692 | 25 | 25 | 967,50 | 1173,00 |
| Кондитерские изделия | 8624 | 9284 | 25 | 25 | 2156,00 | 2321,00 |
| Всего | 74569 | 85465 | - | - | 15815,00 | 23311,00 |
На основе данных таблицы 2.5. можно сделать вывод, что изменение структуры товарооборота вызвало увеличение среднего уровня валовой прибыли. Определим процентные числа по структуре товарооборота.
Таблица 2.6 - Расчет процентных чисел по структуре оборота розничной торговли, (в процентах)
| Товарные группы | Структура оборота розничной торговли | Уровень торговой надбавки прошлый год | Процентные числа по структуре оборота розничной торговли. % | ||
| 2006 год | 2007 год | 2006 год | 2006 год | 2007 год | |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Хлебобулочные изделия | 10,35 | 10,13 | 8 | 0,83 | 0,81 |
| Молоко и молочные продукты | 10,40 | 10,05 | 10 | 1,04 | 1,01 |
| Крупа | 3,49 | 4,15 | 15 | 0,52 | 0,62 |
| Мука | 5,36 | 6,57 | 20 | 1,07 | 1,31 |
| Рыбная продукция | 7,08 | 7,01 | 25 | 1,77 | 1,75 |
| Мясо и птица | 9,01 | 8,33 | 20 | 1,80 | 1,67 |
| Колбасные изделия | 8,85 | 8,21 | 25 | 2,21 | 2,05 |
| Сахар | 5,04 | 4,95 | 25 | 1,26 | 1,24 |
| Макаронные изделия | 4,52 | 5,24 | 25 | 1,13 | 1,31 |
| Ликероводочные изделия | 13,79 | 13,12 | 25 | 3,45 | 3,28 |
| Сигареты и папиросы | 5,35 | 5,89 | 25 | 1,34 | 1,47 |
| Чай натуральный | 5,19 | 5,49 | 25 | 1,30 | 1,37 |
| Кондитерские изделия | 11,57 | 10,86 | 25 | 2,89 | 2,72 |
| Всего | 100 | 100 | - | 20,61 | 20,61 |
Расчет процентных чисел по структуре товарооборота показал, что изменение процентных чисел нет, в 2006 году и в 2007 году процентное число составило 20,61%.
2.3 Анализ затрат БПО «Исаковский» при формировании цены
Одним из основных факторов ценообразования является учет издержек производства, так как цена на товар зависит как от спроса, так и от предложения, объема и состава ассортимента выпускаемой продукции, издержек производства и обращения.
Расходы торгового предприятия в соответствии с действующим законодательством включают в себя следующие элементы:
Издержки обращения;
Расходы по налоговым платежам;
Прочие расходы (операционные, внереализационные).
Рассмотрим состав и структуру расходов за анализируемый период в таблице 2.7.
Таблица 2.7 - Состав, структура и динамика расходов за анализируемый период, тыс. руб.
| Показатели | 2006 год | 2007 год | Удельный вес, % | Отклонения, (+,-) | Темп | ||
| 2006 год | 2007 год | по сум- | по удель- | прироста. | |||
| ме, тыс. | ному весу, | % | |||||
| руб. | % | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Издержки обращения | 3356 | 3964 | 51,28 | 44,92 | 608 | -6,36 | 118,12 |
| Прочие расходы | 215 | 187 | 3,29 | 2,12 | -28 | -1,17 | 86,98 |
| Текущий налог на | |||||||
| прибыль | 2973 | 4673 | 45,43 | 52,96 | 1700 | 7,53 | 157,18 |
| Расходы, всего | 6544 | 8824 | 100 | 100 | 2280 | - | 134,84 |
Анализ структуры расходов БПО «Исаковский» показал, что за 2006 - 2007 гг. наибольший удельный вес в общих расходах предприятия занимают издержки обращения (51,28% – 44,92%). В целом, необходимо отметить, что общая сумма расходов возросла по сравнению с 2006 г. на 608 тыс. руб. и составила темп прироста 118,12%.
Издержки обращения являются основными по существенности расходами данного торгового предприятия, поэтому рассмотрим их более подробно.
Издержки обращения являются экономической категорией, от размера которых зависит напрямую величина прибыли от продаж торгового предприятия, а, следовательно, и все другие виды прибыли предприятия. Рассмотрим динамику издержек обращения торгового предприятия.
Таблица 2.8 - Анализ динамики издержек обращения БПО «Исаковский»
| Показатели | Ед. изм. | Годы | Темп изменения, % | ||
| 2005 | 2006 | 2007 | |||
| А | 1 | 2 | 3 | 4 | 5 |
| Оборот розничной торговли | Тыс. руб. | 65412 | 74569 | 85465 | 130,66 |
| Издержки обращения: | |||||
| Сумма | Тыс. руб. | 2941 | 3356 | 3964 | 134,78 |
| Уровень | % | 4,50 | 4,50 | 4,64 | - |
Диаграмму соотношения оборота розничной торговли и издержек обращения можно посмотреть в приложении Д.
Следовательно, можно сказать, что за 2005 – 2006 года издержки обращения остались на таком же уровне и составили 4,50%, увеличились при этом в сумме на 415 тыс.руб. К 2007 году уровень издержек обращения увеличился на 0,14%.
Издержки обращения являются наиболее существенными расходами исследуемого предприятия и представляют собой сумму текущих затрат по доведению потребительских товаров от производителя к потребителю.
Осуществим анализ издержек обращения БПО «Исаковский» за исследуемый период.
Рассмотрим более подробно состав, структуру и динамику издержек обращения.
Таблица 2.9 - Состав, динамика и структура издержек обращения по статьям затрат за 2006-2007 г.
| Наименование статей издержек обращения | Сумма расходов | Отклонение (+,-) | Темп изменения,% | ||||
| 2006 год | 2007 год | по сумме, тыс. руб. | по удельному весу, % | ||||
| Сумма, | Удель- | Сумма, | Удель- | ||||
| тыс. руб. | ный вес, | тыс. руб. | ный вес, | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Ветеринарные справки | 27 | 0,81 | 28 | 0,71 | 1 | - 0,10 | 103,70 |
| Расходы на оплату | |||||||
| труда | 1652 | 49,23 | 1760 | 44,40 | 108 | - 4,83 | 106,54 |
| Отчисления на социальные нужды | 430 | 12,81 | 458 | 11,55 | 28 | - 1,26 | 106,51 |
| Амортизация основных средств | 65 | 1,94 | 49 | 1,24 | -16 | - 0,70 | 75,38 |
| Расходы на | |||||||
| содержание зданий, |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||