Ценовая политика предприятия торговли и её влияние на финансовые результаты предприятия
Таким образом, исходя из таблицы 2.9, можно отметить, что наиболее значимой статьей расходов являются расходы на оплату труда и расходы на содержание зданий, оборудования, инвентаря.
Увеличение расходов на оплату труда связано с увеличением заработной платы работникам предприятия, и отчислениями на социальные нужды.
Проведем группировку и анализ издержек обращения с их подразделением на постоянные и переменные по исследуемому предприятию.
Таблица 2.10 - Анализ издержек обращения БПО «Исаковский» в зависимости от изменения объема оборота розничной торговли в анализируемом периоде, тыс. руб.
| Показатели | 2006 год | 2007 год | Отклонение, (+,-) | Темп прироста, % |
| А | 1 | 2 | 3 | 4 |
| Оборот розничной торговли | 74569 | 85465 | 10896 | 114,61 |
| Издержки обращения, сумма | 3356 | 3964 | 608 | 118,12 |
| в том числе условно - переменные | 14 | 28 | 161 | 123,99 |
| условно - постоянные | 3342 | 3936 | 594 | 117,77 |
| Уровень издержек обращения в % к обороту розничной торговли | 4,50 | 4,64 | 0,14 | 103,11 |
|
в том числе: уровень условно - переменных затрат, % |
0,019 |
0,032 |
0,013 |
168,42 |
| уровень условно - постоянных затрат, % | 4,48 | 4,61 | 0,13 | 102,90 |
Анализ издержек обращения БПО «Исаковский» в зависимости от изменения объема товарооборота в анализируемом периоде показал, что в структуре издержек обращения наибольший удельный вес приходится на условно - постоянные издержки обращения. Уровень данных расходов повысился за исследуемый период на 0,13%, составив 3936 тыс.руб. на конец периода. Доля условно - переменных издержек также возросла, составив 0,032% к обороту розничной торговли, в сумме 28 тыс.руб. на конец 2007 года.
Произведем группировку издержек обращения торгового предприятия в зависимости от объема оборота розничной торговли за отчетный период.
Таблица 2.11 - Группировка издержек обращения торгового предприятия в зависимости от объема оборота розничной торговли за отчетный период, тыс. руб.
| Наименование статей | 2006 год | 2007 год | Отклонения (+.-) | Удельный вес, % | Темп изменения, % | |
| 2006 год | 2007 год | |||||
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| Условно - переменные издержки, в том числе | 14 | 28 | 14 | 0,42 | 0,71 | 100,00 |
| Прочие расходы | 10 | 20 | 10 | 0,30 | 0,50 | 100,00 |
| Расходы по оплате процентов за пользование займом | 4 | 8 | 4 | 0,12 | 0,20 | 100,00 |
| Условно - постоянные из- | ||||||
| держки обращения, в том | 3342 | 3936 | 594 | 99,58 | 99,29 | 117,77 |
| числе | ||||||
| Расходы на оплату труда | 1652 | 1760 | 108 | 49,23 | 44,40 | 106,54 |
| Отчисления на социальные | ||||||
| нужды | 430 | 458 | 28 | 12,81 | 11,55 | 106,51 |
| Амортизация основных средств | 65 | 49 | -16 | 1,94 | 1,24 | 75,38 |
| Износ санитарной и специальной | ||||||
| одежды, столового белья, посуды. | ||||||
| Приборов, других малоценных и | ||||||
| быстроизнашивающихся предметов | 13 | - | -13 | 0,39 | - | - |
| Расходы на содержание | ||||||
| зданий, сооружений, оборудова- | ||||||
| ния и инвентаря | 1000 | 1543 | 543 | 29,80 | 38,93 | 154,30 |
| Прочие расходы | 182 | 126 | 13 | 3,37 | 3,18 | 111,50 |
| Итого | 3356 | 3964 | 608 | 100 | 100 | 118,12 |
Полученные результаты подтверждают ранее сделанные выводы. Так, доля условно - постоянных затрат является преобладающей и составила 99,58% на начало периода и сократилась на 0,29% составив 99,29% на конец периода, снизившись за счет амортизации основных средств и прочих расходов. Исходя из группировки издержек обращения рассмотрим состав и структуру затрат по статье "Прочие расходы" с подразделением их на условно - постоянные и условно - переменные.
В структуре затрат по статье "Прочие расходы" наибольшую долю составляют расходы на вневедомственную охрану (52% - 46%). Следующей затратной статье можно выделить расходы на инкассацию выручки (15% - 10,36%).
Таблица 2.12 - Анализ структуры издержек обращения предприятия по статье "Прочие расходы" за исследуемый период
| Наименование расходов | 2006 год | 2007 год | Отклонения (+,-) | |||
| Сумма, тыс. руб. | Удельный вес, % | Сумма, тыс.руб. | Удельный вес,% | Сумма, тыс.руб. | Удельный вес,% | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Расходы на инкассацию выручки | 10,36 | 5,39 | 15,00 | 10,27 | 5,36 | - 0,03 |
| Расходы по ведению кассового хозяйства | 3,00 | 1,56 | 6,00 | 4,11 | 3,00 | 2,55 |
| Расходы на вневедомственную охрану | 46,00 | 23,96 | 52,00 | 35,62 | 6,00 | 11,66 |
| Расходы по оплате почтовой, телефонной связи | 25,00 | 13,02 | 24,00 | 16,44 | - 1,00 | 3,42 |
| Расходы на приобретение канцелярских товаров | 30,00 | 15,63 | 30,00 | 20,55 | - | 4,92 |
| Другие затраты | 77,64 | 40,44 | 19,00 | 13,01 | - 58,64 | - 27,43 |
| Итого | 192,00 | 100 | 146,00 | 100 | - 46,00 | - |
Увеличение расходов по данным статьям связано с повышением стоимости данных услуг. Так, расходы на инкассацию выручки увеличились за 2007 год на 5,36 тыс. рублей, а расходы на вневедомственную охрану на 6,00 тыс. рублей. Расходы по оплате почтовой и телефонной связи сократились на 1,00 тыс.руб., а расходы на приобретение канцелярских товаров остались без изменения.
Далее произведем группировку прочих расходов торгового предприятия в зависимости от объема товарооборота за 2002 - 2003 г.г.
Таблица 2.13 - Группировка прочих расходов торгового предприятия в зависимости от объема товарооборота за 2006-2007
|
Наименование расходов |
2006 год | 2007 год | Отклонения (+,-) |
Темп прироста, % |
|||
| Сумма, тыс.руб. | Удельный вес, % | Сумма, тыс.руб. |
Удельный вес, % |
Сумма, тыс.руб. | Удельный вес, % | ||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Условно - переменные | 10,00 | 5,10 | 20,00 | 13,25 | 10,00 | 8,15 | 100,00 |
| Расходы на инкассацию выручки | 3,00 | 1,53 | 5,00 | 3,31 | 2,00 | 1,78 | 166,67 |
| Расходы по ведению | |||||||
| кассового хозяйства | 5,00 | 2,55 | 7,00 | 4,64 | 2,00 | 2,09 | 140,00 |
| Другие затраты | 2,00 | 1,02 | 8,00 | 5,30 | 6,00 | 4,28 | 1300,00 |
| Условно - постоянные | 182,00 | 92,86 | 126,00 | 83,44 | - 56 | - 9,42 | 69,23 |
| Расходы на вневе- | |||||||
| домственную охра- | |||||||
| ну | 50,00 | 25,51 | 50,00 | 33,11 | - | 7,60 | - |
| Расходы по оплате | |||||||
| почтовой, телефонной | |||||||
| связи | 25,00 | 12,74 | 20,00 | 13,25 | - 5,00 | 0,51 | 80 |
| Расходы на приоб- | |||||||
| ретение канцеляр- | |||||||
| ских товаров | 30,00 | 15,31 | 30,00 | 19,86 | - | 4,55 | - |
| Другие затраты | 77,00 | 39,28 | 26,00 | 17,22 | 51,00 | - 22,06 | 166,23 |
| Итого | 196,00 | 100 | 151,00 | 100 | - 45 | - | 77,04 |
Группировка прочих расходов показала, что наибольший удельный вес приходится на условно - постоянные расходы (92,86% - 83,44%%). Снижение доли данных затрат связано с увеличением условно - переменных расходов на 10,00 тыс. руб., в то время как условно - постоянные расходы сократились на 56,00 тыс. руб. Доля условно - переменных издержек составила соответственно 5,10% за 2006 г. 13,25% за 2007 г.
В современных условиях развития экономики существенное влияние на изменение величины издержек обращения оказывают цены, ставки, тарифы.
Расчет их влияния на размер текущих затрат БПО «Исаковский» приведен в таблице 2.14.
Таблица 2.14 - Расчет влияния изменения цен, ставок, тарифов на сумму издержек обращения БПО «Исаковский»
| Группы статей издержек обращения | 2007 год | Размер влияния | ||
|
Издержки обращения в действую- щих ценах |
Индекс цен. ставок, тарифов | Издержки обращения в сопоставимых ценах | ||
| А | 1 | 2 | -> _э | 4 |
| Издержки обращения, связанные с содержанием основных фондов | 1592 | 1,09 | 1460,55 | 131,45 |
| в том числе | ||||
| Амортизация основных средств | 49 | 1,09 | 44,95 | 4,05 |
| Расходы на содержание зданий, сооружений, оборудования и инвентаря | 1543 | 1,09 | 1415,60 | 127,40 |
| Издержки обращения, связанные с содержанием трудовых ресурсов | 2372 | 1,09 | 2176,15 | 195,85 |
| в том числе: | ||||
| Расходы на оплату труда | 1760 | 1,09 | 1614,68 | 145,32 |
| Отчисления на социальные нужды | 458 | 1,09 | 420,18 | 37,82 |
| Расходы по оплате процентов за пользование замом | 8 | 1,09 | 7,34 | 0,66 |
| Прочие расходы | 146 | 1,09 | 133,94 | 12,06 |
| Итого | 3964 | - | 3636,70 | 327,30 |
Расчет влияния изменения цен, ставок, тарифов на сумму издержек обращения БПО «Исаковский» обусловил увеличение суммы прибыли издержек обращения за 2007год на 3636,70 тыс. руб.
Для характеристики результативности затрат и их эффективности применяются такие относительные показатели, как уровень издержек обращения, издержкоотдача и рентабельность издержек обращения. Уровень издержек обращения характеризуется издержкоемкостью осуществления торговой деятельности.
Рассчитаем основные показатели эффективности произведенных затрат.
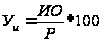 ;
(2.3)
где Уи – уровень издержек обращения, %;
ИО - сумма издержек обращения, тыс. руб.;
Р – товарооборот, тыс.руб..
Уи 2006 = 3356/74569 * 100 = 4,50 (%)
Уи 2007 = 3964/85465 * 100 = 4,64 (%)
Таким образом, полученные значения коэффициента уровня издержек обращения (издержкоемкости реализации товаров) показывают, что за 2007 г. сумма затрат, приходящаяся на 100 рублей розничного товарооборота снизилась по сравнению с предыдущим годом на 0,14 %.
Рассчитаем коэффициент издержкоотдачи:
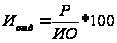 ;
(2.4)
Иотд 2006 = 74569/3356 * 100 = 2221,96 (%)
Иотд. 2007 = 85465/3964 * 100 = 2156,03 (%)
Таким образом, объем товарооборота, полученного на 100 руб. произведенных затрат сократился по сравнению с 2006 годом на 65,93%.
Таким образом, показатели рентабельности издержек обращения будут выглядеть следующим образом:
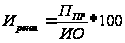 ;
(2.5)
Ирент. 2006 = 12459/3356*100=371,24(%)
Ирент. 2007= 19347/3964*100= 488,07(%)
Полученные значения рентабельности издержек обращения показывают, что сумма прибыли, полученная на 100 руб. произведенных затрат увеличилась по сравнению с 2006г. на 116,83%.
А теперь необходимо провести экономическое обоснование валовой прибыли и уровня торговой надбавки на предприятии.
2.4 Экономическое обоснование валовой прибыли и уровня торговой надбавки БПО «Исаковский»
Важным элементом в составе цены является прибыль, представляющая собой денежное выражение чистого дохода, создаваемого предприятием после его реализации по установленной цене.
В рыночной экономике получение прибыли - основная цель любой предпринимательской деятельности, так как она является основным источником формирования материальных и финансовых ресурсов предприятия, его производственного и социального развития. Чем больше прибыли оно получает, тем больше у него возможностей развиваться, улучшать материальное положение работников, укреплять свое финансовое состояние.
Для расчета товарооборота будущего периода используем несколько экономике - статистических методов, а именно метод расчета общего объема оборота розничной торговли по среднегодовым темпам роста, метод выравнивания динамического ряда по скользящей средней; а также метод экспертных оценок.
Расчет оборота осуществляется на основе средней геометрической роста:
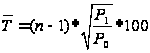 ;
(2.6)
где
 - среднегодовой
темп роста
оборота, %;
 - оборот розничной
торговли за
отчетный период
в сопоставимых
ценах к базовому
периоду, тыс.
рублей;
 - оборот розничной
торговли за
базовый период,
тыс. рублей;
n - число лет в периоде.
Отсюда общий объем оборота розничной торговли предприятия рассчитывается по формуле:
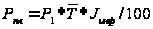 ;
(2.7)
где Рпл - планируемый объем оборота розничной торговли, тыс. руб ;
- оборот розничной
торговли отчетного
периода, тыс.
руб;
 - индекс инфляции
на прогнозируемый
период.
Рассчитаем среднегодовой темп роста товарооборота:
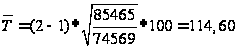 тыс. руб.
Выведем планируемую сумму объема товарооборота:
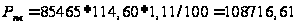 тыс. руб.
Для планирования розничного товарооборота на 2008 год применим также балансовый метод, который основан на использовании в расчетах основной балансовой формулы товарных ресурсов:
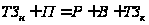 ;
(2.8)
где ТЗн - товарные запасы на начало периода, тыс. руб.;
П - объем поступления товаров, тыс. руб.;
Р - объем реализации товаров, тыс. руб.;
ТЗк - товарные запасы на конец периода, тыс. руб.
Исходя из данной формулы, осуществим прогноз товарооборота на планируемый период. При расчете основных показателей был использован метод по скользящей средней и данные бухгалтерского баланса за исследуемый период.
Так, запасы на начало периода:
К1 = (846 + 982)/2=914 тыс. руб.;
К2 = (982+1213)/2=1097,50 тыс.руб.;
∆К= 1097,50 - 914=183,50 тыс. руб.
Запасы на конец периода:
К1 = (982+1213)/2=1097,50 тыс. руб.;
К2 = (1213+1220)/2=1216,50 тыс. руб.;
∆К = 12126,50 - 1097,50=119 тыс. руб.
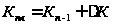 ;
(2.9)
где Кпл - планируемое значение показателя;
Кn - значение показателя в отчетном году;
Кп-1 - значение показателя в предшествующем отчетном году.
Запасы на начало периода: Кпл = 1213+183,50=1396,50 тыс.руб.;
Запасы на конец периода: Кпл = 1220+119=1339 тыс.руб.
Выбытие товаров: Кпл = 25 + 3,7 = 28,7 (тыс. руб.)
Объем поступления: Кпл = 28540 + 1339 = 89879 (тыс. руб.)
Отсюда, используя формулу найдем объем реализации на 2008 год.
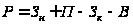 ;
(2.10)
Р 2008 = 1396,50 + 89879 - 1339 – 28,7 = 89907,80 (тыс. руб.)
Таким образом, планируемый объем товарооборота составит 89907,80 тыс. руб
Кроме того, используем для планирования метод экспертных оценок:
 ;
(2.11)
Рпл = 85465 * 1,11 = 94866,15 (тыс. руб.)
Так, планируемая при помощи экспертного метода сумма розничного товарооборота составит 94866,15 (тыс. руб.)
Из полученных, сумм выберем наиболее оптимальную, на наш взгляд, сумму в размере 94866,15 тыс. руб., полученную при использовании балансового метода, поскольку расчет данной суммы базируется на нескольких показателях, и поэтому, н наш взгляд, более точен.
Далее проведем прогноз товарооборота по составу и структуре, используя при этом метод расчета на основе средних удельных весов оборотов товарных групп годовом объеме оборота.
Таблица 2.15 - Прогноз товарооборота по составу и структуре на 2008 год
| Показатели | Сумма, тыс. | Удельный вес, % | 2008 год | Отклонение, ( + ,-) | ||||
| руб. | ||||||||
| 2006 | 2007 | 2006 | 2007 | Сумма, | Удель- | Сумма, | Удельный | |
| год | год | год | год | тыс. руб. | ный вес, | тыс. руб. | вес,% | |
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Хлебобулочные изделия | 7720 | 8654 | 10,35 | 10,12 | 9145,00 | 9,64 | 491,00 | -0,48 |
| Молоко и молочные продукты | 7757 |
8587 |
10,40 |
10,05 |
8925,00 |
9,41 |
338,00 |
-0,64 |
| Крупа | 2600 | 3547 | 3,49 | 4,15 | 4642,00 | 4,89 | 1095,00 | 0,74 |
| Мука | 4000 | 5611 | 5,36 | 6,56 | 5845,00 | 6,16 | 234,00 | -0,40 |
| Рыбная продукция | 5280 | 5987 | 7,08 | 7,00 | 6972,00 | 7,35 | 985,00 | 0,35 |
| Мясо и птица | 6720 | 7123 | 9,01 | 8,33 | 7847,00 | 8,27 | 724,00 | -0,06 |
| Колбасные изделия | 6600 | 7020 | 8,85 | 8,21 | 7555,00 | 7,96 | 535,00 | -0,25 |
| Сахар | 3760 | 4231 | 5,04 | 4,95 | 4658,00 | 4,91 | 427,00 | -0,04 |
| Макаронные изделия | 3368 | 4478 | 4,52 | 5,24 | 4785,00 | 5,04 | 307,00 | -0,20 |
| Ликероводочные изделия | 10280 | 11210 | 13,79 | 13,12 | 12145,00 | 12,80 | 935,00 | -0,32 |
| Сигареты и папиросы | 3990 |
5041 |
5,35 |
5,90 |
5789,00 |
6,10 |
748,00 |
0,20 |
| Чай натуральный | 3870 | 4692 | 5,19 | 5,50 | 7071,15 | 7,45 | 2379,15 | 1,95 |
| Кондитерские изделия | 8624 | 9284 | 11,57 | 10,87 | 9487,00 | 10,00 | 203,00 | -0,87 |
| Всего | 74569 | 85465 | 100 | 100 | 94866,15 | 100 | 9401,15 | 100 |
Полученные результаты показывают, что увеличение товарооборота может наблюдаться в группе "Чай натуральный" на 1,95% или 2379,15 тыс. руб. и в группе "Крупа" на 0,74% или 1095 тыс. руб.
Далее произведем расчет валовой прибыли торгового предприятия на планируемый период в разрезе товарных групп.
Таблица 2.16 - Расчет валовой прибыли торгового предприятия на планируемый период в разрезе товарных групп.
| Товарные группы | Оборот розничной торговли, тыс. руб. | Уровень торговой надбавки, % | Сумма валовой прибыли, тыс. руб. | Уровень валовой прибыли, % | ||||
| 2007 год | 2008 год | 2007 год | 2008 год | 2007 год | 2008 год | 2007 год | 2008 год | |
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Хлебобулочные изделия | 8654 | 9145,00 | 8 | 8 | 692,32 | 731,60 | 3,93 | 3,72 |
| Молоко и молочные продукты | 8587 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||