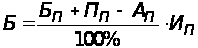Економіка підприємства
Матеріальні Трудові
ресурси ресурси
Капітал Земля Робоча сила Підприємницька
спроможність
Грошовий Знаряддя
праці
Знаряддя праці , орні угіддя, корисні копалини і т.д. Вони обмежені.
Капітал (інвестиційні ресурси) – матеріальні, фінансові засоби, використовувані в процесі виробництва продукції і її доставки споживачеві. Процес створення і накопичення капіталу називається інвестуванням.
Трудові ресурси - фізичні і розумові зусилля людей у процесі виробництва продукції.
Підприємництво - спроможність організовувати виробництво й ефективно використовувати усі види ресурсів.
Загальна властивість усіх ресурсів - їхня обмеженість. Звідси випливає обмеженість виробничих можливостей об'єктів. Суспільне виробництво не здатне зробити той об’єм товарів і послуг, яке хотіло б спожити товариство.
Класифікація ресурсів стосовно підприємства:
| Матеріальна форма | Грошова форма, витрати |
|
Природні умови Праця Засоби виробництва Знаряддя праці (засоби праці) Предмети праці (сировина, матеріали, що комплектують) Готова продукція Гроші |
Рента Фонд оплати праці, зарплата Капітал: Основні фонди Оборотні фонди Оборотні фонди Гроші |
2.2 Ринок ресурсів
Ринок ресурсів має декілька особливостей:
1) попит на ресурси є похідним, тобто залежить від попиту на продукцію;
2) попит і пропозиція на ресурси є стійкими в часу;
3) ринок ресурсів часто концентрується, при цьому утворяться монополії і монопсонії.
Ціни на ресурси мають важливе значення в економіці в зв'язку з тим, що:
витрати, пов'язані з придбанням ресурсів, є прибутками окремих соціальних прошарків населення;
оплата ресурсів - це витрати підприємства, що визначають конкурентноздатність продукції і результативність господарської діяльності;
ціни на ресурси визначають їхній розподіл розміщення в економіці;
ціни на ресурси пов'язані з економічною політикою держави.
Попит на ринку ресурсів залежить від попиту на готову продукцію: підвищується попит ® крива попиту зміщається вправо.
 P
Q
Попит на ринку ресурсів залежить від продуктивності використовуваної технології:
P
збільшується
продуктивність
Q
Попит на ресурси залежить від цін на інші ресурси. Вони можуть як замінювати, так і доповнювати даний ресурс (попит на гудзики і тканини - що доповнюють, торф і дрова - що заміняють).
Часто зміна цін на ресурси-замінники призводить до виникнення двох протилежних ефектів: ефекту заміни (екскаватор і робітники), ефекту масштабів виробництва
2.3 Основні фонди підприємства
Для здійснення безупинної виробничої діяльності, підприємство повинно мати у своєму розпорядженні ресурси: трудові, матеріальні, грошові. Найбільш важливі з них засоби виробництва.
Засоби виробництва - це сукупність матеріальних елементів, необхідних для виготовлення продукції.
Вони діляться на: предмети праці та засоби праці.
Їх можна характеризувати в такий спосіб:
Предмети праці:
беруть участь у виробничому процесі однократно, змінюють свою форму, утворять готову продукцію;
свою вартість на вартість готової продукції переносять відразу;
відновлюються після кожного виробничого циклу.
Засоби праці:
беруть участь у виробничому процесі багаторазово;
свою вартість на вартість готової продукції переносять вроздріб у міру зносу;
відновлюються через ряд виробничих циклів.
Грошова оцінка засобів виробництва являє собою виробничі фонди підприємства, що підрозділяються на:
1) основні фонди;
оборотні фонди.
Класифікація основних виробничих фондів:
| Групи основних фондів | Структура |
|
Будинки Споруди Передатні пристрої Транспорт Машини й устаткування Силові Робітники Вимірювальні і регулюючі пристрої КТ Інструмент Виробничий інвентар Господарчий інвентар |
18% 35% 30% 4% 20% 1% 1% 1% |
Основні виробничі фонди характеризуються складом і структурою.
Склад - сукупність груп ОФ.
Структура - співвідношення вартості окремих груп фондів до їхньої загальної вартості.
По ступеню участі у виробничому процесі ОФ діляться на активні і пасивні.
Структура основних виробничих фондів залежить від: характеру що випускається продукції типу виробництва.
Основні виробничі фонди оцінюються за допомогою натуральних і вартісних показників.
Натуральні показники необхідні для:
урахування і планування ОФ кожної групи;
розрахунку виробничої потужності;
упорядкування балансу устаткування;
розрахунку показників його використання.
Вартісна оцінка ОФ необхідна для економічного аналізу структури ОФ і їхні динаміки, для розрахунку амортизаційних відрахувань, тобто сум, стерпних на вартість готової продукції.
До вартісних показників урахування й оцінки ОФ відносяться:
ПВ основних фондів - це сума витрат на придбання, доставку, будівництво, монтаж, наладку ОФ. При визначенні ПВ витрати враховуються в цінах на момент придбання. У балансі господарських суб'єктів ОФ враховуються по балансовій вартості, що менше початкової на розмір фізичного зносу, а також індексовані відповідно до інфляції.
Існує фізичний і моральний знос основних виробничих фондів. Фізичний знос - це втрата вартості ОФ, пов'язана з природними процесами старіння і руйнування матеріалів, що відбуваються як у ході роботи устаткування, так і при бездіяльності. Фізичний знос залежить від часу, якості конструкції і матеріалів, від характеру виробництва. Моральний знос пов'язаний із НТП. Він підрозділяється на два види: 1-го і 2-го роду.
пов'язаний із створенням більш дешевого устаткування, чим те яке придбали;
пов'язаний з появою устаткування більш економічного і продуктивного.
Відбудовна вартість ОФ - це їхня вартісна оцінка з урахуванням морального зносу.
Залишкова вартість ОФ - це вартість ОФ на момент виведення їх з експлуатації і списання.
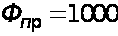 грн. (початкова
вартість основних
фондів)
 років (нормативний
термін експлуатації)
 років
 (залишкова
вартість)
Знос фізичний:
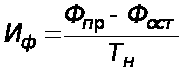
Вартість
балансу:
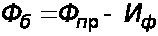
Відбудовна
вартість основних
фондів:
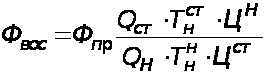
 - продуктивність(старого/нового)устаткування
 - ціна
 - нормативний
термін експлуатації
Ф
Фпр
Фост
Т
2.4 Показники ефективного використання ОФ
Діляться на 2 групи: показники, що характеризують результати використання ОФ та показники, що характеризують динаміку ОФ.
1 група
Фондовіддача - характеризує вартість продукції, що припадає на 1 гр. ОФ:

 - фонд віддачі
 -
середньорічна
вартість ОФ
 - показник,
що характеризує
вартість продукції,
що припадає
на 1 грн.
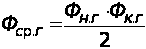
Фондоємність - вартість ОФ, необхідна для виробництва продукції на 1 гр.:
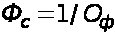 - фондовартість=1/фондовіддача
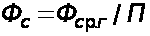
Коефіцієнт зносу:
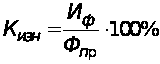
Коефіцієнт екстенсивного використання ОФ:
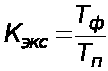
 - фактичний
час
 - планований
час
Коефіцієнт інтенсивного використання ОФ:

 - потужність
фактично досягнута
 - планова
потужність
Коефіцієнт інтегрального використання:
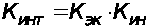
2 група
Коефіцієнт відновлення:
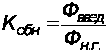
 - вартість
введних за рік
ОФ
Коефіцієнт вибуття:
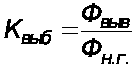
 - вартість
виведених за
рік ОФ
 - вартість
ОФ на початок
року
Коефіцієнт приросту:
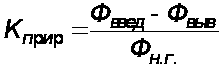
Оф і Фе дають загальне уявлення про ефективність використання ОФ, а інші показники пояснюють причини їхньої зміни.
У економіці існують такі характеристики: ступінь (напр., ступінь переваги)
Ї
показник (прибутку, обсягу виробництва)
Ї
коефіцієнт (показник від 0 до 1)
Індекс - коефіцієнт, що характеризує динаміку (збільшення або зменшення).
2.5 Оптимізація використання основних виробничих фондів
Основні виробничі фонди характеризуються продуктивністю й інтенсивністю використання.
Продуктивність устаткування має верхня і нижня межа. З зміною продуктивності певним чином пов'язана зміна витрат матеріалів у процесі виробництва.
Функція, що зв'язує питому витрату матеріалів (тобто на одиницю продукції) з інтенсивністю використання устаткування, називається функцією витрат.
Функція
споживання
(літр/км)
Інтенсивність (км/час)
Оптимальна інтенсивність використання устаткування така, коли витрати матеріалів мінімальні. У випадку, якщо витрачається декілька видів матеріалів, сировини, енергії, функції інтенсивностей укладаються.
Ф.П загальна
На підприємстві устаткування не завжди використовується з оптимальною інтенсивністю. Іноді це вигідно.
Прибуток, що виражає нашу вигоду:
П=Прибуток - витрати
П=ЦЧQ - УзЧQ
Приклад: Ц=10, Уз=4, Q=1000
П=10(1500 - 5(1500=7500
Функції споживання використовуються для характеристики опису устаткування універсального і спеціального призначення.
Ф.
П
- спеціального призначення
- універсального призначення
інтенсивність
2.6 Амортизація основних фондів
Амортизація - від латинського amorte (безсмертя).
Прибуток
Амортизація
Витрати
Амортизація - це процес поступового перенесення вартості основних фондів на вартість продукції в міру зносу. Ціллю амортизації є накопичення грошових сум для повного відновлення основних фондів (реновації - відновлення). Грошовим вираженням амортизації є амортизаційні відрахування. Амортизаційні відрахування - це важлива частина витрат підприємства що включається в собівартість продукції і виконує функцію накопичення коштів для повного відтворення.
Процес повного відтворення ілюструє схема:
Знос Амортизація Формування
собівартості
Основні
Производственние Прибуток
Фонди.
Реновації Фонд розвитку
підприємства
Розмір амортизаційних відрахувань визначається нормою амортизації. Норма амортизації - це відсоток амортизаційних відрахувань від балансової вартості основних фондів. Норма амортизації встановлюється податковим законодавством. При цьому враховуються такі чинники:
фізична довговічність основних фондів, що залежить від їхніх конструкцій;
умови експлуатації;
моральний знос.
Відповідно до нового порядку числення амортизації (1997) амортизації підлягають витрати пов'язані:
з придбанням основних фондів і введення в експлуатацію;
самостійним виготовленням основних фондів;
із проведенням усіх видів ремонтів, реконструкцій і модернізацій і інших змін основних фондів, крім витрат не перевищуючих 5% балансової вартості основних фондів, що включаються в собівартість.
У місце тисяч норм амортизації які використовувались раніше, вводилося усього 3. Відповідно до цого й основних фондів ділилися на трьох групи:
будинки, споруди, передатні пристрої - річна норма амортизації 5%;
транспортні засоби, меблі, побутові електроприлади, засоби зв'язку й ЕОМ - 25%;
інше - 15%.
Урахування основних фондів першої групи ведеться по об'єктах, тобто розраховується балансова вартість і амортизація кожного будинку окремо. Урахування ОВФ 2 і 3 групи ведеться для групи в цілому, розраховується сумарна балансова вартість і амортизація. Для 3 групи основних фондів підприємство за своїм розсудом може вибирати між звичайною і прискореною амортизацією. Прискорена амортизація відбувається наступній схемі: 1рік - 15%, 2 рік - 30%, 3 рік - 20%, 4 рік - 15%, 5 рік - 10%, 6 і 7 рік - 5%.
Нарахування амортизації, як і виплата податків, провадиться щокварталу, але кожний місяць при розрахунку прибули у витрати включається 1/3 квартальної амортизаційної суми.
Сума амортизації для групи 1 розраховується по такій формулі:
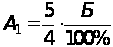
Б - балансова вартість ОВФ на початок кварталу