Економіка підприємства
Бп - балансова вартість ОВФ на початок попереднього кварталу.
Пп - ремонт, модернізація ОВФ у плані попереднього кварталу.
Ап - амортизаційні відрахування за попередній квартал.
Ип - індекс інфляції в % за попередній квартал.
Урахування основних фондів для групи 1 провадиться до моменту, коли балансова вартість досягне 100 необлагаємих податком прибутків громадян. Після цього вартість основних фондів списується на собівартість продукції.
Для основних фондів гр. 2 і 3 розрахунок провадиться по таких формулах:
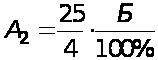
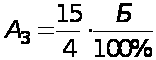
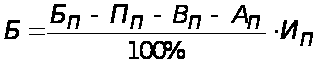
Вп - вартість основних фондів, виведених з експлуатації (реалізованих) за попередній період.
Урахування основних фондів груп 2 і 3 ведеться до моменту, коли балансова вартість стане рівної 0.
2.7 Основні задачі, які розв'язуються при розрахунку амортизації
Обозначимо
;
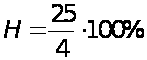 Ю
 ;
Н - норма амортизації.
Знову утворюване підприємство має основні фонди на суму
Б(0);
А(0)=Б(0)·Н;
Б(1)=Б(0)-А(0);
Б(1)=Б(0)·(1-Н);
Б(2)=Б(1)-А(1);
А(1)=Б(1)·Н;
Б(2)=Б(0)·(1-Н)2;
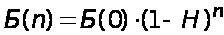 .
На момент часу n за попередній період буде отримана амортизаційна сума
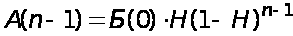
Задача
відома початкова вартість і балансова вартість. Знайти період n для досягнення заданої вартості
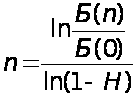
визначити суму амортизації, накопичену до моменту n
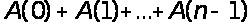 ;
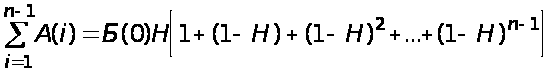 ;
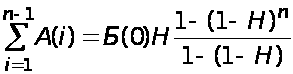 ;
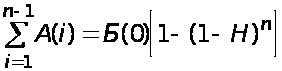 ;
визначити суми амортизаційних відрахувань накопичених із моменту часу m до n
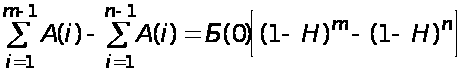
Всі ці розрахунки необхідні при плануванні інвестицій, визначенні їхньої ефективності, рішенні оптимизаційних задач заміни устаткування.
2.8 Відтворення основних фондів
Всі роботи пов'язані з основними фондів називаються капітальним будівництвом.
Капітальне вкладення - це грошовий вираз сукупності матеріально-технічних, трудових і фінансових ресурсів спрямованих на капітальне будівництво.
Капітальне будівництво може бути чотирьох видів: нове будівництво, розширення, технічне переозброєння, реконструкція.
Під новим будівництвом розуміється будівництво об'єктів основного і допоміжного призначення для знову утворюваних підприємств, що після запровадження в експлуатацію повинні працювати самостійно. Будівництво здійснюється на нових площах із метою створення нової виробничої потужності.
Розширення - це будівництво додаткових виробництв на існуючих підприємствах, а також будівництво нових об'єктів на прилягаючих до підприємства територіях із метою збільшення потужності.
Реконструкція - це перебудова існуючих цехів і ділянок, як правило, без розширення виробничих площ, із метою підвищення технічного рівня виробництва на основі досягнень НТП.
Технічне переозброєння являє собою комплекс заходів щодо підвищення техніко-економічного рівня окремих цехів і ділянок шляхом упровадження засобів механізації й автоматизації, заміни морально і фізично зношеного устаткування новим.
Капітальне будівництво здійснюється за рахунок трьох основних джерел:
1) власні засоби підприємств, одержувані (формовані) за рахунок прибутку;
2) інвестиції, що залучаються шляхом продажу цінних паперів, акцій і облігацій;
довгострокові кредити.
На дійсний момент в Україні основним джерелом капітальних вкладень є власні засоби підприємств (більш 70%). У економічно розвинутих країнах основна роль належить інвестиціям і кредитам, серед інвестицій більш 30% складають державні.
Капітальне будівництво здійснюється в три етапи:
Предпроектний. На цьому етапі складається титульний список, тобто перелік об'єктів, підметів проектуванню і будівництву. Для особливо значних і складних об'єктів виконується техніко-економічне обгрунтування (ТЕО). У ТЭО обгрунтовані характеристики й об’ем того, що випускається продукції, необхідна виробнича потужність і устаткування підприємств, обгрунтовуються також терміни будівництва й об’ем необхідних витрат, а також показник майбутньої роботи підприємства. Сучасним підходом до упорядкування ТЕО є бізнес-план.
Проектний. На основі інформації, отриманої з ТЕО, складається завдання на проектування і передаеться генеральному проектувальнику тієї організації, що виконає технічну частину проекту і визначить його кошторисну вартість у цілому і по роках будівництва.
Кошторисна вартість - це грошове вираз витрат на створення і запровадження в експлуатацію виробництва.
Здійснення будівельних робіт. Може виконуватися двома засобами: підрядним та господарським.
При господарському засобі будівництво здійснюється силами і засобами підприємства, а при підрядному - сторонніми організаціями на основі договори.
2.9 Оборотні кошти підприємства
Оборотні виробничі фонди являють собою частину майна підприємства, речовим виразом яких є предмети праці.
Оборотні виробничі фонди функціонують у сфері виробництва. Крім того, підприємства розпоряджаються готовою продукцією і коштами, що обслуговують сферу обертання. Ця частина майна підприємства називається фонди обертання.
Сукупність усіх коштів, вкладених в оборотні виробничі фонди і фонди обертання, складає оборотні кошти підприємства.
По своєму складу оборотні кошти підрозділяються на:
Оборотні виробничі фонди:
виробничі запаси на складі підприємства;
незавершене виробництво - це напівфабрикати власного виготовлення, заготівлі;
витрати майбутніх періодів.
Фонди обертання:
готова продукція на складі підприємства;
продукція, відвантажена споживачу, але не оплачена;
кошти підприємства в розрахунках.
Кругообіг оборотних коштів.

СФЕРА СФЕРА
ВИРОБНИЦТВА ОБЕРТАННЯ
(ПІДПРИЄМСТВО) Запаси Гроші (РИНОК)
Незавершене Готоваа прод-я
вир-во
Головне завдання ефективного використання оборотних коштів складається в тому, щоб забезпечити безперервність процесу виробництва і процесу обертання (реалізації) при мінімальному обсязі оборотних коштів.
По джерелах формування оборотні кошти підприємства діляться на власні, зайомні і залучені.
Власні оборотні кошти підприємства формуються за рахунок прибутку. Такий метод формування оборотних коштів забезпечує оперативність і фінансову незалежність підприємства.
Зайомні оборотні кошти створюються за рахунок кредитів банків. Наприклад, під сезонні потреби в оборотних коштах.
Залучені засоби це засоби, тимчасово що вилучаються підприємством із спеціальних фондів, а також відстрочка по виплаті податків і заборгованості постачальникам. Ці засоби використовуються підприємством у якості резерву у випадку порушення безперервності в обороті оборотних коштів.
Залучені засоби називаються також стійкими пасивами.
У залежність від характеру планування оборотні кошти діляться на нормовані і ненормовані.
Нормовані - це оборотні кошти, які розміщені в сфері виробництва (гр. 1, 2, 3 + готова продукція на складі).
Ненормовані - це відвантажена, але не оплачена продукція і кошти в розрахунках, включаючи дебіторську заборгованість.
Тривалість обороту оборотних коштів (у днях) - це період від моменту надходження запасів на підприємство до одержання грошей за реалізовану продукцію. Тривалість обороту оборотних коштів дозволяє оцінювати ефективність роботи підприємства.
2.10 Показники ефективності використання оборотних коштів
Ставляться 2 завдання підвищення ефективності використання оборотних коштів:
1) скорочення запасів до мінімального розміру;
2) прискорення оборотності.
Ці завдання пов'язані між собою.
Оборотність оборотних коштів характеризують такі показники:
коефіцієнт оборотності ОС;
коефіцієнт завантаження ОС;
тривалість обороту ОС.
1. Коефіцієнт
оборотності
ОС: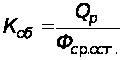 .
2. Коефіцієнт
завантаження
ОС: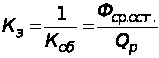 .
3. Тривалість
обороту ОС: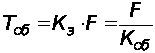 ;
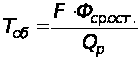 .
Qp - продукція, реалізована підприємством за відповідний період;
Фср.ост. - середній залишок ОС за цей період;
F - число днів в періоді, який аналізується.
Потреба в оборотних коштах залежить як від виробництва, так і від тривалості обороту оборотних коштів. Тривалість обороту ОС може бути знижена такими засобами:
Запаси. Їхній розмір може бути зменшених за рахунок удосконалювання постачання, прискорення перевезень, поліпшення організації складського господарства, більш точного нормування ресурсів, утилізації відходів виробництва.
Незавершене виробництво. Його можна зменшити, скорочуючи тривалість виробничого циклу шляхом упровадження потокових методів і гнучких виробничих систем, механізації й автоматизації, підвищення змінності, скорочення простоїв, більш ефективного використання часу робітників.
Запаси готової продукції. Їх можна скоротити, поліпшивши інформаційний обмін із споживачем, роботу транспорту і систему розрахунків.
Зниженню витрати ресурсів і запасів ОС повинно сприяти зменшення матеріалів і енергоємністі виробництва.
Існують 3 основні
Конструкційне; напрямки зниження матеріало- і енергоємкості виробництва:
Технологічне;
Організаційно-економічне.
Конструкційне припускає поліпшення конструкцій виробів і використання більш дешевших матеріалів при їхньому виготовленні. Технічне припускає впровадження маловідходных і безвідхідних засобів виробництва. Організаційно-економічне припускає підвищення зацікавленості робітників в економії ресурсів шляхом стимулювання, удосконалювання систем планування, обліку і контролю.
2.11 Нормування оборотних коштів
З нормуванням ОС пов'язані поняття норми витрат ресурсів і норми запасів.
Норма витрати - це раціональна обгрунтована кількість сировини, матеріалів і енергії, необхідна для одиниці продукції або виконання визначеного об’єму робіт.
Норми витрати ресурсів можуть бути розраховані трьома різноманітними засобами:
Метод прямого розрахунку. У цьому випадку визначається кількість вихідних матеріалів, необхідних для виробництва окремої деталі. Потім розраховується кількість деталей у готовому виробі. У результаті витрати ресурсів підсумовуються.
Статичний метод. Використовується в тому випадку, якщо мінливість умов виробництва не дозволяє застосувати метод прямого розрахунка (1). У цьому випадку норми визначаються виходячи з накопиченого досвіду.
Метод коефіцієнтів. У цьому випадку коефіцієнти використовуються для корегування норм витрати при збільшенні або зменшенні об’ємів виробництва.
Норми витрати дозволяють розрахувати матеріало- і енергоємкість продукції як загальні витрати матеріальних або енергетичних ресурсів у натуральному або вартісному виразі.
Показники матеріало- і енергоємкості можуть бути загальними, питомими або структурними. Загальна материалоемкість розраховується на виріб у цілому. Питома розраховується на одиницю найбільше важливого експлуатаційного апарата. Структурна - для окремих марок, сортів, груп виробів.
Норма запасу оборотних коштів - визначає ту кількість оборотних коштів, що повинна бути на підприємстві для забезпечення безперебійної роботи. Вона залежить від норми витрати, від сформованих умов постачання і збуту, від системи розрахунків з постачальниками і покупцями.
Q
обсяг Gm
- обсяг постачання
запасів
Q СТР - страховий
T
Загальні запаси вихідних матеріалів на підприємстві містить у собі запаси поточні, страхові, транспортні і підготовчі.
1) Поточні
запаси:
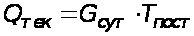 .
2) Дійсний
розмір запасу:
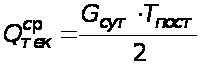 ;
Тпост - час між постачаннями;
Gсут - добова потреба підприємства в даному матеріалі.
3) Страховий
запас:
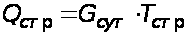 .
4) Транспортний
запас:
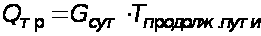 ,
розраховується
на час переби
матеріалів
на шляху.
5) Підготовчий запас необхідний у тому випадку, якщо матеріали, що надійшли на підприємство, потребувають підготування, сушіння, сортування і т.д.
При нормуванні незавершеного виробництва враховується тривалість виробничого циклу і ступінь готовності продукції в заділ. Цей ступінь характеризується коефіцієнтом наростання витрат.
Коефіцієнт
наростання
витрат:
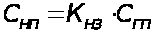 ;
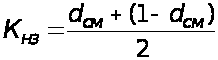 .
Сгп - собівартість готової продукції;
Снп - собівартість незавершеного виробництва;
dсм - частка сировини і матеріалів у готовій продукції.
Норматив незавершеного виробництва:
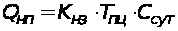 ;
 .
Tпц - тривалість виробничого циклу;
ПТ – об’єм товарної продукції;
F - період часу, за який продукція виробляється.
Нормування витрат майбутніх періодів:
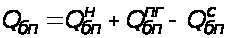 .
 - витрата
майбутніх
періодів на
початок року;
 - витрата
майбутніх
періодів у
плановому році;
 - витрата
майбутніх
періодів, включаючи
собівартість.
Нормування
запасів готової
продукції:
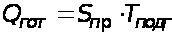 .
 - середньодобове
відвантаження
продукції;
 - час на підготування
і відвантаження
продукції.
2.12 Оптимізація використання оборотних коштів на підприємстві
Підприємство формує оборотні кошти з метою безперебійної роботи, але капітал, вкладений в ОС у випадку звільнення, може використовуватися більш ефективно для розвитку виробництва або бути розміщеним у банку, і приносити відсотки. Вирішуючи завдання оптимізації оборотних коштів, необхідно враховувати такі види витрат: вартість оформлення замовлень на придбання вихідних матеріалів; витрати на збереження поточних запасів. Вони містять у собі вартість збереження на складі, вартість страхування запасів, можливі втрати від старіння і псування.
Х - розмір замовлення однієї партії матеріалу.
Якщо Х=500
250 - середній об’єм запасу за весь період.
Для нього і розраховується вартість збереження на складі. Якщо Х=2х250
Витрати на збереження на складі=Х/2ЧС1, де С1 - витрати на збереження одиниці матеріалів. Витрати на оформлення замовлень=Z/XЧC2, де Z - потреба матеріалів на рік; C2 - витрати на одне замовлення.
Витрати= Х/2ЧС1+ Z/XЧC2
Підрозділ економіки «Теорія запасів» вирішує дані завдання оптимізації об’ємів постачань і збереження запасів.
ТЕМА 3. ПЕРСОНАЛ ПІДПРИЄМСТВА
3.1 Кадри промислового підприємства
Кадри являють собою основний штатний склад підприємства. У залежність від участі у виробничому процесі вони діляться на ряд категорій.
Всі робітники
Промислово виробничий Непромисловий
персонал
Інженерно Молодший
технічні Службовці обслуговуючі Учні Охорона
робітники персонал
Робітники
Керівники Спеціалісти Технічні
виконавці
Лінійні Функціональні Основні Допоміжні
Інженерно-технічні робітники ведуть на підприємствах науково-дослідну діяльність, організацію, технічне й економічне керівництво.
Службовці займаються діловодством, обліком, постачанням, збутом, тех. обслуговуванням.
Робітники:
основні - робітники, безпосередньо зайняті виготовленням продукції;
допоміжні - обслуговують виробничий процес або виготовляють допоміжну продукцію, тобто інструмент, тару і т.п.
Керівники:
лінійні - керівництво «поверхом» (начальник, зам. начальника, …), тобто ієрархія керівництва;
функціональні - керують окремими спеціалізованими сферами (головний. інженер, енергетик, технолог).
Робітники підприємства підрозділяються по професіях і спеціальностям.
Професія - основний вид діяльності, що потребує спеціальних знань і навичок.
Спеціальність - вид діяльності в межах даної професії, що потребує особливих додаткових знань і навичок.
Приклад: професія - слюсар, спеціальності - слюсар-складальник, слюсар-ремонтник.
Робітники окремих професій і спеціальностей розділяються по кваліфікації. Кваліфікація робітника визначається розрядом, що присвоюється в залежності від теоретичного і практичного підготування і накопиченого досвіду.
Професія, спеціальність і кваліфікація ІТП і службовців дозволяє їм займати посаду у відповідності зі штатним розкладом.
Склад і кількість окремих категорій робітників на підприємстві характеризують структуру кадрів. В даний час у результаті досягнень НТП вона змінюється убік зменшення кількості робочих, збільшення робітників інженерної кваліфікації.
3.2 Продуктивність праці
Продуктивність праці характеризує ефективність праці робітників, тобто відношення результатів праці до витрат. Продуктивність праці буває двох видів: суспільна (характеризує сукупні витрати праці в економіці в цілому) і індивідуальна (витрати праці, необхідні для виготовлення одиниці продукції або послуги).
Продуктивність праці характеризується двома показниками: прямий показник - виробіток; обернений показник - трудомісткість.
Виробіток - це кількість продукції, виробленої одним робітником в одиницю часу.
Трудомісткість - кількість часу, необхідна одному робітнику для виготовлення одиниці продукції або послуги.
У практику нормування і планування на підприємстві існує 5 видів трудомісткості:
1) трудомісткість гранична - розраховується або задається - установлюється замовником у завданні на проектування нового виробу.
2) проектна трудомісткість- розмір необхідних згідно з проектом витрат праці на виготовлення виробу. Визначається проектувальником і не повинна перевищувати граничної трудомісткості.
3) нормативна трудомісткість - це встановлювані на підприємстві витрати праці на виготовлення продукції після досягнення проектних потужностей виробництва з урахуванням реальних умов роботи підприємства.
4) планова трудомісткість - задається підприємством на наступний період роботи з урахуванням нормативної трудомісткісті і заходів щодо її зниження.
5) фактична трудомісткість - розраховується по фактичних витратах праці і при зіставленні з нормативної дозволяє виявляти резерви зниження трудомісткості.
При розрахунку показників, що характеризують продуктивність праці, використовуються різноманітні вимірювачі.
При розрахунку суспільної продуктивності праці об’єм виробництва виражається як валовий національний продукт або національний доход, чисельність зайнятих в економіці.
При визначенні індивідуальної продуктивності використовують № виду вимірювачів:
Натуральні - продуктивність праці, виражена в натуральних одиницях (шт./чол. у час, кг. на чол. на місяць). Це є зручним у тому випадку, якщо підприємство виготовляє однорідну або стандартизовану продукцію.
Трудові - (людино-години, людино-місяці, …) використовуються частіше усього при виробництві послуг або нестандартної продукції.
Вартісні - є найбільше універсальними і характеризуються як об’єм товарної або валової продукції на один робітника (грн./чол. у час або місяць).
При визначенні продуктивності праці може збільшуватися праця всіх категорій робітників, усіх робочих, тільки основних робітників.
Динаміка продуктивності праці характеризується відповідними індексами і коефіцієнтами.
1)
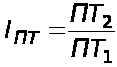 ;
ПТ1 - продуктивність
праці за період
1;
ПТ2 - продуктивність праці за період 2.
2)
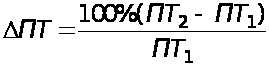 .
Зв'язок зміни продуктивності праці і трудомісткості:
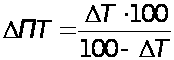 ;
DТ - коефіцієнт зниження трудомісткості.
DПТ - коефіцієнт збільшення продуктивності праці.
Зворотна
зв'язок:
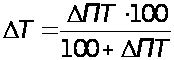 .
Резерви підвищення продуктивності праці являють собою невикористану у даний момент можливість ефективної трудової діяльності. Вони бувають двох видів:
Резерви підвищення продуктивності праці всіх робітників у результаті впровадження механізації й автоматизації, удосконалювання організації і керування виробництвом.
Резерви зниження трудомісткості внаслідок усунення втрат робочого часу і непродуктивних витрат праці. Наприклад, порушення виробничих процесів, поломок і т.п.
Чинники підвищення продуктивності праці діляться на 4 групи:
чинники матеріально-технічні, пов'язані з НТП;
організаційні чинники - удосконалювання умов праці, розташування і розміщення робітників і устаткування;
економічні - пов'язані з удосконалюванням оплати праці і стимулюванням;
соціальні чинники - містять у собі умови роботи і відпочинку робітників.
3.3 Заробітна плата
Заробітна плата - основна форма оплати праці на підприємстві. Організація і планування заробітної плати залежить від категорії робітника. Для робітників організація заробітної плати здійснюється відповідно до тарифної системи, для ІТП і службовців - у відповідності зі штатно-окладної.
Тарифна система містить у собі 3 елемента:
тарифні ставки - визначають розмір оплати праці робітника визначеної професії, кваліфікації за відпрацьовані одиниці часу (час, день місяць).
тарифні сітки - характеризують різницю в оплаті праці робочих різноманітних розрядів. Це набір (сукупність) коефіцієнтів, що визначають, наскільки заробітна плата робітників даного розряду вище, чим у першого. Відношення оплати праці найвищого розряду до першого називається діапазоном тарифної сітки.
тарифно-кваліфікаційні довідники - містять перелік робіт, їхньої характеристики по складності і точності, а також характеристики робітників, необхідні для виконання даних робіт. Ці довідники дозволяють тарифікувати роботи, тобто оцінювати їх у грошах, і кваліфікувати працю робітників.
Штатно-окладна - заснована на штатному розкладі, у якому зазначені посади і максимальний і мінімальний межі заробітної плати в залежності від кваліфікації і досвіду.
І перша і друга системи оплати праці передбачають крім основної частини зарплати дотації, премії, надбавки, що дозволяють гнучко регулювати рівень сплати праці.
Форми оплати праці робітників:
1) відрядна;
2) преміальна.
Відрядна форма оплати є більш ефективної, тому що дозволяє стимулювати ріст продуктивності праці, але може використовуватися тільки при налагодженій системі обліку, контролю і нормування. Відрядна оплата може бути: індивідуальної; бригадної;
простий відрядної;
відрядної преміальної;
відрядної прогресивної.
3.4 Ринок праці
Ринок праці являє собою економічну категорію, що виражає суспільні відносини між попитом і пропозицією робочої сили. По своїй структурі ринок праці включає:
- ринок зайнятості;
- вільні робочі місця;
- незайняте населення, що шукає роботу.
P
Ціна