Анализ экономических показателей предприятия
Содержание
Введение
Определение годовой трудоемкости выполняемых работ
Режим работы предприятия и фонды времени
Расчет количества оборудования
Расчет потребности в производственном персонале
Технико-экономические расчеты
Расчет стоимости основных производственных фондов и
амортизационных отчислений
Определение материальных затрат
Расчет стоимости основных и вспомогательных материалов
Определение потребности участка в энергии
Расчет прочих расходов
Расчет платежей по обязательному страхованию имущества
3.3 Расчет затрат на оплату труда и отчислений на социальное страхование
3.4 Калькулирование себестоимости изготовления узлов
3.5 Определение отпускной цены узлов
3.6 Расчет технико-экономических показателей участка
Заключение
Введение
Существует множество научно обоснованных методов технико-экономического анализа, позволяющих эффективно организовать производство и спрогнозировать его развитие.
Данные методы заранее оценивают и улучшают эффективность проектируемых и уже существующих производств даже при неизменности применяемого в производственных процессах оборудования, помогают наиболее рационально организовать производство.
Поэтому достаточно очевидна важность умения применять эти методы, что становится особенно актуально в условиях рыночной экономики.
Вместе с тем следует отметить, что реальная ситуация на предприятии далеко не всегда укладывается в теоретические схемы. Таким образом, указанные методы должны допускать свободу варьирования многих важных параметров, чтобы полученная экономическая модель наиболее полно соответствовала существующей ситуации.
В данной работе произведен расчет основных показателей для поставленных конкретных условий с применением методов технико-экономического анализа. Ряд принятых в работе допущений не оказывает существенного влияния на полученную экономическую модель.
1. Определение годовой трудоемкости выполняемых работ
Для определения трудоемкости годовой программы необходимо использовать нормы времени по операциям на один узел и производственную программу. Расчет выполняется по формуле:
 ,
(1)
где Тг – трудоемкость годового выпуска продукции, н-час;
А – годовая программа выпуска данного узла, шт.;
t – норма времени
на операцию,
мин.
Для первой операции трудоемкость годового выпуска продукции будет равна:
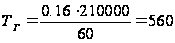 н-час
Результаты расчетов представлены в таблице 1.
Таблица 1 - Определение трудоемкости годового выпуска деталей
| Наименование операции | Штучное время, tшт , мин | Годовая трудоемкость выполняемых работ, Тг, н-ч | Годовая программа, шт |
| Кронштейн в сборе | 210000 | ||
| Операция 1 | 0,16 | 560 | |
| Операция 2 | 0,16 | 560 | |
| Операция 3 | 0,6 | 2100 | |
| Операция 4 | 1,42 | 4970 | |
| Операция 5 | 0,15 | 525 | |
| Операция 6 | 0,18 | 630 | |
| Итого | 2,67 | 9345 | |
| Кронштейн крепления рулевого механизма в сборе | 210000 | ||
| Операция 1 | 0,18 | 630 | |
| Операция 2 | 0,22 | 770 | |
| Операция 3 | 0,4 | 1400 | |
| Операция 4 | 0,2 | 700 | |
| Операция 5 | 0,1 | 350 | |
| Операция 6 | 1,89 | 6615 | |
| Операция 7 | 0,51 | 1785 | |
| Операция 8 | 0,12 | 420 | |
| Операция 9 | 0,43 | 1505 | |
| Итого | 4,05 | 14175 | |
| Всего по участку | 23520 |
2. Режим работы предприятия и фонды времени
Режим работы предприятия определяется количеством рабочих дней в году, продолжительностью рабочей смены и числом смен. При пятидневной рабочей неделе продолжительность смены составляет 8 часов. Сборочно-сварочные участки (цеха) проектируются с учетом двухсменного режима работы.
Различают номинальный и действительный фонд времени. При выполнении курсовой работы определяется годовой действительный фонд времени рабочих и оборудования.
Действительный
фонд времени
работы единицы
оборудования
 рассчитываем
по формуле:
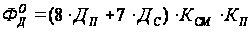 ,
(2)
где
 и
 –соответственно
количество
рабочих дней
в году с полной
и сокращенной
продолжительностью
(предпраздничные),
=246,
=7;
 –коэффициент
сменности,
=2;
 –коэффициент,
учитывающий
время пребывания
оборудования
в ремонте,
=0,94.
Тогда:
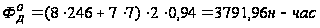 .
При определении
действительного
годового фонда
работы рабочего
коэффициент
не учитывается.
Действительный
годовой фонд
времени работы
рабочего Ф определяют
по формуле:
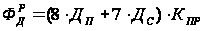 ,
(3)
где Кпр =0,88 – коэффициент, учитывающий отпуск и невыходы на работу по уважительным причинам.
Тогда:
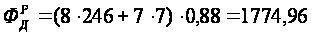 н-ч.
3. Расчет количества оборудования
Расчет потребного количества оборудования зависит от типа производства.
На участках
серийного и
массового
производства
расчетное
количество
оборудования
 определяется
по следующей
формуле:
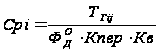 ,
(4)
где
 – трудоёмкость
годового выпуска
i-го узла на j-ой
операции, н-ч;
-
годовой действительный
фонд времени
работы единицы
оборудования,
н-ч;
Кв – коэффициент выполнения норм, Кв =1,1;
Кпер – коэффициент, учитывающий затраты времени на переналадку,
Кпер =0,95.
Тогда расчётное количество оборудования для 1-го узла на 1-ой операции будет равно:
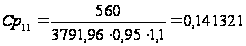 .
Данные расчета потребности в оборудовании сводятся в таблицу 2.
Таблица 2 – Расчет потребного количества оборудования и его загрузки
| Узел и операция | Количество станков, шт | Годовая трудоемкость Тг, н-ч | Коэф. загрузки оборудов-я, Кз | |
|
Расчетное
|
Принятое
|
|||
| 1 | 2 | 3 | 4 | 5 |
| Кронштейн в сборе | ||||
| Операция 1 | 0,141321 | 1 | 560 | 0,141321 |
| Операция 2 | 0,141321 | 560 | ||
| Операция 3 | 0,529955 | 1 | 2100 | 0,529955 |
| Операция 4 | 1,004228 | 1 | 4970 | 1,004228 |
| Операция 5 | 0,132489 | - | 525 | |
| Операция 6 | 0,158987 | - | 630 | |
| Итого | 2,358301 | 3 | 9345 | 0,786 |
| Кронштейн крепления рулевого механизма в сборе | ||||
| 1 | 2 | 3 | 4 | 5 |
| Операция 1 | 0,158987 |
1 |
630 | 0,971586 |
| Операция 2 | 0,194316 | 770 | ||
| Операция 3 | 0,353304 | 1400 | ||
| Операция 4 | 0,176652 | 700 | ||
| Операция 5 | 0,088326 | 350 | ||
| Операция 6 | 1,667062 | 3 | 6615 | 0,70584 |
| Операция 7 | 0,450462 | 1785 | ||
| Операция 8 | 0,105991 | - | 420 | |
| Операция 9 | 0,379801 | - | 1505 | |
| Итого | 3,577198 | 4 | 14175 | 0,915439 |
| Всего по участку | 5,935499 | 7 | 23520 | 0,847928 |


Коэффициент
загрузки оборудования
по данной операции определяется
по формуле:
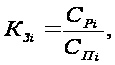 (5)
где
 - расчетное
число оборудования
на данной операции;
 - принятое
число оборудования
на данной операции.
Для 1-го узла
на 1-ой операции
 будет
равен:
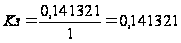
3.1 Расчет потребности в производственном персонале
Количество основных производственных рабочих, занятых непосредственно выполнением технологических операций, определяется по формуле:
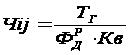 (6)
где Тг – годовая трудоемкость выпуска i-го узла на j-ой операции, н-ч;
 - действительный
годовой фонд
времени работы
одного рабочего,
ч;
Кв – коэффициент выполнения норм, Кв=1,1.
Численность основных производственных рабочих, занятых на производстве 1-го узла на 1-ой операции равна:
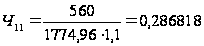
Расчеты потребной численности основных производственных рабочих сводим в таблицу 3.
Таблица 3 – Расчет численности производственных рабочих по участку
| Узел и операция | Трудоемкость годового выпуска, н-ч | Численность рабочих, чел | Годовая программа, шт | |
| расчетное | принятое | |||
| Кронштейн в сборе | 210000 | |||
| Операция 1 | 560 | 0,286818 | 1 | |
| Операция 2 | 560 | 0,286818 | 1 | |
| Операция 3 | 2100 | 0,975568 | 1 | |
| Операция 4 | 4970 | 2,695512 | 3 | |
| Операция 5 | 525 | 0,268892 | 2 | |
| Операция 6 | 630 | 0,322670 | ||
| Итого | 9345 | 4,786278 | 8 | |
| Кронштейн крепления рулевого механизма в сборе | 210000 | |||
| Операция 1 | 630 | 0,322670 | 1 | |
| Операция 2 | 770 | 0,394375 | 1 | |
| Операция 3 | 1400 | 0,717046 | 1 | |
| Операция 4 | 700 | 0,358523 | ||
| Операция 5 | 350 | 0,179261 | ||
| Операция 6 | 6615 | 3,38804 | 4 | |
| Операция 7 | 1785 | 0,914223 | 1 | |
| Операция 8 | 420 | 0,215114 | 2 | |
| Операция 9 | 1505 | 0,610824 | ||
| Итого | 14175 | 7,260076 | 10 | |
| Всего по участку | 23520 | 12,0046 | 18 | |
Численность вспомогательных рабочих принимаем в размере 15-20% от численности производственных рабочих. Определив общую численность вспомогательных рабочих, производим распределение их по профессиям на основании норм обслуживания.
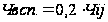 (7)
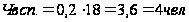
Расчет численности вспомогательных рабочих сводим в таблицу 4.
Таблица 4 - Расчет численности вспомогательных рабочих
| Профессия | Норма обслуживания | Численность рабочих | Разряд рабочего | |
| расчетная | принятое | |||
| Слесарь | 12 станков | 3,06 | 3 | 3 |
| Уборщик |
1500 м |
0,26 | 1 | 1 |
| Всего | 3,32 | 4 | ||

Численность служащих принимается в процентном соотношении от общего числа рабочих 7-8%.
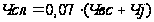 (8)
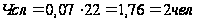
3.2 Технико-экономические расчеты
3.2.1 Расчет стоимости основных производственных фондов и амортизационные отчисления
В стоимость основных фондов включают: стоимость зданий и сооружений, основного технологического, вспомогательного, подъемно-транспортного оборудования, инструмента, приспособлений, производственного и хозяйственного инвентаря. Стоимость зданий определяем, исходя из объёма здания и стоимости 1м3 . Площадь сборочно-сварочного участка рассчитываем с учетом коэффициента Кд, учитывающий дополнительную площадь на проезды, проходы, складирование [3]. Высоту здания принимаем в размере 10м. Площадь вспомогательных и служебно-бытовых помещений принимаем в размере 25% от производственной площади. Расчет стоимости зданий сводим в таблицу 5.
п/а А-537 площадь
аппарата=2,5м
І. Стол
сварочный
площадь = 4 мІ
Площадь участка
А(узел№3 ):
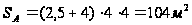
п/а А-547 площадь
аппарата = 2,5 мІ
. Стол сварочный
площадь = 4 мІ
Площадь участка
Б (узел№4 ) :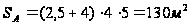
Таблица 5 – Определение стоимости зданий.
| Группы помещений | Площадь, м2 | Высо-та, м | Объем, м3 | Стоимость за 1м3, тыс.р. | Стоимость здания, тыс.р. | |||
| А | Б | А | Б | А | Б | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Производственные | 104 | 130 | 10 | 1040 | 1300 | 434 | 451360 | 564200 |
| Вспомогательные | 26 | 32,5 | 8 | 208 | 260 | 217 | 45136 | 56420 |
| Служебно-бытовые | 15,6 | 19,5 | 3 | 46,8 | 58,5 | 326 | 152 | 19071 |
| Итого по участку | 145,6 | 182 | 1294,8 | 1618,5 | 511752,8 | 639691 | ||
| Всего по цеху | 327,6 | 2913,3 | 1151443,8 | |||||
Расчет стоимости основного технологического оборудования сводим в таблицу 6.
Таблица 6 – Расчет стоимости основного технологического оборудования.
| Оборудование | Количество | Мощность, кВт | Оптовая цена, тыс.р. | З-ты на транспортировку и монтаж, тыс. р. | Балансовая стоимость, тыс.р. | |
| Единицы | Всего | |||||
| Технологическое оборудование | ||||||
|
Узел №3 п/а А-547 |
3 | 10 | 30 | 1750 | 175 | 5775 |
|
Узел №4 п/а А-537 |
4 | 13 | 52 | 1680 | 168 | 6888 |
| Всего | 7 | 12663 | ||||
Затраты на транспортировку и монтаж оборудования принимаем в размере 10% от отпускной цены оборудования.
Балансовая стоимость включает оптовую цену и затраты на транспортировку и монтаж.
Стоимость вспомогательного оборудования (ВО) принимаем в размере 8% от стоимости основного технологического оборудования, ВО= 1013,04 тыс. руб.
Стоимость подъемно-транспортное оборудования (ПТО) принимаем в размере 7% от стоимости основного технологического оборудования, ПТО=886,41 тыс. руб.
Стоимость инструментов и приспособлений (ИП) принимаем в размере 10%, а производственно-хозяйственного инвентаря (ПХИ) в размере 2% от стоимости основного технологического оборудования, ИП=1266,3 тыс. руб., ПХИ=253,26 тыс. руб.
Размер амортизационных отчислений производим по следующей формуле:
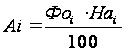 ,
(9)
где Фоi – балансовая стоимость i – группы основных фондов, тыс. р.;
Наi – годовая норма амортизации на полное восстановление, %.
Тогда для зданий и сооружений амортизационные отчисления будут равны:
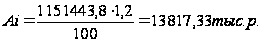
Расчет стоимости основных фондов с учетом амортизационных отчислений сводим в таблицу 7.
Таблица 7 – Стоимость основных фондов и их амортизация.
| Группа основных фондов | Норма амортизации, % | Амортизация осн. фондов, тыс.р | Балансовая стоимость, тыс.р. |
| Здания и сооружения | 1,2 | 13817,33 | 1151443,8 |
| Оборудование технологическое | 12,4 | 1570,212 | 12663 |
| Подъемно-транспортное оборудование | 8,2 | 72,67 | 886,41 |
| Вспомогательное оборудование | 8,2 | 83,07 | 1013,04 |
| Инструменты | 20 | 253,26 | 1266,3 |
| Производственно- хоз. инвентарь | 10 | 25,326 | 253,26 |
| Итого | 15821,868 | 1167525,81 |
3.2.2 Определение материальных затрат
В состав материальных затрат включается стоимость основных и вспомогательных материалов, комплектующих изделий и полуфабрикатов, энергии, платежей по обязательному страхованию имущества, налогов и отчислений, прочих материальных затрат.
3.2.3 Расчет стоимости основных и вспомогательных материалов
К основным материалам относятся конструкционные материалы, сварочные материалы, электроды, сварочная проволока, флюс, присадочные материалы. Определение стоимости основных материалов производят исходя из норм расхода, программы выпуска и стоимости на 1 т материала.
Затраты на конструкционные материалы определяем по формуле:
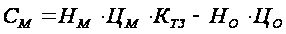 (10)
где Нм – расход материалов на программу, т.;
Цм – цена материалов за 1 т., тыс. руб.;
Ктз – коэффициент, учитывающий транспортно-заготовительные расходы, Ктз =1,05;
Цо – цена
возвратных
отходов за 1т.,
тыс. руб., равна
10% от
 ;
Но – отходы на программу в т.
Расчет потребности в основных материалах сводим в таблицу 8.
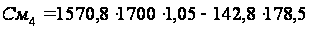 +7309,575+2998,8=2788696,575
тыс.р
 137481,75
тыс. р
Таблица 8 – Определение потребности в основных материалах.
| Марка материала, профиль | Расход материала | Отходы на программу, т | Цена материала за 1тонну с учетом Ктз, тыс.р. | Цена отходов за 1 т, тыс.р. | Затраты материалов на программу, тыс.р. | Стоимость реализуемых отходов, тыс.р. | Затраты материалов за вычетом отходов | ||
| На единицу | На годовую программу, т | ||||||||
| Чистая масса, т | Черная масса, т | ||||||||
|
Узел№4 09Г2с-6 |
0,0068 | 0,00748 | 1570,8 | 142,8 | 1785 | 178,5 | 2803878 | 20634,6 | 254898 |
| 09Г2с-6 | 0,000195 | 0,0002145 | 45,045 | 4,095 | 1785 | 178,5 | 80405,33 | 591,7275 | 7309,575 |
| 09Г2с-6 | 0,00008 | 0,000088 | 18,48 | 1,68 | 1785 | 178,5 | 32986,8 | 242,76 | 2998,8 |
| Итого | 265206,37 | ||||||||
|
Узел№3 cт.40Л |
0,0015 | 0,00165 | 346,5 | 31,5 | 1522,5 | 152,25 | 527546,25 | 11566,8 | 47958,75 |
| cт.40Л | 0,0028 | 0,00308 | 646,8 | 58,8 | 1522,5 | 152,25 | 984753 | 274,89 | 89523 |
| Итого | 137481,75 | ||||||||
Затраты на сварочную проволоку определяем по формуле:
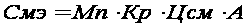 (11)
где Мп – масса наплавленного металла, т.;
Кр – коэффициент расхода сварочных материалов, учитывающий потери на разбрызгивание и угар, Кр=1,1 для механизированной сварки в СО2;
Цсм=2040 тыс. р. – цена 1т. сварочных материалов с учетом транспортно-заготовительных расходов за 1т., тыс. руб.;
Тогда для
узла №4:
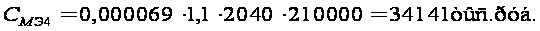 для узла №3:
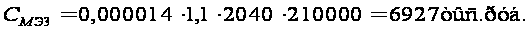
Затраты на защитный газ определяем по формуле:
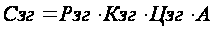 ,(12)
где Pгз – норма расходуемого защитного газа, т;
Кзг – коэффициент расхода защитного газа; Кзг=1,1;
Цзг – цена защитного газа с учетом транспортно-заготовительные расходов, за 1кг., тыс. руб.;
Тогда для
узла №3:
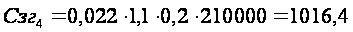 тыс. руб. для
узла №4:
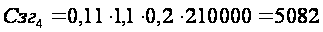 тыс. руб.
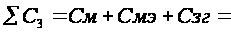 137481,75+6927+1016,4=144271,15
тыс.р.
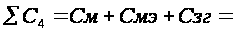 2788696,575+34141
+5082=2822229,575 тыс.р. Потребность
в вспомогательных
материалах
(смазочные,
обтирочные
материалы,
бензин, масло
машинное, наждачная
бумага) определяется,
исходя из
установленных
норм расхода
на единицу
оборудования
либо на рабочего.
В укрупненных
расчетах стоимость
вспомогательных
материалов
принимают в
размере 2% от
стоимости
основных материалов).
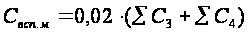 (13)
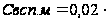 (144271,15+2822229,575)=59330,0145
тыс.р.
3.2.4 Определение потребности участка в энергии
Важнейшей экономической характеристикой процесса сварки является расход электроэнергии. Величина этой характеристики зависит от вида сварки, КПД установки, толщины свариваемого металла, марки электрода и т.д.
Затраты на
производственную
энергию рассчитываем
по формуле:

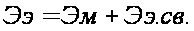 (14)
где Эм – плата за используемую максимальную мощность, тыс. р.;
 -плата
за потребляемую
энергию, тыс.
р.
Затраты за используемую энергию для сварки рассчитываются по следующей формуле:
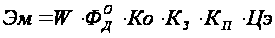 (15)
где Ф – годовой
действительный
фонд времени
работы единицы
оборудования,
н-ч;
W – установленная мощность сварочного оборудования, кВт;
Ко – коэффициент одновременности работы оборудования, Ко=0,65;
Кз – коэффициент загрузки оборудования;
Кп – коэффициент, учитывающий потери энергии в сети Кп=1,07;
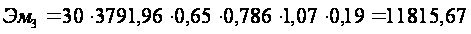 тыс. р.
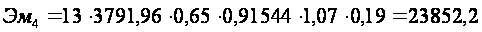 тыс. р.
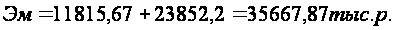
Ээ.св. – затраты на электроэнергию для электродуговой сварки определяем по формуле:
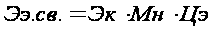 ,(16)
Тогда для
узла №3:
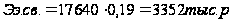
где Эк – количество электроэнергии на расплавление 1кг. массы сварного шва, кВт-ч;
Мн – масса наплавленного металла, кг:
Цэ – цена 1 кВт*ч электроэнергии, р.
Результаты расчета затрат на производственную энергию сводим в таблицу 9
Таблица 9 - Расчет затрат на сварочную электроэнергию
| Узел и вид оборудования |
Эк Норма расхода электроэнергии на 1кг наплав-го металла, кВтч |
Масса наплавленого металла,кг | Расход электроэнергии, кВтч | Цена 1 кВт, тыс.р. | Затраты на годовую программу, тыс.р. | |
| на единицу | на программу | |||||
| Узел №4 | 6 | 0,069 | 0,414 | 86940 | 0,19 | 16519 |
| Узел №3 | 6 | 0,014 | 0,084 | 17640 | 0,19 | 3352 |
| Итого | 19871 | |||||
Ээ=Эм +Ээ.св=35667,87+19871=55538,87 тыс.р.
Годовой расход электроэнергии на освещение Эо определяем по формуле:
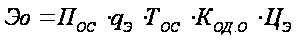 (17)
где Пос – освещаемая площадь производственных, вспомогательных и служебно-бытовых помещений, м2;
qэ – расход электроэнергии на м2, qэ=0,13кВт/м2ч;
Тос – продолжительность освещения в год, при двухсменной режиме работы Тос=2400ч.;
Код.о – коэффициент одновременности освещения Код.о=0,82.
Тогда
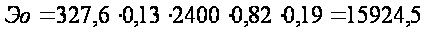 тыс.р.
Затраты на
воду для производственных
нужд
 определяют
исходя из норм
расхода на
охлаждения
сварочных машин
 и стоимости
1 м
 воды
 .
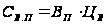
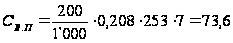 тыс.
р
.Расход воды на бытовые нужды принимаем согласно следующих данных: для хозяйственно-санитарные нужд – 25 л на каждого работающего в смену; для душевых 40 л на работающего в смену.
Расход воды на бытовые нужды Вх определяем по формуле:
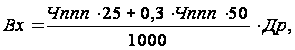 (18)
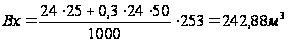
где Чппп – численность промышленно-производственного персонала, чел.;
Др – количество рабочих дней в году, Др=253.
Затраты на воду для бытовых нужд:
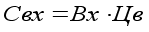 (19).
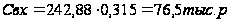
где Цв – затраты на 1м3 воды, тыс.р.
Годовой расход пара Рпр в тоннах на отопление рассчитываем по формуле
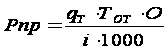 ,(20)
где
 – расход тепла
на единицу
объема здания,
кДж/м3
, принимаем с
учетом вентиляции
=100
кДж/м3
ч
 –
продолжительность
отопительного
сезона,
=4320ч.;
О – объем здания, м3;
i – удельное количество теплоты, i=2260 Дж/кг;
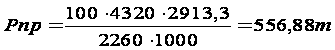 .
Затраты на пар рассчитываем по формуле:
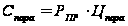 (21)
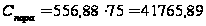 тыс.р.
Результаты расчета затрат на энергию сводим в таблицу 10.
Таблица 10 – Затраты на энергию.
| Вид энергии | Обозначение | Сумма, тыс.р. |
| Производственная энергия | Ээ | 55538,87 |
| Осветительная энергия | Эо | 15924,5 |
| Вода для производстых нужд | Св.п. | 73,6 |
| Вода для бытовых нужд | Свх | 76,5 |
| Пар на отопление | Рпр | 41765,89 |
| Итого | 113379,36 |
3.2.5 Расчет прочих расходов
Для расчета прочих материальных затрат составляем смету в форме таблицы 11.
Таблица 11 – Прочие материальные затраты.
| Наименование затрат | Метод определения затрат | Сумма, тыс.р. |
| 1Текущий и капитальный ремонт оборудования, инструмента и приспособления | В размере 10% стоимости всего оборудования | 1266,3 |
| 2 Текущий и капитальный ремонт зданий, сооружений и инвентаря | В размере 3,5 -5% стоимости зданий | 46057,75 |
| 3 Содержание и возобновление малоценного инструмента и инвентаря | Из расчета 30тыс. р. на одного работающего | 720 |
| 4 Расходы по охране труда и технике безопасности | Из расчета 20тыс. р. на одного работающего | 480 |
| 5 Расходы по испытаниям, опытам, исследованиям, а также по рационализации | Из расчета 30тыс. р. на одного работающего | 720 |