Оценка стоимости бизнеса
Систематический риск учитывается в модели САРМ с помощью коэффициента "бета". Коэффициент "бета" отражает амплитуду колебаний цен на акции конкретной компании по сравнению с изменением цен на акции по всем компаниям на данном сегменте рынка.
Для оценки коэффициента "бета" оцениваемой компании с использованием восходящего подхода мы предприняли следующие шаги:
В качестве отправной точки расчета мы приняли коэффициент бета для компаний пищевой и безалкагольной промышленности США, ввиду не представленности акций пищевых компаний на отечествееных фондовых рынках и учитывая, что именно на пищевой рынок США рекомендуют обратить внимание в своих расчетах специалисты международных компаний.
Расчет данной величины по данным Damodaran, представлен в таблице:
Расчет коэффициента "бета"
| Regions | Industry Name | Number of Firms | Average Beta | Market D/E Ratio | Unlevered Beta |
| USA | Electrical Equipment | 91 | 1,59 | 77,44% | 0,95 |
| Precision Instrument | 104 | 1,81 | 8,16% | 1,70 | |
| Electronics | 175 | 1,65 | 13,88% | 1,48 | |
| Entertainment | 86 | 1,47 | 30,96% | 1,17 | |
| Средняя | 365 | 1,64 | 17,67% | 1,45 | |
| Медиана | 1,65 | 13,88% | 1,48 |
Для дальнейших расчетов приняли медианное значение "бета" - 1.48.
Рассчитали коэффициенты "бета" без учета финансового рычага по следующей формуле:
Bu = Bl / (1 + (1 – t) (D / E))
где:
Bu – коэффициент "бета" без учета финансового рычага,
Bl – коэффициент "бета" с учетом финансового рычага,
t – предельная налоговая ставка, используемая сопоставимой компанией,
D – рыночная стоимость заемного капитала сопоставимой компании,
E – рыночная стоимость собственного капитала сопоставимой компании.
Рассчитали значение коэффициента "бета" без учета финансового рычага для использования при расчете коэффициента "бета" оцениваемой компании в течение 2006 - 2012 г.г.;
Определили коэффициент "бета" для оцениваемой компании по следующей формуле:
Brl = Bmu (1 + (1 -t) (D / E))
Где:
Brl - коэффициент "бета" с учетом рассчитанного финансового рычага оцениваемой компании,
Bmu - медианное значение коэффициента "бета" без учета финансового рычага по сопоставимым компаниям.
t - предельная налоговая ставка, используемая оцениваемой компанией,
D/E - основано на отраслевой структуре капитала, рассчитанной на основании медианного значения коэффициента соотношения заемных и собственных средств по сопоставимым компаниям в нижеследующей таблице:
Расчет коэффициента "бета" с учетом рассчитанного финансового рычага оцениваемой компании
| b0-бездолговой бета-коэффициент по отрасли (медианное значение коэффициента "бета" без учета финансового рычага по сопоставимым компаниям) | 1,48 |
| D/E – финансовый рычаг (отношение заемного капитала к собственному), долгосрочное значение, принятое как среднее значение по отрасли | 30,96% |
| d - удельный вес необлагаемых налогом процентов по обязательствам в общих процентных платежах компании (проекта) | 1 |
| T - ставка налога на прибыль | 24% |
| b-коэффициент "бета" с учетом рассчитанного финансового рычага оцениваемой компании | 1,83 |
Рыночная премия за риск инвестирования в акционерный капитал (Rm – Rf)
Премия за риск акционерного капитала (equity risk premium) отражает расхождение в доходности, представленное превышением доходности корпоративных акций над доходностью по казначейским обязательствам Правительства США. Согласно статистике, рассчитанной по данным американского фондового рынка, инвесторы в среднем рассчитывают на премию в размере 3,25% сверх доходности по долгосрочным казначейским обязательствам.
Рыночная премия представляет собой дополнительный доход, который необходимо добавить к безрисковой ставке, чтобы компенсировать инвестору дополнительный риск, связанный с инвестированием в акции компании.
Величина премии была определена на основании данных A.Damodaran, как среднегеометрическая историческая премия на американском фондовом рынке за 1966-2006 г.г. Данная величина была выбрана по следующим причинам:
По мнению многих западных аналитиков (Ш. Пратт и др.) среднее геометрическое значение более адекватно отражает среднюю величину в представленной выборке.
Период 1966 - 2006 г.г. считается нами наиболее репрезентативным для оценки среднего уровня премии, т.е. это достаточно долгосрочный период, с одной стороны, а также период отсутствия событий, которые имеют слишком малый шанс повториться в будущем (Вторая мировая война, Великая депрессия и т.д.), с другой. Соответственно, период 1929 - 2006 не был использован по названным причинам.
Выбранный размер премии в 3,25% (www.stern.nyu.edu /~adamodar/pc /datasets/histretSP.xls); близок к величине implied premium 3,65%, рассчитанной A.Damodaran (т.е. вмененной премии - той премии, которую инвесторы закладывают сейчас в инвестиционные проекты, которые будут осуществляться в будущем).
Премия за страновой риск
Премия за страновой риск отражает дополнительный доход, который потребует инвестор за риск, связанный с вложениями в российские компании по сравнению с компаниями, функционирующими в США. Для количественного измерения российского странового риска Оценщик использовал данные о величине спрэда, обусловленного рисками странового дефолта (country default spread). Расчет премии за страновой риск базируется на анализе кредитных рейтингов долговых инструментов Российской Федерации и США, присвоенными международными рейтинговыми агентствами Moody's Investors Service, S&P, и Fitch-составляет -1,39 % (источник(www.stern.nyu.edu/~adamodar/pc/datasets/ctryprem.xls и www.cbonds)
| Доходность по еврооблигациям РФ (валюта займа - доллары США) на 01.10.06г., % (Россия 2028) | Доходность по казначейским обязательствам США (валюта займа - доллары США) на 01.10.06г., % | Премия за страховой риск для РФ, % |
| 5,98% | 4,94% | 1,04% |
| Риск по кредитному рейтингу России: | 1,73% | |
| Страновой риск: | 1,39% |
Премия за размер компании
Показатель премии за риск инвестирования в компании с небольшой капитализацией рассчитывается как разница между средней исторической доходностью по инвестициям на фондовом рынке США и средней исторической доходностью по инвестициям таких компаний.
Премия за размер компании: результаты многочисленных исследований свидетельствуют о том, что у более мелких компаний норма прибыли выше, чем у более крупных компаний. Результаты исследований в этой области, проведенные компанией Ibbotson приведены в таблице:
Расчет долгосрочной прибыли сверх CAPM для портфелей десятичных групп NYSE/AMEX/NASDAQ (1926-2005 гг.)
| № пп | Group | Market Capitalization of Smollest Company (000 $) | Market Capitalization of Largest Company (000 $) | Size Premium |
| 1 | 1-Largest | 11 444 104 | 286 683 305 | -0,34% |
| 2 | 2 | 4 809 422 | 11 366 767 | 0,50% |
| 3 | 3 | 2 592 878 | 4 794 027 | 0,67% |
| 4 | 4 | 1 723 907 | 2 585 984 | 1,11% |
| 5 | 5 | 1 187 040 | 1 720 956 | 1,36% |
| 6 | 6 | 797 302 | 1 166 799 | 1,59% |
| 7 | 7 | 508 210 | 795 983 | 1,57% |
| 8 | 8 | 330 797 | 505 820 | 2,25% |
| 9 | 9 | 166 445 | 330 608 | 2,90% |
| 10 | 10-Smallest | 0,332 | 166 414 | 6,34% |
| 10а | 96 961 | 166 414 | 4,50% | |
| 10b | 0,332 | 96 928 | 9,62% |
Источник: Ibbotson Associates, Ежегодник за 2005 г.
Для определения премии за размер компании, необходимо рассмотреть капитализацию компании на ОРЦБ. В связи с тем, что компания имеет небольшую капитализацию, тем самым, входит в категорию компаний 10-smalles, считаем возможным принять премию за размер компании на уровне 4,50 %.
Премия за специфический риск оцениваемой компании
Премия за специфический риск оцениваемой компании отражает дополнительные риски, связанные с инвестированием в оцениваемую компанию, которые не были учтены в коэффициенте бета и премии за страновой риск.
Основными факторами, оказывающими влияние на специфический риск оцениваемой компании, являются:
Рентабельность;
Зависимость от ключевых сотрудников;
Корпоративное управление;
Зависимость от ключевых потребителей;
Зависимость от ключевых поставщиков;
Наличие перспективы развития бизнеса;
Ограничения доступа к заемному капиталу;
Прочие риски
Рекомендуемый диапазон премии за специфический риск оцениваемой компании лежит в пределах от 0 до 5%.
Для определения премии за специфический риск оцениваемой компании, использовался алгоритм, приведенный в нижеследующих таблицах.
Алгоритм определения степени риска оцениваемой компании
| Фактор риска | Степень риска | ||
| Низкая | Средняя | Высокая | |
| Рентабельность деятельности | 1 | 2 | 3 |
| Зависимость от ключевых сотрудников | 1 | 2 | 3 |
| Корпоративное управление | 1 | 2 | 3 |
| Зависимость от ключевых потребителей услуг | 1 | 2 | 3 |
| Зависимость от ключевых поставщиков | 1 | 2 | 3 |
| Наличие перспективы развития бизнеса | 1 | 2 | 3 |
| Состояние основных фондов | 1 | 2 | 3 |
| Финансовое состояние компании и возможность привлечения средств для финансирования капвложений | 1 | 2 | 3 |
| А. Итого (сумма): | |||
| Б. Рассчитанная степень риска (Б=А/8): | |||
Алгоритм расчета премии за специфический риск
| Степень риска | Рассчитанное значение | Размер премии за специфический риск |
| Низкая | > = 1 но< 1,5 | 0-2% |
| Ниже средней | > = 1,5 но < 2 | 3-4% |
| Средняя | > = 2 но < 2,5 | 5-6% |
| Выше средней | > = 2,5 но < 3 | 7-8% |
| Высокая | < = 3 | 9-10% |
Алгоритм определения величины факторов риска
| Фактор риска | Степень риска | Проявления |
| Рентабельность деятельности | Низкая | Высокая рентабельность (выше среднеотраслевой) |
| Средняя | Средняя рентабельность (на уровне среднеотраслевой) | |
| Высокая | Низкая рентабельность (ниже среднеотраслевой) | |
| Зависимость от ключевых сотрудников | Низкая | Отсутствие зависимости от ключевых сотрудников |
| Средняя | Средняя степень зависимости – часть ключевых сотрудников может быть заменена на новых в случае их ухода | |
| Высокая | Имеется высокая зависимость от ключевых сотрудников (ген. директора, гл.инженера, нач.планово-экон. отдела, нач. ПТО, гл. бухгалтера) | |
| Корпоративное управление | Низкая | Прозрачность структуры собственности и отсутствие негативного влияния крупных акционеров на интересы других заинтересованных лиц; |
| Соблюдение прав финансово заинтересованных лиц (проведение собраний, порядок голосования, право собственности, защита против поглощения); | ||
| Финансовая прозрачность, своевременность и доступность информации, наличие независимых аудиторов; | ||
| Представление интересов всех акционеров в Совете директоров, независимость и ответственность директоров. | ||
| Средняя | Наличие информации о структуре собственности, возможно преобладание интересов крупных акционеров, права миноритарных акционеров в целом защищены; | |
| Имеются отдельные недостатки, но в целом права финансово заинтересованных лиц соблюдаются; | ||
| Отдельные недочеты в области качества финансовой отчетности, раскрытия и своевременности предоставления информации; | ||
| В Совете директоров могут доминировать представители крупных акционеров и руководства компании, ответственность Совета может быть ограничена, может отсутствовать четкая политика в отношении оценки результатов работы и вознаграждения директоров. | ||
| Высокая | Непрозрачность структуры собственности, негативное влияние крупных акционеров на интересы других заинтересованных лиц, ущемление прав миноритарных акционеров; | |
| Несоблюдение прав финансово заинтересованных лиц (нарушения порядка проведения собраний, порядка голосования, прав собственности, отсутствие защиты против поглощения); | ||
| Отсутствие финансовой прозрачности, несвоевременность и недоступность информации, отсутствие независимых аудиторов; | ||
| Представление интересов отдельных акционеров в Совете директоров, неспособность Совета директоров обеспечить контроль за качеством работы менеджмента, отсутствие независимости и ответственности директоров. | ||
| Зависимость от ключевых потребителей услуг | Низкая | Имеется широко диверсифицированная клиентская база потребителей услуг; |
| Средняя | Имеется несколько крупных потребителей услуг (до 10%), однако их возможный уход не окажет существенного материального влияния на результаты работы оцениваемой компании. | |
| Высокая | Имеется несколько крупных потребителей услуг (30-40% от выручки), уход которых может оказать существенное материальное влияние на результаты работы оцениваемой компании. | |
| Зависимость от ключевых поставщиков | Низкая | Отсутствует зависимость от поставщиков продукции или услуг определенного вида (поставщиков молока) |
| Средняя | Имеется несколько основных поставщиков продукции (молока) и услуг, которые могут быть заменены в случае необходимости. | |
| Высокая | Имеется зависимость от поставщиков продукции или услуг определенного вида | |
| При этом, смена поставщика может оказать негативный материальный эффект на деятельность оцениваемой компании. | ||
| Наличие перспективы развития бизнеса | Низкая | Имеются хорошие перспективы развития экономической базы региона, увеличения спроса на услуги, рост доходов населения; |
| Имеется возможность увеличения объемов производства, расширения клиентской базы (выход в соседние регионы) | ||
| Средняя | Ожидаются средние темпы развития экономики региона. Увеличение спроса не ожидается. | |
| Изменение объемов предлагаемых услуг не ожидается. | ||
| Высокая | Отсутствуют перспективы роста экономической базы региона. Возможен даже экономический спад. Вероятно снижение объемов производства. | |
| Отсутствует возможность увеличения объемов производства. Возможно даже уменьшение объемов предоставления услуг. | ||
| Состояние основных фондов | Низкая | Степень износа основных средств до 40%. |
| Средняя | Степень износа основных средств от 40 до 70%. | |
| Высокая | Степень износа основных средств более 70%. | |
| Финансовое состояние компании и возможность привлечения средств для финансирования капвложений | Низкая | Высокая ликвидность: |
| · коэф. общей ликвидности >2 | ||
| · коэф. быстрой ликвидности > 1 | ||
| Низкий уровень "финансового рычага": | ||
| · коэф. долгового покрытия > 3 | ||
| · кредиты / инвестированный капитал < 0.3 | ||
| Средняя | Средняя ликвидность: | |
| · коэф. общей ликвидности >1 | ||
| · коэф. быстрой ликвидности > 0.5 | ||
| Средний уровень "финансового рычага": | ||
| · коэф. долгового покрытия > 2 | ||
| · кредиты / инвестированный капитал < 0.5 | ||
| Высокая | Низкая ликвидность: | |
| · коэф. общей ликвидности < 1 | ||
| · коэф. быстрой ликвидности < 0.5 | ||
| Высокий уровень "финансового рычага": | ||
| · коэф. долгового покрытия < 2 | ||
| · кредиты / инвестированный капитал > 0.5 |
Рентабельность деятельности
В разделе Анализ финансово-хозяйственной деятельности был проведен анализ показателей рентабельности ООО "ХХХ" за 2004 – 2006 г. На протяжении всего анализируемого периода компания демонстрировала рентабельную работу. Норматив рентабельности по отрасли в среднем составляет 10-12%. Рентабельность деятельности ООО "ХХХ" на протяжении всего анализируемого периода была ниже среднеотраслевых показателей, однако показатель рентабельности основной деятельности – выше среднеотраслевого уровня. Поэтому риск по данному фактору мы оцениваем как низкий.
Зависимость от ключевых сотрудников
Оцениваемая компания специализируется на проведении специализированных проектных работ. Специфика сферы деятельности оцениваемой компании напрямую зависит от качественного руководства и квалифицированного персонала. Риск принят как средний.
Корпоративное управление
Принципы корпоративного управления лежат в основе деятельности общества и направлены на уважение прав акционеров. Крупному акционеру предоставлена возможность:
- участвовать в управлении обществом путем принятия решений по наиболее важным вопросам деятельности общества;
- участвовать в распределении прибыли;
- своевременно получать полную и достоверную информацию о деятельности общества.
Таким образом, риск финансовой непрозрачности оцениваемого общества, имеющего налаженную корпоративную структуру, является средним.
Исходя их этого, можно предположить риск корпоративного управления на среднем уровне.
Зависимость от ключевых потребителей
Рынок услуг компании весьма специфичен, однако, проектная компания обслуживает большое количество потребителей услуг в связи с выходом на более обширный рынок. Риск зависимости по данному фактору можно признать средним.
Зависимость от ключевых поставщиков
Рынок вспомогательного оборудования весьма обширный. Риск зависимости по данному фактору можно признать средним.
Наличие перспективы развития бизнеса
Риск по данному фактору можно признать средним, так как предприятие планирует выход на новые объемы работ в период перспективного развития.
Состояние основных фондов
Значительную долю в общей сумме основных средств, занимают рабочие машины и оборудование, транспортные средства. В последние два года на Предприятии происходило техническое перевооружение. Была обновлена значительная часть технологического оборудования. Исходя из этого, риск по состоянию основных фондов можно признать низким.
Финансовое состояние предприятия и возможность привлечения средств для финансирования капвложений. На основании данных финансового анализа можно сделать вывод о том, что компания не имеет достаточную ликвидность, однако, имеет место высокий уровень финансового рычага. На сегодняшний день у предприятия есть возможность привлечения заемных средств. Таким образом, риск по данному фактору можно признать средним. Расчет специфического риска оцениваемой компании представлен в таблице:
Определение степени риска оцениваемой компании
| Фактор риска | Значение |
| Рентабельность деятельности | 1 |
| Зависимость от ключевых сотрудников | 2 |
| Корпоративное управление | 2 |
| Зависимость от ключевых потребителей услуг | 2 |
| Зависимость от ключевых поставщиков | 2 |
| Наличие перспективы развития бизнеса | 2 |
| Состояние основных фондов | 1 |
| Финансовое состояние компании и возможность привлечения средств для финансирования капвложений | 2 |
| Итого (сумма) | 14 |
| Рассчитанная степень риска | 1,75 |
| Размер премии за специфический риск | 3,00% |
Расчет стоимости заемного капитала
Стоимость заемного капитала рассчитана по процентным ставкам коммерческого кредитования предприятий нефинансового сектора, в долларах США, сроком до 1 года, на основании информации Бюллетеня банковской статистики. Данная ставка составила 10,30%.
Изменение ставки дисконтирования во времени
Наиболее распространенным подходом в оценке является использование фиксированной ставки дисконтирования на всем горизонте модели. Тем не менее, существует ряд случаев, когда такой подход может приводить к искажению результатов оценки. Так, например, использование фиксированной ставки дисконтирования предполагает ориентирование оцениваемой компании на некую постоянную структуру капитала, являющуюся оптимальной (обычно берется структура, сложившаяся в отрасли). Для некоторых компаний использование такого предположения, начиная с первого прогнозного периода, не является реалистичным в силу существования ряда объективных причин, не позволяющих достичь заданного оптимального уровня долговой нагрузки.
В таких случаях может применяться переменная, "плавающая" ставка дисконтирования для расчета стоимости активов доходным методом, что позволяет отразить изменения структуры капитала.
Алгоритм расчета выглядит следующим образом:
определяется начальная (текущая) структура капитала компании, применяемая для расчета ставки дисконтирования для первого прогнозного периода
определяется горизонт, в течение которого будет возможно осуществить переход на оптимальную структуру капитала
рассчитывается значение соотношения заемных и собственных средств в период изменения структуры капитала (с применением линейной интерполяции для определения значений данных коэффициентов)
используя методологию определения ставки дисконтирования, рассчитать ставку для каждого года в период изменения структуры капитала.
Ниже в таблице приведен расчет ставок дисконтирования, соответствующий заданным условиям по каждому году прогнозного периода.
При прогнозировании целевой структуры капитала предполагается, что в конце прогнозного периода компания выйдет на оптимальное среднеотраслевое соотношение собственных и заемных средств. Данное соотношение, согласно среднему соотношению мультипликатора D/E (Дивиденды/Прибыль) по выборке зарубежных компаний аналогов для определения коэффициента Бетта для объекта оценки. Данное целевое значение составило 17,67% и предполагается, что к концу прогнозного периода данное значение будет достигнуто равномерными годовыми темпами роста.
Соотношение собственных и заемных средств компании.
В данном отчете в структуру заемного капитала была включена кредиторская задолженность, поскольку, она, методологически, представляет собой беспроцентный кредит, которым пользуется предприятие в течение всего отчетного периода и функционирует с помощью данного капитала.
Расчет средневзвешенной стоимости капитала (WACC)
| Показатель | Единица измерения | 4 кв. 2006 | 2007 | 2008 | 2009 | 2010 | |
| Стоимость собственного капитала | |||||||
| Безрисковая ставка (номинальная) | % | 4,94% | 4,94% | 4,94% | 4,94% | 4,94% | |
| Рыночная премия | % | 3,25% | 3,25% | 3,25% | 3,25% | 3,25% | |
| Скорректированный коэффицент Бета | 1,83 | 1,83 | 1,83 | 1,83 | 1,83 | ||
| Рассчитанный коэф. бета для компании | 2,76 | 2,59 | 2,41 | 2,24 | 2,07 | ||
| Предварительная стоимость собственного капитала | % | 13,90% | 13,34% | 12,79% | 12,23% | 11,68% | |
| Премия за размер | % | 4,50% | 4,50% | 4,50% | 4,50% | 4,50% | |
| Специфический риск оцениваемой компании | % | 3,00% | 3,00% | 3,00% | 3,00% | 3,00% | |
| Страновой риск | % | 1,39% | 1,39% | 1,39% | 1,39% | 1,39% | |
| Окончательная стоимость собственного капитала оцениваемой компании | % | 22,78% | 22,23% | 21,67% | 21,12% | 20,56% | |
| Стоимость заемного капитала | |||||||
| Стоимость заемных средств (до налогов) | % | 10,30% | 10,30% | 10,30% | 10,30% | 10,30% | |
| Ставка налога на прибыль | % | 24,00% | 24,00% | 24,00% | 24,00% | 24,00% | |
| Стоимость заемных средств (после налогов) | % | 7,83% | 7,83% | 7,83% | 7,83% | 7,83% | |
| Структура капитала | |||||||
| Соотношение долга к собственному капиталу | % | 66,77% | 54,50% | 42,22% | 29,94% | 17,67% | |
| Собственный капитал | % | 59,96% | 64,73% | 70,31% | 76,96% | 84,99% | |
| Заемный капитал | % | 40,04% | 35,27% | 29,69% | 23,04% | 15,01% | |
| Средневзвешенная стоимость капитала | % | 16,79% | 17,15% | 17,56% | 18,06% | 18,65% | |
2.5.8 Расчет стоимости бизнеса
2.5.8.1 Денежный поток в постпрогнозном периоде
Метод дисконтированных денежных потоков предусматривает деление временного интервала на: прогнозный период, в течение которого явно прогнозируются все компоненты денежного потока от деятельности компании и их изменения, и постпрогнозный период, для которого принимается допущение, что денежный поток стабилизировался, а все его возможные изменения интегрируются в терминальной ставке капитализации в виде единой поправки к ставке дисконтирования (модель Гордона).
Величина денежного потока в постпрогнозном периоде базируется на степени роста выручки, прибыльности от операционной деятельности, эффективной налоговой ставке, амортизации, капитальных вложениях и изменениях в оборотном капитале. Денежный поток в постпрогнозном периоде рассчитывается на основе следующих допущений:
рост выручки равен долгосрочному прогнозу инфляции для России;
прибыльность от операционной деятельности равна прибыльности в последний год прогноза;
эффективная налоговая ставка равна эффективной налоговой ставке в последний год прогноза;
объем капитальных вложений будет равен амортизационным отчислениям;
величина оборотного капитала равна величине оборотного капитала в последний год прогноза, скорректированнымой на долгосрочный темп роста денежного потока в постпрогнозный период.
Рассчитанный таким образом денежный поток в рублях в постпрогнозном периоде был переведен в доллары США, используя прогноз обменного курса рубля к доллару США на последний год прогноза, умноженный на паритет покупательной способности рубля и доллара США в постпрогнозном периоде, рассчитанный на основании прогноза долгосрочной рублевой и долларовой инфляции.
2.5.8.2 Расчет стоимости реверсии
Определение остаточной стоимости основано на предпосылке о том, что бизнес способен приносить доход и по окончании прогнозного периода. Предполагается, что после окончания прогнозного периода доходы бизнеса стабилизируются, и в остаточный период будут иметь месть стабильные долгосрочные темпы роста или бесконечные одноуровневые доходы.
Расчет стоимости в после прогнозный период может быть произведен несколькими методами в зависимости от планируемых изменений, которые вероятны в после прогнозный период. Существуют следующие методы расчетов:
по ликвидационной стоимости: данный метод используется в том случае, если в после прогнозный период ожидается банкротство компании с последующей перепродажей имеющихся активов. При расчете ликвидационной стоимости необходимо принять во внимание расходы, связанные с ликвидацией, и скидку на срочность (при срочной ликвидации);
по стоимости чистых активов: техника расчетов аналогична расчетам ликвидационной стоимости, но не учитывает затрат на ликвидацию и скидку за срочную продажу активов компании. Данный метод может быть использован для стабильного бизнеса, главной характеристикой которого являются накопленные активы;
метод "предполагаемой продажи": состоит в пересчете денежного потока в показатели стоимости с помощью специальных коэффициентов, полученных из анализа ретроспективных данных по продажам сопоставимых компаний;
модель Гордона: капитализирует годовой доход послепрогнозного периода показатели стоимости при помощи коэффициента капитализации, рассчитанного как разница между ставкой дисконта и долгосрочными темпами роста. При отсутствии темпов роста коэффициент капитализации будет равен ставке дисконта. Модель Гордона основана на прогнозе получения стабильных доходов в остаточный период и предполагает, что величины износа и капиталовложений равны.
Результаты деятельности компании в терминальный период характеризуются стабильной степенью роста выручки и стабильной нормой прибыльности. Денежный поток оцениваемой компании в терминальный период характеризуется следующим образом:
Более низкий уровень капиталовложений
Имеет среднюю степень риска
Отдача на капитал близка или равна стоимости капитала
Финансовый рычаг близок или равен среднеотраслевому показателю
Поскольку по истечении прогнозного периода предполагается дальнейшее стабильное развитие бизнеса ООО "ХХХ", при определении остаточной стоимости компании использовалась модель Гордона.
Расчет остаточной стоимости в соответствии с моделью Гордона производится по формуле:
TV = CFnadj /(i - g), где
CFnadj - скорректированный денежный поток в год, следующий за последним годом прогнозного периода, с учетом темпа роста, изменения оборотного капитала и поправки к постпрогнозной стоимости возникающей при нормализации капитальных вложений .
i - ставка дисконта;
g - долгосрочные темпы роста денежного потока.
В данном случае, поскольку ставка определена основании показателей США, нами было сделано предположение о темпах роста, соответствующих долгосрочным темпам роста экономики США в размере 3 %. Полученную таким образом остаточную стоимость бизнеса на конец прогнозного периода приводят к текущим стоимостным показателям. Итоговая величина стоимости бизнеса состоит из двух составляющих:
текущей стоимости денежных потоков в течение прогнозного периода;
текущего значения стоимости в постпрогнозный период.
Расчет терминальной стоимости приведен в следующей таблице:
Расчет терминальной стоимости
| Показатель | Первый год постпрогнозного периода (2012 год) |
| Прибыль до вычета налогов, процентов и амортизации (EBITDA), тыс. руб. | 31 501 |
| - Амортизация, тыс. руб. | -274 |
| - Налог на EBIT, тыс. руб. | -7 494 |
| Чистая операционная прибыль (NOPLAT), тыс. руб. | 23 732 |
| + Амортизация, тыс. руб. | 274 |
| - Капитальные вложения, тыс. руб. | -274 |
| Оборотный капитал в %% от выручки | -5,8% |
| +/- Изменения оборотного капитала, тыс. руб. | 246 |
| Денежный поток, тыс. руб. | 23 979 |
| Прогнозный курс доллара | 29,10 |
| Денежный поток, тыс. долл. | 824 |
| Долгосрочная инфляция долл. США, % | 3,00% |
| Постпрогнозная (терминальная) стоимость, тыс. долл. США | 5 264 |
2.5.8.3 Расчет рыночной стоимости объекта оценки в рамках доходного подхода
Стоимость компании, определяемая на основе метода дисконтирования денежных потоков, складывается из текущей стоимости денежных потоков прогнозного периода и стоимости реверсии в постпрогнозный период.
Стоимость 100% собственного капитала (бизнеса) определяется из соотношения:
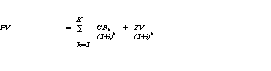
где:
CFk - денежный поток k-го прогнозного года;
К - количество прогнозных лет;
i - ставка дисконта;
TV - стоимость реверсии;
Потоки денежных средств дисконтировались с учетом временного фактора, взятого на середину периода дисконтирования. В результате получается величина стоимости капитала, инвестированного в предприятие. К общей сумме текущей стоимости прогнозируемых денежных потоков прибавляется дисконтированная постпрогнозная стоимость.
Расчет денежных потоков приведен в таблице ниже.
Расчет методом дисконтированных денежных потоков
| Наименование статьи или показателя | тыс. рублей. | 1 кв. 2007 | 2008 | 2009 | 2010 | 2011 | ||||||
| Выручка от реализации | 6 965 | 29 921 | 36 875 | 46 632 | 60 520 | |||||||
| Сырье и материалы | -7 | -36 | -45 | -58 | -77 | |||||||
| Расходы на персонал | -3 256 | -14 717 | -16 630 | -18 792 | -21 235 | |||||||
| Амортизация | -55 | -226 | -236 | -246 | -256 | |||||||
| Коммерческие и управленческие расходы | -1 579 | -7 189 | -7 674 | -8 213 | -8 727 | |||||||
| Всего операционные расходы : | -4 898 | -22 168 | -24 585 | -27 309 | -30 295 | |||||||
| Всего сальдо по операционным и внереализационным доходам и расходам | -170 | -835 | -901 | -973 | -1 042 | |||||||
| Прибыль / (Убыток) от продаж - EBIT | 1 897 | 6 919 | 11 388 | 18 350 | 29 184 | |||||||
| Затраты увеличивающие налогооблагаемую прибыль | 145 | 737 | 796 | 859 | 920 | |||||||
| Налоги на EBIT по эффективной налоговой ставке - 24% | -490 | -1 837 | -2 924 | -4 610 | -7 225 | |||||||
| Скорректированная Чистая Прибыль - NOPLAT | 1 407 | 5 081 | 8 464 | 13 740 | 21 959 | |||||||
| Денежный Поток | ||||||||||||
| Амортизация | 55 | 226 | 236 | 246 | 256 | |||||||
| Изменения оборотного капитала | 632 | 1 027 | 453 | 683 | 1 028 | |||||||
| Долгосрочная дебиторская задолженность | 0 | 0 | 0 | 0 | 0 | |||||||
| Капиталовложения | -56 | -241 | -244 | -255 | -263 | |||||||
| Денежный Поток на Инвестированный Капитал | 2 038 | 6 093 | 8 908 | 14 413 | 22 980 | |||||||
| RUR/USD | 26,5 | 27,2 | 28,2 | 29,0 | 29,1 | |||||||
| Денежный Поток на Инвестированный Капитал | 77 | 224 | 316 | 497 | 790 | |||||||
| WACC | 16,79% | 17,15% | 17,56% | 18,06% | 18,65% | |||||||
| кумулятивный WACC | 108,07% | 126,60% | 148,84% | 175,71% | 208,49% | |||||||
| среднегодовой фактор (СФ) | 0,250 | 0,5 | 0,5 | 0,5 | 0,5 | |||||||
| ставка дисконтирования (с учетом СФ) | 104% | 108% | 108% | 109% | 109% | |||||||
| кумулятивная ставка дисконтирования (с учетом СФ) | 104,0% | 117,0% | 137,3% | 161,7% | 191,4% | |||||||
| Текущая стоимость прогнозируемых денежных потоков | 74 | 192 | 230 | 307 | 413 | |||||||
При расчете стоимости инвестированного капитала необходимо учесть стоимость активов / обязательств, которые не были учтены при прогнозировании денежного потока в рамках доходного подхода, — непрофильные активы.
В качестве непрофильных активов рассматривались долгосрочные финансовые вложения, такие как вложения в уставные капиталы других Обществ, рыночная стоимость которых была определена в рамках оценки бизнеса с использованием затратного подхода..
Оценка собственного капитала основывается на результатах расчета стоимости инвестированного капитала методом дисконтированных денежных потоков.
Для получения стоимости собственного капитала компании необходимо скорректировать величину текущей стоимости полученных бездолговых денежных потоков на сумму чистого долга компании по состоянию на дату оценки.
Сумма чистого долга компании рассчитывается как сумма полученных компанией кредитов и займов за вычетом суммы денежных средств и краткосрочных финансовых вложений, а также кредитов и займов, выданных компанией другим предприятиям.
Кроме того, при расчете рыночной стоимости собственного (акционерного) капитала необходимо учесть влияние на итоговую стоимость таких составляющих активов и обязательств, как отложенные налоговые активы и обязательства (ОНА и ОНО). Поскольку данные составляющие бизнеса Предприятия отнесены в балансе к долгосрочным активам и обязательствам, переносящим свою стоимость на протяжении нескольких отчетных периодов, а также учитывая объективную невозможность определения части данных активов и обязательств в соответствующих периодах, включить их в расчет скорректированного оборотного капитала не представляется правомерным. Тем не менее, не учесть данные активы и обязательства совсем также неверно. В связи с этим, при определении рыночной стоимости собственного капитала, было принято решение учесть данные составляющие как разницу между ОНА и ОНО. Поскольку в заемный капитал была включена кредиторская задолженность, как беспроцентный кредит предприятию, необходимо сумму чистого долга также скорректировать на величину кредиторской задолженности ООО "ХХХ".
Расчет суммы чистого долга
| Наименование | Показатель, тыс. руб. |
| Долгосрочные кредиты и займы полученные | 5 780 |
| Краткосрочные кредиты и займы полученные | 69 |
| Отложенные налоговые обязательства | -511 |
| Денежные средства | -1 328 |
| Отложенные налоговые активы | 0 |
| Итого: | 4 010 |
2.5.8.4 Итоговое заключение о стоимости 100% собственного капитала
Итоговый расчет рыночной стоимости собственного капитала ООО "ХХХ" приведен в таблице:
Расчет рыночной стоимости собственного капитала компании
| Показатель | Единица измерения | Значения |
| Общая сумма текущей стоимости прогнозируемых денежных потоков | тыс. долл. США | 1 216 |
| Плюс: Текущая стоимость постпрогнозной стоимости | тыс. долл. США | 2 750 |
| Рыночная стоимость бизнеса | тыс. долл. США | 3 966 |
| Рыночная стоимость бизнеса | тыс. руб. | 106 210 |
| Плюс: Рыночная стоимость неоперационных активов | тыс. руб. | - |
| Минус: сумма чистого долга | тыс. руб. | -4 010 |
| Итого рыночная стоимость акционерного капитала | тыс. руб. | 102 200 |
На основании проведенных расчетов можно сделать вывод о том, что рыночная стоимость 100% собственного капитала ООО "ХХХ" по состоянию на 1.01. 2007 г. составляет: 102 200 000 руб. (Сто два миллиона двести тысяч рублей)
2.6 Согласование результатов и заключение о рыночной стоимости
2.6.1 Определение итоговой стоимости 100% собственного капитала ООО "ХХХ"
В настоящем отчете с целью оценки стоимости построены финансово-экономические модели оцениваемого Объекта, полученные с помощью классических подходов моделирования (оценки):
затратный подход;
доходный подход.
Сравнительный подход не применялся по причинам, подробно указанным в разделе 6 настоящего отчета.
Степень адекватности полученных моделей различна и обусловлена широким кругом факторов, важнейшими из которых являются неравновесный характер спроса и предложения, неадекватная информативность сторон рыночных сделок, неэффективное управление предприятием и т.д. Все это не позволяет в качестве конечной стоимости использовать результат, полученный тем или иным подходом.
С целью получения оценки, более близкой к реальности, воспользуемся соотношением, учитывающим результаты двух моделей и дающим средневзвешенную оценку, которая может быть выражена следующим образом:
С0= СЗ х КЗ + СД х КД ,
где С0 — средневзвешенная рыночная стоимость Объекта оценки;
КЗ, КД — весовые коэффициенты, характеризующие степень адекватности модели затратного и доходного подходов соответственно;
СЗ,СД — величины стоимости, полученные затратным и доходным
подходами соответственно.
В идеальном случае абсолютного соответствия моделей и реальности весовые коэффициенты следовало бы считать равными. Возможно сформулировать некоторые обобщенные критерии анализа моделей, которые позволяют упорядочить и обосновать выбор конкретных значений весовых коэффициентов. К таким критериям можно отнести:
возможность отразить действительные намерения потенциального покупателя и продавца (приобретение предприятия как набора активов или для целей эффективного вложения средств и получения дохода);
тип, качество и обширность информации, на основе которых проводился анализ (насколько точно возможно спрогнозировать будущие потоки доходов и расходов, ситуацию, которая сложится на рынке через определенный промежуток времени; насколько полные данные об активах фирмы имеются);
способность выбранных параметров и используемых методов учитывать конъюнктуру рынка и рыночную стоимость (общеэкономическая и политическая стабильность, тенденции рынка);
способность учитывать специфические особенности объекта, влияющие на его стоимость, (такие как местоположение предприятия, величина компании, текущая и потенциальная ее доходность, эффективность использования активов, качество менеджмента).
Ниже