Экономический анализ деятельности предприятия
Новосибирский государственный технический университет
Кафедра финансов и налоговой политики
Методические рекомендации для выполнения
курсовых работ по дисциплине
«Экономический анализ деятельности предприятия»
для студентов очно-заочной формы обучения
Составитель
старший преподаватель кафедры ФиНП
Новоселова Зинаида Константиновна
Новосибирск, 2002 г.
Содержание
I. Рекомендации для написания первой части курсовой работы
II. Рекомендации для написания первого варианта второй части курсовой работы
III. Рекомендации для написания второго варианта второй части курсовой работы
Рекомендуемая литература
Курсовая работа по дисциплине «Экономический анализ деятельности предприятия»
Цель: Развитие теоретических знаний и прикладных умений в сфере анализа финансово-хозяйственной деятельности предприятия. Формирование интеллектуально-творческого задела для принятия экономически обоснованных управленческих решений.
Курсовая работа состоит из двух частей:
I. Рекомендации для написания первой части курсовой работы
Первая часть – «научно – теоретическая».
Цель: раскрытие экономической сущности исследуемого процесса и (или) явления. Получение комплексного представления о способах оценки, методике анализа и факторах, обусловливающих процесс функционирования определенного аспекта финансово-хозяйственной деятельности предприятия.
В данной части студент рассматривает научно-теоретические положения одного из предложенных ниже тематических направлений1.
Анализ маркетинговой деятельности предприятия
Анализ рынков сбыта
Анализ конкурентоспособности продукции
Анализ спроса на продукцию
Оценка риска невостребованной продукции
Анализ ценовой политики
Анализ ассортиментной политики
SWOT – анализ
Аудит маркетинга
Оценка маркетингового потенциала предприятия
Анализ себестоимости продукции
Анализ общей себестоимости
Анализ структуры себестоимости
Анализ затрат на рубль товарной продукции
Анализ прямых материальных затрат
Анализ прямых трудовых затрат
Анализ косвенных затрат
Определение резервов снижения себестоимости продукции
Обоснование управленческих решений на основе маржинального анализа
Дифференциация затрат и анализ функциональной взаимосвязи затраты- объем производства
Анализ факторов изменения порога рентабельности и запаса финансовой прочности предприятия при помощи факторного и операционного анализа.
Оценка решения о принятии дополнительного заказа по цене ниже себестоимости.
Обоснование структуры товарной продукции.
Обоснование решения «производить или покупать».
Принятие решения с учетом ограничений на ресурсы.
Анализ объема производства и реализации продукции
Анализ объема структуры выпуска и ассортимента продукции.
Анализ технологического уровня и качества продукции.
Анализ резервов роста объема производства
Оценка производственно-сбытового потенциала предприятия.
Анализ эффективности использования основных средств и нематериальных активов предприятия
Анализ движения основных средств и нематериальных активов.
Анализ эффективности использования основных средств.
Анализ использования производственной мощности предприятия.
Оценка резервов увеличения выпуска продукции, фондоотдачи и фондорентабельности
Анализ эффективности использования нематериальных активов предприятия
Оценка производственного потенциала предприятия
Оценка инновационного потенциала предприятия
Анализ оборотного капитала предприятия
Анализ структуры и динамики оборотного капитала
Анализ источников формирования оборотных средств
Анализ обеспеченности оборотными средствами
Анализ эффективности управления оборотным капиталом
Оценка возможностей повышения эффективности использования оборотных средств
Оценка финансового потенциала предприятия
Анализ эффективности инвестиционной деятельности
Анализ источников финансирования инвестиционных проектов
Методы оценки эффективности и чувствительности инвестиционных проектов
Оценка инвестиционной привлекательности предприятия
Стратегия маркетинга инвестиционных идей.
Анализ использования трудовых ресурсов
Анализ обеспеченности предприятия трудовыми ресурсами.
Анализ производительности труда и эффективности использования рабочего времени.
Анализ прямых трудовых затрат и трудоемкости продукции
Анализ фонда заработной платы и эффективности его использования.
Оценка кадрового и социального потенциала предприятия
Анализ формирования и использования прибыли предприятия
Факторный анализ прибыли от продаж
Анализ прибыли в системе «директ-костинг»
Анализ налогооблагаемой прибыли и уровня налогового планирования на предприятии.
Анализ операционных, процентных, внереализационных и прочих доходов и расходов.
Анализ формирования и распределения чистой прибыли предприятия
Элементы оценки финансового потенциала предприятия.
Анализ использования материальных ресурсов
Анализ обеспеченности материальными ресурсами
Анализ эффективности использования материальных ресурсов и ее влияния на величину материальных затрат
Анализ эффективности использования материальных ресурсов.
Анализ эффективности управления запасами предприятия
Диагностика вероятности наступления банкротства и оценка рисков на предприятии
Методы диагностики вероятности банкротства
Оценка реальных возможностей восстановления платежеспособности предприятия
Способы оценки рисков на предприятии
Финансовый риск как объект анализа
Оценка устойчивости (чувствительности) предприятия к различным видам рисков.
Сравнительный анализ методик финансового состояния предприятия.
Особенности методик таких авторов научно-методических изданий как Балабанова И.Т. Бочарова В.В., Глазова М.М., Ефимовой О.В., Ковалёва В. В., Кондракова Н.П., Крейниной М.Н., Негашева Е.В., Пыркина Б.В., Шеремета А.Д.,и др.
Методики, разработанные и применяемые консалтинговыми агентствами, банками и пр. (с указанием их названия).
Программные продукты, предназначенные для анализа и оценки финансового состояния.
Ожидаемые результаты по первой части курсовой работы2:
Формирование структуры элементов рассматриваемого аспекта финансово-хозяйственной деятельности предприятия с указанием значимости каждой из составляющих
Рассмотрение и возможно авторские предложения параметров и методов оценки каждого элемента (для обобщения оформить в виде таблицы 1).
Таблица 1
Методы оценки кадрового потенциала
| Показатель (составляющие кадрового потенциала предприятия) | Метод расчета (оценки) | Достоинства | Недостатки |
|
1 2 … n |
Аналитическое выражение интегрального параметра, позволяющего получить комплексное представление об оценке определенного аспекта деятельности предприятия.
Описание влияния исследуемого аспекта на другие виды деятельности предприятия.
Угрозы, возникающие при отсутствии должного внимания к данной составляющей финансово-хозяйственной деятельности предприятия.
Стратегические преимущества предприятия при условии грамотного управления рассматриваемым показателем.
Ожидаемые результаты по первой части курсовой работы3 по теме 12:
12.1. Особенности методик авторов научно-методических изданий
12.1.1. Основные аспекты, рассматриваемые в процессе анализа (общая оценка, кредитоспособность, финансовая устойчивость, ликвидность и пр.) и порядок их рассмотрения.
12.1.2. Параметры и показатели, применяемые для оценки того или иного аспекта.
12.1.3. Основные достоинства и недостатки предлагаемой методики для различных ситуаций.
12.1.4. Комплексное сравнение всех рассмотренных методик, результаты можно оформить в виде таблицы.
| № п/п | Автор методики |
Рассматриваемые аспекты деятельности предприятия |
Применяемые показатели (в соответствии с аспектами) |
Случаи применения | Достоинства | Недостатки | Примечания |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
12.2 Методики, разработанные и применяемые консалтинговыми агентствами, банками и пр. (с указанием их названия). Пункты рассмотрения аналогично 12.1.
12.3. Программные продукты, предназначенные для анализа и оценки финансового состояния.
12.3.1. Название программы, фирма-разработчик, и далее аналогично 12.1
II. Рекомендации для написания первого варианта второй части курсовой работы
Вторая часть курсовой работы - практическая.
Студент может выбрать два варианта выполнения второй части курсовой работы.
Первый вариант4: студент продолжает исследуемую в первой части тематику, применяя полученные результаты на практике. Этот вариант приемлем в тех случаях, когда:
Студент имеет необходимую информацию о деятельности реального хозяйствующего субъекта.
Студент предполагает в дальнейшем продолжить исследование начатой тематики при написании выпускной квалификационной работы.
Цели:
А) прикладное применение научно-теоретических концепций;
Б) формирование задела для написания выпускной квалификационной работы;
Ожидаемые результаты по первому варианту выполнения второй части курсовой работы:
Реальная оценка рассмотренных в первой главе параметров
Обстоятельный анализ рассматриваемых аспектов финансово-хозяйственной деятельности хозяйствующего субъекта.
Разработка рекомендаций по совершенствованию отдельных (комплексных) элементов финансово-хозяйственной деятельности реального предприятия (проекта).
Второй вариант: студент выполняет расчетное задание предложенное ниже
Цель: получение навыков анализа финансового состояния предприятия и формирование комплексного представления о процессе оценки эффективности финансово-хозяйственной деятельности предприятия.
Ожидаемые результаты по первому варианту второй части курсовой работы:
Анализ финансового состояния предприятия
Расчет показателей, выводы по каждому параметру и этапу анализа
Итоговый вывод о финансовом состоянии предприятия.
Предложения по совершенствованию финансового состояния рассмотренного предприятия.
II. Рекомендации для написания второго варианта второй части курсовой работы
Методические рекомендации для выполнения второго варианта второй части курсовой работы «Анализ финансового состояния предприятия»
Работа выполняется по данным, представленным в приложении 1.
1.1. Общая оценка финансового состояния предприятия
Бухгалтерский баланс служит индикатором для оценки финансового состояния предприятия. Итого баланса носит название валюты баланса и дает ориентировочную сумму средств, находящихся в распоряжении предприятия.
Для общей оценки финансового состояния предприятия составляют уплотненный баланс, в котором объединяют в группы однородные статьи. При этом сокращается число статей баланса, что повышает его наглядность и позволяет сравнивать с балансами других предприятий.
Первоначальное представление о деятельности предприятия складывается при помощи оценки структуры его имущества и источников образования этого имущества. На данном этапе определяются следующие абсолютные показатели финансового состояния предприятия:
Общая стоимость имущества (стр.300 = стр.700 баланса)
Стоимость иммобилизованных основных и прочих внеоборотных активов (стр. 190)
Величина оборотного капитала (стр.290)
Стоимость иммобилизованных оборотных средств (стр.210+220+230)
Стоимость мобильных оборотных средств (стр.240+250+260+270)
Величина собственных средств (стр.490+640+650)
Величина заемных средств (590+690-640-650)
Величина перманентного капитала (стр.490+640+650+590)
При анализе как валюты, так и статей баланса необходимо учитывать инфляцию, т.е. валюта баланса на начало периода корректируется на индекс инфляции, тогда реальное изменение валюты баланса будет выглядеть следующим образом:
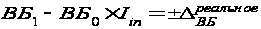
где ВБ0,
ВБ1 - валюта
баланса на
начало и конец
периода соответственно;
Iin
- индекс инфляции;
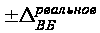 - реальное изменение
валюты баланса.
Сокращение валюты баланса свидетельствует об уменьшении хозяйственной активности предприятия.
Увеличение – о росте производственных возможностей.
Причинами увеличения стоимости имущества могут быть:
«+» увеличение хозяйственной деятельности;
«-» переоценка ОС
«-» инфляционные процессы и пр.
Далее проводится анализ динамики и структуры статей баланса на основе аналитического баланса (таблица 1)
Сравнительный аналитический баланс характеризует как структуру отчетной бухгалтерской формы, так и динамику отдельных ее показателей. Он систематизирует ее предыдущие расчеты. Все показатели сравнительного аналитического баланса можно разбить на три группы:
- статьи баланса в абсолютном выражении на начало и конец года
- показатели структуры баланса на начало и конец года
- динамика статей баланса в абсолютном (стоимостном) выражении
- динамика структуры баланса
- влияние динамики отдельных статей баланса на динамику баланса в целом
Для удобства дальнейшего анализа рекомендуется составить уплотненный баланс, который можно выполнять различными способами. Допустимо объединение статей различных разделов (табл.2).
1.2. Горизонтальный и вертикальный анализ бухгалтерского баланса
На этапе динамического (горизонтального) определяют - по каким разделам и статьям баланса произошли изменения. При этом необходимо выделить положительные и негативные тенденции. Ценность результатов горизонтального анализа существенно снижается в условиях инфляции, но эти данные можно использовать при межхозяйственных сравнениях.
Вертикальный (структурный) анализ и анализ актива и пассива баланса, дает представление финансового отчета в виде относительных показателей.
Цель вертикального анализа заключается в расчете удельного веса отдельных статей в итоге баланса и оценке его изменений. С помощью вертикального анализа можно проводить межхозяйственные сравнения предприятий, а относительные показатели сглаживают негативное влияние инфляционных процессов.
2. Анализ имущественного положения предприятия (анализ активов)
Сама по себе структура имущества и даже ее динамика не дает ответ на вопрос, насколько выгодно для инвестора вложение денег в данное предприятие, а лишь оценивает состояние активов и наличие средств, для погашения долгов. Актив баланса содержит сведения о размещении капитала, имеющегося в распоряжении предприятия, т.е. о вложении его в конкретное имущество и материальные ценности, о расходах предприятия на производство и реализацию продукции и об остатках свободной денежной наличности. Каждому виду размещенного капитала соответствует отдельная статья баланса. Главным признаком группировки статей актива баланса считается степень их ликвидности (быстрота превращения в денежную наличность). По этому признаку все активы баланса подразделяются на долгосрочные или основной капитал (I раздел), и текущие (оборотные) активы (II раздел).
Таблица 1
Аналитический Баланс
|
Актив |
№ стр. |
на начало (реал.) |
на конец | Уд. вес в разделе | Уд. вес в ВБ | абс. измен. |
Темп роста |
Темп прироста |
||
| на нач. | на кон. | на нач. | на кон. | |||||||
|
1. Внеоборотные активы |
||||||||||
| Нематериальные активы (04,05) | 110 | |||||||||
| Основные средства (01,02,03) | 120 | |||||||||
| здания, сооружения, машины и оборудование | 122 |
| Незавершенное строительство (07,08,61) | 130 | |||||||||
| Доходные вложения в материальные ценности | 135 | |||||||||
| Долгосрочные финансовые вложения (06,56,82) | 140 | |||||||||
| Прочие внеоборотные активы | 150 | |||||||||
|
ИТОГО по разделу 1 |
190 | |||||||||
|
2. Оборотные активы |
||||||||||
| Запасы | 210 |
| в том числе: сырье, материалы и дре аналогичные ценности | 211 | |||||||||
| затраты на незавершенном производстве (издерж. обращ.) | 213 | |||||||||
| готовая продукция и товары для перепродажи | 214 | |||||||||
| расходы будущих периодов | 216 |
| Налог на добавленную стоимость | 220 | |||||||||
| Дебиторская задолженность (более, чем через 12 месяцев) | 230 |
| втом числе: покупатели и заказчики | 231 |
| Дебиторская задолженность (в течение 12 месяцев) | 240 |
| втом числе: покупатели и заказчики (62,76,82) | 241 | |||||||||
| задолженность участников по взносам в уставный капитал | 244 | |||||||||
| авансы выданные (61) | 245 |
| Краткосрочные финансовые вложения (56,58,82) | 250 | |||||||||
| Денежные средства | 260 | |||||||||
| Прочие оборотные активы | 270 | |||||||||
|
ИТОГО по разделу 2 |
290 | |||||||||
|
БАЛАНС (сумма строк 190+290) |
300 |
|
ПАССИВ |
на начало |
на конец | Уд. вес в разделе | Уд. вес в ВБ | абс. измен. |
Темп роста |
Темп прироста |
|||
| на начало |
на конец |
на начало |
на конец |
|||||||
|
3. Капитал и резервы |
||||||||||
| Уставный капитал (85) | 410 | |||||||||
| Добавочный капитал (87) | 420 | |||||||||
| Резервный капитал (86) | 430 | |||||||||
| Фонд социальной сферы (88) | 440 | |||||||||
| Целевые финансирование и поступление (96) | 450 | |||||||||
| Нераспределенная прибыль прошлых лет (88) | 460 | |||||||||
| Непокрытые убытки пролшлых лет (88) | 465 | |||||||||
| Нераспределенная прибыль отчетного года | 470 | |||||||||
| Непокрытый убыток отчетного года | 475 | |||||||||
|
ИТОГО по разделу 3 |
490 |
|||||||||
|
4. Долгосрочные обязательства |
||||||||||
| Заемные средства (92,95) |
510 |
|||||||||
| Прочие долгосрочные пассивы |
520 |
|||||||||
|
ИТОГО по разделу 5 |
590 | |||||||||
|
5. Краткосрочные обязательства |
||||||||||
| Займы и кредиты (92,95) |
610 |
|||||||||
| в том числе: кредиты банков в течение 12 месяцев | 611 | |||||||||
| кредиты банков более 12 месяцев | ||||||||||
| Кредиторская задолженность |
620 |
|||||||||
| в том числе:поставщики и подрядчики (60,76) | 621 | |||||||||
| задолженность перед персоналом организации (70) | 624 | |||||||||
| задолженность перед госуд. внебюджетными фондами | 625 | |||||||||
| задолженность перед бюджетом (68) | 626 | |||||||||
| прочие кредиторы | 628 | |||||||||
| Расчеты по дивидендам (75) |
630 |
|||||||||
| Доходы будущих периодов (83) |
640 |
|||||||||
| Резервы предстоящих расходов (89) |
650 |
|||||||||
| Прочие краткосрочные пассивы |
660 |
|||||||||
|
ИТОГО по разделу 6 |
690 | |||||||||
|
БАЛАНС (сумма строк 490+590+690) |
700 |
|||||||||
Таблица 2
сокращенный Аналитически й Баланс
| № стр. | Сумма | Уд вес в ВБ | Изменение | |||||||
| на начало | на конец | на начало | на конец |
абс. прирост |
Темп роста |
Темп прироста |
в % к итогу баланса | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| 1 | Имущество предприятия | 300 | ||||||||
| 1.1 | Внеоборотные активы | 190 | ||||||||
| 1.2 | Оборотные средства | 290 | ||||||||
| 1.2.1 | запасы и затраты | 210+220 | ||||||||
| 1.2.2 | денежные средства | 260 | ||||||||
| 1.2.3 | дебиторская задолженность | 230+240 | ||||||||
| 1.2.4 | краткоср. фин. влож. | 250 | ||||||||
| 1.2.5 | прочие оборот. активы | 270 | ||||||||
| 2. | Источники средств | 700 | ||||||||
| 2.1. | Собственные средства | 490+640+650 | ||||||||
| 2.2 | Заемные средства | 590+690-640+650 | ||||||||
| 2.2.1 | Долгосрочные кредиты и займы | 590 | ||||||||
| 2.2.2 | Краткосрочные кредиты и займы | 610 | ||||||||
| 2.2.3 | Кредиторская задолженность | 620 | ||||||||
| 2.2.4 | Расчеты по дивидендам | 630 | ||||||||
| 2.2.5 | Прочие краткосрочные пассивы | 660 | ||||||||
Примечание Абс прирост = 5 - 4;
Темп роста = 5/4;
Темп роста = Темп прироста - 1 (100%);
Уд. вес = 4(5) / стр. 300 или 700 на начало (стр. 300 или 700 на конец)
Изменение в % к итогу баланса = 7 - 6.
2.1. Анализ внеоборотных активов предприятия
При анализе внеоборотных активов, объектами анализа, прежде всего, являются основные фонды и нематериальные активы.
Основные фонды ОФ (в стоимостной оценке основные средства ОС, основной капитал) – это совокупность метриально – вещественных ценностей, используемых в качестве средств труда, которые используются длительное время неоднократно или постоянно в неизменной натуральной форме, перенося свою стоимость на создаваемые продукты или услуги по частям, по мере износа.
Анализ ОФ может проводится по нескольким направлениям, которые в итоге позволяют дать оценку структуры, динамики и эффективности использования ОС. Основные направления анализа ОС и соответствующие задачи, решаемые в рамках каждого направления.
Основные направления и задачи анализа ОС
| Основные направления анализа | Задачи анализа |
| 1. Анализ структуры и динамики ОС |
оценка размера и структуры вложений капитала в ОС; определение характера и размера влияния изменения стоимости ОС на финансовое положение предприятия |
| 2. Анализ эффективности использования ОС |
анализ движения ОС; анализ показателей эффективности использования ОС; анализ использования времени работы оборудования; интегральная оценка использования оборудования; |
2.1.1. Анализ структуры и динамики ОС
Таблица 3
Анализ структуры и динамики ОС
| Показатели | На начало периода | В рассматриваемом периоде |
На конец периода |
Отклонения | ||||
| Абс. | В % к итогу | поступило | выбыло | Абс. | В % к итогу | Абс. | В % к итогу | |
|
Основные средства всего в том числе: производственные непроизводственные |
||||||||
| Земельные участки и объекты природопользования | ||||||||
| Здания | ||||||||
| Сооружения | ||||||||
| Машины и оборудование | ||||||||
| Транспортные средства | ||||||||
| Производственный и хозяйственный инвентарь | ||||||||
| Рабочий скот | ||||||||
| Продуктивный скот | ||||||||
| Многолетние насаждения | ||||||||
| Другие виды основ ных средств | ||||||||
2.1.2. Анализ эффективности использования ОС
Конечная эффективность использования основных фондов характеризуется показателями:
фондоотдачи,
фондоемкости,
рентабельности,
относительной экономии фондов,
повышения объема продукции,
повышения производительности труда,
снижения себестоимости продукции и затрат на воспроизводство основных фондов,
увеличения сроков службы средств труда.
Использование ОФ признается эффективным, если относительный прирост физического объема продукции или прибыли превышает относительный прирост стоимости ОФ за анализируемый период.
1. Фондоотдача (оборачиваемость ОС). Характеризует эффективность использования предприятием имеющихся в распоряжении основных средств.
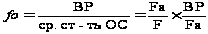
fo – фондоотдача,
ВР – выручка
от реализации
продукции, F
–среднегодовая
стоимость ОС,
Fa – среднегодовая
стоимость
активных ОС,
 - доля активных
ОС,
 - реальная
фондоотдача.
2. Фондоемкость - обратный коэффициент фондоотдачи. Он показывает, какая величина ОС приходится на 1 рубль стоимости продукции.
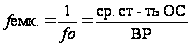
3. Рост фондоотдачи ведет к относительной экономии производственных ОФ и к увеличению объема выпускаемой продукции. Размер относительной экономии ресурсов и доля прироста продукции в результате роста фондоотдачи определяются специальным расчетом.
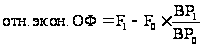
F1 - среднегодовая стоимость ОФ отчетного периода; F0 - среднегодовая стоимость ОФ предшествующего периода; ВР1, ВР0 - объема производства продукции в стоимостном выражении (выручка).
3. Сумма хозяйственных средств, находящихся в распоряжении предприятия. Этот показатель дает обобщенную стоимостную оценку активов, числящихся на балансе предприятия. Это учетная оценка, не совпадающая с суммарной рыночной оценкой активов предприятия. Рост этого показателя свидетельствует о наращивании имущественного потенциала предприятия.
4. Доля активной части основных средств. Согласно нормативным документам под активной частью основных средств понимают машины, оборудование и транспортные средства. Рост этого показателя в динамике обычно расценивается как благоприятная тенденция.
5. Коэффициент износа. Показатель характеризует долю стоимости основных средств, оставшуюся к списанию на затраты в последующих периодах. Обычно используется в анализе как характеристика состояния основных средств. Дополнением этого показателя до 100% (или единицы) является коэффициент годности.
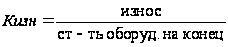
6. Коэффициент обновления. Показывает, какую часть от имеющихся на конец отчетного периода основных средств составляют новые основные средства.
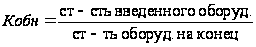
7. Коэффициент выбытия. Показывает, какая часть основных средств, с которыми предприятие начало деятельность в отчетном периоде, выбыла из-за ветхости и по другим причинам.
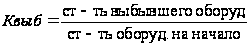
8. Коэффициент замены. Показывает процентное соотношение выбывших ОС по причине износа и поступивших ОС.
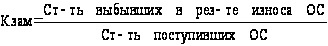
Таблица 4
Основные показатели эффективности использования ОС
|
№ п/п |
Показатели |
Предыдущий период |
Отчетный период |
Изменения | |
| Абс. | Относит. | ||||
| 00 | Стоимость ОС на начало | ||||
| 0 | Стоимость ОС на конец | ||||
| 1 | Ср. стоимость ОС | ||||
| 2 | ВР | ||||
| 3 | Прибыль от реал. | ||||
| 4 | Фондоотдача = 2/1 (%) | ||||
| 5 | Рентабельность = 3/1 (%) | ||||
| 6 | Относительная экономия ОФ | ||||
| 7 | Сумма хозяйственных средств, находящихся в распоряжении предприятия | ||||
| 8 | Доля активной части основных средств. | ||||
| 9 | Сумма выбывших ОС | ||||
| 10 | Сумма введенных ОС | ||||
| 11 | Амортизация основных средств - всего | ||||
| 11.1 | зданий и сооружений | ||||
| 11.2 | машин оборудования, транспортных средств | ||||
| 11.3 | других | ||||
| 11 | Коэффициент износа. | ||||
| 12 | Коэффициент обновления. | ||||
| 13 | Коэффициент выбытия. | ||||
| 14 | Коэффициент замены | ||||
Показатель фондоотдачи тесно связан с производительностью труда (показывает какая часть выручки приходится на одного работника) и фондовооруженностью труда (характеризуется стоимость ОС, приходящихся на одного работника).

ПТ – производительность
труда,
 - среднесписочная
численность
работников,
ВР – выручка.
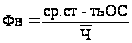
Фв – фондовооруженность, от реализации продукции, ср. ст-ть ОС –среднегодовая стоимость ОС.
Получаем:
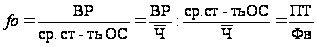
Таким образом, основным условием роста фондоотдачи является превышение темпов роста производительности труда над темпами роста фондовооруженности труда.
Факторный анализ фондоотдачи ОС представлен в таблице 5.
Таблица 5.
Факторный анализ фондоотдачи ОС.
|
№ п/п |
Показатели |
Предыдущий период |
Отчетный период |
Изменения | |
| Абс. | Относит. | ||||
| 1 | Ср. стоимость ОС | ||||
| 2 | Выручка | ||||
| 3 | Среднесписочная численность работников | ||||
| 4 | Производительность труда = 2/3 | ||||
| 5 | Фондовооруженность = 1/3 | ||||
| 6 | Фондоотдача = 2/1 | ||||
2.1.3. Анализ нематериальных активов
Таблица 6
Анализ структуры и состояния НА по видам, срокам полезного использования и правовой защищенности.
| Показатели |
Предыдущий период |
Отчетный период |
Отклонения | |||
| Абс. | В % к итогу | Абс. | В % к итогу | Абс. | В % к итогу | |
| 1. Права на объекты интеллектуальной (промышленной) собственности возникающие из: | ||||||
| 1.1. авторских и иных договоров на произведения науки, литературы, искусства и объекты смежных прав, на программы ЭВМ, базы данных и др. | ||||||
| 1.2 патентов на изобретения, промышленные образцы, коллекционные достижения, из свидетельств на полезные модели, товарные знаки и знаки обслуживания или лицензионных договоров на их использование | ||||||
| 1.3 прав на "ноу-хау" | ||||||
| 2.Права на пользование обособленными природными объектами | ||||||
| 3 Организационные расходы | ||||||
| 4 Деловая репутация организации | ||||||
| 5 Прочие | ||||||
2.2. Анализ оборотных активов
2.1. Общий анализ оборотных средств
Общий анализ оборотных средств проводится на основе аналитического баланса таблица 7.
2.2. Расчет и анализ чистого оборотного капитала.
Чистый оборотный капитал, а в традиционной терминологии - собственные оборотные средства (СОС), определяет величину ОбС предприятия после удовлетворения краткосрочных обязательств всех кредиторов.
Заштрихованная часть схемы на рис. 1 отображает величину имеющихся у предприятия СОС. Как видно из схемы, название “собственные оборотные средства” не совсем точно отражает природу этого показателя. Речь идет о той части оборотных активов предприятия, которая покрывается не только собственным капиталом, но и долгосрочными пассивами, т.е. постоянным капиталом. В мировой практике для обозначения этой части оборотных средств используется термин “working capital” или “net working capital” – рабочий (работающий) или чистый рабочий капитал. Как видно из схемы, алгебраически величину СОС можно рассчитать двумя способами «снизу» и «сверху».:
«Снизу» Чистый оборотный капитал = текущие активы – текущие пассивы. Эта часть оборотных активов покрыта собственными средствами и долгосрочными обязательствами. Таким образом, чистый оборотный капитал – это собственные оборотные средства предприятия.
«Сверху» Чистый оборотный капитал = (собственные средства + долгосрочные обязательства) – основные активы. Собственные средства и долгосрочные обязательства превышают основные активы на эту величину; сумма превышения остается на формирование собственных оборотных средств.
|
Внеоборотные активы |
Собственный капитал |
Долгосрочный (перманентный капитал) |
||
|
Оборотные активы |
ДС |
СОС |
Долгосрочные пассивы |
|
| ТФП | ||||
|
Краткосрочные пассивы |
Краткосрочный капитал |
|||
Рис.1. Схема формирования собственного оборотного капитала
ДС – денежные средства.
ТФП – текущие финансовые потребности.
Следует отметить, что в некоторых источниках понятия «собственные оборотные средства» и «чистый оборотный капитал» тождественны, но не являются синонимами. Этот выбор методов расчета и определения экономической сущности зависит от профессионального суждения аналитика.
Поэтому при проведении анализа оборотного капитала будем придерживаться предложенной методики. А, далее, при анализе финансовой устойчивости предприятия нам будет использовать расчет СОС как разницу между собственными средствами и величиной внеоборотных активов предприятия.
Для оценки эффективности использования инвестиций в оборотный капитал и того, как это влияет на рост продаж используется коэффициент оборачиваемости СОС.

Чем выше значение этого коэффициента, тем более эффективно используется предприятием чистый оборотный капитал.
2.3. Анализ эффективности использования оборотных активов
Эффективность использования оборотных активов характеризуется показателями оборачиваемости активов предприятия, которые отражают структуру его имущества и зависят от составляющих оборотных средств.
Показатели оборачиваемости оборотных средств имеют большое значение для оценки финансового положения, так как скорость оборота средств оказывает влияние на платежи предприятия. Чем быстрее оборачиваются оборотные средства (ОбС), тем меньше их требуется при данном объеме производства.
Таблица 6
Анализ оборотного капитала
| Актив |
на начало |
на конец |
Уд. вес в разделе | Уд. вес в ВБ | абс. измен. |
Темп роста |
Темп прироста |
|||
| на нач. | на кон. | на нач. | на кон. | |||||||
| Запасы | 210 | |||||||||
| в том числе: сырье, материалы и другие аналогичные ценности | 211 | |||||||||
| животные на выращивании и откорме | 212 | |||||||||
| затраты на незавершенном производстве (издержки обращения) | 213 | |||||||||
| готовая продукция и товары для перепродажи | 214 | |||||||||
| товары отгруженные | 215 | |||||||||
| расходы будущих периодов | 216 | |||||||||
| прочие запасы и затраты | 217 | |||||||||
| Налог на добавленную стоимость по приобретенным ценностям | 220 | |||||||||
| Дебиторская задолженность (платежи по которой ожидаются более, чем через 12 месяцев после отчетной даты) | 230 | |||||||||
| Дебиторская задолженность (платежи по которой ожидаются втечение 12 месяцев после отчетной даты) | 240 | |||||||||
| Краткосрочные финансовые вложения (56,58,82) | 250 | |||||||||
| Денежные средства | 260 | |||||||||
| в том числе: касса (50) | 261 | |||||||||
| расчетные счета (51) | 262 | |||||||||
| валютные счета (52) | 263 | |||||||||
| прочие денежные средства (55,56,57) | 264 | |||||||||
| Прочие оборотные активы | 270 | |||||||||
|
ИТОГО |
290 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||||