Экономический анализ деятельности предприятия
В результате ускорения обращения, уменьшается потребность в оборотном капитале и, как следствие происходит освобождение средств предприятия, которые направляются на развитие производства.
Основные коэффициенты анализа оборотных средств
1. Оборачиваемость оборотного капитала:
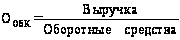 [оборотов]
Коэффициент может быть рассчитан на начало, конец года и в среднем за период. Уменьшение коэффициента, рассчитанного на конец отчетного периода, по сравнению с коэффициентом, рассчитанным на начало отчетного периода, свидетельствует о замедлении оборота оборотных средств.
2. Период оборота оборотного капитала:
 [дней]
3. Оборачиваемость товарно - материальных ценностей:
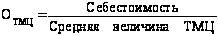 [оборотов]
4. Период оборота ТМЦ:
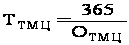 [дней]
Оценку оборачиваемости товарно – материальных запасов желательно проводить по каждому их виду.
5. Оборачиваемость дебиторской задолженности:
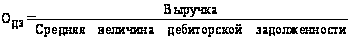 [оборотов]
6. Период оборота дебиторской задолженности
 ,
дни
Результаты анализа эффективности использования оборотных средств оформляются в виде таблицы.
Таблица 8
Показатели эффективности использования оборотных средств
|
№ п/п |
Показатели |
Предыдущий период |
Отчетный период |
Изменения | |
| Абс. | Относит. | ||||
| 00 | Стоимость ОбК на начало | ||||
| 0 | Стоимость ОбК на конец | ||||
| 1 | Ср. стоимость ОбК | ||||
| 2 | ВР | ||||
| 3 | Прибыль от реал. | ||||
| 4 | Себестоимость | ||||
| 5 | Оборачиваемость ОбК | ||||
| 6 | Период оборота ОбК | ||||
| 7 | Оборачиваемость ТМЦ | ||||
| 8 | Период оборота ТМЦ | ||||
| 9 | Оборачиваемость Деб.З | ||||
| 10 | Период оборота Деб.З | ||||
3. Анализ источников формирования имущества
Причины увеличения или уменьшения имущества предприятий устанавливают, изучая изменения в составе источников его образования. Поступление, приобретение, создание имущества может осуществляться за счет собственных и заемных средств (капитала), характеристика соотношения которых раскрывает существо финансового положения предприятия. Так, увеличение доли заемных средств, с одной стороны, свидетельствует об усилении финансовой неустойчивости предприятия и повышения степени его финансовых рисков, а с другой - об активном перераспределении (в условиях инфляции и невыполнения в срок финансовых обязательств) доходов от кредиторов к предприятию-должнику.
Оценка пассивов предприятия включает изучение структуры и динамики источников формирования его имущества.
4. Анализ ликвидности баланса и платежеспособности предприятия
4.1. Анализ ликвидности баланса
Ликвидность предприятия определяется его способностью превращать свои активы в деньги для покрытия всех необходимых платежей по мере наступления срока их погашения.
Все активы предприятия в зависимости от степени их ликвидности можно подразделить на четыре группы:
А1 – наиболее ликвидные активы,
А2 – бастрореализуемые активы;
А3 – Медленно реализуемые активы;
А4 – Труднореализуемые активы.
Пассивы баланса по степени возрастания сроков погашения обязательств группируются следующим образом:
П1 – наиболее срочные обязательства;
П2 – краткосрочные пассивы;
П3 – долгосрочные пассивы;
П4 – постоянные пассивы.
Отнесение статей баланса к соответствующим группам представлено на рис.2.
|
Актив |
ПАССИВ |
||||
|
1. Внеоборотные активы |
3. Капитал и резервы |
||||
|
А4 |
Нематериальные активы | 110 | Уставный капитал | 410 |
П4 |
| Основные средства | 120 | Добавочный капитал | 420 | ||
| Незаверш. строительство | 130 | Резервный капитал | 430 | ||
| Доходные вложения | 135 | Фонды соц. страх. | 440 | ||
|
А3 |
Долг. фин. влож. | 140 | Целевые фонды | 450 | |
|
А4 |
Проч. внеоб. активы | 150 | Нераспр. приб. прошлых лет | 460 | |
|
2. Оборотные активы |
Нераспр. приб. отчет. периода | 470 | |||
|
4. Долгосрочные обязательства |
|||||
|
А3 |
Запасы | 210 | Займы и кред. долгосроч. | 510 |
П3 |
| НДС | 220 | Проч. долгоср. пассивы | 520 | ||
| Дебит. задолж. долгосрочная | 230 |
5. Краткосрочные обязательства |
|||
|
А2 |
Дебит. Задолж. краткосроч. | 240 | Займы и кред. краткосроч. | 610 |
П2 |
|
А1 |
Краткоср. фин. влож. | 250 | Кредиторская задолженность | 620 |
П1 |
| Денежные средства | 260 | Расчеты по дивидендам | 630 | ||
|
А3 |
Прочие оборотные активы | 270 | Доходы буд. периодов | 640 |
П4 |
| Резервы предст. расходов | 650 | ||||
| Проч.кратк.П | 660 |
П3 |
|||
|
БАЛАНС |
300 |
БАЛАНС |
700 |
||
Рис.2 Распределение статей баланса по степени ликвидности и срочности погашения.
Анализ ликвидности баланса сводится к проверке того, покрываются ли обязательства в пассиве баланса активами, срок превращения которых в денежные средства равен сроку погашения обязательств. Сопоставление ликвидных средств и обязательств позволяет вычислить следующие показатели:
текущая ликвидность, которая свидетельствует о платежеспособности (+) или неплатежеспособности (-) предприятия на ближайший, по отношению к рассматриваемому, промежуток времени (сопоставляем наиболее ликвидные средства и быстро реализуемые активы с наиболее срочными обязательствами и краткосрочными пассивами):
ТЛ = (А1+А2)-(П1+П2);
перспективная ликвидность - это прогноз платежеспособности на основе сравнения будущих поступлений и платежей (сравниваем медленно реализуемые активы с долгосрочными и среднесрочными пассивами):
ПЛ = А3-П3
Рекомендуется составить следующую таблицу.
Таблица 8
Анализ ликвидности баланса
| Актив | Значения | Пассив | Значения | Излишек или недостаток абс. | Излишек или недостаток относит (%) | ||||
| На нач. | На кон. | На нач. | На кон. |
На нач. (2-5) |
На кон. (3-6) |
На нач. (2/5-100%) |
На кон. (2/6-100%) |
||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
А1 |
П1 |
||||||||
|
А2 |
П2 |
||||||||
|
А3 |
П3 |
||||||||
|
А4 |
П4 |
||||||||
Баланс считается абсолютно ликвидным, если соблюдается следующее соотношение:
А1 і П1
А2 і П2
А3 і П3
А4 Ј П4
4.2 Анализ платежеспособности предприятия
Платежеспособность - это наличие у предприятия средств, достаточных для уплаты долгов по всем краткосрочным обязательствам и одновременно бесперебойного осуществления процесса производства и реализации продукции.
Оценка платежеспособности осуществляется на основе характеристики ликвидности текущих активов, то есть времени, необходимого для превращения их в денежную наличность. Понятие платежеспособности и ликвидности очень близки, однако понятие “ликвидность” более емкое.
При анализе платежеспособности выделяют 3 коэффициента.
1. Коэффициент покрытия общий (текущей ликвидности)
Показывает достаточно ли у предприятия всего средств, которые могут быть использованы для погашения краткосрочных обязательств. Рекомендуемые значения: 1 – 2
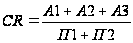
2. Коэффициент быстрой ликвидности (общей платежеспособности, срочной ликвидности)
Показывает, какая часть текущих активов за минусом запасов и долгосрочной дебиторской задолженности, покрывается текущими обязательствами. Помогает оценить возможность погашения предприятием краткосрочных обязательств в случае его критического положения, когда нет возможности продать запасы.
Рекомендуется, чтобы значение было больше 1. Однако реальные значения для российских предприятий редко составляют более 0.7 - 0.8, что признается допустимым. В розничной торговле 0,4-0,5. Рекомендуемые значения: 0.3 – 1
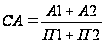
3. Коэффициент абсолютной ликвидности (платежеспособности)
Показывает, какая доля краткосрочных долговых обязательств может быть покрыта за счет денежных средств и их эквивалентов в виде рыночных ценных бумаг и депозитов, т.е. практически абсолютно ликвидных активов. Рекомендуемые значения: 0.2 - 0.5
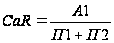
5. Анализ финансовой устойчивости предприятия
Финансово устойчивым признается такое предприятие, которое за счет собственных средств покрывает средства, вложенные в активы, не допускает неоправданной дебиторской и кредиторской задолженности и расплачивается в срок по своим обязательствам.
При анализе финансовой устойчивости изучаются:
состав и размещение активов предприятия;
динамика и структура источников финансовых ресурсов;
наличие собственных оборотных средств;
кредиторская задолженность;
наличие и структура оборотных средств;
дебиторская задолженность;
платежеспособность.
Кроме того, существуют несколько методик оценки и анализа финансовой устойчивости, каждая из них предполагает определенный набор показателей и коэффициентов.
Рассмотрим наиболее распространенные из них, а именно, анализ финансовой устойчивости на основе трехкомпонентного показателя, матрицы финансовой устойчивости и оценка финансовой устойчивости при помощи коэффициентов.
5.1. Анализ финансовой устойчивости предприятия путем расчета трехкомпонентного показателя
В данном случае исходим из предположения, что долгосрочные кредиты и заемные средства направляются преимущественно на приобретение основных средств и на капитальные вложения. Отсюда, исходя из определения, можно сделать вывод, что финансово устойчивым будет являться предприятие, которое, при условии ограничения запасов и затрат величиной [СС+ЗСдолгоср. – Внеоб.А.], за счет денежных средств, краткосрочных финансовых вложений и активных расчетов покроет свою краткосрочную задолженность.
Таким образом, основной сущностью финансовой устойчивости является обеспечение запасов и затрат источниками формирования.
Следовательно выявление излишка или недостатка источников средств позволит определить степень финансовой устойчивости предприятия.
Для характеристики источников формирования запасов определяют три основные показателя.
Наличие собственных оборотных средств (СОС). Собственный оборотный капитал характеризует ту часть капитала и резервов, которая служит источником покрытия оборотных активов:
В данном случае стоит придерживаться методики, где СОС рассчитываются следующим образом:
СОС = СС – Внеоб.Активы
СС – собственные средства
Наличие собственных и долгосрочных заемных источников формирования запасов и затрат:
СД = СОС + ЗСдолгоср. (стр.590 ф1)
Общая величина основных источников формирования запасов и затрат:
ОИ = СД + ЗСкраткоср.
Трем показателям наличия источников формирования запасов соответствуют три показателя обеспеченности запасов источниками их формирования.
Излишек или недостаток собственных оборотных средств:DСОС = СОС – З,
где З – запасы (стр.210 II раздела актива баланса).
2. Излишек или недостаток собственных и долгосрочных заемных источников формирования запасов и затрат:
DСД = СД - З
3. Излишек или недостаток общей величины основных источников формирования запасов и затрат:
DОИ = ОИ – З.
По результатам расчетов составляется комплексный показатель:
S = S(x1), S(x2), S(x3),
Значение показателя S(х) позволяет отнести коммерческую организацию к тому или иному типу финансовой устойчивости:
Абсолютная устойчивость – S = (1,1,1);
Нормальная устойчивость – S = (0,1,1);
Неустойчивое финансовое состояние – S = (0,0,1);
Кризисное финансовое состояние – S = (0,0,0).
С помощью таблицы проводится определение типа финансовой ситуации, к которой можно отнести анализируемое предприятие. Финансовую ситуацию можно диагностировать по степени устойчивости:
Таблица 9
Определение типа финансовой устойчивости на основе трехкомпонентного показателя
|
№ п/п |
Показатели | Расшифровка |
На начало |
На конец |
Изменения | Выводы |
| 1 | Собственные средства | |||||
| 2 | Осн. средства и вложения | Iр.A | ||||
| 3 | Собств. обор. средства | 1-2 | ||||
| 4 | Долгоср. Кредиты и ЗС | |||||
| 5 | Наличие собственных и долгоср. Заемных источников формирования запасов и затрат | 3+4 | ||||
| 6 | Краткоср. Кредиты и ЗС | |||||
| 7 | Общая величина осн. Источников формирования запасов и затрат | 5+6 | ||||
| 8 | Запасы и затраты | |||||
| 9 | Излишек (+) или недостаток (-) СОС | 3-8 | ||||
| 10 | +/- собств. И долгоср. Источников формирования запасов и затрат | 5-8 | ||||
| 11 | +/- общ. Величины осн. Источников формирования запасов | 7-8 | ||||
| 12 | Трехкомпонентный показатель типа финансовой устойчивости |
абсолютная устойчивость финансового состояния характеризуется положительными величинами показателей обеспеченности (9, 10, 11);
нормальная устойчивость финансового состояния наблюдается при недостатке собственных источников формирования запасов и затрат, однако гарантирующая платежеспособность предприятия;
неустойчивое финансовое состояние диагностируется в случае излишка лишь общей величины источников формирования запасов и затрат, в данном случае сохраняется возможность сохранения равновесия за счет пополнения источников собственных средств и увеличения СОС;
кризисное финансовое состояние характеризуется недостатком всех источников для покрытия кредиторской задолженности и просроченных ссуд.
5.2. Анализ финансовой устойчивости предприятия на основе матрицы ликвидности
Матрица ликвидности позволяет определить финансовую устойчивость на перспективу.
Таблица 10
Классификация типов финансовой устойчивости на основе матрицы ликвидности
| Тип устойчивости | Период | ||
| Текущий | Краткосрочный | Долгосрочный | |
| Абсолютная | А1 і П1 | А1 і П1+П2 | А1іП1+П2+П3 |
| Нормальная | А1+А2 і П1 | А1+А2 і П1+П2 | А1+А2і П1+П2+П3 |
| Минимальная | А1+А2+А3 і П1 | А1+А2+А3 і П1+П2 | А1+А2+А3 і П1+П2+П3 |
| Кризисная | А1+А2+А3<П1 | А1+А2+А3 < П1+П2 | А1+А2+А3< П1+П2+П3 |
5.2. Основные коэффициенты анализа финансовой устойчивости предприятия
1. Коэффициент концентрации собственного капитала (КСК)
Характеризует зависимость фирмы от внешних займов. Означает, что все обязательства предприятия могут быть покрыты СС-ми. Рекомендуемые значения: 0.5 - 0.8

2. Коэффициент финансовой зависимости (индекс постоянного актива.) Показывает долю основных средств и внеоборотных активов в источниках СС.
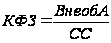
3. Коэффициент обеспеченности собственными оборотными средствами
Характеризует степень обеспеченности СОС предприятия, необходимую для финансовой устойчивости.
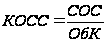
4.Коэффициент маневренности собственного капитала
Показывает насколько мобильны собственные источники средств с финансовой точки зрения: чем больше, тем лучше финансовое состояние. Оптимальное значение 0,5.

5.Коэффициент структуры заемного капитала
Показывает долю долгосрочных заемных средств в общем объеме заемного капитала.
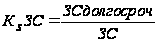
6.Коэффициент заемных и собственных средств. Является еще одной формой представления коэффициента финансовой независимости, выражает сколько заемных средств предприятия приходится на 1 руб. вложенных в активы собственных средств. Рекомендуемые значения: 0.25 - 1

В итоге формируется таблица 11.
Таблица 11
Показатели финансовой устойчивости
|
№ п/п |
Показатели |
Предыдущий период |
Отчетный период |
Изменения | |
| Абс. | Относит. | ||||
| 1 | Коэффициент концентрации собственного капитала (КСК) | ||||
| 2 | Коэффициент финансовой зависимости (индекс постоянного актива) | ||||
| 3 | Коэффициент обеспеченности собственными оборотными средствами | ||||
| 4 | Коэффициент маневренности собственного капитала | ||||
| 5 | Коэффициент структуры заемного капитала | ||||
| 6 | Коэффициент заемных и собственных средств | ||||
6. Оценка деловой активности предприятия
Коэффициенты деловой активности позволяют проанализировать, насколько эффективно предприятие использует свои средства и оценить его хозяйственный потенциал. Показатели этой группы характеризуют результаты и эффективность текущей основной производственной деятельности.
1.Выручка от реализации = стр. 010 ф.2
2.Балансовая прибыль - стр. 140 - стр. 150 ф.2
3.Производительность труда - с. 010 (ф. №2) / с. 760 (ф. №5)
4.Фондоотдача (оборачиваемость ОС) - с. 010 (ф.№2) / с. 120 (ф. №1)
5.Коэффициент оборачиваемости рабочего капитала (СОС)
Показывает насколько эффективно компания использует инвестиции в оборотный капитал и как это влияет на рост продаж.
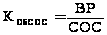
6.Оборачиваемость средств в расчетах (коэффициент оборачиваемости дебиторской задолженности) (в оборотах)
Показывает расширение или снижение коммерческого кредита, предоставляемого предприятием. Если коэффициент рассчитывается по выручке от реализации, формируемой по мере оплаты счетов, рост показателя означает сокращение продаж и кредит.
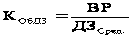
7.Оборачиваемость средств в расчетах (в днях)
Характеризует средний срок погашения дебиторской задолженности. Положительно оценивается снижение показателя и наоборот.
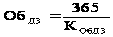
8.Оборачиваемость производственных запасов (в оборотах). Отражает скорость реализации запасов.
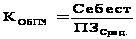
9.Оборачиваемость производственных запасов (в днях). Отражает скорость реализации запасов. Для расчета коэффициента в днях необходимо 365 дней разделить на значение коэффициента.
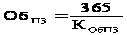
10.Оборачиваемость кредиторской задолженности (в оборотах)
Показывает расширение или снижение коммерческого кредита, предоставляемого предприятию.
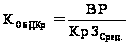
11.1 Оборачиваемость кредиторской задолженности (в днях) (вариант1)
Отражает средний срок возврата долгов предприятия (за исключением обязательств перед банком и по прочим займам).
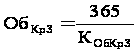
11.2 Оборачиваемость кредиторской задолженности (в днях) (вариант2)
Отражает срок использования заемных средств в процессе производственного цикла.
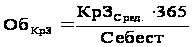
12. Коэффициент оборачиваемости готовой продукции
Показывает скорость оборота готовой продукции.
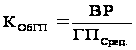
13. Коэффициент погашаемости дебиторской задолженности
Показывает среднее число дней, требуемое для взыскания задолженности.
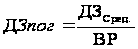
14. Оборачиваемость собственного капитала
Показывает скорость оборота собственного капитала, что для акционерных обществ означает активность средств, которыми они рискуют.
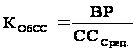
15. Оборачиваемость основного капитала (оборачиваемость активов). Характеризует эффективность использования компанией всех имеющихся в распоряжении ресурсов, независимо от источников их привлечения. Коэффициент показывает сколько раз за год совершается полный цикл производства и обращения, приносящий соответствующий эффект в виде прибыли. Коэффициент сильно варьируется в зависимости от отрасли.
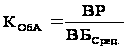
16. Коэффициент закрепления оборотных средств. Показывает величину оборотных средств на 1 рубль реализованной продукции.
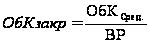
Таблица 11
Показатели финансовой устойчивости
|
№ п/п |
Показатели |
Предыдущий период |
Отчетный период |
Изменения | |
| Абс. | Относ. | ||||
| 1 | Выручка от реализации | ||||
| 2 | Балансовая прибыль | ||||
| 3 | Производительность труда | ||||
| 4 | Фондоотдача (оборачиваемость ОС) | ||||
| 5 | Коэффициент оборачиваемости рабочего капитала (СОС) | ||||
| 6 | Коэффициент оборачиваемости дебиторской задолженности | ||||
| 7 | Оборачиваемость средств в расчетах (в днях) | ||||
| 8 | Оборачиваемость производственных запасов (в оборотах) | ||||
| 9 | Оборачиваемость производственных запасов (в днях) | ||||
| 10 | Оборачиваемость кредиторской задолженности (в оборотах) | ||||
| 11.1 | Оборачиваемость кредиторской задолженности (в днях) (вариант1) | ||||
| 11.2 | Оборачиваемость кредиторской задолженности (в днях) (вариант2) | ||||
| 12 | Коэффициент оборачиваемости готовой продукции | ||||
| 13 | Коэффициент погашаемости дебиторской задолженности | ||||
| 14 | Оборачиваемость собственного капитала | ||||
| 15 | Оборачиваемость активов | ||||
| 16 | Коэффициент закрепления оборотных средств. | ||||
6. Оценка рентабельности и эффективности деятельности предприятия
Коэффициенты рентабельности показывают, насколько прибыльна деятельность компании. Характеризуют прибыль, получаемую с каждого рубля собственных и заемных средств, вложенных в предприятие. Показатели рентабельности характеризуют прибыль, получаемую с каждого рубля собственных и заемных средств вложенных в предприятие.
В соответствии с видами деятельности предприятия показатели рентабельности объединяют в следующие группы:
Показатели, рассчитанные на основе реализации продукции.
Показатели, рассчитанные на основе использования средств предприятия.
Показатели рентабельности инвестиционной деятельности.
6.1. Показатели производственной деятельности предприятия.
1.1. Рентабельность валовой прибыли. РВП определяет эффективность деятельности предприятия без учета постоянных затрат.
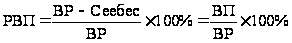 ,
где РВП – рентабельность валовой прибыли; ВР – выручка; Себест – себестоимость (переменные издержки); ВП – валовая прибыль.
1.2 Рентабельность основной деятельности
Показывает величину прибыли, полученную с каждого рубля вложенных в производство средств.
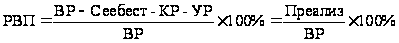
КР – коммерческие расходы, УР – управленческие расходы
1.3. Рентабельность балансовой прибыли.
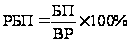 ,
где РБП – рентабельность балансовой прибыли; ВР – выручка; БП – балансовая прибыль (прибыль до налогообложения стр.150 ф.2).
1.4. Рентабельность продаж (рентабельность чистой прибыли).
Демонстрирует долю чистой прибыли в объеме продаж предприятия
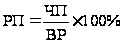 ,
6.2. Рентабельность использования средств предприятия.
2.1. Рентабельность собственных средств.
Позволяет определить эффективность использования капитала, инвестированного собственниками предприятия. Обычно этот показатель сравнивают с возможным альтернативным вложением средств в другие ценные бумаги. Рентабельность собственного капитала показывает, сколько денежных единиц чистой прибыли заработала каждая единица, вложенная собственниками
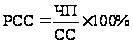 ,
где РСС – рентабельность собственных средств; ЧП – чистая прибыль (в данном случае можно взять для расчета и балансовую прибыль).
2.2. Рентабельность перманентного капитала (рентабельность инвестиций).
Показывает, сколько денежных единиц потребовалось предприятию для получения одной денежной единицы прибыли. Этот показатель является одним из наиболее важных индикаторов конкурентоспособности.
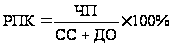 ,
где РПК – рентабельность перманентного капитала; ДО – долгосрочные обязательства (IV).
2.3. Рентабельность суммарного инвестиционного капитала.
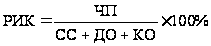 ,
где РИК – рентабельность суммарного инвестиционного капитала; КО – краткосрочные обязательства.
2.4. Рентабельность основных средств и прочих внеоборотных активов
Отражает эффективность использования основных средств и прочих внеоборотных активов, измеряемую величиной прибыли, приходящейся на единицу стоимости средств.
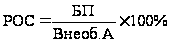
2.5. Период окупаемости собственного капитала. Показывает, какой срок требуется для окупаемости СС.
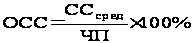
2.6. Коэффициент рентабельности оборотных активов
Демонстрирует возможности предприятия в обеспечении достаточного объема прибыли по отношению к используемым оборотным средствам компании.
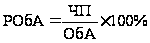
2.7. Рентабельность собственных средств через расчет финансового левериджа.
В практике финансового анализа используется метод расчета рентабельности собственных средств через расчет финансового левериджа.
Это позволяет оценить эффективность управления структурой пассивов.
РСС = ЭР + ЭФР
РСС – рентабельность собственных средств;
ЭР – экономическая рентабельность;
ЭФР – эффект финансового рычага.
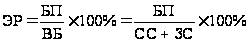
где ЗС – заемные средства ВБ – валюта баланса.
ЭФР = (ЭР – СРСП)

где СРСП – средняя расчетная ставка процента.
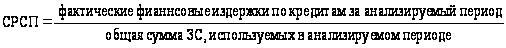
Рентабельность собственных средств с учетом налогообложения:
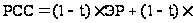 (ЭР
– СРСП)

где t – ставка налога на прибыль.
Если предприятие работает без ЗС, то РСС будет совпадать с ЭР.
Если предприятие привлекает ЗС, то оно увеличивает или уменьшает РСС.
Если ЭР больше СРСП, то РСС будет превышать рентабельность такого же предприятия, работающего целиком за счет СС и наоборот.
Для повышения РСС необходимо использовать «плечо».
Опасность использования политики привлечения ЗС заключается в следующем:
предприятие может чрезмерно завысить соотношение ЗС и СС и, как следствие, может нарушиться финансовая устойчивость.
При работе с ЗС может возникнуть ситуация, когда стоимость этих средств превысит ЭР и РСС уменьшится.
Предприятию необходимо контролировать:
наличие положительной величины дифференциала;
коэффициент финансовой устойчивости не должен превышать нормальный.
6.3. Рентабельность инвестиционной деятельности.
Прежде всего, подразумевает рентабельность краткосрочных и долгосрочных финансовых вложений.
Рентабельность финансовых вложений вычисляется соотношением доходов, полученных по ценным бумагам и от долевого участия в уставных фондах других предприятий к стоимости финансовых вложений.
Таким образом, рентабельность капитала, вложенного в финансовые активы характеризуется доходностью.
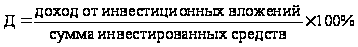
Таблица 11
Показатели финансовой устойчивости
|
№ п/п |
Показатели |
Предыдущий период |
Отчетный период |
Изменения | |
| Абс. | Относ. | ||||
| Выручка от реализации | |||||
| Валовая прибыль | |||||
| Балансовая прибыль | |||||
| Чистая прибыль | |||||
| Издержки по кредитам и займам | |||||
| 1 | Показатели производственной деятельности предприятия | ||||
| 1.2 | Рентабельность валовой прибыли. | ||||
| 1.2 | Рентабельность основной деятельности | ||||
| 1.3 | Рентабельность балансовой прибыли. | ||||
| 1.4 | Рентабельность продаж (рентабельность чистой прибыли). | ||||
| 2 | Рентабельность использования средств предприятия | ||||
| 2.1 | Рентабельность собственных средств. | ||||
| 2.2 | Рентабельность перманентного капитала (рентабельность инвестиций). | ||||
| 2.3 | Рентабельность суммарного инвестиционного капитала. | ||||
| 2.4 | Рентабельность основных средств и прочих внеоборотных активов | ||||
| 2.5 | Период окупаемости собственного капитала | ||||
| 2.6 | Коэффициент рентабельности оборотных активов | ||||
| 2.7 | Рентабельность собственных средств (рассчитатнная при помощи финансового лечериджа) | ||||
| 3 | Рентабельность инвестиционной деятельности | ||||
| Доходность финансовых вложений | |||||
Рекомендуемая литература
Экономический АНАЛИЗ
Анализ финансового состояния предприятия. / В.В. Ковалев. – М.: 1999
Антонова З.Г. Анализ хозяйственной деятельности предприятия. –М.: «Дис», 1998.
Анализ и диагностика финансово-хозяйственной деятельности предприятия. П.П., Викуленко А.Е., Овчинникова Л.А. и др.: Учебное пособие для вузов / Под.ред П.П. Табурчака, В.М. Тумина и М.С. Сапрыкина. - Ростов н./Д: Феникс, 2002. - 352 с.
Баканов М.И., Шеремет А.Д. Теория экономического анализа: Учебник. - 4-е изд., доп. и перераб.. - М.: Финансы и статистика, 2002. - 416 с.
Бизнес-план: Инвестиции и финансироавние, планирование и оценка проектов: Пер. с нем. – М.: Издательство «Ось-89», 2001. – 432 с.
Балабанов И.Т. Финансовый анализ и планирование хозяйствующего субъекта. - 2-е изд., доп. - М.: Финансы и статистика, 2001. - 208 с.
Бочаров В.В. Финансовый анализ – СПб: Питер, 2001 – 240 с.
Глазов М.М. Методика финансового анализа: новые подходы - СПб: Изд. СПбУЭФ, 1996 - 118с.