Повышение эффективности производственно-хозяйственной деятельности на предприятии (на примере ОАО "Смолевичский молочный завод")
- прозрачность всех процессов;
- увеличение ответственности персонала за свою работу.
Концепция построения данной организации основана на четко определенной иерархии, жестком разделении функций и четко определенными правами и обязанностями.
Высшим органом управления ОАО «Смолевичский молочный завод» является Собрание акционеров, исполнительным органом - Дирекция, возглавляемая генеральным директором. В состав дирекции входят: генеральный директор, главный инженер, заместители генерального директора, главный бухгалтер.
Руководство предприятия:
Генеральный директор организует работу и эффективное взаимодействие цехов и других структурных подразделений; обеспечивает выполнение предприятием заданий, согласно установленным количественным и качественным показателям, всех обязательств перед государственным бюджетом, поставщиками, заказчиками и банками; организует производственно-хозяйственную деятельность предприятия; обеспечивает разработку, заключение и выполнение коллективного договора; проводит работу по укреплению трудовой и производственной дисциплины; решает все вопросы в пределах предоставляемых ему прав и поручает выполнение отдельных производственно-хозяйственных функций другим должностным лицам.
Главный инженер возглавляет отделы и цеха, выполняющие технические функции.
Основными функциями главного инженера являются: определение технической политики, перспектив развития предприятия и путей реализации комплексных программ по всем направлениям совершенствования, реконструкции, технического перевооружения действующего производства, его специализации и кооперирования; обеспечение своевременной и качественной технической подготовки производства; улучшение качества продукции; контроль за соблюдением правил и норм охраны труда, техники безопасности, производственной санитарии и противопожарной безопасности.
Заместитель генерального директора по экономике организовывает финансово-экономическую деятельность предприятия, направленную на повышение производительности труда, эффективности и рентабельности производства, качества выпускаемой продукции, снижение ее себестоимости, достижение наибольших результатов при наименьших затратах материальных, трудовых и финансовых ресурсов; контролирует соблюдение режима экономии материальных, трудовых и финансовых ресурсов на всех участках хозяйственной деятельности; организовывает проведение систематического комплексного анализа и оценки результатов производственно-хозяйственной деятельности предприятия и его подразделений; контролирует правильное формирование отпускных цен на продукцию предприятия и услуг, оказываемые непромышленной сферой.
Заместитель генерального директора – маркетинг - директор осуществляет руководство сбытовой деятельностью, развитием дилерской сети в различных регионах стран ближнего и дальнего зарубежья. Анализирует и прогнозирует развитие рынка, потенциального и ожидаемого объема продажи каждого вида производимой продукции.
Главный бухгалтер осуществляет организацию бухгалтерского учета финансово-хозяйственной деятельности ОАО «Смолевичский молочный завод» на основании Закона Республики Беларусь «О бухгалтерском учете и отчетности» от 25 июня 2001 года № 42-3.
Главный бухгалтер организует учет поступающих денежных средств, товарно-материальных ценностей и основных средств, своевременное отражение на счетах бухгалтерского учета операций, связанных с их движением, ведет работу и по обеспечению строгого соблюдения финансовой и кассовой дисциплины, смет административно-хозяйственных и других расходов; обеспечивает своевременное составление бухгалтерской отчетности на основе данных первичных документов и бухгалтерских записей, представление ее в установленном порядке в соответствующие органы. Осуществляет контроль за соблюдением порядка оформления первичных и бухгалтерских документов, расчетов и платежных обязательств, расходования фонда заработанной платы, за проведение инвентаризации денежных средств, товарно-материальных ценностей и основных фондов, проверок организации бухгалтерского учета и отчетности, а также документальных ревизий в подразделениях предприятия.
Производственная лаборатория, вспомогательное и основное производства, и складское хозяйство находятся в подчинении у директора завода. В свою очередь вспомогательному производству подчинены транспортный, механический и компрессорные участки, и котельная. В подчинении же цеха основного производства находятся участок по приемке молока, маслодельный и аппаратный участки, вакуумно-аппаратный и сушильный участки, участок по производству цельномолочной продукции и казеиновый участок.
Анализ численности персонала по уровню образования приведен на диаграмме (рисунок 2.3).
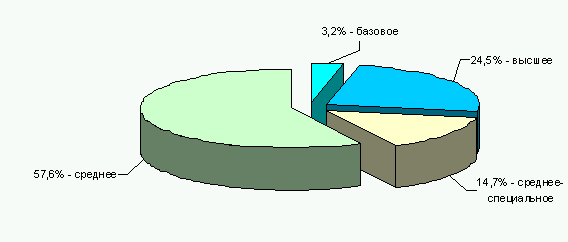
Рисунок 2.3 – Состав работников предприятия по уровню образования
Возрастной состав работников приведен на диаграмме (рисунок 2.4).
Структура управления ОАО «Смолевичский молочный завод» совершенствуется по мере изменения рыночных условий путем создания новых и реорганизацией существующих подразделений. Это вызвано необходимостью создания условий для эффективного воздействия на экономическую, финансовую, производственную, социальную, научно исследовательскую деятельность предприятия в зависимости от конъюнктуры рынка.
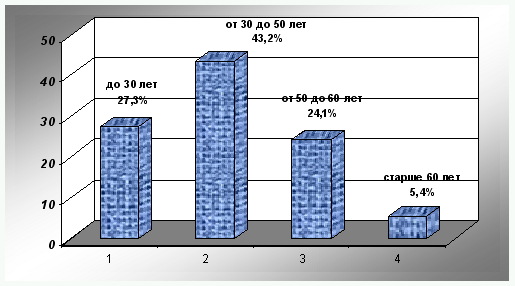
Рисунок 2.4 - Возрастной состав работников предприятия
2.2 Анализ технико-экономических показателей работы предприятия
2.2.1 Анализ общего экономического состояния предприятия
Технико-экономические показатели предназначены для обобщения информации о хозяйственной деятельности предприятия, проведение анализа жизнеспособности и возможности функционирования предприятия в условиях рынка. Для выяснения динамики технико-экономических показателей рассмотрим таблицу 2.3.
Таблица 2.3 - Анализ работы предприятия ОАО «Смолевичский молочный завод»
| Наименование показателя | Ед. изм. | 2006 | 2007 | Темп роста, % (2007/2006) | 2008 | Темп роста, % (2008/2007) |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Поступило сырья на переработку всего: | т | 37232,1 | 44276,6 | 118,9 | 34238,0 | 77,3 |
| в т. ч. от населения, | т | 1984,0 | 2195,7 | 110,7 | 289,0 | 13,2 |
| высшего сорта | т | 23336,9 | 25816,6 | 110,6 | 29728 | 115,2 |
| 1 сорта | т | 10910,0 | 15788,6 | 144,7 | 3301,0 | 20,9 |
| 2 сорта | т | 1001,1 | 2546,3 | 254,4 | 896,0 | 35,2 |
| Уд. вес молока высшего сорта в заготовках | % | 62,7 | 58,3 | 93,1 | 87,6 | 150,2 |
| Уд. вес молока от населения в заготовках | % | 5,3 | 4,9 | 93,1 | 0,8 | 16,9 |
| Коэффициент использования ПМ | % | 93,0 | 93,0 | 100,0 | 93,0 | 100,0 |
| Производство промышленной продукции в фактических ценах | млн. р. | 17995,0 | 20537,0 | 114,1 | 22411,1 | 109,1 |
| Производство ТНП | млн. р. | 14770,0 | 13430,0 | 90,9 | 11190,0 | 83,3 |
| Производство промышленной продукции в сопоставимых ценах | млн. р. | 19800,0 | 20804,0 | 105,1 | 16388,0 | 78,8 |
| Выход продукции из тонны переработанного сырья | тыс. р. | 480,0 | 486,2 | 101,3 | 478,5 | 98,4 |
| Производительность труда | млн. р. | 143,7 | 174,8 | 121,6 | 126,1 | 72,1 |
| Цельномолочная продукция в пересчете на молоко | т | 24005,0 | 26227,0 | 109,3 | 21033,0 | 80,2 |
| в том числе в РФ | т | 13420,0 | 17586,0 | 131,0 | 11492.0 | 65,3 |
| в том числе в внутренний рынок | т | 10585,0 | 8641,0 | 81,6 | 9541,0 | 110,4 |
| Масло животное | т | 68,0 | 76,0 | 111,8 | 55,0 | 72,4 |
| Сыр жирный | т | 62,0 | 67,0 | 108,0 | 58,0 | 86,6 |
| Нежирная продукция в пересчете на обрат | т | 700,0 | 593,0 | 94,0 | 626,0 | 105,6 |
| Запасы готовой продукции в действующих ценах на конец отчетного периода | млн. р. | 4,0 | - | |||
| Среднесписочная численность раб-х: | чел. | 105,0 | 119,0 | 113,3 | 170,0 | 155,9 |
| в т. ч. АУП | чел. | 23 | 23 | 100,0 | 23,0 | 100,0 |
| Фонд заработной платы | млн. р. | 730,4 | 998,9 | 136,8 | 1152,3 | 115,4 |
| Среднемесячная заработная плата | тыс. р. | 558,7 | 672,5 | 120,4 | 720,8 | 107,2 |
| Розничный товарооборот в соп. ценах | млн. р. | 520,7 | 658,3 | 126,4 | 738,1 | 104,8 |
| Энергосбережение | % | 16,4 | ||||
| Экспорт продукции В РФ | тыс. дол. | 10987,0 | 6560,0 | 59,7 | 5749,0 | 87,6 |
| Выручка от реализации продукции, работ, услуг | млн. р. | 22658,0 | 24494,0 | 108,1 | 25747,0 | 105,1 |
| Затраты на производство реализуемой продукции, товаров, работ, услуг | млн. р. | 18790,0 | 21928,0 | 116,7 | 19658,0 | 89,6 |
| Прибыль от реализации продукции, работ | млн. р. | 459,0 | -570,0 | -124,2 | 2678,0 | -469,8 |
| Рентабельность реализованной продукции | % | 7,5 | -2,3 | -31,1 | 13,6 | -583,7 |
| Чистая прибыль | млн. р. | 810,0 | -739,0 | -91,2 | 1917,0 | -259,4 |
| Рентабельность по основным видам продукции: | ||||||
| -молоко | % | -0,1 | -0,8 | -9,3 | -8,5 | |
| -молоко РФ | % | 19,0 | 7,0 | 10,1 | 3,1 | |
| -сметана | % | 8,0 | 1,2 | -7,9 | -9,1 | |
| -творог | % | -0,4 | -8,4 | -11,4 | -3,0 | |
| -масло животное | % | -12,9 | -10,2 | -27,1 | -16,9 | |
| -сыр мягкий | % | -8,6 | -14,1 | -9,4 | 4,7 | |
| -кефир | % | 0,9 | 1,0 | -8,2 | -9,1 | |
| Прибыль от пр-ва | млн. р. | 231,9 | 537,5 | 231,8 | 3689,6 | 686,4 |
| Рентабельность производства | % | 1,0 | 2,4 | 24,0 | 18,7 | 796,5 |
| Затраты на производство продукции | млн. р. | 18955,0 | 22140,0 | 116,8 | 19665,0 | 88,8 |
| Затраты на 1 000 тыс.руб. продукции | тыс. р. | 574,3 | 1078,1 | 187,7 | 877,4 | 81,4 |
| Средняя закупочная цена молока с учетом выплат за белок | тыс. р. | 250,6 | 369,2 | 147,3 | 441,0 | 119,5 |
Из таблицы 2.3 видно, что поступление сырья снизилось, это связано с тем, что завод не имеет возможности загрузить производственные мощности на 100%, т.к. продукция не выдерживает конкурентную борьбу и не находит рынков сбыта. Однако, увеличился удельный вес молока высшего сорта в заготовках. Коэффициент производственной мощности остается стабильным (93%). Снизился и выход продукции из одной тонны переработанного сырья на 1,6%. Также снизилась производительность труда. Однако, следует отметить, что по сравнению с 2007 г. в 2008 г. отсутствует запас готовой продукции на складах. Количество работающих увеличилось на 9,2 %. Это связано с расширением деятельности ОАО «Смолевичский молочный завод» и запуском нового цеха по розливу воды. Необходимо обратить внимание и на то, что экспорт в 2008 г. снизился на 2,4% по сравнению с 2007 г., это произошло по причине введения новых стандартов качества со стороны РФ. Исходя из вышесказанного видно, что предприятие находится не в самом результативном положении. Необходима процедура повышения эффективности производственно-хозяйственной деятельности.
2.2.2 Анализ объемов производства
Задачами экономического анализа объема производства продукции на предприятии являются:
оценка динамики объема продукции;
проверка плановых показателей, их реальность;
разработка важнейших мероприятий по использованию внутрихозяйственных ресурсов для повышения темпов прироста продукции, улучшения ее ассортимента и качества.
В ходе анализа динамики объемов производства продукции можно использовать как натуральные, так и стоимостные показатели. Однако, ОАО «Смолевичский молочный завод» имеет широкую номенклатуру выпускаемой продукции, поэтому применение натуральных показателей не оправдано.
Темпы роста объема производства продукции, непосредственно влияют на величину издержек, прибыль и рентабельность предприятия. Анализ темпов производства продукции на ОАО «Смолевичский молочный завод» начинается с изучения динамики выпуска продукции, расчета базисных и цепных темпов роста и прироста (см. таблицу 2.4).
Базисные темпы роста определяются отношением каждого следующего уровня к первому году динамического ряда (2006 г.), а цепные - к предыдущему.
Таблица 2.4 - Объемы производства молочной продукции за 2006-2008 гг.
| Год | Объем производства, млн. р. | Темпы роста, % | |
| 2006 | 17,24 | 100,00 | 100,00 |
| 2007 | 19,46 | 112,80 | 112,80 |
| 2008 | 22,71 | 131,70 | 116,70 |
Из таблицы 2.4 видно, что за три года объем производства молочной продукции вырос на 31,7 %.
Среднегодовой темп роста (прироста) выпуска продукции можно рассчитать по среднегеометрической:
Твп = √1,0 ∙ 1,128 ∙ 1,167 = √1,317 = 114,8%.
Тпр = 114,8 - 100 = 14,8%.
Таким образом, среднегодовой темп прироста выпуска молочной продукции на ОАО «Смолевичский молочный завод» составил 14,8%.
Для большей наглядности динамика производства изображена на рисунке 2.5.
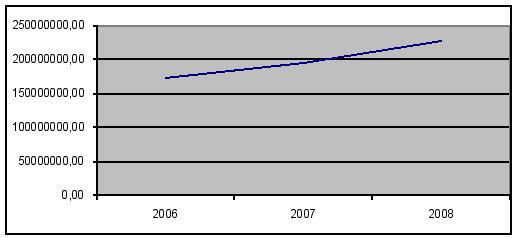
Рисунок 2.5 - Динамика производства молочной продукции
Рост производства продукции ОАО «Смолевичский молочный завод» был достигнут за счет увеличения объема выпуска молочной продукции, освоенной в 2007 году: полутвердые сыры, твердые сыры за счет освоения в 2008 году производства йогуртов.
2.2.3 Анализ себестоимости продукции
Одним из основных факторов формирования прибыли является себестоимость реализованной продукции. Если она за отчетный период повысилась, то при остальных равных условиях размер прибыли за этот период обязательно уменьшится за счет этого фактора на такую же величину. Между размерами величины прибыли и себестоимости существует обратная функциональная зависимость. Чем меньше себестоимость, тем больше прибыль, и наоборот. Это видно из формулы исчисления размера прибыли (П), где себестоимость (С) вычитается из выручки от реализации (РП): П = РП - С. Себестоимость является одной из составных частей хозяйственной деятельности и соответственно одним из важнейших элементов этого объекта управления. Анализ, выполняя одну из основных управленческих функций, входит в управляющую подсистему, и недостаточное его функционирование в этом звене приводит к снижению эффективности системы управления себестоимостью в целом.
В себестоимости находят выражение все затраты предприятия, связанные с производством и реализацией продукции. Ее показатели отражают степень использования материальных, трудовых и финансовых ресурсов, качество работы отдельных работников и руководства в целом.
Основными задачами анализа себестоимости продукции являются:
выявление резервов снижения затрат на производство и реализацию
продукции;
объективная оценка выполнения плана по себестоимости и ее изменения относительно прошлых отчетных периодов, а также соблюдения действующего законодательства, договорной и финансовой дисциплин;
обеспечение центров ответственности по затратам необходимой аналитической информацией для оперативного управления формированием себестоимости продукции;
содействие выработке оптимальной величины плановых затрат, плановых и нормативных калькуляций на отдельные изделия и виды продукции.
Характер этих задач свидетельствует о большой практической значимости анализа себестоимости продукции в хозяйственной деятельности предприятия. Анализ себестоимости продукции позволяет выяснить тенденции изменения данного показателя, выполнения плана по его уровню, определить влияние факторов на его прирост и на этой основе дать оценку работы предприятия по использованию возможностей и установить резервы снижения себестоимости продукции. Объектами анализа являются следующие показатели: полная себестоимость товарной продукции в целом и по ее элементам затрат; отдельные элементы и статьи затрат (см. таблицу 2.5)
Данные таблицы 2.5 свидетельствуют о том, что значительную долю затрат в 2006 г., в 2007 и в 2008 г. составляют материальные затраты. Они занимают более 75% от общей суммы затрат, но их доля сокращается в 2007 г. по сравнению с 2006 г. на 0,6%; а в 2008 г. по сравнению с 2007 г. уменьшились на 1,3%.
Важнейшим фактором снижения себестоимости продукции предприятия является сокращение материальных затрат. Из таблицы видно, что сокращение материальных затрат происходит, однако поиск резервов по сокращению этих расходов остается актуальной проблемой для ОАО «Смолевичский молочный завод».
Таблица 2.5 - Состав и структура затрат на производство продукции за 2006-2008 гг.
|
Элементы затрат |
2006 | 2007 | Отклонение 2006 от 2007 | 2008 | Отклонение 2008 от 2007 | |||||
| В тек. ценах млн. р. | Уд. вес, % | В тек. ценах. млн.р. | Уд. вес, % | В тек. ценах. млн.р. | Уд. вес, % | В тек. ценах. млн.р. | Уд. вес, % | В тек. ценах млн.р. | Уд. вес, % | |
| Мат. затраты | 16001 | 81,4 | 17895 | 80,8 | 1894 | -0,6 | 19738,1 | 79,5 | 1843,1 | -1,3 |
| Затраты на оплату труда | 1241 | 6,3 | 1529,2 | 6,9 | 287 | 0,6 | 1820,1 | 7,3 | 290,9 | 0,5 |
| Отчисления на соц. нужды | 305,8 | 1,6 | 404,8 | 1,8 | 99,0 | 0,2 | 481,8 | 1,9 | 77,0 | 0,1 |
| Амортизационные отчисления | 1035 | 5,3 | 1123,0 | 5,1 | 88,0 | -0,2 | 1568,0 | 6,4 | 445,0 | 1,3 |
| Прочие затраты | 1081 | 5,4 | 1188,0 | 5,4 | 106 | 0,0 | 1205,0 | 4,9 | 17,0 | -0,5 |
| Итого затраты на производство, в том числе: | 19665 | 100 | 22140 | 100 | 2475 | - | 24813,0 | 100,0 | 2673,0 | - |
| Переменные затраты | 15345 | 78,0 | 17092 | 77,2 | 1747 | -0,8 | 19602,3 | 79,0 | 2510,2 | 1,8 |
| Постоянные затраты | 4320 | 22,0 | 5047,9 | 22,8 | 728 | 0,8 | 5210,7 | 21,0 | 162,8 | -1,8 |
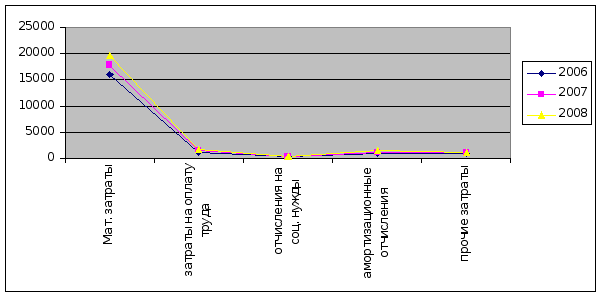
Рисунок 2.6 - Изменение затрат по элементам в 2006-2008 гг.
За рассматриваемый период удельный вес материальных затрат снизился. Это связано с использованием новых технологий.
Также в 2007 г. по сравнению с 2006 г. снизилась доля амортизационных отчислений - 0,2%, что говорит о повышении фондоотдачи, но в 2008 г. мы наблюдаем ее повышение.
Снижение прочих затрат вызвано изменением их структуры: уменьшением доли процентов за кредиты банка, арендной платы и др.
Таким образом, повышение общей суммы затрат было вызвано повышением в абсолютном выражении суммы каждого элемента затрат.
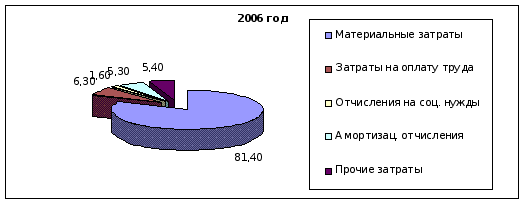
Рисунок 2.7 - Структура затрат на производство продукции в 2006 г.
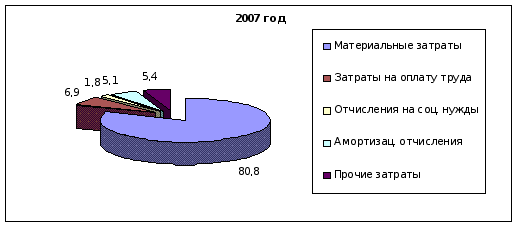
Рисунок 2.8 - Структура затрат на производство продукции в 2007 г.
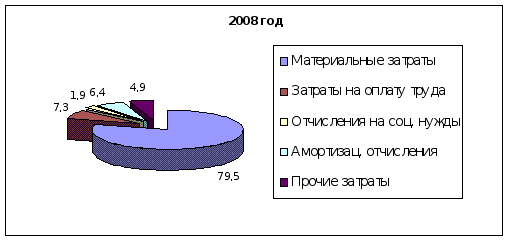
Рисунок 2.9 - Структура затрат на производство продукции в 2008 г.
Структуру затрат наглядно иллюстрируют рисунки 1,2,3 по данным таблицы.
Анализ данных показывает, что произошло улучшение структуры затрат на производство, что вызвано снижением удельного веса материальных затрат, при этом объем произведенной продукции лишь увеличивается. Основными же причинами роста общей себестоимости могут быть изменения в уровне переменных затрат на единицу продукции, а также в сумме постоянных расходов. Формирование себестоимости (Сб общ) можно представить в виде следующей факторной модели:
Сб общ =∑ (N ∙ И пер)+И пос, (2.1)
где N - объем произведенной (выпущенной) продукции;
И пер - переменные затраты на единицу продукции;
И пос - общая величина постоянных затрат.
Для определения влияния факторов используем методику факторного анализа (способ цепных подстановок). Необходимо установить результативный показатель - себестоимость продукции, рассчитанный при различных условиях:
общая себестоимость в 2007 году
Сб общ 1 =∑ (N2007 ∙И пер 2007)+И пос 2007; (2.2)
себестоимость 2006 года, пересчитанная на фактический объем производства в 2007 году при структуре 2006 года:
Сб общ 2 =∑ (N2007 ∙ И пер 2007) ∙ К вп+И пос 2007; (2.3)
уровень себестоимости в 2006 году на фактический выпуск в 2007 году:
Сб общ 3 =∑ (N2008∙ И пер 2007)+И пос 2007; (2.4)
себестоимость фактическая в 2008 году при уровне постоянных затрат в 2007 году:
Сб общ 4=∑ (N2008 ∙ И пер 2008)+И пос 2007; (2.5)
общая себестоимость фактически в 2008 году:
Сб общ 5=∑ (N2008 ∙ И пер 2008)+И пос 2008. (2.6)
Данные для определения вышеназванных показателей представлены в таблице 2.6.
Таблица 2.6 – Данные за 2007 год для факторного анализа общей себестоимости
| Наименование продукции | Выпуск продукции в 2007г., т | Переменные затраты на тонну продукции 2007 г., млн р. | Всего переменные затраты в 2007 г., млн р. | Всего постоянные затраты в 2007 г., млн р. |
| Молочная продукция | 19727,7 | 0,9 | 17092,1 | 5047,9 |
Данные за 2008 гг для факторного анализа общей себестоимости приведены в таблице 2.7.
Таблица 2.7 – Данные за 2008 г. для факторного анализа общей себестоимости
| Наименование продукции | Выпуск продукции в 2008г., т | Переменные затраты на тонну продукции 2008 г., млн р. | Всего переменные затраты в 2008 г., млн р. | Всего постоянные затраты в 2008 г., млн р. |
| Молочная продукция | 25308,1 | 0,8 | 19602,3 | 5210,7 |
На основании данных таблицы определим показатель общей себестоимости.
Таблица 2.8 - Общая себестоимость
| Показатели | Расчет | Сумма, млн. р. |
| Общая себестоимость в 2007 г. | 17092,08+5047,9 | 22139,9 |
| Себестоимость в 2007 г. пересчитанная на фактический объем производства в 2008 году при структуре 2007 года | 17092,08∙1,198+5047,9 | 25524,2 |
| Уровень себестоимости 2007 г. при фактическом выпуске в 2008 г. | 21926,9+5047,9 | 26974,8 |
| Себестоимость фактическая в 2008 г. и уровне постоянных затрат в 2007 г. | 19602,27+5047,9 | 24650,2 |
| Общая себестоимость фактически в 2008 г. | 19602,27+5210,73 | 24813 |
Последовательно сравнивая между собой показатели таблицы, получим величину влияния факторов на изменение общей суммы затрат.
Общее изменение себестоимости составило 2673,02 млн. р. (24813-22139,98) в том числе:
за счет изменения в объеме произведенной продукции себестоимость выросла на 3384,22 млн. р. (25524,2-22139,98);
за счет изменения структуры произведенной продукции себестоимость увеличилась на 1450,6 млн. р. (26974,8-25524,2);
за счет изменения переменных затрат единицы продукции себестоимость уменьшилась на 2324,63 млн. р. (24650,17-26974,8);
за счет изменения общей величины постоянных затрат себестоимость увеличилась на 162,83 млн. р. (24813-24650,17).
2.2.4 Анализ прибыли и рентабельности производства
Конечным положительным финансовым результатом хозяйственной деятельности предприятия является прибыль. Она представляет собой реализованную часть чистого дохода, созданного прибавочным трудом. Значение прибыли обусловлено тем, что, с одной стороны, она зависит в основном от качества работы предприятия, повышает экономическую заинтересованность его работников в наиболее эффективном использовании ресурсов, так как прибыль – основной источник производственного и социального развития предприятия, а с другой – она служит важнейшим источником формирования государственного бюджета. Прирост прибыли, может быть достигнут не только благодаря увеличению трудового вклада коллектива предприятия, но и за счет других факторов. Поэтому на каждом предприятии необходимо проводить систематический анализ формирования, распределения и использования прибыли. Этот анализ имеет важное значение и для внешних субъектов.
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности. Чем больше величина прибыли и выше уровень рентабельности, тем эффективнее функционирует предприятие, тем устойчивее его финансовое состояние.
Анализ состава и динамики прибыли приведен в таблице 2.9.
Таблица 2.9 – Анализ состава и динамики прибыли
| Показатель | 2006 | 2007 | 2008 | Изменение | |
| Сумма, млн. р. | Сумма, млн. р. | Сумма, млн. р. | 2007 от 2006 | 2008 от 2007 | |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Прибыль от реализации продукции, услуг | 4320,0 | 5678,0 | 7202,0 | 1358,0 | 1524,0 |
| Прибыль от операционных доходов и расходов | -581,0 | -988,0 | -850,0 | -407,0 | 138,0 |
| Прибыль от внереализационных доходов и расходов | -807,0 | -1000,4 | -903,1 | -193,4 | 97,3 |
| Итого прибыль | 2932,0 | 3689,6 | 5448,9 | 757,6 | 1759,3 |
| Налог на прибыль и экономические санкции по платежам в бюджет | 504,1 | 772,6 | 1100,0 | 268,5 | 327,4 |
| Чистая прибыль | 2427,9 | 2917,0 | 4348,9 | 489,1 | 1431,9 |
Как показывают данные таблицы, прибыль ОАО «Смолевичский молочный завод» за 2007 г. по сравнению с 2006 г. увеличилась на 757,6 млн. р., а в 2008 г. по сравнению с 2007 г. увеличилась на 1759,3 млн. р. Убыток от операционных доходов и расходов в 2007 году увеличился на 407 млм. р., а в 2008 г. по сравнению с 2007 г. снизился на 138 млн. р. В 2007 г. убыток от внереализационных доходов и расходов увеличился на 193,4 млн. р. по сравнению с 2006 г.; в 2008 г. увеличение убытка приостанавливается. Чистая прибыль с каждым годом увеличивается.
Прибыль от реализации в целом по предприятию зависит от четырех факторов: объема реализации продукции (VРП); ее структуры (УDi); себестоимость (Сi) и уровня среднереализованных цен (Цi):
П=∑ [VРПобщ ∙УDi (Цi - Сi)]. (2.7)
Расчет влияния этих факторов приведен в таблице 2.10.
Таблица 2.10 - Исходные данные для факторного анализа прибыли от
реализации продукции, млн. р.
| Показатель | 2007 г. | Данные 2007 г. пересчитанные на объем продаж 2008 г. | 2008 г. |
| Выручка от реализации продукции за вычетом НДС и др. отчислений из выручки (В) | ∑VРПi0 ∙ Цi0 = 24494 | ∑VРПi1 ∙ Цi0 = 30617,5 | ∑VРПi1 ∙Цi1 = 25747 |
| Полная себестоимость реализованной продукции (З) | ∑VРПi0 ∙Сi0 = 18816 | ∑VРПi1 ∙ Сi0 = 23520 | ∑VРПi1 ∙ Сi1 = 24813 |
| Прибыль от реализации продукции (П) | 5678,0 | 7097,5 | 7202,0 |
Сначала найдем сумму прибыли при фактическом объеме продаж в 2008 году при величине остальных факторов в 2007 году. Для этого рассчитаем индекс объема реализации продукции (I vpп), а затем сумму прибыли 2007 года скорректируем на его уровень. На ОАО «Смолевичский молочный завод» индекс объема продаж составляет 1,0512 (25747/24494).
Если бы не изменилась величина остальных факторов, сумма прибыли должна была составить 5968,7 (5678∙1,0512). Затем определим сумму прибыли при фактическом объеме и структуре реализованной продукции в 2008 году, но при уровне себестоимости и уровне цен 2007 года:
∑VРПi1 ∙ Цi0 - ∑VРПi1 ∙ Сi0 = 30617,5 – 23520 = 7097,5 млн. р.
Подсчитаем также, сколько прибыли предприятие получило бы при фактическом объеме реализации, структуре и ценах в 2008 году, но при уровне себестоимости продукции 2007 года. Для этого от фактической суммы выручки 2008 года вычтем условную сумму затрат:
∑VРПi1 ∙ Цi1 - ∑VРПi1 ∙ Сi0 = 25747 – 23520 = 2227 млн. р.
Всего прибыль от реализации продукции 2008 года увеличилась по сравнению с 2007 годом на 1524 млн. р. (7202-5678). По данным таблицы сумма прибыли изменилась за счет каждого фактора.
Изменение суммы прибыли за счет:
объема реализации продукции
ДП vpп = Пусл1 - П0 =5968,7 – 5678=290,7 млн. р.;
структуры товарной продукции
ДП стр = Пусл2 – Пусл1 = 7097,5 – 5968,7=1128,8 млн. р.;
средних цен реализации
ДП ц = Пусл3 – Пусл2 =2227-70975= - 4870,5 млн.р.;
себестоимость реализованной продукции
ДП с = П1 – Пусл3 =7202-2227=4975 млн. р.
Показатели рентабельности являются основными характеристиками эффективности хозяйственной деятельности предприятия. Они рассчитываются как относительные показатели финансовых результатов, полученных предприятием за отчетный период. Экономическое содержание показателей сводится к прибыльности деятельности предприятия. В процессе анализа рентабельности исследуются уровень показателей, их динамика, определяется система факторов, влияющих на их изменение, их количественная оценка.
Рентабельность – это степень доходности, выгодности. Прибыльность хозяйственной деятельности. Она измеряется с помощью целой системы относительных показателей, характеризующих эффективность работы предприятия в целом, доходность различных направлений деятельности, выгодность производства отдельных видов продукции и услуг. Показатели рентабельности более полно, чем прибыль, характеризуют окончательные результаты хозяйствования, потому что их величина отражает соотношение эффекта с вложенным капиталом или потребительными ресурсами.
Рентабельность продукции (Rп) исчисляется путем отношения прибыли от реализации до выплаты налогов (Прп) и процентов к сумме затрат по реализованной продукции (Зрп):
Rп = Прп / Зрп. (2.8)
Она показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции.
Рентабельность продаж (оборота) рассчитывается делением прибыли от реализации продукции, работ и услуг до выплаты процентов и налогов на сумму полученной выручки (В):
Rоб = Прп / Врп. (2.9)
Таблица 2.12 - Анализ показателей рентабельности
| Показатели | 2007 | 2008 | Изменения |
| 1 Прибыль от реализации продукции (П), млн. р. | 5678,0 | 7202,0 | 1524,0 |
| 2 Полная себестоимость реализованной продукции (З), млн. р. | 18816,0 | 24813,0 | 5997,0 |
| 3 Выручка от реализации продукции за вычетом НДС и др. отчислений из выручки (В), млн. р. | 24494,0 | 25747,0 | 1253,0 |
| 4 Рентабельность продукции, % (стр1/стр2) | 30,2 | 29,0 | -1,2 |
| 5 Рентабельность продаж, % (стр1/стр3) | 23,2 | 28,1 | 4,9 |
Из таблицы видно, что рентабельность продукции 2008 г. на 1,2% ниже рентабельности продукции 2007 г., а рентабельность продаж 2008 г. выросла на 4,9% по сравнению с 2007 г.
Уровень рентабельности продукции (коэффициент окупаемости затрат), рассчитанный в целом по предприятию, зависит от трех основных факторов: изменения структуры реализованной продукции. Ее себестоимости и средних цен реализации.
Факторная модель этого показателя имеет вид:
R=П(при VРП общ, УDi, Цi, Сi)/З(при VРП общ, УDi, Сi). (2.10)
Расчет влияния факторов на изменение уровня рентабельности в целом по предприятию выполним, использую данные таблицы:
R0 = П0 (при VРПобщ0, УD0, Ц0, С0) / З0 (при VРПобщ0, УD0, С0) = (5678/18816)∙100 = 30,2%;
Rусл1 = Пусл1(при VРП общ1, УD0, Ц0, С0) / Зусл1 (при VРП общ1, УD0, С0)= = ((5678∙1,0512)/(18816∙1,0512)) ∙100 = 30,2%;
Rусл2 = Пусл2 (при VРП общ1, УD1, Ц0, С0) / Зусл2 (при VРП общ1, УD1, С0) = = (7097,5/23520) ∙100 = 30,2;
Rусл3=Пусл3(при VРП общ1, УD1, Ц1, С0) / Зусл3(при VРП общ1, УD1, С0)= =(2227/23520) ∙100 = 9,5;
R1 = П1 (при VРП общ1, УD1, Ц1, С1) / З1 (при VРП общ1, УD1, С1) = =(7202/24813) ∙100=29;
ДR=R1-R0=29-30,2=-1,2%.
Уровень рентабельности продукции в 2008 г. (коэффициент окупаемости затрат), рассчитанный в целом по предприятию снизился по сравнению с 2007 г. на 1,2%, в том числе за счет:
за счет изменения объема реализации продукции
ДR vpп =Rусл1-R0=30,2-30,2=0;
за счет изменения структуры продукции
ДR УD =Rусл2-Rусл1=30,2-30,2=0;
за счет изменения отпускных цен
ДR Ц =Rусл3-Rусл2=9,5-30,2=-20,7%;
за счет изменения себестоимости реализованной продукции
ДR С =R1-Rусл3=29-30,2=-1,2%.
2.2.5 Анализ финансового состояния
Валюта баланса ОАО «Смолевичский молочный завод» на 01.01.2009 года составила 5887 млн. р. на начало года (рост 121,7%). Рост актива баланса вызван увеличением оборотных активов; в пассиве – ростом краткосрочных обязательств.
Таблица 2.13 – Анализ структуры актива баланса ОАО «Смолевичский
молочный завод» по состоянию на 01.01.2009г., млн. р.
| Кодстроки | Показатель | 01.01.2008 | 01.01.2009 | Прирост (+), снижение (-) (к началу года) | |||||||||||
| Абс. знач. | Уд. вес,% | Абс. знач. | Уд. вес,% | Абс. знач. | Уд. вес,% | ||||||||||
| В валюте баланса | В соотв.разделе | В валюте баланса | В соотв.разделе | В валюте баланса | В соотв.разделе | ||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | |||||
| 190 | Внеоборотные активы | 2302,0 | 47,6 | 100 | 1997 | 34,0 | 100,0 | -305,0 | -13,6 | - | |||||
| 110 | Основныесредства | 1596,0 | 33,0 | 69,3 | 1913 | 32,5 | 95,8 | 317,0 | -1,5 | 26,5 | |||||
| 120 | Нематериальные активы | 4,0 | 0,1 | 0,2 | 3,0 | 0,1 | 0,2 | -1,0 | 0,0 | 0,03 | |||||
| 140 | Вложения во внеоборотные активы | 702,0 | 14,5 | 30,5 | 81,0 | 1,4 | 4,1 | -621,0 | -13,1 | -26,4 | |||||
| 141 | В т.ч.: незавершенное производство | 585,0 | - | - | 0 | - | - | -585,0 | - | - | |||||
| 290 | Оборотныеактивы | 2535,0 | 52,4 | 100 | 3890 | 66,0 | 100,0 | 1355 | 13,6 | - | |||||
| 210 | Запасы и затраты | 1076,0 | 22,2 | 42,4 | 1313 | 22,3 | 33,7 | 237,0 | 0,1 | -8,7 | |||||
| 211 | Сырье, материалы и другие ценности | 321,0 | 6,6 | 12,7 | 386,0 | 6,6 | 9,9 | 65,0 | 0,0 | -2,8 | |||||
| 212 | Животные на выращивании и откормке | - | - | - | - | - | - | - | - | - | |||||
| 213 | Незавершенное производство и полуфабрикаты | 579,0 | 12,0 | 23,0 | 604,0 | 10,3 | 15,5 | 25,0 | -1,7 | -7,5 | |||||
| 215 | Готовая продукция и товары | 171,0 | 3,5 | 6,7 | 312,0 | 5,3 | 8,0 | 141,0 | 1,8 | 1,3 | |||||
| 218 | Расходы будущих периодов | 5,0 | 0,1 | 0,2 | 10,0 | 0,17 | 0,26 | 5,0 | 0,07 | 0,06 | |||||
| 220 | Налоги по приобрет. ценностям | 311,0 | 6,4 | 12,3 | 278,0 | 4,7 | 7,15 | -33,0 | -1,7 | -5,15 | |||||
| 230 |
Дебиторская задолжен ность, в том числе: |
1119 | 23,1 | 44,1 | 1488 | 25,3 | 38,3 | 369,0 | 2,2 | -5,8 | |||||
| 231 | Покупателейи заказчиков | 188,0 | 3,9 | 7,4 | 537,0 | 9,1 | 13,8 | 349,0 | 5,2 | 6,4 | |||||
| 232 | Поставщиков и подрядчиков | 259,0 | 5,4 | 10,2 | 742,0 | 12,6 | 19,1 | 483,0 | 7,2 | 8,9 | |||||
| 233 | Разных дебиторов | 38,0 | 0,8 | 1,5 | 201,0 | 13,4 | 5,2 | 163,0 | 12,6 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||