Анализ эффективности реализации инвестиционного проекта на АОЗТ "Швея"
где Дс - дисконтный множитель;
i -ставка процента.
Тогда денежный поток будет иметь вид, представленный в формуле (4):
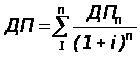 (4)
Характеризуя показатель чистый приведенный доход, следует отметить, что он может быть использован не только для сравнительной оценки эффективности инвестиционных проектов, но и как критерий целесообразности их реализации.
Инвестиционный проект, по которому показатель чистого приведенного дохода является отрицательной величиной или равен "0", должен быть отвергнут, так как он не принесет инвестору дополнительный доход на вложенный капитал. Инвестиционные проекты с положительным значением показателя чистого приведенного дохода позволяют увеличить капитал инвестора.
Однако чистый приведенный доход имеет следующий недостаток: избранная для дисконтирования ставка процента (дисконтная ставка) принимается обычно неизменной для всего периода эксплуатации инвестиционного проекта. В то же время в будущем периоде в связи с изменением экономических условий эта ставка может изменяться.
Несмотря на этот недостаток, используемый показатель признан в зарубежной практике наиболее надежным в системе показателей оценки эффективности инвестиций.
Индекс доходности
Индекс доходности показывает относительную прибыльность проекта или дисконтированную стоимость денежных поступлений от проекта в расчете на единицу вложений[3].
Расчет индекса доходности осуществляется по формуле (5):
 (5)
где ИД - индекс доходности по инвестиционному проекту;
ДП - сумма денежного потока в настоящей стоимости;
ИС - сумма инвестиционных средств, направляемых на реализацию инвестиционного проекта (при разновременности вложений также приведенная к настоящей стоимости).
Показатель "индекс доходности" также может быть использован не только для сравнительной оценки, но и в качестве критериального при принятии инвестиционного проекта к реализации.
Если значение индекса доходности меньше или равно 1, то проект должен быть отвергнут в связи с тем, что он не принесет дополнительного дохода инвестору. Следовательно, к реализации могут быть приняты инвестиционные проекты только со значением показателя индекса доходности выше 1.
Сравнивая показатели "индекс доходности" и "чистый приведенный доход", обратим внимание на то, что результаты оценки эффективности инвестиций находятся в прямой зависимости: с ростом абсолютного значения чистого приведенного дохода возрастает и значение индекса доходности и наоборот.
Кроме того, при нулевом значении чистого приведенного дохода индекс доходности всегда будет равен единице. Это означает, что как критериальный показатель целесообразности реализации инвестиционного проекта может быть использован только один (любой) из них. Но если проводится сравнительная оценка, то в этом случае следует рассматривать оба показателя: чистый приведенный доход и индекс доходности, так как они позволяют инвестору с разных сторон оценить эффективность инвестиций.
1.5.3 Период окупаемости
Период окупаемости является одним из распространенных и понятых показателей оценки эффективности инвестиций. Период окупаемости базируется на денежном потоке с приведением инвестируемых средств и суммы денежного потока к настоящей стоимости.
Расчет этого показателя осуществляется по формуле (6):
 (6)
где ПО - период окупаемости вложенных средств по инвестиционному
проекту;
ИС - сумма инвестиционных средств, направляемых на реализацию инвестиционного проекта (при разновременности вложений приведения к настоящей стоимости);
ДПn - средняя сумма денежного потока (в настоящей стоимости) в периоде (при краткосрочных вложениях этот период принимается за один месяц, а при долгосрочных - за один год);
n - количество периодов.
Характеризуя показатель "период окупаемости", следует обратить внимание на то, что он может быть использован для оценки не только эффективности инвестиций, но и уровня инвестиционных рисков, связанных с ликвидностью (чем продолжительнее период реализации проекта до полной его окупаемости, тем выше уровень инвестиционных рисков).
Недостатком этого показателя является то, что он не учитывает те денежные потоки, которые формируются после периода окупаемости инвестиций.
Так, по инвестиционным проектам с длительным сроком эксплуатации после периода их окупаемости может быть получена гораздо большая сумма чистого приведенного дохода, чем по инвестиционным проектам с коротким сроком эксплуатации (при аналогичном и даже более быстром периоде окупаемости).
1.5.4 Внутренняя норма доходности
Внутренняя норма доходности является наиболее сложным из всех показателей с позиции механизма его расчета.
Внутренняя норма доходности характеризует уровень доходности конкретного инвестиционного проекта, выражаемый дисконтной ставкой, по которой будущая стоимость денежного потока от инвестиций приводится к настоящей стоимости инвестируемых средств. Внутреннюю норму доходности можно охарактеризовать как дисконтную ставку, при которой чистый приведенный доход в процессе дисконтирования будет приведен к нулю[7].
Внутренняя норма доходности определяется следующими двумя методами, выбор которого зависит от количества периодов.
1) На один период внутренняя норма доходности рассчитывается но формуле (7):
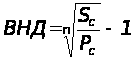 , (7)
где ВНД - внутренняя норма доходности;
Sc - будущая стоимость денежных средств при сложных процентах;
Рс - настоящая стоимость денежных средств при сложных процентах;
n - продолжительность инвестирования (в количестве периодов, по которым предусматривается расчет процентных платежей).
2) Если периодов больше, то внутренняя норма доходности определяется графическим методом.
Методика графического определения внутренней нормы доходности:
1 Произвольно подбирается ставка процента и определяется величина приведенного денежного потока для каждого варианта ставок.
2 Определяется значение чистого приведенного дохода для каждого варианта ставки.
3 Подбор ставки продолжаем до первого отрицательного значения чистого приведенного дохода.
4 Берутся два значения: предпоследняя и последняя ставки процента с соответствующим им значением чистого приведенного дохода. По ним строится график.
На графике: ЧПД1 - это чистый приведенный доход, соответствующий значению предпоследней ставки процента, а ЧПД2 - это чистый приведенный доход, соответствующий значению последней ставки процента.
5 Методом интерполяции находим расчетное значение внутренней нормы доходности по формуле (8):
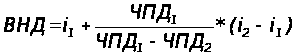 , (8)
Характеризуя показатель "внутренняя норма доходности", следует отметить, что он наиболее приемлем для сравнительной оценки. При этом сравнительная оценка может осуществляться не только в рамках рассматриваемых инвестиционных проектов, но и в более широком диапазоне. Например, сравнение внутренней нормы доходности по инвестиционному проекту с уровнем прибыльности используемых активов в процессе текущей хозяйственной деятельности компании; со средней нормой прибыльности инвестиций; с нормой прибыльности по альтернативному инвестированию -депозитным вкладам, приобретением государственных облигаций.
Кроме того, каждая компания с учетом своего уровня инвестиционных рисков может установить для себя используемый для оценки проектов критериальный показатель внутренней нормы доходности. Проекты с более низкой внутренней нормой доходности при этом будут автоматически отклоняться как несоответствующие требованиям эффективности реальных инвестиции. Такой показатель в практике оценки инвестиционных проектов носит название "предельная ставка внутренней нормы доходности".
1.6 Показатели коммерческой эффективности
Эффективность проекта характеризуется системой показателей, отражающих соотношение затрат и результатов применительно к интересам его участников. Различают следующие показатели эффективности инвестиционного проекта:
1 Показатели коммерческой (финансовой) эффективности, учитывающие финансовые последствия реализации проекта для его непосредственных участников.
2 Показатели бюджетной эффективности, отражающие финансовые последствия осуществления проекта для государственного, регионального и местного бюджетов.
3 Показатели экономической эффективности, учитывающие затраты и результаты, связанные с реализацией проекта, выходящие за пределы прямых финансовых интересов участников инвестиционного проекта и допускающие стоимостное измерение.
Коммерческая (финансовая) эффективность проекта определяется соотношением финансовых затрат и результатов, обеспечивающих требуемую норму доходности[4].
Потребность в финансовом анализе вызвана следующими основными причинами:
1 Только финансовая оценка позволяет через сведение воедино в стоимостной форме всех проектных выгод и затрат создать реальную возможность для выбора наиболее эффективного варианта из имеющихся инвестиционных альтернатив.
2 В процессе такого анализа отрабатывается наиболее эффективная схема финансирования реализации конкретного проекта (с учетом действующей системы налогообложения и возможных льгот, источников и условий финансирования).
3 В процессе подготовки и осуществления предварительных расчетов для финансового анализа происходят идентификация и стоимостное выражение всех видов переменных (факторов) проекта, что подготавливает базу для анализа чувствительности.
4 Создается возможность для прогнозирования будущего финансового состояния предприятия, реализующего проект, на основе разработки стандартных форм внешней финансовой отчетности, что в свою очередь позволит отразить роль проекта в создании новых инвестиционных возможностей для расширения предприятия (реинвестиции) или росте доходов его владельцев (акционеров).
5 Разработка прогнозных стандартных форм бухгалтерской отчетности по проекту позволяет проводить внешний аудит процесса его осуществления, что особенно важно для сторонних инвесторов.
6 Подготовка всего комплекса информации для проведения финансовых расчетов позволяет проводить в дальнейшем внутренний аудит на основе сопоставления проектируемых и отчетных данных для принятия оперативных управленческих решений с целью снижения негативного воздействия произошедших изменений во внутренней и внешней среде проекта. Коммерческая эффективность может рассчитываться как для проекта в целом, так и для отдельных участников с учетом их вкладов. При этом в качестве эффекта на 1-м шаге выступает поток реальных денег.
При осуществлении проекта выделяется три вида деятельности:
Инвестиционная;
Операционная;
Финансовая.
В рамках каждого вида деятельности происходит приток П(t) и отток O(t) денежных средств.
Притоком денежных средств называют результаты, связанные с реализацией продукта проекта, и средства, полученные от реализации или продажи основных фондов на последнем шаге проекта.
Отток денежных средств по проекту - это сумма инвестиций, необходимая для приобретения основного капитана (земля, здания, сооружения, оборудование, нематериальные активы) и оборотных средств (приобретение сырья, материалов, комплектующих), необходимых для запуска производства.
1.6.1 Поток реальных денег
Потоком реальных денег Ф(t) называется разность между притоком и оттоком денежных средств от инвестиционной и операционной деятельности в каждом периоде осуществления проекта (на каждом шаге расчета). Данный показатель рассчитывается по формуле (9):
Ф(t) = (П1(t) – О1(t)) +(П2(t) – О2(t)) = Ф1(t)+Ф2(t) (9)
где Ф(t) – поток реальных денег;
П1(t), О1(t) -приток и отток денежных средств от инвестиционной
деятельности;
П2(t), О2(t) -приток и отток денежных средств от операционной деятельности;
Ф1(t), Ф2(t) - поток реальных денег от инвестиционной и операционной деятельности.
При расчете потоков реальных денег следует иметь в виду принципиальное отличие понятий притоков и оттоков реальных денег от понятий доходов и расходов. Существуют определенные номинально денежные расходы, такие как обесценение активов и амортизация основных средств, которые уменьшают чистый доход, но не влияют на потоки реальных денег, так как номинально-денежные расходы не предполагают операций по перечислению денежных сумм.
Все расходы вычитаются из доходов и влияют на сумму чистой прибыли, но не при всех расходах требуется реальный перевод денег. Такие расходы не влияют на поток реальных денег.
С другой стороны, не все денежные выплаты, влияющие на поток реальных денег, фиксируются на расходы. Например, покупка имущества или товарно-материальных запасов связана с оттоком реальных денег, но не является расходом.
1.6.2 Сальдо реальных денег
Сальдо реальных денег b(t) - это разность между притоком и оттоком денежных средств от инвестиционной, операционной и финансовой деятельности на каждом шаге расчета. Сальдо реальных денег рассчитывается по формуле (10):
b(t) = Ф1(t) + Ф2(1) + Ф3(1), (10)
где b(t) – сальдо реальных денег;
Ф3 (t) - поток реальных денег от финансовой деятельности.
Расчет потока реальных денег от финансовой деятельности представлен в формуле (11):
Ф3(t) = П3(t) – О3(t) (11)
где П3(t), О3(t) – приток и отток денежных средств от финансовой деятельности.
Под притоком денежных средств от финансовой деятельности понимается собственный капитал (акции, субсидии) и заемные средства (краткосрочные и долгосрочные кредиты) на каждом шаге расчета.
В состав оттока денежных средств входят суммы, возвращаемых ему заемных средств (выплата дивидендов, погашение задолженностей по кредитам) на каждом шаге расчета.
В состав оттока денежных средств входят суммы, возвращаемых ему заемных средств (выплата дивидендов, погашение задолженностей по кредитам) на каждом шаге расчета.
1.6.3 Сальдо накопленных реальных денег
Сальдо накопленных реальных денег - это наращение результатов сальдо реальных денег по шагам проекта. Сальдо накопленных реальных денег определяется по формуле (12):
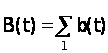 (12)
Положительное сальдо накопленных реальных денег составляет свободные денежные средства на t-ом шаге.
Необходимым критерием принятия инвестиционного проекта является положительность сальдо накопленных реальных денег в любом временном интервале, где данный участник осуществляет затраты или получает доходы. Отрицательная величина сальдо накопленных реальных денег свидетельствует о необходимости привлечения участником дополнительных собственных или заемных средств и отражения этих средств в расчетах эффективности.
2 АНАЛИЗ ЭФФЕКТИВНОСТИ РЕАЛИЗАЦИИ ИНВЕСТИЦИОННОГО ПРОЕКТА НА АОЗТ "ШВЕЯ"
2.1 Краткая характеристика анализируемого предприятия
Акционерное общество закрытого типа "Швея" – это предприятие больше чем с 60-летней историей, богатым опытом в разработке и изготовлении швейных изделий, высокой культурой производства, техническим оснащением, сильной технологической базой, классифицированными специалистами, с численностью работающих около 800 человек.
Предприятие остается одним из крупнейших предприятий Украины, которое занимает надлежащее место на рынке товаров народного потребления.
Структура и организация управления предприятием и производственными процессами представлена в Приложении А.
С 1989 года предприятие успешно работает с зарубежными фирмами Канады, Италии, Германии, Турции, Америки.
В настоящее время партнерами фабрики являются американская фирма "Филлипс Ван Хойзен" и немецкая фирма "Лего".
Коллектив акционерного общества внедряет современное оборудование и новые технологии для достижения предприятием европейского уровня.
В рыночных условиях содержание технологической работы основательно меняется. Свободное формирование экономических связей, рыночные цены вынуждают оперативно налаживать выпуск конкурентоспособной продукции, и на этой основе повышать эффективность производства. Поэтому свою техническую политику АОЗТ "Швея" сориентировало на внедрение современных технологий по выпуску высококачественной продукции.
Производственный процесс изготовления швейных изделий осуществляется в одном трехэтажном здании, в котором расположены:
экспериментальный цех;
подготовительный цех;
раскройный цех;
два пошивочных цеха;
участок влажно-тепловой обработки;
склад готовой продукции.
Современное технологическое оборудование, которое отвечает мировому техническому уровню, дает возможность постоянно усовершенствовать технологию и расширять ассортимент продукции, удовлетворять запросы самого требовательного покупателя и партнера.
Эффективная работа по пошиву сложных, постоянно меняющихся моделей была бы невозможна без технических средств, позволяющих ускорить процесс подготовки моделей и раскроя ткани. Для этого на фабрике внедрен специализированный программный комплекс САПР "Ассоль" в составе:
АРМ "Конструктор",
АРМ "Раскладчик",
АРМ "Лекальщик",
АРМ "Технолог".
Реализация швейных изделий внутреннего рынка осуществляется через торговую сеть нескольких областей Украины (торговые организации Киева, Донецка, Днепропетровска, Полтавы, Харькова, Луганска и других городов), а также силами предприятия. Для увеличения объема производства и изучения покупательского спроса на предприятии открыт фирменный магазин и торговый киоск с ограниченной ответственностью, частные фирмы.
Производственная деятельность предприятия происходит при разлаженной системе производственных связей. Так, сырьевая база для АОЗТ "Швея" в Украине совершенно отсутствует. При пошиве сорочек мужских и легкого женского ассортимента используется около 90% импортной ткани Голландии, Польши, Индии, Китая, Германии, приобретаемой через оптовые частные фирмы.
Ткани на сорочку мужскую в Украине не производятся.
На внешнем и внутреннем рынках изделия АОЗТ "Швея" конкурентоспособны по таким показателям:
качество пошива;
технология изготовления;
цена изделия.
Цель инвестиционного проекта – повышение конкурентоспособности швейной продукции и увеличение объемов ее продаж, как на внутреннем, так и на внешнем рынках[9].
Инвестиционный проект реализовывается в основном за счет реинвестиции собственной прибыли и амортизационных отчислений на общую сумму 5 712 тыс. грн.
Дата начала реализации проекта – 2004 год.
Перечень оборудования согласно инвестиционного проекта представлен в Приложении Б, а собственные средства АОЗТ "Швея", выделенные на реализацию инвестиционного проекта, вносятся в период до 2008 года, т.е. до конца реализации проекта.
Реализация данного инвестиционного проекта позволит:
снизить себестоимость выпускаемых швейных изделий за счет приобретения высокопроизводительного швейного оборудования и новых технологий;
сохранить 797 рабочих мест и создать 20 новых;
обеспечить безубыточность поставок внутри страны и на экспорт и завоевать новые рынки сбыта;
производить изделия легкой промышленности, конкурентоспособные по ценам и соответствующие международным стандартам качества.
Анализ эффективности реализации инвестиционного проекта на АОЗТ "Швея"
Эффективность реализации инвестиционного проекта на АОЗТ "Швея" проведем по показателям коммерческой эффективности, учитывающие финансовые последствия реализации проекта для его непосредственных участников.
Коммерческая эффективность проекта определяется соотношением финансовых затрат и результатов, обеспечивающих требуемую норму доходности АОЗТ "Швея" после реализации проекта.
При осуществлении проекта выделяется три вида деятельности: инвестиционная, операционная и финансовая. В рамках каждого вида деятельности происходит приток и отток денежных средств. Разность между ними представляет собой результат деятельности – инвестиционной, операционной и финансовой.
Расчет результатов от инвестиционной, операционной и финансовой деятельности приведены ниже.
2.3. Определение суммы инвестиций
Результаты инвестиционной деятельности предприятия включают в себя следующие виды доходов и затрат:
а) Вложения в инвестиции, (т.е. в оборудование) по годам реализации проекта. Причем на последнем году реализации проекта произведен пересчет суммы инвестируемых средств на величину чистой ликвидационной стоимости.
Рассчитаем чистую ликвидационную стоимость внедряемого оборудования через 5 лет.
Определим рыночную стоимость:
Рс = 10% * Цоб, (13)
где Рс – рыночная стоимость оборудования, тыс. грн.
Цоб – цена оборудования, тыс. грн.
Рс = 0,1 * 5712,0 = 571,2 тыс. грн.
Определим затраты по ликвидации:
Зл = 5% * Рс; (14)
Зл = 0,05*571,2 = 28,56 тыс. грн.
Определим операционный доход как разницу между рыночной стоимостью оборудования и затратами по его ликвидации:
ОД = Рс - Зл = 571,2 – 28,56 = 542,64 тыс. грн.
Налог на прибыль составит:
Н = ОД * 0,3 = 542,64 * 0,3 = 162,79 тыс. грн.
Чистая ликвидационная стоимость определяется как разность операционного дохода и налога на прибыль:
ЧЛС = ОД – Н = 542,64 – 162,79 = 379,85 тыс. грн.
б) Прирост оборотного капитала
Расчет потребностей в оборотном капитале имеет особую важность, поскольку заставляет предприятие, инвестора и финансовые организации подумать о средствах, необходимых для финансирования реализации проекта.
На рис. 4 показан аналитический блочный баланс предприятия, с помощью которого определим оборотный капитал предприятия[10].
Активы Пассивы
|
|
СОБСТВЕННЫЙ КАПИТАЛ |
| ДОЛГОСРОЧНОЕ ЗАИМСТВОВАНИЕ | |
|
|
|
| КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА |
 ВНЕОБОРОТНЫЕ
АКТИВЫ

 ОБОРОТНЫЕ
АКТИВЫ
Рисунок 4 - Схема определения оборотного капитала предприятия
Оборотный капитал предприятия представляет собой разницу между двумя аналитическими блоками Баланса предприятия: оборотными активами и краткосрочными обязательствами предприятия:
ОК= ОА – КО, (15)
где ОК – оборотный капитал;
ОА – оборотные активы;
КО – краткосрочные обязательства.
Прирост оборотных средств в 2004 году по АОЗТ "Швея" составил:
∆ ОК = (ОА к.г. – КО к.г.) - (ОА н.г. – КО н.г.),
где ∆ ОК – прирост оборотного капитала;
ОА н.г., ОА к.г. – величина оборотных активов на начало и конец года;
КО н.г., КО к.г. – величина краткосрочных обязательств на начало и конец года.
∆ ОК = (1358 – 622) – (1380 – 496) = -148 тыс. грн.
Ежегодно величина оборотного капитала возрастает на величину чистой прибыли, полученной от реализации инвестиционного проекта на предприятии.
Результат от инвестиционной деятельности предприятия в результате реализации инвестиционного проекта представим в виде таблицы (табл. 6)
Таблица 6 – Инвестиционная деятельность по проекту
| Показатели | Значения по годам реализации проекта, тыс. грн. | ||||
| 2004 | 2005 | 2006 | 2007 | 2008 | |
| 1 Оборудование | -599,0 | -316,0 | -454,5 | -751,3 | -373,8 |
| 2 Прирост оборотного капитала | -148,0 | -431,0 | -292,5 | -984,2 | -1361,7 |
|
3 Всего инвестиций Ф1(t) (п. 1+ п. 2) |
-747,0 | -747,0 | -747,0 | -1735,5 | -1735,5 |
2.4 Определение результатов операционной и финансовой деятельности
Результат от операционной деятельности предприятия равен сумме величин чистой прибыли и амортизации:
Ф2(t) = Пч + Аг, (16)
где Ф2(t) – результат от операционной прибыли;
Пч – чистая прибыль от реализации продукции, тыс. грн.;
Аг – амортизация оборудования.
Данные для расчета результата от операционной деятельности, в частности величины расходов при реализации инвестиционного проекта на АОЗТ "Швея" взяты из бизнес-плана АОЗТ "Швея" (табл. 7).
Таблица 7 – Ожидаемые расходы при реализации проекта, тыс. грн.
| Статьи затрат | Годы реализации проекта | ||||
| 2004 | 2005 | 2006 | 2007 | 2008 | |
| Затраты, всего: | 6250,8 | 7854,1 | 9053,1 | 12222,7 | 12222,7 |
| Заработная плата | 3431,0 | 4328,0 | 4965,0 | 6732,0 | 6732,0 |
| Начисление 37,5% | 1286,6 | 1623,0 | 1861,9 | 2524,5 | 2524,5 |
| Энергетика (газ, эл/энергия) | 571,0 | 813,0 | 1030,0 | 1540,0 | 1540,0 |
| Сырье и материалы | 171,2 | 232,3 | 243,1 | 253,2 | 253,2 |
| Накладные расходы | 393,6 | 423,0 | 468,0 | 580,0 | 580,0 |
| Прочие расходы | 125,4 | 142,5 | 152,0 | 167,0 | 167,0 |
| Амортизация | 272,0 | 292,3 | 333,1 | 426,0 | 426,0 |
Результаты от операционной деятельности АОЗТ "Швея" в результате реализации инвестиционного проекта представлены в таблице 8.
Таблица 8 – Операционная деятельность по проекту
| Показатели |
Значения по годам реализации проекта |
||||
| 2004 | 2005 | 2006 | 2007 | 2008 | |
| 1 Объем реализации, тыс. шт. | 980,0 | 1080,0 | 1180,0 | 1280,0 | 1380,0 |
| 2 Цена единицы продукции, грн. | 7,5 | 8,5 | 9,5 | 12,5 | 13,5 |
|
3 Выручка от реализации, тыс. грн. (п.1 * п.2) |
7350,0 | 9180,0 | 11210,0 | 16000,0 | 18630,0 |
|
4 Затраты всего, тыс. грн. ( п. 4.1 ч п. 4.7) |
6250,8 | 7854,1 | 9053,1 | 12222,7 | 12222,7 |
| в том числе: | |||||
| 4.1 Заработная плата, тыс. грн. | 3431,0 | 4328,0 | 4965,0 | 6732,0 | 6732,0 |
| 4.2 Начисления 37,5%, тыс. грн. | 1286,6 | 1623,0 | 1861,9 | 2524,5 | 2524,5 |
| 4.3 Сырье и материалы, тыс. грн. | 571,0 | 813,0 | 1030,0 | 1540,0 | 1540,0 |
| 4.4 Энергетика (газ, эл/энергия), тыс. грн. | 171,2 | 232,3 | 243,1 | 253,2 | 253,2 |
| 4.5 Накладные расходы, тыс. грн. | 393,6 | 423,0 | 468,0 | 580,0 | 580,0 |
| 4.6 Прочие расходы. тыс. грн. | 125,4 | 142,5 | 152,0 | 167,0 | 167,0 |
| 4.7 Амортизация, тыс. грн. | 272,0 | 292,3 | 333,1 | 426,0 | 426,0 |
|
5 Прибыль до налогообложения, тыс. грн. (п. 3 – п. 4) |
827,2 |
1033,6 | 1823,8 | 3351,3 | 5981,3 |
|
6 Налог на прибыль, тыс.грн. (п.5 * 0,3) |
248,2 | 310,1 | 547,1 | 1005,4 | 1794,4 |
|
7 Чистая прибыль, тыс.грн. (п. 5 – п. 6) |
579,0 | 723,5 | 1276,7 | 2345,9 | 4186,9 |
|
8 Всего результат от операционной деятельности Ф2(t), тыс. грн. (п. 4.7 + п. 7) |
851,0 | 1015,8 | 1609,8 | 2771,9 | 4612,9 |
В период реализации проекта недостаточно определить общую сумму необходимых финансовых средств и источники финансирования. Распределение во времени притока средств (акционерный капитал, долгосрочные и краткосрочные ссуды, поступления от продаж, кредиторская задолженность и т.д.) должно быть синхронизировано с различными расходами (оттоком реальных денег), связанными с инвестициями. Если это распределение финансовых потоков во времени не сделано должным образом, проект может переживать периоды накопления финансовых излишков (не используемых, но требующих уплаты процентов) или испытывать неожиданную нехватку средств и проблемы с ликвидностью. В последнем случае возможны серьезные финансовые последствия, вынуждающие, например, занимать на короткое время средства, обычно под более высокие ссудные проценты, или могут возникать задержки в реализации проекта.
Результат финансовой деятельности АОЗТ "Швея" представлен в таблице 9.
Таблица 9 – Финансовая деятельность по проекту
| Показатели |
Значения по годам реализации проекта, тыс. грн. |
||||
| 2004 | 2005 | 2006 | 2007 | 2008 | |
| 1 Собственный капитал | 148,0 | 431,0 | 292,5 | 984,2 | 1361,7 |
| 2 Вложение собственных средств | 599,0 | 316,0 | 454,5 | 751,3 | 373,8 |
| 3 Результат финансовой деятельности Ф3(t) (п. 1+ п. 2) | 747,0 | 747,0 | 747,0 | 1735,5 | 1735,5 |
2.5 Показатели коммерческой эффективности реализации инвестиционного проекта
Значения потока реальных денег, сальдо реальных денег, сальдо накопленных реальных денег определены в таблице 10.
Таблица 10 – Показатели коммерческой эффективности
| Показатели | Значения по годам реализации проекта, тыс. грн. | ||||
| 2004 | 2005 | 2006 | 2007 | 2008 | |
| 1 Результат инвестиционной деятельности Ф1(t) | -747,0 | -747,0 | -747,0 | -1735,5 | -1735,5 |
| 2 Результат операционной деятельности Ф2(t) | 851,0 | 1015,8 | 1609,8 | 2771,9 | 4612,9 |
|
3 Поток реальных денег Ф(t) (п. 1+ п. 2) |
104,0 | 268,8 | 862,8 | 1036,4 | 2877,9 |
| 4 Результат финансовой деятельности Ф3(t) | 747,0 | 747,0 | 747,0 | 1735,5 | 1735,5 |
|
5 Сальдо реальных денег (п. 3 + п. 4) |
851,0 | 1015,8 | 1609,8 | 2771,9 | 4612,9 |
| 6 Сальдо накопленных реальных денег | 851,0 | 1866,8 | 3476,6 | 6248,5 | 10861,4 |
| 7 Дисконтный множитель Дс (12%) | 0,885 | 0,783 | 0,693 | 0,613 | 0,543 |
| 8 Дисконтированная инвестиционная деятельность Ф1(t)*Дс (п. 1 * п. 7) | -661,1 | -584,9 | -517,7 | -1063,9 | -942,1 |
| 9 Дисконтированная операционная деятельность Ф2(t)*Дс(п. 2 * п. 7) | 753,2 | 795,4 | 1115,6 | 1699,2 | 2504,8 |
| 10 Дисконтированный поток реальных денег (п. 3 * п. 7) | 92,1 | 210,5 | 597,9 | 635,3 | 1562,4 |
Дисконтированная сумма потока реальных денег за весь период эксплуатации проекта составит чистый приведенный доход:
ЧПД баз = 92,1+210,5+597,9+635,3+1562,4 = 3098,2 тыс. грн.
Для определения индекса доходности воспользуемся формулой (6):
ИД баз = 6868,1 / 3769,6 = 1,82
Период окупаемости определяется по формуле (7):
ПО баз = 3769,6/(6868,1 / 5) = 2,74 года
2.6 Графический метод определения ВНД
Внутренняя норма доходности определяется следующим образом:
Произвольно подбирается ставка процента. Решение представим в виде таблицы 11.
Таблица 11 – ЧПД для каждого варианта ставок
| Ставка процента, % |
Денежный поток в настоящей стоимости, тыс. грн.
|
Чистый приведенный доход, тыс. грн.
|
| 5 | 10861,4 / (1+0,05)5 = 8510,2 | 8510,2 – 5712,0 = 2798,2 |
| 10 | 10861,4 / (1+0,10)5 = 6744,1 | 6744,1 – 5712,0 = 1032,1 |
| 15 | 10861,4 / (1+0,15)5 = 5400,1 | 5400,1 – 5712,0 = -311,9 |


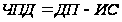
Берется предпоследняя и последняя ставка процента. По этим данным строится график, представленный на рисунке 5.
3 – методом интерполяции находим точное значение внутренней нормы доходности по формуле (8)
ВНД = 10 + (1032,1 /(1032,1 +311,9))* (15 –10) = 13,84%.
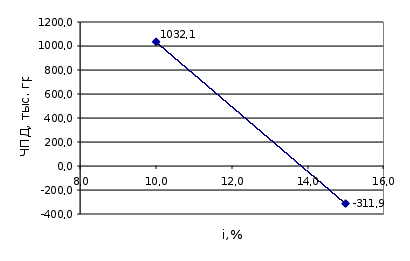 Рисунок
5 - Графическое
определение
внутренней
нормы доходности
Расчеты показали, что чистый приведенный доход является положительной величиной, и составил 3098,2 тыс. грн., а это, в свою очередь, свидетельствует об эффективности реализации данного проекта. Сальдо накопленных реальных денег является положительным в каждом временном интервале, что позволит предприятию реинвестировать свои средства. Период окупаемости составил 2,74 года, внутренняя норма доходности 13,84%. Динамика затрат и выручки, денежного потока, потока реальных денег и коммерческой эффективности проекта приведена в Приложении В.
В процессе реализации инвестиционного проекта могут возникать различного рода неопределённости и риски. Они будут оказывать влияние на конечный результат проекта. Для того чтобы иметь возможность управлять риском, необходимо провести анализ чувствительности (устойчивости) проекта.
3 АНАЛИЗ РИСКОВ ПО ПРОЕКТУ. РЕКОМЕНДАЦИИ ПО СНИЖЕНИЮ РИСКОВ
Инвестиционные проекты по определению своему относятся к будущему, которое аналитик не может прогнозировать с уверенностью. Поэтому анализ проекта должен проводиться с учетом риска и неопределенности.
Под неопределённостью понимается неполнота и неточность информации об условиях реализации проекта, в том числе - связанных с ними затратах и результатах.
Неопределённость, связанная с возможностью возникновения в ходе реализации проекта неблагоприятных ситуаций и последствий характеризуется понятием риск.
Классификация рисков:
1 Внешние непредсказуемые риски:
1.1 Неожиданные государственные меры регулирования;
1.2 Природные катастрофы: наводнения, землетрясения, штормы;
1.3 Преступления: вандализм, саботаж, терроризм, рэкет;
1.4 Непредсказуемые внешние эффекты: экологические, социальные;
1.5 Срывы: в финансировании, из-за банкротства подрядчиков, из-за ошибок при определении целей проекта.
2 Внешние предсказуемые риски:
2.1 Рыночные риски;
2.2 Операционные риски;
2.3 Недопустимые экологические воздействия;
2.4. Отрицательные социальные последствия;
2.5. Изменение валютных курсов;
2.6. Нерасчётная инфляция;
2.7. Налогообложение.
3. Внутренние технические риски:
3.1 Срывы планов работ;
3.2 Перерасход средств;
4. Технические риски:
4.1. Изменение технологии;
4.2 Ухудшение качества и производительности производства;
4.3 Ошибки при составлении документации.
5 Правовые риски:
5.1 Отсутствие патентов, лицензий, невыполнение контрактов;
5.2 Судебные процессы с партнёрами, не принимающими участие в проекте;
5.3 Другие чрезвычайные обстоятельства.
6 Страхуемые риски.
В связи с вышесказанным одной из основных задач в период реализации инвестиционного проекта на АОЗТ "Швея" является составления перечня наиболее существенных, и, в первую очередь, неопределенных рисков [9] (табл. 12)
Таблица 12 - Перечень рисков в ходе реализации проекта на АОЗТ "Швея"
| Риски по проекту | Отрицательное влияние на прибыль |
| Финансово-экономические риски | |
| Неустойчивость спроса на продукцию | Падение спроса в связи с ростом цен |
| Рост налогов | Уменьшение чистой прибыли |
| Увеличение производства у конкурентов на внутреннем и внешнем рынках | Падение объемов продаж или снижение цены |
| неплатежеспособность потребителей на внутреннем рынке | Падение объемов продаж, уменьшение прибыли |
| Рост цен на сырье и материалы | Снижение прибыли из-за роста цен |
| Технические риски | |
| Нестабильность качества сырья и материалов | Уменьшение объемов производства из-за переналадок оборудования, снижение качества |
3.1 Методы управления риском при реализации проекта
Управление рисками – это процессы, связанные с идентификацией, анализом рисков и принятием решений, которые включают максимизацию положительных и минимизацию отрицательных последствий наступления рисковых событий. Процесс управления рисками проекта обычно включает выполнение следующих процедур[12]:
Планирование управления рисками – выбор подходов и планирование деятельности по управлению рисками проекта.
Идентификация рисков – определение рисков, способных повлиять на проект, и документирование их характеристик.
Качественная оценка рисков – качественный анализ рисков и условий их возникновения с целью определения их влияния на успех проекта.
Количественная оценка – количественный анализ вероятности возникновения и влияния последствий рисков на проект.
Планирование реагирования на риски– определение процедур и методов по ослаблению отрицательных последствий рисковых событий и использованию возможных преимуществ.
Мониторинг и контроль рисков - мониторинг рисков, определение остающихся рисков, выполнение плана управления рисками проекта и оценка эффективности действий по минимизации рисков.
Все эти процедуры взаимодействуют друг с