Анализ и диагностика финансовой деятельности ОАО "Белгородэнерго"
Недовыполнение плана прибыли по отпуску СН1 на 25226,5 тыс. руб. связано с уменьшением объёмов отпуска электроэнергии на 329,7 тыс.МВтч.
в) СН2:
Ппл = (2863,68 -2386,54 )*267,9 = 127825,8 тыс.руб.
П усл.Q = (2863,68 – 2386,54)*271,1 = 129352,6 тыс.руб.
П усл Ц = (2863,68 – 2386,54)*271,1 = 129352,6 тыс.руб.
Пф = (2863,68 – 2382,9)*271,1 = 130336,8 тыс.руб.
Прирост прибыли:
∆П = 130339,4 – 127825,8 = + 2511тыс.руб.
Проверка:
∆ПQ = 129352,6 – 127825,8 = + 1526,8 тыс.руб.
∆ПЦ = 129352,6 – 129352,6 = 0 тыс.руб.
∆ПС = 130336,8 – 129352,6 = + 984,2 тыс.руб.
Суммарное влияние факторов:
1526,8 + 0 + 984,2 = +2511 тыс. руб.
Перевыполнение плана прибыли на 2511 тыс. руб. связано с ростом объёмов производства на 3,2 тыс. МВтч и снижением себестоимости 1000 МВтч на 3,63 тыс. руб.
г) НН:
Ппл = (82,46 – 75,00)*1925,6 = 14364,9 тыс.руб.
П усл.Q = (82,46 – 75,00)*1952,3 = 14564,1 тыс.руб.
П усл Ц = (82,46 – 75,00)*1952,3 = 14564,1 тыс.руб.
Пф = (82,46 – 75,04)*1952,3 = 14486,1 тыс.руб.
Прирост прибыли:
∆П = 14486,1 – 14364,9 = +121,2 тыс.руб.
Проверка:
∆ПQ = 14564,1 – 14364,9 = +199,2 тыс.руб.
∆ПЦ = 14564,1 – 14564,1 = 0 тыс.руб.
∆ПС = 14486,1 – 14564,1 = -78 тыс.руб.
Суммарное влияние факторов:
199,2 + 0 - 78 = +121,2 тыс. руб.
Перевыполнение плана прибыли на 121,2 тыс. руб. связано с ростом объёмов производства на 26,7 тыс. МВтч.
Общее увеличение прибыли составило:
67757 - 25226,5 + 2511 + 121,2 = 45162,7 тыс. руб.
В связи с воздействием факторов, оказавших влияние на рост прибыли отдельно по каждому виду продукции, общая сумма прибыли увеличилась на +45262,7 тыс. руб.
Анализ рентабельности
Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности, окупаемость затрат. Они более полно, чем прибыль, отражают окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами.
Различают следующие основные показатели рентабельности:
- показатель рентабельности капитала (активов);
- показатель рентабельности продукции;
- показатель рентабельности производства;
- показатели, рассчитанные на основе потоков наличных денежных средств.
Данные для анализа представлены в таблице 1.14.
Таблица 1.14- Анализ рентабельности производства
| Показатели |
Факт 2005 г |
План 2006 г. |
Факт 2006 г. |
Отклонение, % | |
| от плана 2006 г. | от факта 2005 г. | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Прибыль до налогообложения,тыс. руб. | 570401,0 | 745165,3 | 790428,0 | 106,07 | 138,57 |
| Среднегодовая стоимость основных производственных фондов и нормируемых оборотных средств, тыс. руб. | 13546302 | 17333632 | 18013427 | 103,92 | 132,98 |
| в том числе: | |||||
| - основные производственные фонды; | 13489986 | 17259746 | 17936061 | 103,92 | 132,96 |
| - нормируемые оборотные средства | 56316 | 73886 | 77366 | 104,71 | 137,38 |
| Рентабельность производства общая, % | 4,21 | 4,30 | 4,38 | +0,08 | +0,17 |
Проанализируем влияние на изменение уровня рентабельности таких факторов, как отклонение балансовой прибыли и среднегодовой стоимости основных производственных фондов и нормируемых оборотных средств, применяя способ цепных подстановок. Воспользуемся следующими формулами:
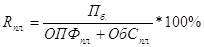 (1.39)
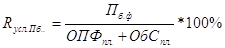 (1.40)
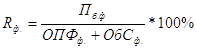 (1.41)
 (1.42)
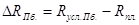 (1.43)
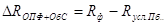 (1.44)
Rпл =745165,3/ (17259746 + 73886)*100% = 4,30%
Rусл = 790428,0 / (17259746 + 73886)*100% = 4,56%
Rф = 790428,0 / (17936061 + 77366)*100% = 4,38%
∆R = 4,38 – 4,30 = +0,08%
Rусл 1 = 4,56 – 4,30= +0,26%
Rусл 2 = 4,38 – 4,56 = -0,18%
Суммарное влияние факторов:
0,26 - 0,18= +0,08 %.
Рентабельность производства общая в 2006 году возросла на 0,08% по сравнению с запланированным уровнем. Перевыполнение плана связано с ростом прибыли до налогообложения на 6,07 % и ростом среднегодовой стоимости ОПФ и оборотных средств на 3,92 %.
Проанализировав влияние факторов на изменение уровня рентабельности, можно сказать, что рост прибыли до налогообложения положительно сказался на увеличении уровня рентабельности, а увеличение стоимости основных производственных фондов и нормируемых оборотных средств привело к снижению рентабельности производства, однако, суммарное влияние факторов все же дало положительную величину – 0,08%.
2. Анализ финансового состояния ОАО «Белгородэнерго»
Финансовое состояние предприятия – это совокупность показателей, отражающих наличие, размещение и использование финансовых ресурсов.
Финансовый анализ является существенным элементом управления и используется практически всеми предприятиями для оптимизации производственно-хозяйственной деятельности и контактов с другими предприятиями. Финансовый анализ позволяет оценить имущественное и финансовое состояние предприятия, его платежеспособность и финансовую устойчивость.
Финансовое состояние может быть устойчивым, неустойчивым и кризисным.
Способность своевременно производить платежи, финансировать свою деятельность на расширенное воспроизводство свидетельствует о его хорошем финансовом состоянии. Финансовое состояние предприятия зависит от результатов его производственной, коммерческой и финансовой деятельности. Если производственный и финансовый план успешно выполняются, то это положительно влияет на финансовое положение предприятия.
Чтобы выжить в условиях рыночной экономики и не допустить банкротства предприятия, нужно хорошо знать, как управлять финансами, какой должна быть структура капитала по составу и источникам образования, какую долю должны занимать собственные средства, а какую - заемные.
Информационная база финансового анализа
Финансовый анализ проводится на основе финансовой отчетности предприятия. Бухгалтерская отчетность – система показателей, отражающих имущественное и финансовое положение предприятия на отчетную дату, а также финансовые результаты его деятельности за отчетный период. Она должна давать достоверную и полную информацию о финансовом состоянии.
Основными источниками информации для анализа финансового состояния служат:
- отчетный бухгалтерский баланс (Форма №1);
- отчет о прибылях и убытках (Форма №2);
- отчет о движении капитала (Форма №3);
- отчет о движении денежных средств (Форма №4);
-приложение к бухгалтерскому балансу (Форма №5).
Бухгалтерский баланс – это способ обобщенного отражения в стоимостной оценке состояния активов предприятия и источников их образования на определенную дату.
По своей форме баланс представляет собой таблицу, в активе которого отражаются средства предприятия, а в пассиве – источники их образования.
Отчет о прибылях и убытках характеризует финансовые результаты деятельности предприятия в отчетном периоде, представляя данные о конечном результате хозяйственной деятельности предприятия (прибыли или убытки) и о том, из чего этот результат слагается.
Отчет о движении капитала характеризует изменение в структуре собственных средств предприятия.
Отчет о движении денежных средств содержит информацию о поступлении и расходовании денежных средств вследствие производственной, инвестиционной и финансовой деятельности предприятия.
В приложении к балансу приводится информация о движении заемных средств, дебиторской и кредиторской задолженности, основных средств, нематериальных активов и т.д.
2.1 Предварительный обзор баланса
Сравнительный аналитический баланс можно получить из исходных данных баланса путём сложения однородных по своему составу и экономическому содержанию статей баланса и дополнить его показателями структуры, динамики и структурной динамики.
Аналитический баланс охватывает много важных показателей, которые характеризуют статику и динамику финансового состояния предприятия.
Исследовать структуру и динамику финансового состояния предприятия удобно при помощи сравнительного аналитического баланса, который включает в себя показатели горизонтального и вертикального анализа. Непосредственно из аналитического баланса можно получить ряд важнейших характеристик финансового состояния организации.
К ним относятся:
1. Общая стоимость имущества предприятия (стр. 300 или 700):
- на начало года 6970147 тыс. руб.
- на конец года 7897899 тыс. руб.
2. Стоимость иммобилизованных (внеоборотных средств или недвижимого имущества) средств (стр. 190):
- на начало года 6863955 тыс. руб.
- на конец года 7580379 тыс. руб.
3. Стоимость мобильных (оборотных) средств (стр. 290):
- на начало года 106192 тыс. руб.
- на конец года 317520 тыс. руб.
4. Стоимость материальных оборотных средств (стр. 210 + стр. 220):
- на начало года 71002 тыс. руб.
- на конец года 79396 тыс. руб.
5. Величина собственного капитала (стр.490+стр.630+стр.640+стр.650):
- на начало года 6266380 тыс. руб.
- на конец года 6670531 тыс. руб.
6. Величина заёмных средств (стр.590 + стр.690 - стр.630 - стр.640 - стр.650):
- на начало года 703767 тыс. руб.
- на конец года 1227368 тыс. руб.
7. Величина собственных средств в обороте (стр. 490 – стр. 190):
- на начало года -613793 тыс. руб.
- на конец года -924243 тыс. руб.
2.2 Общая оценка финансового состоянияНаиболее общее представление об имевших место качественных изменениях в структуре средств и их источников можно получить с помощью горизонтального и вертикального анализа.
Горизонтальный анализ позволяет определить абсолютные и относительные изменения различных статей баланса по сравнению с предыдущим годом (таблица 2.1).
Таблица 2.1 - Горизонтальный анализ баланса
| Показатели | По состоянию на начало года | По состоянию на конец года | |||
| Тыс. руб. | % | Тыс. руб. | % | ||
| 1 | 2 | 3 | 4 | 5 | |
| АКТИВ | |||||
|
1. Основные средства и прочие внеоборотные активы |
|||||
| - основные средства (стр. 120) | 6793524 | 100 | 7527380 | 110,80 | |
| - прочие внеоборотные активы |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||