Управление затратами на современном предприятии
Планирование калькуляции себестоимости единицы продукции получается на основе расчета плановой величины прямых расходов на единицу продукции; распределения по изделиям косвенных расходов, отраженных в соответствующих бюджетах (сметах). Планирование себестоимости товарной продукции определяется на основе плановых калькуляций и плана выпуска продукции. Для увязки двух разделов плана по себестоимости - бюджетного (сметного) и калькуляционного разрабатывается сводный бюджет затрат на производство путем объединения единой таблицы смет (бюджетов) затрат по отделениям, смет (бюджетов) комплексных расходов и годовых (квартальных) сумм прямых затрат. Калькуляция себестоимости единицы продукции, плановая себестоимость товарной продукции, а также план выпуска и продажи продукции в натуральном выражении и средние цены продаж на нее выступают в качестве исходных данных для расчета остальных показателей плана по себестоимости: себестоимость реализованной продукции, затраты на один рубль товарной продукции.
Учет объема производства и производственных затрат - важнейший участок в системе управления себестоимостью, оказывающий прямое влияние на непрерывное повышение технического уровня производства и его эффективность.
Снижение себестоимости продукции имеет большое значение для предприятия, так как является одним из решающих источников увеличения накоплений для целей расширения производства и повышения благосостояния персонала. Отсюда вытекает значимость роли, которая принадлежит бухгалтерскому учету и калькулированию себестоимости продукции в процессе управления затратами предприятия.
Учет затрат на производство и калькулирование себестоимости продукции в ОАО «Мельник» осуществляет главный бухгалтер. Основными задачами учета затрат производства на исследуемом предприятии является: определение фактического объема выпуска продукции, ее ассортимента и качества; исчисление всех фактических затрат на производство, себестоимость единицы вырабатываемой продукции.
Учет затрат невозможен без группировки по элементам и статьям расходов. В целом же группировка постатейного и поэлементного разреза себестоимости показывает ее структуру. На исследуемом предприятии с учетом особенностей технологии и организации его основных производств, а так же в целях рациональной организации учета затрат на производство и калькулирование себестоимости продукции устанавливается: экономически обоснованная номенклатура статей калькуляционных затрат и, в том числе, статей всех видов комплексных расходов (расходов по содержанию и эксплуатации машин и оборудования, общепроизводственных и общехозяйственных расходов и другие); оптимальное количество аналитических счетов к 20 счету «Основное производство»; оптимальное количество объектов калькулирования себестоимости продукции; метод распределения затрат между незавершенным производством и готовой (товарной) продукции; метод распределения косвенных затрат между аналитическими счетами основного и вспомогательного производства и объектов калькуляции.
Главный бухгалтер формирует смету затрат и отчетную калькуляцию на основе «Общего свода затрат на оплату труда», который формирует бухгалтер расчетной группы, «Оборотной и сальдовой ведомости по счетам аналитического учета сырья и материалов», формируемого бухгалтером материальной группы.
Учет затрат ведется на персональных компьютерах по программе DOS, которая создана специально для ОАО «Мельник».
Источником «Общего свода затрат на оплату труда» являются наряды, табеля учета рабочего времени, учетные листы механизаторов, формируемых управляющими второго и третьего отделения. «Оборотная и сальдовая ведомости» формируется на основе данных материальных отчетов, подготавливаемых материально ответственными лицами.
Последний этап процесса управления - управленческая функция контроля и регулирования, реализуется с помощью экономического анализа предприятия в целом, в том числе и анализ затрат, так как он предполагает сравнение фактических и планируемых результатов (показателей) и принятие необходимых мер в случае их расхождения. Это выражается в действиях, направленных на то, чтобы привести фактические результаты в соответствии с запланированными, или, наоборот, в пересмотре планов, если становится ясно, что они в дальнейшем не могут быть выполнены. Таким образом, анализ отчетных данных (фактически затрат и доходов) обеспечивает обратную связь процесса контроля и регулирования, осуществляемого на исследуемом предприятии генеральным директором.
Генеральный директор ОАО «Мельник» руководит процессом контроля и регулирования, который осуществляется через ревизионную комиссию. Главный бухгалтер совместно с руководителем планово-экономического отдела выявляют все отклонения по затратам, которые представляют собой: совокупные отклонения по основным материалам (отклонение по цене основных материалов, отклонение по использованию основных материалов), совокупные отклонения по прямым трудовым затратам(отклонение по ставке оплаты труда, отклонение по производительности труда), совокупные отклонения по обще производственным расходам(ОПР)(совокупные отклонения по переменным ОПР, совокупные отклонения по постоянным ОПР); разрабатывает меры по обеспечению режима экономии, повышению рентабельности производства, конкурентоспособности выпускаемой продукции, производительности труда; устраняет потери и непроизводственные расход; выявляет возможности дополнительного выпуска продукции.
Оценить практику управления затратами, сложившуюся в ОАО «Мельник», возможно проанализировав непосредственно затраты предприятия по элементам и калькуляционным статьям и затраты на рубль товарной продукции ОАО «Мельник» в 2006 – 2008 гг.
2.3 Анализ затрат по элементам и калькуляционным статьям
Основными источников информации, на основе которых будет проведен анализ затрат предприятия, являются: форма №2 и №5 бухгалтерской отчетности, действующие на предприятии нормативы, плановые показатели затрат по элементам и калькуляционным статьям.
Итак, проанализируем состав и структуру затрат выпущенной и реализованной продукции ОАО «Мельник» за 2006-2008 гг.
Таблица 2.8
Анализ состава и структуры затрат выпущенной и реализованной продукции ОАО «Мельник» за 2006-2008 гг.
| Затраты на производство и реализацию: | Абсолютное значение, тыс. руб. | Удельный вес, % | ||||
| 2006 | 2007 | 2008 | 2006 | 2007 | 2008 | |
| Муки хлебопекарной и макаронной | 394878 | 470300 | 456780 | 70,70 | 58,98 | 68,46 |
| Макарон | 1725 | 2400 | 1910 | 0,31 | 0,30 | 0,29 |
| Круп | 1350 | 1819 | 2010 | 0,24 | 0,23 | 0,30 |
| Хлебобулочных изделий | 7200 | 8900 | 8150 | 1,29 | 1,12 | 1,22 |
| Комбикорма | 151888 | 311813 | 196819 | 27,19 | 39,11 | 29,50 |
| Растительного масла | 1500 | 2117 | 1600 | 0,27 | 0,27 | 0,24 |
| Итого | 558541 | 797349 | 667269 | 100 | 100 | 100 |
Таким образом, проанализировав затраты по видам выпускаемой продукции мы можем сделать вывод о том, что наибольшая доля затрат приходится на производство и реализацию муки и комбикормов. Удельный вес затрат на производство муки хлебопекарной и макаронной в 2006 г. составил 70,7%, комбикорма 27,19%, в 2007 г. муки – 58,9%, комбикорма – 39,11%, в 2008 г. муки – 68,46%, а комбикорма – 29,50%. Итак, несмотря на колебания состав и структура затрат за 2006 – 2008 гг. значительных изменений не имели.
Наряду с затратами важнейшим экономическим показателем работы предприятия является получаемая им прибыль от реализации продукции. Затраты предприятия безусловно надо рассматривать в динамике и взаимосвязи с динамикой выручки и прибыли от реализации продукции. Следовательно, проведем сравнительный анализ данных показателей, результаты анализа представим в таблице 2.9.
Таблица 2.9
Сравнительный анализ выручки от реализации продукции и затрат на производство и реализации продукции ОАО «Мельник» в 2006 – 2007 гг.
| Показатель | Абсолютное значение, тыс.руб. | Темп роста, % | |||
| 2006 | 2007 | 2008 | 2007/2006 | 2008/2007 | |
| Выручка от реализации продукции | 673399 | 921390 | 792570 | 136,83 | 86,02 |
| Затраты на производство и реализацию продукции | 558541 | 797349 | 667269 | 142,76 | 83,69 |
| Прибыль (убыток) от продаж | 114858 | 124041 | 125301 | 108,00 | 101,02 |
Для того, чтобы представить наглядность сравнительного анализа этих трех показателей, изобразим их динамику на рисунке 2.1.
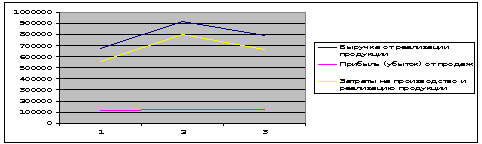
Рис. 2.1 Сравнительный анализ выручки от реализации продукции, прибыли и затрат на производство и реализацию
Итак, проанализировав объемы и темпы роста выручки от реализации продукции, прибыли и затрат на ее производство и реализацию можно сделать следующие выводы: выручка ОАО «Мельник» к 2008 г. снизилась на 13,9%, однако одновременно снизились и затраты на производство и реализацию продукции на 16,31%, в то время как прибыль от реализации продукции имела стабильный рост. Стабильный рост прибыли и одновременное снижение затрат на производство и реализацию продукции характеризует интенсивное развитие предприятия, т.е. рост финансовых результатов не за счет повышения цен на продукцию, а за счет расширения производства.
На следующем этапе анализа целесообразно перейти непосредственно к анализу затрат по элементам. Группировка по экономическим элементам показывает, что именно израсходовано на производство продукции и каково соотношение отдельных элементов в общей сумме расходов. А так же позволяет осуществить контроль над формированием, структурой и динамикой затрат по видам, характеризующим их экономическое содержание. Анализ затрат по элементам оформлен в таблице 2.10.
Таблица 2.10
Анализ затрат по элементам на производство продукции ОАО «Мельник» в 2006-2008 гг.
| Элементы затрат | 2006 | 2007 | 2008 | Отклонение (+,-) | Изменение удельного веса | |||||
| Сумма, тыс.руб. | Удельный вес, % | Сумма, тыс.руб. | Удельный вес, % | Сумма, тыс.руб. | Удельный вес, % | 07/06 | 08/07 | 07/06 | 08/07 | |
| 1. Материальные затраты, в т.ч.: | 379249,3 | 67,9 | 559739 | 70,2 | 441732,1 | 66,2 | 180489,6 | -118006,9 | 2,3 | -4 |
| Основные материалы | 303287,8 | 54,3 | 469638,5 | 58,9 | 355654,4 | 53,3 | 166350,8 | -113984,2 | 4,6 | -5,6 |
| Электроэнергия | 53061,4 | 9,5 | 78937,55 | 9,9 | 72065,05 | 10,8 | 25876,15 | -6872,499 | 0,4 | 0,9 |
| Зап. части для ремонта ос-ых средств | 10053,74 | 1,8 | 8770,839 | 1,1 | 8007,228 | 1,2 | -1282,899 | -763,611 | -0,7 | 0,1 |
| Прочие материальные затраты | 12846,44 | 2,3 | 2392,047 | 0,3 | 6005,421 | 0,9 | -10454,4 | 3613,374 | -2 | 0,6 |
| 2. Затраты на оплату труда | 93276,35 | 16,7 | 115615,6 | 14,5 | 108097,6 | 16,2 | 22339,25 | -7518,027 | -2,2 | 1,7 |
| 3. Отчисления на соц. нужды | 8936,656 | 1,6 | 11162,88 | 1,4 | 10009,04 | 1,5 | 2226,23 | -1153,851 | -0,2 | 0,1 |
| 4. Амортизация | 17314,77 | 3,1 | 22325,77 | 2,8 | 18016,26 | 2,7 | 5011,001 | -4309,509 | -0,3 | -0,1 |
| 5. Прочие затраты | 59763,89 | 10,7 | 88505,73 | 11,1 | 89414,05 | 13,4 | 28741,85 | 908,307 | 0,4 | 2,3 |
| Итого | 558541 | 100 | 797349 | 100 | 667269 | 100 | 238808 | -130080 | - | - |
Анализ затрат на производство продукции по элементам, представленный в таблице 2.10, наглядно демонстрирует, что наибольшую долю занимают материальные затраты. Их удельный вес в 2006 г. составил 67,9%, в 2007 г. – 70,2%, в 2008 г. – 66,2%. Вторыми по удельному весу в сумме общих затрат на производство и реализацию продукции занимают затраты на оплату труда.
Снижение материальных затрат на производство и реализацию продукции в 2008 г. на 4%, благодаря новым технологиям внедряемым на предприятии привело к снижению общих затрат предприятия.
Рассматривая структуру материальных затрат, можно сделать вывод о том, что подавляющую долю в ней занимают основные материалы, доля которых также снизилась к 2008 г. Это снижение составило 5,6 %. Снижение данной категории затрат связано с уменьшением потерь от брака, благодаря периодическому внедрению на предприятии новых технологий, о чем уже было сказано выше.
Проанализируем затраты по статьям калькуляции, результаты анализа представлены в таблице 2.11.
Таким образом, в соответствии с данными таблицы 2.11 полная себестоимость фактически выпущенной продукции в 2006 г. была ниже планового показателя и составила 98,51% от плановой величины. Снижение данного показателя произошло за счет снижения общехозяйственных расходов на 19,34%.
В 2007 г. наблюдается превышение плановой суммы затрат практически по всем статьям затрат, это повлекло за собой превышение полной себестоимости продукции на 8,43%. Следует отметить также, что в 2007 г. наблюдался резкий рост затрат, который отражен в анализе представленном в таблице 2.10. Наибольшее превышение плановой величины затрат произошло по статье «Сырье и материалы» и статье «Заработная плата». Расходы по содержанию и эксплуатации оборудования и общехозяйственные расходы были ниже запланированной величины, что связано прежде всего с вынужденными мерами по снижению затрат по возможным направлениям, так как по выше названным статьям произошел значительный перерасход.
К 2008 г. в связи с внедрением новых технологий, как уже было сказано выше, наблюдалось общее снижение затрат на 16,31%. В этом году наблюдается значительная экономия по всем статьям затрат. Снижение трудозатрат и повышение производительности труда позволило снизить затраты на оплату труда по сравнению с плановым показателем на 17,34% и одновременно, снизив потери от брака снизить затраты на сырье и материалы на 9,09%. Таким образом, в сумме под влиянием всех факторов, снижение общей суммы плановых показателей составило 10,84%.
Таблица 2.11
Анализ затрат по статьям калькуляции на производство продукции ОАО «Мельник» в 2006-2008 гг.
| Статьи затрат | 2006 | 2007 | 2008 | |||||||||
| Полная с/с фактически выпущ. продукции | Отклонение от плана | Полная с/с фактически выпущ. продукции | Отклонение от плана | Полная с/с фактически выпущ. Продукции | Отклонение от плана | |||||||
| план с/с | факт с/с | в абсолютном размере | к плановой сумме по данной статье | план с/с | факт с/с | в абсолютном размере | к плановой сумме по данной статье | план с/с | факт с/с | в абсолютном размере | к плановой сумме по данной статье | |
| 1. Сырье и материалы | 317738,90 | 357010,00 | 39271,10 | 112,36 | 509362,49 | 559739,00 | 50376,51 | 109,89 | 485905 | 441732 | -44173,21 | 90,91 |
| 2. Заработная плата | 82083,19 | 93276,35 | 11193,16 | 113,64 | 100585,58 | 115615,6 | 15030,03 | 114,94 | 130798 | 108097 | -22700,49 | 82,64 |
| 3. Отчисление на соц. нужды | 8311,09 | 8936,66 | 625,57 | 107,53 | 12502,43 | 11162,89 | -1339,55 | 89,29 | 9908,9 | 10009 | 100,09 | 101,01 |
| 4. Расходы на содержание и эксплуатацию оборудования | 36789,00 | 43900,00 | 7111,00 | 119,33 | 49120,70 | 47690,00 | -1430,70 | 97,09 | 61452 | 56900 | -4552,00 | 92,59 |
| 5. Вспомогательное производство | 1150,00 | 1212,00 | 62,00 | 105,39 | 1638,00 | 1560,00 | -78,00 | 95,24 | 1913,5 | 2012 | 98,50 | 105,15 |
| 6. Общепроизводственные расходы | 13200,00 | 14150,00 | 950,00 | 107,20 | 16366,98 | 16701,00 | 334,02 | 102,04 | 13900 | 14200,0 | 300,00 | 102,16 |
| 7. Общехозяйственные расходы | 56700,00 | 46300,00 | -10400,00 | 81,66 | 45780,00 | 44880,51 | -899,49 | 98,04 | 44524 | 34318,3 | -10205,69 | 77,08 |
| 8. Полная себестоимость | 567000,00 | 558541,00 | -8459,00 | 98,51 | 735356,18 | 797349,00 | 61992,82 | 108,43 | 748401 | 667269, | -81132,80 | 89,16 |
Проведя анализ себестоимости по калькуляционным статьям на производство продукции за исследуемый период видно, что наибольшее влияние на отклонение фактической величины от плановой оказывают статьи затрат: «Сырье и материалы», «Заработная плата» и «Общехозяйственные расходы». Следовательно, важнейшим направлением снижения затрат на производство и реализацию продукции является поиск резервов по сокращению этих расходов.
В процессе анализа себестоимости производимой продукции следует уделить особое внимание анализу затрат на рубль товарной продукции, т.к. данный показатель напрямую показывает взаимосвязь между себестоимостью и прибылью. Рассмотрим в следующем параграфе затраты на рубль товарной продукции ОАО «Мельник».
2.4 Анализ затрат на рубль товарной продукции ОАО «Мельник»
В качестве обобщающего показателя себестоимости продукции проанализируем затраты на рубль произведенной продукции ОАО «Мельник». В большей мере этот показатель обеспечивает наглядную связь с прибылью: повышение затрат ведет к снижению прибыли с каждого рубля продукции и наоборот. Он позволяет дать оценку снижения себестоимости продукции, определить динамику себестоимости и выявить причины отклонений фактических затрат от плана, или фактических затрат от предыдущих периодов.
Непосредственное влияние на изменение уровня затрат на рубль товарной продукции оказывают 4 фактора, которые находятся с ним в прямой функциональной связи:
- изменение структуры выпущенной продукции;
- изменение уровня затрат на производство отдельных изделий;
- изменение цен и тарифов на потребленные материальные ресурсы;
- изменение оптовых цен на продукцию.
Рассмотрим влияние этих факторов на показатель затрат на рубль товарной продукции ОАО «Мельник» за 2006 – 2008 гг.
Условные обозначения: q – количество продукции; S – себестоимость единицы продукции; C – оптовая цена единицы продукции; S1ф – фактическая себестоимость единицы продукции, скорректированная на изменение цен и тарифов на потребленные материальные ресурсы.
Результаты анализа представлены в таблице 2.12.
Таблица 2.12
Анализ затрат на рубль товарной продукции ОАО «Мельник»
в 2006 - 2008 гг.
| Наименование показателя | № строки | Формула | 2006 г. | 2007 г. | 2008 г. |
| Плановая с/с всей ТП, тыс.руб. | 1 | ∑qпSп | 567000,00 | 735356,18 | 748401,80 |
| Себестоимость всей выпущенной продукции: | |||||
| 1) по плановой с/с, тыс. руб. | 2 | ∑qфSп | 550420,00 | 724458,00 | 642315,00 |
| 2) по фактической с/с, тыс. руб. | 3 | ∑qфSф | 558541,00 | 797349,00 | 667269,00 |
| ТП в оптовых ценах предприятий: | |||||
| 1) по плану, тыс. руб. | 4 | ∑qпСп | 612360,00 | 661820,56 | 808273,94 |
| 2) фактически в ценах, принятых в плане, тыс. руб. | 5 | ∑qфСп | 618483,60 | 728002,62 | 816356,68 |
| 3) фактически в ценах, действующих в отчетном году, тыс. руб. | 6 | ∑qфСф | 673399,00 | 921390,00 | 792570,00 |
| Затраты на рубль ТП по плану (стр.1/стр.4) | 7 | ∑qпSп / ∑qпСп | 0,93 | 1,11 | 0,93 |
| Затраты на рубль фактически выпущеной ТП | |||||
| 1) по плану, пересчитанному на фактический выпуск (стр.2/стр.5) | 8 | ∑qфSп / ∑qфСп | 0,89 | 0,94 | 0,85 |
| 2) фактически в ценах, действующих в отчетном году (стр.3/стр.6) | 9 | ∑qфSф / ∑qфСф | 0,83 | 0,97 | 0,84 |
Продолжение таблицы 2.12
| 3) фактически в ценах, действующих, принятых в плане (стр.3-изменение цен/стр.5) | 10 | ∑qфS1ф / ∑qфСп | 0,92 | 1,09 | 0,99 |
| 4) фактически в оптовых ценах на готовую продукцию, принятых в плане (стр.3/стр.5) | 11 | ∑qфSф / ∑qфСп | 0,90 | 1,10 | 0,82 |
По данным таблицы 2.12 можно сделать следующие выводы:
В 2006 г. 0,83 – 0,89 = - 0,06, т.е фактические затраты оказались ниже утвержденных в плане.
В 2007 г. 0,97 – 0,94 = 0,03, т.е. в этом году фактические затраты на рубль товарной продукции оказались выше плановых.
В 2008 г. 0,84 – 0,85 = - 0,01, соответственно фактические затраты ниже плановых.
Проанализируем влияние каждого из 4-х вышеперечисленных факторов на эти отклонения, соответственно по годам, результаты расчетов представим в таблице 2.13.
Таблица 2.13
Факторный анализ изменения затрат на рубль выпущенной продукции ОАО «Мельник» по сравнению с планом за 2006 – 2008 гг.
| Фактор | Отклонение | ||
| 2006 | 2007 | 2008 | |
| 1. изменение объема выпущенной продукции | -0,06 | -0,08 | -0,15 |
| 2. изменение уровня затрат на производство отдельных изделий | 0,03 | 0,11 | 0,12 |
| 3. изменение цен и тарифов на потребленные материальные ресурсы | 0,02 | 0,03 | 0,06 |
| 4. изменение оптовых цен на продукцию | -0,05 | -0,03 | -0,04 |
| Итого | -0,06 | 0,03 | -0,01 |
Проанализировав данные таблицы 2.13 можно сделать вывод о том, что увеличение объема выпущенной продукции в 2006 г. повлекло за собой снижение затрат на рубль товарной продукции на 0,06 коп., изменение оптовых цен на продукцию также позволило снизить затраты на 0,06 коп. Повышение уровня затрат на производство продукции привело к повышению и затрат на рубль товарной продукции.
В совокупности эти факторы привели к снижению уровня затрат на рубль товарной продукции на 0,06 коп.
В 2007 г. на снижение затрат на рубль товарной продукции оказали те же факторы, что и в 2006 г. Увеличение объема выпускаемой продукции снизило затраты на 0,08 коп., изменение оптовых цен на продукцию – 0,03. Значительное влияние в 2007 г. на уровень затрат на рубль товарной продукции оказало изменение уровня затрат на производство продукции, а именно повышение уровня материальных затрат, которые, как мы выяснили в предыдущем анализе, занимают наибольшую долю в структуре затрат предприятия.
В совокупности эти факторы привели к перерасходу планового уровня затрат на рубль товарной продукции на 0,03 коп.
В 2008 г. экономия затрат на рубль товарной продукции составила 0,01 коп. Значительное влияние на снижение затрат оказал уровень производимой продукции – 0,15, изменение цен и тарифов на потребляемые материальные ресурсы повлияло на перерасход средств в размере 0,06 коп.
Таким образом, на основе факторного анализа можно сделать вывод о том, что основными направлениями снижения затрат на производство и реализацию продукцию должны быть:
- повышение уровня производимой продукции, соответственно данное повышение должно в обязательном порядке учитывать емкость рынка; предприятие в таком случае получит экономию за счет снижения уровня постоянных затрат, приходящихся на единицу продукции;
- снижение уровня материальных затрат, соответственно данное снижение не должно повлиять на качество производимой продукции.
Далее составим сводную таблицу 2.14, характеризующую динамику затрат на рубль товарной продукции.
Таблица 2.14
Динамика затрат на рубль товарной продукции ОАО «Мельник»
за 2006 – 2008 гг.
| Наименование | Абсолютное значение, коп. | Отклонение (+,-) | Тепм роста, % | ||||
| 2006 | 2007 | 2008 | 2007-2006 | 2008-2007 |
2007/ 2006 |
2008/ 2007 |
|
| Затраты на руб. товарной продукции | 0,83 | 0,87 | 0,84 | 0,04 | -0,03 | 104,82 | 96,55 |
Как видно из таблицы 2.14 затраты на рубль товарной продукции в 2007 г. увеличились на 0,04 коп или на 4,82%. В анализе, проводимом выше было наглядно показано резкое увеличение и общей суммы затрат в этом году (таблица 3.2). В 2008 г. затраты на рубль товарной продукции снизились на 0,03 коп. или на 3,45%.
На основе анализа затрат ОАО «Мельник» в 2006 – 2008 гг. можно сделать вывод о том, что наибольшая доля затрат приходится на материальные затраты, а именно на основные материалы.
Анализ затрат по калькуляционным статьям показал, что наибольшее отклонение от плановых показателей наблюдается по статьям «Сырье и материалы», «Оплата труда» и «Расходы по содержанию и эксплуатации оборудования».
Тем не менее, к 2008 г. наблюдается существенное снижение уровня затрат, которое не было связано со снижением объема производства, а произошло за счет внедрения новых технологий в производство. Уровень прибыли от производства и реализации продукции в течении 2006 – 2008 гг. равномерно растет.
Проанализировав влияние всех факторов на изменение уровня затрат на рубль товарной продукции ОАО «Мельник», мы наметили основные направления, которым стоит уделить внимание при поиске путей снижения затрат на производство и реализацию продукции.
3. Мероприятия по совершенствованию управления затратами ОАО «Мельник»
Одной из важнейших сторон хозяйственной деятельности предприятия является величина выпуска продукции и затраченные средства на ее производство и реализацию. Без вложения определенной суммы средств ни одно предприятие не может осуществлять свою деятельность, исходя из этого, одной из первоочередных задач финансового менеджера является изыскание путей по их снижению.
Проведя анализ эффективности управления затратами ОАО «Мельник», мы пришли к выводу о том, что существует возможность проведения ряда мероприятий, направленных на оптимизацию существующей практики управления затратами ОАО «Мельник». Для решения проблемы снижения издержек производства и реализации продукции на предприятии должна быть разработана общая концепция (программа), которая должна ежегодно корректироваться с учетом изменившихся на предприятии обстоятельств. Эта программа должна носить комплексный характер, т.е. должна учитывать все факторы, которые влияют на снижение издержек производства и реализацию продукции.
Содержание и сущность комплексной программы по снижению издержек производства зависят от специфики предприятия, текущего состояния и перспективы его развития. Но в общем плане в ней должны быть отражены следующие моменты:
1.комплекс мероприятий по более рациональному использованию материальных ресурсов;
2. мероприятия, связанные с определением и поддержанием оптимального размера предприятия, позволяющие минимизировать затраты в зависимости от объема производства;
3. мероприятия, связанные с улучшением использования основных фондов;
4.мероприятия, связанные с улучшением использования рабочей силы;
5. мероприятия, связанные с совершенствованием организации производства и труда.
По результатам оценки эффективности управления затратами ОАО «Мельник» за период с 2006 г. по 2008 г. можно говорить о том, что их величина не в достаточной степени оптимизирована и существуют источники их сокращения, а следовательно повышения чистой прибыли предприятия. Опираясь на анализ, проведенный во второй главе работы, и изученный теоретический материал предложим комплекс взаимосвязанных мероприятий, направленных на достижение минимального уровня затрат ОАО «Мельник». Для достижения поставленной цели мы предлагаем провести следующие мероприятия:
1. Увеличить собственные посевные площади.
2. Оптимизировать величину заказа.
3. Снизить уровень общехозяйственных расходов, посредством увеличения объемов производства.
Рассмотрим содержание каждого предложенного мероприятия, затраты на его проведение и полученный экономический эффект.
Увеличение собственных посевных площадей
Основными поставщиками пшеницы ОАО «Мельник» являются крестьянско-фермерские хозяйства Алтайского края. Тем не менее, наряду с приобретенным сырьем, предприятие имеет собственные посевные площади. Одним из мероприятий предложенных нами, является предложение увеличить собственные посевные площади. Мы предлагаем дополнительно к имеющимся использовать арендованные участки в размере 600 га., обработка которых не требует дополнительного приобретение техники.
По исследованиям, проведенным аграриями, наибольший урожай получен при норме высева 5 млн. всхожих семян на 1 га. Достигнув максимального уровня при посеве 5 млн. всхожих семян, урожайность при дальнейшем повышении нормы высева снижается. Одновременно снижаются и качественные показатели зерна (сила муки, выход клейковины и др.). В опытах изучено влияние нормы высева на технологические свойства и хлебопекарные качества сортов озимой пшеницы. Выявлено, что нормы высева оказывают значительное влияние и на качество зерна озимой пшеницы. Качественные показатели зерна оказались более высокими при нормах высева 4,5 - 5 млн. всхожих семян на 1 га. Так, разница по содержанию белка между низкими и высокими нормами высева составила 0,5%, клейковины 2 - 3%. Более высокие показатели в этих вариантах также и по натуре зерна и массе 1000 зёрен. Высокие технологические качества у сортов озимой пшеницы при указанных нормах высева связано с оптимальной площадью питания и биологическими особенностями сортов.
Объясняется это тем, что при загущенных посевах(6 млн. и выше всхожих семян на гектар) идёт конкуренция за солнечный свет, ослабленные растения затеняются сильными, элементы питания распределяются неравномерно и т.д.
Таблица 3.1
Влияние нормы высева на технологические качества пшеницы
| Показатели | Нормы высева семян, млн. шт. / га | |||
| 4,5 | 5,0 | 5,5 | 6,0 | |
| Масса 1000 зёрен | 41,5 | 42,5 | 41,0 | 39,1 |
| Натура, г/л | 740 | 744 | 738 | 735 |
| Стекловидность | 68 | 70 | 68 | 67 |
| Содержание белка, % | 14,0 | 14,3 | 14,0 | 13,8 |
| Содержание клейковины, % | 32,0 | 32,0 | 31,5 | 30,0 |
Формирование высоких урожаев зерна с благоприятными показателями качества в значительной степени определяется системой применения азотных и минеральных удобрений. Пример расчета нормы внесения удобрений под планируемый урожай для озимой пшеницы представлен в таблице 3.2.
Таблица 3.2
Расчет нормы внесения удобрений под планируемый урожай пшеницы
| Показатели | Озимая пшеница | ||
| N | P2O5 | K2O | |
| Планируемый урожай, ц/га | 28,5 ц/га | ||
| Вынос питательных элементов с планируемым урожаем, кг | 115 | 45 | 80 |
| Используется питательных элементов из почвы | 30 | 15 | 30 |
| Используется из 60 т/га органических удобрений, кг | - | - | - |
| Требуется минеральных удобрений, кг/га | 85 | 30 | 50 |
| Использования питательных элементов растениями из минеральных удобрений, % | 65 | 20 | 50 |
| С учетом коэффициентов использования следует внести с минеральными удобрениями, кг/га действующего вещества. | 130 | 50 | 100 |
| Норма внесения для аммиачной селитры кг/га | 370 | * | * |
Затраты ОАО «Мельник» на обработку 1 га посевных площадей представлены в таблице 3.3.
Таблица 3.3
Затраты ОАО «Мельник» на обработку 1 га дополнительных посевных площадей
| Показатель | Значение показателя, руб. |
| Арендная плата | 160 |
| Посевной материал | 195 |
| Топливо | 456 |
| Стоимость протравливания посевного материала, последующие обработки | 450 |
| Минеральные и органические удобрения | 4800 |
| Итого | 6061 |
Планируемая арендуемая площадь составляет 600 га., затраты на обработку всей арендуемой площади представим в таблице 3.4.
Таблица 3.4
Затраты ОАО «Мельник» на обработку дополнительных посевных площадей
| Показатель | Значение показателя, тыс. руб. |
| Площадь, га | 600 |
| Арендная плата | 96 |
| Посевной материал | 117 |
| Топливо | 273 |
| Амортизация | 25 |
| Заработная плата | 64 |
| Стоимость протравливания посевного материала, последующие обработки | 270 |
| Минеральные и органические удобрения | 2880 |
| Итого | 3546 |
Таким образом, сумма затрат на обработку дополнительного участка посевных площадей составит 3,5 млн. руб. По результатам прошедших лет урожайность в среднем составила 28,5 ц / га. Исходя из этого, рассчитаем стоимость 1 тонны убранной пшеницы, экономию затрат и экономический эффект, полученный в результате данного мероприятия.
Таблица 3.5
Экономические результаты, полученные в результате увеличения собственных посевных площадей
| Показатель | Значение показателя |
| Планируемый урожай, т | 1 710 |
| Себестоимость (выращенной пшеницы) руб./т | 2074 |
| Себестоимость (приобретенной пшеницы) руб./т | 3100 |
| Экономия (перерасход), тыс. руб. | 1754,4 |
Исходя из данных, приведенных в таблице 3.5, можно сделать вывод о том, что, взяв в аренду дополнительный участок земли, площадью 600 га., предприятие сэкономит, выращивая собственную пшеницы 1754,4 тыс. руб.
Оптимизация величины заказа
Известно, что чем больше партия закупаемого сырья, материалов, тем больше среднегодовой запас и больше издержки, связанные со складированием этого сырья, материалов. Вместе с тем приобретение сырья и материалов крупными партиями имеет преимущества. Снижаются расходы, связанные с размещением заказа на приобретаемые товары, с приемкой этих товаров, контролем за прохождением счетов и др. Таким образом, возникает задача определить оптимальное количество закупаемых сырья и материалов.
Оптимальный размер запасов заключается в определении такой их величины, при которой совокупные затраты по их обслуживанию минимальны.
Наибольший удельный вес в структуре реализуемой продукции, как было выявлено в предыдущей главе приходится на производство муки. Производство муки требует создания крупных запасов зерна. Рассматривая данный аспект стоит уделить внимание затратам связанным с размещением заказа. Известно, что с увеличением партии заказа, данные затраты снижаются. Затраты на хранение зерна для нашего предприятия минимальны, в связи с тем, что оно использует собственные площади и оборудование.
В период закупочного сезона, продолжительность которого составляет в среднем четыре месяца с августа по ноябрь, предприятие может сэкономить, покупая оптом большие партии зерна напрямую у колхозов. По опыту последних лет цены на зерно к весне возрастают в 1,5 – 2 раза. Имея свой современный элеватор ОАО «Мельник» имеет возможность приобрести и сохранить зерно с минимальными затратами, без ухудшения качества и получите максимальную прибыль.
Для того, чтобы определить возможную экономию затрат, связанных с размещением заказа, необходимо определить уровень оптимального размера заказа, сравнить его со средним размером поставляемой партии зерна и исходя из этого определить затраты на размещение заказа.
Оптимальный размер заказа обеспечивает минимальную величину суммарных затрат. С ростом величины заказа количество размещенных в течение года заказов будет уменьшаться. Рост величины заказа понижает затраты на размещение заказа, одновременно увеличивает затраты на хранение, в связи с возрастанием средней величины запаса.
Точка экономического заказ должна находиться в точке равенства расходов на размещение и хранение. Для того чтобы все время поддерживать размер запасов на оптимальном уровне, важно знать, когда пополнять запас и каков должен быть размер заказа на пополнение, то есть ответить на два основных вопроса управления запасами.
Ответ на первый вопрос зависит от типа системы управления запасами. Если система предусматривает периодический контроль через равные промежутки времени, момент поступления нового заказа обычно совпадает с началом каждого интервала времени.
Если предусмотрен непрерывный контроль, то точка заказа определяется уровнем запаса, при котором размещается новый заказ.
Ответ на второй вопрос решается через размер заказа, определяющего оптимальное количество запасов, которое необходимо поставлять каждый раз.
Решать